بنتهاوس بإطلالة بحرية في بالنياريو كامبوريو: أسعار 2026
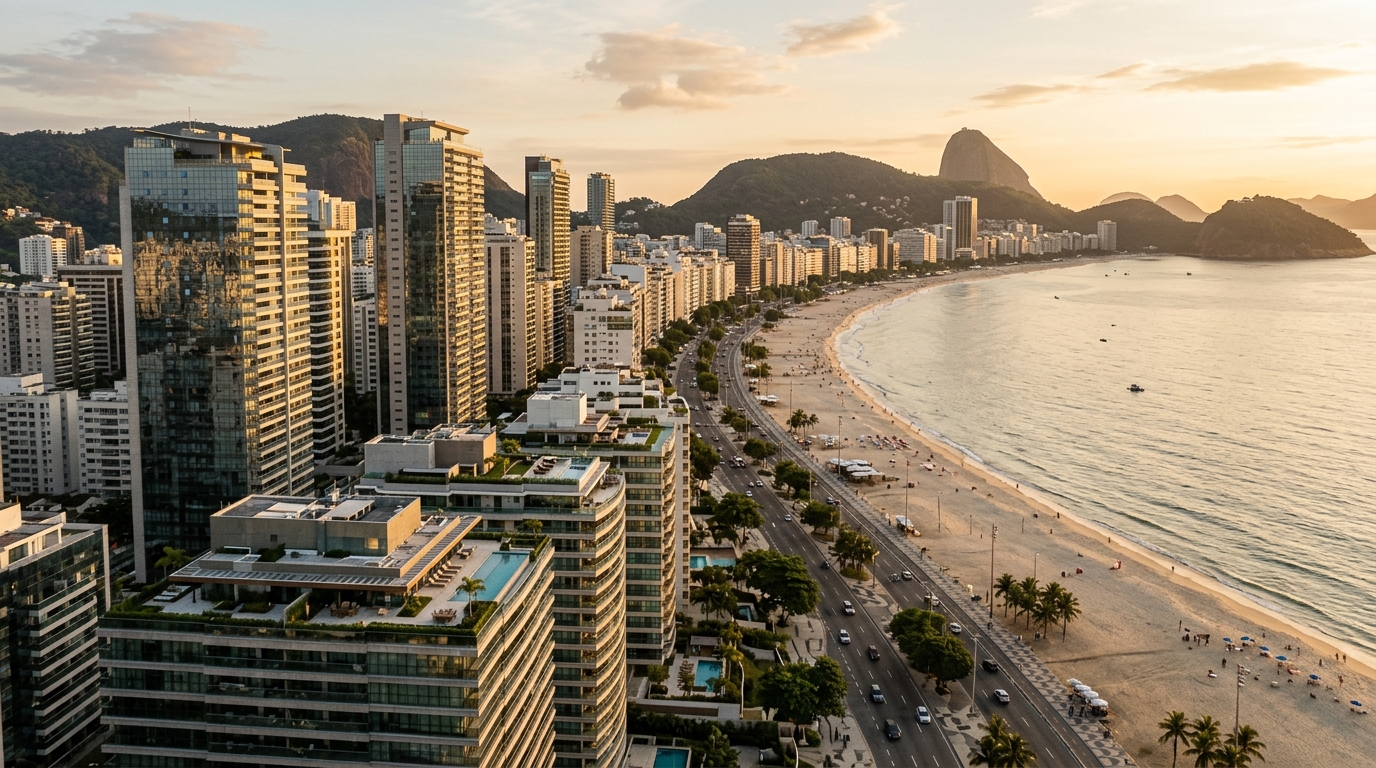
في مارس 2026، تغيّرت ملكية شقة دوبلكس بمساحة 740 متراً مربعاً في حي Barra Sul ببلدة Balneário Camboriú مقابل 42 مليون ريال برازيلي (BRL) — وهو أعلى رقم سجّله السجل العقاري للمدينة لوحدة سكنية واحدة، وفق ما رصدته شبكة G1 SC. وفي الربع ذاته، بِيع بنتهاوس بمساحة 240 متراً مربعاً في "quadra-mar" (أي على بُعد مربع سكني واحد من البحر) بـ 4.6 مليون ريال. والمسافة بين الرقمين، التي تتجاوز ثمانية أضعاف، ترسم التشريح الصامت لسوق الفخامة العمودية على ساحل ولاية Santa Catarina الجنوبية: لا يوجد متوسط واحد لسعر البنتهاوس على الواجهة البحرية في هذه المدينة، بل يوجد منحنى يمتد من 35 ألفاً إلى 95 ألف ريال للمتر المربع، تبعاً لمتغيرات يقلّل المشتري غير الخبير من شأنها عادةً.
هذا النص قراءة تحليلية لذلك المنحنى. وبالنسبة إلى المستثمر الأجنبي الذي يحمل ميزانية تبدأ من خمسة ملايين ريال برازيلي (نحو مليون دولار أمريكي بأسعار صرف منتصف 2026)، فإن فهم سبب اختلاف سعر بنتهاوسَين متقاربَي المساحة بنسبة 200% يمثّل الخطوة الصفر قبل أي عرض شراء. الإطار الزمني هو 2026 — العام الأول من دورة التسليم الجديدة في المدينة، حيث تصل المشاريع التي بدأ تنفيذها بعد الجائحة إلى مرحلة استلام المفاتيح، في ظل بقاء فائدة Selic (سعر الفائدة المرجعي للبنك المركزي البرازيلي، نظير سعر الفائدة على الاحتياطي الفيدرالي) في خانة العشرات، ومؤشر INCC (مؤشر تكلفة البناء الذي تُربَط به أقساط المشاريع قيد التنفيذ) الذي أعاد إلى أذهان من اشتروا في 2021–2023 ذكرى مكلفة.
النطاق الفعلي لأسعار البنتهاوس على الواجهة البحرية في 2026
تكشف الإعلانات العقارية في الأشهر الخمسة الأولى من 2026 في Balneário Camboriú عن مصفوفة أسعار واضحة، وإن كانت قلّما تُنشر بالدقة التي يحتاجها المستثمر الجاد. في الحد الأدنى من النطاق، تبدأ شقق البنتهاوس دوبلكس من 240 إلى 280 متراً مربعاً، في مبانٍ ضمن "quadra-mar" (المربع السكني الخلفي للجادة الساحلية)، من 4.6 إلى 5.8 مليون ريال، أي ما بين 18 ألفاً و23 ألف ريال للمتر المربع. هذه الوحدات لها تقنياً إطلالة على البحر، لكنها ليست واجهة بحرية مباشرة (frente-mar)، وهذا الفارق اللغوي الدقيق يُترجَم إلى فارق سعري حاد.
وبصعود درجة، فإن بنتهاوسات في مبانٍ متوسطة الترقّي بمساحات حول 350 متراً مربعاً، بواجهة جزئية على البحر وموقع بين Avenida Brasil و Avenida Atlântica، تتداول حول 12 مليون ريال. وهنا يقترب سعر المتر المربع من 35 ألف ريال. أما حين يكون الأصل بنتهاوساً بمساحة 600 متر مربع وواجهة بحرية حقيقية مباشرة على Avenida Atlântica، في مبنى لمطوّر من الطبقة العليا، فإن قائمة الأسعار تدور حول 22.8 مليون ريال، ما يضع سعر المتر بين 38 ألفاً و42 ألف ريال.
المستوى التالي هو بنتهاوسات الأبراج الأيقونية. وحدة واحدة في Ibiza Towers بمساحة مفيدة 885 متراً مربعاً، مع مسبح خاص وأربعة مواقف سيارات مزدوجة، أُدرجت بسعر 29.8 مليون ريال في فبراير 2026، وفق منصة Imovelweb — أي بنحو 33.7 ألف ريال للمتر، وهو رقم أقل بصورة لافتة من المثال السابق، لأن المساحة الأكبر تُذيب المكوّن الثابت "لسعر الموقع" على كل متر إضافي. وفي القمة المطلقة، يرفع دوبلكس الـ 42 مليون ريال (740 متراً مربعاً، طابقَين، في برج Yachthouse) سعر المتر إلى ما بين 56 ألفاً و95 ألف ريال إذا حُسبت المساحة الخاصة النبيلة فحسب.
يشير مؤشر FipeZap لشهر أبريل 2026 إلى متوسط سعر 14,512 ريالاً للمتر المربع السكني في Balneário Camboriú — رقم يصلح للتحليل الكلي، لكنه يخفي ما يجري في شريحة البنتهاوس على الواجهة البحرية. وفي هذه الشريحة، تتراوح المضاعفة المطبَّقة على متوسط المدينة بين 2.4 ضعف (الحد الأدنى) و6.5 ضعف (القمة)، وقد اتسع هذا الفارق تحديداً خلال الأربعة وعشرين شهراً الماضية، عاكساً ندرة الواجهات البحرية الحقيقية المتاحة في المباني الموقَّعة.
| الشريحة | المساحة النموذجية | السعر | الريال/م² | السمة الرئيسية |
|---|---|---|---|---|
| دخول | 240–280 م² | 4.6–5.8 مليون ريال | 18–23 ألف | المربع الخلفي، إطلالة جزئية |
| متوسط | 320–380 م² | 10–14 مليون ريال | 30–37 ألف | واجهة جزئية، طابق متوسط |
| برمييم | 500–650 م² | 18–25 مليون ريال | 35–42 ألف | واجهة بحرية مباشرة على Atlântica |
| ألترا برمييم | 700–900 م² | 28–35 مليون ريال | 33–45 ألف | برج أيقوني، مسبح خاص |
| قياسي | 700+ م² دوبلكس | 38–42 مليون ريال | 55–95 ألف | قمة مبنى موقَّع |
ما الذي يحدد فعلياً سعر البنتهاوس
المتغير الأول، وأكثرها استهانةً من قِبل المشتري عن بُعد، هو الواجهة البحرية الحقيقية المباشرة. في لغة الوسطاء الخبراء بـ BC، تعني عبارة "frente-mar" أن قطعة أرض المبنى متاخمة لجادة Avenida Atlântica الساحلية مباشرة، دون أي مربع سكني فاصل بين المبنى وشريط الرمال. هذه السمة وحدها، مع تثبيت بقية المتغيرات، تضيف علاوة سعرية تتراوح بين 40% و60% مقارنة بوحدة مكافئة في المربع الخلفي. وليس نادراً أن يفرض المطوّر ذاته، في العام ذاته، وبخرائط متماثلة، فارقاً بهذا الحجم بين مشروعَين تفصل بينهما أربعمئة متر فقط.
المتغير الثاني هو ما يُعرف بـ "المبنى الموقَّع" (edifício-assinatura). في BC، تضم هذه المجموعة المختارة Yachthouse و One Tower و Ibiza Towers و Beverly Hills وعدداً من أبراج محافظ FG Empreendimentos و Embraed و Pasqualotto. وليست المسألة تسويقاً فحسب: فهذه الأبراج رسّخت أثر علامة تجارية مماثلاً لما يحدث في فنادق الفخامة العالمية، حيث يضيف الاسم وحده 15% إلى 25% فوق السعر العادل المحسوب فقط بناءً على المتر المبني والموقع. كما أن السيولة الثانوية لهذه الوحدات أعلى إحصائياً — متوسط مدة بيع بنتهاوس في Yachthouse مثلاً يتراوح بين 8 و14 شهراً، مقابل 18 إلى 30 شهراً في مبانٍ خارج النادي.
المتغير الثالث هو الطابق. كل طابق فوق الثلاثين يضيف نحو 1% على السعر الأساسي في الشريحة المتوسطة، لكن المنحنى يصبح أُسّياً في القمة: من الطابق الخمسين إلى الستين تقفز العلاوة إلى 2%–3% لكل طابق، وفي الطوابق العليا للأبراج التي تتجاوز السبعين طابقاً قد تساوي الوحدة العلوية 40% أكثر من نظيرتها بعشرين طابقاً تحتها. التفسير ليس فقط الإطلالة — بل الندرة المطلقة للوحدات على ذلك الارتفاع، مضافاً إليها أن البنتهاوس بحكم تعريفه يحتل القمة.
المتغير الرابع هو خصائص الوحدة الخاصة: مسبح خاص بالشرفة، ارتفاع سقف مضاعف، صالة جلوس تتجاوز 80 متراً مربعاً كفضاء واحد، عدد المواقف (الحد الأدنى لبنتهاوس برمييم أربعة، وتصل في الألترا برمييم إلى ستة أو ثمانية)، مصعد خاص، تراس مكشوف مع منطقة شواء، وسبا. كل عنصر يُسعَّر بصورة منفصلة، لكن مجموعها يصنع الفرق بين إعلان بـ 12 مليون ريال وآخر بـ 18 مليوناً بمساحات متقاربة جداً.
أخيراً، تُشكّل الصحة المالية وسجل التسليم للمطوّر متغيراً خامساً يتجاهله كثيراً المشتري الذي ينظر إلى الخرائط فقط. في BC، لاسم المطوّر في زاوية مادة البيع قيمة سوقية: عزّزت FG، التي أسسها Fabiano Godoi، محفظة تتجاوز 12 مليار ريال من VGV (Valor Geral de Vendas، أي إجمالي قيمة المبيعات المتوقعة من المشروع — مقياس صناعي معتمد لحجم المطوّر) خلال السنوات الخمس الأخيرة؛ وتمتلك Embraed و Pasqualotto سجلّات خاصة من التسليم في موعده تبرر علاوة محدودة. والشراء من مطوّر مجهول قد يعني تخفيضاً بنسبة 8% إلى 12% عن سعر القائمة، لكن هذا التوفير كثيراً ما يُعاد دفعه — مع فوائد — على هيئة تأخير في التسليم أو ملاحق تعاقدية.
على الخارطة مقابل الجاهز: لعبة الخصم ومؤشر INCC
يتراوح فارق السعر بين بنتهاوس على الخارطة ونظيره الجاهز في BC بين 25% و40% في 2026، أخذاً بالاعتبار المخزون الحالي ومنحنى التسليمات المتوقع. وبالأرقام المطلقة، فإن بنتهاوساً يُباع بـ 18 مليون ريال جاهزاً يمكن شراؤه بما بين 11 و13.5 مليون ريال في إطلاق برج مشابه — وهذا الرقم قبل أي حسبة لمؤشر INCC على الأقساط، وفي هذا الفخ يكمن مفتاح التحليل.
تدفّق السداد النموذجي لبنتهاوس بـ 15 مليون ريال على الخارطة في BC يتضمّن: دفعة مقدّمة بنسبة 20%–30% (3 إلى 4.5 مليون ريال)، أقساطاً شهرية على مدى 48 إلى 72 شهراً مرتبطةً بمؤشر INCC، أقساط تعزيز نصف سنوية، ودفعة استلام مفاتيح تتراوح عادةً بين 30% و40% من القيمة الإجمالية. وعند إسقاط هذا الجدول على INCC تراكمي ناهز 40% خلال السنوات الخمس الماضية، يتضح لماذا يُعدّ "سعر القائمة" عند الإطلاق نقطة بداية للحساب الحقيقي لا أكثر.
"على مشتري البنتهاوس على الخارطة في BC أن يدرك أن INCC هو الشريك الخفي للمطوّر. في مشاريع الأبراج التي تتجاوز السبعين طابقاً وتستغرق من أربعة إلى ستة أعوام، يحوّل التصحيح خصمَ 30% الاسمي إلى خصم فعلي قد لا يتجاوز 8% أو 10% — مع بقاء مخاطر التأخير قائمة." — محلل لدى Secovi-SC (نقابة الشركات العقارية بولاية Santa Catarina)، في ندوة سوق الفخامة بمايو 2026.
وتزداد خطورة التأخير في الأبراج التي تتجاوز الستين طابقاً، التي صارت التوقيع التقني لمدينة BC. تعقيد هندسة الأساسات، وزمن صلب العناصر الإنشائية، والخدمات اللوجستية الرأسية لورش العمل في الأعالي، تُولّد جداول تنفيذ فعلية تتراوح بين 60 و72 شهراً، مقابل 48 شهراً تعاقدياً في المعتاد. وقد ثبّت القانون رقم 13.786 لعام 2018 المعروف بـ "قانون فسخ العقود العقارية" قواعد واضحة لإعادة الأموال في حال انسحاب المشتري، لكن التطبيق العملي في الصفقات الكبيرة يستلزم تقاضياً شبه مؤكد، نظراً لأن الأرقام تبرّر استعانة الطرفَين بفرق قانونية متخصصة.
المشتري المحنّك في 2026 يعتمد مسطرة مختلفة للاختيار بين على الخارطة والجاهز: يقارن الخصم الاسمي ليس بـ INCC المتوقع فحسب، بل بتكلفة الفرصة لرأس المال المجمَّد في تدفق الأقساط. ومع بقاء Selic عند مستوى مرتفع، فإن 5 ملايين ريال محبوسة في أقساط لا تدرّ شيئاً تحمل تكلفة فرصة سنوية تتراوح بين 600 و700 ألف ريال في الدخل الثابت ذي العائد العائم. وفي مشروع مدته أربع سنوات، يعني ذلك أن الحد الأدنى للخصم الذي يبرر الشراء على الخارطة ينبغي أن يكون 35% صافياً من INCC — وهو مستوى يقلّ عدد المشاريع الجديدة القادرة اليوم على تقديمه.
التمويل وفائدة Selic والمستثمر الأجنبي
صُمِّم النظام البرازيلي للتمويل العقاري لخدمة الطبقة الوسطى، ولذلك فهو غير ملائم بنيوياً لقيمة بنتهاوس فاخر. يعمل نظام SBPE/SFH (التمويل العقاري التقليدي المدعوم حكومياً) بسقف يختلف تنظيمياً سنوياً لكنه يبقى قريباً من 1.5 مليون ريال للوحدة الواحدة — حجم لا ينسجم حتى مع الحد الأدنى للشريحة المدروسة. أما FGTS (صندوق ضمان مدة الخدمة، يقابل صناديق ادخار العمال) فهو عنصر شكلي في هذه المعادلة.
يبقى التمويل المباشر من المطوّر القناةَ السائدة. تأتي عقود 2026 النموذجية بأقساط مرتبطة بمزيج من INCC خلال التنفيذ، ومن IPCA (مؤشر التضخم البرازيلي الرسمي، نظير CPI) زائداً فوائد بعد استلام المفاتيح، مع معدلات حقيقية بين 9% و12% سنوياً. وتقدم بعض كبريات شركات التطوير فوائد أكثر جاذبية ضمن حزمة لتصريف مخزون راكد، لكن القاعدة العامة أن التكلفة المالية الاسمية للعقد المباشر تتراوح بين 13% و17% سنوياً في 2026، أي قريباً من Selic أو أعلى.
وثمة قناة أخرى هي محافظ الرهن العقاري الخاصة (private mortgage)، التي توفرها بنوك مثل Bradesco Prime و Itaú Private و BTG و XP عبر منتجات قرض بضمان عقاري. السقوف هنا أعلى بكثير (10 إلى 30 مليون ريال للعملية الواحدة)، وتصل نسبة القرض إلى القيمة LTV إلى 50% لعملاء البنك، لكن الهيكل أقرب إلى Home Equity (رهن عقار قائم) منه إلى تمويل عقاري كلاسيكي. وللبنتهاوس، تخدم هذه القناة بصورة شبه حصرية المشتري الذي يستخدم عقاراً مسدداً سابقاً ضماناً للحصول على رفعة مالية لشراء جديد.
يستحق المشتري الأجنبي تحليلاً مستقلاً. ترسّخت Balneário Camboriú خلال السنوات الخمس الماضية بوصفها ثالث أكبر وجهة للاستثمار السكني الأجنبي في البرازيل، بعد Florianópolis وساحل الشمال الشرقي فحسب. والهيمنة أرجنتينية وباراغواية، مع حضور متنامٍ للأوروغوايين والأمريكيين، وبدايات اهتمام من مستثمرين أوروبيين وخليجيين. تُهيكَل العملية عبر نظام RDE-IED لدى البنك المركزي (Bacen)، الذي يُسجّل الاستثمار الأجنبي المباشر، مع الحاجة إلى رقم CPF (المعرّف الضريبي البرازيلي للأفراد، يحصل عليه الأجنبي عبر القنصلية)، وحساب بالريال البرازيلي، وعادةً وسيط متخصص (despachante). ضريبة الأرباح الرأسمالية عند البيع المستقبلي هي نفسها المطبقة على المقيم، لكن تحويل الأصل إلى الخارج يتبع إجراءً أكثر رسمية، ما يجعل كثيراً من المشترين الأجانب يحتفظون بالأصل توقعاً للنمو دون الخروج — سلوك يقلّص العرض الثانوي.
للمستثمر القادم من دول الخليج تحديداً، تُضاف طبقة من حسابات سعر الصرف: تذبذب الريال البرازيلي مقابل الدولار الأمريكي (الذي ترتبط به معظم العملات الخليجية) أضاف تاريخياً تقلباً سنوياً يتراوح بين 10% و20% على عوائد الاستثمار محسوبةً بالدولار. وهذا يعني أن قرار التحوّط من مخاطر العملة، عبر عقود NDF أو اقتراض بالريال، ليس ترفاً بل جزءاً جوهرياً من هندسة الصفقة.
العائد الفعلي: الموسم السياحي والرسوم وفائدة CDI كمعيار
الحجة البيعية الأكثر استخداماً للبنتهاوس في BC هي إيراد التأجير الموسمي. الأرقام الإجمالية مغرية: الموسم العالي (ديسمبر إلى فبراير، ويوليو) يسجّل ليالٍ بـ 3,500 ريال للبنتهاوس المتدنّي وحتى 12 ألف ريال للوحدات البرمييم بواجهة بحرية ومسبح خاص. ويرفع موسم Carnaval ورأس السنة هذه الأرقام بنسبة 40% إلى 70% فوق قاعدة يناير. لكن المشكلة، كالمعتاد في الإيرادات الموسمية، تكمن في التجميع السنوي.
لنفترض بنتهاوساً بـ 12 مليون ريال في الشريحة المتوسطة، بمتوسط مرجَّح للّيلة قدره 5,500 ريال في الذروة و2,200 ريال خارج الذروة، ومعدّل إشغال فعلي 65% في الذروة (نحو 90 يوماً) و25% خارجها (275 يوماً). الإيراد الإجمالي السنوي المتوقّع يدور حول 471 ألف ريال. وبعد خصم الإدارة الاحترافية (20%–25% من الإجمالي)، ورسم الكوندومينيوم (الذي يتراوح في الأبراج الموقَّعة بين 5 آلاف و15 ألف ريال شهرياً، بمتوسط 9 آلاف)، وضريبة IPTU (الضريبة العقارية البلدية، تتصاعد للوحدات الفاخرة)، والصيانة، ومصاريف الضيافة، ورسوم المنصات، يهبط الصافي إلى ما بين 230 و280 ألف ريال سنوياً.
على استثمار بـ 12 مليون ريال، يمثّل هذا عائداً صافياً بين 1.9% و2.3% سنوياً. أما فائدة CDI المتوقعة لـ 2026 (المعيار المرجعي للدخل الثابت قصير الأجل في البرازيل، مماثل لـ SOFR لكن أعلى بكثير) فتتجاوز 11% اسمياً في السيناريو الأدنى. وحتى بعد خصم تضخم متوقع 4%–5%، فإن المستثمر في الدخل الثابت ذي العائد العائم يحقّق عائداً حقيقياً أعلى من إيجار البنتهاوس — وذلك قبل إدراج أي زيادة رأسمالية في الحساب.
هنا يتعين على أطروحة البنتهاوس أن تكون صادقة مع نفسها: لا تنجح العملية مالياً إلا إذا غطّت الزيادة الرأسمالية الفجوة. السجل التاريخي لـ Balneário Camboriú خلال السنوات العشر الماضية يُظهر نمواً اسمياً سنوياً بين 9% و13% في الشرائح البرمييم، وفق سلاسل Secovi-SC وتقارير ABRAINC (الرابطة البرازيلية للمطوّرين العقاريين). وفي فترات التسارع — من 2020 إلى 2022 — سجّلت بعض الأبراج الموقَّعة قفزات اسمية بين 60% و90% في دورات مدتها 24 شهراً. والسؤال في 2026 هو: هل يتكرّر هذا النمط في وجه Selic مرتفعة عنيدة، ومخزون تسليمات البنتهاوس بين 2026 و2028، ونضوج الأبراج الأيقونية في محور Itajaí–BC–Itapema؟
ثمة أيضاً مكوّن الاستخدام الشخصي، الذي يندر إهماله في شريحة البنتهاوس. لا يكاد أحد من مشتري بنتهاوس بـ 15 مليون ريال يشتري الأصل لمجرد توليد إيراد؛ بل يؤدي العقار وظيفة ثروة وهيبة واستخدام عائلي في مواسم محدّدة. هذا الاستخدام، مخصوماً منه قيمة الإيجار-الظلّي المكافئ، هو في الغالب ما يُكمل المعادلة التي يعجز جدول البيانات لدى مدير الأصول الخاص بمفرده عن إكمالها.
الزاوية الإقليمية وأكثر أخطاء المستثمر تكلفة
يعيش محور Itajaí–Balneário Camboriú–Itapema في 2026 خاتمةَ دورة تطوير بدأت في 2020 مع موجة موافقات لأبراج تتجاوز الخمسين طابقاً. تشير ABRAINC و CBIC (غرفة صناعة البناء البرازيلية) إلى أن صافي مخزون البنتهاوس البرمييم الذي سيُسلَّم بين 2026 و2028 في هذا الشريط الساحلي هو الأكبر في تاريخ المنطقة، ما يخلق نافذة ضغط على الأسعار الهامشية لوحدات الدخول في الشريحة — وليس على وحدات الألترا برمييم بالواجهة البحرية الحقيقية، التي يبقى عرضها شحيحاً بنيوياً.
تقدّم Itajaí، التي اكتسبت زخماً مع نمو الميناء وتطوّر منطقة Praia Brava، في 2026 بنتهاوسات بمواصفات تشبه ما كانت عليه BC قبل خمس سنوات: المتر المربع بين 22 ألفاً و38 ألف ريال، مع واجهة بحرية حقيقية في مجمعات ذات جودة بناء مكافئة. وللمستثمر الذي يفهم ديناميكية انتقال رأس المال على طول ساحل ولاية Santa Catarina، فهذه الزاوية من المنحنى التي تكون فيها معادلة المخاطرة-العائد على آفاق خمس إلى ثماني سنوات أكثر جاذبية من تكرار صفقة BC بعد عشر سنوات من ذروتها.
وثمة خمسة أخطاء متكرّرة لدى المستثمرين الجدد في هذا القطاع. الأول: الخلط بين "إطلالة بحرية" (vista-mar) و"واجهة بحرية مباشرة" (frente-mar) — وهو لبس لغوي يكلّف 40% إلى 60% من سعر إعادة البيع. الثاني: الاستهانة برسم الكوندومينيوم؛ في المبنى الموقَّع، فإن 9 آلاف ريال شهرياً هي الحد الأدنى، أي 108 آلاف ريال سنوياً ينبغي إدراجها في النموذج قبل القرار. الثالث: تجاهل منحنى العرض 2026–2028، فيشتري المستثمر اليوم ما سيتنافس بعد 18 شهراً مع مخزون جديد.
الخطأ الرابع: عدم التحقق من السلامة المالية للمطوّر — خطوة بديهية في أي عناية واجبة على مستوى الشركات، لكنها كثيراً ما تُختصر في شراء العقار. القوائم المالية للمطوّرين المدرَجين متاحة لدى CVM (هيئة الأوراق المالية البرازيلية، نظير SEC الأمريكية)؛ أما المطوّرون الخاصون فيتطلّبون جهداً أكبر، لكن أبرز مطوّري BC لديهم معلومات سوقية كافية لتكوين رأي معقول. أما الخطأ الخامس فأكثرها دقّةً: مقارنة بنتهاوسات بسعر المتر المربع الاسمي فقط، دون تعديل للطابق، والإطلالة، والخصائص الخاصة، والمبنى الموقَّع. التحليل الصحيح يستلزم نموذجَ تسعير هَدوني (Hedonic Pricing) — وهذا عمل، والعمل هو ما يفصل المستثمر الذي يشتري حسناً عن الذي يشتري غالياً.
المشتري المنتبه في 2026 يراقب أيضاً ما هو خارج BC. مدن مثل Itapema، ومحور Praia Brava–Cabeçudas في Itajaí، تعرض اليوم التركيبة ذاتها التي قدّمتها BC قبل دورة كاملة: مطوّرون لا يزالون في طور التوطيد، مخزون محدود من الواجهات البحرية الحقيقية، ومنحنى أسعار في الثلث الأدنى مما يُمارَس على بُعد ثلاثة كيلومترات إلى الجنوب. ومشاريع مثل تلك التي تطلقها SIDE Empreendimentos على ساحل Santa Catarina، بتركيز على عمارة موقَّعة ومعيار بناء عالمي في نقاط ساحلية مختارة، تُجسّد هذا التحوّل الاحترافي الذي سيكتب الفصل التالي من السوق.
اعتبارات ضريبية وتشغيلية للمستثمر الدولي
قبل توقيع أي عرض، يلزم تثبيت أربع نقاط تشغيلية. أولاً، يستوجب الإطار الضريبي البرازيلي على أرباح بيع العقار شريحة تصاعدية تبدأ من 15% وتصل إلى 22.5% على الأرباح فوق 30 مليون ريال — مع وجود إعفاءات جزئية لإعادة الاستثمار في عقار آخر خلال 180 يوماً يستحقها المقيم البرازيلي فقط، لا الأجنبي. ثانياً، يخضع الإيراد التأجيري لاقتطاع شهري في المنبع بنسبة 15%، مع التزام بتقديم إقرار سنوي لدى Receita Federal (مصلحة الإيرادات الفيدرالية).
ثالثاً، تظل تكلفة الحفاظ على عقار شاغر بين الإقامات أمراً يستهين به كثيرون: التأمين على المحتويات الفاخرة، فحص الرطوبة الموسمي في مناخ ساحلي تتجاوز رطوبته 80% بانتظام، وعقد صيانة مع شركة موثوقة في غياب المالك — مجتمعةً، قد تبلغ هذه البنود 1% إلى 1.5% من قيمة الأصل سنوياً. رابعاً، تحرص بعض المباني الموقَّعة على لوائح داخلية تقيّد التأجير قصير الأجل (نموذج Airbnb)، ويُكتشف هذا غالباً بعد التوقيع لا قبله، ما يعكس تركيب أطروحة الإيراد رأساً على عقب.
يَستوي في هذا الإطار توظيف وكيل مالك (Property Manager) محترف منذ اليوم الأول. فالنماذج التي تُسوَّق "بالإدارة الذاتية عن بُعد" تتعثّر في أبراج فخمة تتطلب تنسيقاً مستمراً مع إدارة الكوندومينيوم، واستجابة سريعة للأعطال، ومعرفة بتذبذبات تسعير الذروة في المنصات. الفارق بين وكيل جيد وآخر متوسط قد يبلغ خمس نقاط مئوية في صافي العائد السنوي.
خاتمة
اختزال سوق البنتهاوس على الواجهة البحرية في Balneário Camboriú عام 2026 بكلمة "باهظ" ليس قولاً. ما يوجد فعلاً هو منحنى أسعار يمتد من 4.6 إلى 42 مليون ريال، حيث كل درجة دالة لتوليفة محدّدة من: الواجهة، والمبنى الموقَّع، والطابق، والخصائص الخاصة، والمطوّر. وللمستثمر الذي يحمل ميزانية تبدأ من خمسة ملايين ريال، فإن التمرين التحليلي ليس مقارنة بنتهاوس بآخر — بل فهم النقطة من المنحنى التي يكون فيها التوازن بين السعر والسيولة الثانوية والنمو المتوقع أكثر منطقية لرأس المال المحدّد الذي ستجري تخصيصه.
يتابع التحليل الأسبوعي على بوابة SIDE Empreendimentos هذه الدورة من التسليمات، ويرصد تحركات المطوّرين فرداً فرداً، ويَنشر المضاعفات المُطبَّقة في الشرائح البرمييم والألترا برمييم لساحل ولاية Santa Catarina. وللمستثمر الذي يقرّر مستنداً إلى المعلومة، فهذه نقطة الانطلاق.