Penthouse Tepi Pantai Balneário Camboriú: Harga 2026
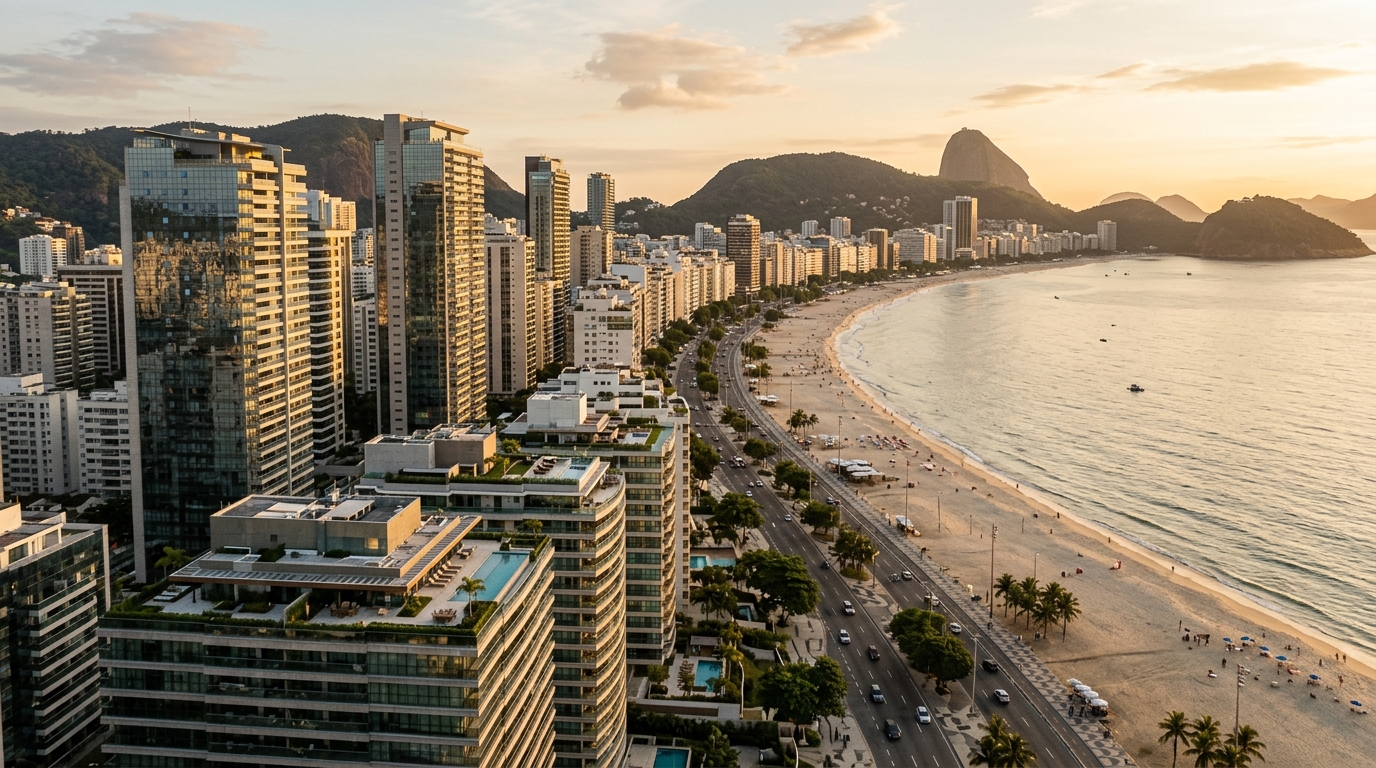
Pada Maret 2026, sebuah duplex seluas 740 meter persegi di kawasan Barra Sul, Balneário Camboriú, berpindah tangan dengan harga R$ 42 juta — angka tertinggi yang pernah tercatat oleh kantor pertanahan kota tersebut untuk satu unit residensial, menurut laporan portal G1 SC. Pada kuartal yang sama, sebuah penthouse 240 m² di blok belakang garis pantai terjual seharga R$ 4,6 juta. Jarak antara kedua angka ini, lebih dari delapan kali lipat, menggambarkan anatomi senyap pasar properti vertikal mewah di pesisir Santa Catarina, Brasil: tidak ada satu harga rata-rata penthouse tepi pantai di BC — yang ada adalah kurva, dan kurva itu membentang dari R$ 35 ribu hingga R$ 95 ribu per meter persegi, tergantung variabel-variabel yang biasanya diremehkan pembeli awam.
Artikel ini adalah pembacaan analitis atas kurva tersebut. Bagi investor internasional dengan ticket mulai dari R$ 5 juta (sekitar US$ 1 juta), memahami mengapa dua penthouse dengan luas serupa bisa berbeda harga hingga 200% adalah langkah nol sebelum surat penawaran apa pun ditulis. Fokus kami adalah 2026 — tahun pertama dari siklus serah-terima baru di kota ini, ketika proyek-proyek yang dimulai pasca-pandemi mencapai sertifikat layak huni di tengah Selic (suku bunga acuan Brasil) yang masih dua digit, dan INCC (indeks biaya konstruksi nasional) yang memperbarui ingatan pahit mereka yang membeli inden antara 2021 dan 2023.
Rentang harga riil penthouse tepi pantai pada 2026
Listing publik di Balneário Camboriú pada lima bulan pertama 2026 menggambar matriks harga yang cukup jelas, meski jarang dilaporkan dengan detail yang dibutuhkan investor. Di lantai dasar kurva, penthouse duplex berukuran 240 hingga 280 m² di gedung-gedung blok-belakang-pantai — satu blok di belakang Avenida Atlântica — mulai dari R$ 4,6 juta hingga R$ 5,8 juta, yang menempatkan harga per meter persegi antara R$ 18 ribu dan R$ 23 ribu. Unit-unit ini secara teknis punya pemandangan laut, tetapi tidak berhadapan langsung dengan pantai. Perbedaan gramatikal yang tampak sepele ini punya konsekuensi finansial yang besar.
Naik satu tingkat, penthouse di gedung-gedung kelas menengah dengan luas sekitar 350 m², dengan muka bangunan sebagian menghadap laut dan lokasi di antara Avenida Brasil dan Atlântica, beredar di kisaran R$ 12 juta. Harga per meter di sini sudah flirting dengan R$ 35 ribu. Ketika asetnya adalah penthouse 600 m² benar-benar berhadapan langsung dengan pantai di Avenida Atlântica, di gedung milik pengembang tier-atas, listing umumnya berada di sekitar R$ 22,8 juta, yang menempatkan harga m² antara R$ 38 ribu hingga R$ 42 ribu.
Tingkat berikutnya adalah penthouse di gedung-gedung pencakar langit ikonik. Satu unit di Ibiza Towers dengan luas privat 885 m², kolam renang pribadi, dan empat slot parkir ganda terdaftar dengan harga R$ 29,8 juta pada Februari 2026, menurut portal Imovelweb — harga per meter sekitar R$ 33,7 ribu, kontraintuitif lebih rendah dari contoh sebelumnya karena luas yang lebih besar mendilusi komponen tetap "harga lokasi" terhadap setiap meter tambahan. Dan, di puncak absolut, duplex senilai R$ 42 juta dengan luas 740 m² dan dua lantai di Yachthouse memproyeksikan harga m² ke kisaran R$ 56 ribu hingga R$ 95 ribu jika yang dihitung hanya area privat utama.
FipeZap (indeks harga properti residensial Brasil) edisi April 2026 menunjukkan harga rata-rata R$ 14.512 per meter persegi di Balneário Camboriú untuk segmen residensial — angka yang berguna untuk analisis makro, tetapi yang menyembunyikan apa yang benar-benar terjadi di segmen penthouse tepi pantai. Untuk irisan ini, kelipatan terhadap rata-rata kota bervariasi dari 2,4x (lantai bawah) hingga 6,5x (puncak), dan justru spread inilah yang melebar selama 24 bulan terakhir, mencerminkan kelangkaan riil muka bangunan tepi laut di gedung-gedung bermerek.
| Segmen | Luas tipikal | Harga | R$/m² | Karakter kunci |
|---|---|---|---|---|
| Pemula | 240–280 m² | R$ 4,6–5,8 jt | R$ 18–23 rb | Blok belakang, view parsial |
| Menengah | 320–380 m² | R$ 10–14 jt | R$ 30–37 rb | Muka parsial, lantai sedang |
| Premium | 500–650 m² | R$ 18–25 jt | R$ 35–42 rb | Av. Atlântica tepi pantai riil |
| Ultra-premium | 700–900 m² | R$ 28–35 jt | R$ 33–45 rb | Pencakar langit ikonik, kolam pribadi |
| Rekor | 700+ m² duplex | R$ 38–42 jt | R$ 55–95 rb | Puncak gedung-signature |
Apa yang sebenarnya menentukan harga sebuah penthouse
Vektor pertama, dan yang paling diremehkan oleh pembeli jarak jauh, adalah muka bangunan tepi pantai yang riil. Dalam bahasa para broker berpengalaman BC, "frente-mar" berarti lahan gedung berbatasan langsung dengan Avenida Atlântica, tanpa ada blok di antara gedung dan garis pasir. Atribut ini sendiri, dengan variabel lain konstan, menambah premi 40% hingga 60% di atas unit setara di blok belakang. Tidak jarang pengembang yang sama, di tahun yang sama, dengan denah cermin, mempraktikkan harga dengan selisih ini di dua proyek berjarak empat ratus meter satu sama lain.
Vektor kedua adalah apa yang lazim disebut "gedung-signature". Di BC, kelompok terbatas ini mencakup Yachthouse, One Tower, Ibiza Towers, Beverly Hills, dan beberapa menara lain dari portofolio FG Empreendimentos, Embraed, dan Pasqualotto. Ini bukan sekadar pemasaran: gedung-gedung ini mengonsolidasikan efek-merek yang mirip dengan hotel berbendera mewah, di mana nama menambah 15% hingga 25% di atas harga wajar berdasarkan m² terbangun dan lokasi saja. Likuiditas sekunder unit-unit ini juga secara statistik lebih tinggi — penthouse di Yachthouse, misalnya, memiliki waktu jual rata-rata 8 hingga 14 bulan, dibandingkan 18 hingga 30 bulan di gedung di luar klub.
Vektor ketiga adalah lantai. Setiap lantai di atas ke-30 menambah sekitar 1% pada harga dasar di segmen menengah, tetapi kurvanya eksponensial di puncak: dari lantai 50 ke 60 premi melompat menjadi 2% hingga 3% per lantai, dan di lantai-lantai akhir gedung di atas 70 tingkat, unit teratas bisa bernilai 40% lebih tinggi dibandingkan unit identik dua puluh lantai di bawah. Penjelasannya bukan hanya pemandangan — melainkan kelangkaan absolut unit di ketinggian itu, ditambah fakta bahwa penthouse, menurut definisi, menempati puncak.
Vektor keempat adalah atribut privat unit: kolam renang pribadi di balkon, langit-langit ganda, area living lebih dari 80 m² dalam satu ruang tunggal, jumlah slot parkir (lantai dasar untuk penthouse premium adalah empat slot, sementara ultra-premium memiliki enam hingga delapan), elevator eksklusif, teras terbuka dengan area panggang dan SPA. Setiap item ini dihargai secara diskrit, tetapi penjumlahannya menciptakan selisih antara listing R$ 12 juta dan R$ 18 juta pada luas yang sangat berdekatan.
Terakhir, kesehatan finansial dan rekam jejak penyerahan pengembang membentuk vektor kelima, yang sering diabaikan pembeli yang hanya melihat denah. Di BC, nama pengembang di pojok material penjualan memiliki nilai pasar: FG, yang didirikan Fabiano Godoi, mengonsolidasikan portofolio lebih dari R$ 12 miliar dalam VGV (Valor Geral de Vendas — total nilai penjualan proyek) selama lima tahun terakhir; Embraed dan Pasqualotto memiliki rekam jejak penyerahan tepat waktu yang membenarkan premi kecil. Membeli dari pengembang tak dikenal mungkin berarti diskon 8% hingga 12% dari harga daftar, tetapi penghematan itu sering dikembalikan dengan bunga dalam bentuk keterlambatan atau adendum kontrak.
Inden versus siap-huni: permainan diskon dan INCC
Selisih harga antara penthouse inden dan yang setara siap-huni di BC berosilasi antara 25% dan 40% pada 2026, mempertimbangkan stok saat ini dan kurva penyerahan yang diproyeksikan. Dalam nilai absolut, penthouse yang dijual R$ 18 juta dalam kondisi siap-huni dapat dibeli dengan harga antara R$ 11 juta dan R$ 13,5 juta saat peluncuran menara serupa — angka sebelum perhitungan INCC atas cicilan, dan jebakan inilah yang menentukan.
Alur pembayaran tipikal untuk penthouse R$ 15 juta dalam tahap inden di BC melibatkan uang muka 20% hingga 30% (R$ 3 hingga 4,5 juta), cicilan bulanan selama 48 hingga 72 bulan yang diindeks ke INCC, cicilan semesteran sebagai reinforcement, dan pembayaran serah-kunci yang biasanya 30% hingga 40% dari total nilai. Ketika jadwal ini diproyeksikan terhadap INCC kumulatif lima tahun terakhir yang mendekati 40%, menjadi jelas mengapa "harga daftar" peluncuran hanyalah titik awal dari perhitungan nyata.
"Pembeli penthouse inden di BC perlu memahami bahwa INCC adalah pemegang saham tak kasat mata dari pengembang. Pada konstruksi empat hingga enam tahun di pencakar langit 70 lantai, koreksi mengubah diskon nominal 30% menjadi diskon efektif yang bisa serendah 8% atau 10% — dan masih ada risiko keterlambatan." — analis Secovi-SC (sindikat broker real estat Santa Catarina), pada panel pasar mewah Mei 2026.
Risiko keterlambatan sangat relevan di menara di atas 60 lantai, yang menjadi tanda tangan teknis BC. Kompleksitas teknik pondasi, waktu pengerasan elemen struktural, dan logistik vertikal untuk lokasi proyek di ketinggian menghasilkan waktu konstruksi riil 60 hingga 72 bulan, dibandingkan 48 bulan kontraktual yang tipikal. Undang-Undang 13.786/2018, dikenal sebagai Lei do Distrato (UU Pembatalan), menetapkan aturan jelas untuk pengembalian dana dalam kasus pembatalan, tetapi pada ticket tinggi penerapan praktisnya hampir pasti melibatkan litigasi, mengingat nilai yang dipertaruhkan membenarkan struktur hukum khusus di kedua sisi.
Pembeli yang canggih, pada 2026, menggunakan penggaris berbeda untuk memutuskan antara inden dan siap-huni: ia membandingkan diskon nominal bukan hanya dengan INCC yang diharapkan, tetapi juga dengan biaya peluang modal yang terkunci dalam aliran pembayaran. Dengan Selic masih di level tinggi, R$ 5 juta yang macet di cicilan dengan return nol memiliki biaya peluang sekitar R$ 600 ribu hingga R$ 700 ribu per tahun jika diinvestasikan di pendapatan tetap pasca-tetap. Pada konstruksi empat tahun, ini berarti diskon minimum untuk membenarkan operasi inden seharusnya 35% bersih setelah INCC — level yang sedikit peluncuran saat ini bisa berikan.
Pembiayaan, Selic, dan investor asing
Sistem pembiayaan properti Brasil dirancang untuk kelas menengah dan, oleh karena itu, secara struktural tidak memadai untuk ticket penthouse mewah. SBPE/SFH (sistem pinjaman tabungan dan perumahan Brasil) beroperasi dengan plafon pembiayaan yang bervariasi sesuai regulasi tahunan tetapi tetap di sekitar R$ 1,5 juta per unit — magnitudo yang tidak sesuai bahkan dengan lantai segmen yang sedang dianalisis. FGTS (dana jaminan tenaga kerja Brasil), sebagai konsekuensi, adalah elemen dekoratif dalam pembicaraan ini.
Pembiayaan langsung dengan pengembang tetap menjadi saluran mayoritas. Kontrak tipikal 2026 menghadirkan cicilan yang diindeks ke kombinasi INCC selama konstruksi dan IPCA (indeks inflasi konsumen Brasil) plus bunga pasca-kunci, dengan suku bunga riil antara 9% dan 12% per tahun. Beberapa pengembang besar menawarkan suku bunga lebih agresif sebagai paket penjualan stok yang tidak terjual, tetapi aturan umumnya adalah biaya finansial nominal kontrak langsung berada antara 13% dan 17% per tahun pada 2026, mendekati atau di atas Selic.
Masih ada saluran portofolio hipotek private, yang ditawarkan bank seperti Bradesco Prime, Itaú Private, BTG, dan XP melalui produk kredit dengan jaminan properti. Plafonnya jauh lebih tinggi (R$ 10 juta hingga R$ 30 juta per operasi), LTV mencapai 50% untuk klien internal, tetapi strukturnya lebih dekat dengan home equity atas kekayaan eksisting daripada pembiayaan klasik. Untuk penthouse, saluran ini hampir eksklusif melayani pembeli yang akan menggunakan properti yang sudah lunas sebagai jaminan untuk mengungkit pembelian baru.
Pembeli asing layak mendapatkan analisis tersendiri. BC telah memantapkan diri dalam lima tahun terakhir sebagai destinasi terbesar ketiga untuk investasi residensial asing di Brasil, hanya di belakang Florianópolis dan pesisir timur laut. Dominasi berasal dari investor Argentina dan Paraguay, dengan partisipasi yang tumbuh dari Uruguay dan Amerika Serikat. Operasi distrukturkan melalui Bacen RDE-IED (mekanisme pendaftaran investasi asing langsung di bank sentral Brasil), dengan kebutuhan CPF (NIK Brasil), rekening dalam real, dan umumnya intermediasi agen khusus. Pajak capital gain pada penjualan masa depan sama dengan pajak penduduk, tetapi remitansi pokok mengikuti ritual yang lebih formal, yang membuat banyak pembeli asing mempertahankan aset dalam ekspektasi apresiasi tanpa merealisasikan exit — perilaku yang semakin menipiskan pasokan sekunder.
Bagi investor Indonesia yang mempertimbangkan eksposur ke real estat pesisir Brasil, struktur operasi melalui RDE-IED relatif mirip dengan kepemilikan portofolio luar negeri yang sudah dilaporkan dalam SPT — tetapi pengelolaan FX antara rupiah, dolar AS, dan real Brasil menambah lapisan kompleksitas yang harus dimodelkan dalam tesis investasi.
Profitabilitas riil: temporada, biaya pengelolaan, dan CDI sebagai benchmark
Argumen jual yang paling sering digunakan untuk penthouse di BC adalah pendapatan sewa temporada (musim liburan). Angka kotornya menggoda: musim puncak (Desember hingga Februari dan Juli) mencatat tarif harian R$ 3,5 ribu untuk penthouse pemula dan hingga R$ 12 ribu untuk unit premium tepi pantai dengan kolam pribadi. Carnaval dan Réveillon (Tahun Baru) meregangkan angka tersebut 40% hingga 70% di atas basis Januari. Masalahnya, seperti selalu dalam pendapatan musim liburan, terletak pada konsolidasi tahunan.
Pertimbangkan penthouse R$ 12 juta di rentang menengah, dengan tarif harian rata-rata tertimbang R$ 5,5 ribu di musim puncak dan R$ 2,2 ribu di musim rendah, okupansi riil 65% di musim puncak (sekitar 90 hari) dan 25% di musim rendah (275 hari). Pendapatan kotor yang diproyeksikan berputar sekitar R$ 471 ribu per tahun. Setelah dikurangi administrasi profesional (20% hingga 25% dari kotor), biaya kondominium (yang di gedung-signature bervariasi dari R$ 5 ribu hingga R$ 15 ribu per bulan, rata-rata R$ 9 ribu), IPTU (pajak properti) progresif mewah, perawatan, biaya tamu, dan biaya platform, bersih turun ke kisaran R$ 230 ribu hingga R$ 280 ribu per tahun.
Atas investasi R$ 12 juta, ini mewakili yield bersih antara 1,9% dan 2,3% per tahun. CDI (suku bunga acuan antar bank Brasil, benchmark pendapatan tetap) yang diproyeksikan untuk 2026, pada skenario lantai, melebihi 11% nominal. Bahkan setelah mengurangi inflasi yang diharapkan 4% hingga 5%, investor yang menempatkan dana di pendapatan tetap pasca-tetap memiliki return riil yang lebih tinggi dari sewa penthouse — sebelum mempertimbangkan apresiasi.
Di sinilah tesis penthouse harus jujur pada dirinya sendiri: operasi hanya tutup secara finansial jika apresiasi modal menutupi gap-nya. Rekam jejak Balneário Camboriú dalam sepuluh tahun terakhir adalah apresiasi nominal 9% hingga 13% per tahun pada segmen premium, menurut seri data Secovi-SC dan laporan ABRAINC (asosiasi pengembang real estat Brasil). Pada periode akselerasi — 2020 hingga 2022 — beberapa menara signature mencatat lompatan nominal 60% hingga 90% dalam siklus 24 bulan. Pertanyaannya pada 2026 adalah apakah pola tersebut berulang di hadapan Selic yang membandel, stok penthouse yang akan diserahkan antara 2026 dan 2028, dan kematangan menara-menara ikonik di koridor Itajaí-BC-Itapema.
Ada juga komponen penggunaan pribadi, yang di segmen penthouse jarang bisa diabaikan. Hampir tidak ada pembeli penthouse R$ 15 juta yang membeli eksklusif sebagai aset pendapatan; properti memenuhi fungsi patrimonial, status, dan penggunaan keluarga pada musim tertentu. Penggunaan ini, setelah dipotong dari nilai sewa-bayangan ekuivalen, biasanya adalah yang menutup persamaan yang spreadsheet private banker, sendirian, tidak bisa tutup.
Sudut regional dan kesalahan termahal investor
Koridor Itajaí-Balneário Camboriú-Itapema pada 2026 mengalami akhir dari siklus pengembangan yang dimulai pada 2020 dengan persetujuan massal menara di atas 50 lantai. ABRAINC dan CBIC (kamar industri konstruksi Brasil) menunjukkan bahwa stok bersih penthouse premium dalam penyerahan antara 2026 dan 2028 di garis pesisir ini adalah yang terbesar dalam sejarah kawasan, yang menciptakan jendela tekanan pada harga marginal unit pemula segmen — bukan pada ultra-premium tepi pantai riil, yang pasokannya secara struktural langka.
Itajaí, yang mendapat traksi dengan pertumbuhan pelabuhan dan profesionalisasi Praia Brava, menawarkan pada 2026 penthouse dengan profil yang mendekati BC lima tahun yang lalu: m² antara R$ 22 ribu dan R$ 38 ribu, dengan muka bangunan tepi pantai riil di kompleks dengan kualitas konstruksi yang setara. Bagi investor yang memahami dinamika migrasi modal sepanjang pesisir Santa Catarina, ini adalah segmen kurva di mana rasio risiko-imbal hasil dalam horison lima hingga delapan tahun cenderung lebih menarik dibandingkan mengulang trade BC sepuluh tahun setelah puncak.
Ada lima kesalahan berulang yang dilakukan investor baru di segmen ini. Pertama adalah mengacaukan view-mar (pemandangan laut) dengan frente-mar (berhadapan langsung dengan laut) — kebingungan semantik yang menelan 40% hingga 60% pada harga jual kembali. Kedua adalah meremehkan biaya kondominium: di gedung-signature, R$ 9 ribu per bulan adalah lantai, dan ini adalah R$ 108 ribu per tahun yang harus dimodelkan sebelum keputusan diambil. Ketiga adalah mengabaikan kurva pasokan 2026-2028, membeli hari ini apa yang akan bersaing dengan stok baru dalam 18 bulan.
Kesalahan keempat adalah tidak memeriksa kesehatan finansial pengembang — langkah sepele dalam due diligence korporasi mana pun tetapi sering terlewat dalam pembelian properti. Laporan keuangan pengembang publik tersedia di CVM (Komisi Bursa Efek Brasil); yang tertutup memerlukan lebih banyak pekerjaan, tetapi pemain utama BC memiliki cukup informasi pasar untuk membangun pandangan yang masuk akal. Kesalahan kelima adalah yang paling halus: membandingkan penthouse berdasarkan harga per meter persegi nominal, tanpa menyesuaikan untuk lantai, view, atribut privat, dan gedung-signature. Analisis yang benar memerlukan model penetapan harga hedonik, dan itu adalah pekerjaan — pekerjaan yang memisahkan investor yang membeli dengan baik dari yang membeli mahal.
Pembeli yang penuh perhatian pada 2026 juga mengamati apa yang berada di luar BC. Kota-kota seperti Itapema dan koridor Brava-Cabeçudas di Itajaí menawarkan hari ini kombinasi yang pernah ditawarkan BC satu siklus yang lalu: pengembang masih dalam konsolidasi, stok terbatas muka bangunan tepi pantai, dan kurva harga masih di sepertiga bawah dari apa yang dipraktikkan tiga kilometer ke selatan. Proyek-proyek seperti milik SIDE Empreendimentos di pesisir Santa Catarina, dengan fokus pada arsitektur signature dan standar konstruksi kelas dunia di titik-titik pesisir terpilih, mengilustrasikan gerakan profesionalisasi yang akan menjadi bab berikutnya dari pasar ini.
Kesimpulan
Meringkas pasar penthouse tepi pantai di Balneário Camboriú pada 2026 sebagai "mahal" sama dengan tidak mengatakan apa-apa. Yang ada adalah kurva harga yang membentang dari R$ 4,6 juta hingga R$ 42 juta, di mana setiap tingkat adalah fungsi dari kombinasi spesifik antara muka bangunan, gedung-signature, lantai, atribut privat, dan pengembang. Bagi investor dengan ticket R$ 5 juta ke atas, latihan analitisnya bukan membandingkan satu penthouse dengan yang lain — melainkan memahami di titik mana pada kurva trade-off antara harga, likuiditas sekunder, dan apresiasi yang diharapkan paling masuk akal untuk modal spesifik yang akan dialokasikan.
Analisis mingguan portal SIDE Empreendimentos mengikuti siklus penyerahan ini, memantau pergerakan pengembang demi pengembang, dan menerbitkan kelipatan yang dipraktikkan di segmen premium dan ultra-premium pesisir Santa Catarina. Bagi investor yang memutuskan dengan informasi, ini adalah titik awalnya.