バルネアリオ・カンボリウのオーシャンフロント最上階 2026年価格
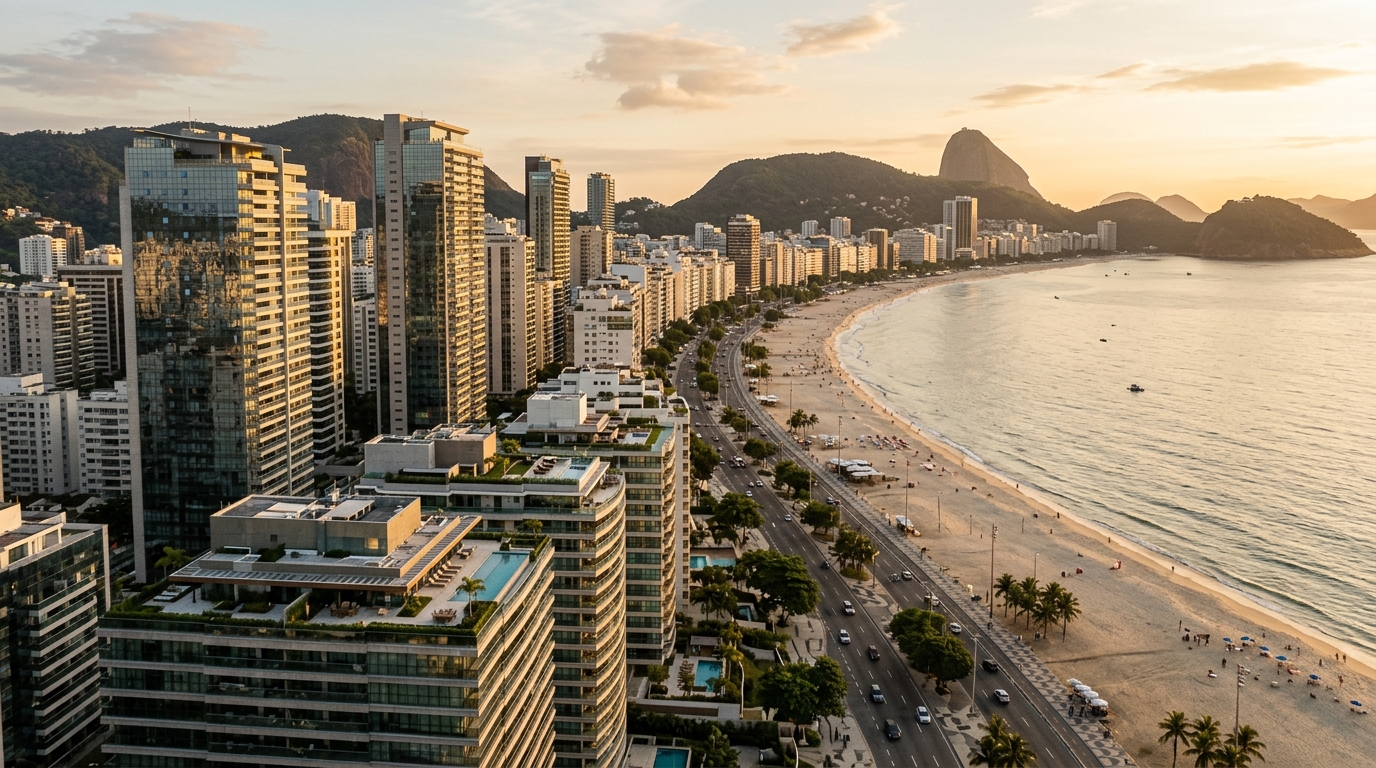
2026年3月、ブラジル南部サンタ・カタリーナ州バルネアリオ・カンボリウ市バラ・スル地区において、専有面積740平方メートルのデュプレックス(二層構造)住戸が4,200万レアル(当時の為替で日本円換算約12.6億円)で取引されました。これは同市の不動産登記所が個人住戸として記録した過去最高額であり、ブラジル大手メディアG1サンタ・カタリーナの調査によって裏付けられています。同じ第1四半期に、海岸から一区画内陸(クアドラ・マルと呼ばれる立地)にある240平方メートルのペントハウスは460万レアル(約1.4億円)で売却されました。両者の差はおよそ8倍を超え、これがブラジル・カタリーナ海岸における垂直高級住宅市場の静かな解剖学を象徴しています。バルネアリオ・カンボリウのオーシャンフロント・ペントハウスには「平均価格」というものは存在せず、あくまで「価格曲線」が存在し、その曲線は1平方メートルあたり3万5,000レアルから9万5,000レアルまで広がっています。外国人を含む経験の浅い買主が往々にして過小評価する複数の変数が、この振れ幅を決定づけているのです。
本稿は、その曲線を投資分析の視点から読み解くものです。最低でも500万レアル(約1.5億円相当)以上のチケットサイズを想定する投資家にとって、面積がほぼ同じ二つのペントハウスがなぜ200パーセントもの価格差を持ち得るのかを理解することは、購入意向書を提出する前の「ステップ・ゼロ」と言えます。対象期間は2026年——コロナ禍を経て着工された大量の高層棟が完成検査を迎える、新たな引渡しサイクルの初年度です。その背景には、依然として二桁台で推移するブラジル中央銀行政策金利「セリック」(Selic)と、2021年から2023年にかけて図面段階で購入した投資家の記憶を新たにした建設コスト指数「INCC」(Índice Nacional de Custo da Construção)の累積上昇があります。
2026年のオーシャンフロント・ペントハウス、価格レンジの実態
2026年の最初の5か月間にバルネアリオ・カンボリウで公開された売り情報を整理すると、価格マトリックスは比較的明確な姿を見せます。ただし、投資家が必要とする粒度では報道されていないのが実情です。価格帯の底辺では、240から280平方メートル規模のデュプレックス型ペントハウスが、アヴェニーダ・アトランチカ(海岸通り)から一区画内陸の建物において、460万レアルから580万レアルで取引されています。1平方メートルあたりに換算すると1万8,000から2万3,000レアルの水準です。これらの住戸は技術的には海が見えるものの、建物正面が海に面しているわけではありません。この文法的な差異が、価格に大きく作用するのです。
一段上のレンジでは、専有面積350平方メートル前後、海への部分的な正面性を備え、立地がアヴェニーダ・ブラジルとアヴェニーダ・アトランチカの間にある中堅ブランド住戸が、1,200万レアル前後で推移します。この階層では1平方メートル単価が既に3万5,000レアルに迫ります。アヴェニーダ・アトランチカ沿いの「真のオーシャンフロント」、すなわち建物用地が海岸通りに直接接する600平方メートル規模のペントハウスとなると、最上位デベロッパーによる物件で2,280万レアル前後の価格帯が形成されており、平方メートル単価は3万8,000から4万2,000レアルに位置します。
その次の階層は、いわゆる「象徴的超高層棟(アランニャ・セウ・アイコン)」のペントハウスです。Ibiza Towersに所在する専有面積885平方メートル、専用プール、二台連結式駐車スペース四区画を備えた住戸は、2026年2月に2,980万レアルで掲載されました(不動産ポータルImovelweb調べ)。平方メートル単価は約3万3,700レアルとなり、一見すると前述の例より低く感じられますが、これは大型化することで「立地プレミアム」という固定費用要素が各追加平方メートルに薄まる現象によるものです。そして頂点に位置するのが、Yachthouseに所在する二層構造740平方メートル、4,200万レアルのデュプレックスで、専有部分の高付加価値部のみに限定して計算すると、1平方メートル単価は5万6,000レアルから9万5,000レアルにまで跳ね上がります。
大手不動産ポータルFipeZapが2026年4月に公表した数値によれば、バルネアリオ・カンボリウの住宅セグメント全体の平均単価は1平方メートルあたり1万4,512レアルです。マクロ分析には有用な数字ですが、オーシャンフロント・ペントハウス・セグメントの実態は隠されています。この特定セグメントが市内平均に対して持つ倍率は、底辺で約2.4倍、頂上で約6.5倍に達し、まさにこの開きが過去24か月で拡大しました。背景には、ブランド棟における「真の海岸正面性を持つ用地」の構造的希少性があります。
| レンジ | 典型的な面積 | 価格 | レアル/㎡ | 主要属性 |
|---|---|---|---|---|
| エントリー | 240–280㎡ | 460–580万レアル | 1.8–2.3万レアル | クアドラ・マル、部分眺望 |
| ミドル | 320–380㎡ | 1,000–1,400万レアル | 3.0–3.7万レアル | 部分正面、中層階 |
| プレミアム | 500–650㎡ | 1,800–2,500万レアル | 3.5–4.2万レアル | アトランチカ通り真正面 |
| ウルトラ・プレミアム | 700–900㎡ | 2,800–3,500万レアル | 3.3–4.5万レアル | 象徴的超高層棟、専用プール |
| 記録更新帯 | 700㎡超デュプレックス | 3,800–4,200万レアル | 5.5–9.5万レアル | ブランド棟最上層 |
ペントハウス価格を実質的に決定する五つの要素
第一の要素であり、遠隔地から購入を検討する投資家が最も過小評価する変数は「真のオーシャンフロント性」です。バルネアリオ・カンボリウのベテラン仲介業者が用いる業界用語において「フレンチ・マル(frente-mar)」とは、建物の用地境界線がアヴェニーダ・アトランチカに直接接していること、すなわち建物と砂浜の間に他の区画が一切存在しない状態を指します。この一属性だけで、他の全変数を等しくした場合に、クアドラ・マル(一区画内陸)の同等住戸に対して40から60パーセントのプレミアムが上乗せされます。同一デベロッパーが同年度に、ほぼ同じ間取りで、わずか400メートル離れた二棟の物件に、この属性差だけで明確に異なる価格を設定することも珍しくありません。
第二の要素は、いわゆる「ブランド棟(エディフィシオ・アシナトゥーラ)」効果です。バルネアリオ・カンボリウにおけるこの選ばれた集合には、Yachthouse、One Tower、Ibiza Towers、Beverly Hillsに加え、FG Empreendimentos、Embraed、Pasqualottoといった大手の代表的タワーが名を連ねます。これは単なるマーケティング以上のものです。これらの建物は、ラグジュアリーホテルブランドに似た「ネーム効果」を確立しており、純粋な建築単価と立地のみで算出される「適正価格」に対して15から25パーセントのプレミアムを上乗せします。流通市場における流動性も統計的に高く、たとえばYachthouseのペントハウスは平均売却期間が8から14か月であるのに対し、ブランド・クラブ外の建物では18から30か月を要します。
第三の要素は階数です。中堅セグメントでは30階を超えるごとに約1パーセントのプレミアムがベース価格に上乗せされますが、最上階に近づくほど曲線は指数関数的に立ち上がります。50階から60階の区間では1階あたり2から3パーセントへと跳ね上がり、70階を超える超高層棟の最上層では、同一間取りでも20階下の住戸より40パーセント高い価格が成立します。理由は眺望のみではありません。当該高度における住戸の絶対的な希少性に加え、ペントハウスが定義上必ず最上層を占めるという構造的要因が作用します。
第四の要素は、住戸固有の私的属性です。バルコニーへの専用プール、二層分の天井高、80平方メートル超の一室リビング空間、駐車スペース数(プレミアム・ペントハウスの下限は4台、ウルトラ・プレミアムでは6から8台)、専用エレベーター、屋上テラスのバーベキュー設備とスパなどが該当します。各項目は個別には控えめに価格付けされますが、累積すると、面積が極めて近い物件の間で1,200万レアルと1,800万レアルの差を生み出します。
第五の要素は、デベロッパー(インコルポラドーラ)の財務体質と引渡し履歴です。図面のみを見る購入者にしばしば無視されますが、バルネアリオ・カンボリウにおいてはマーケティング資料の隅に記載されたデベロッパー名そのものが市場価値を持ちます。FG Empreendimentos(創業者ファビアーノ・ゴドイ氏)は過去5年で120億レアル超のVGV(Valor Geral de Vendas、開発予定総売上)を擁するポートフォリオを構築しています。EmbraedおよびPasqualottoも納期遵守の独自実績を持ち、それが小幅なプレミアムを正当化します。無名デベロッパーから購入すれば表面上8から12パーセントの値引きが得られますが、その節約は遅延や契約追補という形で利息付きで返却されるのが通例です。
図面販売対完成物件——値引きとINCCのゲーム
2026年現在、バルネアリオ・カンボリウにおける図面段階のペントハウスと同等の完成済み物件との価格差は、在庫状況と引渡し予定曲線を勘案すると25から40パーセントの範囲で推移しています。絶対額に直すと、完成時に1,800万レアルで取引される物件は、同等タワーの販売開始時には1,100万から1,350万レアルで取得可能です。ただし、これはINCCの月次補正を分割支払いに適用する前の数字であり、この落とし穴こそが決定的なのです。
バルネアリオ・カンボリウにおける1,500万レアル規模のペントハウスを図面段階で購入する場合の典型的な支払いフローは、契約時頭金20から30パーセント(300万から450万レアル)、48から72か月にわたるINCC連動の月次分割、半期ごとの増額支払い、そして引渡し時に総額の30から40パーセントとなる「鍵料金」で構成されます。過去5年間のINCC累積上昇率が40パーセントに迫る水準であったことを思い起こせば、販売開始時の「表示価格」が実質的な総支払額の出発点にすぎないことは明らかです。
「バルネアリオ・カンボリウで図面段階のペントハウスを購入する投資家は、INCCがデベロッパーの見えざるパートナーであることを理解しなければなりません。70階規模の超高層棟における4年から6年の工期では、補正によって名目30パーセントの値引きが実質8パーセントから10パーセントにまで圧縮されることがあります。さらに遅延リスクも残るのです」——2026年5月開催のラグジュアリー市場パネルにおけるサンタ・カタリーナ州不動産連盟Secovi-SC所属アナリスト発言
遅延リスクは、バルネアリオ・カンボリウの技術的アイデンティティとなった60階超のタワー群において特に顕著です。基礎工事の技術的複雑性、構造部材の養生期間、高層工事現場の垂直ロジスティクスが組み合わさり、契約上典型的な48か月に対して実工期は60から72か月に達します。2018年成立の連邦法13.786号(通称「ディストラート法」、契約解除に伴う返還規制を定めた法律)は購入者の解約時返金規則を明確化しましたが、高額チケットの実務適用ではほぼ確実に訴訟を伴います。金額が大きいだけに、双方が専門法律事務所を構える経済合理性があるためです。
2026年の洗練された買主は、図面か完成かを判断する際、異なる物差しを用いるようになっています。名目値引きをINCC予想値とのみ比較するのではなく、支払いフローに固定される資本の機会費用と照合するのです。セリックが高水準で推移する状況において、ブラジル国内ポストフィックス債(ポスフィシャード、CDI連動債)で年率11パーセント超の収益が見込めるなか、月次分割で凍結された500万レアルは、年間600万から700万レアル相当の機会費用を発生させます(日本円ベース換算前)。工期4年の物件では、図面購入を正当化する最低値引き水準はINCC控除後で35パーセントとなるべきですが、これを満たす販売案件は2026年時点でごく僅かです。
融資、セリック、そして海外投資家の視点
ブラジルの住宅ローン制度は中産階級向けに設計されており、ラグジュアリー・ペントハウスのチケットサイズには構造的に不適合です。SBPE(民間貯蓄住宅ローン制度)・SFH(住宅金融制度)は年度ごとに規制上限が変動するものの、おおむね150万レアル前後の融資上限で運用されており、本稿で扱うセグメントの底値にも到底届きません。給与所得者向けに義務付けられた退職給付基金FGTS(Fundo de Garantia do Tempo de Serviço)は、この議論において装飾的な存在に過ぎません。
デベロッパーによる直接融資(フィナンシアメント・ディレト)が引き続き主要チャネルです。2026年の標準的な契約は、工期中はINCC連動、引渡し後は消費者物価指数IPCAに固定金利上乗せという複合型インデックスを採用し、実質金利は年9から12パーセントの範囲です。大手デベロッパーの一部は在庫物件への販促として攻撃的な金利を提示しますが、一般則として、直接契約の名目金融コストは年13から17パーセントで、セリックに近接あるいは上回ります。
もう一つの選択肢として、Bradesco Prime、Itaú Private、BTG Pactual、XP Investimentosなどが提供するプライベートバンキング系の不動産担保融資があります。融資上限は1,000万から3,000万レアルと顕著に高く、優良顧客に対するLTV(Loan-to-Value、担保評価額に対する融資率)は最大50パーセントに達しますが、本質的には既存資産を担保にしたホームエクイティ型に近く、純粋な物件購入ローンとは性質が異なります。ペントハウス取得においては、既に所有する完済済み物件を担保として新規購入を梃入れする層に限定的に機能します。
海外投資家については別個の分析が必要です。バルネアリオ・カンボリウは過去5年間で、フロリアノポリスおよびブラジル北東部沿岸に次ぐ、ブラジル国内第3位の住宅向け海外投資先として確立しました。アルゼンチンとパラグアイ国籍が中心ですが、ウルグアイおよびアメリカ国籍の比率が上昇中で、最近ではアジア圏からの問い合わせも観測されています。実務は、ブラジル中央銀行Bacenの「対外直接投資電子登録制度」RDE-IED経由で組成されます。ブラジル個人納税者番号CPF(Cadastro de Pessoas Físicas)の取得、レアル建て銀行口座開設、専門ディスパチャーの仲介が事実上必須です。譲渡所得税は居住者と同一税率ですが、元本送金には形式的な厳格手続が伴うため、多くの海外投資家は将来の値上がり期待のもとに資産を保持し、出口を実行しないという行動パターンに帰着します。これが流通市場の供給をさらに細らせる二次効果を生むのです。
実質収益性——シーズン民泊、管理費、そしてCDIというベンチマーク
バルネアリオ・カンボリウのペントハウス販促で最も多用される論拠は、シーズン民泊収益(レンタ・デ・テンポラーダ)です。粗数値は誘惑的で、ハイシーズン(12月から2月および7月)の一泊単価は、エントリー級ペントハウスで3,500レアル、専用プール付き真正面プレミアム級では1万2,000レアルに達します。カーニバルおよび大晦日週は1月ベースに対し追加40から70パーセントの上乗せとなります。問題はいつものことながら、年間ベースでの集約数値にあります。
仮に1,200万レアルのミドルレンジ・ペントハウスを想定し、加重平均日単価をハイシーズン5,500レアル、ローシーズン2,200レアル、実質稼働率をハイで65パーセント(約90日)、ローで25パーセント(275日)と置きます。年間総売上は約47.1万レアルとなります。プロ管理委託料(粗売上の20から25パーセント)、管理費(ブランド棟では月額5,000から1万5,000レアル、平均9,000レアル)、累進制のラグジュアリー固定資産税IPTU、メンテナンス、宿泊者対応経費、プラットフォーム手数料を控除すると、純額は23万から28万レアル台にまで縮減します。
1,200万レアルの投資元本に対し、これは年率1.9から2.3パーセントの純利回りに相当します。2026年予想CDI(日中銀同等指標)はシナリオの下限でも名目11パーセント超です。予想インフレ4から5パーセントを差し引いても、ポストフィックス債運用の実質収益はペントハウス家賃収入を上回ります——しかも資産価値上昇分を勘案する前の数字でこの結果です。
ここで、ペントハウス投資のテーゼは自らに対して誠実である必要があります。財務的に成立するのは、キャピタルゲイン(資産価値上昇)が利回りギャップを埋める場合に限られるのです。バルネアリオ・カンボリウのプレミアム・セグメントは過去10年間、Secovi-SCおよびブラジル不動産デベロッパー協会ABRAINCの時系列によれば年率9から13パーセントの名目上昇を記録しています。加速期(2020年から2022年)には一部のブランド棟が24か月で60から90パーセントの名目跳躍を見せた局面もありました。2026年の問題は、頑強なセリック、2026年から2028年に集中する引渡し在庫、そしてイタジャイ・バルネアリオ・カンボリウ・イタペマ軸に建つ象徴タワー群の成熟という条件下で、このパターンが反復されるかです。
自己使用要素も無視できません。1,500万レアルのペントハウスを純粋な収益資産として購入する投資家はほぼ皆無で、資産価値、ステータス、家族による特定シーズンの利用という機能が並存します。この自己使用を「シャドーレント(等価家賃)」として換算すると、プライベートバンカーのスプレッドシートだけでは閉じない方程式が、ようやく成立に至るのが通例です。
地域的視野と、投資家が犯す最も高額な誤り
イタジャイ・バルネアリオ・カンボリウ・イタペマ軸は2026年、50階超タワーの大量認可で始まった2020年来のデベロッパーサイクルの終盤を迎えています。ABRAINCおよびブラジル建設業会議所CBICは、この沿岸区間における2026年から2028年の引渡し予定プレミアム・ペントハウス純在庫が、地域史上最大規模であると指摘します。これにより、入口層のセグメントには限界価格圧力が生じる可能性があります。一方、真正面オーシャンフロントのウルトラ・プレミアム層は供給が構造的に希少であり、この圧力の対象外です。
港湾の成長とプライア・ブラヴァ(Praia Brava)の高級化により注目を集めるイタジャイ市は、2026年時点で5年前のバルネアリオ・カンボリウに近いプロファイルのペントハウスを提供します。同等の建築品質を持つコンドミニアムでの真正面オーシャンフロント物件が、1平方メートルあたり2万2,000から3万8,000レアルで取得可能です。サンタ・カタリーナ沿岸を南北に伝わる資本移動のダイナミクスを理解する投資家にとって、ここは5年から8年の保有期間で見た場合のリスクリターン比が、バルネアリオ・カンボリウのピーク後10年経過時点での再現取引より魅力的となる曲線区間です。
新規投資家が繰り返す高額な誤りは五つあります。第一は「ビスタ・マル(海が見える)」と「フレンチ・マル(海に正面する)」を混同することで、この語彙的混同は再販時に40から60パーセントのコストとして跳ね返ります。第二は管理費の過小評価で、ブランド棟における月額9,000レアルは下限値、年額10.8万レアルは意思決定前にモデル化される必要があります。第三は2026年から2028年の供給曲線を無視することで、今日購入したものが18か月後には新規在庫と競合する事態を招きます。
第四の誤りはデベロッパーの財務体質を確認しないことです。法人デューデリジェンスの初歩ですが、不動産購入では頻繁に省略されます。上場デベロッパーの開示資料はブラジル証券取引委員会CVM(Comissão de Valores Mobiliários)で入手可能であり、非公開デベロッパーは追加調査を要するものの、バルネアリオ・カンボリウの主要各社については市場に十分な情報が存在します。第五の誤りは最も微妙で、平方メートル名目単価のみでペントハウスを比較し、階数、眺望、私的属性、ブランド棟プレミアムを補正しないことです。正しい分析にはヘドニック価格モデルが要求され、これは確かに労力ですが、その労力が「賢く買う投資家」と「高値で買う投資家」を分ける境界線なのです。
2026年の眼力ある買主は、バルネアリオ・カンボリウの外も見ています。イタペマ市およびイタジャイ市のプライア・ブラヴァ・カベスーダス軸は、ひとサイクル前のバルネアリオ・カンボリウが提示した組合せ、すなわち成熟途上のデベロッパー陣、限定的なオーシャンフロント用地、そして三キロメートル南で形成される価格曲線の下三分の一にとどまる水準を、現在提供しています。サンタ・カタリーナ沿岸の選定立地でデザイン性の高い建築と世界水準の建築仕様を打ち出すSIDE Empreendimentosのような取り組みは、市場の次章を形作る専門化の動きを象徴的に示すものです。
イタジャイ港は2025年の貨物取扱量で南米第3位を維持しており、後背地のロジスティクス需要が同市の中流以上の住宅市場を構造的に下支えしています。一方プライア・ブラヴァは、過去5年間で5星ホテル系列の参入と高単価レストランの集積が加速し、海岸線の物理的延長が短いことから「サンタ・カタリーナ沿岸のサントロペ化」と称される現象が観測されています。具体的には、専有面積400平方メートル前後で真正面オーシャンフロントを備えるペントハウスの平方メートル単価が、2021年の1万4,000レアルから2026年の3万2,000レアルへと約2.3倍に上昇しました。同期間のバルネアリオ・カンボリウの同セグメントの上昇率がおおむね1.6倍であったことを踏まえると、相対的な伸び率はイタジャイ側が顕著に上回っており、これがサンタ・カタリーナ沿岸全体を「単一市場」ではなく「複数曲線の集合」として捉えるべき根拠を提供します。
日本人投資家にとっての実務的論点——為替、税務、信託構造
本市場を検討する日本居住の投資家には、ブラジル国内投資家とは別個の三層の論点が立ち現れます。第一は為替リスクです。ブラジル・レアル(BRL)は新興国通貨のなかでも高ボラティリティ通貨に位置付けられ、対円レートは過去10年の最高値と最低値の差が3倍を超えた局面もあります。1,200万レアルのペントハウス購入を5年保有後に売却するシナリオでは、物件価格がレアル建てで年率10パーセント上昇したとしても、購入時と売却時の対円レートが30パーセント円高方向に振れれば、円ベース手取りはほぼ横ばいになります。逆方向に動けば想定外の超過収益が発生します。レアル建て対円のフォワード・ヘッジ市場は限定的で、コストも一般に高めに付くため、長期保有を前提とする場合の主たる対処は「ヘッジしない代わりに、ヘッジしないことを意識的に選ぶ」という意思決定です。
第二は税務です。日本居住者がブラジルの不動産から得る賃料収入と譲渡所得は、ブラジル国内で源泉徴収または納税が完結する一方、日本側でも所得税および住民税の確定申告対象となります。日本とブラジルの間には二重課税回避の租税条約(昭和42年締結、平成5年改正議定書)があり、ブラジルで納付した税額は外国税額控除の対象として日本の税額から控除可能ですが、控除限度額の計算が複雑であるため、両国税務に通じた国際税理士の関与が事実上必須です。1,500万レアル超のチケットでは、税務設計の初動を誤ると年間七桁円規模の超過納税が生じ得ます。
第三はビークル構造です。海外投資家がブラジルで個人名義保有を選択する場合、相続発生時にブラジル州法に基づく相続税ITCMD(最大8パーセント)と相続手続が課されます。これを回避する目的で、現地法人(リミタダ)保有、SCP(ソシエダーデ・エン・コンタ・デ・パルティシパサオン)構造、あるいはケイマン・パナマ等のオフショア事業体経由保有といった代替が検討されますが、各構造には設立維持コスト、年次申告義務、ブラジル中央銀行への外国資本登録更新義務が伴います。500万レアル規模ではコストが利益を浸食しがちで、個人名義のままが合理的という結論も少なくありません。チケットが2,000万レアルを超え、家族複数世代での保有を志向する場合に、初めて構造化のメリットがコストを上回り始めます。
結論——曲線を読む者だけが正しく買える
2026年のバルネアリオ・カンボリウにおけるオーシャンフロント・ペントハウス市場を「高い」と一言で要約するのは、何も語っていないに等しい行為です。実在するのは460万レアルから4,200万レアルにわたる価格曲線であり、その各階段は、真の海岸正面性、ブランド棟効果、階数、私的属性、デベロッパー信用力の特定の組合せの関数です。500万レアル以上のチケットサイズを持つ投資家にとっての分析的課題は、ペントハウス同士を比較することではなく、配分する固有資本にとって、価格・流通流動性・期待値上昇のトレードオフが最も合理的に成立する曲線上の点を特定することです。
結論として実務に持ち帰るべきは三点に集約されます。第一に、平方メートル単価は単独では無意味であり、五つの価格決定要素(真の海岸正面性、ブランド棟、階数、私的属性、デベロッパー信用力)を補正した上での比較のみが意思決定の根拠となり得ます。第二に、図面段階の表面値引きは、INCC補正と資本機会費用を控除した「実質値引き」で再評価する必要があり、2026年現在の市場ではこの実質値引きが35パーセントを下回る案件が大半です。第三に、収益性の構成要素として「自己使用シャドーレント」と「キャピタルゲイン期待」を明示的にモデル化しなければ、ペントハウス投資の方程式は数字上閉じません。これらを踏まえずに「BCは値上がりするから買う」と決断する投資家こそが、5年後の流通市場で出口を見つけられず立ち往生する典型例となります。
SIDE Empreendimentosのウィークリー分析ポータルは、この引渡しサイクルを追跡し、デベロッパー単位で動向を観測し、サンタ・カタリーナ沿岸のプレミアムおよびウルトラ・プレミアム帯における取引倍率を公表しています。情報を吟味して判断する投資家にとって、そこが出発点となるはずです。