Penthouse am Meer in Balneário Camboriú: Preise 2026
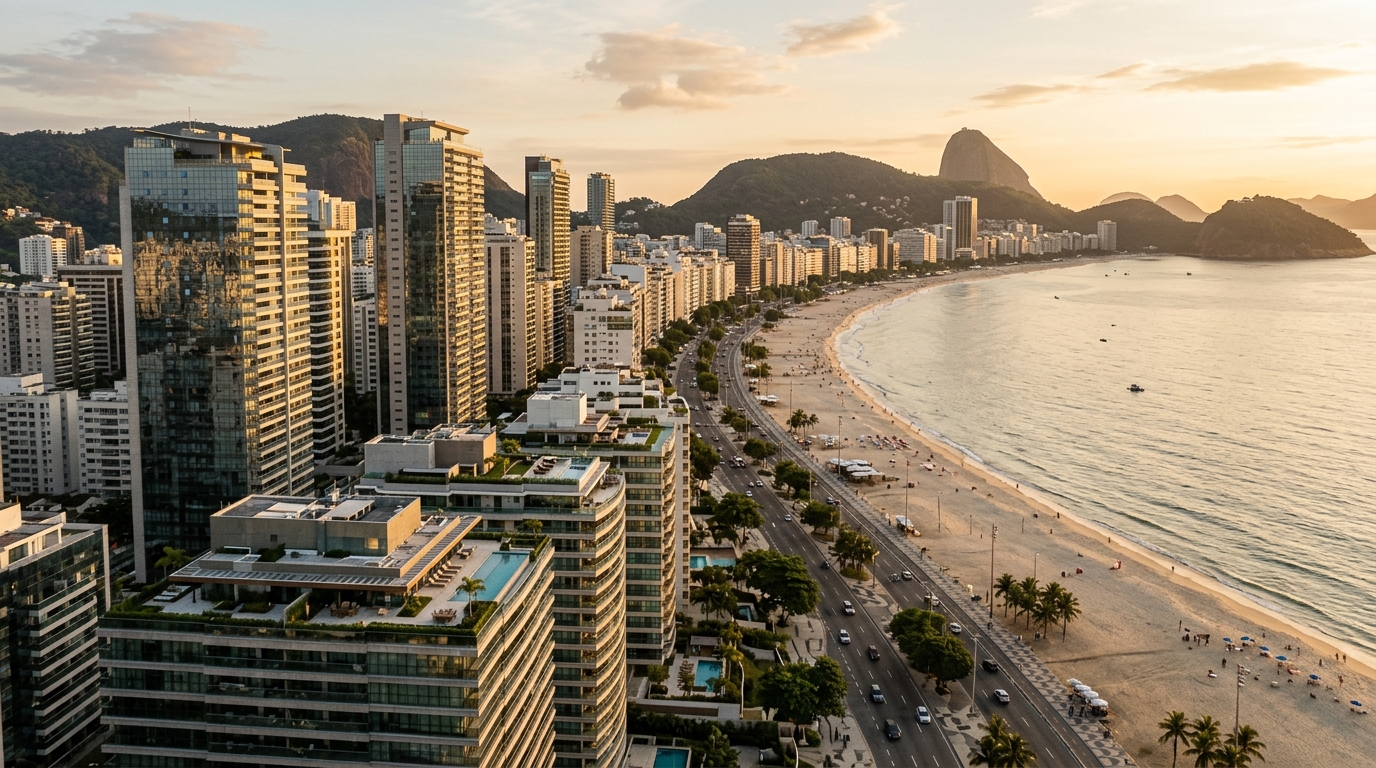
Im März 2026 wechselte ein 740-Quadratmeter-Duplex in Barra Sul, Balneário Camboriú, für 42 Millionen Reais den Eigentümer – nach Auskunft des städtischen Grundbuchamts der höchste je registrierte Wert für eine einzelne Wohneinheit der Stadt. Im selben Quartal ging ein 240-Quadratmeter-Penthouse in zweiter Meeresreihe für 4,6 Millionen Reais weg. Der Abstand zwischen beiden Zahlen, mehr als das Achtfache, definiert die stille Anatomie des vertikalen Luxusmarkts an der Küste Santa Catarinas: Es gibt keinen einheitlichen Quadratmeterpreis für ein Penthouse am Meer in Balneário Camboriú, sondern eine Preiskurve – sie reicht von 35.000 bis 95.000 Reais pro Quadratmeter, abhängig von Variablen, die der unerfahrene Käufer regelmäßig unterschätzt.
Dieser Beitrag liest diese Kurve analytisch. Für einen Investor mit einem Ticket ab 5 Millionen Reais – nach aktuellem Wechselkurs etwa 850.000 Euro – ist das Verständnis dafür, warum zwei Penthäuser ähnlicher Fläche um 200 Prozent auseinanderliegen können, der Schritt null vor jeder Kaufabsichtserklärung. Der Zeitausschnitt ist 2026 – das erste Jahr eines neuen Übergabezyklus in der Stadt, in dem Bauvorhaben aus der Post-Pandemie-Phase ihren Habite-se (die brasilianische Bezugsfertigkeitsbescheinigung) inmitten eines noch zweistelligen Selic-Leitzinses erreichen und vor dem Hintergrund eines INCC – der brasilianische Baukostenindex –, der jenen Käufern noch sehr präsent ist, die zwischen 2021 und 2023 vom Reißbrett gekauft haben.
Die tatsächliche Preisspanne 2026
Die öffentlichen Inserate in Balneário Camboriú zeichnen für die ersten fünf Monate 2026 ein klares Bild, das jedoch selten mit der Granularität berichtet wird, die ein Investor benötigt. Am unteren Rand bewegen sich Duplex-Penthäuser von 240 bis 280 Quadratmetern in Gebäuden der zweiten Meeresreihe – einen Block hinter der Avenida Atlântica – ab 4,6 bis 5,8 Millionen Reais, was den Quadratmeterpreis zwischen 18.000 und 23.000 Reais einordnet. Diese Einheiten haben technisch betrachtet Meerblick, aber keine geprüfte Stirnseite zum Atlantik, und dieser grammatikalische Unterschied kostet.
Eine Stufe darüber bewegen sich Penthäuser in Gebäuden mittlerer Signatur mit etwa 350 Quadratmetern, mit teilweiser Meerfront und Lage zwischen Avenida Brasil und Avenida Atlântica, im Bereich von 12 Millionen Reais. Der Quadratmeterpreis liebäugelt hier mit 35.000 Reais. Handelt es sich um ein 600-Quadratmeter-Penthouse mit echter Meerfront an der Avenida Atlântica, im Gebäude eines Top-Bauträgers, liegen die Inserate bei rund 22,8 Millionen Reais, mit Quadratmeterwerten zwischen 38.000 und 42.000 Reais.
Die nächste Ebene sind die Penthäuser in den ikonischen Wolkenkratzern. Eine Einheit im Ibiza Towers mit 885 Quadratmetern Nutzfläche, privatem Pool und vier Doppelstellplätzen wurde im Februar 2026 für 29,8 Millionen Reais gelistet, mit einem Quadratmeterpreis von rund 33.700 Reais – kontraintuitiv niedriger als im vorherigen Beispiel, weil die größere Fläche die fixe Komponente des „Lagepreises“ über jeden zusätzlichen Quadratmeter streckt. Und an der absoluten Spitze projiziert das 42-Millionen-Reais-Duplex mit 740 Quadratmetern auf zwei Geschossen im Yachthouse den Quadratmeterpreis auf 56.000 bis 95.000 Reais, betrachtet man nur die edle Privatfläche.
Der FipeZap-Index – die in Brasilien meistzitierte Immobilienpreisreferenz – weist für April 2026 in Balneário Camboriú einen Durchschnittspreis von 14.512 Reais pro Quadratmeter im Wohnsegment aus. Diese Zahl taugt zur Makroanalyse, verdeckt jedoch, was sich im Segment der Penthäuser mit Meerfront tatsächlich abspielt. Für dieses Segment liegt der Multiplikator über dem städtischen Mittel zwischen 2,4 (untere Spanne) und 6,5 (obere Spanne), und genau dieser Spread hat sich in den vergangenen 24 Monaten geweitet, was die zunehmende Knappheit echter Meerfrontstirnseiten in Gebäuden mit Markensignatur widerspiegelt.
| Segment | Typische Fläche | Preis | R$/m² | Schlüsselmerkmal |
|---|---|---|---|---|
| Einstieg | 240–280 m² | R$ 4,6–5,8 Mio. | R$ 18.000–23.000 | Zweite Reihe, Teil-Meerblick |
| Mittelklasse | 320–380 m² | R$ 10–14 Mio. | R$ 30.000–37.000 | Teil-Meerfront, mittlere Etage |
| Premium | 500–650 m² | R$ 18–25 Mio. | R$ 35.000–42.000 | Av. Atlântica, echte Meerfront |
| Ultra-Premium | 700–900 m² | R$ 28–35 Mio. | R$ 33.000–45.000 | Ikon-Wolkenkratzer, Privatpool |
| Rekord | 700+ m² Duplex | R$ 38–42 Mio. | R$ 55.000–95.000 | Spitze eines Signaturgebäudes |
Was den Preis eines Penthouses tatsächlich bestimmt
Der erste – und vom Fernkäufer am häufigsten unterschätzte – Faktor ist die echte Meerfront. In der Sprache erfahrener Makler in Balneário Camboriú bedeutet „frente-mar“, dass das Grundstück des Gebäudes direkt an die Avenida Atlântica angrenzt, ohne dazwischenliegenden Block bis zur Sandfläche. Dieses isolierte Attribut, alle anderen Variablen konstant gehalten, fügt einen Aufschlag von 40 bis 60 Prozent gegenüber einer vergleichbaren Einheit in zweiter Reihe hinzu. Es ist nicht selten, dass derselbe Bauträger im selben Jahr mit spiegelbildlichen Grundrissen Preise mit dieser Differenz in zwei nur 400 Meter voneinander entfernten Projekten praktiziert.
Der zweite Faktor ist das, was sich als Signaturgebäude eingebürgert hat. In Balneário Camboriú gehören zu dieser exklusiven Gruppe Yachthouse, One Tower, Ibiza Towers, Beverly Hills sowie weitere Türme aus dem Portfolio von FG Empreendimentos, Embraed und Pasqualotto. Das ist nicht bloß Marketing: Diese Gebäude haben einen Markeneffekt aufgebaut, vergleichbar mit Luxushotelmarken, bei dem der Name 15 bis 25 Prozent über das hinaus rechtfertigt, was nominell allein durch Quadratmeter und Lage gerechtfertigt wäre. Auch die sekundäre Liquidität dieser Einheiten ist statistisch höher – Penthäuser im Yachthouse haben eine durchschnittliche Verkaufsdauer von 8 bis 14 Monaten gegenüber 18 bis 30 Monaten in Gebäuden außerhalb dieses Klubs.
Der dritte Faktor ist die Etage. Jede Etage über der 30. fügt rund 1 Prozent zum Basispreis im Mittelsegment hinzu, doch die Kurve verläuft an der Spitze exponentiell: Vom 50. zum 60. Stockwerk steigt der Aufschlag auf 2 bis 3 Prozent pro Etage, und in den obersten Stockwerken von Gebäuden mit mehr als 70 Etagen kann die oberste Einheit 40 Prozent mehr wert sein als eine identische zwanzig Etagen tiefer. Die Erklärung ist nicht allein die Aussicht – es ist die absolute Knappheit von Einheiten auf dieser Höhenkote, verbunden mit der Tatsache, dass Penthäuser per Definition die Gebäudespitze einnehmen.
Der vierte Faktor sind die privaten Attribute der Einheit: Privatpool auf der Terrasse, doppelte Raumhöhe, ein Wohnbereich von mehr als 80 Quadratmetern in einer einzigen Umgebung, Anzahl der Stellplätze (Untergrenze für ein Premium-Penthouse sind vier, Ultra-Premium bietet sechs bis acht), Privataufzug, offene Dachterrasse mit Grillplatz und Spa. Jedes dieser Elemente wird diskret eingepreist, doch die Summe schafft den Unterschied zwischen einem Inserat über 12 Millionen Reais und einem über 18 Millionen Reais bei sehr ähnlichen Flächen.
Schließlich bilden die finanzielle Gesundheit und die Lieferhistorie des Bauträgers einen fünften, häufig übersehenen Faktor – besonders von Käufern, die nur den Grundriss betrachten. In Balneário Camboriú hat der Name des Bauträgers in der Ecke der Verkaufsunterlagen einen messbaren Marktwert: FG, gegründet von Fabiano Godoi, hat in den vergangenen fünf Jahren ein Portfolio mit über 12 Milliarden Reais VGV – dem brasilianischen Branchenmaß für den prognostizierten Gesamtverkaufswert eines Projekts – konsolidiert; Embraed und Pasqualotto haben eigene Erfolgsbilanzen pünktlicher Übergaben, die einen kleinen Aufschlag rechtfertigen. Bei unbekannten Bauträgern zu kaufen kann einen Abschlag von 8 bis 12 Prozent auf den Listenpreis bedeuten, doch diese Ersparnis wird oft mit Zinsen in Form von Verzug oder Vertragsnachträgen zurückgezahlt.
Vom Reißbrett gegen schlüsselfertig: das Spiel mit Abschlag und INCC
Die Preisdifferenz zwischen einem Penthouse vom Reißbrett und einem vergleichbaren schlüsselfertigen Objekt in Balneário Camboriú schwankt 2026 zwischen 25 und 40 Prozent, gemessen am aktuellen Bestand und der erwarteten Übergabekurve. In absoluten Zahlen kann ein Penthouse, das schlüsselfertig 18 Millionen Reais kostet, beim Launch eines vergleichbaren Turms für 11 bis 13,5 Millionen Reais erworben werden – die Zahl vor jeder INCC-Indexierung der Raten, und diese Falle ist entscheidend.
Der typische Zahlungsfluss eines 15-Millionen-Reais-Penthouses ab Plan in Balneário Camboriú umfasst eine Anzahlung von 20 bis 30 Prozent (3 bis 4,5 Millionen Reais), monatliche Raten über 48 bis 72 Monate, indexiert am INCC, halbjährliche Verstärkungsraten und eine Schlusszahlung bei Schlüsselübergabe, die in der Regel zwischen 30 und 40 Prozent des Gesamtwerts liegt. Projiziert man diesen Zeitplan auf einen INCC, der in den vergangenen fünf Jahren kumuliert nahezu 40 Prozent erreichte, wird deutlich, warum der „Listenpreis“ bei Vermarktungsstart nur der Ausgangspunkt der tatsächlichen Rechnung ist.
„Der Käufer eines Penthouses vom Reißbrett in Balneário Camboriú muss verstehen, dass der INCC der unsichtbare Gesellschafter des Bauträgers ist. Bei Bauvorhaben von vier bis sechs Jahren in Wolkenkratzern mit 70 Etagen verwandelt die Indexierung den nominalen Abschlag von 30 Prozent in einen effektiven Abschlag, der so niedrig wie 8 oder 10 Prozent ausfallen kann – und dann ist da noch das Verzögerungsrisiko." — Analyst von Secovi-SC (Branchenverband der Immobilienwirtschaft Santa Catarinas), Panel zum Luxusmarkt im Mai 2026.
Das Verzögerungsrisiko ist besonders relevant in Türmen über 60 Etagen, die zur technischen Signatur der Stadt wurden. Die Komplexität der Fundamentingenieurkunst, die Aushärtezeit struktureller Elemente und die vertikale Logistik für Höhenbaustellen erzeugen reale Bauzeiten von 60 bis 72 Monaten, gegenüber den vertraglich üblichen 48 Monaten. Das Gesetz 13.786/2018 – in Brasilien als „Lei do Distrato“ bekannt – hat klare Regeln zur Rückerstattung bei Rücktritt festgelegt, doch im Hochpreissegment beinhaltet die praktische Anwendung fast immer einen Rechtsstreit, denn die Beträge rechtfertigen für beide Seiten eine spezialisierte juristische Begleitung.
Der sophistizierte Käufer wendet 2026 einen anderen Maßstab an, wenn er zwischen Reißbrett und schlüsselfertig entscheidet: Er vergleicht den nominalen Abschlag nicht nur mit dem erwarteten INCC, sondern mit den Opportunitätskosten des im Zahlungsfluss gebundenen Kapitals. Bei einem weiterhin hohen Selic-Leitzins haben 5 Millionen Reais, die in Raten ohne Verzinsung gebunden sind, Opportunitätskosten von 600.000 bis 700.000 Reais jährlich in nachträglich verzinster Festgeldanlage. Über eine vierjährige Bauzeit bedeutet das: Der Mindestabschlag, der eine Reißbretttransaktion rechtfertigt, müsste netto nach INCC bei 35 Prozent liegen – ein Niveau, das heute kaum ein Launch erreicht.
Finanzierung, Selic und der ausländische Käufer
Das brasilianische Immobilienfinanzierungssystem wurde für die Mittelschicht entworfen und ist daher strukturell unpassend für das Ticket eines Luxus-Penthouses. Das SBPE/SFH (das öffentlich-regulierte Hypothekensystem) operiert mit einer Finanzierungsobergrenze, die je nach jährlicher Regulierung schwankt, jedoch nahe 1,5 Millionen Reais pro Einheit bleibt – eine Größenordnung, die selbst mit dem Einstiegsniveau des analysierten Segments nicht kompatibel ist. Der FGTS, der staatliche Sozialfonds für Lohnabhängige, ist in diesem Gespräch lediglich ein dekoratives Element.
Die Direktfinanzierung über den Bauträger bleibt der dominierende Kanal. Die typischen Verträge 2026 sehen Raten vor, die an eine Kombination aus INCC während der Bauphase und IPCA – dem brasilianischen Verbraucherpreisindex – zuzüglich Zinsen nach Schlüsselübergabe gekoppelt sind, mit Realzinsen zwischen 9 und 12 Prozent jährlich. Einige größere Bauträger bieten aggressivere Zinsen als Vermarktungspaket für stehengebliebenen Bestand an, doch die Regel lautet, dass die nominalen Finanzierungskosten des direkten Vertrags 2026 zwischen 13 und 17 Prozent jährlich liegen, nahe oder über dem Selic-Leitzins.
Daneben existiert der Kanal des privaten Hypothekenportfolios, angeboten von Banken wie Bradesco Prime, Itaú Private, BTG und XP über Kreditprodukte mit Immobilienbesicherung. Die Limits sind deutlich höher (10 bis 30 Millionen Reais pro Operation), der LTV erreicht für Hauskunden 50 Prozent, doch die Struktur ähnelt eher einem Home Equity auf bestehendes Vermögen als einer klassischen Finanzierung. Für Penthäuser dient dieser Kanal fast ausschließlich dem Käufer, der eine bereits abbezahlte Immobilie als Sicherheit für den neuen Erwerb einsetzt.
Der ausländische Käufer verdient eine gesonderte Analyse. Balneário Camboriú hat sich in den vergangenen fünf Jahren zum drittgrößten Ziel ausländischer Wohnimmobilieninvestitionen Brasiliens etabliert, hinter Florianópolis und der Küste des Nordostens. Die Dominanz ist argentinisch und paraguayisch, mit wachsender Beteiligung aus Uruguay und den USA. Auch deutschsprachige Käufer – insbesondere aus Süddeutschland, Österreich und der deutschsprachigen Schweiz – sind in den vergangenen 24 Monaten in den oberen Segmenten sichtbarer geworden. Die Operation strukturiert sich über die RDE-IED der brasilianischen Zentralbank (Bacen), erfordert eine brasilianische CPF-Steuernummer, ein Konto in Reais und in der Regel die Vermittlung eines spezialisierten Despachante (eines lizenzierten Verwaltungsverfahrensvermittlers). Die Kapitalertragsteuer beim späteren Verkauf entspricht der eines Inländers, doch die Rückführung des Hauptbetrags folgt einem formelleren Ritus – mit der Folge, dass viele ausländische Käufer den Vermögenswert in der Erwartung der Wertsteigerung halten, ohne den Verkauf zu realisieren. Dieses Verhalten verknappt das Sekundärangebot zusätzlich.
Für den deutschsprachigen Investor kommen zwei weitere Punkte hinzu, die in PT-BR-Texten kaum auftauchen. Erstens das Wechselkursrisiko: Der Erwerb erfolgt in Reais, ebenso die Mieten und ein etwaiger Verkaufserlös – wer in Euro denkt, sollte einen Eintritt entweder im Phasen-Mittel über mehrere Monate oder mit gezielter Absicherung modellieren. Zweitens das Doppelbesteuerungsabkommen: Zwischen Brasilien und Deutschland besteht aktuell kein klassisches DBA, weshalb deutsche Steuerpflichtige sich auf den nationalen Anrechnungsmechanismus stützen müssen, während Österreich und die Schweiz Abkommen unterhalten, die die Belastung bei Mieteinnahmen und Veräußerungsgewinnen materiell verändern können.
Reale Rendite: Saisonvermietung, Hausgeld und der CDI als Benchmark
Das meistgenutzte Verkaufsargument für Penthäuser in Balneário Camboriú ist die Saisonvermietung. Die Bruttozahlen verführen: Die Hochsaison (Dezember bis Februar und Juli) verzeichnet Tagessätze von 3.500 Reais für Einstiegs-Penthäuser und bis zu 12.000 Reais für Premium-Einheiten mit echter Meerfront und Privatpool. Karneval und Silvester strecken diese Werte um zusätzliche 40 bis 70 Prozent über die Januar-Basis. Das Problem, wie immer bei Saisonvermietung, liegt in der jährlichen Konsolidierung.
Nehmen wir ein Penthouse von 12 Millionen Reais im Mittelsegment, mit einem gewichteten Durchschnittssatz von 5.500 Reais in der Hochsaison und 2.200 Reais in der Nebensaison, einer realen Auslastung von 65 Prozent in der Hochsaison (rund 90 Tage) und 25 Prozent in der Nebensaison (275 Tage). Die projizierten Bruttoeinnahmen liegen bei etwa 471.000 Reais jährlich. Nach Abzug professioneller Verwaltung (20 bis 25 Prozent des Bruttoertrags), Hausgeld (in Signaturgebäuden zwischen 5.000 und 15.000 Reais monatlich, Mittelwert 9.000 Reais), progressiver Luxus-IPTU (der städtischen Grundsteuer), Instandhaltung, Gästekosten und Plattformgebühren fällt der Nettoertrag auf 230.000 bis 280.000 Reais jährlich.
Bezogen auf eine Investition von 12 Millionen Reais entspricht das einer Nettorendite zwischen 1,9 und 2,3 Prozent jährlich. Der für 2026 projizierte CDI – der Referenz-Interbankenzins, der in Brasilien als das übliche Benchmark für Festgeldanlagen dient – überschreitet im Bodenszenario 11 Prozent nominal. Selbst nach Abzug einer erwarteten Inflation von 4 bis 5 Prozent erzielt der Anleger in nachträglich verzinsten Festzinsanlagen eine reale Rendite, die über jener der Vermietung des Penthouses liegt – bevor man die Wertsteigerung einbezieht.
Hier muss die These vom Penthouse ehrlich zu sich selbst sein: Die Operation rechnet sich finanziell nur, wenn die Kapitalwertsteigerung den Spread schließt. Die historische Wertsteigerung in Balneário Camboriú liegt in den vergangenen zehn Jahren bei nominal 9 bis 13 Prozent jährlich im Premiumsegment, gemäß Zeitreihen von Secovi-SC und ABRAINC – dem brasilianischen Verband der Bauträger. In Beschleunigungsphasen – etwa 2020 bis 2022 – verzeichneten einige Signaturtürme nominale Sprünge von 60 bis 90 Prozent über 24-Monats-Zyklen. Die Frage 2026 lautet, ob sich dieses Muster angesichts eines hartnäckigen Selic, des zwischen 2026 und 2028 in Übergabe befindlichen Penthouse-Bestands und der Reifung ikonischer Türme auf der Achse Itajaí-Balneário Camboriú-Itapema wiederholt.
Hinzu kommt die Komponente Eigennutzung, die im Penthouse-Segment selten zu vernachlässigen ist. Fast kein Käufer eines Penthouses für 15 Millionen Reais erwirbt es ausschließlich als renditegenerierenden Vermögenswert; die Immobilie erfüllt eine vermögensbezogene, statusrelevante und familienbezogene Funktion in bestimmten Saisons. Diese Nutzung – diskontiert mit ihrem äquivalenten Schattenmietwert – schließt die Gleichung, die das Spreadsheet des Private Bankers allein nicht schließen kann.
Der regionale Blick und die teuersten Fehler des Investors
Die Achse Itajaí-Balneário Camboriú-Itapema erlebt 2026 das Ende eines Bauträgerzyklus, der 2020 mit der massenhaften Genehmigung von Türmen über 50 Etagen begann. ABRAINC und CBIC – der brasilianische Bauindustrieverband – weisen darauf hin, dass der Nettobestand an Premium-Penthäusern in Übergabe zwischen 2026 und 2028 in diesem Küstenabschnitt der größte in der Geschichte der Region ist. Dies erzeugt ein Druckfenster auf marginale Preise im Einstiegsbereich des Segments – nicht im Ultra-Premium-Bereich mit echter Meerfront, dessen Angebot strukturell knapp bleibt.
Itajaí, das mit dem Wachstum des Hafens und der Professionalisierung von Praia Brava an Zugkraft gewonnen hat, bietet 2026 Penthäuser mit einem Profil, das jenem von Balneário Camboriú vor fünf Jahren nahekommt: Quadratmeterpreise zwischen 22.000 und 38.000 Reais, mit echter Meerfront in Anlagen vergleichbarer baulicher Qualität. Für den Investor, der die Dynamik der Kapitalmigration entlang der Küste Santa Catarinas versteht, ist dies der Kurvenabschnitt, in dem das Risiko-Rendite-Verhältnis auf Horizonten von fünf bis acht Jahren attraktiver ausfällt als der Versuch, den Trade in Balneário Camboriú zehn Jahre nach dem Höhepunkt zu wiederholen.
Es gibt fünf wiederkehrende Fehler bei Investoren, die neu im Segment sind. Der erste ist die Verwechslung von Meerblick mit Meerfront – eine semantische Verwirrung, die 40 bis 60 Prozent am Wiederverkaufspreis kostet. Der zweite ist die Unterschätzung des Hausgelds: In einem Signaturgebäude sind 9.000 Reais monatlich die Untergrenze, das sind 108.000 Reais jährlich, die vor der Entscheidung modelliert werden müssen. Der dritte ist, die Angebotskurve 2026-2028 zu ignorieren und heute zu kaufen, was in 18 Monaten mit neuem Bestand konkurrieren wird.
Der vierte Fehler ist, die finanzielle Gesundheit des Bauträgers nicht zu prüfen – ein bei jeder Unternehmens-Due-Diligence selbstverständlicher Schritt, beim Immobilienerwerb jedoch häufig übergangen. Die Geschäftsberichte börsennotierter Bauträger sind über die CVM, die brasilianische Wertpapieraufsicht, abrufbar; bei nicht börsennotierten ist mehr Arbeit erforderlich, doch über die wichtigsten Bauträger Balneário Camboriús sind genügend Marktinformationen verfügbar, um sich ein vernünftiges Bild zu machen. Der fünfte Fehler ist der subtilste: Penthäuser anhand des nominalen Quadratmeterpreises zu vergleichen, ohne nach Etage, Aussicht, privaten Attributen und Signaturgebäude zu adjustieren. Die korrekte Analyse erfordert ein hedonisches Preismodell, und das ist Arbeit – Arbeit, die den Investor, der gut kauft, von dem trennt, der teuer kauft.
Der aufmerksame Käufer 2026 beobachtet auch das, was außerhalb von Balneário Camboriú liegt. Städte wie Itapema und die Achse Brava-Cabeçudas in Itajaí bieten heute die Kombination, die Balneário Camboriú vor einem Zyklus bot: Bauträger noch in der Konsolidierung, begrenzter Bestand an echter Meerfront und eine Preiskurve, die noch im unteren Drittel dessen liegt, was drei Kilometer weiter südlich praktiziert wird. Projekte wie jene von SIDE Empreendimentos an der Küste Santa Catarinas mit Fokus auf signierter Architektur und Weltklasse-Baustandard an ausgewählten Punkten der Küste illustrieren diese Professionalisierungsbewegung des nächsten Kapitels dieses Markts.
Fazit
Den Markt für Penthäuser mit Meerfront in Balneário Camboriú 2026 als „teuer“ zusammenzufassen, heißt nichts zu sagen. Was existiert, ist eine Preiskurve von 4,6 bis 42 Millionen Reais, in der jede Stufe Funktion spezifischer Kombinationen aus Meerfront, Signaturgebäude, Etage, privaten Attributen und Bauträger ist. Für den Investor mit einem Ticket von 5 Millionen Reais aufwärts ist die analytische Übung nicht, ein Penthouse mit einem anderen zu vergleichen – sondern zu verstehen, an welchem Punkt der Kurve der Trade-off zwischen Preis, sekundärer Liquidität und erwarteter Wertsteigerung am meisten Sinn für das spezifische zu allokierende Kapital ergibt.
Die wöchentliche Analyse des SIDE Empreendimentos-Portals begleitet diesen Übergabezyklus, verfolgt die Bewegungen jedes einzelnen Bauträgers und veröffentlicht die in den Premium- und Ultra-Premium-Segmenten der Küste Santa Catarinas praktizierten Multiplikatoren. Für den Investor, der informiert entscheidet, ist das der Ausgangspunkt.