Thuế lãi vốn bất động sản cao cấp Brazil 2026
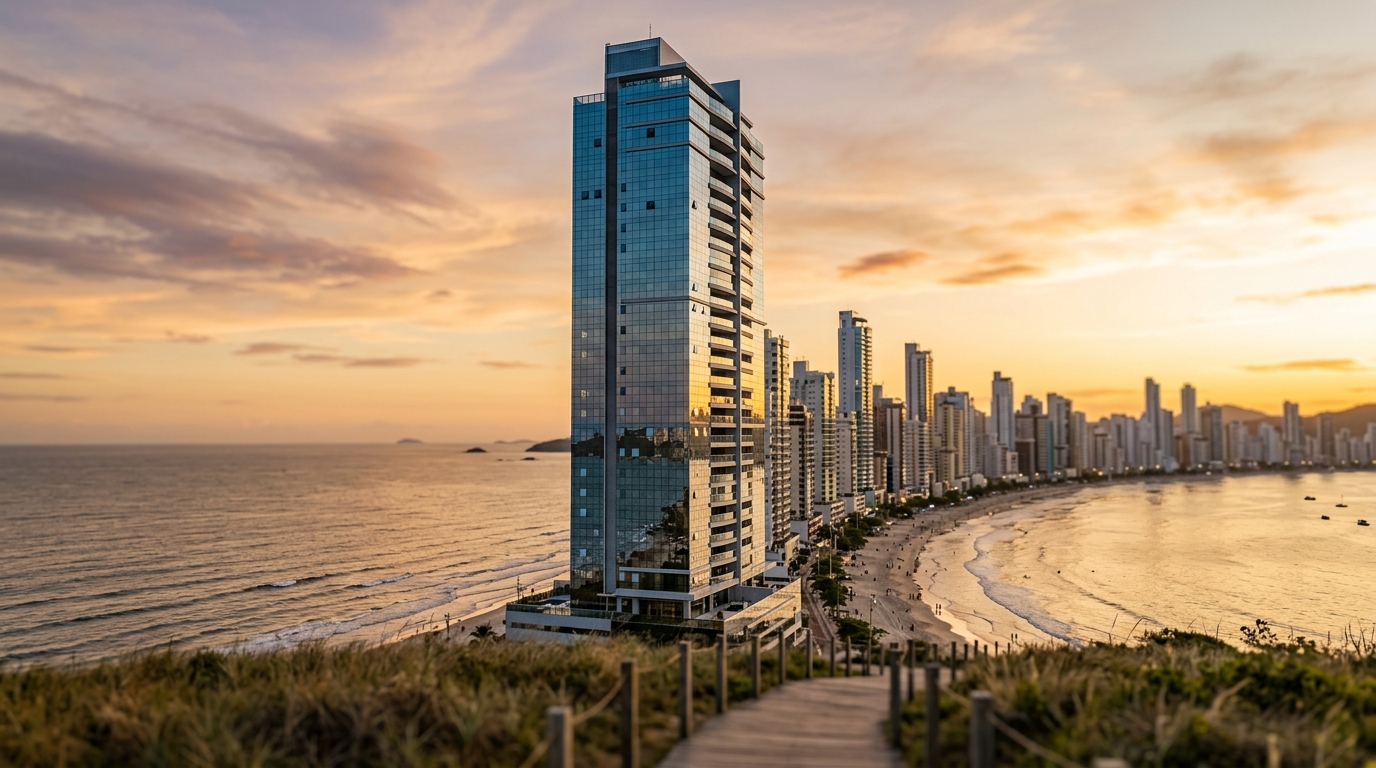
Một căn hộ ba phòng ngủ master nằm sát biển Balneário Camboriú, bán với giá 18 triệu real Brazil (R$, đồng nội tệ Brazil — khoảng 90 tỷ đồng Việt Nam theo tỷ giá tham chiếu) vào tháng 5 năm 2026, có thể phát sinh nghĩa vụ thuế thu nhập từ 1,1 triệu đến 2,4 triệu real. Khoảng dao động ấy không phụ thuộc nhiều vào giá bán cuối cùng, mà chủ yếu vào cách nhà đầu tư cấu trúc giá vốn mua vào, vận dụng các hệ số giảm trừ theo Luật 11.196/2005 và xếp giao dịch vào đúng bậc trong biểu thuế lũy tiến đang áp dụng từ năm 2016. Ở một thị trường mà giá mỗi mét vuông đã vượt 22 nghìn real tại nhiều địa chỉ — theo chỉ số FipeZap — sai số trong phép tính thuế không còn là một chi tiết kế toán, mà trở thành một khoản thiệt hại có sáu chữ số.
Thuế lãi vốn (ganho de capital) tại Brazil đánh trên chênh lệch giữa giá bán và giá vốn mua vào của bất động sản, theo Điều 3 Luật 7.713/1988 và quy định củng cố tại Thông tư IN RFB 84/2001 của Cơ quan Thuế Liên bang. Công thức nghe có vẻ đơn giản trên giấy, nhưng đầy cạm bẫy khi thực thi: từng dòng chi phí phải có chứng từ, từng khoản được khấu trừ phải có hóa đơn mang tên người bán, và mỗi tháng trôi qua giữa thời điểm mua và bán đều có trọng số trực tiếp đối với thuế suất hiệu dụng. Ở phân khúc cao cấp, nơi giá trị giao dịch vượt xa ngưỡng đầu tiên là 5 triệu real, những chi tiết đó không còn mang tính kỹ thuật, mà trở thành vấn đề tài chính cốt lõi.
Vì sao phân khúc cao cấp có "phép toán riêng"
Trước năm 2015, mọi khoản lãi vốn từ bất động sản đối với cá nhân tại Brazil đều chịu thuế suất duy nhất 15%. Luật 13.259/2016, viết lại Điều 21 của Luật 8.981/1995, đã đưa biểu thuế lũy tiến hiện hành vào áp dụng: 15% đối với phần lãi tới 5 triệu real, 17,5% cho phần từ 5 đến 10 triệu real, 20% cho phần từ 10 đến 30 triệu real, và 22,5% cho phần vượt 30 triệu real. Với nhà đầu tư trung bình bán một căn hộ tiêu chuẩn, biểu thuế này khá trừu tượng. Nhưng với người vận hành trong phân khúc từ 3 triệu đến 30 triệu real — chính là "trái tim" của thị trường Balneário Camboriú, Praia Brava, Cabeçudas và các khu vực cao cấp của Itajaí — biểu thuế đó quyết định kết quả thực nhận của giao dịch.
Sự chênh lệch thể hiện rõ qua dữ liệu thị trường. Hiệp hội ABRAINC và liên đoàn ngành bất động sản Secovi-SC ghi nhận trong suốt năm 2025 nhiều đợt tăng liên tục về VGV (tổng giá trị giao dịch tiềm năng — Valor Geral de Vendas) được công bố tại bờ biển Santa Catarina, với giá trị trung bình của các căn hộ cao cấp vượt 6 triệu real ở nhiều dự án cao tầng đã bàn giao. Nói cách khác: chỉ riêng việc bán lại một căn hộ đã mua từ giai đoạn còn trên giấy năm hoặc sáu năm trước, với mức tăng giá 60% đến 90%, đã tự động đẩy nhà đầu tư ra khỏi vùng thuế suất 15% đơn nhất. Đây là lý do đầu tiên khiến bài toán thuế ở phân khúc cao cấp đòi hỏi kế hoạch, chứ không phải ứng biến.
Lý do thứ hai là khoảng cách giữa giá vốn ghi nhận trên Tờ khai Tài sản và số tiền nhà đầu tư thực sự đã chi qua thời gian. Nội thất thiết kế riêng, cải tạo kết cấu, thuế chuyển nhượng ITBI (Imposto de Transmissão de Bens Imóveis, đánh ở cấp thành phố khi sang tên), phí công chứng, chi phí xây dựng phát sinh trong quá trình thi công, và cả phí môi giới ban đầu — tất cả các khoản này, khi có chứng từ, đều được cộng vào giá vốn và làm giảm cơ sở chịu thuế. Khi bị bỏ sót, chúng biến thành thuế nộp thừa. Phân khúc cao cấp là nơi khoảng chênh này gây tổn thất nặng nhất, bởi mỗi 100 nghìn real bị bỏ quên khỏi giá vốn sẽ tốn từ 15 nghìn đến 22,5 nghìn real tiền thuế bổ sung.
Công thức: giá bán, giá vốn và chi phí được khấu trừ
Phương trình mà Cơ quan Thuế Liên bang Brazil áp dụng đã được mã hóa trong phần mềm GCAP — công cụ tính lãi vốn được phát hành hằng năm — và trong Điều 17 của IN RFB 84/2001. Diễn đạt trực tiếp: lãi vốn bằng giá bán trừ giá vốn trừ các chi phí được khấu trừ hợp lệ. Trên khoản lãi đó, biểu thuế lũy tiến được áp dụng, và trước đó là các hệ số giảm trừ FR1 và FR2 nếu đủ điều kiện. Kết quả là số thuế phải nộp, thanh toán qua chứng từ DARF mã 4600 (Documento de Arrecadação de Receitas Federais — phiếu nộp thuế trung ương).
Giá bán là giá thực tế nhận được, sau khi trừ các loại thuế chuyển sang bên mua. Giá vốn là giá trị đã khai báo trong mục Tài sản và Quyền lợi tại Tờ khai Thuế Thu nhập cá nhân gần nhất — không phải giá thị trường, không phải giá tham chiếu của cơ quan thuế đô thị, và cũng không phải giá thẩm định của ngân hàng. Đó là giá gốc theo lịch sử, ngoại trừ những bất động sản mua trước năm 1988 vẫn được phép cập nhật theo hệ số RRR quy định tại Điều 96 của Quy chế Thuế Thu nhập 2018 (RIR/2018).
Các chi phí được khấu trừ chính là "điểm mù" của người nộp thuế phân khúc cao cấp. Điều 17 IN RFB 84/2001 cho phép cộng vào giá vốn các khoản chi xây dựng, mở rộng và cải tạo — với điều kiện có chứng từ hợp pháp và hợp lệ (hóa đơn, biên nhận có định danh nhà thầu, hợp đồng) — cùng với phí môi giới mà bên bán đã trả khi mua, lãi vay tài trợ cho chính giao dịch mua đó, và chi phí phá dỡ khi cần thiết để bán. Tại thời điểm bán, phí môi giới mà bên bán chi trả được khấu trừ trực tiếp khỏi giá bán. Thuế ITBI và phí công chứng, nếu do bên bán gánh, cũng được cộng vào giá vốn.
Một ví dụ cụ thể. Nhà đầu tư mua một căn penthouse duplex tại Balneário Camboriú vào năm 2014 với giá 4,2 triệu real. Trong sáu năm sau đó, ông chi 980 nghìn real cho cải tạo kết cấu, thay sàn, làm lại bếp, hệ thống điều hòa và tự động hóa nhà thông minh — toàn bộ đều có hóa đơn lưu trữ. Ông đã nộp 168 nghìn real thuế ITBI khi mua. Vào tháng 6/2026, ông bán căn hộ với giá 14,5 triệu real, trả phí môi giới 6% (tương đương 870 nghìn real). Giá vốn được điều chỉnh tăng lên 5,348 triệu real. Giá bán ròng giảm xuống 13,63 triệu real. Lãi gộp: 8,282 triệu real. Nếu không hạch toán đúng 980 nghìn real chi phí cải tạo và 168 nghìn real thuế ITBI, lãi đó sẽ vọt lên 9,43 triệu real — chênh lệch 1,148 triệu real trên cơ sở chịu thuế, tương đương ít nhất 172 nghìn real tiền thuế nộp thừa trước khi tính bất kỳ hệ số giảm trừ nào.
Biểu thuế lũy tiến 2025-2026 và hiệu ứng từng bậc
Biểu thuế áp dụng từ năm 2017 không bị thay đổi bởi cuộc cải cách thuế tiêu dùng vừa qua, cũng không bởi các dự án cải cách thuế thu nhập đang được Quốc hội Brazil thảo luận tính đến thời điểm bài viết này khép lại. Cho năm 2026, biểu thuế giữ nguyên như sau:
| Khoản lãi vốn (real Brazil) | Thuế suất | Thuế trên trọn bậc |
|---|---|---|
| Đến 5.000.000 | 15,0% | 750.000 |
| Từ 5.000.000 đến 10.000.000 | 17,5% | 875.000 |
| Từ 10.000.000 đến 30.000.000 | 20,0% | 4.000.000 |
| Trên 30.000.000 | 22,5% | biến đổi |
Cách đọc quan trọng nằm ở chỗ tính lũy tiến thực, không phải lũy tiến danh nghĩa. Một khoản lãi 8 triệu real không phải chịu 17,5% trên toàn bộ. Mà chịu 15% trên 5 triệu real đầu tiên (750 nghìn real) cộng với 17,5% trên 3 triệu real vượt ngưỡng (525 nghìn real). Tổng: 1,275 triệu real. Thuế suất hiệu dụng: 15,94%. Với khoản lãi 12 triệu real, phép tính xếp chồng ba bậc: 750 nghìn cộng 875 nghìn cộng 400 nghìn real cho 2 triệu rơi vào bậc thứ ba. Tổng: 2,025 triệu real. Hiệu dụng: 16,88%.
Điểm chuyển hướng quan trọng với nhà đầu tư cao cấp nằm trong vùng lãi từ 5 đến 10 triệu real. Vượt qua đó, mỗi 1 triệu real cơ sở chịu thuế bổ sung sẽ tốn 200 nghìn real tiền thuế ở bậc thứ ba. Đây chính là vùng mà việc sử dụng đúng các hệ số giảm trừ và chi phí được khấu trừ quyết định giao dịch kết thúc với thuế suất hiệu dụng 11% hay 19% — chênh lệch trực tiếp về kết quả ròng có thể lên tới hàng trăm nghìn real.
FR1, FR2 và các hệ số giảm trừ định hình kết quả cuối cùng
Luật 11.196/2005, từ Điều 40 trở đi, đưa vào hai hệ số giảm trừ áp dụng cho lãi vốn từ bất động sản nhà ở. FR1 áp dụng cho bất động sản mua trước tháng 12/1995, với công thức 1 chia cho (1,0060) lũy thừa số tháng giữa thời điểm mua và tháng 11/2005. Với nhà đầu tư đã mua nhà từ giai đoạn xây dựng ở Itajaí hay Camboriú trong thập niên 1980 và 1990 và vẫn còn giữ tài sản, hệ số này khá hậu hĩnh — có thể làm giảm lãi vốn hơn 60%.
FR2 mới là yếu tố quan trọng với đa số nhà đầu tư trong phân khúc hiện tại. Hệ số này áp dụng cho bất động sản mua từ tháng 1/1996, theo công thức 1 chia cho (1,0035) lũy thừa số tháng giữa thời điểm mua (hoặc tháng 12/2005, lấy mốc nào muộn hơn) và thời điểm bán. Mỗi tháng trôi qua làm giảm cơ sở chịu thuế khoảng 0,35% theo cấp số nhân. Sau mười năm (120 tháng), lãi điều chỉnh còn khoảng 66% lãi gộp. Sau mười lăm năm (180 tháng), còn 53%. Sau hai mươi năm (240 tháng), còn 43%. Đây là cơ chế thưởng cho người nắm giữ dài hạn — một đặc điểm khá thuận lợi cho nhà đầu tư nước ngoài mua bất động sản như tài sản tích trữ kết hợp khai thác cho thuê nghỉ dưỡng.
Quay lại ví dụ căn penthouse mua năm 2014. Lãi gộp 8,282 triệu real và khoảng 144 tháng giữa lúc mua và lúc bán. FR2 bằng 1 / (1,0035)^144, xấp xỉ 0,606. Lãi điều chỉnh: 5,019 triệu real. Áp dụng biểu thuế lũy tiến: 750 nghìn real (15% trên 5 triệu) cộng 3.325 real (17,5% trên 19 nghìn real vượt ngưỡng). Tổng thuế phải nộp: 753.325 real. Thuế suất hiệu dụng trên lãi gộp: 9,1%. Nếu không có FR2, tiền thuế sẽ nhảy lên 1,313 triệu real. Khoảng chênh — 560 nghìn real — tương đương trọn một năm tiền cho thuê căn hộ theo mặt bằng hiện hành tại bờ Bắc bang Santa Catarina.
FR2 là công cụ ít được khai thác nhất trong kế hoạch thuế tại phân khúc cao cấp. Nhà đầu tư bán bất động sản trước khi điều chỉnh giá vốn, trước khi tổng hợp chi phí được khấu trừ và trước khi tính hệ số theo đúng ngày trên hợp đồng công chứng — về thực chất — đang dâng tiền cho Cơ quan Thuế.
Miễn thuế, tái đầu tư trong 180 ngày và lịch nộp DARF
Luật 11.196/2005, tại Điều 39, đưa ra cơ chế miễn thuế quan trọng nhất với nhà đầu tư bất động sản nhà ở: lãi vốn từ việc bán bất động sản nhà ở được miễn thuế nếu số tiền thu được từ bán nhà được tái đầu tư, trong vòng 180 ngày kể từ ngày ký hợp đồng bán, vào việc mua một bất động sản nhà ở khác nằm trên lãnh thổ Brazil. Miễn thuế toàn phần nếu toàn bộ số tiền được tái đầu tư; miễn thuế theo tỷ lệ nếu chỉ một phần. Ưu đãi này được sử dụng một lần mỗi năm năm, theo khoản 5 cùng điều luật.
Bên cạnh đó, có ba dạng miễn thuế cổ điển cùng tồn tại song song với cơ chế tái đầu tư. Thứ nhất: bất động sản mua đến năm 1969 có lãi vốn được miễn toàn bộ, theo Điều 18 Luật 7.713/1988. Thứ hai: bán duy nhất một bất động sản với giá thu được tới 440 nghìn real, miễn rằng chủ sở hữu chưa thực hiện giao dịch cùng loại trong vòng năm năm trước đó. Thứ ba: hoán đổi (permuta) bất động sản nhà ở, trong đó lãi vốn được hoãn cho đến khi bán cuối cùng đơn vị nhận lại, theo cách giải thích đã được củng cố tại Quyết định tham vấn Cosit 437/2017. Không cơ chế nào trong số ba này thường áp dụng cho nhà đầu tư cao cấp trong giao dịch đơn lẻ, nhưng cơ chế tái đầu tư 180 ngày là đòn bẩy đáng kể với người đang chuyển dịch giữa các dự án cao cấp dọc bờ biển.
Việc nộp thuế thực hiện qua chứng từ DARF mã 4600, với hạn chót là ngày làm việc cuối cùng của tháng kế tiếp tháng diễn ra giao dịch. Người ký hợp đồng công chứng vào ngày 10 tháng 6 năm 2026 nộp DARF chậm nhất vào 31 tháng 7 năm 2026. Trễ hạn kích hoạt mức phạt 0,33% mỗi ngày, tối đa 20%, cộng lãi tính theo lãi suất Selic (lãi suất cơ bản của Brazil do Ngân hàng Trung ương ấn định) lũy kế — trong giai đoạn 2025-2026 dao động từ 10,5% đến 12% mỗi năm. Việc khai báo đúng yêu cầu sử dụng phần mềm GCAP phát hành cho năm tài chính diễn ra giao dịch; phần mềm này tự động chuyển dữ liệu sang Tờ khai Điều chỉnh Hàng năm của năm tài chính kế tiếp.
Trong giao dịch bán trả góp — khá phổ biến trong phân khúc cao cấp trên 10 triệu real, khi người mua và người bán cấu trúc thanh toán thành hai hoặc ba đợt — thuế thu nhập tính theo tỷ lệ. Mỗi đợt thu tiền, người bán nộp DARF chậm nhất vào ngày làm việc cuối cùng của tháng kế tiếp, tính theo công thức: lãi vốn tổng chia cho giá bán tổng, nhân với số tiền nhận được trong đợt đó. Thuế suất áp dụng là thuế suất có hiệu lực tại ngày giao dịch, nhưng việc kê khai theo từng tháng giúp nhà đầu tư tránh dồn nghĩa vụ chi tiền vào một thời điểm và duy trì dòng tiền ổn định.
Itajaí, Balneário Camboriú và quyết định giữa cá nhân hay công ty quản lý tài sản
Bờ Bắc bang Santa Catarina hiện là khu vực tập trung mật độ bất động sản nhà ở trên 10 triệu real cao nhất bên ngoài trục Rio - São Paulo. Khảo sát của Secovi-SC chỉ ra rằng Balneário Camboriú chiếm hơn một nửa số dự án cao tầng có VGV vượt 1 tỷ real của toàn bang, và Itajaí, với sự mở rộng tại Cabeçudas, Praia Brava cùng khu vực ven cảng được tái phát triển, đang thu hẹp khoảng cách qua từng năm. Với nhà đầu tư đồng thời vận hành hai, ba hoặc năm bất động sản nhà ở, câu hỏi không thể tránh khỏi là liệu cấu trúc đóng thuế dưới tư cách cá nhân có còn là phương án hiệu quả nhất hay không.
Dưới tư cách cá nhân, trần thuế suất hiệu dụng rõ ràng: 22,5% trên phần lãi vượt 30 triệu real, kèm theo FR2 "ăn vào" cơ sở chịu thuế và cơ chế tái đầu tư 180 ngày hoạt động như tấm đệm. Trong một công ty quản lý tài sản (holding patrimonial — pháp nhân do gia đình hoặc cá nhân lập ra để quản lý bất động sản và các tài sản khác) đăng ký hoạt động bất động sản trong điều lệ và áp dụng chế độ thuế lợi nhuận ước định (lucro presumido), việc bán các căn hộ nhà ở có thể bị đánh thuế như doanh thu, với tỷ lệ ước định 8% cho thuế IRPJ (thuế suất hiệu dụng 1,2%), 12% cho CSLL (hiệu dụng 1,08%), cộng PIS 0,65% và COFINS 3% — tổng danh nghĩa từ 5,9% đến 6,7% trên giá bán, chứ không phải trên lãi. Trong các giao dịch biên lợi nhuận cao, cấu trúc này thường nhẹ hơn. Trong các giao dịch biên lợi nhuận hẹp, có thể nặng hơn.
Lựa chọn không mang tính phổ quát. Holding chỉ có nghĩa khi có khối lượng giao dịch định kỳ, khi nhà đầu tư đã lên kế hoạch chuyển giao tài sản cho thế hệ sau, và khi các bất động sản đã được chuyển vào vốn điều lệ ở giá lịch sử, tránh phát sinh thuế tại bước nhập vốn. Holding không có nghĩa với việc bán đơn lẻ một bất động sản cao cấp sau mười năm sử dụng cá nhân, bởi việc chuyển tài sản từ cá nhân sang pháp nhân làm phát sinh thuế ITBI (từ 2% đến 3% tại các thành phố Santa Catarina) và tạo chi phí vận hành thường niên (kế toán, các tờ khai DEFIS, ECF, ECD theo chuẩn Brazil). Phân tích so sánh phải thực hiện theo từng trường hợp cụ thể, lý tưởng nhất là có mô hình tài chính theo nhiều kịch bản — và chính đây là loại đánh giá phân biệt giữa nhà đầu tư cao cấp đã chuẩn bị kỹ và người vẫn nộp thuế "trong bóng tối".
Tại Itajaí nói riêng, với danh mục dự án cao cấp đang triển khai tại Cabeçudas và Praia Brava, vấn đề lựa chọn cấu trúc thuế trở nên cấp thiết hơn bao giờ hết. Đối với nhà đầu tư quốc tế chuyển vốn vào bất động sản Brazil, cần lưu ý thêm hai yếu tố bên cạnh quy định nội địa: rủi ro tỷ giá real Brazil/USD và yêu cầu đăng ký vốn đầu tư nước ngoài tại Ngân hàng Trung ương Brazil (BACEN) để bảo đảm quyền hồi hương vốn và lợi nhuận. SIDE Empreendimentos, hoạt động trực tiếp trong phân khúc này, nhận thấy phần lớn nhà đầu tư đến bàn giao dịch chưa từng mô hình hóa thuế đầu ra của bất động sản trước đó, và chỉ phát hiện ảnh hưởng sau khi hợp đồng đã chốt — khi cánh cửa lập kế hoạch đã khép lại.
Kết luận
Tính thuế lãi vốn trong phân khúc cao cấp năm 2026 thực chất là ba phép tính chồng lên nhau: phép tính pháp lý (xác định đúng giá vốn, các chi phí được khấu trừ và giá bán theo Luật 7.713/1988 cùng IN RFB 84/2001), phép tính số học (áp dụng FR1 hay FR2 trước khi vào biểu lũy tiến và tôn trọng bốn bậc của biểu) và phép tính chiến lược (chọn giữa việc nộp DARF 4600, tái đầu tư trong 180 ngày theo Luật 11.196/2005, hay chuyển sang holding quản lý tài sản). Ở một thị trường mà giá trị giao dịch trung bình phân khúc cao cấp vượt 6 triệu real, sai bất kỳ phép tính nào trong ba phép tính trên có thể tốn hàng trăm nghìn real — đôi khi lên đến hàng triệu. Để theo dõi các phân tích hằng tuần về thuế bất động sản, chu kỳ thị trường và phân khúc cao cấp tại bờ biển Santa Catarina, mời quý nhà đầu tư đăng ký nội dung trên cổng thông tin của SIDE Empreendimentos.