Cukai keuntungan modal hartanah mewah Brazil 2026
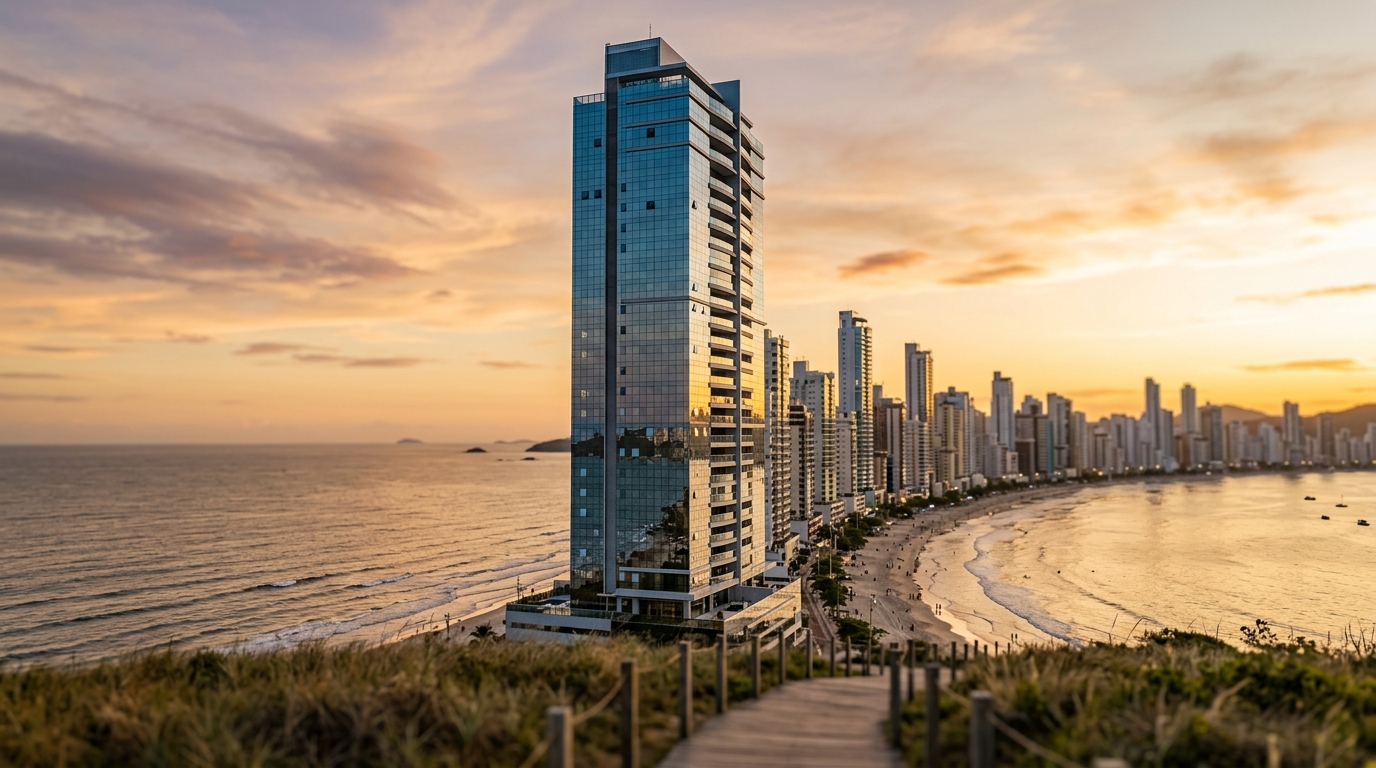
Sebuah pangsapuri tiga suite di tepi pantai Balneário Camboriú yang dijual dengan harga R$ 18 juta pada Mei 2026 boleh menjana Cukai Pendapatan (Imposto de Renda) terhutang antara R$ 1.1 juta dan R$ 2.4 juta — perbezaan yang lebih bergantung pada cara pelabur menstruktur kos pemerolehan, mengaplikasikan faktor pengurangan yang diperuntukkan oleh Undang-Undang 11.196/2005, dan meletakkan transaksi dalam jadual progresif yang berkuat kuasa sejak 2016, berbanding harga akhir hartanah itu sendiri. Di pasaran ini, di mana harga setiap meter persegi telah melebihi R$ 22 ribu di beberapa lokasi menurut indeks FipeZap, salah kira bukan lagi perincian perakaunan kecil — ia menjadi masalah enam angka.
Keuntungan modal (ganho de capital) dikenakan ke atas perbezaan antara nilai pelupusan dan kos pemerolehan harta, menurut Perkara 3 Undang-Undang 7.713/1988 dan peraturan yang dikonsolidasikan oleh IN RFB 84/2001 (arahan normatif Lembaga Hasil Persekutuan Brazil). Formulanya mudah dalam ungkapan tetapi mengelirukan dalam pelaksanaan: setiap komponen kos perlu didokumenkan, setiap perbelanjaan yang boleh ditolak perlu mempunyai invois rasmi atas nama penjual, dan setiap bulan yang berlalu antara pembelian dan penjualan mempengaruhi kadar berkesan secara langsung. Dalam segmen mewah, di mana harga melepasi jaluran pertama R$ 5 juta dengan mudah, perincian sebegini bukan lagi teknikal — ia menjadi kewangan.
Mengapa keuntungan modal segmen mewah mempunyai matematik tersendiri
Sehingga 2015, semua keuntungan modal hartanah individu di Brazil dikenakan cukai pada kadar tunggal 15 peratus. Undang-Undang 13.259/2016, yang menulis semula Perkara 21 Undang-Undang 8.981/1995, memperkenalkan jadual progresif yang berkuat kuasa hari ini: 15 peratus untuk bahagian keuntungan sehingga R$ 5 juta, 17.5 peratus antara R$ 5 juta hingga R$ 10 juta, 20 peratus antara R$ 10 juta hingga R$ 30 juta, dan 22.5 peratus melebihi siling itu. Bagi pelabur biasa yang menjual hartanah kediaman piawai, progresi ini bersifat abstrak. Bagi mereka yang beroperasi dalam segmen R$ 3 juta hingga R$ 30 juta — jantung pasaran Balneário Camboriú, Praia Brava, Cabeçudas, dan kejiranan premium Itajaí — ia menentukan hasil bersih transaksi.
Asimetri ini jelas dalam angka pasaran. ABRAINC (persatuan pemaju nasional) dan Secovi-SC (pertubuhan industri hartanah Santa Catarina) menunjukkan, sepanjang 2025, kenaikan berturut-turut dalam VGV (Valor Geral de Vendas, atau nilai jualan kasar projek) yang dilancarkan di persisiran pantai Santa Catarina, dengan harga purata unit premium melepasi R$ 6 juta dalam beberapa pembangunan menara yang diserahkan. Maksudnya: tindakan ringkas menjual semula unit yang dibeli daripada pelan lima atau enam tahun lalu, dengan kenaikan nilai 60 hingga 90 peratus, secara automatik melontar pelabur keluar daripada jaluran tunggal 15 peratus lama. Inilah sebab pertama mengapa pengiraan dalam segmen mewah memerlukan perancangan dan bukan improvisasi.
Sebab kedua ialah jurang antara kos pemerolehan yang direkodkan dalam Penyata Harta dan jumlah sebenar yang dikeluarkan pelabur dari semasa ke semasa. Perabot tersuai, ubah suai struktur, ITBI (Imposto sobre Transmissão de Bens Imóveis, cukai pemindahan hartanah perbandaran), surat ikatan, kos pembinaan tambahan semasa kerja masih berjalan, dan juga komisen ejen asal — semua item ini, apabila boleh disahkan dengan bukti, membentuk sebahagian daripada kos dan mengurangkan asas yang dikenakan cukai. Apabila diabaikan, ia bertukar menjadi cukai yang dibayar berlebihan. Segmen mewah adalah segmen di mana perbezaan ini paling menyakitkan, kerana setiap R$ 100 ribu yang dilupakan dalam asas berkos antara R$ 15 ribu hingga R$ 22.5 ribu dalam cukai tambahan.
Formula: nilai pelupusan, kos pemerolehan dan perbelanjaan yang boleh ditolak
Persamaan yang diaplikasikan oleh Lembaga Hasil Brazil dikodkan dalam program GCAP, yang dikeluarkan setiap tahun, dan dalam Perkara 17 IN RFB 84/2001. Dalam bentuk ringkas: keuntungan modal bersamaan dengan nilai pelupusan tolak kos pemerolehan tolak perbelanjaan yang dibenarkan untuk ditolak. Ke atas keuntungan ini, jadual progresif diaplikasikan dan, sebelum itu, faktor pengurangan FR1 dan FR2 jika berkenaan. Hasilnya ialah cukai terhutang, yang dibayar melalui DARF (Documento de Arrecadação de Receitas Federais, slip pembayaran cukai persekutuan) kod 4600.
Nilai pelupusan ialah harga yang benar-benar diterima, bersih daripada cukai yang dipindahkan kepada pembeli. Kos pemerolehan ialah nilai yang dinyatakan dalam ruang Harta dan Hak Penyata Cukai Pendapatan terakhir — bukan nilai pasaran, bukan nilai pegangan kerajaan, bukan nilai yang dinilai oleh bank. Ia adalah nilai sejarah, kecuali pemerolehan sebelum 1988, yang membenarkan pelarasan monetari oleh penurun RRR yang diperuntukkan dalam Perkara 96 RIR/2018 (Peraturan Cukai Pendapatan).
Perbelanjaan yang boleh ditolak adalah titik buta pembayar cukai segmen mewah. Perkara 17 IN RFB 84/2001 membenarkan kemasukan, dalam kos pemerolehan, perbelanjaan untuk pembinaan, pengembangan dan ubah suai dengan syarat dibuktikan dengan dokumentasi yang sesuai dan sah (invois cukai, resit dengan pengenalan penyedia perkhidmatan, kontrak), komisen ejen yang dibayar oleh penjual semasa pemerolehan, faedah yang dibayar atas pembiayaan pemerolehan itu sendiri, dan kos pembongkaran apabila diperlukan untuk penjualan. Pada masa pelupusan, komisen ejen yang dibayar oleh penjual ditolak terus daripada nilai pelupusan. ITBI dan perbelanjaan untuk surat ikatan, apabila ditanggung oleh penjual, juga membentuk sebahagian kos pemerolehan.
Satu contoh konkrit. Seorang pelabur memperoleh penthouse duplex di Balneário Camboriú pada 2014 dengan harga R$ 4.2 juta. Sepanjang enam tahun, beliau melaburkan R$ 980 ribu dalam ubah suai struktur, penggantian lantai, dapur, penghawa dingin dan automasi — semua dengan invois cukai disimpan. Beliau membayar R$ 168 ribu dalam ITBI semasa pemerolehan. Pada Jun 2026, beliau menjual unit itu dengan harga R$ 14.5 juta, membayar komisen ejen sebanyak 6 peratus (R$ 870 ribu). Kos pemerolehan yang dilaras meningkat kepada R$ 5.348 juta. Nilai pelupusan bersih jatuh kepada R$ 13.63 juta. Keuntungan kasar: R$ 8.282 juta. Tanpa perakaunan yang betul untuk R$ 980 ribu ubah suai dan R$ 168 ribu ITBI, keuntungan ini akan meningkat kepada R$ 9.43 juta — perbezaan R$ 1.148 juta dalam asas, yang akan berkos sekurang-kurangnya R$ 172 ribu cukai tambahan sebelum sebarang faktor pengurangan diaplikasikan.
Jadual progresif 2025–2026 dan kesan setiap jaluran
Jadual yang telah berkuat kuasa sejak 2017 tidak diubah oleh reformasi cukai penggunaan mahupun oleh rang undang-undang reformasi cukai pendapatan yang sedang dipertimbangkan dalam Kongres Brazil sehingga edisi ini ditutup. Untuk 2026, ia kekal seperti berikut:
| Jaluran keuntungan modal | Kadar | Cukai atas jaluran penuh |
|---|---|---|
| Sehingga R$ 5,000,000 | 15.0% | R$ 750,000 |
| R$ 5,000,000 hingga R$ 10,000,000 | 17.5% | R$ 875,000 |
| R$ 10,000,000 hingga R$ 30,000,000 | 20.0% | R$ 4,000,000 |
| Melebihi R$ 30,000,000 | 22.5% | berubah-ubah |
Bacaan penting di sini ialah progresivitas sebenar, bukan nominal. Keuntungan modal R$ 8 juta tidak dikenakan cukai 17.5 peratus ke atas keseluruhan jumlah. Ia membayar 15 peratus ke atas R$ 5 juta pertama (R$ 750 ribu) ditambah 17.5 peratus ke atas R$ 3 juta yang berlebihan (R$ 525 ribu). Jumlah: R$ 1.275 juta. Kadar berkesan: 15.94 peratus. Untuk keuntungan R$ 12 juta, pengiraan menyusun tiga jaluran: R$ 750 ribu tambah R$ 875 ribu tambah R$ 400 ribu ke atas R$ 2 juta yang memasuki jaluran ketiga. Jumlah: R$ 2.025 juta. Kadar berkesan: 16.88 peratus.
Titik perubahan bagi pelabur segmen mewah berada antara R$ 5 juta hingga R$ 10 juta keuntungan. Melebihi itu, setiap tambahan R$ 1 juta dalam asas yang dikenakan cukai akan berkos R$ 200 ribu cukai dalam jaluran ketiga. Dalam zon inilah penggunaan faktor pengurangan dan perbelanjaan yang boleh ditolak yang betul menentukan sama ada penjualan ditutup dengan kadar berkesan 11 peratus atau 19 peratus.
FR1, FR2 dan penurun yang mengubah hasil akhir
Undang-Undang 11.196/2005, dalam Perkara 40 dan seterusnya, memperkenalkan dua faktor pengurangan yang berlaku untuk keuntungan modal hartanah kediaman. FR1 meliputi hartanah yang diperoleh sebelum Disember 1995, dengan formula 1 dibahagi dengan (1.0060) dipangkatkan dengan bilangan bulan antara pemerolehan dan November 2005. Bagi pelabur yang membeli daripada pelan di Itajaí atau Camboriú pada tahun 1980-an dan 1990-an dan masih memiliki unit tersebut, faktor ini sangat besar — ia boleh mengurangkan keuntungan lebih daripada 60 peratus.
FR2 adalah faktor yang paling relevan kepada majoriti pelabur dalam segmen semasa. Ia berlaku untuk hartanah yang diperoleh sejak Januari 1996, dengan formula 1 dibahagi dengan (1.0035) dipangkatkan dengan bilangan bulan antara pemerolehan (atau Disember 2005, mana yang terkemudian) dan pelupusan. Setiap bulan yang berlalu mengurangkan asas kira-kira 0.35 peratus secara terkompaun. Dalam sepuluh tahun (120 bulan), keuntungan yang dilaras jatuh kepada kira-kira 66 peratus daripada jumlah kasar. Dalam lima belas tahun (180 bulan), kepada 53 peratus. Dalam dua puluh tahun (240 bulan), kepada 43 peratus.
Kembali kepada contoh penthouse yang dibeli pada 2014. Keuntungan kasar R$ 8.282 juta dan kira-kira 144 bulan antara pemerolehan dan pelupusan. FR2 bersamaan dengan 1 / (1.0035)^144, atau lebih kurang 0.606. Keuntungan dilaras: R$ 5.019 juta. Mengaplikasikan jadual progresif: R$ 750 ribu (15 peratus ke atas R$ 5 juta) tambah R$ 3,325 (17.5 peratus ke atas R$ 19 ribu yang berlebihan). Jumlah terhutang: R$ 753,325. Kadar berkesan ke atas keuntungan kasar: 9.1 peratus. Tanpa FR2, cukai akan melonjak kepada R$ 1.313 juta. Perbezaan itu — R$ 560 ribu — bersamaan dengan setahun penuh sewa hartanah pada harga semasa persisiran utara Santa Catarina.
FR2 adalah instrumen perancangan cukai yang paling tidak digunakan sepenuhnya dalam segmen mewah. Pelabur yang menjual sebelum melaraskan kos pemerolehan, sebelum mengumpul perbelanjaan yang boleh ditolak, dan sebelum mengira faktor mengikut tarikh tepat surat ikatan, secara praktiknya, mendermakan wang kepada Lembaga Hasil.
Pengecualian, pelaburan semula dalam 180 hari, dan kalendar DARF
Undang-Undang 11.196/2005 mengandungi, dalam Perkara 39, pengecualian yang paling relevan kepada pelabur hartanah kediaman: keuntungan modal yang diperoleh daripada penjualan hartanah kediaman dikecualikan jika hasil pelupusan dilaburkan, dalam tempoh 180 hari dari tarikh kontrak penjualan, dalam pemerolehan hartanah kediaman lain yang terletak di Brazil. Pengecualian ini adalah penuh jika seluruh jumlah dilaburkan semula; berkadar jika hanya sebahagian sahaja. Faedah ini boleh digunakan sekali setiap lima tahun, mengikut perenggan 5 perkara yang sama.
Terdapat tiga pengecualian klasik yang wujud bersama pengecualian pelaburan semula. Pertama: hartanah yang diperoleh sehingga 1969 mempunyai keuntungan yang dikecualikan sepenuhnya, mengikut Perkara 18 Undang-Undang 7.713/1988. Kedua: penjualan hartanah tunggal yang pemilik telah terima sehingga R$ 440 ribu, dengan syarat dia tidak melakukan transaksi lain dalam jenis yang sama dalam tempoh lima tahun lepas. Ketiga: pertukaran hartanah kediaman, di mana keuntungan modal ditangguhkan sehingga penjualan akhir unit yang diterima, mengikut tafsiran konsolidasi Solução de Consulta Cosit 437/2017. Tiada satu pun daripada tiga ini biasanya berlaku kepada pelabur segmen mewah dalam transaksi terpencil, tetapi pelaburan semula dalam 180 hari memang merupakan tuil yang relevan kepada mereka yang berpindah antara projek premium di persisiran pantai.
Pembayaran dibuat melalui DARF kod 4600, dengan tarikh akhir pada hari bekerja terakhir bulan selepas pelupusan. Sesiapa yang menyelesaikan surat ikatan pada 10 Jun 2026 membayar DARF sehingga 31 Julai 2026. Kelewatan mencetuskan penalti 0.33 peratus sehari, terhad kepada 20 peratus, ditambah faedah berdasarkan Selic (kadar faedah asas Brazil) terkumpul — yang dalam 2025–2026 berkisar antara 10.5 hingga 12 peratus setahun. Pengisian yang betul memerlukan program GCAP untuk tahun pelupusan, yang dikeluarkan setiap tahun oleh Lembaga Hasil Brazil, yang mengimport data secara automatik ke Penyata Pelarasan Tahunan untuk tahun fiskal berikutnya.
Dalam penjualan secara ansuran — biasa dalam transaksi segmen mewah melebihi R$ 10 juta, di mana pembeli dan penjual menstruktur pembayaran dalam dua atau tiga peringkat — cukai adalah berkadar. Untuk setiap ansuran yang diterima, DARF dibayar sehingga hari bekerja terakhir bulan berikutnya, dikira pada nisbah yang sama: keuntungan modal keseluruhan dibahagikan dengan nilai jualan keseluruhan, didarabkan dengan nilai yang diterima dalam ansuran itu. Kadar yang dikenakan ialah kadar yang berkuat kuasa pada tarikh transaksi, tetapi penyelesaian bulan demi bulan mengelakkan pengeluaran tunai yang tertumpu dan membenarkan pelabur mengekalkan tunai.
Itajaí, Balneário Camboriú, dan keputusan antara individu dan syarikat induk hartanah
Persisiran utara Santa Catarina hari ini mempunyai kepadatan tertinggi hartanah kediaman bernilai melebihi R$ 10 juta di luar paksi Rio–São Paulo. Tinjauan Secovi-SC menunjukkan bahawa Balneário Camboriú menumpukan lebih separuh daripada pelancaran menara tinggi negeri dengan VGV melebihi R$ 1 bilion, dan bahawa Itajaí, dengan pengembangan kawasan Cabeçudas, Praia Brava, dan kawasan pelabuhan yang dipulihkan, semakin menutup jurang dari tahun ke tahun. Bagi pelabur yang beroperasi dengan dua, tiga atau lima hartanah kediaman secara serentak, soalan yang tidak dapat dielakkan ialah sama ada percukaian sebagai individu masih menjadi struktur yang paling cekap.
Bagi individu, siling berkesan adalah jelas: 22.5 peratus ke atas keuntungan melebihi R$ 30 juta, dengan FR2 menggigit asas dan pelaburan semula dalam 180 hari berfungsi sebagai penampan. Dalam syarikat induk hartanah berbentuk entiti undang-undang, dengan aktiviti hartanah dalam memorandum syarikat dan diklasifikasikan di bawah rejim Lucro Presumido (untung yang diandaikan), penjualan unit kediaman boleh dikenakan cukai sebagai hasil kasar, dengan andaian 8 peratus untuk IRPJ (cukai pendapatan korporat, kadar berkesan 1.2 peratus) dan 12 peratus untuk CSLL (caruman sosial, berkesan 1.08 peratus), tambah PIS 0.65 peratus dan COFINS 3 peratus — jumlah nominal antara 5.9 dan 6.7 peratus ke atas nilai jualan, dan bukan ke atas keuntungan. Dalam transaksi dengan margin tinggi, struktur ini cenderung lebih ringan. Dalam transaksi dengan margin terhad, ia mungkin lebih berat.
Pilihan ini bukan universal. Syarikat induk masuk akal apabila terdapat volum transaksi yang berulang, apabila pelabur telah merancang penggantian harta, dan apabila hartanah disepadukan ke dalam modal saham pada nilai sejarah, mengelakkan percukaian semasa kemasukan. Syarikat induk tidak masuk akal untuk penjualan terpencil satu hartanah segmen mewah selepas sepuluh tahun penggunaan peribadi, kerana pemindahan hartanah kepada entiti undang-undang mencetuskan ITBI (antara 2 hingga 3 peratus di majlis perbandaran Santa Catarina) dan mewujudkan kos operasi tetap (akauntan, penyata DEFIS, ECF, ECD). Analisis perbandingan perlu dilakukan kes demi kes, sebaik-baiknya dengan pemodelan senario — dan inilah jenis penilaian yang membezakan pelabur segmen mewah yang bersedia daripada yang membayar cukai dalam keadaan tidak diketahui.
Di Itajaí khususnya, dengan saluran semasa projek premium di Cabeçudas dan Praia Brava, perbincangan mengenai struktur cukai mendapat keutamaan. SIDE Empreendimentos, yang beroperasi dalam segmen ini, mendapati bahawa sebahagian besar pelabur pembeli sampai ke meja perundingan tanpa memodelkan cukai keluar hartanah sebelumnya, dan menemui kesan kewangan hanya selepas penutupan — apabila tetingkap perancangan sudah ditutup.
Kesimpulan
Mengira keuntungan modal dalam segmen mewah pada 2026 adalah, dalam praktiknya, tiga pengiraan yang bertindih: aspek perundangan (mentakrif dengan betul kos pemerolehan, perbelanjaan yang boleh ditolak dan nilai pelupusan berdasarkan Undang-Undang 7.713/1988 dan IN RFB 84/2001), aspek aritmetik (mengaplikasikan FR1 atau FR2 sebelum progresi dan menghormati empat jaluran jadual), dan aspek strategik (memutuskan antara membayar DARF 4600, melabur semula dalam 180 hari berdasarkan Undang-Undang 11.196/2005, atau berpindah kepada syarikat induk hartanah). Di pasaran di mana harga purata segmen premium melebihi R$ 6 juta, kesilapan dalam mana-mana satu daripada tiga aspek itu berkos ratusan ribu reais — dalam beberapa kes, jutaan. Untuk mengikuti analisis mingguan tentang percukaian, kitaran hartanah dan pasaran segmen mewah persisiran Santa Catarina, langgan kandungan portal SIDE Empreendimentos.