Ganancia de capital en inmueble de lujo: el IR en 2026
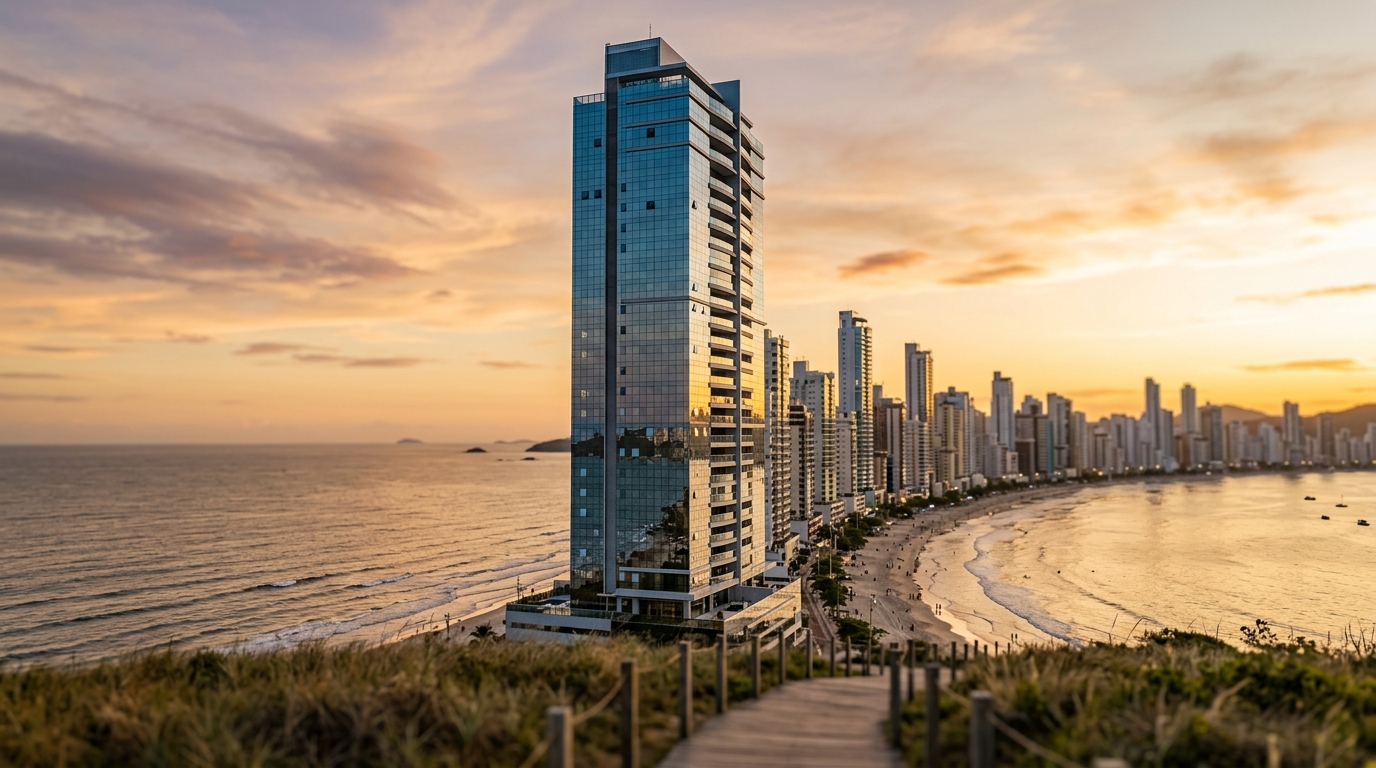
Un apartamento de tres suites frente al mar de Balneário Camboriú vendido por R$ 18 millones (unos USD 3,3 millones al cambio de mayo de 2026) puede generar un Impuesto sobre la Renta exigible de entre R$ 1,1 millones y R$ 2,4 millones. La diferencia depende menos del precio final que de cómo el inversionista estructure el costo de adquisición, aplique los factores de reducción previstos en la Ley 11.196/2005 e incluya la operación en la tabla progresiva vigente desde 2016. En una plaza donde el metro cuadrado superó los R$ 22 mil en varias direcciones, según el índice FipeZap, equivocarse en la cuenta dejó de ser un detalle contable para convertirse en un problema de seis cifras.
La ganancia de capital recae sobre la diferencia entre el valor de enajenación y el costo de adquisición del bien, conforme al art. 3º de la Ley 7.713/1988 y al reglamento consolidado por la Instrucción Normativa IN RFB 84/2001 (la normativa fiscal brasileña que regula el cálculo del impuesto en estas operaciones). La fórmula es simple en el enunciado y traicionera en la ejecución: cada línea del costo debe estar documentada, cada gasto deducible debe contar con factura nominal al vendedor y cada mes transcurrido entre la compra y la venta pesa directamente sobre la alícuota efectiva. En el alto standing, donde los tickets superan con holgura el primer tramo de R$ 5 millones, esos detalles dejan de ser técnicos para volverse financieros.
Por qué la ganancia de capital de lujo tiene matemática propia
Hasta 2015, toda ganancia de capital sobre inmuebles de personas físicas en Brasil tributaba al 15%, alícuota única. La Ley 13.259/2016, que reescribió el art. 21 de la Ley 8.981/1995, introdujo la tabla progresiva que rige hoy: 15% sobre la porción de la ganancia hasta R$ 5 millones, 17,5% entre R$ 5 millones y R$ 10 millones, 20% entre R$ 10 millones y R$ 30 millones y 22,5% por encima de ese techo. Para el inversionista medio que vende un inmueble residencial estándar, esa progresión es abstracta. Para quien opera en el segmento de R$ 3 millones a R$ 30 millones —el corazón del mercado de Balneário Camboriú, Praia Brava, Cabeçudas y los barrios premium de Itajaí— define el resultado neto de la operación.
La asimetría es clara en los números del mercado. La ABRAINC (asociación brasileña de desarrolladoras inmobiliarias) y el Secovi-SC (sindicato del sector inmobiliario de Santa Catarina) reportaron, a lo largo de 2025, alzas sucesivas del VGV —Valor General de Ventas, métrica que mide el potencial de facturación de los lanzamientos— en el litoral catarinense, con tickets medios de unidades premium superando los R$ 6 millones en varios proyectos verticales entregados. Es decir: el mero hecho de revender una unidad comprada sobre plano hace cinco o seis años, con una valorización de entre 60% y 90%, lleva al inversionista automáticamente fuera del tramo único del 15%. Esa es la primera razón por la cual la cuenta en el alto standing exige planificación y no improvisación.
La segunda razón es el desfase entre el costo de adquisición registrado en la Declaración de Bienes y el valor real desembolsado por el inversionista a lo largo del tiempo. Mobiliario a medida, reformas estructurales, ITBI (impuesto municipal sobre transmisiones inmobiliarias), escritura, costos de incorporación añadidos durante la obra e incluso la comisión original del corredor —todas esas partidas, cuando se acreditan, integran el costo y reducen la base imponible. Cuando se ignoran, se convierten en impuesto pagado de más. El alto standing es el segmento donde esa diferencia más duele, porque cada R$ 100 mil olvidados en la base cuestan entre R$ 15 mil y R$ 22,5 mil de IR adicional.
La fórmula: valor de enajenación, costo de adquisición y gastos deducibles
La ecuación que aplica la Receita Federal (autoridad fiscal federal brasileña) está cristalizada en el programa GCAP, distribuido anualmente, y en el art. 17 de la IN RFB 84/2001. En forma directa: ganancia de capital igual al valor de enajenación menos el costo de adquisición menos los gastos deducibles admitidos. Sobre esa ganancia se aplica la tabla progresiva y, antes de ella, los factores de reducción FR1 y FR2 cuando corresponda. El resultado es el impuesto exigible, ingresado mediante el DARF (documento de recaudación federal brasileño) con código 4600.
El valor de enajenación es el precio efectivamente recibido, neto de tributos transferidos al comprador. El costo de adquisición es el valor declarado en la ficha de Bienes y Derechos de la última Declaración del Impuesto sobre la Renta —no el valor de mercado, no el valor catastral, no el tasado por el banco. Es el valor histórico, salvo en adquisiciones anteriores a 1988, que admiten actualización monetaria mediante el reductor RRR previsto en el art. 96 del RIR/2018 (Reglamento del Impuesto sobre la Renta).
Los gastos deducibles son el punto ciego del contribuyente de alto standing. El art. 17 de la IN RFB 84/2001 admite la inclusión, en el costo de adquisición, de los gastos de construcción, ampliación y reforma siempre que estén acreditados con documentación hábil e idónea (facturas, recibos con identificación del prestador, contratos), de la comisión pagada por el vendedor al momento de la adquisición, de los intereses abonados por financiamiento de la propia compra y de los costos de demolición cuando sean necesarios para la venta. En el momento de la enajenación, la comisión pagada por el vendedor se descuenta directamente del valor de enajenación. El ITBI y los gastos notariales, cuando son asumidos por el vendedor, también se integran al costo de adquisición.
Un ejemplo concreto. Un inversionista adquirió un dúplex de cobertura en Balneário Camboriú en 2014 por R$ 4,2 millones. A lo largo de seis años invirtió R$ 980 mil en reforma estructural, cambio de pisos, cocina, climatización y domótica —todo con factura archivada. Pagó R$ 168 mil de ITBI en la adquisición. En junio de 2026 vende la unidad por R$ 14,5 millones, abonando 6% de comisión (R$ 870 mil). El costo de adquisición ajustado sube a R$ 5,348 millones. El valor de enajenación neto cae a R$ 13,63 millones. Ganancia bruta: R$ 8,282 millones. Sin la contabilización correcta de los R$ 980 mil de reforma y los R$ 168 mil de ITBI, esa ganancia subiría a R$ 9,43 millones —una diferencia de R$ 1,148 millones en la base, que costaría al menos R$ 172 mil de IR adicional antes de cualquier factor de reducción.
La tabla progresiva 2025-2026 y el efecto por tramo
La tabla vigente desde 2017 no ha sido modificada ni por la reforma tributaria del consumo ni por los proyectos de reforma de la renta que tramitan en el Congreso brasileño hasta el cierre de esta edición. Para 2026 queda así:
| Tramo de la ganancia de capital | Alícuota | IR sobre el tramo completo |
|---|---|---|
| Hasta R$ 5.000.000 | 15,0% | R$ 750.000 |
| De R$ 5.000.000 a R$ 10.000.000 | 17,5% | R$ 875.000 |
| De R$ 10.000.000 a R$ 30.000.000 | 20,0% | R$ 4.000.000 |
| Por encima de R$ 30.000.000 | 22,5% | variable |
La lectura importante es la progresividad real, no nominal. Una ganancia de capital de R$ 8 millones no paga 17,5% sobre el total. Paga 15% sobre los primeros R$ 5 millones (R$ 750 mil) más 17,5% sobre los R$ 3 millones excedentes (R$ 525 mil). Total: R$ 1,275 millones. Alícuota efectiva: 15,94%. Para una ganancia de R$ 12 millones la cuenta apila tres tramos: R$ 750 mil más R$ 875 mil más R$ 400 mil sobre los R$ 2 millones que entran en el tercer tramo. Total: R$ 2,025 millones. Efectiva: 16,88%.
El punto de inflexión para el inversionista de alto standing queda entre R$ 5 millones y R$ 10 millones de ganancia. A partir de ahí, cada R$ 1 millón adicional de base imponible pasa a costar R$ 200 mil de IR en el tercer tramo. Es justo en esa franja donde el uso correcto de los factores de reducción y de los gastos deducibles decide si la venta cierra con una alícuota efectiva del 11% o del 19%.
FR1, FR2 y los reductores que cambian el resultado final
La Ley 11.196/2005, en sus arts. 40 y siguientes, introdujo dos factores de reducción aplicables a la ganancia de capital de inmuebles residenciales. El FR1 alcanza a inmuebles adquiridos antes de diciembre de 1995, con la fórmula 1 dividido por (1,0060) elevado al número de meses entre la adquisición y noviembre de 2005. Para el inversionista que compró sobre plano en Itajaí o Camboriú en los años 1980 y 1990 y aún mantiene la unidad, ese factor es generoso —puede reducir la ganancia en más del 60%.
El FR2 es el que interesa a la mayoría de los inversionistas del segmento actual. Se aplica a los inmuebles adquiridos a partir de enero de 1996, con fórmula 1 dividido por (1,0035) elevado al número de meses entre la adquisición (o diciembre de 2005, lo que sea posterior) y la enajenación. Cada mes transcurrido reduce la base aproximadamente un 0,35% compuesto. En diez años (120 meses) la ganancia ajustada cae a cerca del 66% de la bruta. En quince años (180 meses) cae al 53%. En veinte años (240 meses), al 43%.
Volviendo al ejemplo del dúplex comprado en 2014. Ganancia bruta de R$ 8,282 millones y unos 144 meses entre adquisición y enajenación. FR2 igual a 1 / (1,0035)^144, aproximadamente 0,606. Ganancia ajustada: R$ 5,019 millones. Aplicando la tabla progresiva: R$ 750 mil (15% sobre R$ 5 millones) más R$ 3.325 (17,5% sobre los R$ 19 mil excedentes). Total exigible: R$ 753.325. Alícuota efectiva sobre la ganancia bruta: 9,1%. Sin el FR2, el IR saltaría a R$ 1,313 millones. La diferencia —R$ 560 mil— equivale a un año entero de alquiler del inmueble en los valores corrientes del litoral norte de Santa Catarina.
El FR2 es el instrumento más subutilizado de la planificación tributaria en el alto standing. El inversionista que vende antes de ajustar el costo de adquisición, antes de levantar los gastos deducibles y antes de calcular el factor por la fecha exacta de la escritura está, en la práctica, regalando dinero a la Receita.
Exenciones, reinversión en 180 días y el calendario del DARF
La Ley 11.196/2005 establece, en su art. 39, la exención más relevante para el inversionista en inmuebles residenciales: la ganancia de capital obtenida en la venta de un inmueble residencial queda exenta si el producto de la enajenación se aplica, en un plazo máximo de 180 días contados desde el contrato de venta, en la adquisición de otro inmueble residencial localizado en el país. La exención es integral si todo el valor se reinvierte; proporcional si solo se reinvierte una parte. El beneficio puede utilizarse una vez cada cinco años, según el §5º del mismo artículo.
Existen tres exenciones clásicas que coexisten con la del reinvertimiento. La primera: el inmueble adquirido hasta 1969 tiene la ganancia íntegramente exenta, conforme al art. 18 de la Ley 7.713/1988. La segunda: la venta de un único inmueble por el cual el titular haya recibido hasta R$ 440 mil, siempre que no haya realizado otra operación del mismo género en los últimos cinco años. La tercera: la permuta de inmuebles residenciales, en la que la ganancia de capital queda diferida hasta la venta final de la unidad recibida, conforme al criterio consolidado por la Solución de Consulta Cosit 437/2017. Ninguna de las tres suele aplicarse al inversionista de alto standing en una transacción aislada, pero la del reinvertimiento en 180 días sí constituye una palanca relevante para quien está migrando entre proyectos premium del litoral.
La recaudación se realiza mediante el DARF código 4600, con vencimiento el último día hábil del mes siguiente al de la enajenación. Quien cerró escritura el 10 de junio de 2026 paga el DARF hasta el 31 de julio de 2026. El atraso activa una multa del 0,33% diario, limitada al 20%, más intereses por la Selic (la tasa básica de interés de Brasil, fijada por el Banco Central) acumulada —en 2025-2026 oscilando entre el 10,5% y el 12% anual. El llenado correcto requiere el programa GCAP correspondiente al año de la enajenación, distribuido anualmente por la Receita Federal, que importa los datos automáticamente a la Declaración de Ajuste Anual del ejercicio siguiente.
En venta parcializada —común en transacciones de alto standing por encima de R$ 10 millones, en las que comprador y vendedor estructuran pagos en dos o tres tramos— el IR es proporcional. Por cada cuota recibida se ingresa el DARF hasta el último día hábil del mes siguiente, calculado por la misma proporción: ganancia de capital total dividida por el valor total de la enajenación, multiplicada por el valor recibido en esa cuota. La alícuota es la vigente a la fecha de la operación, pero la liquidación mes a mes evita concentrar el desembolso y permite al inversionista preservar su caja.
Itajaí, Balneário Camboriú y la decisión entre persona física y holding patrimonial
El litoral norte de Santa Catarina reúne hoy la mayor densidad de inmuebles residenciales por encima de R$ 10 millones fuera del eje Río de Janeiro-São Paulo. Relevamientos del Secovi-SC muestran que Balneário Camboriú concentra más de la mitad de los lanzamientos verticales del estado con VGV superior a R$ 1.000 millones, y que Itajaí, con la expansión de Cabeçudas, Praia Brava y la zona portuaria revitalizada, ha ido recortando esa distancia año tras año. Para el inversionista que opera con dos, tres o cinco inmuebles residenciales simultáneamente, la pregunta inevitable es si la tributación como persona física sigue siendo la estructura más eficiente.
Como persona física el techo efectivo es claro: 22,5% sobre las ganancias por encima de R$ 30 millones, con el FR2 mordiendo la base y el reinvertimiento en 180 días funcionando como amortiguador. En una holding patrimonial pessoa jurídica (sociedad cuyo objeto es la administración de bienes propios), con actividad inmobiliaria en su objeto social e inscrita en el régimen de lucro presumido (régimen fiscal simplificado brasileño con presunción de utilidad), la venta de unidades residenciales puede tributarse como ingreso bruto, con una presunción del 8% para el IRPJ (alícuota efectiva del 1,2%) y del 12% para la CSLL —contribución social sobre la utilidad— (efectiva del 1,08%), más PIS del 0,65% y COFINS del 3% —contribuciones sociales sobre los ingresos. Total nominal entre el 5,9% y el 6,7% sobre el valor de la venta, y no sobre la ganancia. En operaciones con margen alto esa estructura tiende a ser más liviana. En operaciones con margen comprimido puede resultar más pesada.
La elección no es universal. La holding tiene sentido cuando hay un volumen recurrente de transacciones, cuando el inversionista ya planea su sucesión patrimonial y cuando los inmuebles han sido integrados al capital social a valor histórico, evitando la tributación en la entrada. La holding no tiene sentido para la venta aislada de un único inmueble de alto standing tras diez años de uso personal, porque la transferencia del inmueble a la persona jurídica activa el ITBI (entre el 2% y el 3% en municipios catarinenses) y genera costos operativos permanentes (contador, DEFIS, ECF, ECD —obligaciones declarativas mensuales y anuales de las personas jurídicas brasileñas). El análisis comparativo debe hacerse caso por caso, idealmente con modelado de escenarios —y es justamente ese tipo de evaluación el que separa al inversionista de alto standing preparado del que paga IR a ciegas.
Para el comprador extranjero existe una capa adicional. La adquisición de inmuebles en Brasil por no residentes está permitida sin restricciones en zonas urbanas y exige el registro CPF (clave fiscal brasileña), una cuenta bancaria local para canalizar los fondos por el régimen cambiario regulado por el Banco Central y la atención de las obligaciones declarativas anuales —incluso si la venta futura tributa en origen. La estructuración por holding cobra otro peso cuando el capital ingresa desde el exterior, porque permite registrar el aporte como inversión extranjera directa y facilitar la repatriación de utilidades y del producto de la venta. Es una conversación que conviene tener antes de firmar el primer contrato, no después.
En Itajaí especialmente, con el pipeline actual de proyectos premium en Cabeçudas y Praia Brava, la discusión sobre la estructura tributaria gana urgencia. La SIDE Empreendimentos, presente en el segmento, observa que una parte relevante de los inversionistas compradores llega a la mesa sin haber modelado el IR de salida del inmueble anterior y descubre el impacto solo tras el cierre —cuando el margen de planificación ya se cerró.
Conclusión
Calcular la ganancia de capital en el alto standing en 2026 es, en la práctica, tres cálculos superpuestos: el jurídico (definir correctamente el costo de adquisición, los gastos deducibles y el valor de enajenación a la luz de la Ley 7.713/1988 y de la IN RFB 84/2001), el aritmético (aplicar FR1 o FR2 antes de la progresión y respetar los cuatro tramos de la tabla) y el estratégico (decidir entre pagar el DARF 4600, reinvertir en 180 días con apoyo en la Ley 11.196/2005 o migrar a una holding patrimonial). En una plaza donde el ticket medio del segmento premium supera los R$ 6 millones, equivocarse en cualquiera de los tres cuesta cientos de miles de reales —en algunos casos, millones. Para seguir análisis semanales sobre tributación, ciclo inmobiliario y el mercado de alto standing del litoral catarinense, suscríbase al contenido del portal de SIDE Empreendimentos.