أرباح رأس المال للعقارات الفاخرة في البرازيل 2026
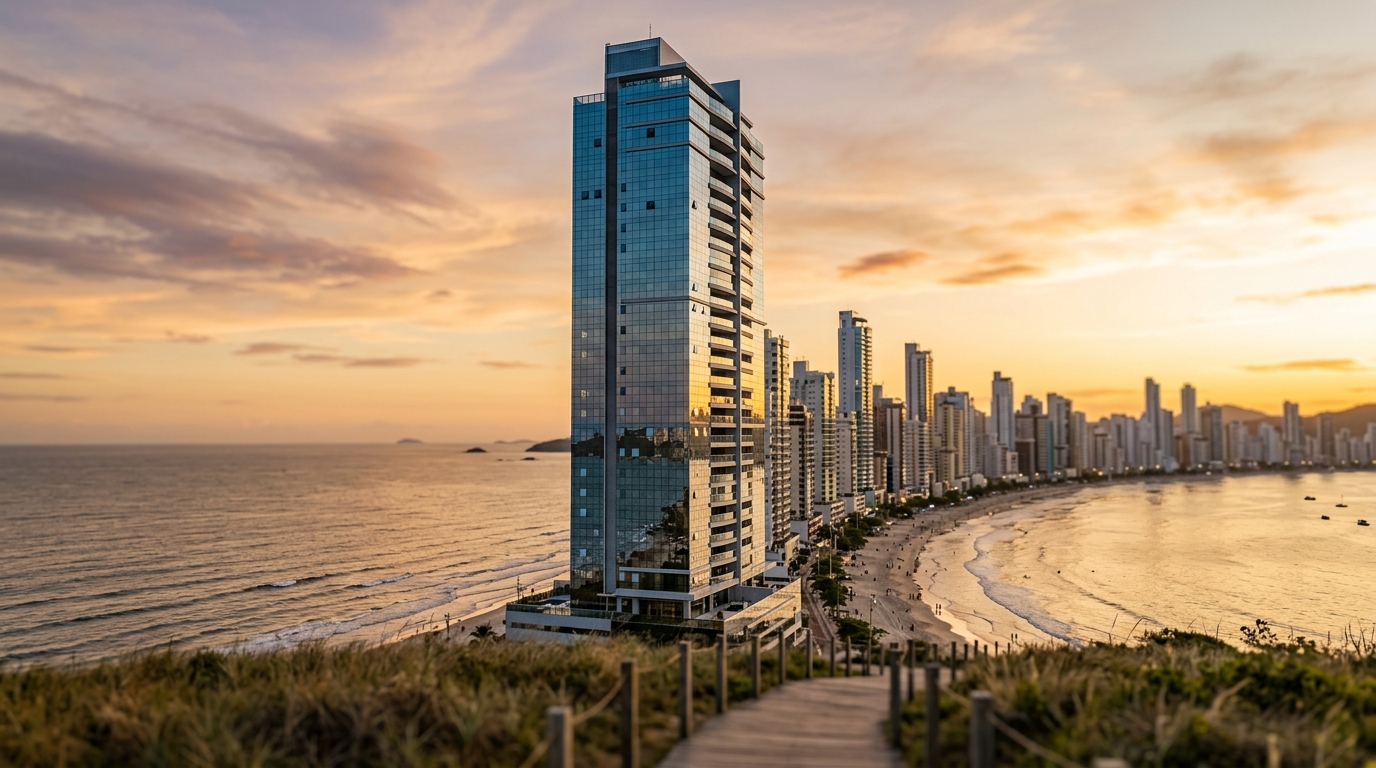
شقة بثلاث غرف نوم رئيسية على واجهة بحر بالنياريو كامبوريو (Balneário Camboriú)، بيعت بثمانية عشر مليون ريال برازيلي (R$) في مايو 2026، قد ترتب على بائعها ضريبة دخل (Imposto de Renda) تتراوح بين 1.1 و2.4 مليون ريال برازيلي. هذا التفاوت الكبير لا يعتمد على السعر النهائي بقدر ما يعتمد على الكيفية التي يهيكل بها المستثمر تكلفة الاقتناء، ويطبق معامِلات التخفيض المنصوص عليها في القانون رقم 11.196/2005، ويصنف العملية ضمن الجدول التصاعدي الساري منذ عام 2016. في سوق تجاوز فيه سعر المتر المربع سقف 22 ألف ريال برازيلي في عدة عناوين، وفقًا لمؤشر FipeZap (المؤشر المرجعي لأسعار العقارات في البرازيل)، صار الخطأ في الحساب أمرًا يتجاوز التفصيل المحاسبي ليصبح مشكلة من ستة أرقام.
تُحتسب ضريبة أرباح رأس المال على الفارق بين قيمة التصرف (سعر البيع الفعلي) وتكلفة الاقتناء، وذلك وفقًا للمادة الثالثة من القانون رقم 7.713/1988 واللائحة التنفيذية المعتمدة بالقرار الإداري IN RFB 84/2001. المعادلة تبدو بسيطة في النص، لكنها مخادعة في التطبيق: كل بند من بنود التكلفة يجب أن يكون موثقًا، وكل نفقة قابلة للخصم تحتاج فاتورة ضريبية باسم البائع، وكل شهر ينقضي بين الشراء والبيع له وزن مباشر على المعدل الفعلي للضريبة. في قطاع العقارات الفاخرة، حيث تتجاوز قيم الصفقات بسهولة الشريحة الأولى البالغة خمسة ملايين ريال برازيلي، تكفّ هذه التفاصيل عن كونها تقنية لتصبح مالية بحتة.
لماذا تخضع أرباح رأس المال في القطاع الفاخر لحسابات خاصة بها
حتى عام 2015، كانت كل أرباح رأس المال الناتجة عن بيع عقار من قِبل شخص طبيعي تخضع لمعدل ثابت قدره 15%. ثم جاء القانون رقم 13.259/2016 ليعيد كتابة المادة 21 من القانون 8.981/1995 ويُدخل الجدول التصاعدي المعمول به اليوم: 15% على الشريحة حتى خمسة ملايين ريال برازيلي، و17.5% على الشريحة الواقعة بين خمسة وعشرة ملايين، و20% على الشريحة بين عشرة وثلاثين مليونًا، و22.5% على ما يتجاوز هذا السقف. بالنسبة للمستثمر العادي الذي يبيع عقارًا سكنيًا عاديًا، يبقى هذا التدرج مجردًا. أما لمن يعمل في شريحة الثلاثة ملايين إلى ثلاثين مليون ريال، وهي قلب السوق في بالنياريو كامبوريو وبراييا برافا (Praia Brava) وكابيسوداس (Cabeçudas) والأحياء الراقية في إيتاجاي (Itajaí)، فإن هذا التدرج هو ما يحدد صافي ناتج العملية.
تتجلى عدم التناظر في أرقام السوق. أشارت رابطة المطورين العقاريين الوطنية ABRAINC ونقابة العقاريين في ولاية سانتا كاتارينا Secovi-SC إلى ارتفاعات متتالية خلال عام 2025 في إجمالي القيمة العامة للمبيعات (VGV – Valor Geral de Vendas، أي قيمة المخزون المطروح للبيع) في الساحل الكاتاريني، حيث تجاوزت أسعار الوحدات الفاخرة في عدة أبراج مسلَّمة متوسط ستة ملايين ريال برازيلي للوحدة. بعبارة أخرى: مجرد إعادة بيع وحدة اشتُريت على المخطط قبل خمس أو ست سنوات، بزيادة قيمة تتراوح بين 60% و90%، يقذف بالمستثمر تلقائيًا خارج شريحة الـ15% الموحدة. هذا هو السبب الأول الذي يجعل الحساب في القطاع الفاخر يتطلب تخطيطًا لا ارتجالًا.
السبب الثاني هو الفجوة بين تكلفة الاقتناء المسجلة في إقرار الممتلكات والقيمة الفعلية التي صرفها المستثمر مع مرور الوقت. الأثاث المصمم خصيصًا، والتجديدات الإنشائية، وضريبة نقل ملكية العقار ITBI (Imposto sobre Transmissão de Bens Imóveis – ضريبة بلدية على نقل الملكية)، ورسوم التوثيق، والتكاليف الإضافية التي يضيفها المطور خلال البناء، وحتى عمولة الوسيط الأصلية، كل هذه البنود حين يتم إثباتها تدخل ضمن التكلفة وتقلل القاعدة الخاضعة للضريبة. أما حين تُهمل، فإنها تتحول إلى ضريبة مدفوعة بلا داعٍ. القطاع الفاخر هو الميدان الذي تؤلم فيه هذه الفجوة أكثر من غيره، لأن كل مئة ألف ريال منسية في القاعدة تكلف ما بين 15 ألفًا و22.5 ألف ريال من الضريبة الإضافية.
المعادلة: قيمة التصرف، تكلفة الاقتناء، والنفقات القابلة للخصم
المعادلة التي تطبقها مصلحة الإيرادات الفيدرالية البرازيلية مجسَّدة في برنامج GCAP (برنامج حساب أرباح رأس المال) الذي يصدر سنويًا، وفي المادة 17 من القرار الإداري IN RFB 84/2001. بشكل مباشر: ربح رأس المال يساوي قيمة التصرف ناقص تكلفة الاقتناء ناقص النفقات القابلة للخصم. على هذا الربح يُطبَّق الجدول التصاعدي، وقبله تُطبَّق معامِلات التخفيض FR1 وFR2 عند الاقتضاء. والنتيجة هي الضريبة المستحقة، التي تُسدد عبر إيصال DARF بالرمز 4600 (الإيصال الموحد لتحصيل ضرائب الاتحاد).
قيمة التصرف هي الثمن المقبوض فعليًا، صافيًا من أي ضرائب يتحملها المشتري. أما تكلفة الاقتناء فهي القيمة المعلن عنها في خانة الممتلكات والحقوق في آخر إقرار سنوي لضريبة الدخل، وليست القيمة السوقية ولا القيمة المُقدَّرة من قِبل البنك ولا التقييم الرسمي. إنها القيمة التاريخية، باستثناء الاقتناءات السابقة لعام 1988 التي يُسمح لها بتحديث نقدي عبر مُخفِّض RRR المنصوص عليه في المادة 96 من اللائحة الموحدة لضريبة الدخل RIR/2018.
النفقات القابلة للخصم هي النقطة العمياء لمكلف الشريحة العليا. تسمح المادة 17 من القرار الإداري IN RFB 84/2001 بإدراج تكاليف البناء والتوسعة والتجديد ضمن تكلفة الاقتناء، شريطة إثباتها بوثائق صالحة وسليمة (فواتير ضريبية، إيصالات تتضمن هوية مقدم الخدمة، عقود). كما تُحتسب عمولة الوساطة المدفوعة من قِبل البائع وقت الاقتناء، والفوائد المسددة على تمويل الشراء، وتكاليف الهدم إذا كانت ضرورية للبيع. وعند البيع، تُخصم عمولة الوسيط التي يدفعها البائع مباشرة من قيمة التصرف. كما تدخل ضريبة ITBI ومصاريف التوثيق ضمن تكلفة الاقتناء إذا تحملها البائع.
مثال ملموس: مستثمر اقتنى شقة دوبلكس علوية (cobertura duplex) في بالنياريو كامبوريو عام 2014 بمبلغ 4.2 مليون ريال برازيلي. على مدار ست سنوات، أنفق 980 ألف ريال في تجديدات إنشائية، وتغيير الأرضيات، والمطبخ، والتكييف، ونظام الأتمتة، مع حفظ كل الفواتير. ودفع 168 ألف ريال ضريبة ITBI عند الشراء. في يونيو 2026، يبيع الوحدة بمبلغ 14.5 مليون ريال، ويدفع 6% عمولة وساطة (870 ألف ريال). ترتفع تكلفة الاقتناء المعدَّلة إلى 5.348 مليون ريال. وتنخفض قيمة التصرف الصافية إلى 13.63 مليون ريال. الربح الإجمالي: 8.282 مليون ريال. لكن من دون الاحتساب الصحيح لـ980 ألف ريال نفقات التجديد و168 ألف ريال ضريبة ITBI، كان هذا الربح سيرتفع إلى 9.43 مليون ريال، أي فارق قدره 1.148 مليون ريال في القاعدة الضريبية، مما يكلف ما لا يقل عن 172 ألف ريال ضريبة دخل إضافية قبل تطبيق أي معامل تخفيض.
الجدول التصاعدي 2025–2026 وأثر كل شريحة
الجدول الساري منذ عام 2017 لم يُعدَّل لا بإصلاح ضرائب الاستهلاك ولا بمشاريع إصلاح ضريبة الدخل المعروضة على الكونغرس حتى تاريخ تحرير هذه المادة. وفي عام 2026 يبقى كما يلي:
| شريحة الربح الرأسمالي | المعدل | الضريبة على الشريحة الكاملة |
|---|---|---|
| حتى 5,000,000 ريال برازيلي | 15.0% | 750,000 ريال |
| من 5,000,000 إلى 10,000,000 ريال | 17.5% | 875,000 ريال |
| من 10,000,000 إلى 30,000,000 ريال | 20.0% | 4,000,000 ريال |
| أكثر من 30,000,000 ريال | 22.5% | متغيرة |
القراءة المهمة هي أن التصاعدية حقيقية لا اسمية. ربح رأسمالي قدره ثمانية ملايين ريال لا يُفرض عليه 17.5% على كامل المبلغ، بل يُفرض 15% على أول خمسة ملايين (أي 750 ألف ريال) ثم 17.5% على الثلاثة ملايين الزائدة (أي 525 ألف ريال). المجموع: 1.275 مليون ريال. المعدل الفعلي: 15.94%. وبالنسبة لربح قدره 12 مليون ريال، يتراكم الحساب عبر ثلاث شرائح: 750 ألف، زائد 875 ألف، زائد 400 ألف على المليونَين اللذين يدخلان في الشريحة الثالثة. المجموع: 2.025 مليون ريال. المعدل الفعلي: 16.88%.
نقطة الانعطاف بالنسبة لمستثمر القطاع الفاخر تقع بين خمسة وعشرة ملايين ريال من الربح. وفوق هذه الحدود، يبدأ كل مليون ريال إضافي من القاعدة الخاضعة للضريبة في تكلفة 200 ألف ريال ضريبة دخل في الشريحة الثالثة. في هذه المنطقة بالضبط، يقرر الاستخدام الصحيح لمعامِلات التخفيض والنفقات القابلة للخصم ما إذا كانت العملية ستُغلق بمعدل فعلي قدره 11% أم 19%.
FR1 وFR2: المخفِّضات التي تغيّر النتيجة النهائية
أدخل القانون رقم 11.196/2005، في مادتيه 40 وما يليها، معامِلَيْ تخفيض يُطبَّقان على أرباح رأس المال المتأتية من العقارات السكنية. يصل معامل FR1 إلى العقارات المُقتناة قبل ديسمبر 1995، ويُحسب بالصيغة: 1 مقسومًا على (1.0060) مرفوعًا إلى عدد الأشهر بين الاقتناء ونوفمبر 2005. وبالنسبة للمستثمر الذي اشترى على المخطط في إيتاجاي أو كامبوريو في ثمانينيات وتسعينيات القرن الماضي ولا يزال يحتفظ بالوحدة، هذا المعامل سخي إلى حد كبير، إذ قد يخفض الربح بما يزيد عن 60%.
أما معامل FR2 فهو ما يهم غالبية المستثمرين في الشريحة الحالية. يُطبَّق على العقارات المُقتناة اعتبارًا من يناير 1996، بالصيغة: 1 مقسومًا على (1.0035) مرفوعًا إلى عدد الأشهر بين الاقتناء (أو ديسمبر 2005 أيهما لاحق) والبيع. كل شهر ينقضي يقلل القاعدة بنحو 0.35% مركبة. وفي عشر سنوات (120 شهرًا) يهبط الربح المعدَّل إلى نحو 66% من الربح الإجمالي. وفي خمس عشرة سنة (180 شهرًا) يهبط إلى 53%. وفي عشرين سنة (240 شهرًا) إلى 43%.
بالعودة إلى مثال الشقة العلوية المُقتناة عام 2014: ربح إجمالي قدره 8.282 مليون ريال، ونحو 144 شهرًا بين الاقتناء والبيع. يصبح FR2 يساوي 1 ÷ (1.0035)^144، أي ما يقارب 0.606. الربح المعدَّل: 5.019 مليون ريال. وبتطبيق الجدول التصاعدي: 750 ألف ريال (15% على خمسة ملايين) زائد 3,325 ريال (17.5% على 19 ألف ريال زائدة). إجمالي الضريبة المستحقة: 753,325 ريال. المعدل الفعلي على الربح الإجمالي: 9.1%. ولو لم يُطبَّق FR2، لقفزت الضريبة إلى 1.313 مليون ريال. الفارق، 560 ألف ريال، يعادل قيمة عام كامل من إيجار العقار بالأسعار الجارية في الساحل الشمالي لولاية سانتا كاتارينا.
معامل FR2 هو الأداة الأقل استخدامًا في التخطيط الضريبي للقطاع الفاخر. المستثمر الذي يبيع قبل تعديل تكلفة الاقتناء، وقبل حصر النفقات القابلة للخصم، وقبل احتساب المعامل بالتاريخ الدقيق للعقد، إنما يهب أمواله للخزينة العامة من حيث لا يشعر.
الإعفاءات، إعادة الاستثمار خلال 180 يومًا، وروزنامة سداد DARF
يُورد القانون رقم 11.196/2005 في مادته 39 الإعفاء الأهم للمستثمر في العقارات السكنية: يُعفى الربح الرأسمالي الناتج عن بيع عقار سكني من الضريبة إذا أُعيد استثمار حصيلة البيع، خلال 180 يومًا من تاريخ عقد البيع، في اقتناء عقار سكني آخر داخل البرازيل. الإعفاء يكون كاملًا إذا أعيد استثمار كامل المبلغ، ونسبيًا إذا أعيد استثمار جزء منه فقط. ويمكن الاستفادة من هذه الميزة مرة كل خمس سنوات وفقًا للفقرة الخامسة من المادة نفسها. للمستثمر الأجنبي، هذا يعني أن إعادة توجيه رأس المال بين مشاريع راقية في الساحل البرازيلي يمكن أن تتم بكفاءة ضريبية عالية، شرط الالتزام بالمهلة وبموقع العقار الجديد داخل التراب الوطني.
توجد ثلاثة إعفاءات تقليدية تتعايش مع إعفاء إعادة الاستثمار. الأول: العقار المُقتنى حتى عام 1969 يكون ربحه معفى بالكامل وفقًا للمادة 18 من القانون 7.713/1988. الثاني: بيع العقار الوحيد الذي تلقى عنه المالك حتى 440 ألف ريال برازيلي، بشرط ألا يكون قد أجرى عملية مماثلة في السنوات الخمس الماضية. الثالث: مبادلة العقارات السكنية، حيث يُؤجَّل الربح الرأسمالي إلى حين البيع النهائي للوحدة المستلمة، وفقًا للموقف الموحَّد في الاستشارة الإدارية Cosit 437/2017. لا يُطبَّق أي من هذه الإعفاءات الثلاثة عادةً على مستثمر القطاع الفاخر في صفقة منعزلة، لكن إعفاء إعادة الاستثمار خلال 180 يومًا يبقى رافعة مهمة لمن يتنقل بين المشاريع الراقية على الساحل.
يجري السداد عبر إيصال DARF بالرمز 4600، ويستحق في آخر يوم عمل من الشهر التالي للبيع. من أبرم عقده في 10 يونيو 2026 يدفع DARF في موعد أقصاه 31 يوليو 2026. التأخر يستوجب غرامة قدرها 0.33% يوميًا بسقف 20%، إضافة إلى فوائد على أساس سعر فائدة Selic (سعر الفائدة الأساسي الذي يحدده البنك المركزي البرازيلي)، الذي يتراوح في الفترة 2025–2026 بين 10.5% و12% سنويًا. ويتطلب التعبئة الصحيحة برنامج GCAP الخاص بسنة البيع، الذي تتيحه مصلحة الإيرادات الفيدرالية سنويًا، ويستورد البيانات تلقائيًا إلى الإقرار السنوي للسنة اللاحقة.
في حالات البيع بالتقسيط، وهي شائعة في الصفقات التي تتجاوز عشرة ملايين ريال حيث يُهيكل البائع والمشتري الدفعات على شريحتَين أو ثلاث، تكون الضريبة نسبية. عن كل قسط مقبوض، يُسدد إيصال DARF حتى آخر يوم عمل من الشهر الموالي، ويُحسب بنفس النسبة: الربح الكلي مقسومًا على قيمة البيع الكلية، ومضروبًا في القسط المقبوض. ويبقى المعدل هو ذاك الساري في تاريخ العملية، لكن التسديد الشهري يتجنب تركيز التدفق النقدي السلبي ويمكّن المستثمر من الحفاظ على سيولته.
إيتاجاي وبالنياريو كامبوريو: الاختيار بين الشخص الطبيعي وشركة الإدارة العقارية
يضم اليوم الساحل الشمالي لولاية سانتا كاتارينا أكبر كثافة من العقارات السكنية بقيمة تتجاوز عشرة ملايين ريال خارج محور ريو دي جانيرو وساو باولو. تُظهر إحصاءات Secovi-SC أن بالنياريو كامبوريو وحدها تستحوذ على أكثر من نصف الإطلاقات العمودية في الولاية التي تتجاوز قيمتها العامة للمبيعات (VGV) المليار ريال، وأن إيتاجاي، مع توسع كابيسوداس وبراييا برافا والواجهة البحرية الميناوية المعاد تأهيلها، تضيِّق الفارق سنة بعد سنة. بالنسبة للمستثمر الذي يدير عقارين أو ثلاثة أو خمسة عقارات سكنية بشكل متزامن، يصبح السؤال المحتوم: هل ما زال نظام الشخص الطبيعي هو الهيكل الأكثر كفاءة؟
في حالة الشخص الطبيعي، السقف الفعلي واضح: 22.5% على الأرباح التي تتجاوز ثلاثين مليون ريال، مع تطبيق معامل FR2 لتآكل القاعدة، وإعفاء إعادة الاستثمار خلال 180 يومًا كصمام أمان. أما في حالة شركة إدارة عقارية (شركة قابضة عائلية أو patrimonial pessoa jurídica)، تكون قد قُيِّد نشاطها العقاري في عقد التأسيس واختير لها نظام الربح المفترض (lucro presumido)، فإن بيع الوحدات السكنية قد يُعامل كإيراد إجمالي بقاعدة افتراضية قدرها 8% لضريبة الدخل على الشركات IRPJ (Imposto de Renda Pessoa Jurídica، معدل فعلي 1.2%) و12% للمساهمة الاجتماعية على صافي الربح CSLL (معدل فعلي 1.08%)، إضافة إلى 0.65% PIS و3% COFINS (مساهمات اتحادية على الإيرادات)، فيكون المجموع الاسمي بين 5.9% و6.7% من قيمة البيع لا من الربح. في العمليات ذات الهامش المرتفع، يميل هذا الهيكل لأن يكون أخف عبئًا. وفي العمليات ذات الهامش المضغوط، قد يكون أثقل.
الاختيار ليس قاعدة عامة. يصبح الهيكل القابض منطقيًا حين يكون هناك حجم متكرر من العمليات، وحين يخطط المستثمر للوراثة المالية مسبقًا، وحين تُدمج العقارات في رأس المال بقيمتها التاريخية تجنبًا للضريبة عند الإدخال. ولا يكون منطقيًا في حالة بيع منعزل لعقار وحيد فاخر بعد عشر سنوات من الاستخدام الشخصي، لأن نقل العقار إلى الشركة يُفعِّل ضريبة ITBI (بين 2% و3% في بلديات سانتا كاتارينا) ويُنشئ تكاليف تشغيلية دائمة (محاسب، تصاريح ضريبية شهرية مثل DEFIS وECF وECD). يجب إجراء التحليل المقارن لكل حالة على حدة، ويفضّل ذلك بنمذجة سيناريوهات متعددة. وهذا بالضبط هو نوع التقييم الذي يفصل بين المستثمر المُهيَّأ في القطاع الفاخر وبين من يدفع ضريبة الدخل في العتمة.
في إيتاجاي تحديدًا، ومع تدفق الإطلاقات الراقية الحالية في كابيسوداس وبراييا برافا، تكتسب المناقشة حول الهيكل الضريبي إلحاحًا أكبر. تلاحظ SIDE Empreendimentos، العاملة في هذا القطاع، أن جزءًا مهمًا من المستثمرين المشترين يصلون إلى طاولة المفاوضات دون أن يكونوا قد نمذجوا ضريبة الخروج من عقارهم السابق، ولا يكتشفون الأثر إلا بعد إغلاق الصفقة، حين تكون نافذة التخطيط قد أُغلقت.
اعتبارات إضافية للمستثمر الأجنبي
المستثمرون غير المقيمين الذين يحتفظون بعقارات في البرازيل يخضعون أيضًا لضريبة أرباح رأس المال بالمعدلات التصاعدية نفسها (15% إلى 22.5%)، لكن آلية التحصيل تختلف. يكون المشتري، أو الممثل القانوني للبائع غير المقيم، مسؤولًا عن اقتطاع الضريبة وسدادها مباشرة عبر DARF بالرمز 0473، وذلك خلال نفس مهلة سداد المقيمين. هذا يعني عمليًا أن البائع غير المقيم لا يستلم كامل ثمن البيع نقدًا، بل يستلم الصافي بعد الاقتطاع.
كما تستوجب الأنظمة البرازيلية لمكافحة غسل الأموال أن يكون لكل مستثمر أجنبي رقم تعريف ضريبي CPF (Cadastro de Pessoas Físicas) قبل التوقيع على أي عقد، وتسجيل رأس المال الداخل لدى البنك المركزي البرازيلي عبر منظومة SCE-IED. الفشل في تسجيل الدخول الرأسمالي يجعل من الصعب جدًا إخراج الأموال عند البيع، لأن البنك المركزي يطلب توثيقًا للأصل قبل أي تحويل دولي. التخطيط السليم يبدأ، لذا، من اللحظة الأولى للاقتناء وليس من لحظة البيع.
أما على مستوى تحويل العملة، فإن الفارق بين سعر الصرف لحظة شراء العقار وسعره لحظة البيع يخلق طبقة ربح إضافية، أو خسارة، يحسبها المستثمر الأجنبي بعملته الأصلية بمعزل عن حساب الضريبة البرازيلية المحلية. هذه نقطة كثيرًا ما تُغفل: مستثمر يستلم 14 مليون ريال صافيًا قد يكون قد سدد ضريبته البرازيلية بالكامل، لكنه لا يزال يحتاج إلى احتساب الأثر بعملته الأم. والساحل الكاتاريني، بحكم العقد الذي يربط أسعاره فعليًا بالدولار الأمريكي عبر تدفق المستثمرين الأرجنتينيين والأوروبيين، يظهر استقرارًا نسبيًا أكبر من سواه في فترات تذبذب الريال البرازيلي.
الخاتمة
حساب أرباح رأس المال في القطاع العقاري الفاخر في عام 2026 هو، في الواقع، ثلاث حسابات متراكبة: الحساب القانوني (التحديد الصحيح لتكلفة الاقتناء والنفقات القابلة للخصم وقيمة التصرف في ضوء القانون 7.713/1988 والقرار الإداري IN RFB 84/2001)، والحساب الحسابي (تطبيق معاملَيْ FR1 أو FR2 قبل التدرج، واحترام الشرائح الأربع للجدول)، والحساب الاستراتيجي (الاختيار بين سداد DARF 4600، أو إعادة الاستثمار خلال 180 يومًا استنادًا إلى القانون 11.196/2005، أو الانتقال إلى هيكل شركة عقارية). في سوق يتجاوز فيه متوسط الصفقة في القطاع الفاخر ستة ملايين ريال، يكلف الخطأ في أي من هذه الحسابات الثلاثة مئات الآلاف من الريالات، وفي بعض الحالات الملايين. لمتابعة التحليلات الأسبوعية حول الضرائب والدورة العقارية وسوق العقارات الفاخرة على الساحل الكاتاريني، اشترك في المحتوى المتخصص الذي تنشره بوابة SIDE Empreendimentos.