ภาษีกำไรจากทุน อสังหาฯ ลักชัวรีในบราซิล 2026
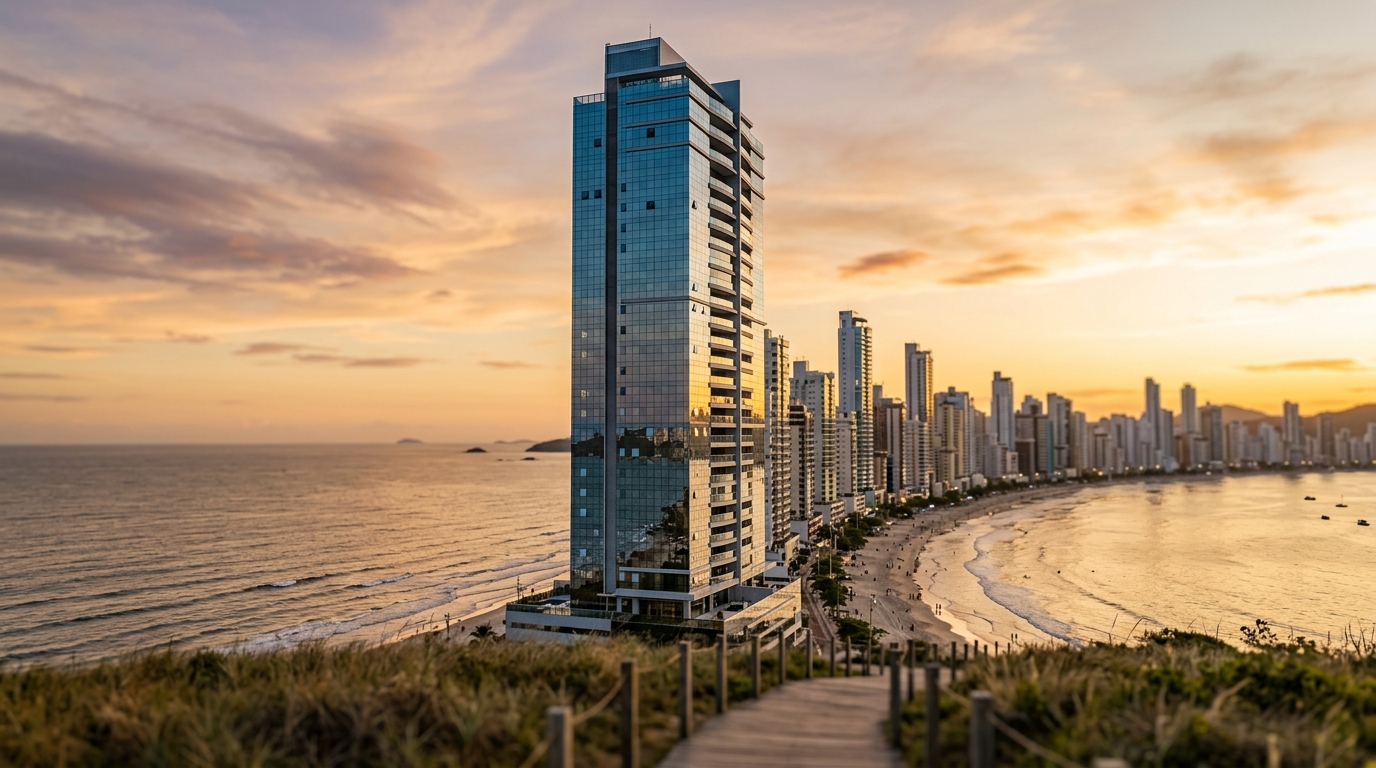
คอนโดมิเนียมแบบสามห้องนอนพร้อมห้องน้ำในตัวบนชายหาด Balneário Camboriú รัฐ Santa Catarina ที่ขายไปในราคา 18 ล้านเรอัลบราซิล (BRL) เมื่อเดือนพฤษภาคม 2026 สามารถสร้างภาระภาษีเงินได้ที่ต้องชำระระหว่าง 1.1 ล้านถึง 2.4 ล้านเรอัล ความแตกต่างมหาศาลที่ขึ้นอยู่ไม่ได้กับราคาขายสุดท้าย แต่ขึ้นอยู่กับวิธีที่นักลงทุนจัดโครงสร้างต้นทุนการได้มา การใช้ตัวลดหย่อนตามกฎหมาย Lei 11.196/2005 และการจัดเข้าตารางอัตราภาษีแบบก้าวหน้าซึ่งบังคับใช้มาตั้งแต่ปี 2016 ในตลาดที่ราคาต่อตารางเมตรพุ่งสูงเกิน 22,000 เรอัลตามดัชนี FipeZap การคำนวณผิดพลาดจึงไม่ใช่เรื่องบัญชีเล็กน้อยอีกต่อไป แต่กลายเป็นปัญหามูลค่าเลข 6 หลัก
ภาษีกำไรจากทุน (ganho de capital) ในประเทศบราซิลคำนวณจากผลต่างระหว่างราคาขายและต้นทุนการได้มาของทรัพย์สิน ตามมาตรา 3 ของ Lei 7.713/1988 และกฎระเบียบที่รวมไว้ใน IN RFB 84/2001 สูตรนั้นเรียบง่ายในการอธิบาย แต่ทรยศในการปฏิบัติ ทุกบรรทัดของต้นทุนต้องมีเอกสารยืนยัน ทุกค่าใช้จ่ายที่หักได้ต้องมีใบกำกับภาษีออกในนามของผู้ขาย และทุกเดือนที่ผ่านไประหว่างวันซื้อกับวันขายมีน้ำหนักโดยตรงต่ออัตราภาษีที่แท้จริง ในระดับลักชัวรีที่ราคาทรัพย์มักทะลุเกณฑ์แรกที่ 5 ล้านเรอัลอย่างสบาย ๆ รายละเอียดเหล่านี้ไม่ใช่เรื่องทางเทคนิคอีกต่อไป แต่กลายเป็นเรื่องการเงินโดยตรง
ทำไมภาษีกำไรจากทุนในตลาดลักชัวรีจึงมีคณิตศาสตร์เฉพาะตัว
จนถึงปี 2015 กำไรจากการขายอสังหาริมทรัพย์ของบุคคลธรรมดาในประเทศบราซิลถูกเก็บภาษีในอัตราเดียวที่ 15% เท่านั้น กฎหมาย Lei 13.259/2016 ซึ่งเขียนมาตรา 21 ของ Lei 8.981/1995 ใหม่ ได้นำตารางอัตราก้าวหน้าที่ใช้อยู่ในปัจจุบันมาบังคับใช้ คือ 15% สำหรับส่วนของกำไรที่ไม่เกิน 5 ล้านเรอัล, 17.5% สำหรับช่วง 5–10 ล้านเรอัล, 20% สำหรับช่วง 10–30 ล้านเรอัล และ 22.5% สำหรับส่วนที่เกินเพดานดังกล่าว สำหรับนักลงทุนทั่วไปที่ขายคอนโดเล็ก ๆ ขั้นบันไดนี้เป็นเพียงทฤษฎี แต่สำหรับผู้ที่เคลื่อนไหวในช่วงราคา 3–30 ล้านเรอัล ซึ่งเป็นหัวใจของตลาดในเขต Balneário Camboriú, Praia Brava, Cabeçudas และย่านระดับพรีเมียมของ Itajaí ขั้นบันไดนี้คือสิ่งที่กำหนดผลกำไรสุทธิของดีลทั้งหมด
ความไม่สมดุลปรากฏชัดในตัวเลขของตลาด สมาคมผู้ประกอบการอสังหาฯ บราซิล (ABRAINC) และ Secovi-SC รายงานตลอดปี 2025 ถึงการเพิ่มขึ้นอย่างต่อเนื่องของ VGV (Valor Geral de Vendas หรือมูลค่าการขายรวมของโครงการ) ตามแนวชายฝั่งรัฐ Santa Catarina โดยมีราคาเฉลี่ยต่อยูนิตในระดับพรีเมียมเกิน 6 ล้านเรอัลในหลายโครงการแนวสูงที่ส่งมอบแล้ว นั่นหมายความว่าเพียงแค่การขายต่อยูนิตที่ซื้อในช่วงโครงการยังก่อสร้างเมื่อห้าหรือหกปีก่อน พร้อมการเพิ่มมูลค่า 60–90% ก็เพียงพอที่จะส่งนักลงทุนพ้นจากกรอบอัตราเดียว 15% โดยอัตโนมัติแล้ว นี่คือเหตุผลแรกที่ทำให้การคำนวณภาษีในระดับลักชัวรีต้องการการวางแผนล่วงหน้า ไม่ใช่การด้นสด
เหตุผลที่สองคือช่องว่างระหว่างต้นทุนการได้มาที่บันทึกไว้ในแบบแสดงรายการทรัพย์สิน (Declaração de Bens) กับเงินที่นักลงทุนจ่ายออกไปจริงตลอดระยะเวลาที่ถือครอง เฟอร์นิเจอร์บิลท์อิน การรีโนเวตโครงสร้าง ภาษี ITBI (ภาษีโอนกรรมสิทธิ์อสังหาริมทรัพย์ของเทศบาล) ค่าธรรมเนียมโนตารี ค่าก่อสร้างเพิ่มเติมที่ผู้พัฒนาเรียกเก็บระหว่างการก่อสร้าง ไปจนถึงค่านายหน้าตอนซื้อ รายการทั้งหมดเหล่านี้ เมื่อมีหลักฐาน จะสามารถบวกเข้าในต้นทุนและลดฐานภาษีได้ เมื่อไม่ได้บันทึก ก็กลายเป็นภาษีที่จ่ายเกินไป ตลาดลักชัวรีคือเซกเมนต์ที่ความแตกต่างนี้เจ็บที่สุด เพราะทุก ๆ 100,000 เรอัลที่ลืมใส่ในฐานต้นทุน จะกลายเป็นภาษีเพิ่มอีก 15,000 ถึง 22,500 เรอัล
สูตรการคำนวณ: ราคาขาย ต้นทุนการได้มา และค่าใช้จ่ายที่หักได้
สมการที่กรมสรรพากรบราซิล (Receita Federal) ใช้นั้นถูกตกผลึกอยู่ในโปรแกรม GCAP ซึ่งเผยแพร่เป็นประจำทุกปี และในมาตรา 17 ของ IN RFB 84/2001 ในรูปแบบตรงไปตรงมาคือ: กำไรจากทุน = ราคาขาย − ต้นทุนการได้มา − ค่าใช้จ่ายที่หักได้ จากนั้นใช้ตารางอัตราก้าวหน้ากับผลลัพธ์ที่ได้ และก่อนหน้านั้นยังมีการใช้ตัวลดหย่อน FR1 และ FR2 เมื่อเข้าเงื่อนไข ผลลัพธ์สุดท้ายคือภาษีที่ต้องชำระผ่านใบเรียกเก็บ DARF รหัส 4600
ราคาขายคือเงินที่ผู้ขายได้รับจริง สุทธิจากภาษีที่ผลักไปยังผู้ซื้อ ส่วนต้นทุนการได้มาคือมูลค่าที่ระบุไว้ในแบบแสดงรายการทรัพย์สินของแบบยื่นภาษีปีล่าสุด ไม่ใช่ราคาตลาด ไม่ใช่ราคาประเมินของเทศบาล และไม่ใช่ราคาที่ธนาคารประเมินไว้ มันคือมูลค่าตามประวัติศาสตร์ ยกเว้นกรณีที่ซื้อก่อนปี 1988 ซึ่งจะอนุญาตให้ปรับด้วยตัวลด RRR ตามที่กำหนดไว้ในมาตรา 96 ของ RIR/2018
ค่าใช้จ่ายที่หักได้คือจุดบอดของผู้เสียภาษีระดับลักชัวรี มาตรา 17 ของ IN RFB 84/2001 อนุญาตให้บวกเข้าในต้นทุนการได้มาได้แก่ ค่าก่อสร้าง ขยาย และรีโนเวต โดยต้องมีเอกสารหลักฐานที่ถูกต้องและเหมาะสม (ใบกำกับภาษี ใบเสร็จระบุผู้ให้บริการ สัญญา), ค่านายหน้าที่ผู้ขายจ่ายตอนซื้อ, ดอกเบี้ยจากสินเชื่อที่ใช้ในการซื้อทรัพย์นั้น ๆ และค่ารื้อถอนหากจำเป็นต่อการขาย ในขณะขาย ค่านายหน้าที่ผู้ขายจ่ายจะถูกหักออกจากราคาขายโดยตรง ส่วน ITBI และค่าใช้จ่ายโนตารีหากผู้ขายเป็นผู้รับผิดชอบในตอนซื้อ ก็จะรวมอยู่ในต้นทุนการได้มาได้เช่นกัน
ตัวอย่างที่เป็นรูปธรรม นักลงทุนซื้อเพนต์เฮาส์ดูเพล็กซ์ที่ Balneário Camboriú ในปี 2014 ราคา 4.2 ล้านเรอัล ตลอดหกปีถัดมาได้ลงทุนในการรีโนเวตโครงสร้าง เปลี่ยนพื้น ทำครัวใหม่ ติดตั้งระบบปรับอากาศและออโตเมชัน รวม 980,000 เรอัล ทุกอย่างมีใบกำกับภาษีเก็บไว้ และจ่ายภาษี ITBI ตอนซื้อ 168,000 เรอัล ในเดือนมิถุนายน 2026 เขาขายยูนิตในราคา 14.5 ล้านเรอัล โดยจ่ายค่านายหน้า 6% (870,000 เรอัล) ต้นทุนการได้มาที่ปรับแล้วจะกลายเป็น 5.348 ล้านเรอัล ราคาขายสุทธิจะลดลงเป็น 13.63 ล้านเรอัล กำไรขั้นต้น: 8.282 ล้านเรอัล หากไม่ได้บันทึก 980,000 เรอัลของการรีโนเวต และ 168,000 เรอัลของ ITBI กำไรจะพุ่งขึ้นเป็น 9.43 ล้านเรอัล ส่วนต่าง 1.148 ล้านเรอัลในฐานภาษีนี้จะกลายเป็นภาษีเพิ่มอีกอย่างน้อย 172,000 เรอัลก่อนคำนวณตัวลดหย่อนใด ๆ
ตารางอัตราก้าวหน้า 2025–2026 และผลกระทบในแต่ละขั้น
ตารางที่บังคับใช้มาตั้งแต่ปี 2017 ยังไม่ได้รับการแก้ไขทั้งจากการปฏิรูปภาษีการบริโภคและจากร่างปฏิรูปภาษีเงินได้ที่ยังอยู่ในรัฐสภาบราซิลจนถึงวันที่จัดทำเนื้อหานี้ สำหรับปี 2026 ยังคงเป็นดังนี้
| ช่วงกำไรจากทุน | อัตราภาษี | ภาษีเมื่อเต็มช่วง |
|---|---|---|
| ไม่เกิน 5,000,000 เรอัล | 15.0% | 750,000 เรอัล |
| 5,000,000 – 10,000,000 เรอัล | 17.5% | 875,000 เรอัล |
| 10,000,000 – 30,000,000 เรอัล | 20.0% | 4,000,000 เรอัล |
| เกิน 30,000,000 เรอัล | 22.5% | ผันแปร |
การอ่านที่สำคัญคือต้องเข้าใจ "ความก้าวหน้าที่แท้จริง" ไม่ใช่ "ตามชื่อ" กำไรจากทุน 8 ล้านเรอัลไม่ได้เสียภาษี 17.5% บนทั้งจำนวน แต่เสีย 15% สำหรับ 5 ล้านแรก (750,000 เรอัล) บวกกับ 17.5% สำหรับส่วนเกิน 3 ล้านเรอัล (525,000 เรอัล) รวมเป็น 1.275 ล้านเรอัล อัตราภาษีที่แท้จริง: 15.94% สำหรับกำไร 12 ล้านเรอัล การคำนวณจะใช้สามขั้น คือ 750,000 + 875,000 + 400,000 (20% บน 2 ล้านที่ตกในขั้นที่สาม) รวม 2.025 ล้านเรอัล อัตราที่แท้จริง: 16.88%
จุดเปลี่ยนสำหรับนักลงทุนระดับลักชัวรีอยู่ระหว่างกำไร 5 ถึง 10 ล้านเรอัล เหนือกว่านั้น ทุก ๆ 1 ล้านเรอัลของฐานภาษีที่เพิ่มขึ้นจะเสียภาษีเพิ่ม 200,000 เรอัลในขั้นที่สาม นี่คือพื้นที่ที่การใช้ตัวลดหย่อนและค่าใช้จ่ายที่หักได้อย่างถูกต้องจะตัดสินว่าดีลจะปิดด้วยอัตราภาษีที่แท้จริง 11% หรือ 19%
FR1, FR2 และตัวลดหย่อนที่เปลี่ยนผลลัพธ์สุดท้าย
Lei 11.196/2005 ในมาตรา 40 และต่อ ๆ ไป ได้นำตัวลดหย่อนสองตัวมาใช้กับกำไรจากทุนของอสังหาริมทรัพย์ที่อยู่อาศัย ตัวแรกคือ FR1 ครอบคลุมทรัพย์ที่ซื้อก่อนเดือนธันวาคม 1995 ด้วยสูตร 1 หารด้วย (1.0060) ยกกำลังจำนวนเดือนระหว่างวันซื้อกับเดือนพฤศจิกายน 2005 สำหรับนักลงทุนที่ซื้อในระยะก่อสร้างที่ Itajaí หรือ Balneário Camboriú ในยุค 1980 และ 1990 และยังถือครองยูนิตอยู่ ตัวลดหย่อนนี้หนัก สามารถลดกำไรได้มากกว่า 60%
FR2 คือสิ่งที่นักลงทุนส่วนใหญ่ในเซกเมนต์ปัจจุบันสนใจ ใช้กับทรัพย์ที่ซื้อตั้งแต่เดือนมกราคม 1996 เป็นต้นไป ด้วยสูตร 1 หารด้วย (1.0035) ยกกำลังจำนวนเดือนระหว่างวันซื้อ (หรือเดือนธันวาคม 2005 แล้วแต่อันใดอยู่หลังกว่า) กับวันขาย ทุก ๆ เดือนที่ผ่านไปจะลดฐานลงประมาณ 0.35% แบบทบต้น ในระยะเวลา 10 ปี (120 เดือน) กำไรที่ปรับแล้วจะเหลือประมาณ 66% ของกำไรขั้นต้น ใน 15 ปี (180 เดือน) เหลือ 53% ใน 20 ปี (240 เดือน) เหลือ 43%
กลับไปที่ตัวอย่างเพนต์เฮาส์ที่ซื้อในปี 2014 กำไรขั้นต้น 8.282 ล้านเรอัล และระยะเวลาประมาณ 144 เดือนระหว่างวันซื้อกับวันขาย FR2 = 1 / (1.0035)^144 ประมาณ 0.606 กำไรที่ปรับแล้ว: 5.019 ล้านเรอัล เมื่อใช้ตารางอัตราก้าวหน้า: 750,000 (15% บน 5 ล้านแรก) + 3,325 (17.5% บน 19,000 เรอัลที่เกิน) รวมต้องชำระ 753,325 เรอัล อัตราภาษีที่แท้จริงเทียบกับกำไรขั้นต้น: 9.1% หากไม่มี FR2 ภาษีจะกระโดดขึ้นเป็น 1.313 ล้านเรอัล ส่วนต่าง 560,000 เรอัล คือค่าเช่าหนึ่งปีเต็มของอพาร์ตเมนต์ในมูลค่าปัจจุบันตามแนวชายฝั่งทางเหนือของรัฐ Santa Catarina
FR2 คือเครื่องมือวางแผนภาษีที่ถูกใช้น้อยที่สุดในตลาดลักชัวรี นักลงทุนที่ขายก่อนปรับต้นทุนการได้มาให้ถูกต้อง ก่อนรวบรวมค่าใช้จ่ายที่หักได้ และก่อนคำนวณตัวลดหย่อนตามวันที่แน่นอนของโฉนด ในทางปฏิบัติแล้วก็คือการบริจาคเงินให้กรมสรรพากร
การยกเว้นภาษี การนำเงินไปลงทุนใหม่ภายใน 180 วัน และปฏิทินของ DARF
Lei 11.196/2005 ในมาตรา 39 มีการยกเว้นที่สำคัญที่สุดสำหรับนักลงทุนอสังหาริมทรัพย์ที่อยู่อาศัย นั่นคือ กำไรจากการขายอสังหาริมทรัพย์ที่อยู่อาศัยได้รับการยกเว้นภาษี หากเงินที่ได้ถูกนำไปลงทุนใหม่ภายใน 180 วันนับจากวันลงนามสัญญาขาย เพื่อซื้ออสังหาริมทรัพย์ที่อยู่อาศัยอีกแห่งในประเทศบราซิล การยกเว้นจะเป็น 100% หากเงินทั้งหมดถูกนำไปลงทุนใหม่ และเป็นสัดส่วนหากเพียงบางส่วนเท่านั้น สิทธิประโยชน์นี้ใช้ได้ครั้งเดียวในทุก 5 ปี ตามวรรค 5 ของมาตราเดียวกัน
มีการยกเว้นแบบดั้งเดิมอีกสามประเภทที่อยู่ร่วมกับการยกเว้นจากการลงทุนใหม่ ประเภทแรก: ทรัพย์ที่ซื้อมาก่อนปี 1969 ได้รับการยกเว้นกำไรทั้งหมดตามมาตรา 18 ของ Lei 7.713/1988 ประเภทที่สอง: การขายอสังหาริมทรัพย์ชิ้นเดียวที่เจ้าของได้รับไม่เกิน 440,000 เรอัล โดยต้องไม่มีธุรกรรมในประเภทเดียวกันในช่วง 5 ปีที่ผ่านมา ประเภทที่สาม: การแลกเปลี่ยนอสังหาริมทรัพย์ที่อยู่อาศัย ซึ่งกำไรจากทุนจะถูกเลื่อนออกไปจนกว่าจะมีการขายยูนิตที่ได้รับ ตามคำตอบจากคำปรึกษา Cosit 437/2017 ทั้งสามประเภทนี้มักไม่นำมาใช้กับนักลงทุนระดับลักชัวรีในธุรกรรมเดี่ยว แต่การยกเว้นจากการลงทุนใหม่ภายใน 180 วันคือเครื่องมือที่ทรงพลังสำหรับผู้ที่ย้ายไปมาระหว่างโครงการระดับพรีเมียมตามแนวชายฝั่ง
การชำระภาษีดำเนินผ่าน DARF รหัส 4600 โดยมีกำหนดชำระภายในวันทำการสุดท้ายของเดือนถัดจากเดือนที่มีการขาย ผู้ที่ลงนามโฉนดเมื่อวันที่ 10 มิถุนายน 2026 ต้องชำระ DARF ภายในวันที่ 31 กรกฎาคม 2026 การจ่ายช้าจะถูกเรียกเก็บค่าปรับ 0.33% ต่อวัน สูงสุด 20% บวกดอกเบี้ยตาม Selic (อัตราดอกเบี้ยฐานของธนาคารกลางบราซิลซึ่งเทียบเคียงได้กับนโยบายดอกเบี้ยของธนาคารแห่งประเทศไทย) ซึ่งในช่วงปี 2025–2026 อยู่ที่ประมาณ 10.5–12% ต่อปี การกรอกข้อมูลที่ถูกต้องต้องใช้โปรแกรม GCAP ของปีที่มีการขาย ซึ่งกรมสรรพากรบราซิลเผยแพร่ทุกปี และจะนำเข้าข้อมูลโดยอัตโนมัติไปยังแบบยื่นภาษีประจำปีของปีถัดไป
ในการขายแบบผ่อนชำระ ซึ่งเป็นเรื่องธรรมดาในธุรกรรมระดับลักชัวรีที่มูลค่าเกิน 10 ล้านเรอัล ที่ผู้ซื้อและผู้ขายมักจัดโครงสร้างการชำระเป็นสองหรือสามงวด ภาษีจะคำนวณตามสัดส่วน ทุกครั้งที่ได้รับงวด จะต้องชำระ DARF ภายในวันทำการสุดท้ายของเดือนถัดไป โดยคำนวณตามสัดส่วนเดียวกัน คือ กำไรจากทุนทั้งหมด ÷ ราคาขายทั้งหมด × จำนวนเงินที่ได้รับในงวดนั้น อัตราภาษีจะเป็นอัตราที่บังคับใช้ในวันที่ทำธุรกรรม แต่การคำนวณรายเดือนช่วยป้องกันการรวมศูนย์ของการจ่ายเงิน และช่วยให้นักลงทุนรักษากระแสเงินสดได้
Itajaí, Balneário Camboriú และการตัดสินใจระหว่างบุคคลธรรมดากับโฮลดิ้งทรัพย์สิน
ปัจจุบันชายฝั่งตอนเหนือของรัฐ Santa Catarina รวมความหนาแน่นของอสังหาริมทรัพย์ที่อยู่อาศัยมูลค่าเกิน 10 ล้านเรอัลสูงที่สุดในประเทศบราซิลที่ไม่ใช่ในแกน Rio–São Paulo การสำรวจของ Secovi-SC แสดงให้เห็นว่า Balneário Camboriú รวบรวมการเปิดตัวโครงการแนวสูงที่มี VGV เกิน 1 พันล้านเรอัลในรัฐมากกว่าครึ่ง และ Itajaí ด้วยการขยายตัวของ Cabeçudas, Praia Brava และการฟื้นฟูชายฝั่งท่าเรือก็กำลังลดช่องว่างลงปีต่อปี สำหรับนักลงทุนที่ดำเนินงานกับอสังหาริมทรัพย์ที่อยู่อาศัยสอง สาม หรือห้าหน่วยพร้อมกัน คำถามที่หลีกเลี่ยงไม่ได้คือ การเสียภาษีในฐานะบุคคลธรรมดายังคงเป็นโครงสร้างที่มีประสิทธิภาพที่สุดอยู่หรือไม่
ในกรณีของบุคคลธรรมดา เพดานที่แท้จริงชัดเจน คือ 22.5% สำหรับกำไรเกิน 30 ล้านเรอัล โดยมี FR2 กัดฐานและการลงทุนใหม่ภายใน 180 วันทำหน้าที่เป็นเครื่องลดผลกระทบ ในโครงสร้างของโฮลดิ้งทรัพย์สิน (holding patrimonial) นิติบุคคล ซึ่งระบุกิจกรรมอสังหาริมทรัพย์ในข้อบังคับบริษัทและจัดเข้าระบบกำไรสมมติ (lucro presumido) การขายยูนิตที่อยู่อาศัยอาจถูกจัดเก็บภาษีในฐานะรายได้รวม ด้วยอัตราสมมติ 8% สำหรับ IRPJ (ภาษีเงินได้นิติบุคคล อัตราที่แท้จริง 1.2%) และ 12% สำหรับ CSLL (1.08%) บวก PIS 0.65% และ COFINS 3% รวมเป็น 5.9–6.7% ของราคาขาย ไม่ใช่ของกำไร ในธุรกรรมที่มีอัตรากำไรสูง โครงสร้างนี้มักจะเบากว่า ในธุรกรรมที่อัตรากำไรบีบเข้า อาจจะหนักกว่า
การเลือกไม่ใช่แบบเหมารวม โฮลดิ้งเหมาะสมเมื่อมีปริมาณธุรกรรมที่เกิดขึ้นซ้ำ ๆ เมื่อนักลงทุนวางแผนสืบทอดมรดกอยู่แล้ว และเมื่อทรัพย์สินถูกโอนเข้าทุนจดทะเบียนด้วยมูลค่าตามประวัติศาสตร์ ซึ่งหลีกเลี่ยงการเสียภาษีตอนนำเข้า โฮลดิ้งไม่เหมาะกับการขายอสังหาริมทรัพย์ลักชัวรีหน่วยเดียวหลังจากใช้ส่วนตัวมา 10 ปี เพราะการโอนทรัพย์เข้านิติบุคคลจะกระตุ้น ITBI (ระหว่าง 2–3% ในเทศบาลของ Santa Catarina) และสร้างค่าใช้จ่ายดำเนินการถาวร (นักบัญชี DEFIS, ECF, ECD) การวิเคราะห์เปรียบเทียบต้องทำเป็นกรณี ๆ ไป ดีที่สุดคือทำการจำลองสถานการณ์ และนี่คือประเภทของการประเมินที่แยกนักลงทุนระดับลักชัวรีที่เตรียมพร้อม ออกจากผู้ที่เสียภาษีในความมืด
ที่ Itajaí โดยเฉพาะ ด้วยไปป์ไลน์โครงการระดับพรีเมียมในปัจจุบันที่ Cabeçudas และ Praia Brava การหารือเกี่ยวกับโครงสร้างภาษียิ่งทวีความสำคัญ SIDE Empreendimentos ซึ่งดำเนินงานในเซกเมนต์นี้ สังเกตว่านักลงทุนผู้ซื้อจำนวนมากเดินทางมาถึงโต๊ะเจรจาโดยไม่ได้จำลองภาษีของการขายทรัพย์ก่อนหน้า และมารู้ตัวว่ามีผลกระทบหลังจากปิดดีลแล้วเท่านั้น เมื่อนั้นกรอบเวลาในการวางแผนก็ปิดลงเรียบร้อย
มุมมองสำหรับผู้ลงทุนต่างชาติ: สกุลเงิน การเงิน และความเสี่ยง
สำหรับนักลงทุนระดับสากลที่กำลังพิจารณาเข้าสู่ตลาดอสังหาริมทรัพย์ลักชัวรีของบราซิล ภาระภาษีกำไรจากทุนเป็นเพียงหนึ่งในหลายตัวแปร ความเสี่ยงด้านอัตราแลกเปลี่ยนคือปัจจัยที่ใหญ่ที่สุดที่มักถูกประเมินต่ำเกินไป เรอัลบราซิลผันผวนตามวงจรสินค้าโภคภัณฑ์ ดัชนีความเสี่ยงประเทศ และการตัดสินใจของธนาคารกลาง การซื้อทรัพย์ในราคา 10 ล้านเรอัลในอัตราแลกเปลี่ยน 5.20 เรอัลต่อดอลลาร์ และขายต่อในอัตรา 6.10 เรอัลต่อดอลลาร์ในห้าปีให้หลัง อาจทำให้นักลงทุนที่คิดในสกุลดอลลาร์เห็นกำไรเป็นเรอัลแต่ขาดทุนในสกุลของตน — แม้ว่ากำไรในเรอัลจะยังถูกเก็บภาษีเต็มจำนวนก็ตาม
สำหรับผู้ที่ไม่ได้อยู่อาศัยในประเทศบราซิล กฎหมายภาษียังคงใช้บังคับ บุคคลธรรมดาที่ไม่มีถิ่นที่อยู่ภาษีในบราซิลที่ขายอสังหาริมทรัพย์ในประเทศบราซิลจะต้องเสียภาษีกำไรจากทุนตามอัตราเดียวกัน 15–22.5% โดยมีบางความแตกต่างในขั้นตอน ผู้ซื้อมีหน้าที่หักภาษี ณ ที่จ่ายและนำส่งให้กรมสรรพากร อัตราแลกเปลี่ยนที่ใช้คือ PTAX ของธนาคารกลางในวันธุรกรรม ส่วน FR2 ก็ยังนำมาใช้ได้สำหรับผู้ที่ถือครองทรัพย์มานาน นี่เป็นพื้นที่ที่ที่ปรึกษาภาษีท้องถิ่นที่มีประสบการณ์ในการให้บริการลูกค้าต่างชาติเป็นสิ่งจำเป็นไม่ใช่ทางเลือก
เรื่องการเงินสำหรับผู้ซื้อต่างชาติเป็นเรื่องจำกัด ธนาคารบราซิลส่วนใหญ่ไม่ปล่อยสินเชื่ออสังหาริมทรัพย์ให้ผู้ที่ไม่มีถิ่นที่อยู่ ดังนั้นกลยุทธ์มาตรฐานคือการชำระเงินสด (ผ่านสัญญาแลกเปลี่ยนเงินตราที่ลงทะเบียนกับธนาคารกลาง) หรือใช้สินเชื่อจากประเทศต้นทาง การลงทะเบียนเงินทุนต่างชาติกับธนาคารกลางบราซิลผ่านระบบ RDE-IED มีความสำคัญต่อความสามารถในการส่งเงินกลับประเทศในภายหลังโดยไม่มีปัญหา
บทสรุป
การคำนวณกำไรจากทุนในตลาดลักชัวรีในปี 2026 ในทางปฏิบัติ คือการคำนวณสามชั้นซ้อนกัน คือชั้นกฎหมาย (กำหนดต้นทุนการได้มา ค่าใช้จ่ายที่หักได้ และราคาขายอย่างถูกต้องตาม Lei 7.713/1988 และ IN RFB 84/2001), ชั้นเลขคณิต (ใช้ FR1 หรือ FR2 ก่อนการก้าวหน้า และเคารพทั้งสี่ขั้นของตาราง) และชั้นกลยุทธ์ (ตัดสินใจระหว่างจ่าย DARF 4600 ลงทุนใหม่ภายใน 180 วันตาม Lei 11.196/2005 หรือย้ายไปยังโครงสร้างโฮลดิ้งทรัพย์สิน) ในตลาดที่ราคาเฉลี่ยของเซกเมนต์พรีเมียมเกิน 6 ล้านเรอัล การคำนวณผิดในชั้นใดชั้นหนึ่งสามารถมีค่าใช้จ่ายหลายแสนเรอัล ในบางกรณีหลายล้านเรอัล สำหรับการติดตามการวิเคราะห์รายสัปดาห์เกี่ยวกับภาษี วงจรอสังหาริมทรัพย์ และตลาดลักชัวรีของชายฝั่ง Santa Catarina ขอเชิญสมัครรับเนื้อหาจากพอร์ทัลของ SIDE Empreendimentos