Ganho de capital em imóvel de alto padrão: o IR em 2026
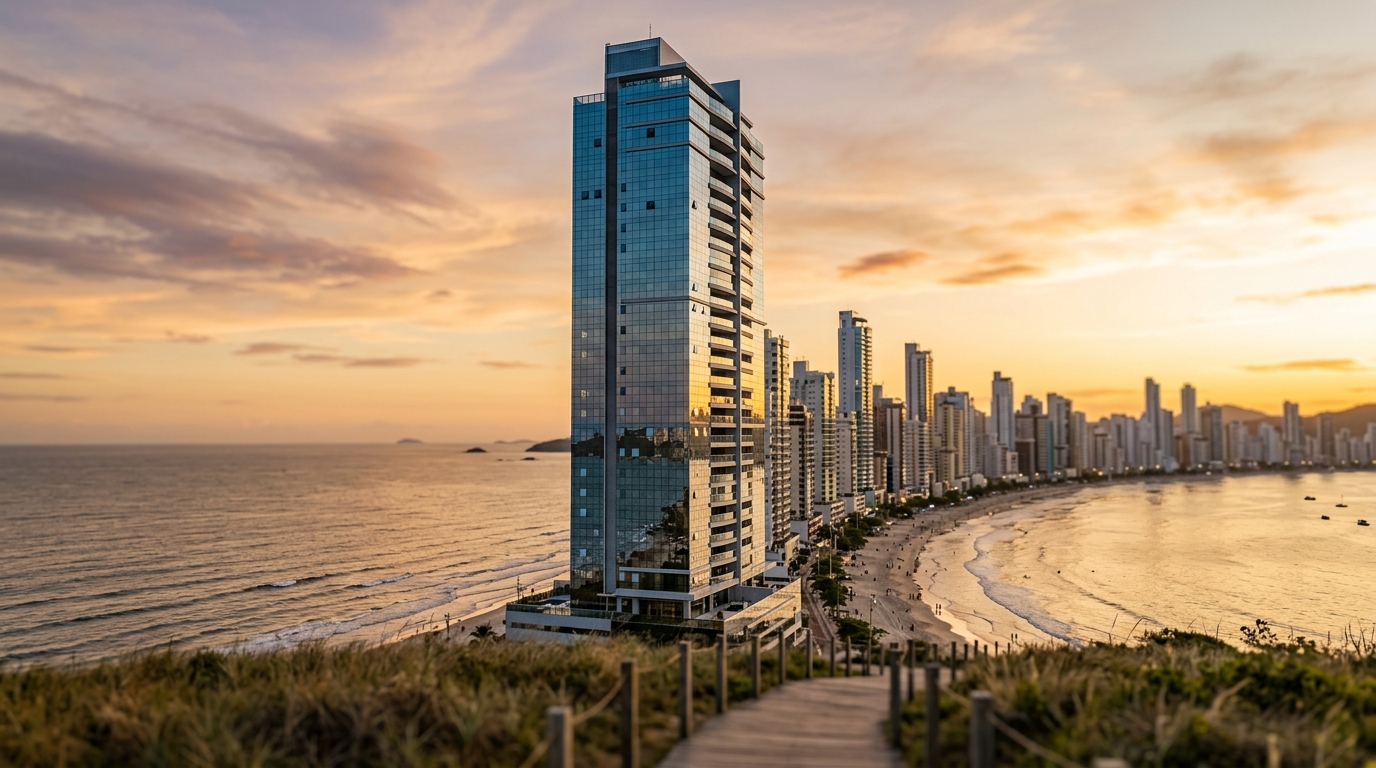
Um apartamento de três suítes na orla de Balneário Camboriú vendido por R$ 18 milhões em maio de 2026 pode gerar um Imposto de Renda devido entre R$ 1,1 milhão e R$ 2,4 milhões — uma variação que depende menos do preço final e mais de como o investidor estrutura o custo de aquisição, aplica os fatores de redução previstos na Lei 11.196/2005 e enquadra a operação na tabela progressiva que vigora desde 2016. Em uma praça onde o metro quadrado superou R$ 22 mil em vários endereços, segundo o FipeZap, errar a conta deixou de ser um detalhe contábil para virar um problema de seis dígitos.
O ganho de capital incide sobre a diferença entre o valor de alienação e o custo de aquisição do bem, conforme o art. 3º da Lei 7.713/1988 e o regulamento consolidado pela IN RFB 84/2001. A fórmula é simples no enunciado e traiçoeira na execução: cada linha do custo precisa estar documentada, cada despesa dedutível precisa ter nota fiscal nominal ao vendedor e cada mês transcorrido entre a compra e a venda tem peso direto sobre a alíquota efetiva. No alto padrão, onde os tickets ultrapassam com folga a primeira faixa de R$ 5 milhões, esses detalhes deixam de ser técnicos e passam a ser financeiros.
Por que o ganho de capital no alto padrão tem matemática própria
Até 2015, todo ganho de capital sobre imóvel da pessoa física era tributado a 15%, alíquota única. A Lei 13.259/2016, que reescreveu o art. 21 da Lei 8.981/1995, introduziu a tabela progressiva que vale hoje: 15% sobre a parcela do ganho até R$ 5 milhões, 17,5% entre R$ 5 milhões e R$ 10 milhões, 20% entre R$ 10 milhões e R$ 30 milhões e 22,5% acima desse teto. Para o investidor médio que vende um imóvel residencial padrão, essa progressão é abstrata. Para quem opera no segmento de R$ 3 milhões a R$ 30 milhões — o coração do mercado de Balneário Camboriú, Praia Brava, Cabeçudas e bairros premium de Itajaí — ela define o resultado líquido da operação.
A assimetria é clara nos números do mercado. A ABRAINC e o Secovi-SC apontaram, ao longo de 2025, sucessivas altas no VGV lançado no litoral catarinense, com tickets médios de unidades premium superando R$ 6 milhões em vários empreendimentos verticais entregues. Ou seja: o mero ato de revender uma unidade comprada na planta há cinco ou seis anos, com valorização de 60% a 90%, joga o investidor automaticamente para fora da faixa única de 15%. É a primeira razão pela qual a conta no alto padrão exige planejamento e não improviso.
A segunda razão é a defasagem entre o custo de aquisição registrado na Declaração de Bens e o valor real desembolsado pelo investidor ao longo do tempo. Móveis planejados, reformas estruturais, ITBI, escritura, custos de incorporação aditados durante a obra e até a corretagem original — todos esses itens, quando comprovados, integram o custo e reduzem a base tributável. Quando ignorados, viram imposto pago a mais. O alto padrão é o segmento onde essa diferença mais dói, porque cada R$ 100 mil esquecido na base custa entre R$ 15 mil e R$ 22,5 mil de IR adicional.
A fórmula: valor de alienação, custo de aquisição e despesas dedutíveis
A equação que a Receita Federal aplica está cristalizada no programa GCAP, distribuído anualmente, e no art. 17 da IN RFB 84/2001. Em forma direta: ganho de capital igual ao valor de alienação menos o custo de aquisição menos as despesas dedutíveis admitidas. Sobre esse ganho, aplica-se a tabela progressiva e, antes dela, os fatores de redução FR1 e FR2 quando cabíveis. O resultado é o imposto devido, recolhido via DARF código 4600.
O valor de alienação é o preço efetivamente recebido, líquido de tributos transferidos ao comprador. O custo de aquisição é o valor declarado na ficha de Bens e Direitos da última Declaração de Imposto de Renda — não o valor de mercado, não o valor venal, não o avaliado pelo banco. É o valor histórico, salvo aquisições anteriores a 1988, que admitem atualização monetária pelo redutor RRR previsto no art. 96 do RIR/2018.
As despesas dedutíveis são o ponto cego do contribuinte de alto padrão. O art. 17 da IN RFB 84/2001 admite a inclusão, no custo de aquisição, de gastos com construção, ampliação e reforma desde que comprovados com documentação hábil e idônea (notas fiscais, recibos com identificação do prestador, contratos), de corretagem paga pelo vendedor na aquisição, de juros pagos por financiamento da própria aquisição e de demolição quando necessária à venda. Na hora da alienação, a corretagem paga pelo vendedor sai diretamente do valor de alienação. ITBI e despesas com escritura, quando assumidos pelo vendedor, também integram o custo de aquisição.
Um exemplo concreto. Investidor adquiriu cobertura duplex em Balneário Camboriú em 2014 por R$ 4,2 milhões. Ao longo de seis anos investiu R$ 980 mil em reforma estrutural, troca de pisos, cozinha, ar-condicionado e automação — tudo com nota fiscal arquivada. Pagou R$ 168 mil de ITBI na aquisição. Em junho de 2026, vende a unidade por R$ 14,5 milhões, pagando 6% de corretagem (R$ 870 mil). O custo de aquisição corrigido sobe para R$ 5,348 milhões. O valor de alienação líquido cai para R$ 13,63 milhões. Ganho bruto: R$ 8,282 milhões. Sem a contabilização correta dos R$ 980 mil de reforma e dos R$ 168 mil de ITBI, esse ganho subiria para R$ 9,43 milhões — uma diferença de R$ 1,148 milhão na base, que custaria pelo menos R$ 172 mil de IR a mais antes de qualquer fator de redução.
A tabela progressiva 2025-2026 e o efeito por faixa
A tabela vigente desde 2017 não foi alterada nem pela reforma tributária do consumo nem pelos projetos da reforma da renda que tramitam no Congresso até o fechamento desta edição. Para 2026, segue assim:
| Faixa do ganho de capital | Alíquota | IR sobre a faixa cheia |
|---|---|---|
| Até R$ 5.000.000 | 15,0% | R$ 750.000 |
| De R$ 5.000.000 a R$ 10.000.000 | 17,5% | R$ 875.000 |
| De R$ 10.000.000 a R$ 30.000.000 | 20,0% | R$ 4.000.000 |
| Acima de R$ 30.000.000 | 22,5% | variável |
A leitura importante é a progressividade real, não nominal. Um ganho de capital de R$ 8 milhões não paga 17,5% sobre tudo. Paga 15% sobre os primeiros R$ 5 milhões (R$ 750 mil) mais 17,5% sobre os R$ 3 milhões excedentes (R$ 525 mil). Total: R$ 1,275 milhão. Alíquota efetiva: 15,94%. Para um ganho de R$ 12 milhões, a conta empilha três faixas: R$ 750 mil mais R$ 875 mil mais R$ 400 mil sobre os R$ 2 milhões que entram na terceira faixa. Total: R$ 2,025 milhões. Efetiva: 16,88%.
O ponto de inflexão para o investidor de alto padrão fica entre R$ 5 milhões e R$ 10 milhões de ganho. Acima disso, cada R$ 1 milhão adicional de base tributável passa a custar R$ 200 mil de IR na terceira faixa. É exatamente nessa região que o uso correto dos fatores de redução e das despesas dedutíveis decide se a venda fecha com alíquota efetiva de 11% ou de 19%.
FR1, FR2 e os redutores que mudam o resultado final
A Lei 11.196/2005, nos seus arts. 40 e seguintes, introduziu dois fatores de redução aplicáveis sobre o ganho de capital de imóveis residenciais. O FR1 alcança imóveis adquiridos antes de dezembro de 1995, com a fórmula 1 dividido por (1,0060) elevado ao número de meses entre a aquisição e novembro de 2005. Para o investidor que comprou na planta em Itajaí ou Camboriú nos anos 1980 e 1990 e ainda mantém a unidade, esse fator é gordo — pode reduzir o ganho em mais de 60%.
O FR2 é o que interessa à maioria dos investidores do segmento atual. Aplica-se aos imóveis adquiridos a partir de janeiro de 1996, com fórmula 1 dividido por (1,0035) elevado ao número de meses entre a aquisição (ou dezembro de 2005, o que for posterior) e a alienação. Cada mês transcorrido reduz a base em aproximadamente 0,35% composto. Em dez anos (120 meses), o ganho ajustado cai para cerca de 66% do bruto. Em quinze anos (180 meses), cai para 53%. Em vinte anos (240 meses), para 43%.
Voltando ao exemplo da cobertura comprada em 2014. Ganho bruto de R$ 8,282 milhões e cerca de 144 meses entre aquisição e alienação. FR2 igual a 1 / (1,0035)^144, aproximadamente 0,606. Ganho ajustado: R$ 5,019 milhões. Aplicando a tabela progressiva: R$ 750 mil (15% sobre R$ 5 milhões) mais R$ 3.325 (17,5% sobre os R$ 19 mil excedentes). Total devido: R$ 753.325. Alíquota efetiva sobre o ganho bruto: 9,1%. Sem o FR2, o IR saltaria para R$ 1,313 milhão. A diferença — R$ 560 mil — é um ano inteiro de aluguel do imóvel em valores correntes do litoral norte de Santa Catarina.
O FR2 é o instrumento mais subutilizado do planejamento tributário no alto padrão. Investidor que vende antes de ajustar custo de aquisição, antes de levantar despesas dedutíveis e antes de calcular o fator pela data exata da escritura está, na prática, doando dinheiro à Receita.
Isenções, reinvestimento em 180 dias e o calendário do DARF
A Lei 11.196/2005 traz, no art. 39, a isenção mais relevante para o investidor de imóveis residenciais: ganho de capital obtido na venda de imóvel residencial fica isento se o produto da alienação for aplicado, em até 180 dias contados do contrato de venda, na aquisição de outro imóvel residencial localizado no País. A isenção é integral se todo o valor for reinvestido; proporcional se apenas parte for. O benefício é utilizável uma vez a cada cinco anos, segundo o §5º do mesmo artigo.
Existem três isenções clássicas que coexistem com a do reinvestimento. A primeira: imóvel adquirido até 1969 tem ganho integralmente isento, conforme o art. 18 da Lei 7.713/1988. A segunda: venda de único imóvel pelo qual o titular tenha recebido até R$ 440 mil, desde que não tenha realizado outra operação no mesmo gênero nos últimos cinco anos. A terceira: permuta de imóveis residenciais, em que o ganho de capital fica diferido até a venda final da unidade recebida, conforme entendimento consolidado da Solução de Consulta Cosit 437/2017. Nenhuma das três costuma aplicar-se ao investidor de alto padrão em transação isolada, mas a do reinvestimento em 180 dias é, sim, uma alavanca relevante para quem está migrando entre empreendimentos premium do litoral.
O recolhimento se dá via DARF código 4600, com vencimento no último dia útil do mês subsequente ao da alienação. Quem fechou escritura em 10 de junho de 2026 paga o DARF até 31 de julho de 2026. Atraso aciona multa de 0,33% ao dia, limitada a 20%, mais juros pela Selic acumulada — em 2025-2026 girando entre 10,5% e 12% ao ano. O preenchimento correto exige o programa GCAP referente ao ano da alienação, disponibilizado anualmente pela Receita Federal, que importa os dados automaticamente para a Declaração de Ajuste Anual do exercício seguinte.
Em venda parcelada — comum em transações de alto padrão acima de R$ 10 milhões, em que comprador e vendedor estruturam pagamentos em duas ou três tranches — o IR é proporcional. A cada parcela recebida, recolhe-se o DARF até o último dia útil do mês seguinte, calculado pela mesma proporção: ganho de capital total dividido pelo valor total da alienação, multiplicado pelo valor recebido naquela parcela. A alíquota é a que vigorava na data da operação, mas a apuração mês a mês evita concentrar o desembolso e permite ao investidor manter caixa.
Itajaí, Balneário Camboriú e a decisão entre pessoa física e holding patrimonial
O litoral norte catarinense reúne hoje a maior densidade de imóveis residenciais acima de R$ 10 milhões fora do eixo Rio-São Paulo. Levantamentos do Secovi-SC mostram que Balneário Camboriú concentra mais da metade dos lançamentos verticais do estado com VGV superior a R$ 1 bilhão, e que Itajaí, com a expansão de Cabeçudas, Praia Brava e a orla portuária revitalizada, vem encurtando a distância ano a ano. Para o investidor que opera com dois, três ou cinco imóveis residenciais simultaneamente, a pergunta inevitável é se a tributação como pessoa física continua sendo a estrutura mais eficiente.
Na pessoa física, o teto efetivo é claro: 22,5% sobre ganhos acima de R$ 30 milhões, com FR2 mordendo a base e o reinvestimento em 180 dias funcionando como amortecedor. Em uma holding patrimonial pessoa jurídica, com atividade imobiliária no contrato social e enquadramento no lucro presumido, a venda de unidades residenciais pode ser tributada como receita bruta, com presunção de 8% para IRPJ (alíquota efetiva de 1,2%) e 12% para CSLL (efetiva de 1,08%), mais PIS de 0,65% e COFINS de 3% — total nominal entre 5,9% e 6,7% sobre o valor da venda, e não sobre o ganho. Em operações com margem alta, essa estrutura tende a ser mais leve. Em operações com margem comprimida, pode ser mais pesada.
A escolha não é universal. Holding faz sentido quando há volume recorrente de transações, quando o investidor já planeja sucessão patrimonial e quando os imóveis foram integralizados ao capital social com valor histórico, evitando a tributação na entrada. Holding não faz sentido para a venda isolada de um único imóvel de alto padrão depois de dez anos de fruição pessoal, porque a transferência do imóvel à PJ aciona ITBI (entre 2% e 3% em municípios catarinenses) e cria custos operacionais permanentes (contador, DEFIS, ECF, ECD). A análise comparativa precisa ser feita caso a caso, idealmente com modelagem de cenários — e é justamente esse o tipo de avaliação que separa o investidor de alto padrão preparado do que paga IR no escuro.
Em Itajaí especialmente, com o pipeline atual de empreendimentos premium em Cabeçudas e Praia Brava, a discussão sobre estrutura tributária ganha urgência. A SIDE Empreendimentos, atuando no segmento, observa que parte relevante dos investidores compradores chega à mesa sem ter modelado o IR de saída do imóvel anterior, e descobre o impacto apenas após o fechamento — quando a margem de planejamento já se fechou.
Conclusão
Calcular ganho de capital no alto padrão em 2026 é, na prática, três cálculos sobrepostos: o jurídico (definir corretamente custo de aquisição, despesas dedutíveis e valor de alienação à luz da Lei 7.713/1988 e da IN RFB 84/2001), o aritmético (aplicar FR1 ou FR2 antes da progressão e respeitar as quatro faixas da tabela) e o estratégico (decidir entre pagar o DARF 4600, reinvestir em 180 dias com base na Lei 11.196/2005 ou migrar para holding patrimonial). Em uma praça onde o ticket médio do segmento premium ultrapassa R$ 6 milhões, errar qualquer dos três custa centenas de milhares de reais — em alguns casos, milhões. Para acompanhar análises semanais sobre tributação, ciclo imobiliário e o mercado de alto padrão do litoral catarinense, assine o conteúdo do portal da SIDE Empreendimentos.