Lüks gayrimenkulde sermaye kazancı vergisi: 2026
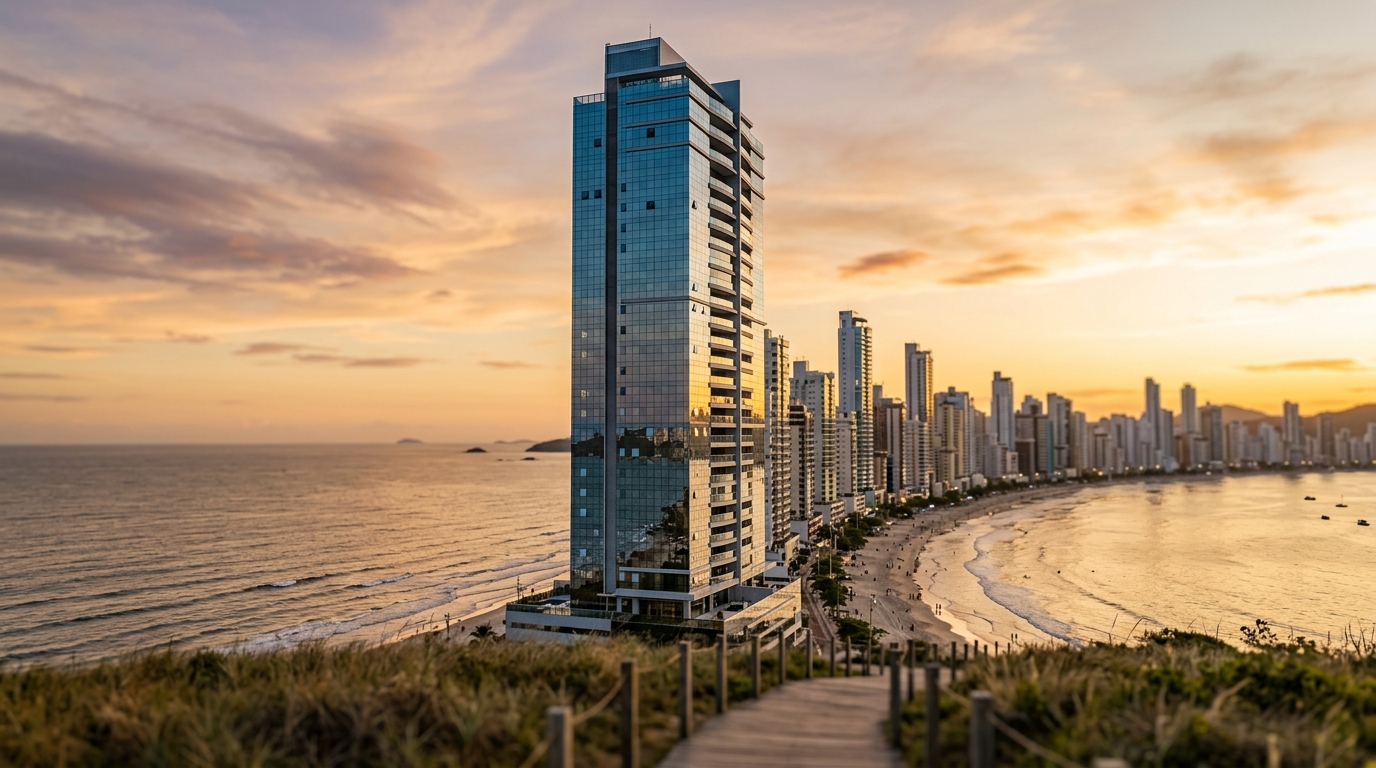
Balneário Camboriú sahil şeridinde, üç en suit yatak odalı bir dairenin Mayıs 2026'da 18 milyon BRL'ye satılması, Brezilya Gelir Vergisi (Imposto de Renda) kapsamında 1,1 milyon BRL ile 2,4 milyon BRL arasında değişen bir vergi yükümlülüğü doğurabilir. Bu geniş aralık, satış fiyatından çok yatırımcının iktisap maliyetini nasıl yapılandırdığına, 11.196/2005 sayılı Kanun'un öngördüğü indirim katsayılarını nasıl uyguladığına ve işlemi 2016'dan bu yana yürürlükte olan artan oranlı vergi tarifesinin hangi diliminde konumlandırdığına bağlıdır. Brezilya gayrimenkul fiyat endeksi FipeZap verilerine göre metrekare fiyatının 22 bin BRL'yi aştığı birçok adresin bulunduğu bu pazarda, hesabı yanlış yapmak artık küçük bir muhasebe ayrıntısı değil; altı haneli bir finansal soruna dönüşmüş durumda.
Brezilya'da gayrimenkul sermaye kazancı vergisi, 7.713/1988 sayılı Kanun'un 3. maddesi ve federal vergi idaresinin 84/2001 sayılı Normatif Talimatı (IN RFB 84/2001) uyarınca, satış bedeli ile iktisap maliyeti arasındaki fark üzerinden tahakkuk eder. Formül anlatılırken basit, uygulamada ise tuzaklarla doludur: maliyet kalemlerinin her satırı belgelenmiş olmalı, indirilebilir her gider satıcı adına düzenlenmiş bir fatura ile desteklenmeli ve alım ile satım arasında geçen her ay, efektif vergi oranı üzerinde doğrudan bir ağırlığa sahip olmalıdır. İlk dilim olan 5 milyon BRL'yi rahatlıkla aşan biletlerin geçerli olduğu lüks segmentte, bu ayrıntılar artık teknik olmaktan çıkıp doğrudan finansal sonuca dönüşür.
Lüks segmentte sermaye kazancının kendine özgü matematiği
2015 yılına kadar, gerçek kişilerin gayrimenkulden elde ettiği tüm sermaye kazançları yüzde 15 sabit oranla vergilendirilirdi. 8.981/1995 sayılı Kanun'un 21. maddesini yeniden yazan 13.259/2016 sayılı Kanun ise bugün geçerli olan artan oranlı tarifeyi yürürlüğe koydu: 5 milyon BRL'ye kadar olan kısım için yüzde 15, 5 ile 10 milyon BRL arasında yüzde 17,5, 10 ile 30 milyon BRL arasında yüzde 20 ve 30 milyon BRL üzerindeki kısım için yüzde 22,5. Standart konut satan ortalama bir yatırımcı için bu artan oran tarifesi soyut bir kavramdan ibaret kalır. Ancak Balneário Camboriú, Praia Brava, Cabeçudas ve Itajaí'nin prestijli mahallelerinin oluşturduğu çekirdek pazarda, yani 3 ile 30 milyon BRL aralığında işlem yapan biri için bu tarife doğrudan net kârı belirler.
Pazarın rakamları bu asimetriyi açıkça ortaya koyuyor. Brezilya konut geliştiricileri birliği ABRAINC ile Santa Catarina eyaleti gayrimenkul sektör birliği Secovi-SC, 2025 yılı boyunca Santa Catarina kıyısında lanse edilen Genel Satış Değeri'nde (VGV) art arda yükselişler kaydetti; teslim edilen birçok dikey projede premium birimlerin ortalama bilet fiyatı 6 milyon BRL'yi aştı. Başka bir deyişle: beş ya da altı yıl önce proje üzerinden satın alınmış bir birimin, yüzde 60 ila 90 değer artışıyla yeniden satılması, yatırımcıyı otomatik olarak yüzde 15'lik tek dilimin dışına atıyor. Lüks segmentteki hesabın doğaçlama değil planlama gerektirmesinin ilk nedeni budur.
İkinci neden, yatırımcının yıllar içinde fiilen ödediği tutar ile Mal Beyannamesi'ne işlenen iktisap maliyeti arasındaki uçurumdur. Yapı projesi sırasında imzalanan ek inşaat maliyetleri, yapısal tadilatlar, mobilya projesi, ITBI olarak bilinen gayrimenkul devir vergisi, tapu masrafları ve hatta ilk alımdaki komisyon — bunların hepsi belgelendiği takdirde iktisap maliyetinin parçası olur ve vergi matrahını düşürür. Görmezden gelindiklerinde ise fazladan ödenen vergiye dönüşürler. Bu farkın en fazla can yaktığı yer de lüks segmenttir, çünkü matraha eklenmeyen her 100 bin BRL, ek olarak 15 bin ile 22,5 bin BRL arasında bir vergi maliyeti yaratır.
Formül: satış bedeli, iktisap maliyeti ve indirilebilir giderler
Brezilya Vergi İdaresi'nin (Receita Federal) uyguladığı denklem, her yıl yayımlanan GCAP yazılımında ve IN RFB 84/2001'in 17. maddesinde billurlaşır. Doğrudan ifadeyle: sermaye kazancı, satış bedelinden iktisap maliyetinin ve kabul edilen indirilebilir giderlerin düşülmesiyle elde edilir. Bu kazanca artan oranlı tarife uygulanır; ancak tarife uygulanmadan önce, koşulları sağlanan durumlarda FR1 ve FR2 indirim katsayıları devreye girer. Sonuç, ödenecek vergidir ve 4600 koduyla düzenlenen DARF federal vergi tahsilat fişi aracılığıyla ödenir.
Satış bedeli, alıcıya devredilen vergiler düşüldükten sonra fiilen tahsil edilen tutardır. İktisap maliyeti ise son Gelir Vergisi Beyannamesi'nin Mal ve Haklar bölümünde beyan edilen değerdir — piyasa değeri değil, emlak rayiç değeri değil, bankanın değerleme raporu değil. Tarihsel değer esas alınır; bunun tek istisnası, 1988 öncesi iktisaplardır ve burada Gelir Vergisi Yönetmeliği (RIR/2018) madde 96'da öngörülen RRR indirgeyicisi aracılığıyla parasal güncelleme yapılabilir.
İndirilebilir giderler, lüks segment mükellefinin kör noktasıdır. IN RFB 84/2001 madde 17, iktisap maliyetine eklenebilecek kalemler olarak şunları kabul eder: usulüne uygun belgelerle (faturalar, tedarikçinin kimliğini taşıyan makbuzlar, sözleşmeler) kanıtlanan inşaat, genişletme ve tadilat giderleri; alımda satıcının ödediği komisyon; satın almanın finansmanı için ödenen faizler; ve satış için gerekli olduğunda yıkım giderleri. Satış aşamasında, satıcının ödediği komisyon doğrudan satış bedelinden düşülür. ITBI ile tapu masrafları, satıcı tarafından üstlenildiyse, iktisap maliyetine eklenir.
Somut bir örnek üzerinden gidelim. Bir yatırımcı, 2014 yılında Balneário Camboriú'da bir dubleks çatı katını 4,2 milyon BRL'ye satın alıyor. Altı yıl boyunca yapısal tadilat, zemin değişimi, mutfak yenileme, klima ve ev otomasyonuna toplam 980 bin BRL harcıyor — hepsi arşivlenmiş faturalarla. Alım sırasında 168 bin BRL ITBI ödüyor. Haziran 2026'da birimi 14,5 milyon BRL'ye satıyor ve yüzde 6 komisyon (870 bin BRL) ödüyor. Düzeltilmiş iktisap maliyeti 5,348 milyon BRL'ye yükseliyor. Net satış bedeli 13,63 milyon BRL'ye iniyor. Brüt kazanç: 8,282 milyon BRL. Eğer 980 bin BRL'lik tadilat ve 168 bin BRL'lik ITBI doğru kayıt altına alınmazsa, bu kazanç 9,43 milyon BRL'ye fırlardı — matrahta 1,148 milyon BRL'lik bir fark, ki bu, herhangi bir indirim katsayısı uygulanmadan önce bile en az 172 bin BRL ek vergiye karşılık gelir.
2025-2026 artan oranlı tarifesi ve dilim bazında etkisi
2017'den bu yana yürürlükte olan tarife, ne tüketim üzerindeki vergi reformuyla ne de bu sayının yayına hazırlandığı sırada Brezilya Kongresi'nde görüşülen gelir vergisi reformu tasarılarıyla değiştirilmiş değil. 2026 yılı için tarife şu şekilde geçerli:
| Sermaye kazancı dilimi | Oran | Dilim doluyken vergi |
|---|---|---|
| 5.000.000 BRL'ye kadar | %15,0 | 750.000 BRL |
| 5.000.000 – 10.000.000 BRL | %17,5 | 875.000 BRL |
| 10.000.000 – 30.000.000 BRL | %20,0 | 4.000.000 BRL |
| 30.000.000 BRL üzeri | %22,5 | değişken |
Burada okunması gereken kritik nokta, nominal değil reel artan oranlı yapıdır. 8 milyon BRL tutarındaki bir sermaye kazancı, toplam üzerinden yüzde 17,5 ödemez. İlk 5 milyon BRL üzerinden yüzde 15 (750 bin BRL) ve onu aşan 3 milyon BRL üzerinden yüzde 17,5 (525 bin BRL) öder. Toplam: 1,275 milyon BRL. Efektif oran: yüzde 15,94. 12 milyon BRL'lik bir kazançta ise üç dilim üst üste binmeye başlar: 750 bin BRL artı 875 bin BRL, artı üçüncü dilime giren 2 milyon BRL üzerinden 400 bin BRL. Toplam: 2,025 milyon BRL. Efektif oran: yüzde 16,88.
Lüks segment yatırımcısı için kritik kırılma noktası, 5 ile 10 milyon BRL kazanç aralığıdır. Bunun üzerinde, vergiye tabi matraha eklenen her 1 milyon BRL, üçüncü dilimde 200 bin BRL vergi yükü anlamına gelir. İşte tam bu bölgede, indirim katsayılarının ve indirilebilir giderlerin doğru kullanılması, satışın efektif yüzde 11 oranıyla mı yoksa yüzde 19 oranıyla mı kapanacağını belirler.
FR1, FR2 ve nihai sonucu değiştiren indirim katsayıları
11.196/2005 sayılı Kanun, 40. maddesinden itibaren konut amaçlı gayrimenkullerden elde edilen sermaye kazancına uygulanan iki indirim katsayısı getirdi. FR1, Aralık 1995'ten önce iktisap edilmiş gayrimenkulleri kapsar ve formülü "1 bölü (1,0060) üzeri iktisap ile Kasım 2005 arasında geçen ay sayısı" şeklindedir. 1980'li ve 1990'lı yıllarda Itajaí veya Camboriú'da proje üzerinden alıp halen elinde tutan yatırımcılar için bu katsayı oldukça hatırı sayılır boyutta — kazancı yüzde 60'tan fazla azaltabilir.
FR2 ise bugünkü segmentte işlem yapan yatırımcıların büyük çoğunluğunu ilgilendiren katsayıdır. Ocak 1996'dan sonra iktisap edilen gayrimenkullere uygulanır ve formülü "1 bölü (1,0035) üzeri, iktisap (veya Aralık 2005'ten hangisi daha sonraysa) ile satış arasında geçen ay sayısı" şeklindedir. Geçen her ay, matrahı yaklaşık yüzde 0,35 bileşik oranda azaltır. On yılda (120 ay) ayarlanmış kazanç brütün yaklaşık yüzde 66'sına iner. On beş yılda (180 ay) yüzde 53'e düşer. Yirmi yılda (240 ay) ise yüzde 43'e geriler.
2014'te alınan dubleks örneğine geri dönelim. Brüt kazanç 8,282 milyon BRL, iktisap ile satış arasında yaklaşık 144 ay var. FR2 = 1 / (1,0035)^144, yani yaklaşık 0,606. Ayarlanmış kazanç: 5,019 milyon BRL. Artan oranlı tarife uygulandığında: 750 bin BRL (ilk 5 milyon BRL üzerinden yüzde 15) artı 3.325 BRL (kalan 19 bin BRL üzerinden yüzde 17,5). Ödenecek toplam vergi: 753.325 BRL. Brüt kazanç üzerinden efektif oran: yüzde 9,1. FR2 olmasaydı vergi 1,313 milyon BRL'ye fırlardı. Aradaki 560 bin BRL'lik fark, Santa Catarina kuzey kıyısındaki güncel piyasa koşullarında söz konusu birimin yaklaşık bir yıllık kira gelirine denk düşer.
FR2, lüks segment vergi planlamasının en az kullanılan aracıdır. İktisap maliyetini düzeltmeden, indirilebilir giderleri listelemeden ve katsayıyı tapu tarihinin tam gününe göre hesaplamadan satış yapan yatırımcı, uygulamada doğrudan vergi idaresine para hediye etmektedir.
İstisnalar, 180 günde yeniden yatırım ve DARF takvimi
11.196/2005 sayılı Kanun, 39. maddesinde, konut amaçlı gayrimenkul yatırımcısı için en önemli istisnayı düzenler: konut amaçlı bir gayrimenkulün satışından elde edilen sermaye kazancı, satış sözleşmesi tarihinden itibaren 180 gün içinde Brezilya sınırları içinde başka bir konut amaçlı gayrimenkul alımında kullanılırsa istisnaya tabidir. Tüm tutar yeniden yatırılırsa istisna tam, yalnızca bir kısmı yeniden yatırılırsa orantılı olarak uygulanır. Aynı maddenin 5. paragrafına göre bu avantaj her beş yılda bir kez kullanılabilir.
Yeniden yatırım istisnasının yanında, onunla birlikte var olan üç klasik istisna daha bulunur. Birincisi: 1969'a kadar iktisap edilmiş bir gayrimenkulün satışından doğan kazanç, 7.713/1988 sayılı Kanun'un 18. maddesi uyarınca tamamen istisnadır. İkincisi: son beş yıl içinde aynı türde başka bir işlem yapılmamış olması koşuluyla, satış bedeli 440 bin BRL'yi aşmayan tek bir gayrimenkulün satışı. Üçüncüsü: konut amaçlı gayrimenkullerin takası — bu durumda sermaye kazancı, federal vergi idaresinin 437/2017 sayılı Cosit Görüş Çözümü ile pekişen yorumuna göre, takasla edinilen birimin nihai satışına kadar ertelenir. Bu üç istisnanın hiçbiri tekil işlem yapan lüks segment yatırımcısına uygulanmaz; ancak 180 günlük yeniden yatırım istisnası, Santa Catarina kıyısındaki premium projeler arasında geçiş yapan yatırımcılar için son derece etkili bir kaldıraçtır.
Vergi tahsilatı, 4600 kodlu DARF aracılığıyla, satışın gerçekleştiği ayı izleyen ayın son iş gününe kadar yapılır. 10 Haziran 2026'da tapu işlemi yapan bir yatırımcı, DARF'ı en geç 31 Temmuz 2026'ya kadar öder. Gecikme halinde günlük yüzde 0,33 (azami yüzde 20) cezası ve Brezilya'nın gösterge faiz oranı olan Selic'in birikmiş tutarı üzerinden faiz işler — 2025-2026 döneminde Selic yıllık yüzde 10,5 ile 12 arasında seyretmiştir. Doğru beyan, satış yılına ait olan ve federal vergi idaresinin her yıl yayımladığı GCAP yazılımının kullanılmasını gerektirir; bu yazılım, verileri ertesi yılın yıllık Gelir Vergisi Beyannamesi'ne otomatik olarak aktarır.
Taksitli satışta — 10 milyon BRL'nin üzerindeki lüks segment işlemlerinde alıcı ile satıcının ödemeyi iki ya da üç dilime böldüğü oldukça yaygın bir yapı — vergi orantılı olarak hesaplanır. Tahsil edilen her dilim için DARF, izleyen ayın son iş gününe kadar şu formülle hesaplanıp ödenir: toplam sermaye kazancı bölü toplam satış bedeli, çarpı o taksitte tahsil edilen tutar. Uygulanacak oran, işlem tarihinde geçerli olan tarifedir; ancak vergi yükümlülüğünün ay ay tahakkuk etmesi, ödemenin tek seferde yoğunlaşmasını önler ve yatırımcının nakit pozisyonunu koruması için imkân verir.
Itajaí, Balneário Camboriú ve gerçek kişi mi yoksa varlık holdingi mi sorusu
Santa Catarina'nın kuzey kıyısı bugün, Rio-São Paulo eksenin dışında 10 milyon BRL üzeri konut amaçlı gayrimenkulün en yoğun bulunduğu bölge konumunda. Secovi-SC'nin verileri, Balneário Camboriú'nun, eyaletteki 1 milyar BRL üzeri Genel Satış Değeri'ne sahip dikey projelerin yarısından fazlasını barındırdığını gösteriyor. Cabeçudas, Praia Brava ve yenilenmiş liman cephesinin yarattığı genişlemeyle Itajaí ise aradaki açığı yıldan yıla kapatıyor. İki, üç veya beş konutu eş zamanlı yöneten yatırımcılar için kaçınılmaz olarak gündeme gelen soru şudur: gerçek kişi mükellef olarak vergilendirilmek, hâlâ en verimli yapı mı?
Gerçek kişi mükellef tarafında efektif tavan nettir: 30 milyon BRL üzerindeki kazançlar üzerinden yüzde 22,5, üzerine FR2'nin matrahı aşındırması ve 180 günlük yeniden yatırım istisnasının tampon görevi görmesi eklenir. Tüzel kişi statüsündeki bir varlık holdinginde ise, ana sözleşmede gayrimenkul faaliyeti yer alıp varsayılan kâr rejiminde (lucro presumido) vergilendirilmesi durumunda, konut birimlerinin satışı brüt hasılat üzerinden vergilendirilebilir: kurumlar vergisi (IRPJ) için yüzde 8 varsayım (efektif yüzde 1,2), sosyal katkı vergisi (CSLL) için yüzde 12 varsayım (efektif yüzde 1,08), artı yüzde 0,65 PIS ve yüzde 3 COFINS — yani satış bedeli üzerinden (kazanç değil) nominal toplam yüzde 5,9 ile yüzde 6,7 arasında bir yük. Kâr marjı yüksek olan işlemlerde bu yapı genellikle daha hafiftir; marjın sıkıştığı işlemlerde ise daha ağır bir hâl alabilir.
Seçim evrensel değildir. Holding yapısı; tekrarlayan işlem hacmi olduğunda, yatırımcı varlık aktarımını (sucessão patrimonial) önceden planladığında ve gayrimenkuller sermayeye tarihsel değer üzerinden ayni olarak konularak girişte vergilemeyi savuştururken anlam kazanır. Buna karşın, on yıl boyunca kişisel kullanımdan sonra tekil bir lüks gayrimenkulün satışı için holding kurmak mantıklı değildir; çünkü gayrimenkulün tüzel kişiliğe devri ITBI'yi (Santa Catarina belediyelerinde yüzde 2 ile yüzde 3 arasında) tetikler ve kalıcı operasyonel maliyetler (muhasebeci, DEFIS, ECF, ECD gibi periyodik beyannameler) doğurur. Karşılaştırmalı analiz vaka bazında, ideali senaryo modellemesiyle yapılmalıdır — ve hazırlıklı lüks segment yatırımcısını, Gelir Vergisi'ni karanlıkta ödeyenden ayıran şey, tam olarak bu tür bir değerlendirmedir.
Özellikle Itajaí'de, Cabeçudas ve Praia Brava'da mevcut premium proje hattıyla birlikte, vergi yapısı tartışması aciliyet kazanıyor. Bu segmentte faaliyet gösteren SIDE Empreendimentos, alıcı tarafına oturan yatırımcıların önemli bir bölümünün, satılan önceki gayrimenkule ait çıkış vergisini modellemeden masaya geldiğini ve etkiyi ancak işlem kapandıktan sonra — yani planlama marjının kapandığı noktada — fark ettiğini gözlemliyor.
Sonuç
2026'da lüks segmentte sermaye kazancını hesaplamak, uygulamada birbiri üzerine binen üç hesabın toplamıdır: hukuki hesap (iktisap maliyetinin, indirilebilir giderlerin ve satış bedelinin 7.713/1988 sayılı Kanun ile IN RFB 84/2001 ışığında doğru tanımlanması), aritmetik hesap (artan oranlı tarifeden önce FR1 veya FR2'nin uygulanması ve dört dilimin doğru yönetilmesi) ve stratejik hesap (4600 kodlu DARF'ı ödeme, 11.196/2005 sayılı Kanun çerçevesinde 180 günde yeniden yatırım yapma veya varlık holdingine geçiş arasında karar verme). Premium segmentteki ortalama bilet fiyatının 6 milyon BRL'yi aştığı bu pazarda, üç hesabın herhangi birinde yapılan hata yüz binlerce reaye — bazı durumlarda milyonlara — mal olur. Brezilya vergi yapısı, gayrimenkul döngüsü ve Santa Catarina kıyısının lüks segment pazarı hakkında haftalık analizleri takip etmek için SIDE Empreendimentos portalının içeriğine abone olabilirsiniz.