רווח הון מנדל"ן יוקרה בברזיל: מס ההכנסה ב-2026
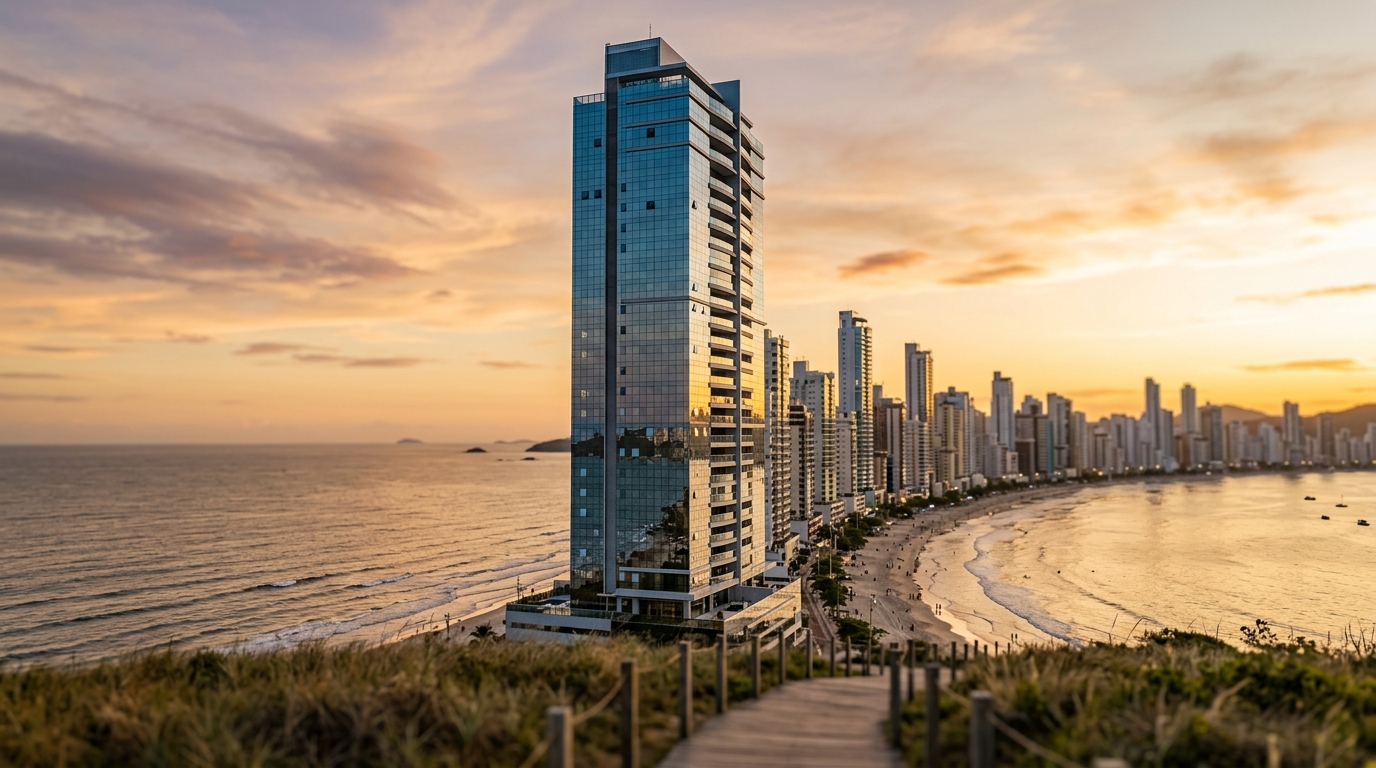
דירת שלושה חדרים עם מרפסות פרטיות בקו הראשון לים של בלנאריו קמבוריו (Balneário Camboriú), שנמכרה במאי 2026 בתמורה ל-18 מיליון ריאל ברזילאי, עלולה להניב חבות מס הכנסה (Imposto de Renda) בטווח שבין 1.1 מיליון ל-2.4 מיליון ריאל. הפער העצום הזה אינו תלוי במחיר הסופי כי אם באופן שבו המשקיע מבנה את עלות הרכישה, מיישם את מקדמי ההפחתה הקבועים בחוק הברזילאי 11.196/2005 ומשבץ את העסקה בטבלת המדרגות הפרוגרסיבית התקפה משנת 2016. בשוק שבו מחיר המטר הרבוע חצה את רף 22 אלף הריאל בכמה כתובות נחשבות, על פי מדד FipeZap (מדד המחירים הברזילאי לדיור), טעות בחישוב חדלה להיות עניין חשבונאי שולי והפכה לבעיה בת שש ספרות.
מס רווח הון מוטל על הפער שבין מחיר המכירה לבין עלות הרכישה של הנכס, כקבוע בסעיף 3 לחוק הברזילאי 7.713/1988 ובתקנה המאחדת IN RFB 84/2001. הנוסחה פשוטה לכאורה אך בוגדנית ביישומה: כל שורה בעלות הרכישה חייבת להיות מתועדת, כל הוצאה מותרת בניכוי חייבת להיתמך בחשבונית שמית על שם המוכר, וכל חודש שחלף בין הקנייה למכירה משפיע ישירות על שיעור המס האפקטיבי. בנדל"ן יוקרה, שבו עסקאות חוצות בנקל את מדרגת חמשת מיליוני הריאל הראשונה, פרטים אלה חדלים להיות טכניים והופכים למשמעותיים מבחינה פיננסית.
מדוע למס רווח הון בנדל"ן יוקרה יש מתמטיקה משלו
עד שנת 2015 כל רווח הון שהפיק יחיד ממכירת נדל"ן מוסה בשיעור אחיד של 15 אחוזים. החוק הברזילאי 13.259/2016, שכתב מחדש את סעיף 21 לחוק 8.981/1995, הציג את המדרגות הפרוגרסיביות הנוהגות כיום: 15 אחוזים על החלק מהרווח עד 5 מיליון ריאל, 17.5 אחוזים על הפלח שבין 5 ל-10 מיליון, 20 אחוזים על הפלח שבין 10 ל-30 מיליון, ו-22.5 אחוזים על כל מה שמעבר לתקרה זו. עבור המשקיע הממוצע, המוכר נכס למגורים בסדר גודל סטנדרטי, הפרוגרסיביות הזו נשארת תיאורטית. עבור מי שפועל בטווח של 3 עד 30 מיליון ריאל — לב השוק של בלנאריו קמבוריו, פראיה ברבה (Praia Brava), קבסודס (Cabeçudas) ושכונות הפרימיום של איטָז'אי (Itajaí) — היא קובעת את התשואה הנקייה של העסקה.
חוסר הסימטריה ניכר במספרי השוק. גופי הענף ABRAINC ו-Secovi-SC הצביעו לאורך 2025 על עליות עוקבות בערך הכולל של המכירות המתוכננות (VGV — מונח ברזילאי לפוטנציאל ההכנסות הכולל ממכר של פרויקט) לאורך חופי סנטה קטרינה (Santa Catarina), כאשר מחיר ממוצע ליחידת פרימיום חצה את רף ששת מיליוני הריאל בכמה פרויקטים אנכיים שנמסרו. במילים אחרות: עצם המכירה החוזרת של יחידה שנרכשה "על הנייר" לפני חמש או שש שנים, עם עליית ערך של 60 עד 90 אחוזים, מקפיצה את המשקיע אוטומטית מעל למדרגה האחידה של 15 אחוזים. זו הסיבה הראשונה לכך שהחישוב בנדל"ן יוקרה דורש תכנון, לא אילתור.
הסיבה השנייה היא הפער בין עלות הרכישה הרשומה בהצהרת ההון של המשקיע ובין הסכום שנפרע בפועל לאורך השנים. ריהוט מודולרי, שיפוצים מבניים, מס העברת מקרקעין (ITBI — המקבילה הברזילאית למס רכישה ברמה העירונית), שכר טרחה נוטריוני, תוספות לחוזה היזם במהלך הבנייה ואף עמלת התיווך המקורית — כל אחד מהפריטים הללו, בכפוף לתיעוד, נכלל בעלות ומפחית את בסיס המס. כשהם מוזנחים, הם הופכים למס עודף ששולם לחינם. בנדל"ן יוקרה הפער הזה כואב במיוחד, שכן כל מאה אלף ריאל שנשכחים בבסיס המס עולים בין 15 ל-22.5 אלף ריאל של מס נוסף.
הנוסחה: מחיר מכירה, עלות רכישה והוצאות מותרות בניכוי
המשוואה שמיישמת רשות המסים הברזילאית (Receita Federal) מקובעת בתוכנה הרשמית GCAP, המופצת מדי שנה, ובסעיף 17 לתקנה IN RFB 84/2001. בנוסחה ישירה: רווח ההון שווה למחיר המכירה בניכוי עלות הרכישה ובניכוי ההוצאות המוכרות. על הרווח המתקבל מוחלת טבלת המדרגות הפרוגרסיבית, ולפניה — כשהדבר ישים — מקדמי ההפחתה FR1 ו-FR2. התוצאה היא המס המתחייב, המשולם באמצעות שובר התשלום הפדרלי (DARF) בקוד 4600.
מחיר המכירה הוא הסכום שהתקבל בפועל, נטו ממסים שהועברו לקונה. עלות הרכישה היא הערך שהוצהר בטופס "נכסים וזכויות" בדוח השנתי האחרון של מס ההכנסה — לא שווי השוק, לא הערכת השמאי לצורכי מס מוניציפלי, ולא הערכת הבנק. מדובר בעלות ההיסטורית, פרט לרכישות שקדמו ל-1988, המאפשרות הצמדה למדד הפחתת הערך RRR לפי סעיף 96 לתקנת מס הכנסה RIR/2018.
ההוצאות המותרות בניכוי הן הנקודה העיוורת של נישומי היוקרה. סעיף 17 לתקנה IN RFB 84/2001 מאפשר לכלול בעלות הרכישה הוצאות בנייה, הרחבה ושיפוץ — ובלבד שגובו בתיעוד הולם ואמין (חשבוניות, קבלות עם זיהוי נותן השירות, חוזים) — וכן עמלת תיווך ששילם המוכר בעת הרכישה, ריבית ששולמה על הלוואת רכישה ועלויות הריסה כשהן נדרשות למכירה. במועד המכירה, עמלת התיווך ששילם המוכר מנוכה ישירות ממחיר המכירה. מס ITBI והוצאות נוטריון, ככל שהוטלו על המוכר, מצטרפים אף הם לעלות הרכישה.
דוגמה קונקרטית. משקיע רכש בשנת 2014 פנטהאוז דופלקס בבלנאריו קמבוריו תמורת 4.2 מיליון ריאל. במהלך שש שנים השקיע 980 אלף ריאל בשיפוץ מבני, החלפת ריצוף, מטבח, מיזוג אוויר וטכנולוגיות אוטומציה לבית — הכול מגובה בחשבוניות שמורות בתיק. בעת הרכישה שילם ITBI בגובה 168 אלף ריאל. ביוני 2026 הוא מוכר את היחידה ב-14.5 מיליון ריאל, עם תשלום עמלת תיווך של 6 אחוזים (870 אלף ריאל). עלות הרכישה המתוקנת עולה ל-5.348 מיליון ריאל. מחיר המכירה נטו יורד ל-13.63 מיליון. רווח גולמי: 8.282 מיליון ריאל. בלי הזיכוי המדויק של 980 אלף השיפוץ ו-168 אלף ה-ITBI, הרווח היה מטפס ל-9.43 מיליון — פער של 1.148 מיליון בבסיס, שהיה גורר לפחות 172 אלף ריאל של מס נוסף עוד לפני יישום מקדם הפחתה כלשהו.
טבלת המדרגות 2025–2026 ואפקט המדרגה
הטבלה הנוהגת מאז 2017 לא שונתה לא במסגרת הרפורמה במס הצריכה ולא בהצעות החוק לרפורמת מס ההכנסה הנדונות בקונגרס הברזילאי עד סגירת המהדורה. בשנת 2026 המדרגות נותרות:
| מדרגת רווח הון | שיעור המס | מס לשיא המדרגה |
|---|---|---|
| עד 5,000,000 ריאל | 15.0% | 750,000 ריאל |
| מ-5,000,000 עד 10,000,000 ריאל | 17.5% | 875,000 ריאל |
| מ-10,000,000 עד 30,000,000 ריאל | 20.0% | 4,000,000 ריאל |
| מעל 30,000,000 ריאל | 22.5% | משתנה |
הקריאה המהותית היא שמדובר בפרוגרסיביות אמיתית ולא בשיעור נומינלי שטוח. רווח הון של 8 מיליון ריאל אינו ממוסה ב-17.5 אחוזים על כל הסכום, אלא בשיעור של 15 אחוזים על חמשת המיליונים הראשונים (750 אלף) בתוספת 17.5 אחוזים על 3 מיליוני הריאל החורגים (525 אלף). סך הכול: 1.275 מיליון ריאל. שיעור אפקטיבי: 15.94 אחוזים. ברווח של 12 מיליון, החישוב מצרף שלוש מדרגות: 750 אלף ועוד 875 אלף ועוד 400 אלף על שני המיליונים הנכנסים למדרגה השלישית. סך הכול: 2.025 מיליון. שיעור אפקטיבי: 16.88 אחוזים.
נקודת השבר עבור משקיע היוקרה נמצאת בטווח שבין 5 ל-10 מיליון ריאל רווח. מעל לסכום זה, כל מיליון נוסף של בסיס מס עולה 200 אלף ריאל במס במדרגה השלישית. דווקא באזור הזה, השימוש הנכון במקדמי ההפחתה ובהוצאות המוכרות הוא שמכריע אם העסקה תיסגר בשיעור אפקטיבי של 11 אחוזים או של 19 אחוזים.
FR1, FR2 ומקדמי ההפחתה ששינו את התמונה
החוק הברזילאי 11.196/2005, בסעיפים 40 ואילך, הכניס שני מקדמי הפחתה החלים על רווח ההון ממכירת דירות למגורים. מקדם FR1 חל על נכסים שנרכשו לפני דצמבר 1995, לפי הנוסחה: 1 חלקי (1.0060) בחזקת מספר החודשים שחלפו בין הרכישה לבין נובמבר 2005. עבור משקיע שרכש "על הנייר" באיטז'אי או בקמבוריו בשנות ה-80 וה-90 ועדיין מחזיק ביחידה, מדובר במקדם נדיב — שעשוי לקצץ ביותר מ-60 אחוזים מהרווח.
מקדם FR2 הוא הרלוונטי לרוב המשקיעים בשוק הנוכחי. הוא חל על נכסים שנרכשו החל מינואר 1996, לפי הנוסחה: 1 חלקי (1.0035) בחזקת מספר החודשים שבין הרכישה (או דצמבר 2005, לפי המאוחר) לבין המכירה. כל חודש שחולף מקצץ את בסיס המס בכ-0.35 אחוזים בריבית דריבית. בעשר שנים (120 חודשים) הרווח המתואם יורד לכ-66 אחוזים מהגולמי. בחמש-עשרה שנים (180 חודשים) ל-53 אחוזים. בעשרים שנים (240 חודשים) ל-43 אחוזים.
חזרה לדוגמת הפנטהאוז שנרכש ב-2014. רווח גולמי של 8.282 מיליון ריאל וכ-144 חודשים בין הרכישה למכירה. מקדם FR2 שווה ל-1 חלקי (1.0035) בחזקת 144, כלומר כ-0.606. רווח מתואם: 5.019 מיליון ריאל. ביישום טבלת המדרגות: 750 אלף (15 אחוזים על 5 מיליון) ועוד 3,325 ריאל (17.5 אחוזים על 19 אלף ריאל החורגים). סך המס המתחייב: 753,325 ריאל. שיעור אפקטיבי על הרווח הגולמי: 9.1 אחוזים. ללא FR2 המס היה מזנק ל-1.313 מיליון. ההפרש — 560 אלף ריאל — שווה ערך לשנת שכירות שלמה של הנכס במחירים שוטפים של חוף הצפון של סנטה קטרינה.
מקדם FR2 הוא הכלי המנוצל פחות מכל בתכנון המס בנדל"ן היוקרה. משקיע שמוכר לפני שעדכן את עלות הרכישה, לפני שאסף את ההוצאות המוכרות ולפני שחישב את המקדם לפי התאריך המדויק של חוזה המכר — תורם, בפועל, כסף לרשות המסים.
פטורים, השקעה חוזרת תוך 180 יום ולוח הזמנים של ה-DARF
החוק הברזילאי 11.196/2005 מעניק, בסעיף 39, את הפטור הרלוונטי ביותר למשקיע נדל"ן למגורים: רווח הון ממכירת דירת מגורים יזכה בפטור אם תמורת המכירה תושקע, בתוך 180 יום מיום חוזה המכר, ברכישת דירת מגורים אחרת בתחומי ברזיל. הפטור מלא אם כל הסכום הושקע מחדש; הוא יחסי אם רק חלקו הושקע. ניתן ליהנות מהטבה זו אחת לחמש שנים, לפי סעיף קטן 5 לאותו סעיף.
שלושה פטורים קלאסיים מתקיימים במקביל לזה של ההשקעה החוזרת. הראשון: נכס שנרכש עד שנת 1969 פטור לחלוטין מהמס על הרווח, לפי סעיף 18 לחוק 7.713/1988. השני: מכירת דירה יחידה שתמורתה אינה עולה על 440 אלף ריאל, ובלבד שהמוכר לא ביצע עסקה דומה בחמש השנים האחרונות. השלישי: עסקת חליפין של דירות מגורים, שבה רווח ההון נדחה עד למכירה הסופית של היחידה שהתקבלה, כפי שנקבע בעמדת הרשות בהחלטה Cosit 437/2017. שלושת הפטורים הללו ממילא אינם רלוונטיים בדרך כלל למשקיע היוקרה בעסקה בודדת, אך פטור ההשקעה החוזרת תוך 180 יום הוא בהחלט מנוף משמעותי עבור מי שמבצע מעבר בין פרויקטים יוקרתיים לאורך החוף.
התשלום בפועל מתבצע באמצעות שובר DARF בקוד 4600, ומועדו האחרון הוא יום העסקים האחרון בחודש העוקב לחודש המכירה. מי שחתם על חוזה ב-10 ביוני 2026 ישלם את ה-DARF עד 31 ביולי 2026. איחור גורר קנס של 0.33 אחוזים ליום, עד תקרה של 20 אחוזים, בתוספת ריבית הצמדה לפי הריבית הבסיסית של ברזיל (Selic, ריבית המדיניות של הבנק המרכזי), שנעה ב-2025–2026 בין 10.5 ל-12 אחוזים שנתי. המילוי המדויק מחייב את תוכנת GCAP של שנת המכירה, המפורסמת מדי שנה על ידי הרשות, אשר מעבירה אוטומטית את הנתונים לדוח השנתי המתואם של שנת המס הבאה.
במכירה בתשלומים — נהוגה בעסקאות יוקרה מעל 10 מיליון ריאל, שבהן הצדדים פורסים את התשלום לשניים או שלושה תשלומים — המס נגבה באופן יחסי. עם קבלת כל תשלום, משולם DARF עד יום העסקים האחרון של החודש העוקב, מחושב באותו יחס: סך רווח ההון חלקי סך מחיר המכירה, כפול הסכום שהתקבל באותו תשלום. שיעור המס הוא זה שהיה תקף ביום העסקה, אך פריסת המס מחודש לחודש מונעת ריכוז כבד של הוצאה ומאפשרת למשקיע לשמר תזרים מזומנים.
איטז'אי, בלנאריו קמבוריו וההכרעה בין יחיד לחברת אחזקות
חופי צפון סנטה קטרינה מרכזים כיום את הצפיפות הגבוהה ביותר של דירות מגורים שמחירן חוצה את עשרת מיליוני הריאל, מחוץ לציר ריו דה ז'נירו–סאו פאולו. סקרי Secovi-SC מצביעים על כך שבלנאריו קמבוריו אחראית ליותר ממחצית מהפרויקטים האנכיים במדינה עם ערך מכירות כולל (VGV) של מעל מיליארד ריאל, וכי איטז'אי, עם התרחבותן של קבסודס, פראיה ברבה והטיילת המתחדשת של אזור הנמל, מצמצמת את הפער משנה לשנה. עבור משקיע המנהל במקביל שניים, שלושה או חמישה נכסי מגורים, נשאלת השאלה הבלתי נמנעת: האם מיסוי כיחיד הוא עדיין המבנה היעיל ביותר.
בכשירות של יחיד, התקרה האפקטיבית ברורה: 22.5 אחוזים על רווחים מעל 30 מיליון ריאל, עם FR2 הנוגס בבסיס המס וההשקעה החוזרת תוך 180 יום כבולם זעזועים. בחברת אחזקות נכסים, כאשר תקנון החברה כולל פעילות נדל"ן והיא מסווגת תחת שיטת "הרווח החזוי" (lucro presumido — מסלול מיסוי ברזילאי המבוסס על שיעור רווח מוסכם משווי המכירה), מכירת יחידות מגורים עשויה להיות ממוסה כהכנסות גולמיות: שיעור חזוי של 8 אחוזים למס חברות IRPJ (שיעור אפקטיבי של 1.2 אחוזים) ו-12 אחוזים לתרומה הסוציאלית CSLL (שיעור אפקטיבי של 1.08 אחוזים), בתוספת PIS בשיעור 0.65 אחוזים ו-COFINS בשיעור 3 אחוזים — סך כולל נומינלי שבין 5.9 ל-6.7 אחוזים על מחיר המכירה, ולא על הרווח. בעסקאות עם רווחיות גבוהה, מבנה זה נוטה להיות קל יותר. בעסקאות עם רווחיות מצומקת, הוא עלול להכביד.
אין כאן פתרון אוניברסלי. חברת אחזקות הגיונית כאשר קיים נפח עסקאות חוזר, כאשר המשקיע כבר מתכנן העברה בין דורית של ההון, וכאשר הנכסים שולבו כהון עצמי בערכם ההיסטורי, מה שמונע מיסוי כבד בעצם ההכנסה. אינה הגיונית במכירה בודדת של נכס יוקרה יחיד לאחר עשר שנות שימוש אישי, משום שהעברת הנכס לחברה גוררת מס ITBI (בין 2 ל-3 אחוזים בעיריות סנטה קטרינה) ויוצרת עלויות תפעוליות קבועות (רואה חשבון, דיווחי DEFIS, ECF ו-ECD). ההשוואה חייבת להיעשות לגופה של כל עסקה, רצוי באמצעות מידול תרחישים — וזהו בדיוק סוג ההערכה שמבדיל בין המשקיע המוכן בשוק היוקרה לבין זה שמשלם מס בעיניים עצומות.
באיטז'אי בפרט, על רקע צבר הפרויקטים הפרימיום הנוכחי בקבסודס ובפראיה ברבה, הדיון במבנה המיסוי הופך לדחוף. SIDE Empreendimentos, הפועלת בסגמנט, מבחינה בכך שחלק לא מבוטל מהמשקיעים-הרוכשים מגיע לשולחן המשא ומתן מבלי שמידל את חבות המס הצפויה ממכירת הנכס הקודם, ומגלה את ההשפעה רק לאחר חתימת החוזה — בנקודה שבה מרחב התכנון כבר הצטמצם.
סיכום
חישוב רווח הון בנדל"ן יוקרה בברזיל לשנת 2026 הוא, בפועל, שלושה חישובים מצטברים: המשפטי (הגדרה נכונה של עלות הרכישה, ההוצאות המותרות בניכוי ומחיר המכירה לאור החוק הברזילאי 7.713/1988 והתקנה IN RFB 84/2001); האריתמטי (יישום FR1 או FR2 לפני יישום הפרוגרסיביות, וכיבוד ארבע המדרגות של הטבלה); והאסטרטגי (הכרעה בין תשלום ה-DARF בקוד 4600, השקעה חוזרת תוך 180 יום מכוח החוק 11.196/2005, או מעבר למבנה של חברת אחזקות). בשוק שבו מחיר ממוצע לעסקה בסגמנט הפרימיום חוצה את ששת מיליוני הריאל, טעות בכל אחד משלושת הצירים עולה מאות אלפי ריאל — ובחלק מהמקרים, מיליונים. כדי לעקוב אחר ניתוחים שבועיים בסוגיות מיסוי, מחזורי שוק ושוק היוקרה של חופי סנטה קטרינה, הירשמו לתוכן של פורטל SIDE Empreendimentos.