مالیات بر عواید سرمایهای املاک لوکس برزیل ۲۰۲۶
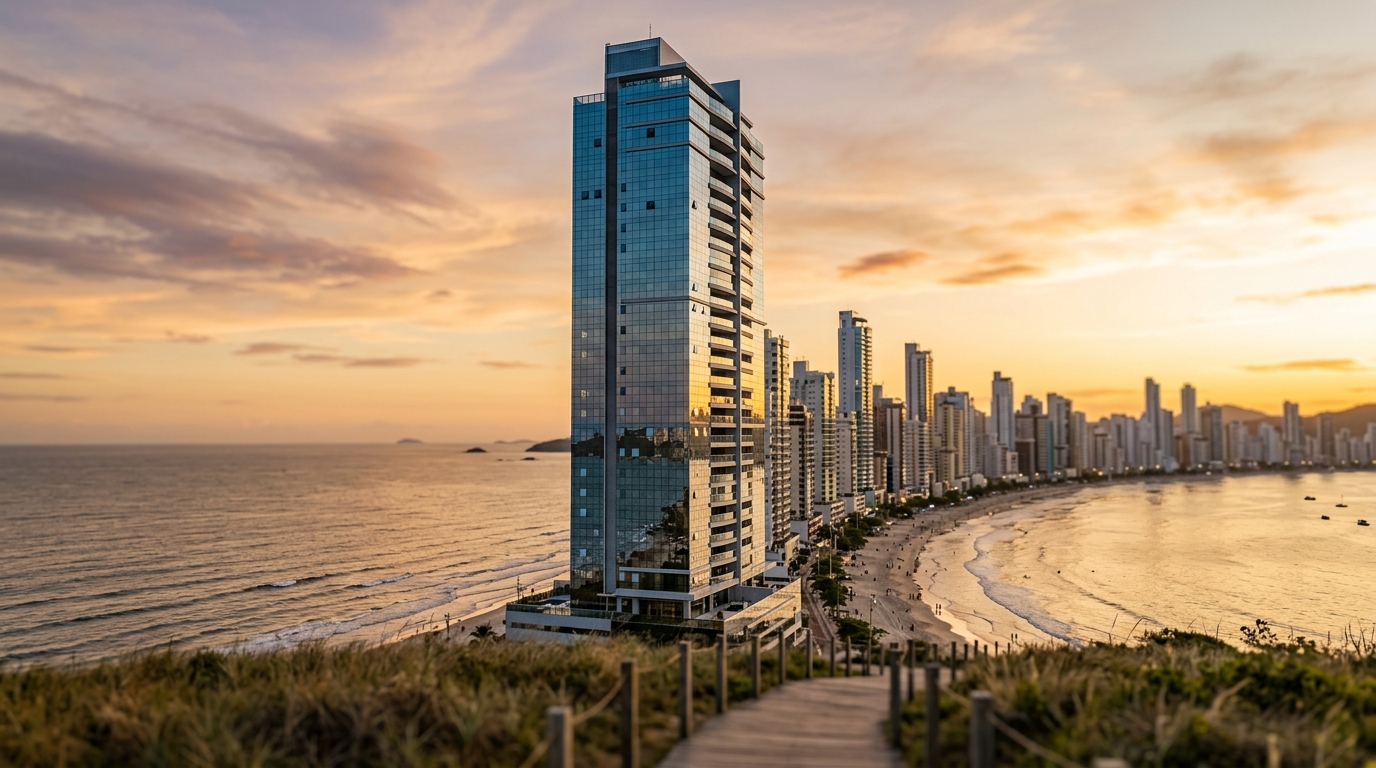
یک واحد آپارتمان سهخوابه با مشرف به دریا در ساحل بالنئاریو کامبوریو (Balneário Camboriú)، ساحل لوکسنشین ایالت سانتا کاتارینا در جنوب برزیل، که در ماه مه ۲۰۲۶ به مبلغ ۱۸ میلیون رئال برزیل (تقریباً ۳٫۵ میلیون دلار آمریکا) به فروش رسیده است، میتواند مالیات بر عواید سرمایهای بین ۱٫۱ میلیون تا ۲٫۴ میلیون رئال ایجاد کند. این تفاوت چشمگیر بیش از آنکه به قیمت نهایی معامله بستگی داشته باشد، به نحوه ساختاردهی بهای تمامشده ملک توسط سرمایهگذار، استفاده از ضرایب کاهنده پیشبینیشده در قانون شماره ۱۱٫۱۹۶ مصوب ۲۰۰۵ و انطباق صحیح معامله با جدول تصاعدی مالیاتی که از سال ۲۰۱۶ در برزیل اجرا میشود، وابسته است. در بازاری که قیمت متر مربع بنا بر گزارش شاخص FipeZap (مرجع رسمی قیمتهای ملکی برزیل) در چندین نقطه از ۲۲ هزار رئال فراتر رفته است، اشتباه در این محاسبه دیگر یک خطای ساده حسابداری نیست — یک مشکل با اعداد ششرقمی به دلار است.
مالیات بر عواید سرمایهای (Imposto sobre Ganho de Capital یا IR در زبان محلی) بر اختلاف میان قیمت فروش و بهای تمامشده اکتساب ملک اعمال میشود؛ این چارچوب در ماده سوم قانون شماره ۷٫۷۱۳ مصوب ۱۹۸۸ و آییننامه تلفیقی IN RFB 84/2001 سازمان مالیات فدرال برزیل تثبیت شده است. فرمول در ظاهر ساده اما در اجرا ظریف و فنی است: هر ردیف از بهای تمامشده باید مستندسازی شده باشد، هر هزینه قابل کسر باید دارای فاکتور رسمی به نام فروشنده باشد، و هر ماهی که میان خرید و فروش سپری میشود اثر مستقیم روی نرخ مؤثر مالیاتی دارد. در بخش املاک لوکس (alto padrão) که ارزش معاملات بهراحتی از سقف ۵ میلیون رئال فاصله بیشتری میگیرد، این جزئیات از سطح فنی فراتر میروند و به مسئلهای مالی-استراتژیک تبدیل میشوند.
چرا ریاضیات مالیات املاک لوکس در برزیل با بقیه فرق دارد
تا پایان سال ۲۰۱۵، تمامی عواید سرمایهای حاصل از فروش املاک توسط اشخاص حقیقی در برزیل با نرخ یکسان ۱۵ درصد مشمول مالیات میشد. قانون شماره ۱۳٫۲۵۹ مصوب ۲۰۱۶ که ماده ۲۱ قانون شماره ۸٫۹۸۱ مصوب ۱۹۹۵ را بازنویسی کرد، جدول تصاعدی فعلی را معرفی نمود: ۱۵ درصد روی بخش عواید تا سقف ۵ میلیون رئال، ۱۷٫۵ درصد بین ۵ تا ۱۰ میلیون رئال، ۲۰ درصد بین ۱۰ تا ۳۰ میلیون رئال، و ۲۲٫۵ درصد روی هر مبلغ بالاتر از این سقف. برای سرمایهگذار متوسط که یک واحد مسکونی استاندارد میفروشد، این تصاعد تا حد زیادی نظری باقی میماند. اما برای کسی که در بازه ۳ تا ۳۰ میلیون رئال فعالیت میکند — یعنی قلب تپنده بازار بالنئاریو کامبوریو، پراییا براوا (Praia Brava)، کابهسوداس (Cabeçudas) و محلههای ممتاز ایتاجائی (Itajaí) — این جدول مستقیماً نتیجه خالص معامله را تعیین میکند.
این عدم تقارن در ارقام بازار بهوضوح دیده میشود. اتحادیه ABRAINC (انجمن سراسری شرکتهای توسعهدهنده املاک برزیل) و سندیکای Secovi-SC (نهاد رسمی بازار املاک ایالت سانتا کاتارینا) در سراسر سال ۲۰۲۵ از افزایشهای مکرر در ارزش ناخالص فروش (VGV — Valor Geral de Vendas، شاخصی که مجموع پتانسیل فروش یک پروژه پیش از تکمیل را اندازه میگیرد) در سواحل کاتارینا خبر دادهاند، با میانگین قیمت واحدهای پرمیوم بالاتر از ۶ میلیون رئال در چندین پروژه برجسازی تحویلشده. به عبارت دیگر: همان عمل بازفروش یک واحد که پنج یا شش سال پیش بهصورت پیشخرید (na planta یا off-plan) خریداری شده و افزایش ارزشی بین ۶۰ تا ۹۰ درصد را تجربه کرده است، سرمایهگذار را بهطور خودکار از باند ساده ۱۵ درصدی خارج میکند. این نخستین دلیلی است که چرا محاسبه مالیات در بخش لوکس برزیل به برنامهریزی نیاز دارد و نه به بداههسازی.
دلیل دوم، اختلاف میان بهای تمامشده ثبتشده در اظهارنامه داراییهای مالیاتی سرمایهگذار و مبلغ واقعی است که در طول زمان از جیب پرداخت شده است. مبلمان طراحیشده، بازسازیهای سازهای، مالیات نقل و انتقال ملکی (ITBI — Imposto de Transmissão de Bens Imóveis، مالیات شهرداری بر انتقال مالکیت)، هزینههای دفترخانه و سند رسمی، هزینههای اضافهشده در طول ساخت توسط سازنده، و حتی کمیسیون مشاوران املاک پرداختشده در زمان خرید اصلی — همه این اقلام، در صورت داشتن مستندات کافی، بخشی از بهای تمامشده محسوب میشوند و پایه مشمول مالیات را کاهش میدهند. وقتی نادیده گرفته شوند، تبدیل به مالیات اضافی پرداختشده میگردند. بخش املاک لوکس دقیقاً همان قسمتی است که این تفاوت بیشترین درد را ایجاد میکند، زیرا هر ۱۰۰ هزار رئالی که در محاسبه پایه مالیاتی فراموش شود، بین ۱۵ تا ۲۲٫۵ هزار رئال مالیات اضافی به همراه میآورد.
فرمول کلیدی: قیمت فروش، بهای تمامشده و هزینههای قابل کسر
معادلهای که سازمان مالیات فدرال برزیل (Receita Federal) اعمال میکند در نرمافزار رسمی GCAP (Ganho de Capital، توزیعشده سالانه توسط دولت) و در ماده ۱۷ آییننامه IN RFB 84/2001 تثبیت شده است. بهشکل مستقیم: عواید سرمایهای برابر است با قیمت فروش منهای بهای تمامشده اکتساب منهای هزینههای قابل کسر مجاز. سپس روی این عواید، در صورت لزوم، ضرایب کاهنده FR1 و FR2 اعمال میشود و در نهایت جدول تصاعدی محاسبه میگردد. حاصل، مالیات قابل پرداخت است که از طریق فرم رسمی پرداخت DARF با کد ۴۶۰۰ تسویه میشود.
قیمت فروش (valor de alienação) همان مبلغی است که عملاً دریافت میشود، خالص از مالیاتهایی که به خریدار منتقل میشود. بهای تمامشده اکتساب (custo de aquisição) همان رقمی است که در آخرین اظهارنامه مالیاتی سرمایهگذار در بخش «داراییها و حقوق» ثبت شده است — نه ارزش بازاری، نه ارزش معاملاتی شهرداری، و نه ارزیابی بانک. این یک ارزش تاریخی است؛ تنها استثنا برای اموالی است که پیش از سال ۱۹۸۸ تحصیل شدهاند که در آنها ضریب اصلاح ارزش پولی RRR (مذکور در ماده ۹۶ آییننامه مالیات بر درآمد یا RIR/2018) قابل اعمال است.
هزینههای قابل کسر، نقطه کور مالیاتدهنده لوکسنشین هستند. ماده ۱۷ آییننامه IN RFB 84/2001 درج هزینههای مربوط به ساخت، توسعه و بازسازی را در بهای تمامشده مجاز میداند، مشروط بر اینکه با مستندات معتبر و قابل قبول اثبات شوند (فاکتور رسمی، رسید با شناسایی ارائهدهنده خدمت، قرارداد)؛ همچنین کمیسیون پرداختی توسط فروشنده در زمان خرید اصلی، بهره پرداختی برای تأمین مالی همان اکتساب، و هزینه تخریب در صورت ضرورت برای فروش، همگی قابل کسر هستند. در زمان فروش، کمیسیون پرداختی توسط فروشنده مستقیماً از قیمت فروش کسر میشود. مالیات ITBI و هزینههای ثبت سند، در صورتی که توسط فروشنده پرداخت شده باشند، نیز بخشی از بهای تمامشده هستند.
یک مثال عینی: سرمایهگذاری در سال ۲۰۱۴ یک پنتهاوس دوبلکس در بالنئاریو کامبوریو را به مبلغ ۴٫۲ میلیون رئال خریداری کرده است. در طول شش سال، ۹۸۰ هزار رئال برای بازسازی سازه، تعویض کفپوش، آشپزخانه، سیستم تهویه و اتوماسیون هوشمند هزینه کرده است — تمامی این هزینهها با فاکتور رسمی بایگانی شدهاند. در زمان خرید، ۱۶۸ هزار رئال مالیات ITBI پرداخته است. در ژوئن ۲۰۲۶، واحد را به مبلغ ۱۴٫۵ میلیون رئال میفروشد، با پرداخت ۶ درصد کمیسیون (۸۷۰ هزار رئال). بهای تمامشده تصحیحشده به ۵٫۳۴۸ میلیون رئال افزایش مییابد. قیمت فروش خالص به ۱۳٫۶۳ میلیون رئال کاهش مییابد. عواید ناخالص: ۸٫۲۸۲ میلیون رئال. بدون احتساب درست ۹۸۰ هزار رئال هزینه بازسازی و ۱۶۸ هزار رئال ITBI، این رقم به ۹٫۴۳ میلیون رئال افزایش مییافت — تفاوتی معادل ۱٫۱۴۸ میلیون رئال در پایه مالیاتی، که حداقل ۱۷۲ هزار رئال مالیات اضافه ایجاد میکرد، آن هم پیش از اعمال هرگونه ضریب کاهنده.
جدول تصاعدی ۲۰۲۵-۲۰۲۶ و اثر مرحلهای آن
جدول جاری که از سال ۲۰۱۷ اجرا میشود، نه توسط اصلاحات مالیات بر مصرف و نه توسط طرحهای اصلاح مالیات بر درآمدی که تا تاریخ تدوین این مطلب در کنگره ملی برزیل در حال بررسی هستند، تغییر نکرده است. برای سال ۲۰۲۶ به این صورت معتبر است:
| بازه عواید سرمایهای | نرخ مالیات | مالیات روی بازه کامل |
|---|---|---|
| تا ۵٫۰۰۰٫۰۰۰ رئال | ۱۵٫۰٪ | ۷۵۰٫۰۰۰ رئال |
| از ۵٫۰۰۰٫۰۰۰ تا ۱۰٫۰۰۰٫۰۰۰ رئال | ۱۷٫۵٪ | ۸۷۵٫۰۰۰ رئال |
| از ۱۰٫۰۰۰٫۰۰۰ تا ۳۰٫۰۰۰٫۰۰۰ رئال | ۲۰٫۰٪ | ۴٫۰۰۰٫۰۰۰ رئال |
| بالاتر از ۳۰٫۰۰۰٫۰۰۰ رئال | ۲۲٫۵٪ | متغیر |
برداشت کلیدی، تصاعد واقعی است و نه اسمی. یک عواید سرمایهای ۸ میلیون رئالی، ۱۷٫۵ درصد روی کل مبلغ نمیپردازد. بلکه ۱۵ درصد روی ۵ میلیون رئال اول (۷۵۰ هزار رئال) بهعلاوه ۱۷٫۵ درصد روی ۳ میلیون رئال مازاد (۵۲۵ هزار رئال) پرداخت میکند. جمع: ۱٫۲۷۵ میلیون رئال. نرخ مؤثر: ۱۵٫۹۴ درصد. برای عوایدی به مبلغ ۱۲ میلیون رئال، محاسبه سه باند را روی هم میچیند: ۷۵۰ هزار رئال بهعلاوه ۸۷۵ هزار رئال بهعلاوه ۴۰۰ هزار رئال روی ۲ میلیون رئالی که وارد باند سوم میشود. جمع: ۲٫۰۲۵ میلیون رئال. نرخ مؤثر: ۱۶٫۸۸ درصد.
نقطه عطف برای سرمایهگذار لوکسنشین در محدوده بین ۵ تا ۱۰ میلیون رئال عواید قرار میگیرد. فراتر از این، هر یک میلیون رئال اضافی به پایه مالیاتی، در باند سوم ۲۰۰ هزار رئال مالیات تحمیل میکند. این دقیقاً همان منطقهای است که استفاده درست از ضرایب کاهنده و هزینههای قابل کسر تعیین میکند که فروش با نرخ مؤثر ۱۱ درصد بسته شود یا با ۱۹ درصد.
FR1، FR2 و ضرایب کاهندهای که نتیجه نهایی را تغییر میدهند
قانون شماره ۱۱٫۱۹۶ مصوب ۲۰۰۵، در مواد ۴۰ و بعد، دو ضریب کاهنده قابل اعمال روی عواید سرمایهای املاک مسکونی را معرفی کرد. ضریب FR1 به املاک تحصیلشده پیش از دسامبر ۱۹۹۵ تعلق میگیرد، با فرمول ۱ تقسیم بر (۱٫۰۰۶۰) به توان تعداد ماههای میان اکتساب و نوامبر ۲۰۰۵. برای سرمایهگذاری که در دهههای ۱۹۸۰ و ۱۹۹۰ در ایتاجائی یا کامبوریو پیشخرید کرده و هنوز واحد را در اختیار دارد، این ضریب چاق و قدرتمند است — میتواند عواید را بیش از ۶۰ درصد کاهش دهد.
اما ضریب FR2 همان چیزی است که برای اکثریت سرمایهگذاران بازار فعلی اهمیت دارد. این ضریب به املاک تحصیلشده از ژانویه ۱۹۹۶ به بعد اعمال میشود، با فرمول ۱ تقسیم بر (۱٫۰۰۳۵) به توان تعداد ماههای میان اکتساب (یا دسامبر ۲۰۰۵، هرکدام که متأخرتر باشد) و فروش. هر ماهی که میگذرد، پایه را بهصورت مرکب حدود ۰٫۳۵ درصد کاهش میدهد. در ده سال (۱۲۰ ماه)، عواید تعدیلشده به حدود ۶۶ درصد ناخالص میرسد. در پانزده سال (۱۸۰ ماه)، به ۵۳ درصد. در بیست سال (۲۴۰ ماه)، به ۴۳ درصد.
بازگشت به مثال پنتهاوس خریداریشده در ۲۰۱۴. عواید ناخالص ۸٫۲۸۲ میلیون رئال و حدود ۱۴۴ ماه میان اکتساب و فروش. FR2 برابر است با ۱ تقسیم بر (۱٫۰۰۳۵) به توان ۱۴۴، تقریباً ۰٫۶۰۶. عواید تعدیلشده: ۵٫۰۱۹ میلیون رئال. با اعمال جدول تصاعدی: ۷۵۰ هزار رئال (۱۵ درصد روی ۵ میلیون) بهعلاوه ۳٫۳۲۵ رئال (۱۷٫۵ درصد روی ۱۹ هزار رئال مازاد). مالیات قابل پرداخت: ۷۵۳٫۳۲۵ رئال. نرخ مؤثر روی عواید ناخالص: ۹٫۱ درصد. بدون اعمال FR2، مالیات به ۱٫۳۱۳ میلیون رئال جهش میکرد. تفاوت — ۵۶۰ هزار رئال — معادل کل اجاره یکساله همان واحد در ارزش جاری ساحل شمالی سانتا کاتارینا است.
ضریب FR2 کماستفادهترین ابزار برنامهریزی مالیاتی در بخش املاک لوکس برزیل است. سرمایهگذاری که پیش از تنظیم بهای تمامشده، پیش از جمعآوری هزینههای قابل کسر، و پیش از محاسبه ضریب بر اساس تاریخ دقیق سند رسمی به فروش اقدام میکند، عملاً پول را بهصورت رایگان به خزانه برزیل اهدا میکند.
معافیتها، سرمایهگذاری مجدد ۱۸۰ روزه و تقویم پرداخت DARF
قانون شماره ۱۱٫۱۹۶ مصوب ۲۰۰۵، در ماده ۳۹، مهمترین معافیت برای سرمایهگذار املاک مسکونی را معرفی میکند: عواید سرمایهای حاصل از فروش ملک مسکونی در صورتی که عواید فروش، حداکثر تا ۱۸۰ روز از تاریخ قرارداد فروش، در خرید ملک مسکونی دیگری در داخل خاک برزیل سرمایهگذاری شود، معاف از مالیات خواهد بود. در صورت سرمایهگذاری کل مبلغ، معافیت کامل است؛ و در صورت سرمایهگذاری بخشی، معافیت متناسب اعمال میشود. این مزیت بر اساس بند پنجم همان ماده، هر پنج سال یکبار قابل استفاده است.
سه معافیت کلاسیک دیگر در کنار معافیت سرمایهگذاری مجدد وجود دارند. اول: ملکی که تا سال ۱۹۶۹ تحصیل شده باشد، عواید آن طبق ماده ۱۸ قانون شماره ۷٫۷۱۳ مصوب ۱۹۸۸ کاملاً معاف است. دوم: فروش تنها ملک متعلق به مالک، که مبلغ آن از ۴۴۰ هزار رئال تجاوز نکرده و در پنج سال اخیر معامله مشابهی انجام نداده باشد. سوم: معاوضه املاک مسکونی، که در آن مالیات بر عواید تا زمان فروش نهایی واحد دریافتشده به تعویق میافتد، طبق رویه تثبیتشده در پاسخ مشورتی Cosit 437/2017. هیچیک از این سه معافیت معمولاً به سرمایهگذار لوکس در یک معامله مجزا تعلق نمیگیرد، اما معافیت سرمایهگذاری مجدد ۱۸۰ روزه یک اهرم واقعاً مهم برای کسی است که در حال جابهجایی میان پروژههای پرمیوم سواحل برزیل است.
پرداخت مالیات از طریق فرم DARF با کد ۴۶۰۰ انجام میشود، با سررسید آخرین روز کاری ماه بعد از فروش. کسی که در ۱۰ ژوئن ۲۰۲۶ سند رسمی را امضا کرده است، باید DARF را تا ۳۱ ژوئیه ۲۰۲۶ بپردازد. تأخیر باعث جریمه ۰٫۳۳ درصد در روز با سقف ۲۰ درصد بهعلاوه بهره بر اساس نرخ Selic (نرخ پایه بهره برزیل، اعلامی توسط بانک مرکزی، که در سالهای ۲۰۲۵-۲۰۲۶ بین ۱۰٫۵ تا ۱۲ درصد سالانه در نوسان بوده) میشود. تکمیل صحیح فرم نیازمند استفاده از نرمافزار GCAP سال فروش است که سالانه توسط سازمان مالیات فدرال منتشر میشود و اطلاعات را بهطور خودکار به اظهارنامه سالانه تعدیل مالیاتی سال بعد منتقل میکند.
در فروش اقساطی — که در معاملات لوکس بالای ۱۰ میلیون رئال رایج است و در آن خریدار و فروشنده پرداختها را در دو یا سه قسط ساختار میدهند — مالیات نیز بهصورت متناسب اعمال میشود. به ازای هر قسط دریافتشده، DARF تا آخرین روز کاری ماه بعد پرداخت میشود، که با همان نسبت محاسبه میگردد: عواید کل تقسیم بر قیمت کل فروش، ضرب در مبلغ دریافتشده در آن قسط. نرخ مالیات همان نرخ زمان معامله است، اما محاسبه ماهبهماه از تجمع پرداخت جلوگیری میکند و به سرمایهگذار اجازه میدهد جریان نقدی خود را حفظ کند.
ایتاجائی، بالنئاریو کامبوریو و انتخاب میان شخص حقیقی و هلدینگ خانوادگی
ساحل شمالی ایالت سانتا کاتارینا امروز بالاترین تراکم املاک مسکونی بالای ۱۰ میلیون رئال در برزیل، خارج از محور سنتی ریو-سائوپائولو را در خود جای داده است. آمار Secovi-SC نشان میدهد بالنئاریو کامبوریو بیش از نیمی از پروژههای برجسازی ایالت با VGV بیش از یک میلیارد رئال را در خود متمرکز کرده است، و ایتاجائی — با گسترش محلههای کابهسوداس، پراییا براوا و نوار ساحلی بندری بازسازیشده — سال به سال این فاصله را کاهش میدهد. برای سرمایهگذاری که همزمان با دو، سه یا پنج ملک مسکونی کار میکند، پرسش اجتنابناپذیر این است که آیا مالیاتستانی بهعنوان شخص حقیقی هنوز ساختار کارآمد است یا خیر.
در ساختار شخص حقیقی، سقف مؤثر روشن است: ۲۲٫۵ درصد روی عواید بالاتر از ۳۰ میلیون رئال، با FR2 که پایه مالیاتی را میخورد و سرمایهگذاری مجدد ۱۸۰ روزه که نقش ضربهگیر را ایفا میکند. در یک هلدینگ املاک شخص حقوقی، با فعالیت ملکی در قرارداد مؤسسه و اخذ رژیم سود مفروض (lucro presumido)، فروش واحدهای مسکونی میتواند بهعنوان درآمد ناخالص مشمول مالیات شود، با فرض ۸ درصد برای مالیات IRPJ (نرخ مؤثر ۱٫۲ درصد) و ۱۲ درصد برای CSLL (نرخ مؤثر ۱٫۰۸ درصد)، بهعلاوه PIS برابر ۰٫۶۵ درصد و COFINS برابر ۳ درصد — جمع اسمی بین ۵٫۹ تا ۶٫۷ درصد روی قیمت فروش، نه روی عواید. در معاملاتی با حاشیه سود بالا، این ساختار معمولاً سبکتر است. در معاملاتی با حاشیه فشرده، میتواند سنگینتر باشد.
این انتخاب جهانی و یکاندازه نیست. هلدینگ زمانی منطقی است که حجم معاملات منظم باشد، سرمایهگذار قبلاً به فکر برنامهریزی توارث و انتقال دارایی به نسل بعد افتاده باشد، و املاک با ارزش تاریخی به سرمایه شرکت تزریق شده باشند تا از مالیاتستانی در ورودی پرهیز شود. هلدینگ منطقی نیست برای فروش مجزای یک ملک لوکس پس از ده سال استفاده شخصی، زیرا انتقال ملک به شخص حقوقی موجب فعالشدن ITBI (بین ۲ تا ۳ درصد در شهرداریهای سانتا کاتارینا) و ایجاد هزینههای عملیاتی دائمی (حسابدار، گزارشهای DEFIS، ECF، ECD) میشود. تحلیل مقایسهای باید مورد به مورد انجام شود، ترجیحاً با مدلسازی سناریوها — و این دقیقاً همان نوع ارزیابی است که سرمایهگذار لوکس آماده را از کسی که در تاریکی مالیات میپردازد، جدا میکند.
بهویژه در ایتاجائی، با خط لوله فعلی پروژههای پرمیوم در کابهسوداس و پراییا براوا، بحث ساختار مالیاتی به موضوعی فوری بدل شده است. SIDE Empreendimentos که در این بخش فعال است، مشاهده میکند که بخش قابل توجهی از سرمایهگذاران خریدار، بدون مدلسازی مالیات خروج از ملک قبلی پای میز معامله میرسند و تأثیر آن را تنها پس از بستن معامله کشف میکنند — زمانی که حاشیه برنامهریزی پیشاپیش بسته شده است.
ملاحظه ویژه برای سرمایهگذار خارجی
برای سرمایهگذار غیربرزیلی که فکر ورود به بازار سواحل سانتا کاتارینا را در سر دارد، چارچوب مالیاتی فوق با چند نکته اضافی همراه است که در طراحی استراتژی ورود و خروج باید لحاظ شود. اشخاص حقیقی غیرمقیم برزیل که املاک مسکونی نگه میدارند، نه از معافیت سرمایهگذاری مجدد ۱۸۰ روزه استفاده میکنند و نه از معافیت تکملک کمقیمت بهرهمند میشوند؛ در عوض، نرخ ثابت مشمول مالیات روی عواید سرمایهای — که برای ایشان بهجای جدول تصاعدی فوق اعمال میشود — همان جدول تصاعدی است که از طریق نماینده مالیاتی محلی (responsável tributário) پرداخت میگردد. ضرایب FR1 و FR2 با همان منطق برای ایشان نیز قابل استفاده هستند، که اهمیت برنامهریزی بلندمدت را برای خریدار غیرمقیم به نوعی پررنگتر میکند.
نکته دوم، ریسک ارزی است. رئال برزیل در دهه اخیر در برابر دلار آمریکا نوسان قابل توجهی داشته است؛ سرمایهگذاری که در دورهای با رئال ضعیف وارد بازار شده و در دورهای با رئال قوی خروج میکند، حتی پس از پرداخت مالیات، میتواند بازده دلاری چشمگیری به دست آورد. خروج سرمایه از برزیل از طریق سیستم بانک مرکزی (سیستم رسمی SISBACEN با ثبت اولیه سرمایه ورودی RDE-IED) باید از روز اول ورودی ثبتشده باشد، در غیر این صورت، انتقال عواید به خارج با موانع جدی روبهرو خواهد شد. این ثبت اولیه که سرمایهگذار جدید معمولاً از آن غافل میشود، شاهکلید آزادی نقل و انتقالات آینده است.
نکته سوم، تأمین مالی است. تأمین مالی بانکی برای خریداران غیرمقیم در برزیل عملاً محدود است؛ بیشتر سرمایهگذاران خارجی بهصورت نقدی یا با تأمین مالی مستقیم سازنده (financiamento direto da incorporadora) خرید میکنند که در دوره ساخت با اقساط شاخصگذاریشده با INCC (Índice Nacional de Custo da Construção، شاخص ملی هزینه ساخت) ساختار مییابد. این مدل پیشخرید با تورم ساخت همراه میشود، که در دورههای پرگرما میتواند بالای ۱۰ درصد سالانه قرار گیرد و باید در محاسبه بازده انتظاری لحاظ شود.
نتیجهگیری
محاسبه عواید سرمایهای در بخش لوکس برزیل در سال ۲۰۲۶، در عمل، سه محاسبه رویهمچیدهشده است: محاسبه حقوقی (تعریف درست بهای تمامشده، هزینههای قابل کسر و قیمت فروش در پرتو قانون ۷٫۷۱۳ مصوب ۱۹۸۸ و آییننامه IN RFB 84/2001)، محاسبه ریاضی (اعمال FR1 یا FR2 پیش از تصاعد و رعایت چهار باند جدول)، و محاسبه استراتژیک (تصمیم میان پرداخت DARF با کد ۴۶۰۰، سرمایهگذاری مجدد ۱۸۰ روزه بر اساس قانون ۱۱٫۱۹۶ مصوب ۲۰۰۵، یا مهاجرت به ساختار هلدینگ خانوادگی). در بازاری که متوسط معاملات بخش پرمیوم از ۶ میلیون رئال فراتر میرود، اشتباه در هر یک از این سه محاسبه صدها هزار رئال هزینه ایجاد میکند — و در برخی موارد، میلیونها. برای پیگیری تحلیلهای هفتگی پیرامون مالیاتستانی، چرخه املاک و بازار لوکس ساحل سانتا کاتارینا، خبرنامه پورتال SIDE Empreendimentos را دنبال کنید.