Налог на прирост капитала: премиум-жильё в Бразилии 2026
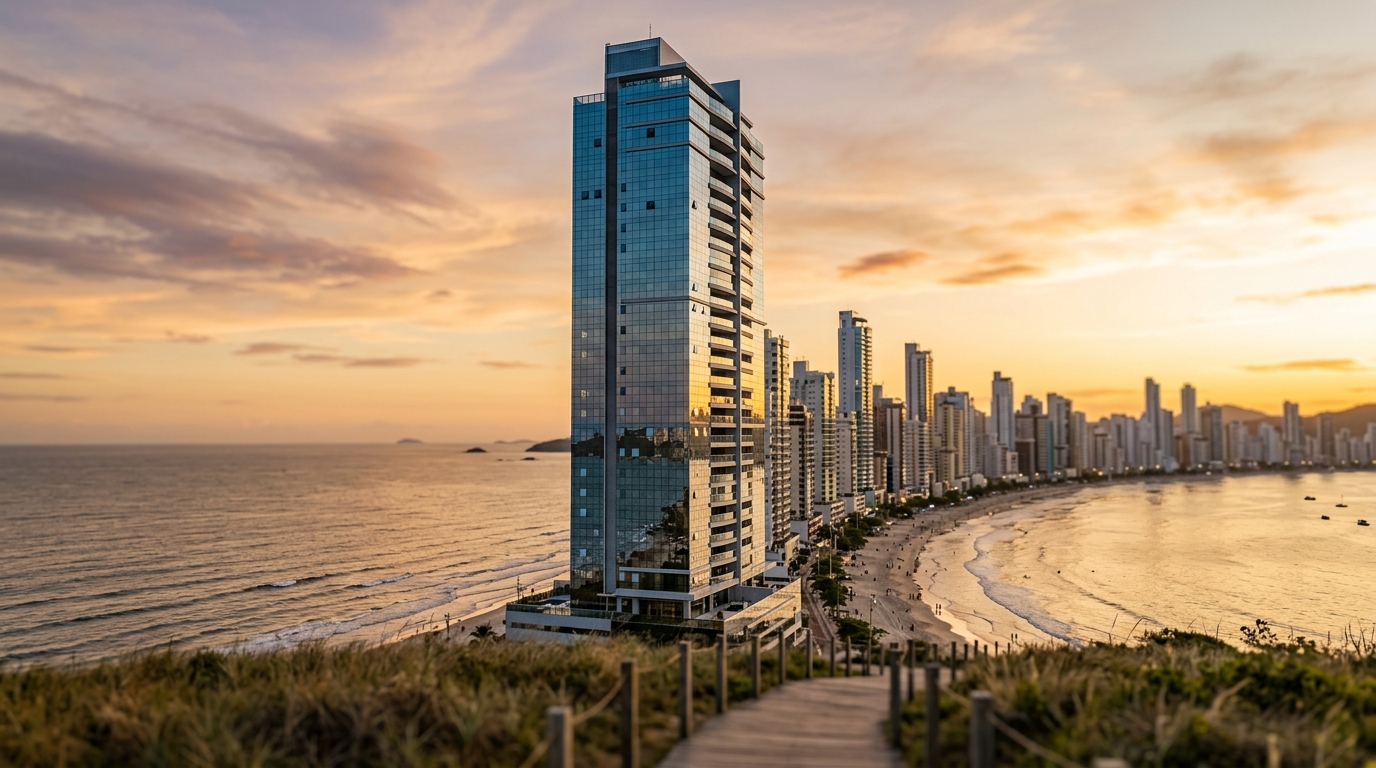
Апартаменты с тремя спальнями-сьютами на набережной Балнеариу-Камбориу (Balneário Camboriú), проданные в мае 2026 года за 18 миллионов реалов, могут принести налог на прирост капитала в размере от 1,1 до 2,4 миллиона реалов — расхождение, которое зависит вовсе не от итоговой цены, а от того, как инвестор формирует стоимость приобретения, применяет коэффициенты снижения базы из Закона 11.196/2005 и распределяет операцию по прогрессивной шкале, действующей с 2016 года. На рынке, где, по данным индекса FipeZap, цена квадратного метра по целому ряду адресов превысила 22 тысячи реалов, ошибка в расчёте перестала быть бухгалтерской деталью и превратилась в шестизначную проблему.
Прирост капитала (ganho de capital) начисляется на разницу между ценой продажи и стоимостью приобретения объекта согласно статье 3 Закона 7.713/1988 и нормам, консолидированным в Инструкции Федеральной налоговой службы Бразилии IN RFB 84/2001 (служба-аналог ФНС, по-португальски — Receita Federal). Формула звучит просто, но коварна в применении: каждая позиция расходов должна быть документально подтверждена, каждый вычитаемый платёж — оформлен счёт-фактурой на имя продавца, а каждый месяц владения между покупкой и продажей напрямую влияет на эффективную ставку. В премиальном сегменте, где сумма сделки уверенно превосходит первый порог в 5 миллионов реалов, эти детали перестают быть техническими и становятся финансовыми.
Почему в премиум-сегменте у налога на прирост капитала своя арифметика
До 2015 года любой прирост капитала по недвижимости физического лица облагался единой ставкой 15%. Закон 13.259/2016, переписавший статью 21 Закона 8.981/1995, ввёл прогрессивную шкалу, действующую сегодня: 15% на часть прироста до 5 миллионов реалов, 17,5% на отрезок от 5 до 10 миллионов, 20% на отрезок от 10 до 30 миллионов и 22,5% на всё, что превышает этот потолок. Для среднестатистического инвестора, продающего типовую жилую квартиру, эта прогрессия — абстракция. Для тех же, кто работает в диапазоне от 3 до 30 миллионов реалов — то есть в самом сердце рынка Балнеариу-Камбориу, Прайя-Брава (Praia Brava), Кабесудаса (Cabeçudas) и премиальных кварталов Итажаи (Itajaí), — она прямо определяет чистый результат сделки.
Асимметрия проявляется наглядно. По данным Бразильской ассоциации застройщиков ABRAINC и регионального синдиката Secovi-SC, на протяжении 2025 года показатель VGV (Valor Geral de Vendas — общая стоимость девелоперского проекта на продажу) на побережье штата Санта-Катарина рос несколько раз подряд, а средняя цена премиальной квартиры в ряде вертикальных проектов превысила 6 миллионов реалов. Иными словами, простая перепродажа единицы, купленной на стадии котлована пять-шесть лет назад с подорожанием в 60–90%, автоматически выбрасывает инвестора за пределы единой ставки 15%. Это первая причина, по которой расчёт в премиум-сегменте требует планирования, а не импровизации.
Вторая причина — разрыв между стоимостью приобретения, отражённой в бразильской декларации имущества, и реальной суммой, которую инвестор фактически вложил со временем. Встроенная мебель, капитальные ремонты, муниципальный налог на переход прав ITBI (Imposto sobre Transmissão de Bens Imóveis), нотариальные расходы на оформление, дополнительные платежи по договору долевого участия в ходе строительства и даже первичная брокерская комиссия — все эти статьи, при должном подтверждении, входят в стоимость приобретения и снижают налоговую базу. Когда о них забывают, они превращаются в переплаченный налог. Премиальный сегмент — это та зона, где эта разница ощутима сильнее всего: каждые забытые 100 тысяч реалов в базе оборачиваются дополнительными 15–22,5 тысячами реалов налога.
Формула: цена продажи, стоимость приобретения и вычитаемые расходы
Уравнение, которое применяет Federal Налоговая служба Бразилии, закреплено в программе GCAP — официальном калькуляторе прироста капитала, ежегодно публикуемом ведомством, и в статье 17 IN RFB 84/2001. В прямой форме: прирост капитала равен цене продажи минус стоимость приобретения минус вычитаемые расходы. К полученному приросту применяется прогрессивная шкала и — до неё — коэффициенты снижения FR1 и FR2, когда они применимы. Результат — сумма налога, уплачиваемая через DARF, бразильский унифицированный налоговый платёжный документ, по коду 4600.
Цена продажи — это фактически полученная сумма за вычетом налогов, перенесённых на покупателя. Стоимость приобретения — это сумма, заявленная в разделе «Имущество и права» в последней декларации по подоходному налогу: не рыночная цена, не оценочная стоимость муниципалитета и не оценка банка. Это историческая сумма, за исключением объектов, приобретённых до 1988 года, по которым допустима индексация через коэффициент RRR, предусмотренный статьёй 96 Регламента подоходного налога RIR/2018.
Вычитаемые расходы — слепое пятно состоятельного налогоплательщика. Статья 17 IN RFB 84/2001 позволяет включать в стоимость приобретения расходы на строительство, расширение и реконструкцию при условии подтверждения надлежащими документами (счёт-фактуры, расписки с идентификацией исполнителя, договоры), брокерскую комиссию, уплаченную продавцом при покупке, проценты по ипотеке, взятой именно на приобретение объекта, а также расходы на снос, если он необходим для продажи. В момент продажи комиссия, выплаченная брокеру самим продавцом, вычитается непосредственно из цены продажи. ITBI и нотариальные расходы, если их взял на себя продавец, также входят в стоимость приобретения.
Конкретный пример. Инвестор приобрёл двухуровневый пентхаус в Балнеариу-Камбориу в 2014 году за 4,2 миллиона реалов. За шесть лет он вложил 980 тысяч реалов в капитальный ремонт: замену полов, кухню, систему кондиционирования и домашнюю автоматизацию — всё с подшитыми счетами-фактурами. При покупке заплатил 168 тысяч реалов налога ITBI. В июне 2026 года продаёт объект за 14,5 миллиона реалов, выплачивая 6% брокерской комиссии (870 тысяч реалов). Скорректированная стоимость приобретения поднимается до 5,348 миллиона реалов. Чистая цена продажи опускается до 13,63 миллиона. Валовый прирост: 8,282 миллиона. Без корректного учёта 980 тысяч на ремонт и 168 тысяч ITBI прирост вырос бы до 9,43 миллиона — разница в 1,148 миллиона в базе, которая ещё до применения коэффициентов снижения стоила бы как минимум 172 тысячи реалов дополнительного налога.
Прогрессивная шкала 2025–2026 и эффект по диапазонам
Шкала, действующая с 2017 года, не была изменена ни налоговой реформой потребления, ни проектами реформы подоходного налогообложения, которые рассматриваются в Конгрессе на момент выхода материала. На 2026 год она выглядит так:
| Диапазон прироста капитала | Ставка | Налог по полной заполненности диапазона |
|---|---|---|
| До 5 000 000 реалов | 15,0% | 750 000 реалов |
| От 5 000 000 до 10 000 000 реалов | 17,5% | 875 000 реалов |
| От 10 000 000 до 30 000 000 реалов | 20,0% | 4 000 000 реалов |
| Свыше 30 000 000 реалов | 22,5% | переменная сумма |
Принципиальный момент — реальная, а не номинальная прогрессия. Прирост в 8 миллионов реалов не облагается 17,5% целиком. Он облагается 15% на первые 5 миллионов (750 тысяч реалов) плюс 17,5% на превышающие 3 миллиона (525 тысяч). Итог: 1,275 миллиона. Эффективная ставка: 15,94%. Для прироста в 12 миллионов реалов расчёт складывается из трёх диапазонов: 750 тысяч плюс 875 тысяч плюс 400 тысяч на 2 миллиона, попадающие в третий диапазон. Итог: 2,025 миллиона. Эффективная ставка: 16,88%.
Точка перелома для премиального инвестора находится между 5 и 10 миллионами реалов прироста. Выше этой границы каждый дополнительный миллион базы стоит 200 тысяч реалов налога в третьем диапазоне. Именно здесь корректное применение коэффициентов снижения и вычитаемых расходов решает, закроется ли сделка с эффективной ставкой 11% или 19%.
FR1, FR2 и коэффициенты, которые меняют итог
Закон 11.196/2005 в статьях 40 и последующих ввёл два коэффициента снижения, применяемых к приросту капитала по жилой недвижимости. FR1 распространяется на объекты, приобретённые до декабря 1995 года, и рассчитывается по формуле 1, делённой на (1,0060) в степени, равной числу месяцев между приобретением и ноябрём 2005 года. Для инвестора, купившего на стадии котлована в Итажаи или Камбориу в 1980-х и 1990-х годах и до сих пор удерживающего объект, этот коэффициент весьма щедр — он способен снизить прирост более чем на 60%.
FR2 — то, что имеет значение для большинства сегодняшних премиальных инвесторов. Он применяется к недвижимости, приобретённой с января 1996 года, по формуле 1, делённой на (1,0035) в степени, равной числу месяцев между приобретением (или декабрём 2005 года — берётся более поздняя дата) и продажей. Каждый прошедший месяц снижает базу примерно на 0,35% сложным процентом. За десять лет (120 месяцев) скорректированный прирост падает примерно до 66% валового. За пятнадцать лет (180 месяцев) — до 53%. За двадцать лет (240 месяцев) — до 43%.
Возвращаясь к примеру с пентхаусом, купленным в 2014 году. Валовый прирост 8,282 миллиона реалов, около 144 месяцев между приобретением и продажей. FR2 равен 1 / (1,0035)^144, то есть приблизительно 0,606. Скорректированный прирост: 5,019 миллиона. Применяем прогрессивную шкалу: 750 тысяч (15% на 5 миллионов) плюс 3 325 реалов (17,5% на 19 тысяч сверх). Итого к уплате: 753 325 реалов. Эффективная ставка от валового прироста: 9,1%. Без применения FR2 налог взлетел бы до 1,313 миллиона. Разница — 560 тысяч реалов — это полный годовой арендный поток с такого объекта в текущих ценах северного побережья Санта-Катарины.
FR2 — самый недоиспользованный инструмент налогового планирования в премиум-сегменте. Инвестор, который продаёт объект, не уточнив стоимость приобретения, не собрав вычитаемые расходы и не пересчитав коэффициент по точной дате нотариального оформления, фактически дарит деньги Налоговой службе.
Льготы, реинвестирование в 180 дней и календарь DARF
Закон 11.196/2005 содержит в статье 39 наиболее важную для инвестора в жилую недвижимость льготу: прирост капитала, полученный от продажи жилой недвижимости, освобождается от налога, если вырученные средства в течение 180 дней с даты договора купли-продажи будут направлены на приобретение другой жилой недвижимости, расположенной на территории Бразилии. Льгота применяется в полном объёме, если реинвестирована вся сумма, и пропорционально, если только её часть. Согласно §5 той же статьи, использовать эту льготу можно один раз в пять лет.
Существуют ещё три классические льготы, сосуществующие с реинвестированием. Первая: недвижимость, приобретённая до 1969 года, полностью освобождена от налога на прирост капитала согласно статье 18 Закона 7.713/1988. Вторая: продажа единственного объекта на сумму до 440 тысяч реалов при условии, что собственник не совершал аналогичных операций в течение последних пяти лет. Третья: обмен жилой недвижимости (permuta), при котором прирост капитала откладывается до конечной продажи полученного объекта — согласно консолидированной позиции консультативного решения Solução de Consulta Cosit 437/2017. Ни одна из этих трёх льгот, как правило, не применима к разовой премиальной сделке, но льгота по реинвестированию в 180 дней — действительно значимый рычаг для тех, кто переходит между премиальными проектами побережья.
Уплата производится через DARF код 4600, со сроком — последний рабочий день месяца, следующего за месяцем сделки. Тот, кто оформил нотариальный акт 10 июня 2026 года, обязан уплатить DARF до 31 июля 2026 года. Просрочка влечёт штраф 0,33% в день с ограничением в 20%, плюс проценты по ставке Selic (Selic — базовая процентная ставка Центрального банка Бразилии, аналог ключевой ставки) — в 2025–2026 годах она колеблется в диапазоне 10,5–12% годовых. Корректное заполнение требует программы GCAP, выпускаемой Налоговой службой ежегодно: она автоматически переносит данные в годовую декларацию следующего отчётного периода.
При продаже в рассрочку — распространённый формат в сделках свыше 10 миллионов реалов, когда покупатель и продавец структурируют оплату двумя-тремя траншами — налог уплачивается пропорционально. Каждый раз после получения транша платёж DARF производится до последнего рабочего дня следующего месяца и рассчитывается по той же пропорции: совокупный прирост капитала делится на полную цену продажи и умножается на сумму конкретного транша. Применяется та ставка, что действовала на дату сделки, но помесячная разноска избавляет от единовременной выплаты и позволяет инвестору сохранять оборотный капитал.
Итажаи, Балнеариу-Камбориу и выбор между физическим лицом и имущественным холдингом
Северное побережье Санта-Катарины сегодня концентрирует наибольшую плотность жилой недвижимости стоимостью свыше 10 миллионов реалов за пределами оси Рио-де-Жанейро — Сан-Паулу. По данным Secovi-SC, на Балнеариу-Камбориу приходится больше половины вертикальных проектов штата с VGV свыше 1 миллиарда реалов, а Итажаи — с развитием Кабесудаса, Прайя-Бравы и реновированной портовой набережной — год от года сокращает разрыв. Для инвестора, удерживающего одновременно два, три или пять жилых объектов, неизбежен вопрос: остаётся ли налогообложение через физическое лицо самой эффективной структурой.
У физического лица потолок очевиден: 22,5% на прирост свыше 30 миллионов реалов, FR2, подъедающий базу, и реинвестирование в 180 дней в качестве амортизатора. В случае имущественного холдинга — юридического лица с риелторской деятельностью в учредительных документах и режимом lucro presumido (упрощённое налогообложение по предполагаемой прибыли, аналог УСН в Бразилии) — продажа жилых единиц облагается как выручка от реализации: предположительная база 8% для IRPJ (корпоративный подоходный налог, эффективная ставка 1,2%) и 12% для CSLL (социальный взнос на прибыль, эффективная 1,08%), плюс PIS 0,65% и COFINS 3% — суммарно номинально 5,9–6,7% от цены продажи, а не от прироста. При высокой марже такая структура обычно легче. При зажатой марже — может оказаться тяжелее.
Выбор не универсален. Холдинг имеет смысл, когда есть регулярный поток сделок, когда инвестор уже планирует наследственное распоряжение и когда объекты были внесены в уставный капитал по исторической стоимости, что исключает налогообложение на входе. Холдинг не имеет смысла для разовой продажи единственного премиум-объекта после десяти лет личного пользования, поскольку передача недвижимости в юридическое лицо запускает ITBI (от 2 до 3% в муниципалитетах Санта-Катарины) и создаёт постоянные операционные издержки: бухгалтерское сопровождение, обязательные декларации DEFIS, ECF, ECD. Сравнительный анализ необходимо проводить по каждому случаю, желательно с моделированием сценариев — именно такая оценка и отличает подготовленного премиального инвестора от того, кто платит налог вслепую.
Для иностранного инвестора прибавляется свой слой. Покупка недвижимости в Бразилии нерезидентом допустима практически без ограничений по жилому сегменту, но требует регистрации физического или юридического лица в Бразильском налоговом реестре (CPF для физлица или CNPJ для компании) и регистрации иностранного капитала в Центральном банке Бразилии через систему RDE-IED — она же затем позволяет легально репатриировать выручку от продажи и доход от аренды. Курсовая разница между реалом и долларом или евро на дату ввоза капитала и на дату продажи становится дополнительной переменной: фактическая доходность для нерезидента считается в валюте ввоза, а не в реалах. На горизонте пяти-десяти лет это иногда играет в пользу инвестора (укрепление реала), иногда против (его ослабление).
В Итажаи особенно — с учётом текущего пайплайна премиальных проектов в Кабесудасе и на Прайя-Браве — обсуждение налоговой структуры обретает срочность. SIDE Empreendimentos, работая в этом сегменте, отмечает, что значительная часть инвесторов-покупателей приходит к столу переговоров, не смоделировав налог на выход из предыдущего объекта, и обнаруживает его масштаб только после закрытия сделки — когда поле для планирования уже закрылось.
Заключение
Рассчитать прирост капитала в премиум-сегменте в 2026 году означает на практике три наложенных друг на друга расчёта: юридический (корректно определить стоимость приобретения, вычитаемые расходы и цену продажи в свете Закона 7.713/1988 и IN RFB 84/2001), арифметический (применить FR1 или FR2 до прогрессии и соблюсти четыре диапазона шкалы) и стратегический (выбрать между уплатой DARF 4600, реинвестированием в 180 дней по Закону 11.196/2005 или переходом на имущественный холдинг). Для иностранного инвестора добавляется четвёртая ось — валютная и регуляторная: курс реала и регистрация капитала в Центральном банке Бразилии. На рынке, где средний чек премиального сегмента превышает 6 миллионов реалов, ошибка в любом из этих расчётов стоит сотен тысяч реалов — а в отдельных случаях и миллионов. Чтобы следить за еженедельными разборами вопросов налогообложения, цикла недвижимости и премиум-рынка побережья Санта-Катарины, оформите подписку на материалы портала SIDE Empreendimentos.