高級不動産の譲渡所得税:2026年ブラジル投資家完全ガイド
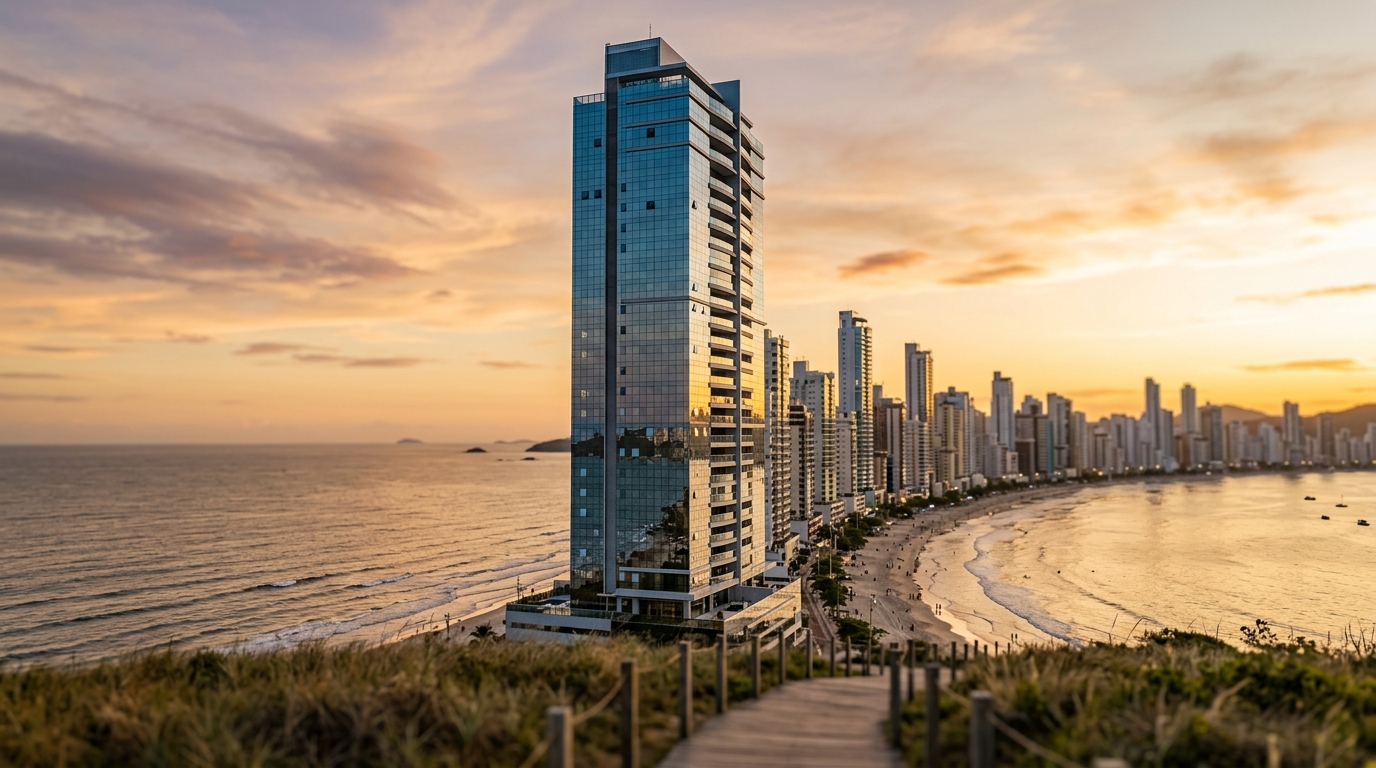
2026年5月、バルネアリオ・カンボリウ(Balneário Camboriú)の海岸通りで売却された3スイートのマンション物件、売却価格は1,800万レアル(ブラジル通貨レアル、1レアル=約27円換算で約4億9,000万円)。この一件の取引から発生するブラジル所得税(IR:Imposto de Renda)は、110万レアルから240万レアルの間で大きく変動しうる。差を生むのは最終価格ではなく、投資家がいかに取得費を構成し、2005年法律11.196号が定める譲渡所得圧縮係数を適用し、2016年以降運用されている累進課税表に取引を当てはめるかである。FipeZap指数(ブラジルの住宅価格指数)によれば、当地では複数の住所で平米単価が2万2,000レアルを突破した。この市場で計算を誤ることは、もはや会計上の些細な問題ではなく、6桁レアル(数千万円規模)の損失を意味する。
本稿は、サンタカタリーナ州沿岸部の高級不動産市場に関心を持つ日本在住の投資家、あるいは日本語で意思決定を行う海外居住投資家を念頭に、ブラジル譲渡所得税の構造を解き明かす。ブラジルの不動産取引は日本のスキームと顕著に異なる点が多い。源泉徴収ではなく自主納付であること、累進制が個人にも適用されること、長期保有による圧縮係数が法定されていること、そして再投資による非課税繰り延べが180日という厳密な期限で運用されること──いずれも事前のモデリングを必須とする。日本の所得税が原則として源泉徴収中心で運用され、長期譲渡所得の軽減税率(不動産の場合、5年超保有で約20%)が固定であるのに対し、ブラジルの仕組みは投資家側の能動的な計算と書類管理を前提に組み立てられている。
譲渡所得税は、譲渡価額と資産取得費との差額に課税される。法律7.713/1988号第3条およびブラジル連邦国税庁規範IN RFB 84/2001(連邦国税庁=Receita Federalが発行する執行通達)に統合された規則がこれを定める。条文上は単純な計算式だが、実務は罠だらけである。取得費の一行一行に証憑が必要、控除可能経費の領収書はすべて売主名義の正式インボイス、そして購入から売却までの経過月数は実効税率に直接影響する。最初の課税区分500万レアル(約1億3,500万円)を軽く超える高級セグメントでは、これらは単なる技術論ではなく財務上の重大事項となる。本稿では、計算式の各要素、累進税率表、圧縮係数FR1・FR2、再投資非課税、そして個人保有とホールディングの比較を順に整理する。
高級不動産の譲渡所得が独自の数学を持つ理由
2015年までは、個人が保有する不動産の譲渡所得はすべて一律15%で課税されていた。しかし、法律8.981/1995号第21条を書き換えた法律13.259/2016号が、現行の累進税率表を導入した。利益のうち500万レアルまでは15%、500万から1,000万レアルは17.5%、1,000万から3,000万レアルは20%、それを超える部分は22.5%である。普通の住宅を売却する一般投資家にとって、この累進制は抽象的な話に過ぎない。しかし、300万から3,000万レアル(およそ8,000万から8億円)のセグメントを扱う投資家にとっては──まさにバルネアリオ・カンボリウ、プライア・ブラバ(Praia Brava)、カベスーダス(Cabeçudas)、そしてイタジャイ(Itajaí)のプレミアム地区が形成する市場の中核において──この税率構造が手取り額そのものを決定する。
市場データはこの非対称性を明確に示している。ブラジル不動産デベロッパー協会(ABRAINC)およびサンタカタリーナ州不動産仲介組合(Secovi-SC)の集計では、2025年を通じてサンタカタリーナ州沿岸部のVGV(事業総売上高=Valor Geral de Vendas、開発案件の予想総売上)は連続して上昇し、引き渡し済みの複数のタワー型物件でプレミアム住戸の平均価格が600万レアルを超えた。要するに、5〜6年前にプラント(planta、設計図面段階での購入。日本でいう青田売り)で取得した物件を60〜90%の値上がりで転売するだけで、投資家は自動的に15%一律の枠から押し出される。これが、高級物件の税務計算に即興ではなく計画が不可欠である第一の理由である。日本市場の感覚で「不動産は売却時に20%台の税負担」と想定して資金計画を立てると、最大22.5%の名目税率に圧縮係数の効果を加味した実効税率(10〜18%程度)との差を見誤り、出口の手取り額が想定からずれる。
第二の理由は、所得申告書の財産明細欄に登録された取得費と、投資家が長年にわたって実際に支出した金額との乖離にある。造作家具、構造的リフォーム、ITBI(不動産譲渡税=Imposto sobre Transmissão de Bens Imóveis、ブラジルの自治体課税)、登記公正証書費用、工事中に発生した追加分担金、当初の仲介手数料──これらは証憑が揃えば取得費に算入され、課税ベースを引き下げる。記載漏れがあれば、その分は余計に支払う税金となる。高級セグメントこそ、この差が最も痛い。基準額から欠落した10万レアルごとに、追加で1万5,000〜2万2,500レアルの所得税が発生するからである。
第三の理由は、累進制が「ライフタイム集計」ではなく「単一取引基準」で適用されることに起因する戦略的余地である。ある投資家が同じ年に2件のプレミアム物件を売却した場合、それぞれの譲渡所得は個別に税率帯を適用される。たとえば1件で600万レアルの所得、もう1件で500万レアルの所得を発生させた場合、両方の取引で15%の枠を最大限活用できる。一方、両物件を統合的に売却していれば1,100万レアルの単一所得となり、第3帯(20%)の入り口に達してしまう。これは正規の最適化手法であり、節税スキームではなく取引タイミングの戦略の問題である。ただし同一の不動産を分割登記して別個に売却するような形式的工作は、連邦国税庁から実質課税の対象となるため避けるべきである。
計算式:譲渡価額、取得費、そして控除可能経費
連邦国税庁が適用する計算式は、毎年配布されるGCAPプログラム(譲渡所得計算ソフト=Ganhos de Capital)と、IN RFB 84/2001の第17条に明文化されている。直接的に表すと、譲渡所得=譲渡価額-取得費-認められた控除可能経費。この所得額に対して累進税率表が適用される。さらにその前段で、要件を満たす場合は圧縮係数FR1およびFR2が適用される。導き出された税額は、DARF(連邦徴収納付票)コード4600で納付される。
譲渡価額とは実際に受領した代金から、買主に転嫁された租税を差し引いた額である。取得費は、最新の所得税確定申告における「財産・権利」欄に申告された価額であり、市場価値でも、固定資産税評価額でも、銀行査定額でもない。あくまで歴史的取得価額である。例外は1988年以前の取得物件で、規則RIR/2018第96条のRRR係数による物価調整が認められる。
控除可能経費は、高級セグメントの納税者が最も見落としやすい盲点である。IN RFB 84/2001の第17条は、適格な証憑(正式インボイス、業者識別付き領収書、契約書)を伴う建築・増築・リフォーム費用、売主が取得時に支払った仲介手数料、当該取得物件の融資利息、売却に必要な解体費用を、取得費への算入対象として認める。譲渡時には、売主が支払った仲介手数料が譲渡価額から直接控除される。ITBIや公正証書費用も、売主が負担した場合は取得費に算入される。
具体例で見てみよう。ある投資家が2014年にバルネアリオ・カンボリウのデュプレックス・ペントハウスを420万レアルで取得した。6年間で98万レアルを構造リフォーム、床材交換、キッチン、エアコン、ホームオートメーションに投じ、すべて正式インボイスを保管。取得時に16万8,000レアルのITBIを納付した。2026年6月にこの物件を1,450万レアルで売却し、仲介手数料6%(87万レアル)を支払う。修正後の取得費は534万8,000レアルに上昇。実質譲渡価額は1,363万レアルに低下。粗利益は828万2,000レアルとなる。98万レアルのリフォーム費用と16万8,000レアルのITBIを正しく計上しなければ、粗利益は943万レアルに膨らみ、課税ベースで114万8,000レアルの差──圧縮係数適用前で少なくとも17万2,000レアルの追加所得税──が発生していたことになる。
2025-2026累進税率表と税率帯別の影響
2017年以降効力を有するこの税率表は、付加価値税系の租税改革によっても、本稿執筆時点で連邦議会で審議中の所得税改革法案によっても変更されていない。2026年も以下のとおりである。
| 譲渡所得の税率帯 | 税率 | 当該枠が満額に達した場合の税額 |
|---|---|---|
| 500万レアルまで | 15.0% | 75万レアル |
| 500万〜1,000万レアル | 17.5% | 87万5,000レアル |
| 1,000万〜3,000万レアル | 20.0% | 400万レアル |
| 3,000万レアル超 | 22.5% | 変動 |
ここで重要なのは、名目税率ではなく実効累進性である。譲渡所得800万レアルは全額に17.5%が課されるのではない。最初の500万レアルには15%(75万レアル)、超過分の300万レアルには17.5%(52万5,000レアル)が課される。合計127万5,000レアル、実効税率15.94%。1,200万レアルの所得なら3つの税率帯が積み重なる。75万レアル+87万5,000レアル+第3帯に入る200万レアル分の40万レアル。合計202万5,000レアル、実効16.88%。
高級投資家にとって変曲点となるのは、譲渡所得500万〜1,000万レアルの範囲である。これを超えると、追加の課税ベース100万レアルごとに第3帯で20万レアルの税金が発生する。まさにこの領域で、圧縮係数と控除可能経費を正しく適用するかどうかが、実効税率11%で売却を終えるか、19%で終えるかを決定する。
FR1、FR2と最終結果を変える圧縮係数
法律11.196/2005号は第40条以下で、住宅用不動産の譲渡所得に適用される2つの圧縮係数を導入した。FR1は1995年12月以前に取得した物件に適用され、計算式は1÷(1.0060)^(取得から2005年11月までの経過月数)。1980年代・90年代にイタジャイやカンボリウでプラントで購入し、現在まで保有を続けてきた投資家にとって、この係数は太い。譲渡所得を60%以上削減することもある。
現代のセグメントで多くの投資家に関係するのはFR2である。1996年1月以降に取得した物件に適用され、計算式は1÷(1.0035)^(取得日または2005年12月のうち遅い日から譲渡日までの経過月数)。経過月ごとに、課税ベースが複利でおよそ0.35%ずつ減少する。10年(120ヶ月)保有すると、調整後の所得は粗利益の約66%まで低下。15年(180ヶ月)で53%、20年(240ヶ月)で43%となる。
先ほどの2014年取得ペントハウスの例に戻ろう。粗利益828万2,000レアル、取得から譲渡までの経過は約144ヶ月。FR2=1÷(1.0035)^144、約0.606。調整後利益は501万9,000レアル。累進税率表を適用:500万レアルに15%で75万レアル、超過分1万9,000レアルに17.5%で3,325レアル。納付税額75万3,325レアル。粗利益に対する実効税率は9.1%となる。FR2を適用しなかった場合、所得税は131万3,000レアルに跳ね上がる。差額56万レアルは、サンタカタリーナ北部沿岸の現在の賃料水準で、当該物件のまる1年分の家賃に相当する。
FR2は、高級不動産における税務プランニングで最も活用されていない手段である。取得費の調整も、控除可能経費の算定も、正確な公正証書日付に基づく係数計算もせずに売却する投資家は、実質的に連邦国税庁に金銭を寄付しているに等しい。
FR2の経済的含意をもう一段掘り下げると、これは事実上「長期保有プレミアム」として機能している。サンタカタリーナ州沿岸の高級セグメントは、過去10年間でレアル建ての年複利10〜12%の資産価値上昇を経験してきた地域もある。この値上がりは課税対象となるが、同じ10年間にFR2は粗利益を約34%削減する。すなわち、価格上昇が二桁を保ち続ける限り、長期保有は税引後実利回りを大幅に押し上げる。逆に、5年未満の短期売却では、FR2の効果が小さいまま累進税率の上位帯に押し込まれるため、税引後リターンが大きく毀損する。バルネアリオ・カンボリウやプライア・ブラバの新築プラント物件を購入した投資家は、最低7〜10年の保有を前提に出口戦略を設計することで、税効率の最大化と価格成長の取り込みを両立させやすい。
非課税措置、180日以内の再投資、そしてDARFのカレンダー
法律11.196/2005号は第39条で、住宅用不動産の投資家にとって最も重要な非課税措置を定める。住宅用不動産の売却で得た譲渡所得は、売買契約日から180日以内に売却代金が他のブラジル国内住宅用不動産の取得に充当された場合、非課税となる。全額再投資なら全額非課税、一部再投資なら按分非課税。同条第5項により、この特典は5年に1度だけ利用可能である。
再投資非課税と併存する古典的非課税措置は3つ。第一に、1969年以前に取得した不動産の譲渡所得は法律7.713/1988号第18条により全額非課税。第二に、売主が44万レアルまでで唯一の不動産を売却する場合、過去5年間に同種取引を行っていないことを条件に非課税。第三に、住宅用不動産の交換(permuta)では、譲渡所得は受領した物件を最終的に売却するまで繰り延べられる。これは連邦国税庁見解Solução de Consulta Cosit 437/2017で確立されている。3つとも、単発取引における高級投資家には通常適用されないが、180日再投資非課税は、サンタカタリーナ沿岸のプレミアム物件間で移行する投資家にとって極めて有効なテコとなる。
納付はDARFコード4600で行い、譲渡の翌月末営業日が納期限である。2026年6月10日に公正証書を交わしたなら、DARFは2026年7月31日までに納付。延滞には日歩0.33%(上限20%)の延滞金と、Selic(ブラジル中央銀行政策金利、日本で言う政策金利に相当)累積分の利息が加算される。2025-2026年のSelicは年10.5〜12%で推移している。正しい記入には当該譲渡年に対応するGCAPプログラム(連邦国税庁が毎年公開)が必要で、データは翌年の確定申告に自動連携される。
分割払い売買──1,000万レアル超の高級取引で、買主と売主が代金を2〜3回に分けて構築する例は多い──では、所得税も比例分割で計算される。各回の代金受領ごとに翌月末営業日までにDARFを納付する。比例は次のように算定:譲渡所得総額÷譲渡価額総額×当該回の受領額。税率は取引日に有効だったものを適用するが、月次の按分計算により納税負担の集中を回避でき、投資家のキャッシュフロー維持に資する。
分割払いストラクチャーは、再投資非課税との組み合わせでも興味深い設計を生む。たとえば1,800万レアルの売却を、第1回受領800万レアル(公正証書時)、第2回受領600万レアル(6ヶ月後)、第3回受領400万レアル(12ヶ月後)と設計する場合、各回の譲渡所得を再投資先物件の取得に充当することで、複数の再投資非課税適用機会を理論的に確保できる。ただし、180日カウントの起点と、同条第5項の「5年に1度」制限の解釈は、案件の構造ごとに連邦国税庁の見解(Solução de Consulta)を確認する必要がある。複雑なストラクチャーほど、書面による事前確認の価値が高まる。
海外居住投資家にとっての実務上の論点:通貨、書類、納付フロー
日本居住者がブラジルで譲渡所得税を清算する際には、純粋に国内投資家を想定した計算式に加えて、いくつかの実務的な層が重なる。第一に、譲渡価額も取得費も、IR申告ではすべてレアル建てで報告される。これは外国為替の変動が課税ベースに直接影響しないことを意味する。たとえば取得時の為替レートが1レアル35円、売却時が27円であっても、レアル建ての譲渡所得には影響しない。しかし投資家の最終的な手取りをレアルから円に換金する段階では、為替リスクが顕在化する。出口戦略のタイミングとSelic(ブラジル中央銀行の政策金利)の動向、レアル/円相場の中期トレンドは、純粋な税務最適化と並んでモデリングすべき変数である。
第二に、書類の収集である。控除可能経費に算入する正式インボイス(nota fiscal)は、ブラジル国税庁のデジタルシステムで発行・保管されており、ブラジル居住者であれば容易にアクセスできる。海外居住の投資家は、リフォーム発注時から信頼できる現地パートナー(弁護士、会計士、または管理を委託する不動産デベロッパー)にインボイスの収集・保管を委ねるべきである。10年間の保有期間中に紛失・廃業した業者のインボイスを後から復元することは、実務上ほぼ不可能であり、その時点でその支出は税務上「存在しなかった」ことになる。
第三に、納付フローである。DARF 4600は、譲渡の翌月末営業日が期限であり、ブラジル国内銀行口座からの送金が標準的な納付方法となる。海外居住者は、現地代理人にCPF(個人納税者番号=Cadastro de Pessoas Físicas)を維持してもらい、信頼できる現地銀行口座を運用し続けるか、税務代理人(procurador)に委任状を発行して納付を実行させる必要がある。期限後の納付は前述のとおり日歩0.33%の延滞金とSelic累積分の利息を発生させるため、譲渡日決定とDARF納付の段取りは契約書ドラフト段階で確定しておくべきである。
第四に、二重課税の論点である。日本とブラジルの租税条約は1967年締結以来運用されており、不動産譲渡所得については所在地国課税が原則となる。すなわち、ブラジル国内不動産の譲渡所得はブラジル側で課税され、日本居住者として日本でも申告義務を負う場合は外国税額控除を通じて二重課税を排除する。具体的な計算は両国の税法と最新の条約解釈の双方を要するため、日本側の税理士とブラジル側のcontabilista(会計士)双方の見解を取り付けることが望ましい。本稿はブラジル側の論点に絞っており、日本側の取り扱いについては個別案件ごとの専門助言を強く推奨する。
イタジャイ、バルネアリオ・カンボリウ、そして個人保有か資産管理ホールディングかの選択
サンタカタリーナ州北部沿岸は、リオ・サンパウロ軸を除いて、現在ブラジルで1,000万レアル超の住宅用不動産が最も集中する地域である。Secovi-SCの調査では、バルネアリオ・カンボリウは州内VGV10億レアル超のタワー型開発の過半数を集めており、イタジャイもカベスーダス、プライア・ブラバ、再開発が進む港湾オーラを軸に、年ごとに差を縮めている。住宅用不動産を2件、3件、5件と同時に運用する投資家にとって、個人課税が引き続き最も効率的なストラクチャーかという問いは避けられない。
個人課税の実効上限は明確である。3,000万レアル超の所得には22.5%、ただしFR2で課税ベースが浸食され、180日再投資非課税が緩衝材として機能する。一方、資産管理ホールディング(社内定款に不動産業を明記する法人)で「みなし利益課税制度(lucro presumido)」を選択すれば、住宅用不動産の売却は売上高として課税できる。法人所得税IRPJはみなし率8%(実効1.2%)、社会拠出CSLLはみなし率12%(実効1.08%)、加えて社会統合プログラム税PIS 0.65%、社会保障寄付COFINS 3%──名目合計で売却額(譲渡所得ではなく)に対して5.9〜6.7%となる。マージンが厚い取引では、この構造のほうが軽い。マージンが薄い取引では、逆に重くなりうる。
選択は一律ではない。ホールディングが有効なのは、取引頻度が高い場合、投資家が既に相続承継計画を進めている場合、そして物件が歴史的取得価額で資本金組み入れ済みで入口課税を回避済みの場合である。10年間個人で保有し享受してきた高級物件を単発で売却する場合は、ホールディング化は意味をなさない。法人への物件移転はITBI(サンタカタリーナ州の市町村で2〜3%)を発生させ、恒常的な運営コスト(会計士、DEFIS、ECF、ECDといった法定電子帳簿)を生む。比較分析は案件ごとに行う必要があり、シナリオ・モデリングが理想である。これこそが、準備の整った高級投資家と手探りで所得税を払う投資家を分けるポイントである。
特にイタジャイでは、カベスーダスとプライア・ブラバで現在進行中のプレミアム開発パイプラインを背景に、課税ストラクチャーの議論が緊急性を帯びている。当該セグメントで活動するSIDE Empreendimentosは、自社の顧客投資家の相当数が、前所有物件の出口所得税をモデリングせずに商談卓に着き、契約締結後に初めて影響に気づく──プランニングの余地がすでに閉じた後で──という現実を観察している。
ホールディングを検討する投資家のために、もう一段具体化しておく。サンタカタリーナ州内では、ITBIの料率は市町村により異なり、バルネアリオ・カンボリウとイタジャイはおおむね2〜3%の範囲にある。物件1件を歴史的取得価額500万レアルでホールディングに移転すれば、ITBIだけで10万〜15万レアルの即時負担が発生する。さらに、ホールディングが「みなし利益課税制度」を維持するためには、年間売上が法定上限内に収まる必要があり、月次会計記録、年次のDEFIS(連邦税情報申告書)・ECF(税務会計帳簿)・ECD(電子会計記録)の提出義務が継続する。会計士費用は月額2,000〜5,000レアル程度で、年間で2.4万〜6万レアル。物件を1件だけ保有して数年ごとに売却するモデルでは、これらの恒常コストが個人課税の利点を吸収しがちである。逆に、複数物件を継続的に開発・売却・賃貸するモデル、または相続承継を見据えた資産集約モデルでは、ホールディングの利点が顕在化する。意思決定は「税率の単純比較」ではなく「ライフサイクル全体での総コスト比較」で行うべきである。
実務チェックリスト:売却の12ヶ月前から納付完了までのタイムライン
高級セグメントでの譲渡所得最適化は、契約直前の駆け込み作業ではうまくいかない。最低でも12ヶ月前から段取りを進めるべきである。以下に、サンタカタリーナ沿岸の物件売却を計画する投資家のための実務的なタイムラインを示す。
売却の12ヶ月前。取得関連書類の総点検。購入時の売買契約書、公正証書、ITBI領収書、登記済証、当初の仲介手数料領収書を1ファイルにまとめる。これらが揃わない物件は、取得費の主張根拠が崩れる。同時に、保有期間中のリフォーム費用について、すべてのnota fiscalを年別・業者別にデジタル化する。紛失したインボイスがあれば、業者へ早期に再発行を依頼する。業者が廃業している場合は、当時の口座振込明細・契約書・写真記録などで代替的に立証する準備を始める。
売却の6ヶ月前。正規のbrasilianoブラジル会計士または不動産税務専門弁護士を起用し、現時点での予想譲渡所得をGCAPプログラムで仮計算する。粗利益・調整後利益・適用される税率帯・FR2の効果・実効税率を数値で把握する。この時点で、180日再投資の可能性、ホールディング化の可能性、分割払いストラクチャーの設計が現実的選択肢として検討対象になる。海外居住投資家の場合は、CPFと現地銀行口座のステータスも確認する。
売却の3ヶ月前。仲介エージェントとの専任契約締結。仲介手数料の率を明文化し、誰がITBIを負担するかを契約条項に明示する。買主が現れた段階で、契約書ドラフトに「決済日」「公正証書日付」「DARF納付責任の確認」を組み込む。分割払いを採用する場合は、各回の受領日と金額を明記し、各回ごとのDARF計算根拠を準備する。
売却月。公正証書(escritura)の作成と登記移転。受領した代金をどの口座で受けるかを確定する。180日再投資非課税を活用する場合は、再投資先物件の選定と契約締結を既に並行して進めておく必要がある。
譲渡翌月。GCAPプログラムでの最終計算、DARF 4600の発行と納付。控除可能経費の最終確認、FR2の係数計算、累進税率の段階別計算を、すべて書面で残す。海外居住者は税務代理人と密に連携し、納期限内の納付を確保する。
翌年の確定申告期間(通常3〜5月)。GCAPから連動した譲渡所得情報を、その年の所得税確定申告(DIRPF)に取り込む。財産・権利欄から該当物件を抹消し、受領した代金または再投資先物件を新たに登録する。
結論
2026年の高級不動産における譲渡所得計算は、実務上3つの計算が重ね合わされたものである。法的計算(法律7.713/1988号およびIN RFB 84/2001に照らした取得費、控除可能経費、譲渡価額の正確な定義)、算術計算(累進適用前のFR1またはFR2の適用と4つの税率帯の遵守)、戦略計算(DARF 4600の納付か、法律11.196/2005号に基づく180日以内の再投資か、資産管理ホールディングへの移行かの選択)。プレミアム平均価格が600万レアルを超える市場で、この3つのいずれかを誤れば、数十万レアル──場合によっては数百万レアル──を失うことになる。
海外居住の投資家にとって、これらの計算はさらに通貨、書類、二重課税という追加レイヤーを伴う。バルネアリオ・カンボリウ、プライア・ブラバ、カベスーダス、イタジャイのプレミアム物件への投資は、ブラジル国内の中間層投資家と同じカレンダーを共有する一方で、より高度な事前準備を要する。具体的には、取得関連書類の早期整備、現地税務代理人との恒常的関係、為替変動を織り込んだ出口モデリング、そして購入意思決定の段階から将来の譲渡所得を試算する習慣──これらが、税引後実利回りを大きく左右する。
SIDE Empreendimentosは、サンタカタリーナ州北部沿岸の高級不動産セグメントに特化した開発・販売・運用を行っている。同社のチームは、国内投資家のみならず、北米・欧州・アジア(日本を含む)からの投資家との取引において、出口税務、引き渡しタイミング、再投資ストラクチャーに関する情報共有を恒常的に行っている。サンタカタリーナ沿岸の高級不動産市場、不動産サイクル、税制に関する週次分析を購読するには、SIDE Empreendimentosのポータルでコンテンツの定期配信にご登録ください。