Tanah Mewah di Praia Brava: Berbaloi pada 2026?
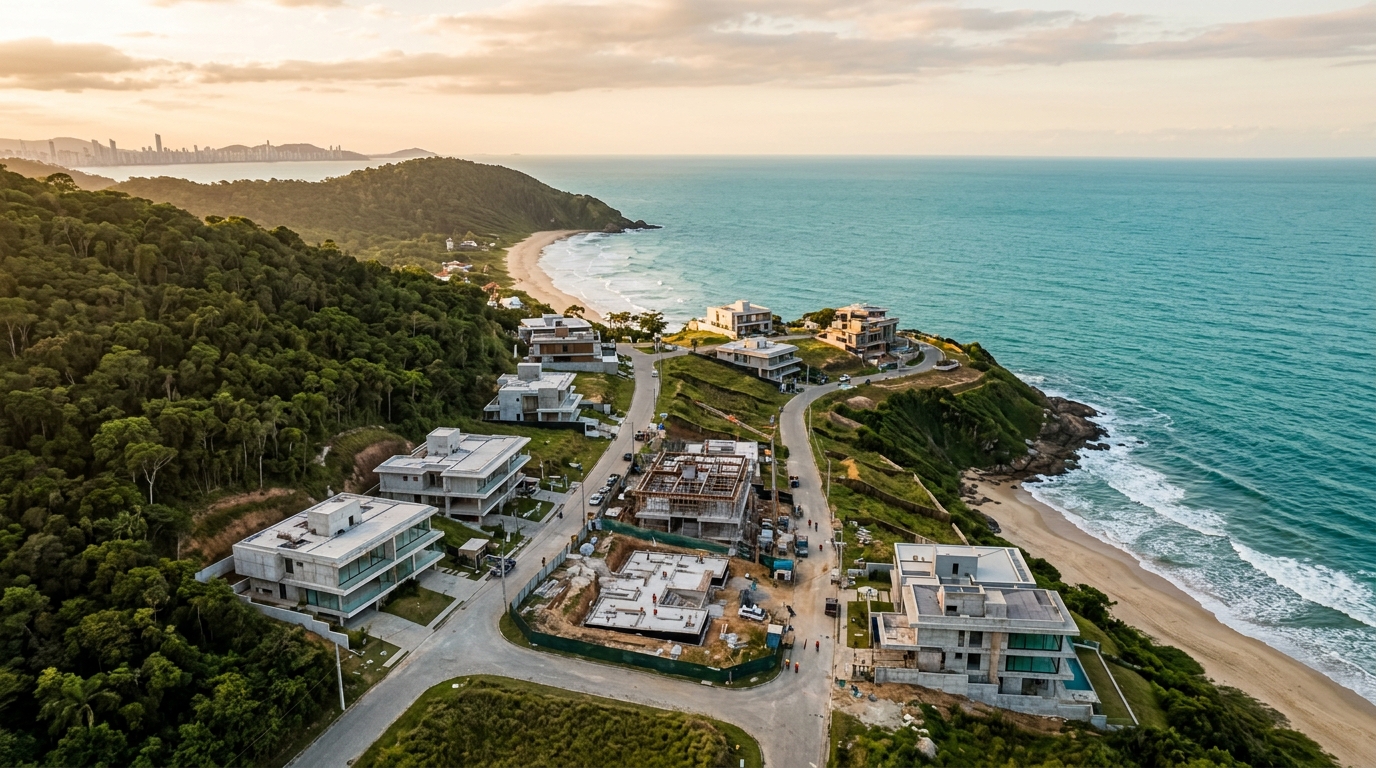
Harga setiap meter persegi tanah di kawasan perumahan tertutup mewah di Praia Brava — sebuah pantai eksklusif di Itajaí, negeri Santa Catarina di selatan Brazil — dijangka menembusi paras psikologi R$ 12,000 (kira-kira USD 2,200) pada tahun 2026, terutama pada blok yang menghadap laut dan kawasan yang masih mengekalkan hutan Mata Atlantica yang dilindungi. Angka ini disahkan oleh dua sumber pasaran yang paling dirujuk di Brazil: indeks FipeZap dan laporan Secovi-SC (persatuan rasmi pemaju hartanah negeri Santa Catarina) untuk segmen kediaman mewah di pantai utara negeri tersebut. Dalam tempoh tiga tahun sahaja, kenaikan nominal hampir mencecah 70 peratus — satu tetingkap luar biasa yang muncul daripada gabungan tiga unsur: kadar faedah asas Selic (kadar polisi monetari yang ditetapkan oleh Bank Pusat Brazil) yang melepasi dua angka, indeks INCC (kos pembinaan kebangsaan) yang menghakis margin pemaju, serta satu barisan pembeli asing yang belum pernah dilihat sebelum ini — kebanyakannya membayar dalam dolar Amerika. Soalan yang sampai ke meja pelabur antarabangsa pada 2026 bukan lagi "adakah tanah ini telah naik?", tetapi "adakah masih ada ruang keuntungan untuk masuk sekarang?". Artikel ini ialah kira-kira sebenar — tanpa nada jualan biasa.
Analisis yang berikut menggunakan satu pembaris tunggal: kadar pulangan dalaman (IRR) bersih cukai, kos pegangan efektif, dan tiga senario keluar pada 36, 60, dan 84 bulan, semuanya dilabuhkan kepada unjuran Laporan Focus — tinjauan rasmi Bank Pusat Brazil terhadap kira-kira 140 ahli ekonomi pasaran — untuk Selic, IPCA (inflasi pengguna rasmi), dan kadar pertukaran. Pada beberapa jalur harga, membeli tanah pada 2026 masih merupakan salah satu tesis hartanah terbaik di Brazil. Pada jalur lain pula, ia ialah perangkap kecairan klasik yang biasa menjerat pelabur yang tidak berpengalaman dengan pasaran pesisir Brazil. Perbezaan terletak pada perincian — dan pelabur yang serius perlu melihat kedua-dua sisi sebelum menekan butang beli.
Mengapa harga m² tanah meletup: data, kekurangan struktural, dan perbandingan dengan BC serta Jurerê
Indeks FipeZap untuk jualan kediaman Itajaí menutup tahun 2025 dengan kenaikan kumulatif dua angka selama tiga tahun berturut-turut, lebih daripada dua kali ganda kadar inflasi IPCA pada tempoh yang sama. Praia Brava ialah lokomotif yang menarik purata seluruh perbandaran ke atas. Dalam segmen kawasan perumahan tertutup mewah yang dipantau oleh Secovi-SC, harga purata bagi sebidang tanah 600 m² di dalam kawasan berpagar melompat daripada sekitar R$ 4.2 juta pada 2022 kepada julat R$ 7 juta pada urus niaga suku keempat 2025. Selepas menolak inflasi IPCA terkumpul, kita masih bercakap tentang kenaikan harga sebenar lebih daripada 35 peratus dalam tempoh 36 bulan — angka yang amat jarang dijumpai di pasaran hartanah dewasa di Asia Tenggara.
Tiga daya menyokong pergerakan ini. Yang pertama bersifat struktural: Praia Brava mempunyai kurang daripada 4 kilometer pesisir berguna, terkurung antara Bukit Atalaia dan Pantai Cabeço, dan stok tanah berciri bandar yang menghadap laut hampir habis sepenuhnya. Sebahagian besar gegelung tanah swasta yang terakhir telah dipungut antara 2021 dan 2024 oleh pemaju utama seperti FG, Embraed, Procave, dan SIDE Empreendimentos sendiri — semuanya membentuk simpanan tanah jangka panjang (dikenali dalam istilah industri sebagai "landbank"). Yang masih tinggal hanyalah lot-lot bertaburan yang dimiliki secara individu. Apabila bekalan runtuh berhadapan dengan permintaan kebangsaan, harga menemui paras minimumnya sendiri yang sudah cukup tinggi.
Daya kedua ialah "kesan Balneário Camboriú", iaitu bandar bersebelahan yang sering dipanggil "Dubai Brazil" oleh akhbar tempatan. Dengan harga sebuah meter persegi pangsapuri menghadap laut di Balneário Camboriú menembusi R$ 35,000 di menara baris kedua dan menggoda paras R$ 60,000 di unit penthouse ikonik, Praia Brava mula dibaca oleh modal pelaburan sebagai "BC seterusnya". Modal ini berhijrah dari kawasan pesisir São Paulo dan Rio Grande do Sul. Perbandingan dengan Jurerê Internacional — kawasan mewah utama di Florianópolis (ibu negeri Santa Catarina) — mengukuhkan tesis ini: di sana, harga setiap m² tanah sudah beroperasi pada julat R$ 18,000 hingga R$ 25,000 di blok-blok premium, dengan transaksi terpencil melebihi paras itu. Praia Brava, walaupun selepas kenaikan tajam, masih berurus niaga pada diskaun relatif berbanding Jurerê — dan jurang harga inilah yang menjadi nadi tesis kenaikan untuk tempoh 2026 hingga 2028.
Daya ketiga ialah pertukaran mata wang. Dolar Amerika yang berada di atas R$ 5.40 sepanjang 2024 dan 2025 menjadikan tanah mewah di Santa Catarina murah secara relatif untuk pembeli dari Argentina, Uruguay, Paraguay, dan baru-baru ini, Eropah. Dalam beberapa pelancaran butik di Praia Brava pada 2025, lebih daripada 25 peratus unit dijual kepada pembeli asing — satu angka yang tidak terbayang lima tahun lalu. Pembeli inilah yang mendorong harga ke atas dan menambah satu lapisan permintaan yang tidak responsif terhadap perubahan harga jangka pendek. Untuk pelabur Asia yang mempunyai akses kepada USD atau SGD, persamaan kewangan menjadi lebih menarik daripada apa yang dilihat oleh pelabur tempatan Brazil.
Tanah berbanding pangsapuri pelan: IRR sebenar, kos pegangan, dan tiga senario keluar
Di sini terletak kekeliruan terbesar bagi pelabur sederhana. Membandingkan tanah dan pangsapuri pelan secara berdampingan, di dalam hamparan Excel yang sama, tanpa membuat pelarasan untuk kos pegangan, kecairan, dan cukai, akan menghasilkan kesimpulan yang salah. Mari kita memecahkan persamaan ini dengan angka sebenar untuk awal 2026.
Andaikan dua pelaburan setara bernilai R$ 3.5 juta (kira-kira USD 640,000 pada kadar masa kini). Pelaburan pertama: sebidang tanah 800 m² di kawasan perumahan mewah yang telah lama tertubuh di Praia Brava, dibayar tunai sepenuhnya. Pelaburan kedua: sebuah pangsapuri tiga bilik tidur utama di menara mewah di kawasan yang sama, dibayar mengikut aliran standard Brazil — 30 peratus sehingga penyerahan kunci, dan 70 peratus dibiayai atau dijelaskan pada masa penyerahan, dengan baki yang diselaraskan setiap bulan oleh indeks INCC. Unjuran Selic dalam Laporan Focus berada sekitar 10.5 peratus pada awal 2026, dengan kecenderungan turun beransur-ansur kepada 9 peratus menjelang akhir tahun. IPCA bergerak ke arah sasaran rasmi. INCC dijangka antara 5 hingga 6 peratus setahun. Modal alternatif yang dilaburkan pada indeks CDI (penanda aras pendapatan tetap utama Brazil) memberikan kira-kira 95 peratus daripada kadar Selic bersih.
| Pemboleh ubah | Tanah (800 m², tunai) | Pangsapuri pelan (3 bilik utama) |
|---|---|---|
| Pengeluaran tunai sehingga penyerahan | R$ 3.5 juta serta-merta | R$ 3.5 juta diagih dalam 36 bulan |
| Pelarasan baki | Tiada (sudah tunai penuh) | INCC 5–6% setahun ke atas baki |
| Kos pegangan tahunan | Cukai tanah perbandaran + kos penyelenggaraan kawasan: 0.8–1.2% | Hanya selepas penyerahan kunci: ~1.5% |
| Kecairan dalam kitaran menurun | Rendah: 9–18 bulan untuk menjual | Sederhana: bergantung pada stok pelancaran pesaing |
| Keluar pada 36 bulan | Anggaran keuntungan nominal 25–40% | Keuntungan pada penyerahan 30–50% (dengan kesan leverage) |
| Keluar pada 60 bulan | Keuntungan 50–80% jika tesis disahkan | Pangsapuri siap mula bersaing dengan pelancaran baharu |
| Keluar pada 84 bulan | Potensi kenaikan tertinggi | Susut nilai teknikal mula menekan |
| Cukai keuntungan modal | 15–22.5% progresif, dengan pengecualian R$ 35,000 | Kadar sama, dengan peraturan 180 hari untuk pelaburan semula |
Tanah menang pada tiga aspek: sifar pendedahan kepada INCC, ketiadaan risiko pembinaan (kelewatan, pembatalan kontrak, perintah berhenti kerja oleh pihak berkuasa), dan potensi kenaikan jangka panjang yang lebih tinggi. Sebabnya mudah: tanah pesisir yang terhad tidak susut nilai, berbeza dengan bangunan yang dibina di atasnya. Pangsapuri pelan menang pada dua aspek: leverage tersirat melalui aliran bayaran (anda menangkap kenaikan harga ke atas 100 peratus nilai hartanah sambil hanya membayar 30 peratus sehingga penyerahan kunci) dan kecairan yang lebih tinggi sekiranya pelancaran itu dilakukan oleh pemaju peringkat teratas dengan saluran pelancaran berterusan.
Dalam senario keluar pada 36 bulan, pangsapuri pelan sering memberikan IRR bersih yang lebih tinggi disebabkan kesan leverage aliran bayaran — dengan syarat pembinaan disiapkan mengikut jadual dan kitaran ekonomi tidak berbalik. Dalam tetingkap 60 hingga 84 bulan, tanah cenderung memimpin dalam ranking IRR bersih, kerana ia menangkap kesan kumulatif kekurangan bekalan dan mengelakkan susut nilai teknikal yang mula menggigit harga pangsapuri siap dari tahun kelima dan seterusnya. Peraturan empirikal pasaran Santa Catarina adalah jelas: pelabur dengan ufuk masa kurang daripada 4 tahun membeli pangsapuri; pelabur warisan keluarga dengan ufuk 5 tahun ke atas membeli tanah.
Kos sebenar untuk membina: CUB-SC 2026, pengganda pesisir, dan jadual Itajaí
Sesiapa yang membeli tanah untuk membina dan menjual semula — atau untuk diduduki sendiri sambil menangkap margin pemaju — perlu melakukan kira-kira yang berbeza. Indeks CUB-SC, yang diterbitkan setiap bulan oleh Sinduscon (kesatuan industri pembinaan Brazil) untuk negeri Santa Catarina, menutup tahun 2025 dengan kategori R-1 Alto (rumah keluarga tunggal mewah) pada julat R$ 4,100 setiap m² persegi untuk kemasan asas standard kategori tersebut. Pada 2026, dengan unjuran INCC sebanyak 5.5 peratus, angka ini sepatutnya bekerja sekitar R$ 4,350 setiap m² pada Januari dan melepasi R$ 4,500 setiap m² pada separuh kedua tahun.
Ini ialah CUB bogel. Kos sebenar untuk membina rumah mewah di Praia Brava adalah, dalam amalan, 2.2 hingga 2.8 kali ganda angka rasmi ini — pengganda yang dipanggil "pengganda pesisir" oleh pembina butik tempatan. Mengapa? Pertama, asas pada tanah berpasir dengan paras air bumi yang tinggi memerlukan kejuruteraan khas. Kedua, kerangka pintu dan tetingkap berprestasi tinggi yang tahan terhadap udara masin (yang menghakis logam biasa dalam beberapa tahun sahaja). Ketiga, sistem saliran yang dipertingkatkan untuk menampung curahan hujan tropika. Keempat, kemasan import yang menguasai standard seni bina tempatan. Kelima, landskap tropika matang dengan pokok kelapa dewasa, palma, dan tumbuhan asli yang membentuk taman. Dan akhirnya, infrastruktur teknikal yang hampir tiada rumah Praia Brava ditinggalkan tanpanya: automasi rumah pintar, penyaman udara penuh, kolam renang berpemanas, jakuzi luaran, dan kadang-kadang sistem tenaga solar. Hasilnya: sebuah kediaman 450 m² yang dibina sepenuhnya berharga, hari ini, antara R$ 4.5 juta dan R$ 5.5 juta untuk siap dihuni — belum termasuk tanah.
Tambah tanah R$ 7 juta kepada rumah R$ 5 juta dan VGV (Valor Geral de Vendas, iaitu nilai jualan kasar projek hartanah yang dirakam oleh penganalisis Brazil) bagi keseluruhan hartanah berputar sekitar R$ 12 juta. Rumah-rumah setara di Praia Brava telah berurus niaga antara R$ 14 juta dan R$ 18 juta — bermakna terdapat margin pemaju sebenar antara 15 hingga 50 peratus, bergantung pada lokasi tepat dan reka bentuk projek. Tetapi ia hanya terwujud bagi mereka yang menguasai jadual pembinaan dan proses kelulusan.
Dan kelulusan adalah hambatan senyap yang sering diabaikan. Pejabat perbandaran Itajaí, dengan pertambahan mendadak permohonan selepas pandemik COVID-19, beroperasi dengan tempoh purata 8 hingga 14 bulan antara penyerahan rancangan dan pengeluaran permit pembinaan untuk kediaman mewah di dalam kawasan perumahan yang telah diluluskan — belum mengambil kira manifestasi daripada IMA (badan alam sekitar negeri, dahulunya Fatma) dan, jika berkenaan, Iphan (institut warisan negara). Jadual realistik penuh, daripada surat ikatan tanah hingga ke sijil pendudukan (habite-se dalam istilah Brazil), berada antara 28 hingga 36 bulan. Pelabur yang tidak mengambil kira tempoh ini dalam pengiraan IRR-nya sebenarnya menjual khayalan kepada dirinya sendiri.
Risiko: pelan induk, RGI, saluran ABRAINC/CBIC, dan keluar dalam USD
Terdapat lima risiko yang patut berada pada radar pelabur serius pada 2026.
Pelan induk perbandaran. Itajaí menyemak semula Pelan Induknya pada 2024 dan 2025, dengan perubahan ketara pada pekali penggunaan tanah, had ketinggian bangunan, dan kadar kebolehtelapan air tanah di zon-zon dekat dengan pesisir. Beberapa blok di Praia Brava menerima sekatan tambahan, terutamanya yang berkaitan dengan penyingkiran vegetasi asli dan undur fasad hadapan. Membeli tanah tanpa membaca dekri yang sedang berkuat kuasa dan memorial deskriptif kawasan perumahan tertutup tersebut adalah seperti menandatangani cek kosong terhadap apa yang akhirnya akan dibenarkan untuk dibina.
RGI dan due diligence. RGI (Registro Geral de Imóveis, iaitu rekod daftar hartanah rasmi Brazil) adalah dokumen induk yang menentukan pemilikan sesuatu tanah. Sebahagian besar lot di Praia Brava berada dalam kawasan perumahan lama (tahun 1990-an dan 2000-an) atau kawasan perumahan baharu (selepas 2018). Kawasan lama mempunyai matrículas (sijil hak milik tanah individu) yang lebih "bersih", tetapi kadangkala membawa isu pembersihan kondominium atau kawasan bersama yang tidak ditakrifkan dengan jelas. Kawasan baharu mungkin masih mempunyai pendaftaran kawasan perumahan dalam proses pengesahan akhir, sekatan perancangan bandar dalam fasa kelulusan, dan baki bayaran kepada infrastruktur asas. Due diligence yang lengkap — matrícula yang dikemas kini, sijil cukai perbandaran dan negeri, sijil perburuhan dan persekutuan penjual, kepatuhan alam sekitar, dan RGI penuh — bukan kemewahan, ia adalah keperluan minimum. Lot yang "tidak boleh dilepaskan" dengan mana-mana item ini tertangguh selalunya merupakan lot yang telah tergantung di pasaran kerana satu sebab.
Ketepuan saluran pelancaran. Buletin ABRAINC (Persatuan Pemaju Hartanah Brazil) dan CBIC (Kamar Industri Pembinaan Brazil) untuk 2025 menunjukkan rekod pelancaran sepanjang pesisir Santa Catarina, dengan VGV gabungan Itajaí dan Balneário Camboriú melepasi R$ 20 bilion dalam stok aktif. Ini adalah dua sisi syiling yang sama: ia mengesahkan tesis permintaan, tetapi juga memberi isyarat bahawa, dalam kitaran ekonomi yang menurun, persaingan untuk pembeli berkelayakan akan menjadi sengit. Tanah tanpa rumah tidak bersaing secara langsung dengan pangsapuri siap pada masa penjualan — tetapi ia bersaing untuk perhatian pelabur yang sama.
"Pembeli R$ 7 juta di Praia Brava pada 2026 memilih antara tanah, pangsapuri siap, dan rumah siap. Ketiga-tiga produk merebut portfolio yang sama. Dalam kitaran menurun, pemenangnya ialah yang mempunyai kecairan, dan rumah siap mempunyai lebih banyak. Dalam kitaran menaik, pemenangnya ialah yang mempunyai potensi kenaikan, dan tanah mempunyai lebih banyak. Membaca kitaran adalah aset tersembunyi dalam keputusan ini." — sintesis daripada panel penganalisis pasaran Santa Catarina yang diadakan oleh Secovi-SC, Disember 2025.
Ketidakcairan dalam kitaran menurun. Dalam tetingkap Selic yang tinggi dengan pesimisme jangka pendek, masa purata menjual tanah mewah di Praia Brava meningkat dengan cepat daripada 4 hingga 6 bulan kepada 12 hingga 18 bulan. Sesiapa yang memerlukan kecairan dalam tetingkap ini akhirnya menjual dengan diskaun 8 hingga 15 peratus daripada harga senarai. Pelabur yang masuk ke dalam tanah perlu memiliki, sejak permulaan, kesabaran kewangan untuk tidak menjual pada saat yang paling buruk.
Pembeli asing dalam USD. Permintaan luar adalah rahmat dan risiko serentak. Rahmat kerana ia mengekalkan harga dalam mata wang kuat. Risiko kerana, sekiranya real Brazil menguat secara mendadak — senario yang mungkin jika lengkung kadar faedah Amerika berbalik dan Brazil mengekalkan disiplin fiskal — harga setiap m² dalam USD menjadi mahal dalam masa yang singkat, dan paip permintaan luar menutup dengan pantas. Pelabur domestik tidak boleh menambat tesis keluarnya hanya pada pembeli antarabangsa. Sebaliknya, pelabur antarabangsa — termasuk dari Malaysia atau Singapura yang membawa kekayaan dalam USD atau SGD — sebenarnya berada pada kedudukan strategik kerana mereka mempunyai fleksibiliti mata wang yang tidak dimiliki oleh pelabur Brazil tempatan.
Bila ia masuk akal (dan bila tidak): profil, senarai semak, dan pencetus untuk memilih pangsapuri siap
Tanah mewah di Praia Brava pada 2026 masuk akal untuk tiga profil. Pertama, pelabur warisan keluarga dengan ufuk panjang (7 hingga 15 tahun), yang melihat tanah pesisir sebagai simpanan nilai sebenar dan tidak tergesa-gesa untuk kecairan. Kedua, bakal penghuni dengan rancangan 24 hingga 36 bulan, yang akan membina rumah impian sendiri dan menangkap margin pemaju sambil menikmati penggunaan peribadi. Ketiga, pemaju kecil yang mengendalikan 2 hingga 4 lot serentak, mengagihkan kos tetap rancangan dan pengurusan, dan menjual rumah siap mengikut standard kawasan tersebut.
Ia tidak masuk akal untuk pelabur dengan ufuk kurang daripada 36 bulan dan keperluan kecairan yang boleh diramal. Ia tidak masuk akal untuk sesiapa yang mempunyai leverage tinggi pada aset lain dan tidak boleh menanggung 12 hingga 18 bulan tempoh menjual dalam tetingkap yang teruk. Ia tidak masuk akal untuk sesiapa yang tidak berniat untuk membina dan hanya "mengelakkan modal" — kerana tanpa pembinaan, margin pemaju hilang, dan pelabur bergantung secara eksklusif kepada kenaikan harga setiap m², yang mempunyai had atas semula jadi yang lebih rendah.
Senarai semak lapan item yang membezakan tanah yang betul daripada tanah yang salah di Praia Brava:
- Matrícula yang dikemas kini dalam tempoh 30 hari yang lalu, bebas daripada beban kewangan, dengan rantaian pemilikan yang bersih sekurang-kurangnya 10 tahun.
- Sekatan perancangan kawasan perumahan tertutup serasi dengan projek yang dirancang — had ketinggian, undur fasad, kadar liputan, pekali penggunaan tanah.
- Kelulusan kawasan perumahan oleh perbandaran sudah disahkan, dengan infrastruktur disiapkan (air, kumbahan, elektrik, jalan berturap, saliran) dan didaftarkan secara rasmi.
- Pelan induk yang berkuat kuasa serasi dengan jenis bangunan yang diingini, dengan bacaan khusus perubahan selepas 2024.
- Jarak sebenar ke pesisir berguna diukur dengan berjalan kaki, bukan melalui peta ejen — di Praia Brava, perbezaan ketinggian 200 meter boleh menjadi perbezaan harga sebanyak 30 peratus.
- Persaingan langsung dalam jejari 500 meter dipetakan: berapa banyak lot kosong, apakah masa purata jualan, dan apakah transaksi terkini yang setanding.
- Indeks CUB-SC R-1 Alto yang diunjur untuk tahun pembinaan, dengan pengganda pesisir sekurang-kurangnya 2.3 kali untuk anggaran konservatif.
- Sasaran margin pemaju minimum 20 peratus ke atas VGV akhir, dikira selepas cukai, kos pegangan, dan peruntukan untuk 6 bulan tambahan tempoh jualan.
Gagal pada tiga atau lebih item? Kemungkinan besar jawapan yang betul untuk modal anda adalah pangsapuri siap, bukan tanah. Pencetus untuk lebih memilih pangsapuri siap berbanding tanah adalah objektif: ufuk masa kurang daripada 4 tahun, sikap mengelak risiko pembinaan, keperluan aliran tunai sewa segera (Praia Brava mempunyai musim cuti yang kuat dari Disember hingga Mac dengan kadar sewa harian mewah antara R$ 1,800 dan R$ 3,500), atau profil pembeli yang tidak mempunyai pengalaman untuk menguruskan pembinaan kediaman mewah. Dalam kes ini, sebuah pangsapuri siap di baris kedua Praia Brava, dengan pengurusan sewa cuti profesional, memberikan IRR bersih yang kompetitif dan jauh lebih sedikit geseran operasi.
Kesimpulan: isyarat untuk 2026
Praia Brava pada 2026 bukan lagi pasaran baru muncul — ia adalah pasaran mewah yang telah matang, dengan ciri-ciri yang menyamai Jurerê Internacional lima tahun yang lalu. Tanah mewah masih kekal, untuk profil yang betul, sebagai salah satu tesis hartanah terbaik di Brazil: kekurangan struktur tanah pesisir, permintaan nasional dan antarabangsa yang semakin meningkat, dan margin pemaju sebenar untuk mereka yang menguasai kitaran pembinaan. Tetapi tetingkap "beli dan jual dalam 18 bulan dengan pulangan 40 peratus" sudah tertutup. Pelabur yang masuk sekarang perlu masuk dengan tesis 5 hingga 10 tahun, due diligence yang tajam, dan disiplin untuk tidak menjual pada saat yang paling buruk. Bagi pelabur antarabangsa — termasuk dari Malaysia, Singapura, dan negara-negara Asia lain yang melihat ke arah pelbagai pelaburan dalam hartanah pesisir tropika — gabungan harga mata wang yang menguntungkan, rangka kerja undang-undang yang stabil untuk pemilikan asing di Brazil, dan tesis kekurangan struktur menjadikan Praia Brava antara peluang yang paling menarik secara strategik di pasaran berkembang hari ini.
SIDE Empreendimentos menerbitkan setiap minggu analisis dengan data primer pasaran Itajaí dan pesisir Santa Catarina — termasuk monitor transaksi mengikut blok di Praia Brava. Untuk pelabur yang berhasrat membuat keputusan dengan ketenangan yang ia layak terima, ia adalah jenis bacaan yang berbaloi untuk dilanggani.