Praia Brava'da üst segment arsa 2026'da değer mi?
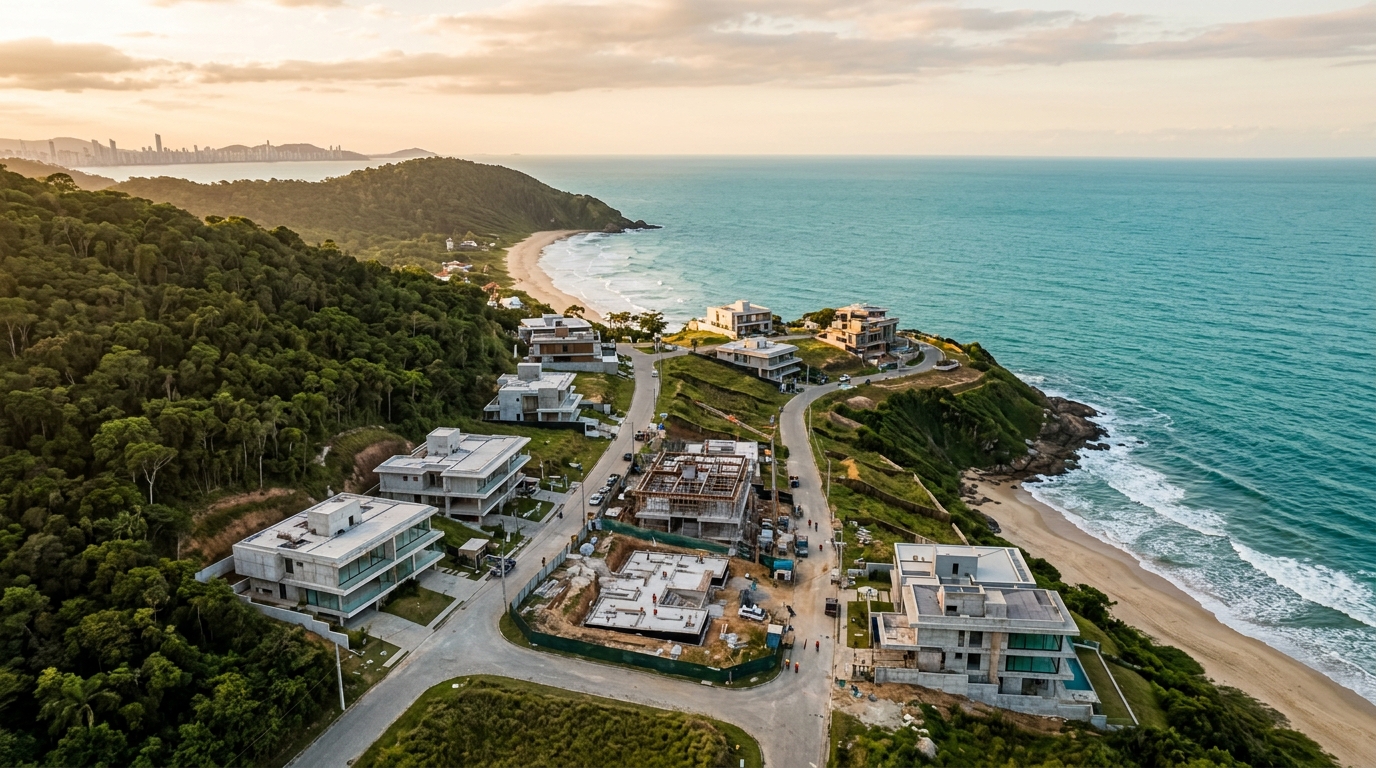
Brezilya'nın güney sahilindeki Praia Brava'da kapalı sitelerde arsa metrekaresinin 2026'da denize cepheli sokaklar ile korunmuş Atlantik ormanı bölgelerinde 12.000 reali (yaklaşık 2.400 ABD doları) psikolojik eşiğini aşması bekleniyor. Bu öngörü, Brezilya emlak fiyat endeksi FipeZap ile Santa Catarina eyalet sektör birliği Secovi-SC'nin Santa Catarina kuzey kıyısının üst segmenti için yaptığı çapraz analizlerden geliyor. Üç yıl içinde nominal değer artışı yaklaşık yüzde 70'e dayandı — bu pencere, çift hanenin üzerinde seyreden Selic'in (Brezilya Merkez Bankası gösterge faizi), inşaat marjlarını eriten INCC'nin (ulusal inşaat maliyeti endeksi) ve dolarla ödeme yapan yabancı alıcıların oluşturduğu eşi görülmemiş kuyruğun bir araya gelmesiyle açıldı. 2026'da yatırımcının masasına gelen soru artık "arsa değer kazandı mı?" değil, "şimdi girmek için hâlâ yağ var mı?" olarak şekilleniyor. Bu yazı, hesabın kendisi — günlük satış romantizmi olmadan.
Aşağıdaki analiz tek bir cetvelle ilerliyor: vergi sonrası net IRR (iç verim oranı), gerçek taşıma maliyeti ve 36, 60 ile 84 aylık çıkış senaryoları. Bunların hepsi, Brezilya Merkez Bankası Focus Bülteni'nin Selic, IPCA enflasyon endeksi ve döviz projeksiyonlarına dayandırıldı. Bazı fiyat bantlarında 2026'da Praia Brava'da arsa almak hâlâ ülkenin en iyi gayrimenkul tezlerinden biri. Diğerlerinde ise klasik bir likidite tuzağı. Fark detaylarda — ve ciddi yatırımcı sinyali çekmeden önce her iki tarafı da görmek zorunda.
Arsa metrekaresi neden uçtu: veriler, yapısal kıtlık ve BC ile Jurerê karşılaştırması
Itajaí kenti için FipeZap konut satış endeksi, 2025'i üst üste üçüncü yıl çift haneli birikimli artışla kapattı ve aynı dönemde IPCA'nın ölçtüğü enflasyonun iki katından fazlasına ulaştı. Praia Brava, kentin ortalamasını yukarı çekti: Secovi-SC tarafından izlenen üst segment site bölümünde, kapalı site içindeki 600 m² arsanın ortalama satış değeri 2022'de yaklaşık 4,2 milyon realden 2025'in dördüncü çeyreğindeki kapanışlarda 7 milyon real bandına sıçradı. Birikimli IPCA çıkarıldığında bu, 36 ayda yüzde 35'in üzerinde reel değerlenme anlamına geliyor — döviz cinsinden bile uluslararası emlak ortalamalarının çok üzerinde bir performans.
Hareketi üç güç ayakta tutuyor. Birincisi yapısal: Praia Brava'nın Atalaia Tepesi ile Cabeço Plajı arasına sıkışmış 4 kilometreden kısa kullanılabilir kıyısı var ve denize cepheli kentleştirilebilir arazi stoku pratikte tükendi. Son büyük özel araziler 2021-2024 arasında, FG, Embraed, Procave gibi geliştiriciler ve SIDE Empreendimentos'un kendisinin uzun vadeli arazi bankaları kurmasıyla haritadan çıktı. Geriye kalan parçalanmış arsalar — ve arz ulusal talep karşısında çöktüğünde, fiyat kendi yüksek tabanını buluyor.
İkinci güç "Balneário Camboriú etkisi". BC'de ikinci hatta denize cepheli daire metrekaresi 35.000 reali aşıp ikonik çatı dairelerinde 60.000 realle flört ederken, São Paulo ve Rio Grande do Sul kıyısından gelen sermaye Praia Brava'yı "bir sonraki BC" olarak okumaya başladı. Florianópolis'teki Jurerê Internacional ile karşılaştırma tezi güçlendiriyor: orada lüks sokaklardaki arsa metrekaresi şimdiden 18.000-25.000 real bandında çalışıyor, münferit işlemler bunun üzerinde gerçekleşiyor. Praia Brava, ralinin ardından bile göreli iskonto ile işlem görüyor — ve bu marj 2026-2028 yükseliş tezinin kalbi.
Üçüncü güç döviz. 2024-2025 boyunca 5,40 realin üzerinde seyreden dolar, üst segment Santa Catarina arsasını Arjantinli, Uruguaylı, Paraguaylı ve son dönemde Avrupalı alıcı için ucuz hale getirdi. Praia Brava'daki bazı butik lansmanlarda 2025'te birimlerin yüzde 25'inden fazlasını yabancılar aldı — beş yıl önce hayal edilmesi imkânsız bir rakam. Türkiye'den ya da Körfez'den bakan yatırımcı için pratik sonuç şu: BRL'deki tarihsel zayıflık, sert döviz cinsinden giriş noktasını uluslararası rakiplerine kıyasla cazip tutuyor; bu da fiyatı yukarı iten ve pazara esnek olmayan bir talep katmanı ekleyen bir dinamik yaratıyor.
Arsa - proje aşamasındaki daire: gerçek IRR, taşıma maliyeti ve üç çıkış senaryosu
Ortalama yatırımcının en çok karıştırdığı yer burası. Arsa ile proje aşamasındaki (planda) daireyi aynı Excel'de yan yana koymak — taşıma maliyetini, likiditeyi ve vergilendirmeyi düzeltmeden — yanlış sonuçlara yol açıyor. 2026'nın başındaki rakamlarla kıralım.
3,5 milyon reallik (yaklaşık 700.000 USD) iki harcama varsayalım: birincisi Praia Brava'nın yerleşik bir sitesinde 800 m² arsa, peşin; ikincisi aynı bölgede üst segment kuledeki 3 süitli daire, standart akışla ödeniyor (anahtar tesliminden önce yüzde 30, kalan yüzde 70 teslimde finanse veya peşin, INCC ile düzeltiliyor). Focus tarafından öngörülen Selic 2026 başında yaklaşık yüzde 10,5 ve yıl sonuna kadar kademeli olarak yüzde 9'a inme eğiliminde. IPCA hedefe yakınsıyor. INCC yıllık yüzde 5-6. Alternatif sermaye, Brezilya bankalararası faiz endeksi CDI ile Selic'in net olarak yaklaşık yüzde 95'i kadar getiri sağlıyor.
| Değişken | Arsa (800 m², peşin) | Planda daire (3 süit, standart akış) |
|---|---|---|
| Teslime kadar harcama | 3,5 milyon real anında | 3,5 milyon real, 36 aya yayılı |
| Bakiye düzeltmesi | Yok (zaten peşin) | Bakiyeye INCC yıllık yüzde 5-6 |
| Yıllık taşıma maliyeti | Emlak vergisi + aidat: yüzde 0,8-1,2 | Yalnızca anahtardan sonra: yaklaşık yüzde 1,5 |
| Düşüş döngüsünde likidite | Düşük: satış için 9-18 ay | Orta: rakip lansman stokuna bağlı |
| 36 ayda çıkış | Tahmini nominal kazanç yüzde 25-40 | Teslimde kazanç yüzde 30-50 (kaldıraçlı) |
| 60 ayda çıkış | Tez doğrularsa kazanç yüzde 50-80 | Hazır daire yeni lansmanla rekabet eder |
| 84 ayda çıkış | En yüksek yukarı yönlü potansiyel | Teknik amortisman ağırlık kazanmaya başlar |
| Sermaye kazancı vergisi | Yüzde 15-22,5 artan oranlı, 35.000 real muafiyet | Aynı oran, 180 gün içinde yeniden yatırım kuralı |
Arsa üç cephede kazanıyor: INCC'ye sıfır maruziyet, inşaat riskinin (gecikme, fesih, mühürleme) yokluğu ve uzun pencerelerde daha yüksek yukarı yönlü potansiyel — çünkü kıt kıyı toprağı değer kaybetmez, oysa inşa edilmiş gayrimenkul kaybeder. Planda daire iki cephede kazanıyor: akışın örtük kaldıracı (anahtar teslimine kadar yüzde 30 ödeyerek mülkün yüzde 100'ü üzerindeki değer artışını yakalıyorsunuz) ve lansman, aktif pipeline'a sahip birinci sınıf bir geliştiricinin işiyse daha yüksek likidite.
36 aylık çıkış senaryolarında planda daire, akışın kaldıracı sayesinde sıklıkla daha yüksek net IRR sunuyor — inşaat zamanında teslim edildiği ve döngü dönmediği sürece. 60-84 aylık pencerelerde arsa net IRR sıralamasında öne geçme eğiliminde, çünkü kıtlığın bileşik etkisini yakalıyor ve beşinci yıldan sonra hazır daireyi aşındırmaya başlayan teknik amortismanı ortadan kaldırıyor. Santa Catarina pazarının deneyimsel kuralı net: 4 yılın altında ufuk varsa daire al; 5 yıl ya da daha uzun ufka sahip varlık koruyucu yatırımcı arazi alır.
İnşa etmenin gerçek maliyeti: CUB-SC 2026, kıyı çarpanı ve Itajaí'nin süreleri
İnşa edip satmak ya da oturup geliştirici marjını yakalamak için arsa alanların başka bir hesap yapması gerekiyor. Santa Catarina inşaat sektörü endeksi CUB-SC — Sinduscon tarafından aylık yayımlanan — 2025'i R-1 Alto standardında (tek ailelik üst segment konut) temel bitirişte yaklaşık 4.100 real/m² ile kapattı. 2026'da yüzde 5,5 olarak öngörülen INCC ile bu rakam ocakta 4.350 real/m²'ye yakın çalışmalı ve ikinci yarıda 4.500 real/m²'yi aşmalı.
Bu sadece çıplak CUB. Praia Brava'da üst segment bir ev inşa etmenin gerçek maliyeti pratikte bu değerin 2,2 ila 2,8 katı — bölgenin butik müteahhitlerinin kullandığı ünlü "kıyı çarpanı". Neden? Yüksek su tablalı kumlu zeminde temeller, tuzlu havaya karşı yüksek performanslı doğramalar, takviyeli drenaj sistemleri, yerel mimari standarda hükmeden ithal bitirişler, olgun tropik peyzaj ve Praia Brava'nın neredeyse hiçbir evinin onsuz teslim edilmediği teknik altyapı (otomasyon, iklimlendirme, ısıtmalı havuz, dış jakuzi). Sonuç: 450 m² inşaat alanlı bir konut bugün arsa hariç, oturmaya hazır halde 4,5 ile 5,5 milyon real arasına çıkıyor.
7 milyon reallik arsayı 5 milyon reallik eve ekleyin, tamamlanmış mülkün toplam satış değeri yaklaşık 12 milyon real ediyor. Praia Brava'da eşdeğer evler 14 ile 18 milyon real arasında işlem görüyor — yani konuma ve projeye bağlı olarak yüzde 15 ila 50 arasında gerçek bir geliştirici marjı var. Ancak bu marj yalnızca takvimi ve onayı yöneten için maddileşiyor.
Onay sessiz darboğaz. Itajaí belediyesi, pandemi sonrası talep patlamasıyla, onaylı sitede üst segment konutlar için projenin girişinden inşaat ruhsatına kadar ortalama 8 ila 14 ay süre işletiyor — bu, çevre ajansı Fatma/IMA'nın ve gerektiğinde ulusal tarihi miras kurumu Iphan'ın görüşleri hariç. Arsa tapusundan iskân ruhsatına kadar gerçekçi toplam takvim 28 ila 36 ay arasında. Bu süreyi IRR'ye katmayan, kendine yalnızca tabloda var olan bir operasyon satıyor.
Riskler: imar planı, tapu sicili, ABRAINC/CBIC pipeline ve USD çıkışı
2026'da ciddi yatırımcının radarına girmesi gereken beş risk var.
İmar planı. Itajaí, 2024-2025'te imar planını revize etti; kıyıya yakın bölgelerde kullanım katsayıları, yükseklik kısıtları ve geçirgenlik oranlarında önemli değişiklikler yapıldı. Praia Brava'nın bazı sokaklarına özellikle yerli bitki örtüsünün kaldırılması ve ön çekme konusunda ek kısıtlamalar getirildi. Yürürlükteki kararnameyi ve sitenin tanımlayıcı muhtırasını okumadan arsa almak, ne inşa edebileceğiniz konusunda boş çek imzalamak demek.
Tapu ve denetim. Praia Brava'daki arsaların önemli bir kısmı eski sitelerde (1990-2000'ler) ve yeni sitelerde (2018 sonrası) bulunuyor. Eskilerin tapu kayıtları daha "temiz" ama bazen site düzenleme sorunları veya iyi tanımlanmamış ortak alanlar var. Yenilerinde site kaydı hâlâ ekleme aşamasında olabilir, kentsel kısıtlamalar onaylanma sürecinde olabilir ve altyapı borçları açık kalabilir. Tam denetim — güncel tapu kaydı, belediye ve eyalet mali sertifikaları, satıcının iş ve federal sertifikaları, çevresel uygunluk ve tapu sicili — lüks değil, asgari koşul. Bunlardan herhangi biri eksik olan "kaçırılmaz" arsalar, neredeyse her zaman, bir sebepten beklemiş arsalardır.
Pipeline doygunluğu. Brezilya geliştirici sektör birlikleri ABRAINC ve CBIC'in 2025 bültenleri, Santa Catarina kıyısında rekor lansmanlar gösterdi; Itajaí ve Balneário Camboriú'nun birleşik toplam satış değeri aktif stokta 20 milyar reali aştı. Bu, aynı madalyonun iki yüzü: talep tezini doğruluyor, ancak ekonomik düşüş döngüsünde nitelikli alıcılar için rekabetin sert olacağını da işaret ediyor. Evsiz arsa, satış anında hazır daireyle doğrudan rekabet etmez — ama aynı yatırımcının ilgisi için yarışır.
"2026'da Praia Brava'da 7 milyon reallik alıcı arsa, hazır daire ve hazır ev arasında seçim yapıyor. Üç ürün aynı portföyü tartışıyor. Düşüş döngüsünde, likiditesi olan kazanır ve hazır evin daha fazlası vardır. Yükseliş döngüsünde, yukarı yönlü potansiyeli olan kazanır ve arsanın daha fazlası vardır. Döngünün okunması, bu kararın görünmez varlığıdır." — Santa Catarina pazarı analist masasının sentezi, Secovi-SC paneli, Aralık 2025.
Düşüş döngüsünde likidite eksikliği. Selic'in yüksek olduğu ve kısa vadeli karamsarlığın hâkim olduğu pencerelerde, Praia Brava'da bir üst segment arsanın ortalama satış süresi hızla 4-6 aydan 12-18 aya çıkıyor. Bu pencerede likiditeye ihtiyaç duyan, masa fiyatından yüzde 8 ila 15 iskontoyla satıyor. Arsaya giren yatırımcı, yapı gereği, en kötü anda satmama mali sabrına sahip olmak zorunda.
USD ile yabancı alıcı. Dış talep hem nimet hem risk. Nimet, çünkü fiyatı sert dövizde destekliyor. Risk, çünkü Amerikan faiz eğrisi tersine dönerse ve Brezilya mali disiplini sürdürürse — gerçekleşmesi mümkün bir senaryo — real güçlü değer kazanabilir ve dolar cinsinden metrekare birdenbire pahalılaşır, dış talep musluğu hızla kapanır. Yerli yatırımcı, çıkış tezini yalnızca uluslararası alıcıya bağlayamaz. Türkiye'den ya da Avrupa Birliği üyesi bir ülkeden bakanlar için aynı mantık ters yönde işliyor: BRL güçlenirse giriş penceresi daralır, ama mevcut pozisyon değer kazanır.
Ne zaman mantıklı (ve ne zaman değil): profiller, kontrol listesi ve hazır daireyi tercih etme tetikleyicileri
2026'da Praia Brava'da üst segment arsa üç profil için mantıklı. İlki, kıyı toprağını gerçek değer rezervi olarak gören ve likidite acelesi olmayan uzun ufuklu (7-15 yıl) varlık koruyucu yatırımcı. İkincisi, 24-36 ay planlamalı geleceğin sakini — hayalindeki evi inşa ederken geliştirici marjını yakalıyor ve kullanımdan faydalanıyor. Üçüncüsü, aynı anda 2-4 arsa işleten, proje ve yönetim sabit maliyetini paylaştıran ve bölgenin standardında hazır evler satan küçük geliştirici.
36 ayın altında ufka sahip ve öngörülebilir likidite ihtiyacı olan yatırımcı için mantıklı değil. Diğer varlıklarda kaldıraçlı olan ve kötü bir pencerede 12-18 aylık satışı kaldıramayacak olanlar için mantıklı değil. İnşa etmeyi düşünmeyen ve yalnızca "sermayeyi park eden" için mantıklı değil — çünkü inşaat olmadan geliştirici marjı yok oluyor ve yatırımcı yalnızca metrekare değerlenmesine bağımlı kalıyor. Metrekare değerlenmesinin doğal bir tavanı vardır.
Praia Brava'da doğru arsayı yanlış arsadan ayıran sekiz maddelik kontrol listesi:
- Son 30 günde güncellenmiş tapu kaydı, gerçek yüklerden arınmış, en az 10 yıllık temiz mülkiyet zincirine sahip.
- Sitenin kentsel kısıtlamaları hedeflenen projeyle uyumlu — yükseklik, çekme mesafesi, kullanım oranı, yararlanma katsayısı.
- Sitenin onayı belediyede pekişmiş, altyapı (su, kanalizasyon, enerji, asfalt, drenaj) teslim edilmiş ve tescil edilmiş.
- Yürürlükteki imar planı istenen tiplemeyle uyumlu, 2024 sonrası değişikliklerin özel okumasıyla.
- Kullanılabilir kıyıya gerçek mesafe yürüyerek ölçülmüş, emlakçının haritasından değil — Praia Brava'da 200 metre yükseklik fiyatta yüzde 30 fark yaratır.
- 500 metre çapında doğrudan rekabet haritalanmış: kaç boş arsa var, ortalama satış süresi nedir, son karşılaştırılabilir kapanış ne oldu.
- İnşaat yılı için öngörülen CUB-SC R-1 Alto, muhafazakâr bütçe için en az 2,3 katı kıyı çarpanı ile.
- Nihai satış değeri üzerinden en az yüzde 20 hedef geliştirici marjı, vergi sonrası, taşıma maliyeti ve 6 ay ek satış için karşılık hesaplanmış.
Üç veya daha fazla maddede başarısız oldunuz mu? Muhtemelen sermayeniz için doğru cevap arsa değil, hazır dairedir. Arsa yerine hazır daireyi tercih etmenin tetikleyicileri nesnel: 4 yılın altında ufuk, inşaat riskine karşı isteksizlik, anında kira akışı ihtiyacı (Praia Brava aralık-mart arasında üst segment günlüğü 1.800 ile 3.500 real arasında güçlü bir sezona sahip) veya lüks inşaat yönetme repertuarına sahip olmayan alıcı profili. Bu durumlarda, profesyonelleştirilmiş sezonluk kiralama ile Praia Brava'nın ikinci hattındaki hazır daire, rekabetçi net IRR ve çok daha az operasyonel sürtünme sunuyor.
Sonuç: 2026 sinyali
2026'da Praia Brava artık gelişen bir pazar değil — beş yıl önceki Jurerê Internacional'a yakın özelliklerle pekişmiş bir üst segment pazar. Üst segment arsa, doğru profil için ülkenin en iyi gayrimenkul tezlerinden biri olmaya devam ediyor: kıyı toprağının yapısal kıtlığı, artan ulusal ve uluslararası talep ve inşaat döngüsüne hâkim olanlar için gerçek bir geliştirici marjı. Ama "18 ayda alıp yüzde 40 getiriyle satma" penceresi kapandı. Şimdi giren yatırımcı, 5-10 yıllık tez, cerrahi denetim ve en kötü anda satmama disipliniyle girmek zorunda.
SIDE Empreendimentos, Itajaí pazarı ve Santa Catarina kıyısının birincil verileriyle haftalık analizler yayımlıyor — Praia Brava'nın sokak bazında kapanış monitörü dahil. Kararı gerektirdiği soğukkanlılıkla almak isteyen yatırımcı için, aboneliğe değer türden bir okuma.