プライアブラバ高級区画は2026年も買いか?投資判断の全分解
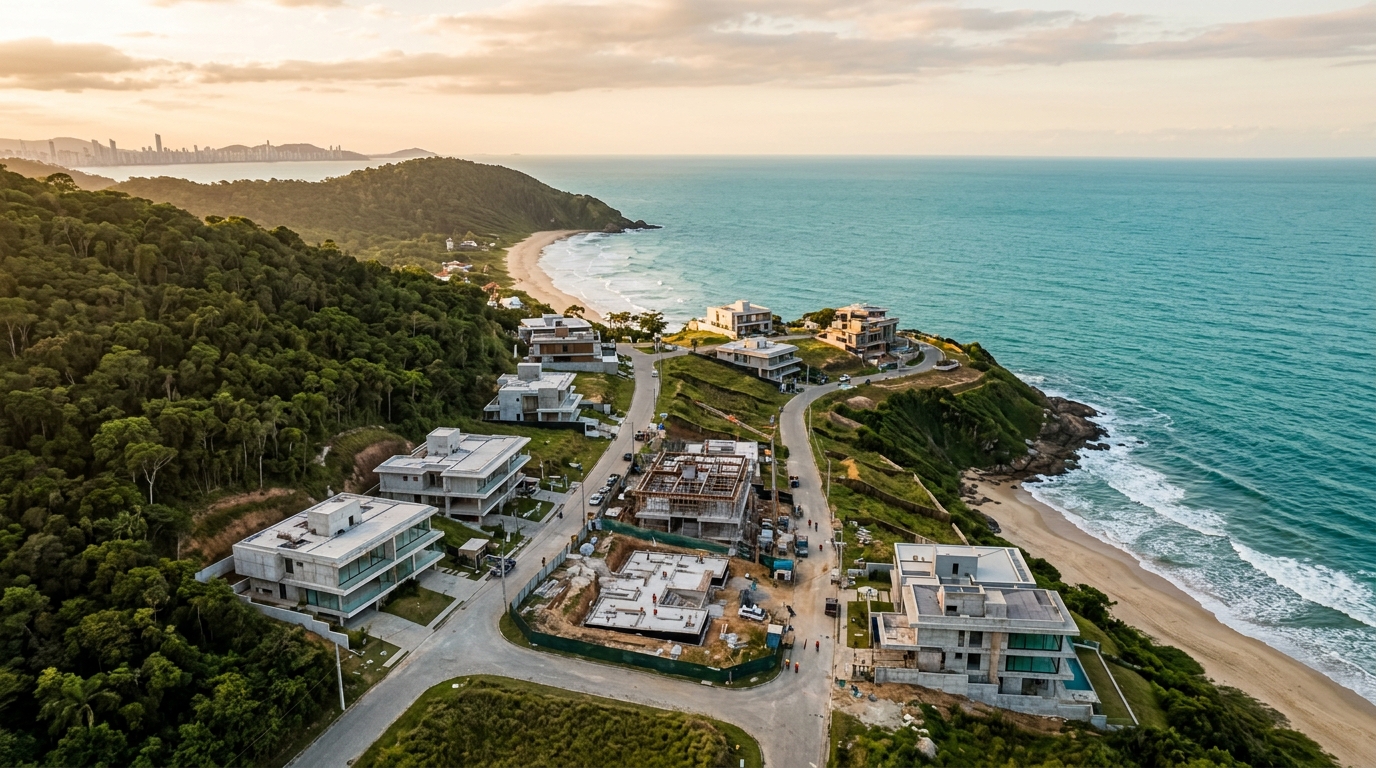
ブラジル南部サンタカタリーナ州、イタジャイ市の海岸エリア「プライアブラバ(Praia Brava)」。ここで取引されるゲーテッド型分譲地(loteamento fechado)の土地単価は、2026年に1平方メートルあたり1万2,000ブラジルレアル(約2,200米ドル)という心理的節目を、海に面したブロックや大西洋岸森林(マタ・アトランチカ)保護区に隣接する区画で突破する見込みである。これは、サンパウロを拠点とする不動産価格指数FipeZapと、地元の業界団体Secovi-SCがサンタカタリーナ州北部沿岸の高級セグメントを対象に行ったクロス調査から導かれる予測である。直近3年間の名目上昇率は実に70%近くに達した。この急騰の背景には、SelicレートとしてブラジルがG20で最も高い水準の政策金利(2024年は年13.75%)を維持してきたこと、建設コスト指数INCC(Índice Nacional de Custo da Construção、全国建設費指数)が建設業者のマージンを侵食したこと、そしてかつてないほどの規模で米ドル建てで支払う外国人購入者が列を作ったことが重なっている。2026年の投資家がテーブルで問うべきは、もはや「土地は値上がりしたのか」ではなく「今からでも入って利益は残っているのか」である。本稿は、営業トークの余地を排した、その「計算」そのものである。
以下の分析は単一の物差しに従う。税引後IRR(内部収益率)、実効キャリーコスト、そして36ヶ月・60ヶ月・84ヶ月という三つの出口シナリオである。前提となるマクロ指標は、ブラジル中央銀行が市場参加者の予測を集約して毎週公表するFocusレポート(Relatório Focus)に基づき、Selic、IPCA(消費者物価指数)、ドル・レアル為替の中央値予測を採用している。価格帯によっては、2026年のプライアブラバ区画購入は依然としてブラジル不動産における最良の投資テーゼの一つである。一方、別の価格帯では、それは流動性の罠の典型例となる。両者の違いはディテールに宿る——そして真摯な投資家は、買いシグナルを出す前に両面を直視する必要がある。
区画単価が急騰した理由——データ、構造的希少性、そしてバルネアリオ・カンボリウ、ジュレレ・インテルナシオナルとの比較
FipeZap住宅売却指数は、イタジャイ市について2025年を二桁の年間上昇率で終え、これで3年連続となった。同期間のIPCA(全国広範消費者物価指数)の累計を倍以上引き離している。市平均を押し上げたのはプライアブラバである。Secovi-SCが追跡する高級分譲地の限定的サンプルにおいて、ゲーテッドコミュニティ内の600平方メートル区画の平均成約価格は、2022年の約420万レアルから、2025年第4四半期の成約では約700万レアルへと跳ね上がった。これはIPCAを差し引いた実質ベースでも36ヶ月で35%超の上昇を意味する。
この動きを支える力は三つある。第一は構造的要因だ。プライアブラバの可住海岸線は4キロメートル未満で、アタライア丘(Morro do Atalaia)とカベソ岬(Praia do Cabeço)に挟まれている。海に面した都市計画適合地の在庫はほぼ枯渇している。最後に残った大規模な民有地区は2021年から2024年の間に市場から消えた。地元大手のFG、Embraed、Procave、そしてSIDE Empreendimentosといった不動産デベロッパーが、長期保有を前提に押さえてしまったためである。残っているのは細分化された個別区画のみであり、供給が国内需要に対して崩壊する局面では、価格は自らの底値を高く再設定する。
第二の力は「バルネアリオ・カンボリウ効果」である。同市の海前マンションは、海から二列目のタワーで1平方メートルあたり3万5,000レアルを突破し、ランドマーク的なペントハウスでは6万レアルに迫る価格を付けている。この相場感の波及により、プライアブラバは「次のバルネアリオ・カンボリウ」として、サンパウロ州や南部のリオグランデドスル州から逃避してきた資本に読まれるようになった。フロリアノポリス市の超高級住宅地ジュレレ・インテルナシオナルとの比較もこのテーゼを補強する。ジュレレでは区画単価がすでに1平方メートルあたり1万8,000から2万5,000レアルの帯で取引され、ハイエンドではこれを上回るケースもある。プライアブラバはこの上昇局面を経てもなお相対的に割安で取引されており、このスプレッドこそが2026年から2028年にかけてのアップサイド・テーゼの核心である。
第三の力は為替である。2024年から2025年を通じて米ドルがレアルに対して5.40レアル超で推移したことで、サンタカタリーナ州の高級区画はアルゼンチン人、ウルグアイ人、パラグアイ人、そしてより最近では欧州人の購入者にとって割安に映るようになった。2025年のプライアブラバのブティック型新規分譲では、ユニットの25%以上を外国人が吸収した案件もある——五年前には考えられなかった数字だ。この層は価格を押し上げると同時に、市場に非弾力的な需要レイヤーを付加する。
区画 vs. プレ建設マンション——実質IRR、キャリーコスト、三つの出口シナリオ
平均的な投資家が最も混同しがちなのが、まさにここである。区画とプレ建設マンション(apto na planta、未完成段階で販売される分譲マンション)を、キャリーコスト、流動性、課税を調整せずに同じスプレッドシート上で並べ比較すると、誤った結論しか出てこない。2026年初頭の数字で分解しよう。
350万レアルを二通りに振り分けると仮定する——プライアブラバの既存分譲地内、800平方メートル区画を一括現金払いで取得するケースと、同地域の高級タワー内の3スイート構成マンションを標準的支払スケジュール(引渡しまでに30%、残り70%は引渡し時に金融機関融資または現金完済、未支払残高にINCCで補正)で取得するケースだ。Focusレポートが示すSelicは2026年初頭で年10.5%前後、年末にかけて9%への緩やかな低下バイアス。IPCAは目標レンジへ収束。INCCは年5〜6%。代替的に運用する場合のCDI(銀行間預金金利)はSelicの95%程度の手取り利回りである。
| 変数 | 区画(800㎡、現金一括) | プレ建設マンション(3スイート、標準フロー) |
|---|---|---|
| 引渡しまでの支出 | 350万レアルを即時 | 36ヶ月で分割支払い |
| 残高補正 | なし(現金完済済み) | 残高にINCC年5〜6% |
| 年間キャリーコスト | IPTU+管理費 0.8〜1.2% | 引渡し後のみ 約1.5% |
| 下落局面での流動性 | 低い(売却に9〜18ヶ月) | 中程度(競合物件の在庫次第) |
| 36ヶ月での出口 | 名目上昇益 推定25〜40% | 引渡し時利益 30〜50%(レバレッジ込み) |
| 60ヶ月での出口 | テーゼ成立で利益50〜80% | 新規ローンチと競合 |
| 84ヶ月での出口 | アップサイドの最大領域 | 技術的減価が顕在化 |
| 譲渡所得税 | 15〜22.5%累進、3.5万レアル非課税枠 | 同税率、180日以内再投資の優遇 |
区画が勝るのは三つの戦線である——INCCへの曝露がゼロであること、工事リスク(遅延、解約、行政差止)がないこと、そして長期窓における上昇余地の大きさである。なぜなら、海岸線の希少な土地は減価しないからだ——建設された建物とは対照的に。プレ建設マンションが勝るのは二つの戦線である——支払フローに内在する暗黙のレバレッジ(物件の30%を支払うだけで100%の値上がりを享受できる)、そしてトップティアのデベロッパーが活発なパイプラインで提供する案件の場合のより高い流動性である。
36ヶ月での出口シナリオでは、フローのレバレッジ効果により、プレ建設マンションがしばしば手取りベースのIRRで上回る——ただし、工事が予定通り完了し、市場サイクルが反転しないことが条件となる。60〜84ヶ月の窓では、区画がIRRランキングで勝る傾向にある。希少性の複利効果を取り込み、5年目以降に完成マンションを侵食し始める技術的減価を排除できるからだ。サンタカタリーナ州の市場における経験則は明快である——4年未満の投資期間ならマンションを買え、5年以上の資産形成的投資家なら土地を買え。
建設の実コスト——CUB-SC 2026、沿岸乗数、イタジャイの行政期間
区画を購入して建設し転売する者、あるいは自宅として住みつつ「インコーポレーターのスプレッド」を取り込みたい者は、別の計算をしなければならない。サンタカタリーナ州の建設費基準価格CUB-SC(Custo Unitário Básico、建設業界団体Sinduscon-SCが毎月公表する平米あたり基準単価)は、2025年を「R-1 Alto」規格(高級一戸建て住宅)で1平方メートルあたり約4,100レアル(基本仕上げの場合)で締めくくった。2026年はINCC見通しの5.5%を加味すると、1月時点で約4,350レアル、下半期には4,500レアルを超える水準で推移するはずである。
これは「裸の」CUBである。プライアブラバで実際に高級住宅を建てる現場の実コストは、この数値の2.2倍から2.8倍に達する——地元のブティック型建設会社が「沿岸乗数(multiplicador litorâneo)」と呼ぶ係数だ。なぜか。地下水位が高い砂質地盤での基礎工事、塩害に耐える高性能サッシ、強化されたドレナージ系統、地域の建築様式が要求する輸入仕上げ材、成熟した熱帯園芸、そしてプライアブラバの住宅がほぼ例外なく備える技術インフラ——スマートホーム自動化、空調制御、温水プール、屋外スパなど。結果として、延床450平方メートルの邸宅を「白紙から入居可能」まで仕上げるには、土地代を除いて450万から550万レアルを要する。
700万レアルの区画に500万レアルの建設費を足すと、完成物件のVGV(Valor Geral de Vendas、総販売額)はおよそ1,200万レアルに到達する。プライアブラバで同等の完成邸宅は1,400万から1,800万レアルで取引されているため、ロケーションとデザイン次第で15%から50%の「インコーポレーター・スプレッド」が実在する。しかしそれは、工程と認可を完璧に制御できる者にしか実現しない。
そして、認可こそが沈黙のボトルネックである。コロナ禍以降の申請殺到を受け、イタジャイ市役所は、認可済み分譲地内の高級住宅について、設計図面の受理から建築許可(alvará de construção)の発行までに平均8〜14ヶ月を要する——州環境局Fatma/IMA、必要に応じて連邦遺産研究所Iphanの意見表明はこれに含まれない。区画の所有権登記から建物完了証明(habite-se)までの現実的な総工程は、28ヶ月から36ヶ月の幅となる。この期間をIRRに織り込まない者は、Excel上にしか存在しない取引を自分に売り込んでいる。
リスク——都市基本計画、不動産登記、ABRAINC/CBICのパイプライン、米ドル建て出口
2026年の真摯な投資家がレーダーに乗せるべきリスクは五つある。
都市基本計画(Plano Diretor)。 イタジャイ市は2024年から2025年にかけて都市基本計画を改定し、海岸線近接ゾーンの容積率、建物高さ、透水性係数に重要な変更を加えた。プライアブラバの一部ブロックは、特に在来植生の伐採と前面後退距離に関して、追加的な制限を受けた。現行条例と分譲地の管理規約(memorial descritivo)を読まずに区画を買うことは、何を建設できるかについて白紙の小切手にサインする行為である。
不動産登記(RGI)とデューデリジェンス。 プライアブラバの区画の多くは、1990年代から2000年代の旧分譲地か、2018年以降の新分譲地に属する。旧分譲地の登記簿(matrícula)は比較的「クリーン」だが、共用部分の不明確な定義や管理組合関連の未処理事項を抱えることがある。新分譲地では、分譲登記そのものが付記登記の段階にとどまっていたり、都市計画上の制限が承認待ちであったり、インフラ未払金が残っていたりすることがある。完全なデューデリジェンス——最新30日以内の登記簿、市・州の租税完納証明、売主の労働債務・連邦債務の証明、環境適合性、RGIの状態——は贅沢ではなく最低限である。これらのいずれかが未解決の「掘り出し物」区画は、ほぼ常に、何らかの理由で長く塩漬けになった区画である。
パイプラインの飽和。 ブラジル不動産デベロッパー協会ABRAINCと建設業全国連合CBICの2025年版速報は、サンタカタリーナ州沿岸で記録的なローンチが行われ、イタジャイ市とバルネアリオ・カンボリウ市を合わせた稼働VGVが200億レアル超に達したことを示した。これは諸刃の剣である——需要テーゼを裏付ける一方、経済の下降サイクルでは、適格な購入者を巡る競争が苛烈になることを示唆している。建物のない区画は、販売時点で完成マンションと直接競合はしないが、同じ投資家の注意を奪い合う。
「2026年にプライアブラバで700万レアルを支払う購入者は、区画、完成マンション、完成邸宅の三択を持つ。三つの商品が同じウォレットを奪い合う。下降サイクルでは流動性のある者が勝つ——そして完成邸宅はより流動的だ。上昇サイクルではアップサイドのある者が勝つ——そして区画はより大きい上昇余地を持つ。サイクルを読み解く能力こそ、この意思決定の見えざる資産である。」——2025年12月、Secovi-SCのパネルでサンタカタリーナ市場アナリスト座談会の総括より。
下降サイクルでの非流動性。 Selic高止まりと短期的悲観が重なる窓では、プライアブラバの高級区画の平均売却期間は、4〜6ヶ月から12〜18ヶ月へと一気に伸びる。この窓で流動性を必要とする者は、テーブル価格に対して8%から15%のディスカウントを呑むことになる。区画に資金を投じる投資家は、設計上「最悪の瞬間に売らない」金融的忍耐を持たなければならない。
米ドル建て出口の外国人購入者。 外貨需要は祝福であり、同時にリスクでもある。祝福である理由は、ハードカレンシーで価格を下支えしてくれるからだ。リスクである理由は、レアルが大幅に増価する局面——米国の利回り曲線が反転し、ブラジルが財政規律を維持し続けるシナリオで起こり得る——では、ドル建ての平米単価が一晩で高くなり、外国人需要の蛇口が急速に閉まるからである。国内投資家は、出口テーゼを国際購入者だけに依存させてはならない。
意味があるのは誰か、ないのは誰か——プロフィール別チェックリストと、完成マンションを選ぶべきトリガー
2026年のプライアブラバ高級区画が意味を持つのは三つのプロフィールである。第一に、7年から15年の長期投資地平を持つ資産形成型投資家——海岸の土地を実質価値の保全手段と見なし、流動性を急がない層。第二に、24〜36ヶ月の計画期間を持つ将来居住者——夢の邸宅を建設してインコーポレーター・スプレッドを取り込みつつ、使用価値も享受できる層。第三に、同時に2〜4区画を回す小規模デベロッパー——プロジェクト管理の固定費を分散させ、地域の標準にあわせた完成邸宅を販売する層。
意味を持たないのは、投資期間が36ヶ月未満で予測可能な流動性を必要とする投資家、他の資産でレバレッジを掛けていて12〜18ヶ月の悪い販売窓に耐えられない者、そして建設の意図を持たず単に「資本を駐車する」つもりの者である。なぜなら、建設しなければインコーポレーター・スプレッドは消え、投資家は平米価格の上昇のみに依存することになり、その上昇には自然な天井があるからだ。
プライアブラバで「正しい区画」と「間違った区画」を分ける8項目のチェックリストは以下である。
- 過去30日以内に更新された登記簿(matrícula)。不動産担保なし、少なくとも10年遡る清浄な所有権連鎖。
- 分譲地の都市計画上の制限が想定プロジェクトと整合していること——建物高さ、後退距離、敷地占有率、容積率のすべて。
- 分譲地の市行政認可が完了済み。インフラ(上下水道、電力、舗装、雨水排水)の引渡しと付記登記が完了していること。
- 現行の都市基本計画が希望する建物タイプと整合していること。2024年以降の改定内容を個別に確認すること。
- 海岸までの実距離を徒歩で測定すること。仲介業者の地図ではない。プライアブラバでは標高差200メートルが30%の価格差を生む。
- 半径500メートル内の直接競合のマッピング——空き区画の数、平均販売期間、直近の比較可能成約価格。
- 建設年のCUB-SC R-1 Alto予想単価に対し、保守的な予算を組むため少なくとも2.3倍の沿岸乗数を適用すること。
- 最終VGVに対する最低20%のインコーポレーター目標マージン。所得税、キャリーコスト、追加6ヶ月の販売期間引当を控除した後の値で算出すること。
3項目以上で不合格となった場合、あなたの資本にとって正解は区画ではなく完成マンションである可能性が高い。区画よりも完成マンションを選ぶべきトリガーは客観的である——4年未満の投資地平、工事リスクへの忌避、即時の賃料キャッシュフローの必要(プライアブラバは12月から3月にかけて強い繁忙期があり、高級物件の宿泊単価は1泊1,800から3,500レアルに達する)、または高級住宅建設を管理する経験値を持たない購入者プロフィールである。これらの場合、プロフェッショナルな短期賃貸運営を組み合わせた、プライアブラバ2列目の完成マンションが、競争力のある手取りIRRと格段に少ない運営摩擦を提供する。
国際比較——ポルトガル・アルガルヴェ、メキシコ・リビエラマヤ、コロンビア・カルタヘナとの相対価値
日本居住の投資家がブラジル沿岸の高級区画を検討する場合、競合する選択肢は国内不動産だけではない。新興および成熟両方の海岸リゾート市場との比較が判断軸を明確にする。
ポルトガル・アルガルヴェの高級区画(ケラズ、ヴァーレ・ド・ロボ、キンタ・ド・ラゴ)では、海前ブロックの平米単価が3,500から5,500ユーロの帯にあり、円換算で約60万円から93万円の水準である。プライアブラバの2026年想定単価1万2,000レアル(約2,200米ドル、約34万円)と比較すると、プライアブラバはほぼ半額である。一方、ポルトガルはEU市民権ルートが2023年に大幅に縮小され、賃料利回りは年3%前後で頭打ち、流動性は高いが上昇余地は限定的。新興市場と成熟市場の典型的なトレードオフがここに表れる。
メキシコ・リビエラマヤ(プラヤ・デル・カルメン、トゥルム)は、平米単価がおおむね2,000から3,500米ドルで、プライアブラバとほぼ同等帯にある。賃料の短期循環は強いが、トゥルムでは2024年以降の供給過剰により、新規区画の値上がりが鈍化。さらに、メキシコでは沿岸50キロ以内の土地は外国人が直接所有できず、信託(fideicomiso)を介する必要がある——構造コストとデフォルト時の処理が増える。ブラジルの直接所有制度は、この点で実務上明確に優位である。
コロンビア・カルタヘナ(ボカグランデ、ティエラ・ボンバ)は、平米単価1,500から2,800米ドルで割安だが、治安リスクと観光業の集中度が高く、ハイエンド層に対するインフラの一貫性が劣る。賃料の高単価は実現するが、運営摩擦が大きい。
この三市場との比較から導かれる結論はシンプルである。プライアブラバは、(1) 直接所有が許される、(2) 平米単価が成熟市場の半額、(3) 平米上昇率の歴史的中央値が二桁、(4) 外国人購入者比率が高まりつつある——という条件を同時に満たす、世界でも稀な沿岸高級セグメントである。ブラジル特有のリスク(政治、為替、規制変動)を引き受ける対価として、相応のリスクプレミアムが現在の価格帯に織り込まれている、という解釈が妥当だ。
外国人投資家のための実務——CPF、送金、課税、為替戦略
日本を含む海外居住者がプライアブラバの区画を取得する場合、ブラジル人と同等の所有権が法的に認められる(土地に関する制限は農地と国境地帯にあり、沿岸住宅地には適用されない)。しかし手続きの動線は国内取引と異なる。以下は、海外投資家がディール構造を組む前に必ず押さえるべき実務である。
CPFの取得。 ブラジル不動産を購入するには、CPF(Cadastro de Pessoas Físicas、自然人個人番号)を取得する必要がある。日本居住者は、東京、名古屋、その他の在日ブラジル総領事館で申請でき、通常2〜4週間で発行される。CPFがなければ登記簿に名前を載せることも、銀行口座を開設することも、租税完納証明を取得することもできない。区画契約の前に取得しておくのが原則だ。
資金の送金と中央銀行への登録。 取引価格を海外から送金する場合、各送金はブラジル中央銀行(BCB)の外国為替契約(contrato de câmbio)に紐付けられ、不動産取得目的(コード10010または10020)で登録される。この登録は、将来売却時に元本と利益を本国に送り返す(送還、repatriação)際の根拠となる。登録を怠った資金は出口で再び海外に出せない——これは外国人投資家が犯す最も深刻な実務的エラーである。送金の都度、銀行から受け取る為替契約書のコピーは、登記簿、契約書、税申告書類とともに永久に保管すること。
非居住者の課税構造。 非居住者が不動産売却で得た譲渡所得には、居住者と同じ15%から22.5%の累進税率が源泉徴収される。ブラジルと日本の間には1967年締結の二重課税防止条約があり、ブラジルで納付した所得税は日本での確定申告において税額控除として算入できる。ただし条約適用は自動ではなく、適切な書類(居住証明、ブラジルでの納税証明、為替契約書)の整備が前提となる。資産規模が大きい場合、ブラジル側で法人(SPE、特定目的会社)を設立して保有する選択肢もあるが、運営コストとの収支は事前に精査する必要がある。
為替リスクの管理。 円建てで考える日本人投資家にとって、レアル安は購入時の追い風だが、出口時には逆風となる。USDレアルが5.40の局面で取得し、3.80の局面で売却するシナリオでは、レアル建てで30%値上がりしてもUSD・円建てではフラットになり得る。為替リスクを軽減する実務的アプローチは三つある——(1) 取得時にレアル建ての銀行口座に長期円定期から段階的に振り替え、複数の為替水準で平均取得コストを下げる、(2) ブラジル国内で得られる賃料収入を出口まで再投資し、出口の為替変動の影響を相対的に薄める、(3) 出口計画を「絶対水準」ではなく「複数年の最良三窓のいずれかで売る」という柔軟性を持って設計する。為替を予測する者ではなく、為替に柔軟な者が勝つ。
現地パートナーの選定。 不在オーナーとしての運営には、信頼できる現地パートナーが不可欠である——登記簿の更新監視、IPTU(都市建物土地税)とコンドミニアム費の支払い、建物着工時の認可プロセス管理、入居後の賃貸運営。一般的にプライアブラバでは、区画から完成、運営までを一気通貫で受託する専門業者が稼働しており、年間運営手数料は資産価値の0.6%から1.2%の幅で推移する。日本居住オーナーには、月次レポートを日本語または英語で受け取り、四半期ごとに財務統合報告を提供する体制が望ましい。
2026年の意思決定フレームワーク——四つの質問に答えてから契約する
これまでの分析を、実行可能な四つの質問に圧縮する。プライアブラバ高級区画への契約書に署名する前に、自分に対して明確にイエス・ノーで答えられる必要がある。
質問1——投資期間は60ヶ月以上か。 イエスでなければ、区画は誤った選択肢である。プレ建設マンションか完成マンションの方向に切り替えるべきだ。販売、建設、市場サイクルすべてが60ヶ月で初めて投資家に味方し始める。
質問2——建設の意図はあるか、それとも純粋な土地保有か。 建設の意図がない場合、インコーポレーター・スプレッドの15〜50%は獲得不可能となり、TIRの天井は平米単価上昇のみに依存する。歴史的に、建設なしの純粋区画保有は同期間の完成マンション保有を下回るリターンに留まる例が大半である。
質問3——最悪の販売窓(12〜18ヶ月)に対して財務的に耐えられるか。 イエスでない場合、流動性の罠が現実化する局面で8〜15%のディスカウントを呑むことになり、TIRが構造的に悪化する。他の資産でレバレッジを掛けている場合、特に注意が必要である。
質問4——為替リスクの管理戦略を持っているか。 円建てまたはドル建てで思考する投資家にとって、出口時の為替水準が最終リターンの30%以上を説明することがある。柔軟な出口窓の設計、複数年での平均取得コスト分散、現地通貨収益の再投資——少なくとも一つの具体的戦略が必要である。
四つすべてにイエスと答えられるなら、プライアブラバの高級区画は2026年において歴史的にもまれな機会を提供する可能性が高い。一つでもノーがあるなら、代替商品(完成マンション、プレ建設マンション、または他市場のリート)の方が投資家のプロフィールに適合する。
結論——2026年の合図
2026年のプライアブラバはもはや新興市場ではない——5年前のジュレレ・インテルナシオナルに近い特性を備えた、成熟した高級セグメント市場である。高級区画は、適切なプロフィールの投資家にとって、依然としてブラジル不動産の最良のテーゼの一つであり続けている——海岸土地の構造的希少性、国内外で増加する需要、そして建設サイクルを制御できる者にとって実在するインコーポレーター・スプレッド。しかし「18ヶ月で買って売って40%のリターン」の窓は閉じた。今から参入する投資家は、5年から10年のテーゼ、外科的精度のデューデリジェンス、そして最悪の瞬間に売らない規律を携えて参入する必要がある。
SIDE Empreendimentosは、イタジャイ市とサンタカタリーナ州沿岸のプライマリーデータに基づく分析を毎週公開している——プライアブラバのブロック別成約モニターを含む。冷徹な意思決定を要求する判断を下そうとする投資家にとって、購読の価値があるタイプの読み物である。