Tanah kelas atas Praia Brava 2026: layak beli?
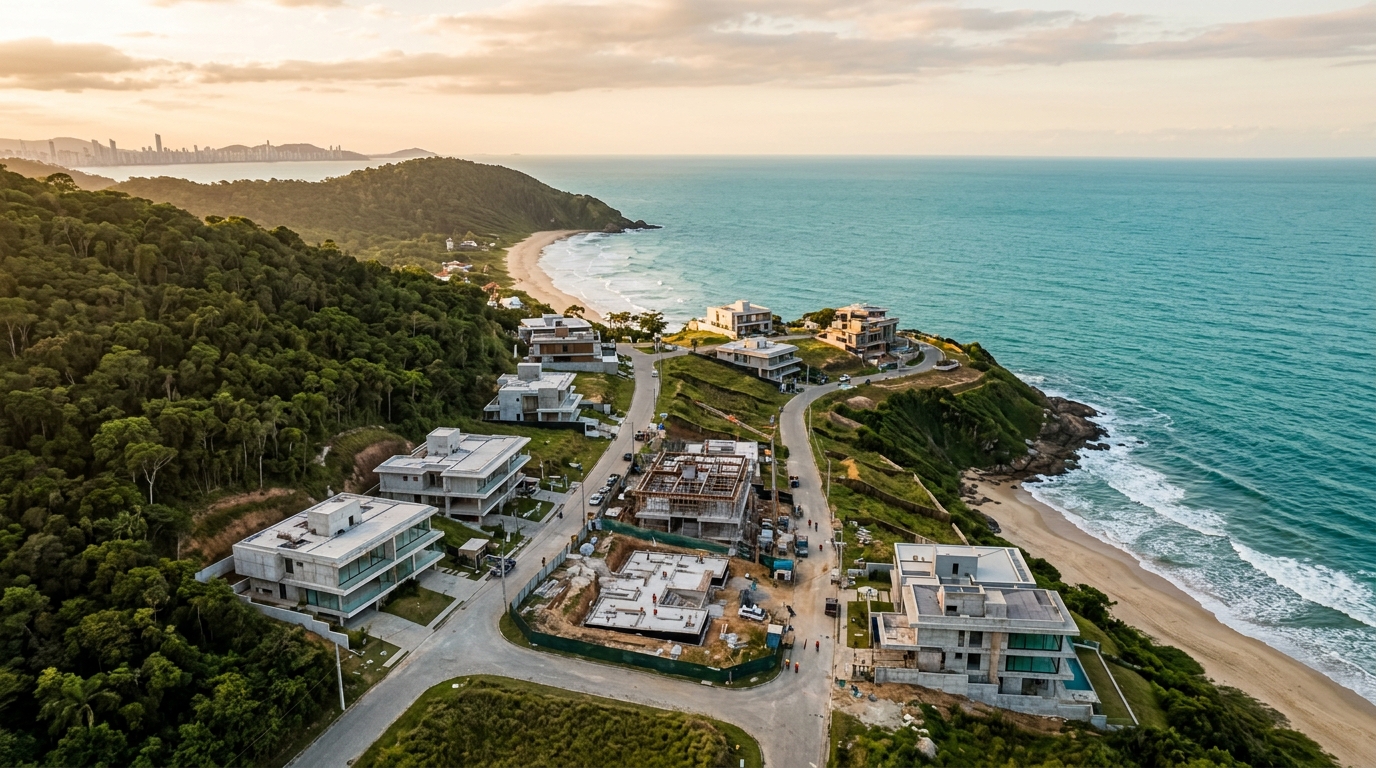
Harga meter persegi tanah di kompleks tertutup kelas atas di Praia Brava — kawasan pantai elite di pesisir utara negara bagian Santa Catarina, Brasil — diperkirakan akan menembus ambang psikologis Rp 36 juta (sekitar R$ 12 ribu/m²) untuk kavling baris depan laut dan area dengan hutan Atlantik yang masih lestari pada 2026. Angka itu berasal dari kombinasi indeks FipeZap dan laporan Secovi-SC, dua acuan resmi pasar properti Brasil. Dalam tiga tahun, apresiasi nominal mendekati 70% — sebuah jendela yang dibentuk oleh Selic (suku bunga acuan Brasil) yang bertahan di atas dua digit, INCC (indeks biaya konstruksi nasional) yang menggerus margin pengembang, serta antrean pembeli asing yang membayar dalam dolar AS. Pertanyaan yang sampai ke meja investor pada 2026 bukan lagi "apakah tanahnya naik?", melainkan "apakah masih ada ruang naik untuk masuk sekarang?". Tulisan ini adalah perhitungan dingin — tanpa narasi pemasaran yang biasa beredar.
Analisis di bawah memakai satu mistar yang sama: IRR (internal rate of return) bersih setelah pajak, biaya tahan (carrying cost) efektif, dan skenario keluar di 36, 60, dan 84 bulan. Semuanya disandarkan pada proyeksi Laporan Focus — survei resmi bank sentral Brasil terhadap pasar finansial — untuk Selic, IPCA (indeks inflasi konsumen Brasil), dan nilai tukar. Di beberapa rentang harga, membeli tanah di Praia Brava pada 2026 masih merupakan salah satu tesis properti terbaik di Brasil. Di rentang lain, ia adalah jebakan likuiditas klasik. Bedanya ada di detail — dan investor serius wajib melihat kedua sisinya sebelum menarik pelatuk.
Mengapa harga tanah meledak: data, kelangkaan struktural, dan perbandingan dengan BC dan Jurerê
Indeks FipeZap untuk penjualan hunian di Itajaí — kotamadya tempat Praia Brava berada — menutup 2025 dengan kenaikan akumulatif dua digit selama tiga tahun berturut-turut, lebih dari dua kali lipat IPCA pada periode yang sama. Praia Brava menjadi penarik rata-rata kotamadya: di dalam pemetaan kompleks tanah kelas atas yang dipantau Secovi-SC, harga rata-rata kavling 600 m² di kondominium tertutup melonjak dari sekitar R$ 4,2 juta pada 2022 menjadi kisaran R$ 7 juta pada transaksi kuartal keempat 2025. Untuk pembaca Indonesia, perhitungan kasar adalah Rp 21 miliar bergerak ke Rp 35 miliar dalam tiga tahun. Setelah dipotong inflasi (IPCA) Brasil, apresiasi riilnya tetap di atas 35% selama 36 bulan — angka yang langka di kelas aset properti mana pun.
Tiga kekuatan menopang pergerakan ini. Pertama, faktor struktural: Praia Brava memiliki garis pantai berguna kurang dari 4 km, terjepit di antara Bukit Atalaia (Morro do Atalaia) dan Praia do Cabeço, dan stok lahan urban dengan pemandangan laut langsung praktis sudah habis. Sisa-sisa lahan luas terakhir dilepas ke pasar antara 2021 dan 2024, ketika pengembang besar seperti FG, Embraed, Procave, dan SIDE Empreendimentos mengunci landbank jangka panjang. Yang tersisa hanyalah kavling tersebar — dan ketika pasokan ambruk berhadapan dengan permintaan nasional, harga menemukan lantai barunya yang sudah tinggi.
Kekuatan kedua adalah efek-Balneário Camboriú. Dengan harga m² apartemen baris depan laut di Balneário Camboriú (BC) menembus R$ 35 ribu di menara baris kedua dan menyentuh R$ 60 ribu di penthouse ikonik, Praia Brava mulai dibaca sebagai "BC berikutnya" oleh modal yang bermigrasi dari pesisir São Paulo dan Rio Grande do Sul. Perbandingan dengan Jurerê Internacional memperkuat tesis ini: di Florianópolis, ibu kota Santa Catarina, harga m² tanah di Jurerê Internacional sudah bekerja di kisaran R$ 18 ribu hingga R$ 25 ribu pada kavling premium, dengan transaksi sporadis di atas itu. Praia Brava, bahkan setelah reli, masih diperdagangkan dengan diskon relatif — dan spread inilah jantung tesis upside untuk 2026–2028.
Kekuatan ketiga adalah mata uang. Dolar AS yang bertahan di atas R$ 5,40 sepanjang 2024–2025 membuat tanah kelas atas di Santa Catarina menjadi murah bagi pembeli Argentina, Uruguay, Paraguay, dan belakangan, Eropa. Di beberapa peluncuran butik di Praia Brava pada 2025, lebih dari 25% unit diserap oleh pembeli asing — angka yang tak terbayangkan lima tahun lalu. Pembeli jenis ini menekan harga ke atas dan menambahkan lapisan permintaan yang tidak elastis ke pasar. Bagi investor Indonesia, ini sekaligus pengingat: pasar ini diperdagangkan dalam reais, tetapi sebagian tesisnya tertambat pada dolar.
Tanah vs apartemen indent: IRR riil, biaya tahan, dan tiga skenario keluar
Di sinilah letak kebingungan terbesar investor menengah. Membandingkan tanah dan apartemen indent (pré-construção) berdampingan, di Excel yang sama, tanpa menyesuaikan biaya tahan, likuiditas, dan pajak akan menghasilkan kesimpulan yang keliru. Kita pecahkan dengan angka awal 2026.
Andaikan dua pengeluaran modal sebesar R$ 3,5 juta (kira-kira Rp 17,5 miliar): satu kavling 800 m² di kompleks Praia Brava yang sudah mapan, dibayar tunai; dan satu apartemen 3 suite di menara kelas atas di kawasan yang sama, dibayar dengan alur standar Brasil (30% sampai serah-terima kunci, 70% dilunasi/dibiayai pada penyerahan, dengan koreksi nilai oleh INCC). Selic yang diproyeksikan Focus berkisar 10,5% pada awal 2026, dengan bias turun bertahap ke 9% pada akhir tahun. IPCA bergerak ke arah target. INCC antara 5% hingga 6% per tahun. Modal alternatif di CDI (acuan obligasi antarbank) menghasilkan sekitar 95% Selic bersih.
| Variabel | Tanah (800 m², tunai) | Apartemen indent (3 suite, alur standar) |
|---|---|---|
| Pengeluaran sampai serah-terima | R$ 3,5 juta seketika | R$ 3,5 juta tersebar 36 bulan |
| Koreksi nilai saldo | Tidak ada (sudah tunai) | INCC 5–6% p.a. atas saldo |
| Biaya tahan tahunan | IPTU (PBB lokal) + iuran: 0,8–1,2% | Hanya setelah serah-terima: ~1,5% |
| Likuiditas di siklus turun | Rendah: 9–18 bulan untuk jual | Menengah: tergantung stok peluncuran pesaing |
| Keluar di 36 bulan | Estimasi gain nominal 25–40% | Gain saat serah-terima 30–50% (terungkit) |
| Keluar di 60 bulan | Gain 50–80% jika tesis terkonfirmasi | Apartemen jadi bersaing dengan peluncuran baru |
| Keluar di 84 bulan | Potensi upside terbesar | Depresiasi teknis mulai membebani |
| Pajak capital gain | 15–22,5% progresif, dengan pengecualian R$ 35 ribu | Tarif sama, dengan aturan reinvestasi 180 hari |
Tanah menang di tiga front: nol eksposur ke INCC, tidak ada risiko konstruksi (keterlambatan, pembatalan kontrak, embargo), dan potensi upside yang lebih besar di jendela panjang — sebab tanah pesisir yang langka tidak mengalami depresiasi, berbeda dengan bangunan yang sudah jadi. Apartemen indent menang di dua front: ungkitan implisit dari alur (Anda menangkap apresiasi atas 100% nilai aset sambil membayar baru 30% sampai serah-terima) dan likuiditas lebih tinggi jika peluncuran dijalankan pengembang top-tier dengan pipeline aktif.
Dalam skenario keluar di 36 bulan, apartemen indent kerap memberikan IRR bersih lebih tinggi karena ungkitan alur — selama proyek diserahkan tepat waktu dan siklus tidak berbalik. Dalam jendela 60–84 bulan, tanah cenderung memenangkan peringkat IRR bersih, karena ia menangkap efek majemuk dari kelangkaan dan menghilangkan depresiasi teknis yang mulai menggerus apartemen jadi mulai tahun kelima. Aturan empiris pasar Santa Catarina jelas: investor dengan horizon di bawah 4 tahun membeli apartemen; investor patrimonialis dengan horizon 5 tahun atau lebih membeli tanah.
Biaya nyata membangun: CUB-SC 2026, pengganda pesisir, dan jadwal perizinan Itajaí
Siapa pun yang membeli tanah untuk dibangun-lalu-dijual — atau untuk dihuni sambil menangkap spread sebagai pengembang mikro — perlu menghitung tambahan. CUB-SC adalah indeks biaya unit dasar yang dirilis bulanan oleh Sinduscon Santa Catarina dan menjadi acuan harga m² konstruksi di seluruh negara bagian. Pada akhir 2025, CUB untuk standar R-1 Alto (rumah keluarga tunggal kelas atas) berada di kisaran R$ 4.100/m² untuk finishing dasar dari kategori itu. Pada 2026, dengan INCC diproyeksikan 5,5%, angka itu seharusnya bergerak sekitar R$ 4.350/m² pada Januari dan melampaui R$ 4.500/m² pada paruh kedua.
Itulah CUB telanjang. Biaya riil membangun rumah kelas atas di Praia Brava, dalam praktik, adalah 2,2 hingga 2,8 kali nilai itu — yang oleh kontraktor butik setempat dijuluki "pengganda pesisir". Mengapa? Pondasi di tanah berpasir dengan muka air tanah tinggi, kusen jendela performa tinggi melawan korosi udara laut, sistem drainase yang diperkuat, finishing impor yang menjadi standar arsitektur di kawasan, lansekap tropis yang sudah matang, serta infrastruktur teknis (otomasi rumah, pendingin/pemanas, kolam berpemanas, jacuzzi luar ruang) — praktis tidak ada rumah Praia Brava yang dijual tanpa ini. Akibatnya: hunian seluas 450 m² terbangun saat ini menghabiskan antara R$ 4,5 juta hingga R$ 5,5 juta untuk siap huni, belum termasuk lahan.
Jumlahkan tanah R$ 7 juta dengan rumah R$ 5 juta dan VGV (valor geral de vendas — nilai jual total) properti yang sudah jadi berputar di sekitar R$ 12 juta. Rumah setara di Praia Brava ditransaksikan antara R$ 14 juta hingga R$ 18 juta — artinya, ada spread pengembang riil 15% hingga 50%, tergantung lokasi dan proyek. Tetapi spread itu hanya terwujud bagi yang menguasai jadwal dan proses perizinan.
Dan perizinan adalah kemacetan diam-diam. Pemerintah kota Itajaí, dengan ledakan permohonan pasca-pandemi, beroperasi dengan rata-rata 8 hingga 14 bulan antara penyerahan proyek dan terbitnya izin konstruksi untuk hunian kelas atas di kompleks yang sudah disetujui — belum termasuk pendapat dari IMA (badan lingkungan Santa Catarina) dan, jika berlaku, IPHAN (lembaga warisan budaya). Jadwal total realistis, dari penandatanganan akta tanah hingga sertifikat layak huni (habite-se), berada di antara 28 dan 36 bulan. Yang tidak memasukkan waktu ini ke dalam IRR sedang menjual ilusi pada dirinya sendiri — operasi yang hanya hidup di spreadsheet.
Risiko: rencana tata kota, RGI, pipa ABRAINC/CBIC, dan exit dalam dolar
Lima risiko layak masuk radar investor serius pada 2026.
Rencana tata kota. Itajaí merevisi Plano Diretor (rencana induk tata kota) pada 2024–2025, dengan perubahan signifikan pada koefisien pemanfaatan, batas ketinggian bangunan, dan tingkat permeabilitas tanah di zona dekat garis pantai. Beberapa blok Praia Brava menerima pembatasan tambahan, terutama soal penebangan vegetasi asli dan garis sempadan depan. Membeli tanah tanpa membaca dekret yang berlaku dan memorial deskriptif kompleks (analog dengan masterplan + peraturan kompleks) sama dengan menandatangani cek kosong tentang apa yang nantinya dapat dibangun.
RGI dan uji tuntas. Sebagian besar kavling di Praia Brava berada di kompleks lama (era 1990–2000) dan di kompleks baru (pasca-2018). Yang lama umumnya memiliki sertifikat (matrícula) yang "lebih bersih", tetapi sesekali membawa tunggakan regularisasi kondominial atau definisi area bersama yang kabur. Yang baru bisa jadi masih dalam tahap pengesahan registrasi kompleks, dengan pembatasan urban yang belum dihomologasi dan tagihan infrastruktur yang belum lunas. Uji tuntas lengkap — matrícula terkini, sertifikat fiskal kota dan negara bagian, sertifikat ketenagakerjaan dan federal dari penjual, status lingkungan, dan RGI (registro geral de imóveis — kantor pendaftaran properti) — bukan kemewahan, melainkan minimum. Kavling "tidak boleh dilewatkan" dengan butir-butir tersebut belum tuntas, hampir selalu, adalah kavling yang sebelumnya mandek karena suatu alasan.
Saturasi pipa proyek. Buletin ABRAINC dan CBIC (dua asosiasi pengembang nasional Brasil) untuk 2025 menunjukkan rekor peluncuran di pesisir Santa Catarina, dengan VGV gabungan Itajaí dan Balneário Camboriú melebihi R$ 20 miliar dalam stok aktif. Ini dua sisi koin yang sama: ia mengonfirmasi tesis permintaan, sekaligus memberi sinyal bahwa, di siklus turun ekonomi, kompetisi memperebutkan pembeli berkualitas akan ketat. Tanah tanpa rumah tidak bersaing langsung dengan apartemen jadi saat momen jual — tetapi keduanya bersaing memperebutkan perhatian investor yang sama.
"Pembeli R$ 7 juta di Praia Brava pada 2026 memilih antara tanah, apartemen jadi, dan rumah jadi. Ketiga produk merebut dompet yang sama. Di siklus turun, yang menang adalah yang punya likuiditas, dan rumah jadi lebih unggul. Di siklus naik, yang menang adalah yang punya upside, dan tanah lebih unggul. Membaca siklus adalah aset tak terlihat dalam keputusan ini." — sintesa panel analis pasar Santa Catarina di forum Secovi-SC, Desember 2025.
Iliquiditas di siklus turun. Pada jendela Selic tinggi dengan pesimisme jangka pendek, waktu jual rata-rata kavling kelas atas di Praia Brava naik dengan cepat dari 4–6 bulan menjadi 12–18 bulan. Yang butuh likuiditas pada jendela ini melepas dengan diskon 8% hingga 15% atas harga meja. Investor yang masuk ke tanah harus, sejak konstruksi tesis, punya ketahanan finansial untuk tidak melego di waktu paling buruk.
Pembeli asing dalam USD. Permintaan eksternal adalah berkah sekaligus risiko. Berkah karena menopang harga dalam mata uang kuat. Risiko karena, jika real menguat tajam — skenario mungkin jika kurva imbal hasil AS terbalik dan Brasil menjaga fiskal terkendali — harga m² dalam dolar tiba-tiba terasa mahal, dan keran permintaan eksternal menutup cepat. Investor domestik tidak boleh mengandalkan tesis exit hanya pada pembeli internasional. Pelajaran ini relevan juga bagi investor Indonesia yang masuk dengan modal rupiah lewat konversi ke real: dua lapisan risiko mata uang harus dimodelkan.
Kapan ini masuk akal (dan kapan tidak): profil, daftar periksa, dan pemicu memilih apartemen jadi
Tanah kelas atas di Praia Brava pada 2026 masuk akal untuk tiga profil. Pertama, investor patrimonialis dengan horizon panjang (7–15 tahun), yang melihat tanah pesisir sebagai cadangan nilai riil dan tidak terburu-buru pada likuiditas. Kedua, calon penghuni dengan rentang perencanaan 24–36 bulan, yang akan membangun rumah impian dan menangkap spread pengembang sambil menikmati pemakaian. Ketiga, pengembang kecil yang mengelola 2–4 kavling secara bersamaan, melarutkan biaya tetap proyek dan manajemen, lalu menjual rumah jadi sesuai standar kawasan.
Tidak masuk akal bagi investor dengan horizon di bawah 36 bulan dan kebutuhan likuiditas yang dapat diprediksi. Tidak masuk akal bagi yang sudah teralavankan di aset lain dan tidak sanggup menanggung 12–18 bulan penjualan di jendela buruk. Tidak masuk akal bagi yang tidak berniat membangun dan sekadar "memarkir modal" — karena tanpa konstruksi, spread pengembang lenyap, dan investor hanya bergantung pada apresiasi m², yang punya plafon alami lebih rendah.
Daftar periksa delapan butir yang memisahkan kavling tepat dari kavling salah di Praia Brava:
- Matrícula (sertifikat tanah) terbaharui dalam 30 hari terakhir, bebas dari beban hak atas tanah, dengan rantai kepemilikan bersih setidaknya 10 tahun.
- Pembatasan urban kompleks kompatibel dengan proyek yang direncanakan — batas ketinggian, garis sempadan, koefisien dasar bangunan, koefisien pemanfaatan.
- Pengesahan kompleks di tingkat kotamadya sudah final, dengan infrastruktur terpasang (air, sanitasi, listrik, perkerasan jalan, drainase) dan tercatat resmi.
- Plano Diretor yang berlaku sesuai dengan tipologi yang diinginkan, dengan pembacaan spesifik atas perubahan pasca-2024.
- Jarak nyata ke garis pantai berguna diukur dengan berjalan kaki, bukan dari peta agen — di Praia Brava, perbedaan elevasi 200 meter membuat selisih harga 30%.
- Persaingan langsung di radius 500 meter dipetakan: berapa kavling kosong, berapa lama waktu jual rata-rata, berapa transaksi pembanding terakhir.
- CUB-SC R-1 Alto yang diproyeksikan untuk tahun konstruksi, dengan pengganda pesisir minimal 2,3x untuk anggaran konservatif.
- Target margin pengembang minimal 20% atas VGV akhir, dihitung setelah pajak, biaya tahan, dan cadangan untuk 6 bulan tambahan penjualan.
Gagal di tiga butir atau lebih? Kemungkinan besar apartemen jadi, bukan tanah, adalah jawaban tepat untuk modal Anda. Pemicu memilih apartemen jadi dibanding tanah bersifat objektif: horizon di bawah 4 tahun, aversi terhadap risiko konstruksi, kebutuhan arus sewa segera (Praia Brava memiliki musim wisata yang kuat dari Desember hingga Maret dengan tarif harian kelas atas antara R$ 1.800 dan R$ 3.500), atau profil pembeli yang tidak punya pengalaman mengelola konstruksi mewah. Dalam kasus ini, apartemen jadi di baris kedua Praia Brava, dengan penyewaan musim wisata yang dikelola profesional, memberikan IRR bersih yang kompetitif dengan jauh lebih sedikit gesekan operasional.
Kesimpulan: sinyal untuk 2026
Praia Brava pada 2026 bukan lagi pasar berkembang — ia adalah pasar kelas atas yang sudah terkonsolidasi, dengan karakteristik yang mendekati Jurerê Internacional lima tahun silam. Tanah kelas atas tetap menjadi, untuk profil yang tepat, salah satu tesis properti terbaik di Brasil: kelangkaan struktural lahan pesisir, permintaan nasional dan internasional yang menanjak, dan spread pengembang riil bagi yang menguasai siklus konstruksi. Tetapi jendela "beli-jual dalam 18 bulan dengan return 40%" sudah tertutup. Investor yang masuk sekarang harus masuk dengan tesis 5 hingga 10 tahun, uji tuntas yang bedah, dan disiplin untuk tidak menjual di waktu paling buruk.
SIDE Empreendimentos menerbitkan analisis mingguan dengan data primer dari pasar Itajaí dan pesisir Santa Catarina — termasuk monitor transaksi per blok di Praia Brava. Bagi investor yang berniat mengambil keputusan dengan kedinginan yang dituntutnya, ini adalah jenis bacaan yang layak untuk dilanggan.