Lotto di alta gamma a Praia Brava conviene nel 2026?
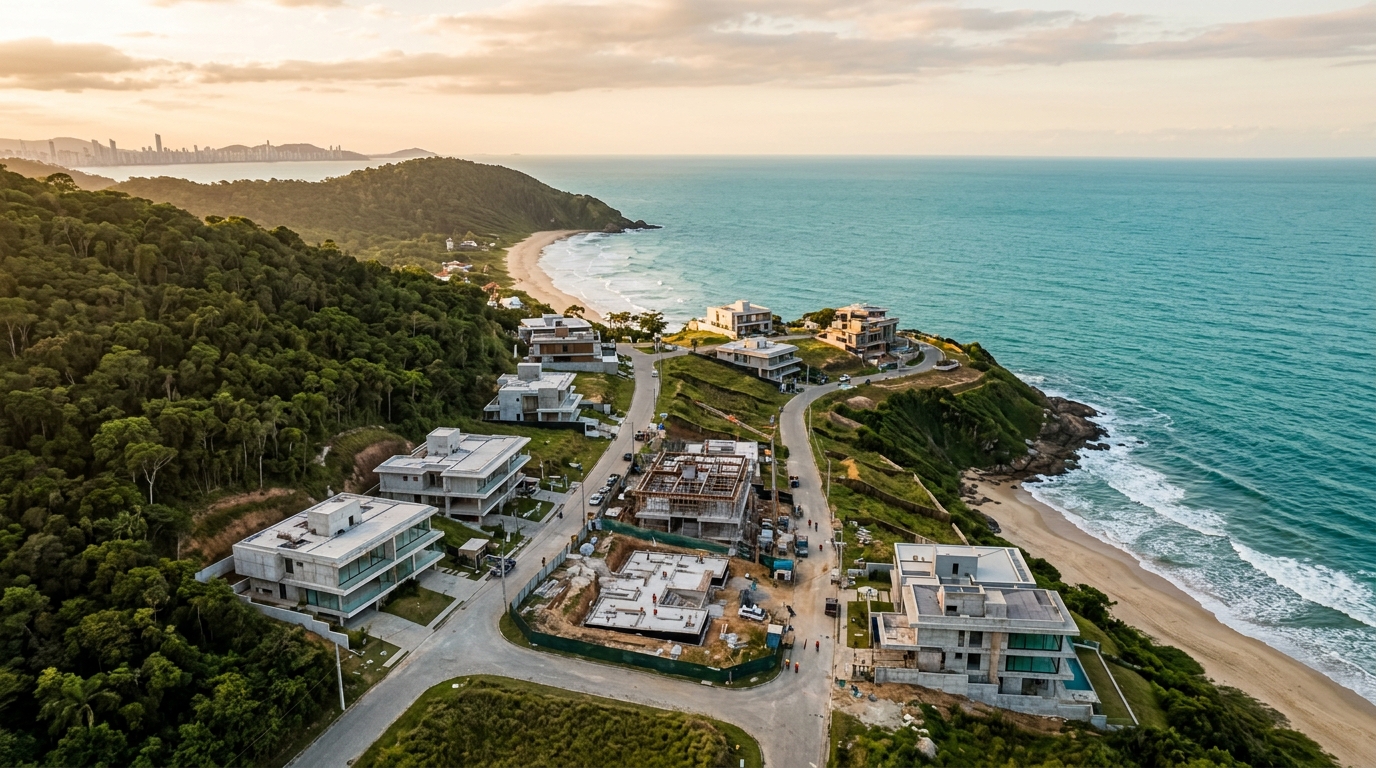
Il prezzo al metro quadrato dei terreni nei comprensori residenziali chiusi di Praia Brava, sul litorale settentrionale dello Stato di Santa Catarina (Brasile meridionale), si appresta a superare nel 2026 la soglia psicologica dei R$ 12.000 nei lotti fronte mare e nelle zone con mata atlantica preservata, secondo le rilevazioni incrociate di FipeZap (il principale indice immobiliare brasiliano) e del Secovi-SC (sindacato delle imprese del settore) per il segmento di alta gamma. In tre anni la rivalutazione nominale sfiora il 70%: una finestra che ha combinato un tasso Selic (il tasso di riferimento della Banca Centrale del Brasile, equivalente al tasso BCE) sopra le due cifre, un INCC (indice nazionale di costo della costruzione) che ha eroso i margini dei cantieri e una fila senza precedenti di acquirenti stranieri che pagano in dollari. La domanda che arriva sul tavolo dell'investitore nel 2026 non è più "il lotto si è apprezzato?", ma "c'è ancora margine per entrare adesso?". Questo testo è la risposta in numeri, senza il romanzo di vendita di turno.
L'analisi che segue adotta un metro unico: TIR (tasso interno di rendimento) al netto delle imposte, costo di carrying effettivo e scenari di uscita a 36, 60 e 84 mesi, ancorati alle proiezioni del Boletim Focus (il rapporto settimanale della Banca Centrale brasiliana con le aspettative del mercato) per Selic, IPCA (l'inflazione ufficiale brasiliana) e cambio. In alcune fasce di prezzo, comprare un lotto a Praia Brava nel 2026 resta una delle migliori tesi immobiliari del Paese. In altre, è una classica trappola di illiquidità. La differenza sta nei dettagli, e l'investitore serio deve vedere entrambi i lati prima di firmare il preliminare.
Perché il prezzo del lotto è esploso: dati, scarsità strutturale e confronto con Balneário Camboriú e Jurerê
L'indice FipeZap di vendita residenziale per il Comune di Itajaí (che amministra Praia Brava) ha chiuso il 2025 con una crescita a doppia cifra per il terzo anno consecutivo, più che raddoppiando l'inflazione misurata dall'IPCA nello stesso intervallo. Praia Brava ha trainato la media municipale: nel perimetro dei comprensori di alta gamma monitorato dal Secovi-SC, il prezzo medio di un lotto da 600 m² in condominio chiuso è salito da circa R$ 4,2 milioni nel 2022 alla fascia dei R$ 7 milioni nei rogiti del quarto trimestre 2025. Parliamo di una rivalutazione reale — al netto dell'IPCA accumulato — superiore al 35% in 36 mesi.
Tre forze sostengono il movimento. La prima è strutturale: Praia Brava conta meno di 4 km di costa utile, incastonati tra il Morro do Atalaia e la Praia do Cabeço, e lo stock di terreno urbanizzabile fronte mare è ormai praticamente esaurito. Le ultime grandi aree private sono uscite dalla mappa tra il 2021 e il 2024, quando società di sviluppo come FG, Embraed, Procave e la stessa SIDE Empreendimentos hanno blindato landbank di lungo periodo. Quel che rimane sono lotti polverizzati, e quando l'offerta crolla contro una domanda di scala nazionale il prezzo trova un proprio pavimento elevato.
La seconda forza è l'effetto-Balneário Camboriú. Con il metro quadrato di appartamenti fronte mare a BC che supera i R$ 35.000 nelle torri di seconda fila e flirta con i R$ 60.000 negli attici iconici, Praia Brava è ormai letta come "la prossima BC" dal capitale migrato dal litorale paulista e gaúcho (cioè proveniente dagli Stati di San Paolo e Rio Grande do Sul). Il confronto con Jurerê Internacional rafforza la tesi: a Florianópolis, capitale di Santa Catarina, il metro quadrato di lotto a Jurerê viaggia tra i R$ 18.000 e i R$ 25.000 nelle vie nobili, con compravendite puntuali ancora più alte. Praia Brava, anche dopo il rally, tratta tuttora con uno sconto relativo, e questo spread è il cuore della tesi di upside per il 2026-2028.
La terza forza è valutaria. Il real brasiliano debole — con il dollaro sopra i R$ 5,40 lungo il 2024-2025, e oscillazioni significative anche rispetto all'euro — ha reso il lotto di alta gamma in Santa Catarina conveniente per l'acquirente argentino, uruguaiano, paraguaiano e, sempre più, europeo. In alcuni lanci boutique di Praia Brava, oltre il 25% delle unità nel 2025 è stato assorbito da stranieri: numero impensabile cinque anni fa. Questo compratore spinge il prezzo verso l'alto e aggiunge uno strato di domanda anelastica al mercato. Per l'investitore italiano è una notizia a doppio taglio: il vento valutario può favorire l'ingresso oggi ma può comprimere il dollaro o l'euro ottenuti all'uscita domani.
Lotto vs appartamento sulla carta: TIR reale, costo di carrying e i tre scenari di uscita
Qui sta la confusione più frequente nell'investitore medio. Confrontare lotto e appartamento "sulla carta" (in Brasile "na planta", l'equivalente del nostro acquisto in fase di costruzione) affiancati nello stesso foglio Excel, senza aggiustare per costo di carrying, liquidità e fiscalità, produce conclusioni sbagliate. Mettiamo i numeri di inizio 2026.
Supponiamo due esborsi da R$ 3,5 milioni: un lotto da 800 m² in un comprensorio consolidato di Praia Brava, pagato in unica soluzione, e un appartamento di 3 suite in una torre di alta gamma della stessa zona, pagato secondo il piano standard brasiliano (30% fino alla consegna delle chiavi, 70% finanziato o saldato alla consegna, con indicizzazione all'INCC). Selic proiettata dal Focus attorno al 10,5% a inizio 2026, con discesa graduale verso il 9% entro fine anno. IPCA in convergenza verso il target. INCC tra 5% e 6% annuo. Capitale alternativo investito in CDI (l'indice interbancario brasiliano, benchmark dei conti deposito) che rende circa il 95% della Selic al netto.
| Variabile | Lotto (800 m², saldo immediato) | Appartamento sulla carta (3 suite, piano standard) |
|---|---|---|
| Esborso fino alla consegna | R$ 3,5 mln immediati | R$ 3,5 mln diluiti su 36 mesi |
| Indicizzazione del saldo | Nessuna (già saldato) | INCC 5-6% annuo sul residuo |
| Costo di carrying annuo | IPTU (tassa comunale) + condominio: 0,8-1,2% | Solo dopo le chiavi: ~1,5% |
| Liquidità in ciclo ribassista | Bassa: 9-18 mesi per vendere | Media: dipende dallo stock dei lanci concorrenti |
| Uscita a 36 mesi | Guadagno nominale stimato 25-40% | Guadagno alla consegna 30-50% (effetto leva) |
| Uscita a 60 mesi | Guadagno 50-80% se la tesi si conferma | L'appartamento consegnato compete col nuovo lancio |
| Uscita a 84 mesi | Massimo potenziale di upside | Inizia a pesare la deprezzamento tecnico |
| Imposta sulla plusvalenza | Aliquota 15-22,5% progressiva, con esenzione fino a R$ 35.000 | Stessa aliquota, con regola dei 180 giorni per reinvestire |
Il lotto vince su tre fronti: nessuna esposizione all'INCC, zero rischio di cantiere (ritardi, recesso, sospensioni amministrative) e maggiore potenziale di upside nelle finestre lunghe, perché la terra litoranea scarsa non si deprezza, al contrario dell'immobile costruito. L'appartamento sulla carta vince su due fronti: una leva finanziaria implicita nel piano (si cattura la rivalutazione sul 100% dell'immobile pagandone solo il 30% fino alle chiavi) e una liquidità maggiore se il lancio appartiene a uno sviluppatore top-tier con pipeline attiva.
Negli scenari di uscita a 36 mesi, l'appartamento sulla carta spesso restituisce una TIR netta superiore proprio grazie alla leva del piano di pagamento, a patto che il cantiere consegni nei tempi e il ciclo non giri. Nelle finestre di 60-84 mesi, il lotto tende a vincere nella classifica della TIR netta, perché incassa l'effetto composto della scarsità ed elimina il deprezzamento tecnico che inizia a erodere l'appartamento finito a partire dal quinto anno. La regola empirica del mercato di Santa Catarina è netta: investitore con orizzonte sotto i 4 anni compra appartamento, investitore patrimoniale con orizzonte di 5 anni o più compra terra.
Costo reale di costruire: CUB-SC 2026, moltiplicatore costiero e i tempi di Itajaí
Chi compra il lotto per costruire e rivendere — o per abitare e catturare lo spread da costruttore — deve fare un secondo calcolo. Il CUB-SC, l'indice del costo unitario base di costruzione pubblicato mensilmente dal Sinduscon (il sindacato delle imprese edili dello Stato), ha chiuso il 2025 con lo standard R-1 Alto (residenza unifamiliare di alta gamma) attorno ai R$ 4.100/m² per finiture base del segmento. Nel 2026, con INCC proiettato al 5,5%, questo valore dovrebbe muoversi vicino ai R$ 4.350/m² a gennaio e superare i R$ 4.500/m² nel secondo semestre.
Questo è il CUB nudo. Il costo reale di costruire una casa di alta gamma a Praia Brava è, nella pratica, tra 2,2 e 2,8 volte questa cifra: è il celebre "moltiplicatore costiero" usato dalle imprese boutique della zona. Perché? Fondazioni in suolo sabbioso con falda freatica alta, infissi ad alte prestazioni resistenti alla salsedine, sistemi di drenaggio rinforzati, finiture importate che ormai costituiscono lo standard architettonico locale, paesaggismo tropicale maturo e infrastrutture tecniche (domotica, climatizzazione integrale, piscina riscaldata, idromassaggio esterno) che praticamente nessuna casa di Praia Brava omette. Risultato: una residenza di 450 m² costruiti costa oggi tra R$ 4,5 e R$ 5,5 milioni per uscire dal cartaceo pronta da abitare — terreno escluso.
Si sommi il lotto da R$ 7 milioni alla casa da R$ 5 milioni e il VGV (valor geral de vendas, ossia il valore commerciale complessivo del progetto) dell'immobile completo si aggira sui R$ 12 milioni. Case equivalenti a Praia Brava sono state oggetto di compravendita tra R$ 14 e R$ 18 milioni: esiste cioè uno spread di sviluppo reale tra il 15% e il 50%, in funzione di posizione e progetto. Ma si materializza solo per chi padroneggia cronoprogramma e iter autorizzativo.
E l'iter autorizzativo è il collo di bottiglia silenzioso. Il Comune di Itajaí, con l'esplosione di richieste post-pandemica, opera con tempi medi di 8-14 mesi tra il deposito del progetto e il permesso di costruire per le residenze di alta gamma in comprensorio già approvato, senza contare le valutazioni di Fatma/IMA (l'agenzia ambientale dello Stato) e, ove applicabili, dell'Iphan (sovrintendenza ai beni culturali, equivalente brasiliana della Soprintendenza italiana). Il cronoprogramma totale realistico, dal rogito del lotto all'agibilità ("habite-se"), si colloca tra i 28 e i 36 mesi. Chi non considera questo tempo nella TIR sta solo vendendo a sé stesso un'operazione che esiste sul foglio Excel.
Rischi: piano regolatore, RGI, pipeline ABRAINC/CBIC e l'uscita in USD
Cinque rischi meritano il radar dell'investitore serio nel 2026.
Piano regolatore. Itajaí ha rivisto il proprio Plano Diretor (lo strumento urbanistico generale, paragonabile al PUC italiano) tra il 2024 e il 2025, con modifiche rilevanti su coefficienti di edificabilità, altezze massime e tasso di permeabilità nelle zone prossime alla costa. Alcune aree di Praia Brava hanno ricevuto restrizioni aggiuntive, in particolare sulla rimozione di vegetazione nativa e sull'arretramento frontale. Comprare un lotto senza leggere il decreto vigente e il regolamento del comprensorio significa firmare un assegno in bianco su ciò che sarà davvero edificabile.
RGI e due diligence. Buona parte dei lotti di Praia Brava si trova in comprensori datati (anni Novanta-Duemila) o in comprensori recenti (post-2018). I primi hanno visure catastali ("matrículas") più pulite ma possono trascinare pendenze di regolarizzazione condominiale o aree comuni mal definite. I secondi possono presentare la registrazione del comprensorio ancora in fase di annotazione, vincoli urbanistici in fase di omologazione e oneri di urbanizzazione non ancora saldati. Una due diligence completa — visura aggiornata, certificati fiscali municipali e statali, certificati del lavoro e federali del venditore, regolarità ambientale e RGI (Registro Generale Immobiliare) — non è un lusso, è il minimo. I lotti "imperdibili" con una di queste voci pendente sono, quasi sempre, lotti rimasti fermi per un motivo preciso.
Saturazione della pipeline. I bollettini di ABRAINC e CBIC (le associazioni nazionali degli sviluppatori e dell'industria delle costruzioni) per il 2025 hanno indicato lanci da record sulla costa di Santa Catarina, con il VGV combinato di Itajaí e Balneário Camboriú che ha superato i R$ 20 miliardi di stock attivo. È un'arma a doppio taglio: conferma la tesi di domanda, ma segnala anche che in un ciclo economico ribassista la competizione per acquirenti qualificati sarà feroce. Il lotto senza casa non compete direttamente con l'appartamento consegnato al momento della vendita, ma compete per l'attenzione dello stesso investitore.
"L'acquirente da R$ 7 milioni a Praia Brava nel 2026 sceglie tra lotto, appartamento consegnato e casa finita. I tre prodotti si contendono lo stesso portafoglio. Nel ciclo ribassista vince chi ha liquidità, e la casa finita ne ha di più. Nel ciclo rialzista vince chi ha upside, e il lotto ne ha di più. Saper leggere il ciclo è l'asset invisibile di questa decisione." — sintesi di un panel di analisti del mercato di Santa Catarina al Secovi-SC, dicembre 2025.
Illiquidità in ciclo ribassista. In finestre di Selic alta accompagnate da pessimismo di breve, il tempo medio di vendita di un lotto di alta gamma a Praia Brava sale rapidamente da 4-6 mesi a 12-18 mesi. Chi ha bisogno di liquidità in quella finestra vende con uno sconto tra l'8% e il 15% sul prezzo "di vetrina". L'investitore che entra sul lotto deve avere, per costruzione, la pazienza finanziaria di non vendere nel momento peggiore.
Acquirente straniero in USD/EUR. La domanda estera è una benedizione e un rischio. Benedizione, perché sostiene il prezzo in valuta forte. Rischio, perché se il real si rivaluta in modo deciso — scenario possibile se la curva dei rendimenti americani si inverte e il Brasile mantiene il quadro fiscale sotto controllo — il metro quadrato in dollari o in euro diventa caro in fretta, e il rubinetto della domanda estera si chiude rapidamente. L'investitore domestico, o l'italiano che opera con vista lunga, non può ancorare la propria tesi di uscita esclusivamente al compratore internazionale.
Quando ha senso (e quando no): profili, checklist e i trigger per preferire l'appartamento consegnato
Il lotto di alta gamma a Praia Brava nel 2026 ha senso per tre profili. Primo, l'investitore patrimoniale con orizzonte lungo (7-15 anni), che legge la terra litoranea come riserva di valore reale e non ha urgenza di liquidità. Secondo, il futuro residente con 24-36 mesi di pianificazione, che costruirà la casa dei sogni e si appropria dello spread da costruttore beneficiando nel frattempo dell'uso. Terzo, il piccolo sviluppatore che opera 2-4 lotti in parallelo, diluisce il costo fisso di progetto e gestione e rivende case finite nello standard del quartiere.
Non ha senso per l'investitore con orizzonte sotto i 36 mesi e necessità di liquidità prevedibile. Non ha senso per chi è leveraged su altri asset e non può reggere 12-18 mesi di vendita in una finestra cattiva. Non ha senso per chi non intende costruire e sta semplicemente "parcheggiando capitale", perché senza il cantiere lo spread da costruttore evapora e l'investitore resta legato unicamente alla rivalutazione del m², che ha un soffitto naturale più basso.
La checklist in otto punti che separa il lotto giusto dal lotto sbagliato a Praia Brava:
- Visura ("matrícula") aggiornata negli ultimi 30 giorni, libera da pesi reali, con catena dominicale pulita da almeno 10 anni.
- Restrizioni urbanistiche del comprensorio compatibili con il progetto previsto: altezza massima, distanza dai confini, indice di copertura, coefficiente di edificabilità.
- Approvazione del comprensorio già consolidata in Comune, con opere di urbanizzazione consegnate (acqua, fognature, energia, asfalto, drenaggio) e annotate al RGI.
- Piano regolatore vigente compatibile con la tipologia desiderata, con lettura specifica delle modifiche post-2024.
- Distanza reale dalla costa utile verificata a piedi, non sulla mappa dell'agente: a Praia Brava 200 metri di quota fanno una differenza di prezzo del 30%.
- Concorrenza diretta nel raggio di 500 metri mappata: quanti lotti liberi, qual è il tempo medio di vendita, qual è l'ultimo rogito comparabile.
- CUB-SC R-1 Alto proiettato all'anno della costruzione, con moltiplicatore costiero di almeno 2,3x per un budget prudente.
- Margine di sviluppo target di almeno il 20% sul VGV finale, calcolato al netto delle imposte, del costo di carrying e di una riserva di 6 mesi aggiuntivi di vendita.
Fallisci in tre o più voci? La risposta giusta per il tuo capitale, probabilmente, è l'appartamento consegnato e non il lotto. I trigger per preferire l'appartamento finito al lotto sono oggettivi: orizzonte sotto i 4 anni, avversione al rischio di cantiere, necessità di un flusso di affitto immediato (Praia Brava ha un'alta stagione molto forte da dicembre a marzo con tariffe giornaliere di alta gamma tra R$ 1.800 e R$ 3.500), oppure profilo di acquirente che non ha esperienza per gestire una costruzione di lusso. In questi casi l'appartamento consegnato in seconda fila a Praia Brava, con locazione stagionale gestita professionalmente, restituisce una TIR netta competitiva e molto meno attrito operativo.
Conclusione: il segnale per il 2026
Praia Brava nel 2026 non è più un mercato emergente: è un mercato consolidato di alta gamma, con caratteristiche vicine a quelle di Jurerê Internacional cinque anni fa. Il lotto di alta gamma rimane, per il profilo corretto, una delle migliori tesi immobiliari del Brasile: scarsità strutturale di terra litoranea, domanda nazionale e internazionale in crescita, spread di sviluppo reale per chi padroneggia il ciclo costruttivo. Ma la finestra del "comprato e rivenduto in 18 mesi con il 40% di rendimento" si è chiusa. L'investitore che entra adesso deve farlo con una tesi di 5-10 anni, una due diligence chirurgica e la disciplina per non vendere nel momento peggiore.
SIDE Empreendimentos pubblica con cadenza settimanale analisi con dati primari del mercato di Itajaí e del litorale di Santa Catarina, incluso il monitor dei rogiti per lotto a Praia Brava. Per l'investitore italiano che intende prendere la decisione con la freddezza che essa richiede, è il tipo di lettura che giustifica l'iscrizione.