هل يستحق شراء أرض فاخرة في Praia Brava عام 2026؟
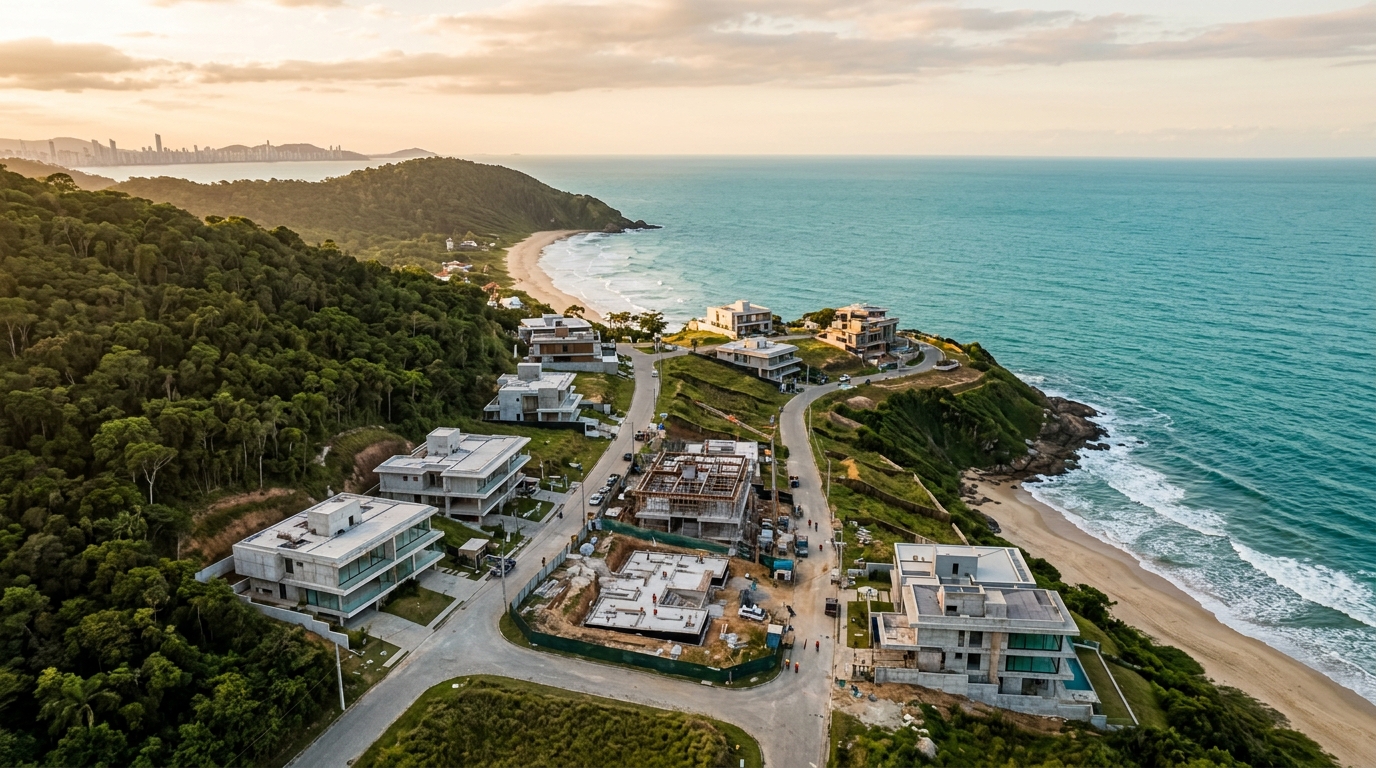
من المتوقع أن يكسر سعر المتر المربع للأراضي داخل المجمعات السكنية المغلقة في Praia Brava خلال عام 2026 حاجز الاثني عشر ألف ريال برازيلي النفسي (نحو 2,400 دولار أمريكي للمتر المربع وفق سعر الصرف الراهن) في الكتل المطلة مباشرة على الواجهة البحرية وفي المناطق التي تحتفظ بالغطاء الأخضر للغابة الأطلسية، وذلك بحسب البيانات المتقاطعة لمؤشر FipeZap ونقابة المطورين العقاريين Secovi-SC ضمن شريحة العقارات الفاخرة على الساحل الشمالي لولاية Santa Catarina جنوبي البرازيل. وخلال ثلاث سنوات، اقترب الارتفاع الاسمي للأسعار من 70%، في نافذة استثمارية جمعت بين فائدة Selic (سعر الفائدة المرجعي للبنك المركزي البرازيلي) عند مستويات تتجاوز خانتين عشريتين، ومؤشر INCC (مؤشر تكاليف البناء الوطني) الذي قضم هوامش المقاولين، وطابور غير مسبوق من المشترين الأجانب الذين يدفعون بالدولار. السؤال الذي يصل إلى طاولة المستثمر العربي في 2026 لم يعد "هل ارتفعت قطعة الأرض؟" بل "هل ما زال هناك هامش حقيقي للدخول الآن؟". هذا المقال هو الحساب الصريح — دون رومانسية تجارية ودون وعود زائفة.
التحليل أدناه يلتزم بمسطرة واحدة: معدل العائد الداخلي صافياً بعد الضريبة، والتكلفة الفعلية لحمل الأصل، وسيناريوهات الخروج بعد 36 و60 و84 شهراً، مرتكزاً على توقعات تقرير Focus الأسبوعي الصادر عن البنك المركزي البرازيلي بشأن Selic ومعدل التضخم IPCA وسعر صرف الدولار. في بعض الشرائح السعرية، يظل شراء أرض فاخرة في 2026 واحداً من أفضل الأطروحات العقارية المتاحة في البرازيل بأكملها. وفي شرائح أخرى، هو فخ سيولة كلاسيكي يبتلع رأس المال. الفرق يكمن في التفاصيل — والمستثمر الجاد، خاصة القادم من منطقة الخليج أو شمال أفريقيا، يحتاج أن يرى الوجهين قبل توقيع العقد.
لماذا انفجر سعر المتر المربع للأراضي: البيانات، الندرة الهيكلية، ومقارنة مع Balneário Camboriú وJurerê
أغلق مؤشر FipeZap لأسعار البيع السكنية في مدينة Itajaí عام 2025 على ارتفاع تراكمي بخانتين عشريتين للسنة الثالثة على التوالي، متجاوزاً ضعف معدل التضخم المقاس بـIPCA خلال الفترة نفسها. وقد قادت Praia Brava متوسط المدينة بكامله: ضمن شريحة الأراضي الفاخرة المراقبة من Secovi-SC، قفز متوسط سعر القطعة بمساحة 600 متر مربع داخل مجمع سكني مغلق من نحو 4.2 مليون ريال برازيلي في 2022 إلى ما يقارب 7 ملايين ريال في صفقات الربع الأخير من 2025 — أي ما يعادل تقريباً 1.4 مليون دولار أمريكي. نتحدث هنا عن ارتفاع حقيقي — بعد خصم التضخم — يتجاوز 35% خلال 36 شهراً فقط.
ثلاث قوى تسند هذه الحركة. الأولى هيكلية بحتة: يمتد ساحل Praia Brava على أقل من أربعة كيلومترات من الواجهة المفيدة، محصوراً بين تلة Morro do Atalaia وشاطئ Praia do Cabeço، ومخزون الأرض الحضرية القابلة للبناء بإطلالة بحرية مباشرة قد استُنفد فعلياً. آخر القطع الكبرى من الأراضي الخاصة خرجت من السوق بين 2021 و2024، حين أحكمت شركات تطوير كبرى مثل FG وEmbraed وProcave وكذلك SIDE Empreendimentos قبضتها على بنوك أراضٍ بعيدة المدى. ما تبقى هو قطع متناثرة في أيدي مالكين أفراد — وعندما ينهار العرض أمام طلب وطني ودولي، يجد السعر أرضية مرتفعة لا يتنازل عنها.
القوة الثانية هي ما يُعرف بـ"تأثير Balneário Camboriú". مع تجاوز سعر المتر المربع للشقق ذات الإطلالة البحرية في Balneário Camboriú حاجز الـ35 ألف ريال في أبراج الصف الثاني، وملامسة 60 ألف ريال في البنتهاوس الشهيرة، أصبحت Praia Brava تُقرأ على أنها "Balneário Camboriú القادمة" من قبل رأس المال المهاجر من ولايات São Paulo وRio Grande do Sul. والمقارنة مع منطقة Jurerê Internacional في جزيرة Florianópolis تعزز الأطروحة: هناك يتداول المتر المربع للأراضي بين 18 و25 ألف ريال في الكتل النبيلة، مع صفقات استثنائية فوق ذلك. أما Praia Brava — حتى بعد موجة الصعود الأخيرة — فما زالت تُتداول بخصم نسبي. وهذا الفارق السعري هو قلب الأطروحة الصاعدة لأفق 2026-2028.
القوة الثالثة عملاتية. سعر الدولار الذي تجاوز 5.40 ريال طوال 2024-2025 جعل الأرض الفاخرة في Santa Catarina رخيصة نسبياً للمشتري الأرجنتيني والأوروغواياني والباراغواي، ثم الأوروبي مؤخراً، وبدأ يستقطب اهتماماً متزايداً من مستثمرين خليجيين يبحثون عن تنويع جغرافي بعيداً عن أسواق دبي ولندن المشبعة. في بعض الإطلاقات البوتيكية في Praia Brava عام 2025، استوعب الأجانب أكثر من 25% من الوحدات — رقم كان مستحيلاً تصوره قبل خمس سنوات. هذا المشتري يدفع الأسعار صعوداً ويضيف طبقة طلب غير مرنة على السوق، حصينة نسبياً ضد تقلبات الاقتصاد الكلي البرازيلي.
الأرض مقابل الشقة على الخارطة: العائد الحقيقي وتكلفة الحمل وسيناريوهات الخروج الثلاثة
هنا يكمن الالتباس الأكبر لدى المستثمر المتوسط. إن مقارنة الأرض والشقة على الخارطة جنباً إلى جنب، في الجدول نفسه، دون تعديل لتكلفة الحمل والسيولة والضرائب، تنتج استنتاجات مغلوطة. لنفكك المعادلة بأرقام مطلع 2026.
افترض إنفاقين متساويين قدرهما 3.5 مليون ريال برازيلي (نحو 700 ألف دولار): الأول قطعة أرض بمساحة 800 متر مربع في مجمع راسخ في Praia Brava يُسدد نقداً بالكامل، والثاني شقة من ثلاث غرف ماستر في برج فاخر بالمنطقة نفسها، مدفوعة وفق التدفق المعتاد (30% حتى التسليم، و70% ممولة أو مسددة عند التسليم، مع تصحيح القسط شهرياً بمؤشر INCC). توقعات Focus تشير إلى Selic عند نحو 10.5% مطلع 2026، مع ميل تنازلي تدريجي نحو 9% بحلول نهاية العام. تضخم IPCA يتجه نحو الهدف الرسمي. مؤشر INCC بين 5 و6% سنوياً. ورأس المال البديل المستثمر في صندوق CDI يحقق عائداً صافياً يقارب 95% من Selic.
| المتغير | الأرض (800 م²، نقداً) | الشقة على الخارطة (3 ماستر، تدفق معتاد) |
|---|---|---|
| الإنفاق حتى التسليم | 3.5 مليون ريال فورياً | 3.5 مليون ريال موزعة على 36 شهراً |
| تصحيح الرصيد المتبقي | لا يوجد (الدفع نقدي مكتمل) | INCC بين 5 و6% سنوياً على الرصيد |
| تكلفة الحمل السنوية | الضريبة العقارية البلدية ورسوم المجمع: 0.8–1.2% | فقط بعد التسليم: نحو 1.5% |
| السيولة في دورة هابطة | منخفضة: 9 إلى 18 شهراً للبيع | متوسطة: تعتمد على مخزون الإطلاقات المنافسة |
| الخروج بعد 36 شهراً | مكسب اسمي مقدر 25–40% | مكسب عند التسليم 30–50% (مع تأثير الرافعة) |
| الخروج بعد 60 شهراً | مكسب 50–80% إذا تأكدت الأطروحة | الشقة الجاهزة تنافس إطلاقاً جديداً |
| الخروج بعد 84 شهراً | أعلى إمكانية صعود متراكم | الإهلاك الفني يبدأ في الضغط |
| ضريبة الأرباح الرأسمالية | 15–22.5% تصاعدي، مع إعفاء لأول 35 ألف ريال | الشريحة نفسها مع قاعدة الـ180 يوماً لإعادة الاستثمار |
تنتصر الأرض في ثلاث جبهات: انعدام تام للتعرض لمؤشر INCC، وغياب مخاطر تنفيذ الإنشاءات (تأخير، فسخ عقد، إيقاف العمل بأمر قضائي)، وإمكانية صعود أعلى في النوافذ الزمنية الطويلة — لأن الأرض الساحلية النادرة لا تستهلك ولا تتقادم، على عكس البناء القائم. وتنتصر الشقة على الخارطة في جبهتين: الرافعة الضمنية التي يوفرها التدفق (تلتقط التقدير على 100% من قيمة العقار بدفع 30% فقط حتى التسليم)، وسيولة أفضل إذا كان الإطلاق صادراً من مطور من الطبقة الأولى يمتلك خط إنتاج نشطاً.
في سيناريوهات الخروج بعد 36 شهراً، كثيراً ما تحقق الشقة على الخارطة عائداً صافياً أعلى بسبب الرافعة الناتجة عن التدفق — شرط أن يتم التسليم في الموعد ولا تنقلب الدورة الاقتصادية. أما في النوافذ الممتدة بين 60 و84 شهراً، فالأرض هي التي تتصدر ترتيب العائد الصافي، لأنها تلتقط الأثر المركّب للندرة وتلغي الإهلاك الفني الذي يبدأ في قضم الشقة الجاهزة اعتباراً من العام الخامس. القاعدة التجريبية في سوق Santa Catarina واضحة: المستثمر بأفق دون أربع سنوات يشتري شقة، والمستثمر الباحث عن حفظ الثروة بأفق خمس سنوات وما فوق يشتري أرضاً.
التكلفة الحقيقية للبناء: مؤشر CUB-SC في 2026، المعامل الساحلي، ومدد التراخيص في Itajaí
من يشتري الأرض ليبني ثم يبيع — أو ليسكن ويلتقط هامش المطور — يحتاج إلى حساب مختلف. مؤشر CUB-SC الذي تنشره نقابة المقاولين شهرياً، أغلق 2025 لنمط R-1 العالي (وحدة سكنية فردية فاخرة) عند نحو 4,100 ريال للمتر المربع للتشطيب الأساسي ضمن المعيار. وفي 2026، مع توقع INCC عند 5.5%، يُرجح أن يعمل هذا الرقم قرب 4,350 ريال في يناير ويتجاوز 4,500 ريال في النصف الثاني من السنة.
لكن هذا هو CUB الصافي. التكلفة الحقيقية لتشييد منزل فاخر في Praia Brava تتراوح، عملياً، بين 2.2 و2.8 ضعف هذا الرقم — وهو ما يسميه المقاولون المحليون "المعامل الساحلي". لماذا؟ أساسات في تربة رملية مع منسوب جوفي مرتفع، إطارات نوافذ عالية الأداء لمقاومة ملوحة الرياح البحرية، أنظمة تصريف معززة، تشطيبات مستوردة هي القاعدة في الطابع المعماري السائد، تنسيق حدائق استوائية ناضجة، وبنية تقنية (أتمتة منزلية، تكييف مركزي، مسبح بتسخين، جاكوزي خارجي) لا يخلو منها بيت في Praia Brava. النتيجة: فيلا بمساحة بناء 450 متراً مربعاً تكلف اليوم بين 4.5 و5.5 مليون ريال (نحو 900 ألف إلى 1.1 مليون دولار) حتى تخرج جاهزة للسكن — دون احتساب الأرض.
إذا أضفنا قطعة أرض بسبعة ملايين ريال إلى فيلا بخمسة ملايين، تصل قيمة المنتج الكامل (VGV — إجمالي قيمة المبيعات) إلى نحو 12 مليون ريال. والفيلات المعادلة في Praia Brava تُتداول بين 14 و18 مليون ريال — أي أن هامش المطور الحقيقي يتراوح بين 15 و50%، حسب الموقع وجودة التصميم. لكن هذا الهامش لا يتحقق إلا لمن يتقن إدارة الجدول الزمني ومسار الحصول على التراخيص.
وإصدار التراخيص هو العنق الصامت للمشروع. بلدية Itajaí، مع الانفجار في طلبات التطوير بعد الجائحة، تعمل بأمد متوسط يتراوح بين 8 و14 شهراً بين دخول المشروع واستلام رخصة البناء للوحدات السكنية الفاخرة في المجمعات المعتمدة — دون احتساب المراجعات البيئية من جهة الحماية البيئية للولاية (IMA) أو، إن وُجد التداخل، من معهد التراث IPHAN. الجدول الزمني الواقعي الكلي، من توقيع عقد الأرض حتى شهادة الإشغال النهائية، يقع بين 28 و36 شهراً. ومن يتجاهل هذه المدة في حساب العائد، يبيع لنفسه عملية لا توجد إلا على الورق.
المخاطر: المخطط التوجيهي، السجل العقاري، تخمة المعروض، والخروج بالدولار
خمسة مخاطر تستحق أن تكون على رادار المستثمر الجاد في 2026.
المخطط التوجيهي للمدينة. راجعت Itajaí مخططها التوجيهي بين 2024 و2025، مع تعديلات جوهرية على معاملات الاستفادة من الأرض وارتفاعات المباني ومعدلات النفاذية في المناطق القريبة من الواجهة البحرية. بعض كتل Praia Brava حصلت على قيود إضافية، خصوصاً في ما يتعلق بإزالة الغطاء النباتي الأصلي وحدود الارتداد الأمامي. شراء قطعة أرض دون قراءة المرسوم النافذ والمذكرة الوصفية للمجمع هو توقيع شيك على بياض على ما سيُسمح ببنائه فعلاً.
السجل العقاري والفحص النافي للجهالة. جزء كبير من أراضي Praia Brava يقع في مجمعات قديمة (تسعينيات وألفينيات) وفي مجمعات حديثة (ما بعد 2018). القديمة عادة ما تكون سجلاتها "نظيفة" نسبياً، لكنها قد تحمل التزامات تسوية مع المجمع أو مناطق مشتركة غير محددة بدقة. أما الحديثة فقد يكون تسجيل المجمع نفسه ما زال في طور الإيداع، مع قيود عمرانية قيد المصادقة وحسابات معلقة مع البنية التحتية. الفحص النافي للجهالة الكامل — سند ملكية محدّث، شهادات ضريبية بلدية وولائية، شهادات عمالية وفيدرالية للبائع، سلامة بيئية، وسجل عقاري نظيف — ليس ترفاً، بل الحد الأدنى. والقطع "التي لا تُفوّت" مع أي بند معلق هي، في معظم الحالات، قطع ظلت في السوق لسبب وجيه.
تخمة خط الإطلاقات. أظهرت نشرات اتحاد المطورين ABRAINC والمجلس الوطني للبناء CBIC لعام 2025 إطلاقات قياسية على الساحل الكاتاريني، بقيمة مبيعات إجمالية لمدينتي Itajaí وBalneário Camboriú مجتمعتين تتجاوز عشرين مليار ريال من المخزون النشط. هذا وجهان لعملة واحدة: يؤكد أطروحة الطلب، لكنه يُشير أيضاً إلى أنه في دورة هبوط اقتصادي، ستكون المنافسة على المشترين المؤهلين شرسة. الأرض الخالية لا تتنافس مباشرة مع الشقة الجاهزة لحظة البيع — لكنها تتنافس على انتباه المستثمر ذاته ومحفظته.
"المشتري بسبعة ملايين ريال في Praia Brava في 2026 يختار بين الأرض، الشقة الجاهزة، والفيلا الجاهزة. ثلاثة منتجات تتنازع المحفظة نفسها. في دورة الهبوط، يربح من يملك السيولة، والفيلا الجاهزة تملك أكثر. في دورة الصعود، يربح من يملك إمكانية الصعود، والأرض تملك أكثر. قراءة الدورة هي الأصل الخفي في هذا القرار." — خلاصة طاولة محللي السوق الكاتاريني في ندوة Secovi-SC، ديسمبر 2025.
انعدام السيولة في دورة هبوط. في نوافذ Selic المرتفع مع تشاؤم قصير المدى، يقفز متوسط مدة بيع الأرض الفاخرة في Praia Brava بسرعة من 4–6 أشهر إلى 12–18 شهراً. ومن يحتاج إلى السيولة في هذه النافذة يبيع بخصم يتراوح بين 8 و15% على السعر المعلن. المستثمر الذي يدخل سوق الأراضي يجب أن يمتلك، بالتصميم، الصبر المالي الذي يمنعه من البيع في أسوأ لحظة.
المشتري الأجنبي بالدولار. الطلب الخارجي نعمة ونقمة في آن واحد. نعمة لأنه يثبت السعر بعملة قوية. ونقمة لأن الريال إذا تعزز بشدة — وهو سيناريو وارد إذا انعكست منحنيات الفائدة الأمريكية وحافظت البرازيل على انضباط مالي — يصبح المتر المربع بالدولار مكلفاً فجأة، وتُغلق صنبور الطلب الخارجي بسرعة. المستثمر المحلي لا يستطيع تثبيت أطروحة خروجه على المشتري الدولي وحده، والمستثمر العربي الذي يفكر بمنطق الدولار يجب أن يضع تحوطاً ذهنياً ضد انعكاس مفاجئ في سعر الصرف.
متى يكون القرار صائباً (ومتى لا يكون): الملفات الثلاثة، قائمة الفحص، ومحفزات تفضيل الشقة الجاهزة
الأرض الفاخرة في Praia Brava في 2026 تخدم ثلاثة ملفات استثمارية. الأول، المستثمر الباحث عن حفظ الثروة بأفق طويل (7 إلى 15 سنة)، الذي يرى الأرض الساحلية مخزناً حقيقياً للقيمة ولا يستعجل السيولة — هذا الملف شائع جداً بين العائلات الخليجية التي تنوّع خارج أسواقها المحلية. الثاني، الساكن المستقبلي بأفق تخطيط من 24 إلى 36 شهراً، الذي سيبني فيلا أحلامه ويلتقط هامش المطور بينما يستمتع بالاستخدام الشخصي. الثالث، المطور الصغير الذي يدير من 2 إلى 4 قطع متزامنة، يوزع التكاليف الثابتة للتصميم والإدارة، ويبيع فيلات جاهزة وفق المعيار السائد في المنطقة.
ولا يصلح هذا الاستثمار للمستثمر بأفق دون 36 شهراً مع حاجة إلى سيولة متوقعة. لا يصلح لمن يحمل رافعة مالية مرتفعة على أصول أخرى ولا يحتمل 12–18 شهراً من الانتظار في نافذة سيئة. لا يصلح لمن لا ينوي البناء وإنما "إيقاف رأس المال" مؤقتاً فقط — لأنه دون البناء يختفي هامش المطور، ويصبح المستثمر معتمداً حصرياً على نمو سعر المتر المربع، الذي له سقف طبيعي أقل ارتفاعاً.
قائمة الفحص المؤلفة من ثمانية بنود التي تفصل الأرض الصحيحة عن الخاطئة في Praia Brava:
- سند ملكية محدّث خلال آخر 30 يوماً، خالٍ من الرهون العينية، مع سلسلة ملكية نظيفة لعشر سنوات على الأقل.
- القيود العمرانية للمجمع متوافقة مع المشروع المقترح — حدود الارتفاع، الارتداد، نسبة الإشغال، ومعامل الاستفادة من الأرض.
- اعتماد المجمع من البلدية مكتمل وراسخ، مع تسليم البنية التحتية فعلياً (مياه، صرف صحي، كهرباء، رصف، تصريف) ومسجلة في السجل العقاري.
- المخطط التوجيهي النافذ متوافق مع التصنيف المرغوب، مع قراءة دقيقة للتعديلات اللاحقة لعام 2024.
- المسافة الفعلية حتى الواجهة البحرية المفيدة مقاسة سيراً على الأقدام، لا عبر خريطة الوسيط — فـ200 متر من فارق الارتفاع في Praia Brava تصنع فرقاً سعرياً بنسبة 30%.
- المنافسة المباشرة في نطاق 500 متر مرسومة بدقة: كم قطعة شاغرة، ما متوسط مدة البيع، ما آخر صفقة قابلة للمقارنة.
- مؤشر CUB-SC R-1 العالي المتوقع لسنة البناء، مع تطبيق معامل ساحلي لا يقل عن 2.3 ضعف لتقدير محافظ للميزانية.
- هدف هامش المطور لا يقل عن 20% على القيمة الإجمالية النهائية للمبيعات، محسوباً بعد الضريبة وتكلفة الحمل وتخصيص احتياطي لستة أشهر إضافية من البيع.
هل فشلت في ثلاثة بنود أو أكثر؟ غالباً، الشقة الجاهزة — لا الأرض — هي الإجابة الصحيحة لرأس مالك. ومحفزات تفضيل الشقة الجاهزة على الأرض موضوعية: أفق دون أربع سنوات، نفور من مخاطر التنفيذ، حاجة إلى تدفق إيجاري فوري (Praia Brava تشهد موسماً سياحياً قوياً من ديسمبر إلى مارس، بأسعار ليلية للوحدات الفاخرة تتراوح بين 1,800 و3,500 ريال، أي بين 360 و700 دولار أمريكي)، أو ملف مشتر يفتقر إلى الخبرة في إدارة بناء فاخر عن بُعد، وهو أمر شائع للمستثمر الدولي الذي لا يقيم في البرازيل. في هذه الحالات، تقدم الشقة الجاهزة في الصف الثاني من Praia Brava، مع تأجير موسمي محترف، عائداً صافياً تنافسياً واحتكاكاً تشغيلياً أقل بكثير.
الخلاصة: الإشارة الواضحة لعام 2026
Praia Brava في 2026 لم تعد سوقاً ناشئة — إنها سوق فاخرة راسخة، بخصائص تقترب مما كانت عليه Jurerê Internacional قبل خمس سنوات. الأرض الفاخرة تبقى، للملف الاستثماري الصحيح، واحدة من أفضل الأطروحات العقارية المتاحة في البرازيل: ندرة هيكلية للأرض الساحلية، طلب وطني ودولي متصاعد، وهامش مطور حقيقي لمن يتقن دورة البناء. لكن نافذة "اشترى وباع خلال 18 شهراً بعائد 40%" قد أُغلقت. المستثمر الذي يدخل اليوم يجب أن يدخل بأطروحة تمتد من 5 إلى 10 سنوات، وفحص نافٍ للجهالة جراحي الدقة، وانضباط داخلي يمنعه من البيع في أسوأ لحظة.
تنشر SIDE Empreendimentos أسبوعياً تحليلات ببيانات أولية لسوق Itajaí والساحل الكاتاريني — تشمل مرصد الصفقات حسب الكتلة في Praia Brava، مع نسخة موجهة للمستثمر الدولي تتضمن السياق العملاتي والإطار القانوني للتملك الأجنبي في البرازيل. للمستثمر العربي الذي يسعى إلى اتخاذ القرار بالبرود الذي يستحقه، هذا النوع من القراءة يستحق الاشتراك ويوفر شهوراً من البحث الميداني.