Sulit ba ang lote sa Praia Brava sa 2026?
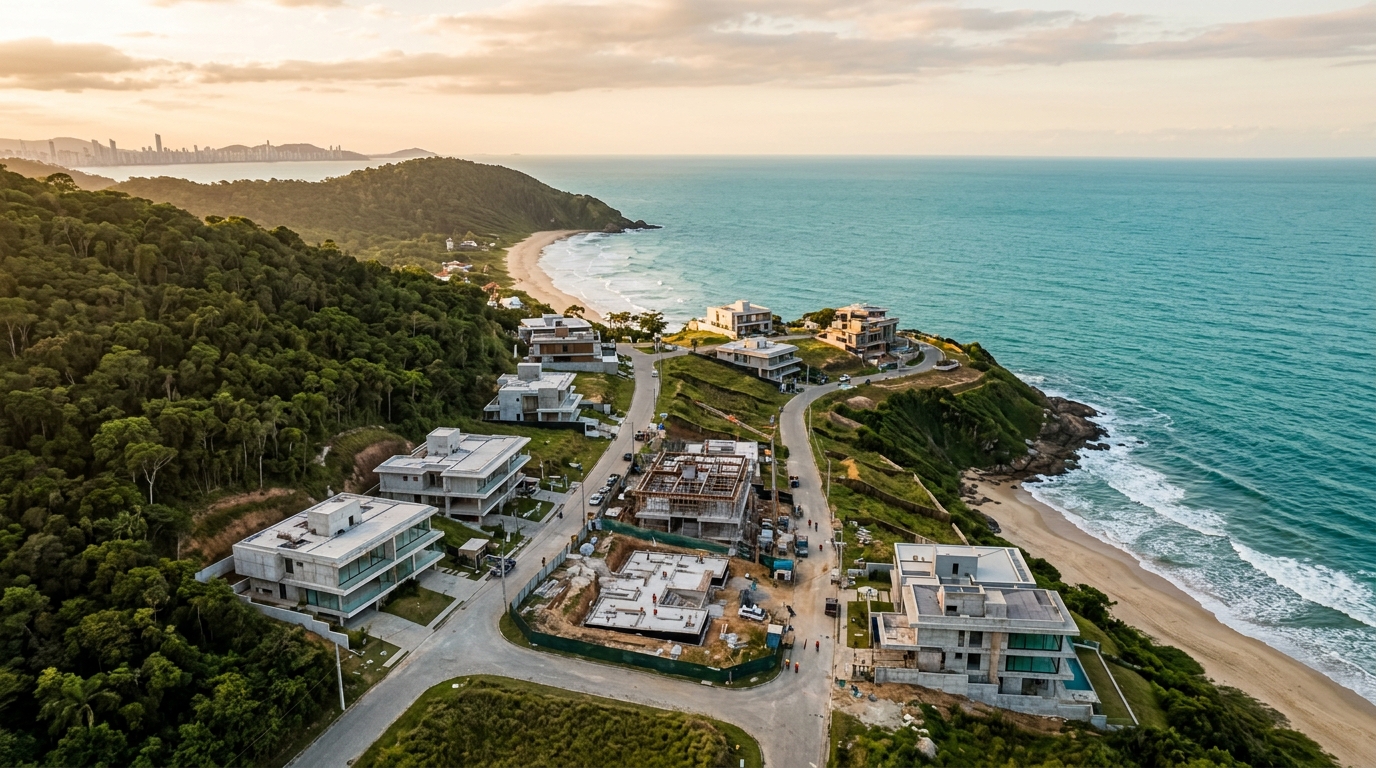
Inaasahan na lalampasan ng metro kuwadrado ng lupa sa mga saradong loteamento ng Praia Brava ang psychological barrier na R$ 12,000 sa 2026, partikular sa mga bloke na nakaharap sa dagat at sa mga sona na may napreserbang Mata Atlântica (sariwang gubat ng baybayin ng Brazil), batay sa pinagsamang ulat ng FipeZap at Secovi-SC para sa segmentong high-end ng hilagang baybayin ng Santa Catarina. Sa loob ng tatlong taon, ang nominal na pagtaas ay umaabot na sa halos 70 porsiyento — isang bintana na pinagsanib ang Selic (ang base interest rate ng Brazil) na higit sa dalawang digit, ang INCC (construction cost index) na kumakain sa margin ng mga construction firm, at isang dating walang katulad na pila ng mga dayuhang mamimili na nagbabayad sa dolyar. Ang tanong na umaabot sa mesa ng investor sa 2026 ay hindi na "tumaas ba ang lote?", kundi "may natitira pa bang taba para pumasok ngayon?". Ang teksto na ito ay ang aktwal na kuwenta — walang komersyal na romansa ng mga ahente.
Ang pagsusuri sa ibaba ay sumusunod sa iisang panuntunan: net na TIR (internal rate of return) pagkatapos ng buwis, aktwal na carrying cost, at exit scenarios sa 36, 60, at 84 buwan, na nakaangkla sa proyeksyon ng Relatório Focus (ulat ng pananalapi ng Brazilian Central Bank) para sa Selic, IPCA (consumer price index ng Brazil), at exchange rate. Sa ilang price band, ang pagbili ng lote sa 2026 ay isa pa rin sa mga pinakamahusay na real estate thesis sa Brazil. Sa iba, ito ay isang klasikong illiquidity trap. Ang pagkakaiba ay nasa detalye — at ang seryosong investor ay kailangang makita ang dalawang panig bago magbigay ng go signal.
Bakit pumalo ang m² ng lote: datos, structural scarcity, at paghahambing sa BC at Jurerê
Ang FipeZap index para sa residential sales sa Itajaí ay nagtapos sa 2025 na may double-digit na cumulative rise sa pangatlong sunod na taon, na higit sa dalawang beses ng inflation na sinukat ng IPCA sa parehong panahon. Hinila ng Praia Brava ang average ng munisipyo: sa loob ng saklaw ng mga high-end loteamento na minomonitor ng Secovi-SC, ang average ticket ng isang 600 m² na lote sa isang gated community ay tumalon mula sa humigit-kumulang R$ 4.2 milyon sa 2022 hanggang sa hanay ng R$ 7 milyon sa mga closing ng huling quarter ng 2025. Ito ay isang totoong pagtaas — kapag binawi ang cumulative IPCA — na higit sa 35 porsiyento sa 36 buwan.
Tatlong puwersa ang sumusuporta sa kilos na ito. Ang una ay structural: ang Praia Brava ay may mas mababa sa 4 km ng nagagamit na baybayin, na nakasingit sa pagitan ng Morro do Atalaia at Praia do Cabeço, at ang stock ng urbanized na lupa na may oceanfront view ay halos naubos na. Ang mga huling malalaking pribadong glebas (mga malalaking lupain na hindi pa nahahati) ay nawala sa mapa sa pagitan ng 2021 at 2024, nang pinagtali ng mga developer tulad ng FG, Embraed, Procave, at SIDE Empreendimentos ang kanilang mga long-term landbank. Ang naiiwan ay mga lupang nakakalat — at kapag bumagsak ang supply laban sa pambansang demand, ang presyo ay naghahanap ng sarili nitong mataas na sahig.
Ang pangalawang puwersa ay ang epekto ng Balneário Camboriú. Sa m² ng oceanfront apartment sa BC na lumampas na sa R$ 35,000 sa mga tore sa pangalawang bloke at humahalik sa R$ 60,000 sa iconic penthouse, ang Praia Brava ay nabasa na bilang "ang susunod na BC" ng kapital na lumipat mula sa baybayin ng São Paulo at Rio Grande do Sul. Pinatitibay ng paghahambing sa Jurerê Internacional ang thesis: sa Florianópolis, ang m² ng lote sa Jurerê Internacional ay nasa hanay na ng R$ 18,000 hanggang R$ 25,000 sa noble blocks, na may mga transaksyon na lumampas pa rito. Ang Praia Brava, kahit pagkatapos ng rally, ay nagne-negotiate pa rin sa relative discount — at ang spread na ito ang puso ng upside thesis para sa 2026-2028.
Ang pangatlong puwersa ay ang exchange rate. Ang dolyar na higit sa R$ 5.40 sa 2024-2025 ay nagpamura sa high-end lote sa Santa Catarina para sa mamimili mula sa Argentina, Uruguay, Paraguay, at, mas kamakailan, Europa. Sa ilang boutique launches sa Praia Brava, mahigit 25 porsiyento ng units sa 2025 ang naunahan ng mga dayuhan — isang bilang na hindi maisip limang taon na ang nakararaan. Ang mamimiling ito ay nagtutulak sa presyo paitaas at nagdaragdag ng inelastic demand layer sa merkado.
Lote laban sa apto na off-plan: ang totoong TIR, ang carrying cost, at ang tatlong exit scenarios
Dito nakatira ang pinakamalaking kalituhan ng average na investor. Ang paghahambing ng lote at apartment off-plan na magkatabi sa parehong Excel sheet, nang hindi inaadjust para sa carrying cost, liquidity, at taxation, ay nagbubunga ng maling konklusyon. Hatiin natin ang numero sa simula ng 2026.
Sabihin na natin na may dalawang R$ 3.5 milyong outlay: isang 800 m² na lote sa isang itinatag na loteamento ng Praia Brava, cash, at isang tatlong-suite na apartment sa isang high-end tower sa parehong rehiyon, binayaran sa standard flow (30 porsiyento hanggang sa turnover ng keys, 70 porsiyento na financed o binayaran sa delivery, na nai-correct sa INCC). Ang Selic na inaasahan ng Focus na umiikot sa 10.5 porsiyento sa simula ng 2026, na may bias para sa gradwal na pagbaba sa 9 porsiyento sa katapusan ng taon. Ang IPCA na nagko-converge sa target. Ang INCC sa pagitan ng 5 at 6 porsiyento bawat taon. Alternatibong kapital sa CDI (interbank deposit rate ng Brazil) na nagbibigay ng humigit-kumulang 95 porsiyento ng net Selic.
| Variable | Lote (800 m², cash) | Apto off-plan (3 suites, standard flow) |
|---|---|---|
| Outlay hanggang delivery | R$ 3.5M agad | R$ 3.5M na hinahati sa 36 buwan |
| Correction ng balance | Wala (cash na) | INCC 5–6% kada taon sa balance |
| Taunang carrying cost | IPTU (property tax) + condo dues: 0.8–1.2% | Pagkatapos lamang ng keys: ~1.5% |
| Liquidity sa downturn | Mababa: 9–18 buwan para mabenta | Katamtaman: depende sa stock ng katunggaling launch |
| Exit sa 36 buwan | Estimated nominal gain 25–40% | Gain sa delivery 30–50% (leveraged) |
| Exit sa 60 buwan | Gain 50–80% kung magkatotoo ang thesis | Ang tapos na apto ay kumokompetensya sa bagong launch |
| Exit sa 84 buwan | Mas malaking upside potential | Nagsisimula nang bumigat ang technical depreciation |
| IR sa capital gain | 15–22.5% progressive, na may R$ 35K exemption | Parehong rate, na may 180-day reinvestment rule |
Ang lote ay nananalo sa tatlong harapan: zero exposure sa INCC, walang panganib sa konstruksyon (delay, distrato o cancellation, embargo), at mas malaking upside potential sa mahabang bintana — dahil ang scarce coastal land ay hindi nadi-depreciate, kabaligtaran ng itinayong gusali. Nananalo naman ang off-plan apto sa dalawang harapan: implicit leverage ng cash flow (kinukuha mo ang appreciation sa 100 porsiyento ng property habang nagbabayad lamang ng 30 porsiyento hanggang sa keys) at mas malaking liquidity kung ang launch ay galing sa top-tier developer na may active pipeline.
Sa exit scenarios sa 36 buwan, ang off-plan apto ay madalas na nagbibigay ng mas mataas na net TIR dahil sa cash flow leverage — kung ang trabaho ay matatapos sa oras at ang siklo ay hindi babaligtad. Sa 60-84 buwan na bintana, ang lote ay mas madalas na mananalo sa rankings ng net TIR, dahil hinuhuli nito ang compounding effect ng scarcity at inaalis ang technical depreciation na nagsisimulang kumain sa ready apartment mula ikalimang taon. Ang empirical rule ng Santa Catarina market ay malinaw: investor na may horizon na mas mababa sa 4 taon ay bumibili ng apto; ang patrimonial investor na may 5-taong horizon o higit ay bumibili ng lupa.
Tunay na halaga ng pagtatayo: CUB-SC 2026, coastal multiplier, at ang timelines ng Itajaí
Sinumang bumibili ng lote para magtayo at magbenta — o para tumira at hulihin ang spread ng developer — ay kailangang gumawa ng isa pang kalkulasyon. Ang CUB-SC (basic unit cost para sa konstruksyon sa Santa Catarina), na inilalabas buwan-buwan ng Sinduscon, ay nagtapos ng 2025 na may pamantayang R-1 Alto (high-end single-family residence) sa hanay ng R$ 4,100/m² para sa basic finish ng standard na iyon. Sa 2026, na may INCC na inaasahan sa 5.5 porsiyento, ang bilang na ito ay dapat na malapit sa R$ 4,350/m² sa Enero at lumampas sa R$ 4,500/m² sa pangalawang kalahati.
Iyan ang naked CUB. Ang totoong gastos ng pagtatayo ng high-end na bahay sa Praia Brava ay, sa praktika, 2.2 hanggang 2.8 beses sa halagang iyon — ang sikat na "coastal multiplier" na ginagamit ng mga boutique builder sa rehiyon. Bakit? Mga pundasyon sa malabuhanging lupa na may mataas na water table, mataas na uri ng frames laban sa asin sa hangin, pinatatag na drainage system, mga imported finishes na nangingibabaw sa local na arkitektura, matured tropical landscaping, at technical infrastructure (home automation, climate control, pinainit na pool, outdoor jacuzzi) na halos lahat ng bahay sa Praia Brava ay may. Resulta: ang isang 450 m² na bahay ay nagkakahalaga ngayon sa pagitan ng R$ 4.5 milyon at R$ 5.5 milyon para itayo nang lubos na matatahanan — bukod pa sa lupa.
Idagdag ang R$ 7 milyong lote sa R$ 5 milyong bahay at ang VGV (Valor Geral de Vendas — kabuuang halaga ng benta) ng kumpletong property ay umiikot sa R$ 12 milyon. Ang katumbas na mga bahay sa Praia Brava ay napapaltransaksyon sa pagitan ng R$ 14 milyon at R$ 18 milyon — ibig sabihin, may totoong spread ng developer na 15 hanggang 50 porsiyento, depende sa lokasyon at proyekto. Pero nagiging totoo lamang ito para sa mga taong nasa kontrol ng schedule at pag-apruba.
At ang pag-apruba ay ang tahimik na bottleneck. Ang munisipyo ng Itajaí, sa pagsabog ng mga aplikasyon pagkatapos ng pandemya, ay nag-ooperate na may average na timeline ng 8 hanggang 14 buwan sa pagitan ng pagpapasok ng proyekto at pagkuha ng building permit para sa high-end na bahay sa naaprubahang loteamento — bukod pa sa mga komentaryo ng Fatma o IMA (Santa Catarina environmental agencies) at, kung naaangkop, ng Iphan (national heritage agency). Ang realistikong kabuuang timeline, mula sa deed ng lote hanggang sa habite-se (certificate of occupancy), ay nasa pagitan ng 28 at 36 buwan. Ang hindi nag-iisip nito sa kanyang TIR ay nagbebenta sa sarili ng operasyon na umiiral sa spreadsheet lamang.
Mga panganib: master plan, RGI, ABRAINC/CBIC pipeline, at exit sa USD
Limang panganib ang dapat nasa radar ng seryosong investor sa 2026.
Master plan. Binago ng Itajaí ang Plano Diretor nito (urban master plan) noong 2024-2025, na may makabuluhang pagbabago sa floor area ratios, building height limits, at permeability rates sa mga sona na malapit sa baybayin. Ilang bloke sa Praia Brava ang nakakuha ng karagdagang restriksyon, lalo na sa pagputol ng katutubong halaman at sa front setback. Ang pagbili ng lote nang hindi binabasa ang umiiral na ordinansa at ang descriptive memorial ng loteamento ay tila pagpirma ng blangkong tseke sa kung ano ang maaaring itayo.
RGI at due diligence. Maraming lote sa Praia Brava ay nasa mga lumang loteamento (taong 1990-2000) at sa mga kamakailang loteamento (post-2018). Ang mga luma ay may mas "malilinis" na titulo, ngunit minsan ay may dala-dalang pending na regularizasyon ng condominium o hindi maliwanag na common areas. Ang mga kamakailan ay maaaring may pa-rerehistro ang loteamento, mga restriction na nasa pag-apruba pa, at mga utang sa infrastructure. Ang kumpletong due diligence — updated na titulo, fiscal certificate ng munisipyo at estado, labor at federal certificates ng nagbebenta, environmental compliance, at RGI (real estate registry index) — ay hindi luho, ito ay ang minimum. Ang mga "imperdible" na lote na may anuman sa mga ito na pending ay halos palagi, mga lote na nanatiling hindi naibebenta sa isang dahilan.
'Saturation ng pipeline. Ipinakita ng mga bulletin ng ABRAINC at CBIC (mga developer association ng Brazil) para sa 2025 ang record na launches sa baybayin ng Santa Catarina, na may pinagsamang VGV ng Itajaí at Balneário Camboriú na lumampas sa R$ 20 bilyon sa active stock. Ito ay dalawang panig ng parehong barya: kinukumpirma nito ang demand thesis, ngunit ipinapakita rin na, sa isang downturn, ang kompetisyon para sa qualified buyers ay magiging mabangis. Ang lote nang walang bahay ay hindi direktang nakikipagkompetensya sa ready apto sa oras ng pagbenta — ngunit nakikipagkompetensya sa atensyon ng parehong investor.
"Ang mamimili ng R$ 7 milyon sa Praia Brava sa 2026 ay pumipili sa pagitan ng lote, ready apto, at ready na bahay. Tatlong produkto ang nakikipagkompetensya para sa parehong portfolio. Sa downturn, nananalo ang may liquidity, at ang ready house ay mas may. Sa uptrend, nananalo ang may upside, at ang lote ay mas may. Ang pagbabasa ng siklo ay ang invisible asset ng desisyon na ito." — sintesis ng analyst panel ng Santa Catarina market sa Secovi-SC forum, Disyembre 2025.
Illiquidity sa downturn. Sa mga bintana ng mataas na Selic na may panandaliang pessimism, ang average na panahon ng pagbenta ng high-end lote sa Praia Brava ay mabilis na tumataas mula 4-6 buwan hanggang 12-18 buwan. Ang nangangailangan ng liquidity sa bintanang ito ay nagbebenta na may 8 hanggang 15 porsiyentong discount sa nakatakdang presyo. Ang investor na pumasok sa lote ay kailangang, by design, magkaroon ng financial patience na hindi magbenta sa pinakamasamang sandali.
Dayuhang mamimili sa USD. Ang external demand ay biyaya at panganib. Biyaya dahil ito ang sumusuporta sa presyo sa malakas na pera. Panganib dahil, kung ang real ay magvaluate nang malakas — isang sitwasyong posible kung mababa ang American yield curve at panatilihin ng Brazil ang fiscal control — ang m² sa dolyar ay tumitindi sa isang sandali lamang, at sumasara ang gripo ng external demand nang mabilis. Ang domestic investor ay hindi maaaring nakaangkla sa kanyang exit thesis sa international buyer lamang.
Kailan ito may saysay (at kailan hindi): mga profile, checklist, at mga trigger para piliin ang ready apto
Ang high-end lote sa Praia Brava sa 2026 ay may saysay para sa tatlong profile. Una, ang patrimonial na investor na may mahabang horizon (7-15 taon), na nakakakita sa coastal land bilang reserve of real value at walang pagmamadali para sa liquidity. Ikalawa, ang future resident na may 24-36 buwang plano, na magtatayo ng bahay ng pangarap at huhuli ng spread ng developer habang nagagamit din ito. Ikatlo, ang maliit na developer na nag-ooperate ng 2-4 lote nang sabay-sabay, na nag-dilute ng fixed cost ng disenyo at gestion, at nagbebenta ng tapos na bahay sa standard ng rehiyon.
Hindi ito may saysay para sa investor na may horizon na mas mababa sa 36 buwan at pangangailangan ng predictable na liquidity. Hindi ito may saysay para sa nagleverage sa ibang asset at hindi makakapagtiis ng 12-18 buwang pagbenta sa masamang bintana. Hindi ito may saysay para sa hindi balak magtayo at "nag-iimbak lamang ng kapital" — dahil, nang walang konstruksyon, ang spread ng developer ay nawawala, at ang investor ay nakadepende lamang sa appreciation ng m², na may natural na mas mababang kisame.
Ang walong-item na checklist na naghihiwalay sa tamang lote sa maling lote sa Praia Brava:
- Up-to-date na titulo sa nakalipas na 30 araw, malaya sa real liens, na may malinis na chain of ownership sa nakaraang 10 taon.
- Restriksyon sa loteamento na tugma sa nilalayon na proyekto — height limit, setback, occupancy rate, floor area ratio.
- Aprobasyon ng loteamento sa munisipyo na ganap na, na may naipatupad na infrastructure (tubig, alkantarilya, kuryente, simento, drainage) at naka-rehistro.
- Umiiral na master plan na tugma sa nais na typology, na may partikular na pagbasa ng mga pagbabago pagkatapos ng 2024.
- Aktwal na distansya sa nagagamit na baybayin na sinukat sa paa, hindi sa mapa ng broker — sa Praia Brava, ang 200 metro ng elevation ay nagdudulot ng 30 porsiyentong pagkakaiba ng presyo.
- Direktang kompetisyon sa 500-meter radius na nakamapa: ilang bakanteng lote, ang average na panahon ng pagbenta, at ang huling tapos na transaksyong komparable.
- Projected na CUB-SC R-1 Alto para sa taon ng pagtatayo, na may coastal multiplier na hindi bababa sa 2.3x para sa konserbatibong budget.
- Target margin ng developer na hindi bababa sa 20 porsiyento sa final VGV, na kinakalkula pagkatapos ng buwis, carrying cost, at probisyon para sa karagdagang 6 buwan ng pagbenta.
Nabigo sa tatlo o higit pang items? Marahil ang ready apto ang tamang sagot para sa iyong kapital, hindi ang lote. Ang mga trigger para piliin ang tapos na apartment kaysa sa lote ay obhetibo: horizon na mas mababa sa 4 taon, takot sa panganib ng konstruksyon, pangangailangan ng agarang rental flow (ang Praia Brava ay may malakas na panahon mula Disyembre hanggang Marso na may high-end na daily rates sa pagitan ng R$ 1,800 at R$ 3,500), o profile ng mamimili na walang repertoire para pamahalaan ang luxury construction. Sa mga kasong ito, ang ready apto sa pangalawang bloke ng Praia Brava, na may propesyonalisadong seasonal rental, ay nagbibigay ng kompetitibong net TIR at mas kaunting operational friction.
Tala para sa dayuhang mamumuhunan: ang Filipino lens
Para sa Filipino na investor na nakikitungo sa Brazilian real estate sa unang pagkakataon, may apat na practical na puntos na nararapat tandaan. Una, ang exchange rate. Ang peso laban sa real ay kadalasang nagiging mas matatag kaysa sa peso laban sa dolyar — kaya ang Filipino na bumili ng property sa Brazil ay may natural na FX hedge laban sa pag-akyat ng dolyar. Ngunit kapag bumaba ang real laban sa dolyar, gaya ng nakita natin sa 2024-2025, mas malaki ang potensyal na entry discount para sa Pinoy buyer na gumagamit ng dolyar-denominated savings.
Pangalawa, ang banking at remittance. Ang transfer ng kapital mula sa Pilipinas patungo sa Brazil ay nangangailangan ng pormal na FX contract at deklarasyon sa Banco Central do Brasil (CBE — Capitais Brasileiros no Exterior). Ito ay regular na proseso, ngunit kinakailangan ng Filipino na investor na magtrabaho kasama ng isang Brazilian na abogado at accountant mula sa unang araw. Ang mga reputable developer tulad ng SIDE Empreendimentos ay may mga partner para sa mga proseso na ito.
Ikatlo, ang tax residency. Kung ang Filipino na investor ay hindi resident ng Brazil para sa tax purposes, ang capital gain ay generally taxed sa 15 porsiyento sa source, na may mga existing tax treaty considerations. Ang rental income ay taxed sa progressive scale. Ang tama at maagang tax planning ay nakakaiwas sa double taxation at sa kawalan ng kakayahan na mag-repatriate ng kita sa peso.
Ikaapat, ang seasonal use. Ang baybayin ng Santa Catarina ay may panahon ng tag-init mula Disyembre hanggang Marso — kabaligtaran ng tag-init ng Pilipinas. Ang Filipino na pumili na umokupa ng kanyang property sa kalagitnaan ng taon ng Brazil (Hunyo-Agosto) ay maaaring magpaupa sa peak season at gamitin ito sa low season, na nag-o-optimize ng cash flow at personal use sa pareho.
Konklusyon: ang signal para sa 2026
Ang Praia Brava sa 2026 ay hindi na emerging market — ito ay isang consolidated high-end market, na may mga katangiang malapit sa Jurerê Internacional limang taon na ang nakararaan. Ang high-end lote ay nananatiling, para sa tamang profile, isa sa pinakamahusay na real estate thesis sa Brazil: structural scarcity ng coastal land, lumalaking national at international demand, at totoong spread ng developer para sa mga taong may kontrol ng cycle ng konstruksyon. Pero ang bintana ng "bumili at nabenta sa 18 buwan na may 40 porsiyentong return" ay nakasara na. Ang investor na pumapasok ngayon ay kailangang pumasok na may thesis na 5 hanggang 10 taon, surgical due diligence, at disiplina na hindi magbenta sa pinakamasamang sandali.
Ang SIDE Empreendimentos ay nag-publish kada linggo ng pagsusuri na may primary data ng merkado ng Itajaí at ng baybayin ng Santa Catarina — kasama ang closing monitor para sa bawat bloke ng Praia Brava. Para sa investor na nais gumawa ng desisyon nang may katahimikan na kailangan nito, ito ay ang uri ng pagbabasa na karapat-dapat sa subscription.