¿Vale la pena un lote de lujo en Praia Brava en 2026?
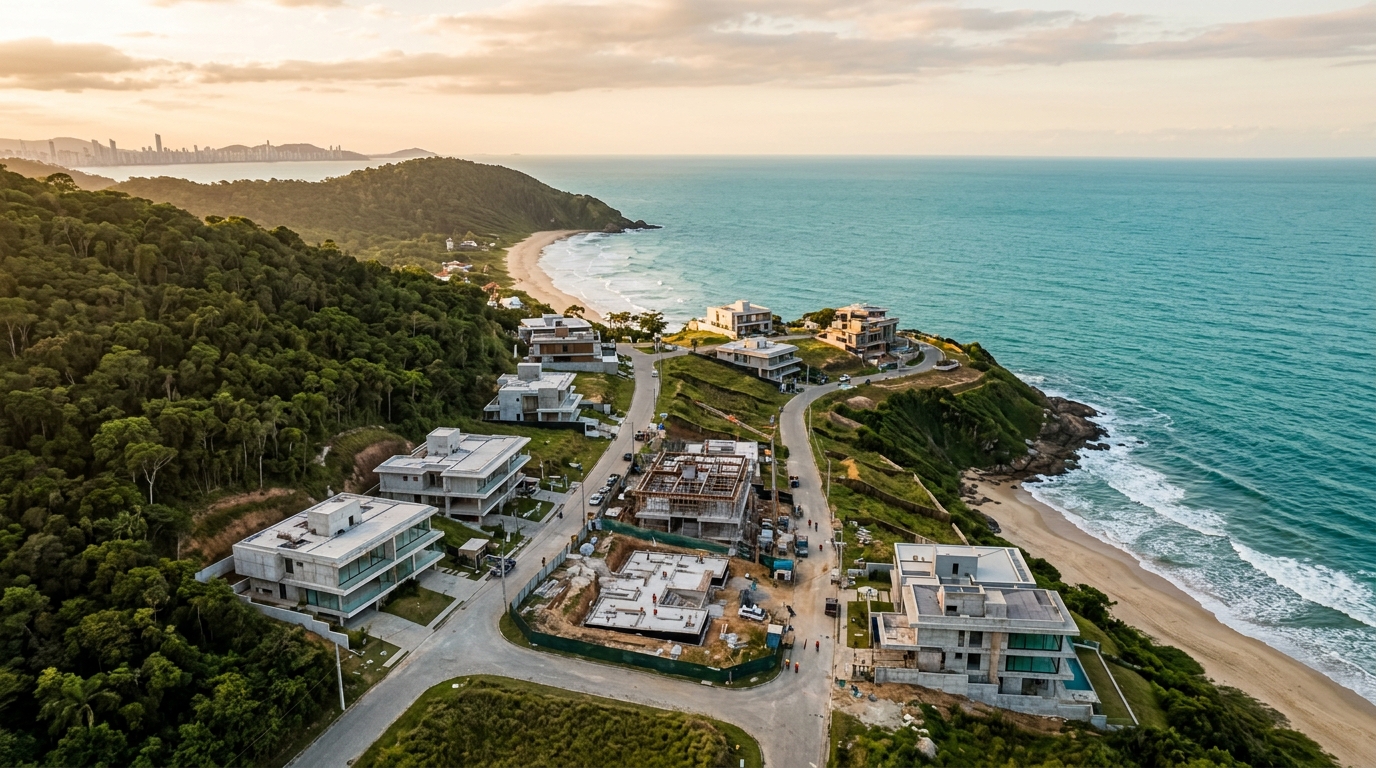
El metro cuadrado de terreno en lotificaciones cerradas de Praia Brava romperá en 2026 la barrera psicológica de los R$ 12.000 (cerca de US$ 2.200 al cambio actual) en las cuadras de primera línea de mar y en zonas con mata atlántica preservada, según el cruce de datos de FipeZap y Secovi-SC para el segmento de lujo del litoral norte del estado de Santa Catarina. En tres años, la revalorización nominal roza el 70% —una ventana que combinó la Selic (la tasa básica de interés del Banco Central de Brasil) por encima de los dos dígitos, el INCC (índice nacional de coste de construcción) erosionando los márgenes de las obras y una cola inédita de compradores extranjeros pagando en dólares. La pregunta que llega a la mesa del inversor en 2026 ya no es "¿el lote subió?", sino "¿queda margen para entrar ahora?". Este texto es la cuenta —sin el romance comercial de turno.
El análisis que sigue aplica una sola vara de medir: TIR neta de impuestos, coste de mantenimiento efectivo y escenarios de salida a 36, 60 y 84 meses, anclados en las proyecciones del Informe Focus del Banco Central para Selic, IPCA (índice oficial de inflación brasileño) y tipo de cambio. En algunas franjas de precio, comprar un lote en 2026 sigue siendo una de las mejores tesis inmobiliarias del país. En otras, es una trampa clásica de iliquidez. La diferencia está en los detalles —y el inversor serio necesita ver las dos caras antes de la firma.
Por qué se disparó el m² del lote: datos, escasez estructural y el comparativo con Balneário Camboriú y Jurerê
El índice FipeZap de venta residencial para Itajaí cerró 2025 con un alza acumulada de dos dígitos por tercer año consecutivo, más que duplicando la inflación medida por el IPCA en el mismo intervalo. Praia Brava tiró de la media del municipio: dentro del recorte de lotificaciones de alto estándar monitorizado por Secovi-SC, el ticket medio del lote de 600 m² en condominio cerrado saltó de unos R$ 4,2 millones en 2022 (alrededor de US$ 770.000) a la franja de los R$ 7 millones en cierres del cuarto trimestre de 2025 (cerca de US$ 1,28 millones). Hablamos de una revalorización real —descontado el IPCA acumulado— superior al 35% en 36 meses.
Tres fuerzas sostienen el movimiento. La primera es estructural: Praia Brava tiene menos de 4 km de costa útil, encajada entre el Morro do Atalaia y la Praia do Cabeço, y el stock de suelo urbanizable con frente al mar está prácticamente agotado. Las últimas grandes parcelas privadas salieron del mapa entre 2021 y 2024, cuando promotoras como FG, Embraed, Procave y la propia SIDE Empreendimentos amarraron landbanks de largo plazo. Lo que queda son lotes pulverizados —y cuando la oferta colapsa contra una demanda nacional, el precio encuentra su propio suelo, ya muy alto.
La segunda fuerza es el efecto Balneário Camboriú. Con el m² de apartamento frente al mar en BC superando los R$ 35.000 en torres de la segunda manzana y coqueteando con los R$ 60.000 en áticos icónicos, Praia Brava pasó a leerse como "la próxima BC" para el capital que migró desde el litoral de São Paulo y de Rio Grande do Sul. La comparación con Jurerê Internacional refuerza la tesis: en Florianópolis, el m² de lote en Jurerê Internacional ya trabaja entre los R$ 18.000 y R$ 25.000 en las manzanas nobles, con transacciones puntuales por encima. Praia Brava, incluso tras el rally, todavía negocia con descuento relativo —y ese spread es el corazón de la tesis de potencial alcista para 2026-2028.
La tercera fuerza es cambiaria. El dólar por encima de R$ 5,40 a lo largo de 2024-2025 abarató el lote de lujo en Santa Catarina para el comprador argentino, uruguayo, paraguayo y, más recientemente, europeo. En algunos lanzamientos boutique de Praia Brava, más del 25% de las unidades en 2025 fueron absorbidas por extranjeros —cifra impensable hace cinco años. Ese comprador empuja el precio hacia arriba y añade una capa de demanda inelástica al mercado. Para el inversor hispanohablante que opera en pesos argentinos, pesos uruguayos o euros, el lote brasileño además funciona como cobertura: un activo dolarizable, en un país con escala continental, fuera del perímetro de control cambiario de su jurisdicción de origen.
Lote vs. apartamento sobre plano: la TIR real, el coste de mantenimiento y los tres escenarios de salida
Aquí vive la mayor confusión del inversor medio. Comparar lote y apartamento sobre plano lado a lado, en el mismo Excel, sin ajustar por coste de mantenimiento, liquidez y tributación, produce conclusiones equivocadas. Vamos a romperlo con números de comienzos de 2026.
Supongamos dos desembolsos de R$ 3,5 millones (unos US$ 640.000): un lote de 800 m² en una lotificación consolidada de Praia Brava, al contado, y un apartamento de 3 suites en una torre de lujo de la misma zona, pagado en flujo estándar brasileño (30% hasta la entrega de llaves, 70% financiado o liquidado en la entrega, con corrección por INCC). Selic proyectada por el Informe Focus en torno al 10,5% a comienzos de 2026, con sesgo de caída gradual hasta el 9% al cierre del año. IPCA convergiendo hacia la meta. INCC entre el 5% y el 6% anual. Capital alternativo invertido en CDI rindiendo cerca del 95% de la Selic neta.
| Variable | Lote (800 m², al contado) | Apto sobre plano (3 suites, flujo estándar) |
|---|---|---|
| Desembolso hasta la entrega | R$ 3,5 mi inmediato | R$ 3,5 mi diluido en 36 meses |
| Corrección del saldo | Ninguna (ya está al contado) | INCC 5–6% anual sobre el saldo |
| Coste de mantenimiento anual | IPTU (impuesto municipal) + cuota: 0,8–1,2% | Solo tras la entrega: ~1,5% |
| Liquidez en ciclo bajista | Baja: 9–18 meses para vender | Media: depende del stock de lanzamientos rivales |
| Salida en 36 meses | Ganancia nominal estimada 25–40% | Ganancia en la entrega 30–50% (apalancada) |
| Salida en 60 meses | Ganancia 50–80% si la tesis se confirma | El apto terminado compite con lanzamiento nuevo |
| Salida en 84 meses | Mayor potencial de revalorización | La depreciación técnica empieza a pesar |
| IR sobre ganancia de capital | 15–22,5% progresivo, con exención hasta R$ 35.000 | Misma alícuota, con regla de 180 días para reinvertir |
El lote gana en tres frentes: cero exposición al INCC, ausencia de riesgo de obra (retrasos, distratos, embargos) y mayor potencial alcista en ventanas largas —porque el suelo costero escaso no se deprecia, al contrario que el inmueble construido. El apartamento sobre plano gana en dos frentes: apalancamiento implícito del flujo (uno captura revalorización sobre el 100% del inmueble pagando solo el 30% hasta las llaves) y mayor liquidez si el lanzamiento es de una promotora top-tier con pipeline activo.
En escenarios de salida a 36 meses, el apartamento sobre plano suele entregar TIR neta superior gracias al apalancamiento del flujo —siempre que la obra se entregue en plazo y el ciclo no se gire. En ventanas de 60 a 84 meses, el lote tiende a ganar en el ranking de TIR neta, porque captura el efecto compuesto de la escasez y elimina la depreciación técnica que empieza a corroer al apartamento terminado a partir del quinto año. La regla empírica del mercado catarinense es clara: inversor con horizonte por debajo de 4 años compra apartamento; inversor patrimonialista con horizonte de 5 años o más compra suelo.
Coste real de construir: CUB-SC 2026, multiplicador costero y los plazos de Itajaí
Quien compra el lote para construir y vender —o para vivir y capturar el spread de promotor— necesita hacer otra cuenta. El CUB-SC (coste unitario básico de construcción del estado de Santa Catarina), publicado mensualmente por el Sinduscon (sindicato local de la construcción), cerró 2025 con el estándar R-1 Alto (residencia unifamiliar de alto estándar) en la franja de R$ 4.100/m² para acabado básico. En 2026, con un INCC proyectado del 5,5%, ese número debería trabajar cerca de R$ 4.350/m² en enero y superar R$ 4.500/m² en el segundo semestre.
Ese es el CUB desnudo. El coste real de construir una casa de alto estándar en Praia Brava es, en la práctica, de 2,2 a 2,8 veces ese valor —el famoso "multiplicador costero" que usan las constructoras boutique de la región. ¿Por qué? Cimentaciones en suelo arenoso con nivel freático alto, carpinterías de alta prestación contra la salinidad, sistemas de drenaje reforzados, acabados importados que dominan el estándar arquitectónico local, paisajismo tropical maduro e infraestructura técnica (domótica, climatización, piscina climatizada, hidromasaje exterior) que prácticamente ninguna casa de Praia Brava entrega sin. Resultado: una vivienda de 450 m² construidos cuesta hoy entre R$ 4,5 millones y R$ 5,5 millones para salir del papel lista para mudarse —sin contar el terreno.
Suma el lote de R$ 7 millones a la casa de R$ 5 millones y el VGV (valor general de venta, el ingreso total proyectado del proyecto) del inmueble completo gira en torno a R$ 12 millones. Casas equivalentes en Praia Brava se han transado entre R$ 14 millones y R$ 18 millones —es decir, hay un spread de promotor real del 15% al 50%, según localización y proyecto. Pero solo se materializa para quien domina el cronograma y la aprobación municipal.
Y la aprobación es el cuello de botella silencioso. La alcaldía (prefeitura) de Itajaí, con la explosión de solicitudes pospandémica, opera con plazos medios de 8 a 14 meses entre la entrada del proyecto y la licencia de obra para residencias de alto estándar en lotificación aprobada —sin contar manifestaciones de los organismos ambientales (Fatma/IMA) y, cuando aplica, del Iphan (patrimonio histórico). El cronograma total realista, de la escritura del lote al "habite-se" (cédula de habitabilidad), está entre 28 y 36 meses. Quien no contemple ese tiempo en la TIR se vende a sí mismo una operación que solo existe en la hoja de cálculo.
Riesgos: plan director, RGI, pipeline ABRAINC/CBIC y la salida en dólares
Cinco riesgos merecen estar en el radar del inversor serio en 2026.
Plan director. Itajaí revisó su Plan Director Municipal en 2024-2025, con cambios relevantes en coeficientes de aprovechamiento, alturas y tasa de permeabilidad en las zonas próximas al frente de mar. Algunas manzanas de Praia Brava recibieron restricciones adicionales, especialmente en lo que toca a la supresión de vegetación nativa y al retranqueo frontal. Comprar lote sin leer el decreto vigente y la memoria descriptiva de la lotificación es firmar un cheque en blanco sobre lo que será posible construir.
RGI y due diligence. Buena parte de los lotes de Praia Brava está en lotificaciones antiguas (años 1990-2000) y en lotificaciones recientes (post-2018). Los antiguos tienen matrículas registrales más "limpias", pero a veces cargan pendencias de regularización condominial o áreas comunes mal definidas. Los recientes pueden tener el registro de la lotificación aún en trámite de anotación, restricciones urbanísticas en fase de homologación y cuentas que saldar con la infraestructura. Due diligence completa —matrícula actualizada, certificados fiscales municipales y estatales, certificados laborales y federales del vendedor, regularidad ambiental y RGI (Registro General Inmobiliario)— no es un lujo, es el mínimo. Los lotes "imperdibles" con cualquiera de estos puntos pendientes son, casi siempre, lotes que llevaban tiempo parados por algún motivo.
Saturación del pipeline. Los boletines de ABRAINC (asociación de incorporadoras inmobiliarias) y CBIC (cámara brasileña de la construcción) para 2025 mostraron lanzamientos récord en el litoral catarinense, con el VGV de Itajaí y Balneário Camboriú combinados superando los R$ 20.000 millones en stock activo. Es la cara y la cruz de la misma moneda: confirma la tesis de demanda, pero también señala que, en un ciclo bajista, la competencia por compradores cualificados será feroz. Un lote sin casa no compite directamente con un apto terminado en el momento de la venta —pero sí compite por la atención del mismo inversor.
"El comprador de R$ 7 millones en Praia Brava en 2026 elige entre lote, apto terminado y casa terminada. Los tres productos disputan la misma cartera. En ciclo bajista, gana quien tenga liquidez, y la casa terminada tiene más. En ciclo alcista, gana quien tenga potencial alcista, y el lote tiene más. La lectura del ciclo es el activo invisible de esa decisión." — síntesis de mesa de analistas del mercado catarinense en panel de Secovi-SC, diciembre de 2025.
Iliquidez en ciclo bajista. En ventanas con Selic alta y pesimismo de corto plazo, el tiempo medio de venta de un lote de alto estándar en Praia Brava sube rápido de 4-6 meses a 12-18 meses. Quien necesita liquidez en esa ventana vende con descuento del 8% al 15% sobre el precio de mesa. El inversor que entra en lote tiene que tener, por construcción, la paciencia financiera para no vender en el peor momento.
Comprador extranjero en USD. La demanda externa es una bendición y un riesgo. Bendición porque sostiene el precio en moneda fuerte. Riesgo porque, si el real se aprecia con fuerza —escenario posible si la curva de tasas estadounidense se invierte y Brasil mantiene el ajuste fiscal—, el m² en dólares se encarece de la noche a la mañana, y el grifo de la demanda externa se cierra rápido. El inversor doméstico no puede anclar su tesis de salida exclusivamente en el comprador internacional. Y el inversor hispanohablante, simétricamente, debe recordar que su rendimiento final dependerá tanto de la revalorización en reales como del par USD/BRL en la fecha de la salida —cobertura cambiaria y reglas claras de remesa de utilidades al país de origen son parte de la diligencia previa.
Cuándo tiene sentido (y cuándo no): perfiles, checklist y los gatillos para preferir el apto terminado
El lote de alto estándar en Praia Brava en 2026 tiene sentido para tres perfiles. Primero, el inversor patrimonialista de horizonte largo (7-15 años), que lee el suelo costero como reserva de valor real y no tiene prisa por liquidez. Segundo, el futuro residente con 24-36 meses de planificación, que va a construir la casa de sus sueños y captura el spread de promotor mientras se beneficia del uso. Tercero, el pequeño desarrollador que opera 2-4 lotes simultáneos, diluye el coste fijo de proyecto y gestión y vende casas terminadas al estándar de la región.
No tiene sentido para el inversor con horizonte por debajo de 36 meses y necesidad de liquidez previsible. No tiene sentido para quien está apalancado en otros activos y no puede aguantar 12-18 meses de venta en mala ventana. No tiene sentido para quien no piensa construir y solo está "aparcando capital" —porque, sin construcción, el spread de promotor desaparece, y el inversor pasa a depender únicamente de la revalorización del m², que tiene un techo natural más bajo.
El checklist de ocho puntos que separa el lote correcto del lote equivocado en Praia Brava:
- Matrícula registral actualizada en los últimos 30 días, libre de cargas reales, con cadena dominial limpia de al menos 10 años.
- Restricciones urbanísticas de la lotificación compatibles con el proyecto que se pretende —altura, retranqueo, tasa de ocupación, coeficiente de aprovechamiento.
- Aprobación municipal de la lotificación ya consolidada, con infraestructura entregada (agua, alcantarillado, energía, pavimentación, drenaje) y debidamente anotada.
- Plan director vigente compatible con la tipología deseada, con lectura específica de las alteraciones posteriores a 2024.
- Distancia real hasta la costa útil verificada a pie, no por el mapa del corredor —en Praia Brava, 200 metros de desnivel marcan diferencias de precio del 30%.
- Competencia directa en el radio de 500 metros mapeada: cuántos lotes vacíos, cuál es el tiempo medio de venta, cuál fue el último cierre comparable.
- CUB-SC R-1 Alto proyectado para el año de la construcción, con multiplicador costero de al menos 2,3x para un presupuesto conservador.
- Margen objetivo del promotor de al menos el 20% sobre el VGV final, calculado tras IR, coste de mantenimiento y provisión para 6 meses adicionales de venta.
¿Fallaste en tres o más puntos? Probablemente la respuesta correcta para tu capital sea apto terminado, no lote. Los gatillos para preferir apartamento terminado en lugar de lote son objetivos: horizonte por debajo de 4 años, aversión al riesgo de obra, necesidad de flujo de alquiler inmediato (Praia Brava tiene temporada fuerte de diciembre a marzo, con tarifas diarias de alto estándar entre R$ 1.800 y R$ 3.500), o perfil de comprador que no tiene repertorio para gestionar una construcción de lujo. En esos casos, el apto terminado en la segunda manzana de Praia Brava, con alquiler vacacional profesionalizado, entrega una TIR neta competitiva y mucho menos fricción operativa.
Conclusión: la señal para 2026
Praia Brava en 2026 ya no es un mercado emergente —es un mercado consolidado de alto estándar, con características próximas a las de Jurerê Internacional hace cinco años. El lote de alto estándar sigue siendo, para el perfil correcto, una de las mejores tesis inmobiliarias del país: escasez estructural de suelo costero, demanda nacional e internacional creciente, y spread de promotor real para quien domina el ciclo de construcción. Pero la ventana del "compré y vendí en 18 meses con 40% de retorno" se cerró. El inversor que entra ahora tiene que entrar con tesis de 5 a 10 años, due diligence quirúrgica y disciplina para no vender en el peor momento.
SIDE Empreendimentos publica semanalmente análisis con datos primarios del mercado de Itajaí y del litoral catarinense —incluido el monitor de cierres por manzana de Praia Brava. Para el inversor que pretende tomar la decisión con la frialdad que ella exige, es el tipo de lectura que justifica la suscripción.