מגרש יוקרה בפראיה ברווה — האם משתלם ב-2026?
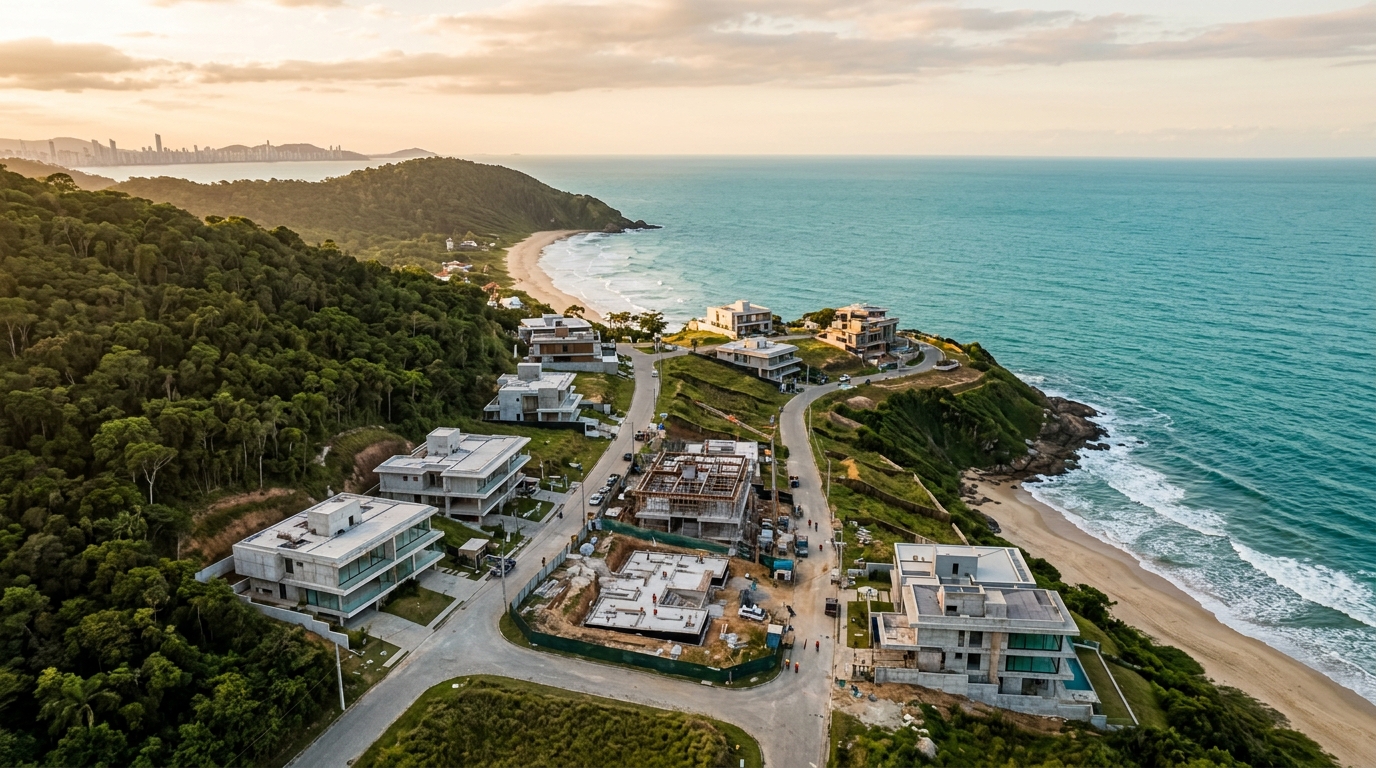
המטר הרבוע של קרקע בשכונות סגורות בפראיה ברווה (Praia Brava) צפוי לפרוץ ב-2026 את רף הסף הפסיכולוגי של 12,000 ריאל ברזילאי — כ-2,200 דולר אמריקאי לפי שערי תחילת השנה — בבלוקים הפונים לים ובאזורים שבהם נשמר היער האטלנטי. כך עולה ממיפוי משולב של FipeZap (מדד המחירים המוביל לנדל״ן בברזיל) ו-Secovi-SC (איגוד החברות היזמיות של מדינת סנטה קטרינה) עבור פלח היוקרה של חוף הצפון הקטרינני. בשלוש שנים, השערוך הנומינלי נושק ל-70% — חלון שהצמיח ריבית בסיסית (Selic) דו-ספרתית, אינפלציית בנייה (INCC) ששחקה רווחי קבלנים, וגל חסר-תקדים של רוכשים זרים המשלמים בדולרים. השאלה שמגיעה ב-2026 לשולחנו של המשקיע הישראלי, האירופי או הצפון-אמריקאי איננה עוד "האם המגרש עלה?", אלא "האם נותר עוד שומן להיכנס עכשיו?". המאמר הזה הוא החשבון — בלי הרומנטיקה השיווקית של היזם.
הניתוח שלהלן מודד הכל בסרגל אחד: תשואה פנימית (IRR) נטו ממס, עלות החזקה אפקטיבית, ושלושה תרחישי יציאה — 36, 60 ו-84 חודשים — מעוגנים בתחזיות "דוח Focus" של הבנק המרכזי הברזילאי לריבית, לאינפלציה ולשער החליפין. בחלק מטווחי המחיר, רכישת מגרש בפראיה ברווה ב-2026 עודנה אחת מתזות הנדל״ן הטובות במדינה. באחרים, היא מלכודת קלאסית של חוסר-נזילות. ההבדל מצוי בפרטים — ומשקיע רציני מחויב לראות את שני הצדדים לפני שהוא לוחץ על ההדק.
מדוע המ״ר זינק: נתונים, מחסור מבני והשוואה לבלניאריו קמבוריו ולז׳ורר
מדד FipeZap למכירת מגורים בעיר איטז׳איי (Itajaí) סגר את 2025 בעלייה שנתית דו-ספרתית בשלוש השנים האחרונות ברציפות, ביותר מפי שניים האינפלציה הברזילאית הרשמית (IPCA) באותה תקופה. פראיה ברווה הובילה את הממוצע: בתוך פלח הקרקע היוקרתי שמנטר Secovi-SC, מחיר הכרטיס הממוצע למגרש של 600 מ״ר בקונדומיניום סגור זינק מ-4.2 מיליון ריאל בשנת 2022 לטווח של 7 מיליון ריאל בעסקאות הסגירה של הרבעון הרביעי 2025 — כלומר כ-1.3 מיליון דולר היום, אל מול כ-810 אלף דולר אז. גם בחישוב ריאלי, לאחר ניכוי האינפלציה, מדובר בערך-מוסף ריאלי של למעלה מ-35% בתוך 36 חודשים.
שלושה כוחות מחזיקים את התנועה. הראשון — מבני: לפראיה ברווה פחות מארבעה קילומטרים של חוף ים שימושי, כלוא בין הר ה-Atalaia ובין חוף ה-Cabeço, ומלאי הקרקע העירונית הזמינה לפיתוח עם חזית לים מיצה את עצמו כמעט עד תום. הגושים הפרטיים הגדולים האחרונים נמחקו מהמפה בין 2021 ל-2024, כאשר חברות יזמות כמו FG, Embraed, Procave וגם SIDE Empreendimentos בעצמה תפסו עתודות קרקע (landbank) לטווח ארוך. מה שנותר זה מגרשים מבוזרים — וכאשר ההיצע מתמוטט מול ביקוש ארצי, המחיר מוצא לעצמו רצפה גבוהה.
הכוח השני הוא "אפקט בלניאריו קמבוריו" (Balneário Camboriú). כשהמ״ר של דירה מול הים ב-BC חצה את 35,000 ריאל במגדלי השורה השנייה ומתקרב ל-60,000 ריאל בדירות פנטהאוז איקוניות, פראיה ברווה החלה להיתפס כ"BC הבאה" עבור ההון שהיגר מחופי סאו פאולו וריו גרנדה דו סול. ההשוואה לז׳ורר אינטרנסיונל (Jurerê Internacional) בפלוריאנופוליס מחזקת את התזה: שם, מ״ר של מגרש בבלוקים האקסקלוסיביים כבר עובד בטווח של 18,000 עד 25,000 ריאל, עם עסקאות נקודתיות מעל לטווח הזה. פראיה ברווה, גם אחרי הראלי, עדיין נסחרת בדיסקאונט יחסי — והפער הזה הוא לב התזה לאפסייד ב-2026-2028.
הכוח השלישי הוא מטבעי. שער דולר/ריאל מעל 5.40 לאורך 2024-2025 הפך את המגרש היוקרתי בסנטה קטרינה לזול עבור הרוכש הארגנטיני, האורוגוואי, הפרגוואי ולאחרונה גם האירופי והישראלי. בכמה השקות בוטיק בפראיה ברווה במהלך 2025, יותר מ-25% מהיחידות נספגו על-ידי זרים — נתון שהיה בלתי-נתפס לפני חמש שנים. הקונה הזה דוחף את המחיר כלפי מעלה ומוסיף שכבת ביקוש בלתי-אלסטי לשוק. עבור משקיע ישראלי, החשיפה הזו מהווה גם הגנת מטבע טבעית: הנכס נסחר במטבע חזק יותר מהריאל המקומי.
מגרש מול דירה "על הנייר": IRR ריאלי, עלות החזקה ושלושה תרחישי יציאה
כאן שוכן הבלבול הגדול ביותר של המשקיע הממוצע. השוואה צד-ליד של מגרש מול דירה "על הנייר" באותה גיליון אקסל, בלי לתקנן עלות החזקה, נזילות ומיסוי, מייצרת מסקנות שגויות. נפרק את זה עם נתוני תחילת 2026.
נניח שתי הוצאות זהות של 3.5 מיליון ריאל (כ-650 אלף דולר): מגרש של 800 מ״ר בשכונה ותיקה של פראיה ברווה, במזומן; ודירה של שלושה חדרי שינה במגדל יוקרתי באותו אזור, בתשלום ב"זרימה הסטנדרטית" (30% עד מסירת המפתחות, 70% נפרס/ממומן עד המסירה, מוצמד לאינפלציית הבנייה INCC). ריבית Selic הצפויה לפי דוח Focus סביב 10.5% בתחילת 2026, עם נטייה לירידה הדרגתית ל-9% עד סוף השנה. אינפלציה (IPCA) מתכנסת ליעד. INCC בין 5% ל-6% שנתי. הון אלטרנטיבי בריבית CDI (ריבית הבין-בנקאית, המקבילה הברזילאית לליבור) מניב כ-95% מ-Selic נטו ממס.
| משתנה | מגרש (800 מ״ר, במזומן) | דירה על הנייר (3 חדרי שינה, זרימה סטנדרטית) |
|---|---|---|
| הוצאה עד מסירה | 3.5 מיליון ריאל מיידי | 3.5 מיליון ריאל פרוס על 36 חודשים |
| הצמדת היתרה | ללא (כבר שולם) | INCC 5–6% שנתי על היתרה |
| עלות החזקה שנתית | ארנונה (IPTU) + ועד בית: 0.8–1.2% | רק לאחר המסירה: כ-1.5% |
| נזילות במחזור יורד | נמוכה: 9–18 חודשים למכירה | בינונית: תלוי במלאי ההשקה המתחרה |
| יציאה ב-36 חודשים | רווח נומינלי משוער 25–40% | רווח במסירה 30–50% (ממונף) |
| יציאה ב-60 חודשים | 50–80% אם התזה תתממש | הדירה המוגמרת מתחרה בהשקה חדשה |
| יציאה ב-84 חודשים | פוטנציאל אפסייד גבוה יותר | פחת טכני מתחיל להכביד |
| מס רווח הון | 15–22.5% פרוגרסיבי, פטור עד 35,000 ריאל | אותה מדרגה, עם כלל 180 ימים להשקעה חוזרת |
המגרש מנצח בשלוש חזיתות: אפס חשיפה ל-INCC, היעדר סיכון בנייה (איחור, ביטול, צו עצירה) ופוטנציאל אפסייד גבוה יותר בחלונות ארוכים — מפני שקרקע חוף נדירה אינה מתפחת, להבדיל מהמבנה הבנוי. הדירה "על הנייר" מנצחת בשתיים: מינוף סמוי בזרימת התשלומים (אתה לוכד שערוך על 100% מהנכס תוך תשלום 30% עד המסירה) ונזילות גבוהה יותר אם ההשקה היא של יזמית טופ עם פייפליין פעיל.
בתרחישי יציאה ב-36 חודשים, הדירה "על הנייר" לרוב מעניקה IRR נטו גבוה יותר בזכות מינוף הזרימה — בתנאי שהבנייה מסתיימת בזמן ושהמחזור אינו מתהפך. בחלונות של 60-84 חודשים, המגרש נוטה לנצח בדירוג IRR נטו, כי הוא לוכד את אפקט הריבית-דריבית של המחסור ומוחק את הפחת הטכני שמתחיל לכרסם בדירה המוגמרת החל מהשנה החמישית. כלל האצבע של השוק בסנטה קטרינה ברור: משקיע עם אופק מתחת לארבע שנים קונה דירה; משקיע אסטרטגי-משפחתי עם אופק חמש שנים ומעלה קונה קרקע.
העלות האמיתית לבנות: CUB-SC 2026, מכפיל החוף וזמני האישור באיטז׳איי
מי שקונה מגרש כדי לבנות ולמכור — או כדי לגור בו וללכוד את "פרמיית היזם" — חייב לעשות חשבון נוסף. ה-CUB-SC (מדד עלויות בנייה אזורי שמפרסם איגוד Sinduscon מדי חודש) סגר את 2025 בסטנדרט R-1 גבוה (בית פרטי חד-משפחתי יוקרתי) סביב 4,100 ריאל למ״ר עבור הגימור הבסיסי של אותו דירוג. ב-2026, עם INCC חזוי של 5.5%, המספר אמור לעבוד סביב 4,350 ריאל בינואר, ולעבור את 4,500 ריאל במחצית השנייה.
זה ה-CUB ה"עירום". העלות האמיתית לבנות בית יוקרה בפראיה ברווה היא בפועל פי 2.2 עד 2.8 מהסכום הזה — "מכפיל החוף" המפורסם שבו משתמשות חברות בוטיק באזור. למה? יסודות בקרקע חולית עם מי תהום גבוהים, פתחים בעלי ביצועים גבוהים כנגד הקורוזיה של רסיסי המלח, מערכות ניקוז מוגברות, גימורים מיובאים שמכתיבים את הסטנדרט הארכיטקטוני המקומי, גינון טרופי בוגר, ותשתית טכנית (אוטומציה, מיזוג, בריכה מחוממת, ג׳קוזי חיצוני) שכמעט שום בית בפראיה ברווה אינו נמסר בלעדיה. התוצאה: בית של 450 מ״ר בנוי עולה היום בין 4.5 ל-5.5 מיליון ריאל לצאת מהשרטוט מוכן למגורים — בלי הקרקע. במונחי דולר, מדובר בטווח של 830 אלף עד מיליון דולר רק לבנייה.
סכמו את המגרש ב-7 מיליון ריאל יחד עם הבית ב-5 מיליון ריאל וה-VGV (ערך מכירה כולל של היזם) של הנכס המוגמר מסתובב סביב 12 מיליון ריאל. בתים מקבילים בפראיה ברווה נסחרים בטווח של 14 עד 18 מיליון ריאל — כלומר ישנה פרמיית יזם ריאלית של 15% עד 50%, תלוי במיקום ובפרויקט. אבל היא מתממשת רק עבור מי ששולט בלוח הזמנים ובאישורים הרגולטוריים.
והאישור הוא הצוואר השקט של הצינור. עיריית איטז׳איי, עם פיצוץ הבקשות שלאחר המגיפה, עובדת בזמני המתנה ממוצעים של 8 עד 14 חודשים בין הגשת התכנית לקבלת היתר הבנייה לבית יוקרה במגרש מאושר — לא כולל התייחסויות של רשות הסביבה Fatma/IMA, ובמקרים מסוימים של רשות העתיקות Iphan. לוח הזמנים הריאלי הכולל, משטר העברת המגרש ועד תעודת אכלוס (habite-se), נע בין 28 ל-36 חודשים. מי שאינו מגלם את הזמן הזה ב-IRR מוכר לעצמו פעולה שקיימת רק על הנייר.
סיכונים: התוכנית המתארית, רישום הנכס, צבר ABRAINC/CBIC והיציאה בדולרים
חמישה סיכונים ראויים לרדאר של משקיע רציני ב-2026.
תוכנית מתארית. איטז׳איי שינתה את התוכנית המתארית שלה ב-2024-2025, עם שינויים משמעותיים במקדמי הניצול, גובה המבנים ושיעור החדירות בקרקעות הסמוכות לחוף. כמה בלוקים בפראיה ברווה ספגו הגבלות נוספות, במיוחד בכל הקשור לכריתת צמחייה טבעית ולנסיגת חזית. רכישת מגרש מבלי לקרוא את הצו התקף ואת המסמך המתאר של השכונה היא חתימה על צ׳ק פתוח לגבי מה יהיה ניתן לבנות בפועל.
RGI ובדיקת נאותות (Due Diligence). חלק גדול ממגרשי פראיה ברווה ממוקם בשכונות ותיקות (משנות ה-90 ואלפיים) ובשכונות חדשות (שלאחר 2018). הוותיקות עם מסמכי בעלות "נקיים" יותר, אך לעיתים נושאות פגמים של הסדרה קונדומיניאלית או שטחים משותפים שאינם מוגדרים היטב. החדשות יכולות להיות עם רישום השכונה עדיין בתהליך, הגבלות אורבניות בשלבי אישור, וחשבונות פתוחים עם תשתיות. בדיקת נאותות מלאה — מסמך בעלות (matrícula) מעודכן ל-30 הימים האחרונים, אישורי מס עירוניים ומדינתיים, אישורי עובדים ופדרליים של המוכר, חוקיות סביבתית ו-RGI — איננה מותרות, אלא הסף המינימלי. מגרש ב"מחיר חלום" עם פגם כלשהו מבין אלה הוא כמעט תמיד מגרש שנותר בשוק מסיבה ספציפית.
רוויית הצינור. דוחות ABRAINC (איגוד היזמים הברזילאי) ו-CBIC (לשכת התעשייה והבנייה) ל-2025 הראו השקות שיא בחוף הקטרינני, כאשר ה-VGV המשולב של איטז׳איי ובלניאריו קמבוריו עבר 20 מיליארד ריאל במלאי פעיל. זה שני צדדים של אותו מטבע: מאשר את תזת הביקוש, אך גם רומז שבמחזור כלכלי יורד התחרות על קונים איכותיים תהיה אכזרית. מגרש ללא בית אינו מתחרה ישירות עם דירה מוגמרת בעת המכירה — אך הוא מתחרה על תשומת הלב של אותו משקיע.
"הקונה של 7 מיליון ריאל בפראיה ברווה ב-2026 בוחר בין מגרש, דירה מוגמרת ובית מוגמר. שלושת המוצרים מתחרים על אותו תיק השקעות. במחזור יורד, מנצח מי שיש לו נזילות — ולבית המוגמר יש יותר. במחזור עולה, מנצח מי שיש לו אפסייד — ולמגרש יש יותר. קריאת המחזור היא הנכס הסמוי של ההחלטה הזו." — תמצית פאנל אנליסטים של השוק הקטרינני, אירוע Secovi-SC, דצמבר 2025.
חוסר-נזילות במחזור יורד. בחלונות של ריבית Selic גבוהה עם פסימיות לטווח קצר, זמן המכירה הממוצע של מגרש יוקרה בפראיה ברווה עולה במהירות מ-4-6 חודשים ל-12-18 חודשים. מי שזקוק לנזילות בחלון כזה מוכר עם הנחה של 8% עד 15% מהמחיר המבוקש. המשקיע הנכנס למגרש חייב להחזיק, מבחינה מבנית, סבלנות פיננסית שלא תאלץ אותו למכור ברגע הגרוע ביותר.
הקונה הזר בדולרים. הביקוש הזר הוא ברכה וגם סיכון. ברכה כי הוא מעגן את המחיר במטבע חזק. סיכון כי אם הריאל יתחזק חזק — תרחיש אפשרי אם עקום הריבית האמריקאי יתהפך וברזיל תשמור על משמעת פיסקלית — המ״ר בדולר ייקר מהיום למחר, וברז הביקוש הזר ייסגר במהירות. המשקיע הזר אסור לו לעגן את תזת היציאה שלו אך ורק על הקונה הבינלאומי הבא אחריו.
מתי זה הגיוני (ומתי לא): פרופילים, רשימת תיוג והטריגרים להעדיף דירה מוגמרת
מגרש יוקרה בפראיה ברווה ב-2026 הגיוני לשלושה פרופילים. ראשית, המשקיע האסטרטגי-משפחתי לאופק ארוך (7-15 שנים), הרואה בקרקע חוף עתודת ערך ריאלית ואינו ממהר לנזילות. שנית, הדייר העתידי עם תכנון של 24-36 חודשים, שעתיד לבנות את "בית החלומות" וללכוד את פרמיית היזם תוך כדי שהוא נהנה מהשימוש. שלישית, היזם הזעיר המפעיל 2-4 מגרשים במקביל, מדלל עלויות קבועות של תכנון וניהול, ומוכר בתים מוגמרים בסטנדרט האזורי.
זה לא הגיוני למשקיע עם אופק מתחת ל-36 חודשים וצורך בנזילות צפויה. זה לא הגיוני למי שממונף בנכסים אחרים ואינו יכול לעמוד ב-12-18 חודשי מכירה בחלון רע. זה לא הגיוני למי שאינו מתכוון לבנות ורק "מחנה הון" — כי בלי בנייה, פרמיית היזם נעלמת, והמשקיע נשאר תלוי בלעדית בשערוך המ״ר, שיש לו תקרה טבעית נמוכה יותר. עבור משקיע ישראלי הבוחן את הברזילאי כדיוורסיפיקציה, חשוב להבדיל: השקעת תזה לעשור היא תיק אחד; חיפוש "פליפ" של 18 חודשים הוא תיק שונה — ופראיה ברווה ב-2026 כבר אינה המקום השני.
רשימת תיוג של שמונה סעיפים שמפרידה את המגרש הנכון מהמגרש הלא-נכון בפראיה ברווה:
- מסמך בעלות (matrícula) מעודכן ל-30 הימים האחרונים, נקי משעבודים, עם שרשרת בעלות נקייה של 10 שנים לפחות.
- הגבלות אורבניות של השכונה תואמות לפרויקט המבוקש — גובה, נסיגה, מקדם תפיסה, מקדם ניצול.
- אישור השכונה בעיריה כבר מבוסס, עם תשתית מסורה (מים, ביוב, חשמל, סלילה, ניקוז) ורשומה.
- תוכנית מתארית תקפה תואמת לטיפולוגיה הרצויה, עם קריאה ספציפית של השינויים שלאחר 2024.
- מרחק אמיתי עד החוף השימושי נמדד ברגל, לא לפי מפת הסוכן — בפראיה ברווה, 200 מטרים של עלייה טופוגרפית עושים הבדל של 30% במחיר.
- תחרות ישירה ברדיוס 500 מטר ממופה: כמה מגרשים פנויים, מהו זמן המכירה הממוצע, מה הייתה עסקת ההשוואה האחרונה.
- CUB-SC R-1 גבוה חזוי לשנת הבנייה, עם מכפיל חוף של לפחות 2.3 לתקציב שמרני.
- מרווח יזמי יעד של לפחות 20% על ה-VGV הסופי, מחושב לאחר מס, עלות החזקה והפרשה ל-6 חודשים נוספים של מכירה.
נכשלת בשלושה סעיפים או יותר? כנראה שדירה מוגמרת — ולא מגרש — היא התשובה הנכונה להון שלך. הטריגרים להעדיף דירה מוגמרת על פני מגרש הם אובייקטיביים: אופק מתחת לארבע שנים, סלידה מסיכון בנייה, צורך בתזרים שכר-דירה מיידי (לפראיה ברווה עונת חופשה חזקה מדצמבר עד מרץ עם תעריפי לילה יוקרתיים בין 1,800 ל-3,500 ריאל, כלומר כ-330 עד 650 דולר ללילה), או פרופיל קונה ללא הרפרטואר לנהל בנייה ברמת יוקרה. במקרים האלה, דירה מוגמרת בשורה השנייה של פראיה ברווה, עם השכרה עונתית מנוהלת מקצועית, מספקת IRR נטו תחרותי ופחות חיכוך תפעולי.
הערה למשקיע הישראלי: מבנה ההחזקה, מיסוי כפול והעברת מטבע
למשקיע מישראל יש כמה שכבות נוספות שאינן רלוונטיות לקונה המקומי. ראשית — מבנה ההחזקה: רכישה ישירה על שם פרטי מייצרת חשיפה למיסוי הברזילאי (מס רווח הון 15-22.5%) ולמיסוי הישראלי על רווחי הון. עם זאת, בין ישראל לברזיל קיימת אמנת מס למניעת כפל מס — מומלץ לתאם עם רואה חשבון המתמחה בשתי הסמכויות לפני הסגירה. שנית — העברת מטבע: ברזיל דורשת רישום ההון הזר ב-Banco Central במנגנון RDE-IED או בשער חליפין סימטרי דרך חוזה חליפין רשמי, אחרת ההחזרה לחו״ל של הקרן והרווחים נחסמת. שלישית — ניהול מרחוק: עו״ד מקומי מורשה (advogado), חשב מס (contador) ומנהל נכס איכותי הם תשתית בלתי-נתפס בלעדיה. כל אחד מאלה לבדו אינו מספיק; שלושתם יחד מבטיחים שהנכס יעבוד גם כשאינך פיזית בברזיל.
מסקנה: הסימן ל-2026
פראיה ברווה ב-2026 כבר אינה שוק מתעורר — היא שוק יוקרה מבוסס, עם מאפיינים הקרובים לאלה של ז׳ורר אינטרנסיונל לפני חמש שנים. המגרש היוקרתי ממשיך להיות, עבור הפרופיל המתאים, אחת מתזות הנדל״ן הטובות במדינה: מחסור מבני בקרקע חוף, ביקוש ארצי ובינלאומי גובר, ופרמיית יזם ריאלית למי ששולט במחזור הבנייה. אבל החלון של "קניתי ומכרתי ב-18 חודשים עם 40% תשואה" נסגר. המשקיע הנכנס עכשיו צריך להיכנס עם תזה של 5 עד 10 שנים, בדיקת נאותות כירורגית, ומשמעת לא למכור ברגע הגרוע ביותר.
SIDE Empreendimentos מפרסמת מדי שבוע ניתוחים עם נתוני מקור משוק איטז׳איי וחוף סנטה קטרינה — כולל מוניטור הסגירות לפי בלוקים בפראיה ברווה. עבור המשקיע שמתכוון לקבל את ההחלטה בקור-רוח הנדרש, זה סוג הקריאה ששווה את המנוי.