پیشپرداخت تأمین مالی آپارتمان در ایتاجاهی ۲۰۲۶
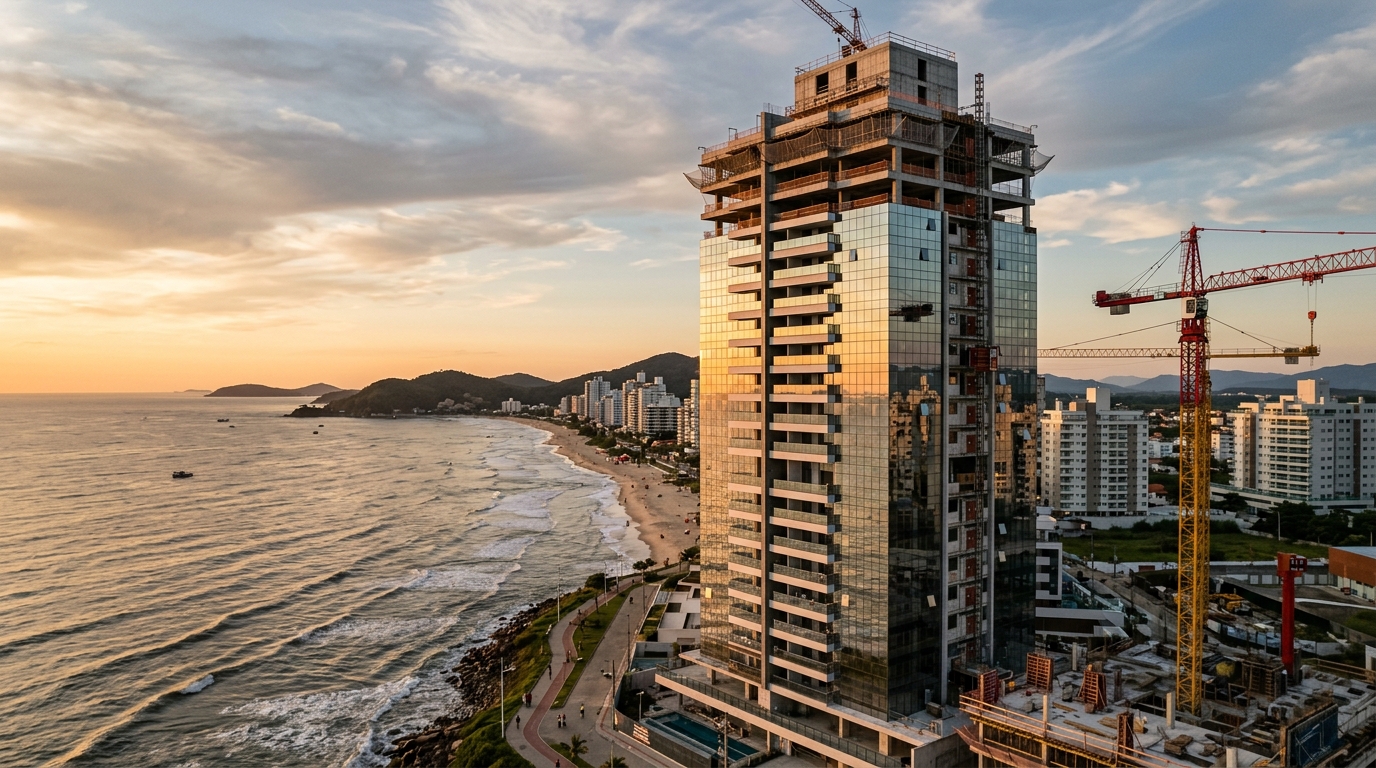
در ژانویهی ۲۰۲۶، میانگین قیمت یک آپارتمان دوخوابه در ایتاجاهی از مرز ۷۲۰ هزار رئال (واحد پول برزیل) عبور کرد؛ رشدی انباشته معادل ۱۴٫۲ درصد در دوازده ماه گذشته بر اساس شاخص FipeZap، یعنی نزدیک به دو برابر تورم رسمی برزیل (IPCA) در همان دوره. نرخ پایهی بهرهی برزیل، که Selic نامیده میشود، پس از آخرین کاهش کمیتهی سیاست پولی (Copom) روی ۱۰٫۷۵ درصد لنگر انداخته است و اعتبار مسکن را همچنان گران، اما نه دستنیافتنی، نگه داشته است. در چنین فضایی، پرسشی که سرنوشت معامله را روشن میکند ساده است: امروز برای تأمین مالی یک آپارتمان در شهری که به حساسترین دماسنج بازار ساحل سانتا کاتارینا تبدیل شده، چه میزان پیشپرداخت لازم است؟
پاسخ کوتاه برای کسی که در پی یک عدد واحد است ناخوشایند خواهد بود. در سال ۲۰۲۶، پیشپرداخت مورد نیاز بسته به پنج متغیر که بانکها بهصورت زنجیرهای ارزیابی میکنند، بین ۲۰ تا ۵۰ درصد ارزش ملک نوسان میکند: سطح درآمد خریدار، استفاده یا عدم استفاده از حساب FGTS (صندوق ضمانت زمان خدمت کارگری برزیل، قابل برداشت برای خرید مسکن)، تطبیق با سامانهی SFH یا SBPE (دو سامانهی اصلی تأمین مالی مسکن در کشور)، مرحلهی پیشرفت ساخت پروژه، و پروفایل ریسکی که مدل داخلی هر بانک به مشتری اختصاص میدهد. آنکس که این چرخدنده را میفهمد کمتر میپردازد. آنکس که نمیفهمد، حتی هزینههای نامرئی را با نرخ سالانهی ۱۱ درصد به مدت سی سال تأمین مالی میکند و دیر میفهمد که CET واقعی قرارداد (هزینهی مؤثر کل سالانه، شامل بیمهها و کارمزدها) به ۱۳٫۸ درصد میرسد.
کف پیشپرداخت در ۲۰۲۶ و آنچه پنج بانک بزرگ واقعاً مطالبه میکنند
نقطهی شروع مقرراتی تغییری نکرده است: بانک مرکزی برزیل سقف LTV (نسبت وام به ارزش ملک) سامانهی SBPE را برای آپارتمانهای مسکونی دستدوم در ۸۰ درصد و برای واحدهای نوساز در برخی خطوط SFH در ۹۰ درصد حفظ کرده است. اما در عمل، هیچیک از پنج بانک بزرگ کشور (Caixa، Banco do Brasil، Itaú، Bradesco و Santander) روی سقف مقرراتی کار نمیکنند. نسبت LTV مؤثری که در نیمهی نخست ۲۰۲۶ در ایتاجاهی اعمال میشود بین ۷۰ تا ۸۰ درصد است؛ یعنی پیشپرداخت واقعی به ۲۰ تا ۳۰ درصد ارزشی که بانک ارزیابی میکند میرسد، نه ارزشی که فروشنده اعلام میکند.
تفاوت میان این دو رقم معمولاً نادیده گرفته میشود و گران تمام میشود. وقتی گزارش کارشناسی بانک پنج تا هشت درصد پایینتر از قیمت تابلویی فروشنده درمیآید (پدیدهای رایج در Praia Brava و در برخی پروژههای مرکز شهر که VGV یا ارزش کل فروش آنها بر پایهی روایت سرریز تقاضا از Balneário Camboriú متورم شده است)، خریدار باید این فاصله را بهعلاوهی ۲۰ درصد اسمی نقداً جبران کند. آپارتمانی که با قیمت ۸۰۰ هزار رئال آگهی شده اما بانک آن را ۷۶۰ هزار رئال ارزشگذاری میکند، در عمل ۱۹۲ هزار رئال پیشپرداخت میطلبد: ۱۵۲ هزار از ۲۰ درصد رسمی، بهعلاوهی ۴۰ هزار اختلاف ارزیابی. بهبیان دیگر، پیشپرداخت «واقعی» از ۲۰ به ۲۴ درصد میجهد.
بانک فدرال Caixa Econômica همچنان در ردهی تا ۱٫۵ میلیون رئال، بهویژه در پروندههایی که از FGTS یا تطبیق SFH استفاده میکنند، پرشهوتترین بازیگر بازار است. نرخ اسمی منتشرشده در می ۲۰۲۶ برای خط Pró-Cotista FGTS از TR (شاخص مرجع بانک مرکزی) بهعلاوهی ۹٫۴۹ درصد سالانه شروع میشد، اما CET کامل (با احتساب بیمهی MIP یا بیمهی مرگ و ازکارافتادگی دائم، بیمهی DFI یا بیمهی خسارت فیزیکی به ملک، کارمزد ارزیابی و کارمزد اداری) در تقریباً همهی قراردادهای بلندمدت از ۱۱٫۲ درصد فراتر میرود. Banco do Brasil پروفایلی مشابه دارد و فقط برای مشتریان ردههای Estilo و Private امتیاز اندکی قائل میشود.
Itaú، Bradesco و Santander رقابت اصلی خود را در ردهی SBPE بالای ۱٫۵ میلیون رئال متمرکز کردهاند، با نرخهای ثابت یا شاخصشده به IPCA که بین ۱۰٫۵ تا ۱۲٫۳ درصد سالانهی اسمی نوسان دارد. اینجا جزئیاتی هست که محاسبه را زیر و رو میکند: بانکهای خصوصی برای املاک بالای دو میلیون رئال معمولاً سقف LTV ۷۰ درصدی اعمال میکنند، یعنی پیشپرداخت کف به ۳۰ درصد میرسد. در Praia Brava، جایی که اغلب موجودی نوساز در محدودهی سه تا شش میلیون رئال است، پیشپرداخت ۳۰ درصدی به معنای پرداخت اولیهای بین ۹۰۰ هزار تا ۱٫۸ میلیون رئال است؛ پیش از مالیات انتقال ملک، ثبت سند و چیدمان.
ترکیب مجاز پیشپرداخت نیز مقرراتی است. FGTS میتواند تا صد درصد پیشپرداخت را پوشش دهد، مشروط بر رعایت سه شرط مصوبهی ۷۰۲ شورای متولی صندوق: کارگر باید سه سال کسر شده به نام او در صندوق داشته باشد (پیوسته یا گسسته، نزد هر کارفرما)، نباید قرارداد فعال دیگری در سامانهی SFH در کل کشور داشته باشد، و نباید مالک ملکی مسکونی دیگر (تمامشده یا در حال ساخت) در همان حوزهی متروپلیتنی ایتاجاهی باشد؛ حوزهای که برای این منظور شامل Balneário Camboriú، Navegantes، Itapema و Camboriú نیز میشود.
قیمت متر مربع در ایتاجاهی، محله به محله، و اثر آن بر پیشپرداخت
دانستن قیمت متر مربع در هر محله، خط فاصل میان شبیهسازی واقعبینانه و خیالبافی روی صفحهی اکسل است. دادههای تلفیقی FipeZap که با گزارشهای ماهانهی Secovi-SC (سندیکای ملک سانتا کاتارینا) و گزارشهای فصلی ABRAINC (انجمن سازندگان بزرگ مسکن برزیل) تطبیق داده شده، بازاری با تراکشن نابرابر را نشان میدهد: محلههای بالغی مانند مرکز شهر و Fazenda رشد سالانهی ۸ تا ۱۱ درصدی ثبت میکنند، در حالی که مناطق در حال تراکم مانند Cordeiros و São Vicente بین ۱۳ تا ۱۷ درصد بالا رفتهاند؛ بازتاب مستقیم سرریز تقاضا از Balneário Camboriú، که قیمت میانگین متر مربعش از ۱۷ هزار رئال گذشت. Praia Brava در این آمار ایزوله است و در لیگی دیگر بازی میکند.
| محله | میانگین قیمت متر مربع (می ۲۰۲۶) | آپارتمان ۲ خوابه ۷۰ متری | پیشپرداخت ۲۰٪ | پیشپرداخت ۳۰٪ |
|---|---|---|---|---|
| مرکز شهر (Centro) | ۹٬۸۰۰ رئال | ۶۸۶٬۰۰۰ رئال | ۱۳۷٬۲۰۰ رئال | ۲۰۵٬۸۰۰ رئال |
| Fazenda | ۱۱٬۲۰۰ رئال | ۷۸۴٬۰۰۰ رئال | ۱۵۶٬۸۰۰ رئال | ۲۳۵٬۲۰۰ رئال |
| Cordeiros | ۷٬۴۰۰ رئال | ۵۱۸٬۰۰۰ رئال | ۱۰۳٬۶۰۰ رئال | ۱۵۵٬۴۰۰ رئال |
| São Vicente | ۶٬۹۰۰ رئال | ۴۸۳٬۰۰۰ رئال | ۹۶٬۶۰۰ رئال | ۱۴۴٬۹۰۰ رئال |
| Praia Brava | ۲۲٬۵۰۰ رئال | ۱٬۵۷۵٬۰۰۰ رئال | ۳۱۵٬۰۰۰ رئال | ۴۷۲٬۵۰۰ رئال |
برای روشن شدن چهرهی تصمیم، باید سه سناریوی قیمتی را جداگانه شبیهسازی کرد. در ردهی ۴۵۰ هزار رئال، که امروز عملاً محدود به Cordeiros، São Vicente و حاشیههای مرکز شهر است، پیشپرداخت کف ۲۰ درصدی معادل ۹۰ هزار رئال میشود؛ رقمی که برای کسی با FGTS متراکم و درآمد خانوار بالای ۱۲ هزار رئال در ماه قابل دستیابی است. در این محدوده، Caixa هنوز قرارداد را در شرایط نزدیک به SFH تنظیم میکند، با مهلت تا ۴۲۰ ماه و قسط آغازین حدود ۳٬۴۵۰ رئال در سیستم استهلاک ثابت (SAC) و نرخ مؤثر ۱۰٫۸ درصد.
در ردهی ۷۰۰ هزار رئال، که میانگین موجودی نوساز در مرکز و Fazenda است، پیشپرداخت ۲۰ درصدی به ۱۴۰ هزار رئال میرسد؛ اما اغلب بانکهای خصوصی برای این رقم ۲۵ تا ۳۰ درصد میطلبند، زیرا تیکت را بالاتر از منطقهی راحتی SFH برای پروفایل متوسط میدانند. قسط آغازین در سیستم SAC با مهلت ۳۶۰ ماهه و نرخ مؤثر ۱۱٫۲ درصد حدود ۵٬۷۰۰ رئال خواهد بود؛ یعنی ضرورت اثبات درآمد خانوار بالای ۱۹ هزار رئال در ماه طبق قاعدهی سیدرصدی تعهد درآمدی که اکثر بانکها اعمال میکنند.
ردهی ۱٫۲ میلیون رئال، که در پروژههای پابهشن کوارت دوم Praia Brava و محصولات لاکچری Fazenda غالب است، با احتساب اختلاف معمول میان قیمت تابلویی و ارزیابی بانکی، پیشپرداخت مؤثر بین ۳۶۰ تا ۴۸۰ هزار رئال را میطلبد. قسط آغازین از ۹٬۸۰۰ رئال فراتر میرود و درآمد لازم از ۳۳ هزار رئال در ماه عبور میکند؛ یعنی نقطهای که تأمین مالی دیگر ابزار تملک مسکن نیست و به ابزار اهرمگذاری دارایی تبدیل میشود، با منطقی متفاوت از خرید مسکونی محض.
FGTS، MCMV و SBPE: کدام مسیر و به چه ترتیب؟
گرانترین اشتباه خریدار در ایتاجاهی این است که FGTS، برنامهی Minha Casa Minha Vida (یعنی «خانهی من، زندگی من»، طرح مسکن یارانهای دولت برزیل که در اینجا MCMV نامیده میشود) و SBPE را بهچشم خطوط رقیب ببیند. اینها در لایههای مختلف عمل میکنند و انتخاب اشتباه دهها هزار رئال هزینه دارد. قاعدهی عملی ساده است: نخست تطبیق با MCMV را بسنج، سپس SFH با استفاده از FGTS، و در پایان SBPE خالص؛ و هرگز FGTS را در صورت واجد شرایط بودن نادیده مگیر، حتی در قرارداد SBPE، زیرا این صندوق میتواند ماندهی بدهی را هر دو سال یکبار مستهلک کند.
سقف پذیرش در MCMV در سال ۲۰۲۶ برای ردهی ۳ در حوزههای متروپلیتنی سانتا کاتارینا، بر اساس بهروزرسانی فوریهی وزارت شهرها، روی ۳۵۰ هزار رئال تعیین شد. در ایتاجاهی، این یعنی برنامه در عمل بخشی از موجودی Cordeiros، São Vicente و چند واحد جمعوجور مرکز شهر را پوشش میدهد؛ Fazenda را در بر نمیگیرد و کاملاً خارج از واقعیت Praia Brava است. نرخ یارانهای ردهی ۳ برای درآمد خانوار تا ۸ هزار رئال از TR بهعلاوهی ۷٫۶۶ درصد سالانه شروع میشود؛ رقمی بهمراتب پایینتر از شرایط SBPE.
برای سرمایهگذار و خریدار ردهی پرمیوم، بازی واقعی در ترکیب SFH با Pró-Cotista FGTS بهعلاوهی SBPE مکمل است. خط Pró-Cotista تا ۱٫۵ میلیون رئال از ارزش ملک را با نرخهای تخفیفی پوشش میدهد و مانده در SBPE معمولی مینشیند. این ترکیب، که در بازار «تأمین مالی مرکب» نامیده میشود، CET میانگین قرارداد را حدود ۹۰ تا ۱۳۰ نقطه پایه کاهش میدهد؛ صرفهجوییای که در یک قرارداد یکمیلیون رئالی سیساله از ۱۸۰ هزار رئال در سود اسمی فراتر میرود.
قاعدهی سهسالگی FGTS همان جزئیاتی است که در باجه بیشترین معاملات را زمین میزند. کارگر باید ۳۶ ماه پرداخت سهم در رژیم استخدامی رسمی برزیلی (CLT) را اثبات کند، اما این زمان نیازی به پیوستگی یا یکنواخت بودن کارفرما ندارد. دورههای مستقل، فعالیت زیر عنوان MEI (کارآفرین فردی برزیل) بدون پرداخت به FGTS، یا کارآموزی پرداختی بدون قرارداد CLT حساب نمیشوند. کسانی که در سالهای اخیر رژیم خود را عوض کردهاند (به PJ تبدیل شده، شریک شدهاند یا کارمند دولت بدون مزایای صندوق شدهاند) اغلب در همان لحظهای که سرانجام سرمایهی پیشپرداخت را آماده میکنند، میفهمند که از بهترین نرخها بازماندهاند.
اتباع خارجی میتوانند بدون هیچ محدودیتی در مناطق شهری ایتاجاهی ملک بخرند؛ قانون ۵٫۷۰۹ تنها خرید در مناطق روستایی و نوار مرزی را محدود میکند و این به ساحل شمالی سانتا کاتارینا اعمال نمیشود. آنچه تغییر میکند تأمین مالی است: بانکهای برزیلی تنها زمانی به اتباع خارجی وام مسکن میدهند که دارای ویزای دائم، شمارهی مالیاتی CPF فعال، گواهی درآمد به ارز ملی یا منبع قابل تبدیل به رئال، و در اکثر موارد پیشپرداختی ۴۰ تا ۵۰ درصدی باشند. آن خریدار آرژانتینی که در ۲۰۲۴ با پیشپرداخت ۵۰ درصدی و ارز ارجاع مساعد در Itapema خرید کرد، الگوی این پروفایل و موتور بخش بزرگی از تقاضای Praia Brava در هجده ماه اخیر شده است.
درآمد لازم، قاعدهی سیدرصدی و هزینههای نامرئی که کسی جمع نمیزند
قاعدهی سیدرصدی تعهد درآمد، استاندارد پذیرفتهشدهی همهی بانکهای برزیل است: قسط ماهانهی تأمین مالی، بهعلاوهی هر بدهی فعال دیگر، نباید از سی درصد درآمد ناخالص اثباتشدهی خانوار فراتر برود. جزئیات فنی که خریداران را گیج میکند این است: این درآمد باید با فیش حقوقی، اظهارنامهی مالیاتی IRPF یا صورت بانکی حداقل ششماهه قابل اثبات باشد. سود نوسانی شریک، توزیع سود غیردائمی و درآمد غیررسمی یا با ضریب تخفیف وارد محاسبه میشوند یا اصلاً بهحساب نمیآیند.
برای تأمین مالی ۵۰۰ هزار رئالی با پیشپرداخت ۲۰ درصدی، مهلت ۳۶۰ ماهه و نرخ مؤثر ۱۱٫۱ درصد سالانه در سیستم SAC، قسط آغازین حدود ۵٬۳۵۰ رئال است. بر اساس قاعدهی سیدرصدی، این یعنی نیاز به درآمد خانوار اثباتشدهی ۱۷٬۸۵۰ رئال در ماه؛ سطحی که عملیات را برای زوج کارمند رسمی دولت ایالتی با مسیر شغلی تثبیتشده دستیافتنی میکند، اما از دسترس بخش بزرگی از طبقهی متوسط برزیلی دور است. هرچه پیشپرداخت بالاتر باشد، قسط کوچکتر و درآمد لازم پایینتر میشود؛ و درست همینجا نخستین بهینهسازی غیربدیهی تأمین مالی نهفته است.
هزینههای نامرئی با تواتری حیرتانگیز بودجهها را میکشند. ITBI (مالیات شهرداری انتقال ملک) در ایتاجاهی بر اساس قانون مکمل شهرداری ۲۹۶ روی ۲ درصد از ارزش رسمی یا قیمت معامله، هر کدام بزرگتر، باقی مانده است. برای ملکی ۸۰۰ هزار رئالی این یعنی ۱۶ هزار رئال نقد در لحظهی تنظیم سند، خارج از وام بانکی. ثبت سند، عوارض ITRD و هزینههای دفاتر اسناد ۱٫۱ تا ۱٫۳ درصد دیگر میافزایند؛ یعنی ۸٬۸۰۰ تا ۱۰٬۴۰۰ رئال بیشتر. ارزیابی بانکی، هزینهی پرونده و بیمهی انتقال نیز بسته به بانک ۴ تا ۷ هزار رئال اضافه میکنند.
laudêmio (حق انتقال زمینهای ساحلی متعلق به دولت فدرال برزیل) برزیلیترین هزینهی همه است و خریداران تازهکار در نوار ساحلی کمتر آن را میفهمند. املاک واقع بر «زمینهای دریایی» (terrenos de marinha)، که شامل بخش بزرگی از Praia Brava، نوار ساحلی مرکز شهر و قطعاتی از Fazenda نزدیک به رودخانهی Itajaí-Açu میشود، باید پنج درصد ارزش معامله را بهعنوان laudêmio به دولت فدرال بپردازند، بهاضافهی اجارهی سالانه. در آپارتمانی دو میلیون رئالی در Praia Brava، این یعنی ۱۰۰ هزار رئال در زمان انتقال سند. خریداری که این ردیف را نادیده میگیرد دیر میفهمد به سرمایهای معادل نیمی از پیشپرداخت اسمی نیاز دارد.
«خریدار متوسط در ایتاجاهی پیشپرداخت را ۲۰ درصد ارزش ملک حساب میکند و در مرحلهی بستن قرارداد میفهمد که فقط برای پوشش هزینههای انتقال، ثبت و در برخی موارد laudêmio، به ۶ تا ۸ درصد دیگر نیاز دارد. هرکس فقط پیشپرداخت اسمی را بودجه میکند، وارد قرارداد با سرمایهی ناکافی میشود و بیستوچهار ماه نخست عملیات را شکننده میکند.» — بولتن Secovi-SC، آوریل ۲۰۲۶
با جمع ITBI، ثبت سند، کارمزدهای بانکی و در صورت اعمال laudêmio، هزینههای معامله در ایتاجاهی بین ۳٫۲ تا ۸٫۵ درصد ارزش ملک نوسان میکنند. پیشپرداخت مؤثر یک آپارتمان ۸۰۰ هزار رئالی بدون laudêmio از ۱۶۰ هزار به محدودهی ۱۸۵ تا ۱۹۵ هزار رئال میرسد. با laudêmio، از ۲۲۰ هزار رئال عبور میکند. قاعدهی عملی که میان مشاوران باتجربهی شهر دستبهدست میشود مستقیم است: برای بستن معامله ۲۵ درصد ارزش ملک را نقد ذخیره کن، نه ۲۰ درصد بروشور بانکی را.
پیشفروش در برابر آماده: چگونه INCC و انتقال بانکی پیشپرداخت را تغییر میدهند
انتخاب میان خرید پیشفروش (پروژهی در حال ساخت) و خرید واحد آماده، صرفاً مسئلهی سلیقه یا زمان نقلمکان نیست. این انتخاب ساختار پیشپرداخت را بازطراحی و ریسک را در پنجرههای زمانی متفاوتی توزیع میکند. در ملک آماده، پیشپرداخت یکجا در لحظهی عقد است، وام در حداکثر شصت روز آزاد میشود و قسط بلافاصله آغاز میگردد. در ملک پیشفروش، پیشپرداخت در طول دورهی ساخت (معمولاً چهل تا شصت ماه) تقسیط میشود؛ اما هر ماه با INCC (شاخص هزینهی ساخت ایندکسگذاری شده توسط بنیاد ژتولیو وارگاس برای صنعت ساختمان) اصلاح میشود و عملیات تنها در لحظهی تحویل کلید به وام بانکی تبدیل میگردد.
INCC در طول ۲۰۲۵ بین ۰٫۴ تا ۰٫۷ درصد در ماه نوسان داشت و انباشت سالانهی آن نزدیک ۶٫۸ درصد بود؛ پایینتر از CUB-SC (شاخص هزینهی واحد ساختمان در سانتا کاتارینا) که سال را با ۸٫۱ درصد بست. اجماع بازار برای ۲۰۲۶ یک INCC سالانهی ۵٫۵ تا ۷٫۲ درصدی پیشبینی میکند، با فشار هزینهی نیروی کار ماهر متمرکز در ساحل شمالی سانتا کاتارینا که چرخهی پروژههای Balneário Camboriú هنوز تیمهای کامل کارگران را جذب میکند. اصلاح ماهانهی قسطهای دورهی ساخت باید با حاشیهای راحت در جریان نقدی خریدار جا بگیرد، وگرنه بودجه در ماه هجدهم میترکد.
انتقال بانکی در زمان تحویل کلید حساسترین لحظهی خرید پیشفروش است و بیشترین معاملات همینجا از ریل خارج میشوند. وقتی پروژه گواهی پایان ساخت دریافت میکند، ماندهی بدهی (معمولاً ۶۰ تا ۷۰ درصد ارزش واحد) باید به یک وام بانکی سنتی تبدیل شود. اگر درآمد خریدار افت کرده، اگر امتیاز اعتباری او تغییر کرده، اگر بانک LTV را سختگیرتر کرده یا اگر واحد در ارزیابی جدید پایینتر آمده باشد، عملیات قفل میشود. آنگاه خریدار باید نقداً ماندهای را بپردازد که انتظار داشت تأمین مالی شود؛ ماندهای که در محصولات میانی Fazenda یا مرکز شهر میتواند از ۵۰۰ هزار رئال عبور کند.
وقتی چرخهی ساخت با دورهی سرمایهاندوزی خریدار همگام شود، مزیت پیشفروش ریاضی است. تقسیم ۲۰۰ هزار رئال پیشپرداخت در چهلوهشت ماه، حتی با اصلاح INCC، نقدینگیای آزاد میکند که میتوان آن را در اوراق درآمد ثابت متصل به Selic سرمایهگذاری کرد؛ و در نرخ کنونی ۱۰٫۷۵ درصد، این بازده از خود اصلاح INCC بالاتر است. هزینهی کری مثبت، وقتی بهدرستی اجرا شود، بین ۸ تا ۱۲ درصد ارزش پیشپرداخت را در پایان دورهی ساخت برمیگرداند؛ منبعی که در زمان انتقال یا برای جهیزیهی منزل دوباره استفاده میشود.
نقطهضعف، در معرض ریسک سازنده قرار گرفتن است. چرخهی نرخ بهرهی بالا که از ۲۰۲۲ ادامه دارد، صندوق نقدی شرکتهای ساختمانی متوسط را شکننده کرد، و سانتا کاتارینا در بیستوچهار ماه اخیر شاهد رشتهای از تأخیر در پروژههای ۲۰۲۱-۲۰۲۲ با VGV خوشبینانه بوده است. تحلیل ترازنامهی سازنده، ثبت یادداشتنامهی پروژه و سازوکار «patrimônio de afetação» (یعنی جداسازی حقوقی داراییهای هر پروژه از سایر داراییهای شرکت سازنده، حفاظت کلیدی در حقوق ساختوساز برزیل) جزئیات فنی نیستند؛ سپر دارایی هستند. پروژههایی که سازندهی آنها مهر ABRAINC و patrimônio de afetação ثبتشده دارد، بر اساس دادههای تلفیقی CBIC (اتاق ساختوساز برزیل)، نرخ نکول تحویل ۵٫۳ برابر کمتر دارند.
شش اشتباهی که پیشپرداخت را بزرگ میکنند و راه گریز از آنها
اشتباه نخست، چانهزنی قیمت پیش از شبیهسازی LTV در بانک است. کسی که در قرارداد قولنامه عددی را قبل از در دست داشتن گزارش ارزیابی بانکی قطعی میکند، چند هفته بعد میفهمد که باید تفاوت میان قیمت توافقی و ارزش مورد قبول بانک را نقد بپردازد. در ایتاجاهی، بهویژه در پروژههای Praia Brava با قیمت تابلویی متورم، این فاصله مکرراً از شش درصد عبور میکند؛ یعنی دهها هزار رئال بر پیشپرداخت مؤثر افزوده میشود.
اشتباه دوم، نادیده گرفتن FGTS وقتی تیکت بالاتر از سقف SFH است. Pró-Cotista FGTS میتواند عملیات SBPE را تا ۱٫۵ میلیون رئال تکمیل کند و صرفهجویی در سود ساختاری است. خریدار پرمیومی که فرض میکند «FGTS مال MCMV است»، بهطور میانگین ۱۲۰ تا ۲۰۰ هزار رئال سود اسمی را در طول قرارداد روی میز جا میگذارد.
اشتباه سوم، انباشت مدارک به مرحلهی پایانی مذاکره است. بانک بر اساس درآمد قابل اثبات سه تا شش ماه گذشته تصمیم میگیرد، و تغییرات اخیر رژیم (از CLT به PJ، تعویض کارفرما، کاهش پاداش مدیریتی) میتواند تحلیل اعتبار را به صفر بازگرداند. خریدار هوشمند شرایط بانکی را پیش از امضای پیشنهاد با فروشنده قفل میکند، نه پس از آن.
اشتباه چهارم، اعتماد به ماشینحسابهای آنلاین عمومی است. ماشینحسابهای سایتهای پنج بانک بزرگ بر اساس فرضیههای محتاطانه کار میکنند و رابطهی مشتری، طرح شغلی، جریان FGTS یا ترکیب خطوط را در نظر نمیگیرند. شبیهسازی حضوری با مدیر روابط، پس از پیشنهاد رسمی و ارزیابی امضاشده، معمولاً قسط را ۴ تا ۹ درصد و درآمد لازم را به همان نسبت کاهش میدهد.
اشتباه پنجم، ورود به معامله بدون ذخیرهی نقدی پس از بستن قرارداد است. ITBI، ثبت سند، هزینهی اسبابکشی، اثاثیهی اولیه و شش قسط نخست بین ۸ تا ۱۴ درصد ارزش ملک را اضافی به نقد طلب میکنند. کسی که در روز سند، حساب را صفر میکند، وارد قرارداد بدون هیچ حاشیهای برای نخستین اتفاق پیشبینینشده میشود و از منظر آماری بیشترین مواجهه را با مذاکرهی اضطراری بازپرداخت دارد؛ مذاکرهای که هزینهی مؤثر آن همیشه بالاتر از قرارداد اولیه است.
اشتباه ششم، اشتباه گرفتن پوشش بیمه با حفاظت دارایی است. MIP و DFI سناریوهایی بسیار محدودتر از آنچه اکثر خریداران تصور میکنند پوشش میدهند. خالی ماندن طولانی واحد، طلاق با تقسیم اموال سنگین، از دست رفتن درآمد بهدلیل تغییرات شرکتی و افت محسوس ارزش بازار، در پوشش بیمه نمیگنجند. ذخیرهی اضطراری معادل دوازده قسط که در همان مرحلهی پیشپرداخت دیده شده باشد، خط فاصل میان تأمین مالی سالم و اهرمگذاری دارایی پرریسک است؛ خط فاصلی که با بالا رفتن تیکت و کوتاه شدن افق خروج سرمایهگذار اهمیتش افزایش مییابد.
جمعبندی: پیشپرداخت درست آن است که دو بار جا میشود
پیشپرداخت برای تأمین مالی آپارتمان در ایتاجاهی در ۲۰۲۶ عدد ثابتی نیست؛ بازهای است که از تقاطع پنج متغیر زاده میشود: تیکت، بانک، خط اعتباری، پروفایل اثبات درآمد و هزینههای محلی معامله. کف مقرراتی ۲۰ درصد همچنان معتبر است، اما عملیات واقعی، با ذخیره برای هزینههای نامرئی و حاشیهی نقدی، در زمان بستن قرارداد به ۲۵ تا ۳۰ درصد ارزش ملک بهصورت سرمایهی نقد نیاز دارد. برای تیکتهای بالای ۱٫۵ میلیون رئال، بهویژه در Praia Brava با laudêmio زمینهای دریایی، این رقم به ۳۲ تا ۳۸ درصد میرسد.
سودی که نصیب کسی میشود که این چرخدنده را پیش از امضا میفهمد، قابل اندازهگیری است: دهها و گاه صدها هزار رئال صرفهجویی در سود اسمی، کاهش ریسک عدم تطابق میان ساخت و انتقال، و حفاظت در برابر سناریوهای نامساعد درآمدی در دو سال نخست. ایتاجاهی در دههی اخیر به پیچیدهترین آزمایشگاه بازار مسکن ایالت سانتا کاتارینا تبدیل شده است؛ نیرو گرفته از سرریز Balneário Camboriú، گسترش بندری Navegantes و چرخهی سرمایهگذاری نهادیای که هنوز پایان نیافته. خرید در اینجا در سال ۲۰۲۶ تصمیمی داراییمحور و سنگین است. انجام آن با پیشپرداخت درست، خط فاصل میان کسی است که این روند را به سرمایه تبدیل میکند و کسی که زیر چرخ آن میرود.
برای دنبال کردن مطالعات بازار آینده، شبیهسازیهای بهروز ماهانه با منحنی Selic و گزارشهای محلهمحور ساحل شمالی سانتا کاتارینا، در تحلیل هفتگی پورتال SIDE Empreendimentos مشترک شوید؛ خبرنامهای که هر سهشنبه برای سرمایهگذاران ثبتنامشده ارسال میشود، با اعدادی پیش از آنکه به تیتر روزنامهها بدل شوند.