2026년 이타자이 아파트 융자 계약금 완전 가이드
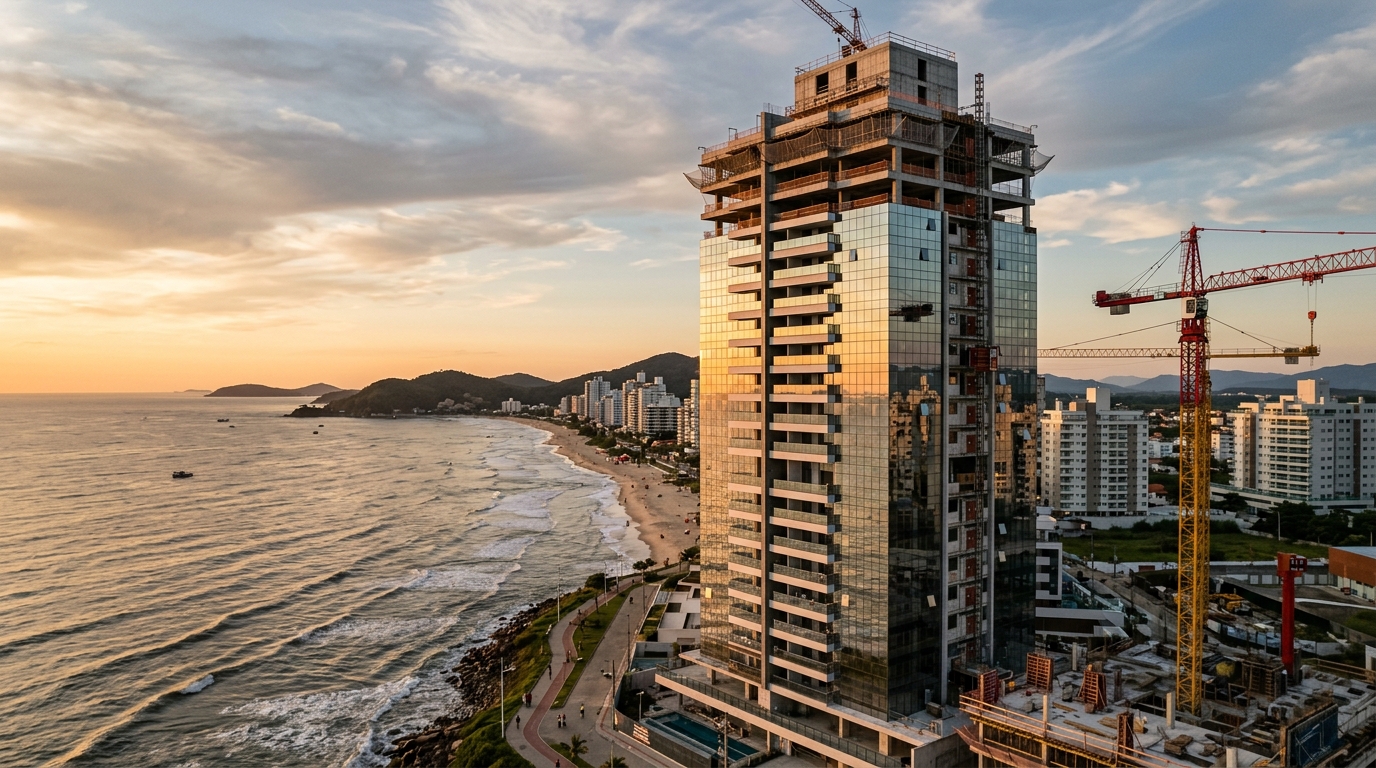
2026년 1월, 브라질 산타카타리나(Santa Catarina) 주 이타자이(Itajaí)의 방 두 개짜리 아파트 평균 거래가는 72만 헤알(약 1억 9천만 원)을 돌파했습니다. FipeZap 지수 기준 12개월 누적 상승률이 14.2%로, 같은 기간 브라질 소비자물가지수(IPCA)의 거의 두 배에 달했습니다. 브라질 중앙은행 기준금리인 Selic은 통화정책위원회(Copom)의 최근 인하 이후 10.75%에 고정되어 있어 주택담보대출 비용이 여전히 높지만, 그렇다고 불가능한 수준은 아닙니다. 이러한 환경에서 산타카타리나 해안의 가장 민감한 온도계로 떠오른 이 도시에서 아파트를 융자로 매입하려 할 때 가장 먼저 마주하게 되는 질문은 단순합니다. 2026년 현재, 계약금(entrada)으로 얼마를 준비해야 할까요?
짧은 대답은 단일한 숫자를 원하는 사람에게는 다소 불편할 수 있습니다. 2026년에 요구되는 계약금은 부동산 가치의 20%에서 50% 사이를 오갑니다. 은행이 단계별로 평가하는 다섯 가지 변수에 따라 달라지기 때문입니다. 구매자의 소득 구간, FGTS(브라질 근로자 퇴직보장기금 → 근로자가 매달 적립하는 의무 저축으로, 주택 구입 시 활용 가능)의 사용 여부, SFH 또는 SBPE 제도 적용 여부, 분양 단계, 그리고 금융기관 내부 모델이 부여하는 위험 프로파일이 그것입니다. 이 메커니즘을 이해하는 사람은 더 적게 지불합니다. 무시하는 사람은 보이지 않는 비용까지 연 11%로 30년 동안 분할 상환하게 되며, 계약상의 실효 총비용(CET)이 13.8%에 육박한다는 사실을 너무 늦게 깨닫게 됩니다.
2026년 최소 계약금과 5대 은행이 실제로 요구하는 것
규제상의 출발점은 변하지 않았습니다. 브라질 중앙은행은 SBPE 체계에서 중고 주거용 부동산에 대해 최대 LTV(담보인정비율, loan-to-value) 80%를 유지하고 있으며, SFH 자금으로 매입하는 신축 분양 단지의 일부 라인에서는 90%까지 허용합니다. 그러나 실제로는 5대 대형 은행 — Caixa, Banco do Brasil, Itaú, Bradesco, Santander — 중 어느 한 곳도 규제 상한선에서 운영하지 않습니다. 2026년 상반기 이타자이에서 실제로 적용되는 LTV는 70%에서 80% 사이로, 이는 최소 계약금을 은행이 평가한 금액(판매자가 제시한 금액이 아닌)의 20%에서 30% 수준으로 끌어올립니다.
두 금액 사이의 차이는 흔히 간과되지만 큰 대가를 치르게 합니다. 은행의 감정평가서가 표시가격보다 5%에서 8% 낮게 산정될 때 — Praia Brava와 Balneário Camboriú의 파급 효과 내러티브에 힘입어 VGV(총 분양가치)가 부풀려진 중심지(Centro) 일부 분양 단지에서 흔히 나타나는 현상 — 구매자는 명목상 20%에 더하여 그 차액을 현금으로 메워야 합니다. 80만 헤알에 광고된 아파트가 은행 감정으로 76만 헤알로 평가되면, 실제 계약금은 19만 2천 헤알이 됩니다. 20%에 해당하는 15만 2천 헤알에 평가 차이 4만 헤알이 추가되는 셈입니다. 다시 말해, "실질" 계약금은 20%에서 24%로 올라갑니다.
Caixa Econômica Federal(브라질의 대표 국책 주택금융 은행)은 특히 FGTS 활용이나 SFH 적용이 가능한 경우 150만 헤알까지의 시장 구간에서 가장 적극적인 자세를 유지하고 있습니다. 2026년 5월에 공시된 명목 금리는 Pró-Cotista FGTS 라인 기준 TR(기준조정률) + 연 9.49%부터 시작합니다. 그러나 보험료(MIP, DFI), 감정 수수료, 관리 수수료까지 포함한 CET(실효 총비용)는 거의 모든 장기 계약에서 11.2%를 넘어섭니다. Banco do Brasil도 유사한 프로파일로 운영되며, Estilo 및 Private 등급의 거래 고객에게 다소 유리한 조건을 제시합니다.
Itaú, Bradesco, Santander는 SBPE 구간에서 150만 헤알 이상의 시장을 두고 경쟁합니다. 명목 기준 연 10.5%에서 12.3% 사이의 고정 금리 또는 IPCA 연동 금리를 제시합니다. 여기서 계산을 바꾸는 세부 사항이 등장합니다. 민간 은행들은 200만 헤알 이상 부동산에 대해 최대 LTV를 70%로 제한하는 경우가 많아, 최소 계약금이 30%로 상승합니다. Praia Brava의 신축 분양 단지가 300만~600만 헤알 가격대로 형성된 상황에서, 30% 계약금은 90만~180만 헤알의 초기 지출을 의미합니다. ITBI(부동산 양도세), 등기 비용, 가구 비용은 포함되지 않은 금액입니다.
계약금의 실질 구성도 규제 대상입니다. FGTS는 계약금의 최대 100%까지 충당할 수 있으나, 관리위원회 결의 제702호에 명시된 세 가지 조건을 충족해야 합니다. 근로자는 기금에 누적 3년 이상 기여한 이력이 있어야 하며(연속이든 비연속이든, 어떤 고용주에서든 가능), 브라질 내에서 SFH로 다른 진행 중인 융자가 없어야 하고, 이타자이의 도시권 — 이 경우 Balneário Camboriú, Navegantes, Itapema, Camboriú 포함 — 내에 완공되었거나 건설 중인 다른 주거용 부동산을 소유하지 않아야 합니다.
이타자이의 동네별 m²당 가격, 그리고 계약금에 미치는 영향
각 동네의 m²당 가격을 이해하는 것이야말로 현실적인 시뮬레이션과 스프레드시트 위의 환상을 구분짓는 분기점입니다. FipeZap이 집계하고 Secovi-SC(지역 부동산업협회) 월간 보고서와 ABRAINC(브라질 부동산개발협회) 분기 보고서로 교차 검증한 데이터는 견인력이 고르지 않은 시장을 보여줍니다. Centro와 Fazenda 같은 성숙 지역이 지난 1년간 8%에서 11% 상승한 반면, 밀집화가 진행 중인 Cordeiros와 São Vicente는 13%에서 17% 사이로 상승했습니다. Balneário Camboriú의 m²당 평균 가격이 1만 7천 헤알을 돌파하면서 발생한 수요 파급 효과가 직접 작용한 결과입니다. Praia Brava는 이 통계에서 단연 독보적인 리그에 속합니다.
| 동네 | m²당 평균 가격 (2026년 5월) | 방 2개 70m² 아파트 | 20% 계약금 | 30% 계약금 |
|---|---|---|---|---|
| Centro | R$ 9.800 | R$ 686.000 | R$ 137.200 | R$ 205.800 |
| Fazenda | R$ 11.200 | R$ 784.000 | R$ 156.800 | R$ 235.200 |
| Cordeiros | R$ 7.400 | R$ 518.000 | R$ 103.600 | R$ 155.400 |
| São Vicente | R$ 6.900 | R$ 483.000 | R$ 96.600 | R$ 144.900 |
| Praia Brava | R$ 22.500 | R$ 1.575.000 | R$ 315.000 | R$ 472.500 |
이 표의 실용적 해석을 위해서는 세 가지 가격대 시뮬레이션이 필요합니다. 오늘날 사실상 Cordeiros, São Vicente, 그리고 Centro의 외곽으로 한정된 45만 헤알 구간에서, 20%의 최소 계약금은 9만 헤알에 해당합니다. FGTS가 충분하고 가구 합산 소득이 1만 2천 헤알 이상인 매수자에게 접근 가능한 수준입니다. 이 구간에서 Caixa는 여전히 SFH에 근접한 조건으로 융자를 분류하며, 최장 420개월의 상환 기간과 SAC 방식(원금 균등 상환), 실효 금리 10.8% 기준 약 3,450헤알의 초기 월 상환액을 제시합니다.
오늘날 Centro와 Fazenda 신축 분양의 평균인 70만 헤알 구간에서는 20% 계약금이 14만 헤알로 올라가지만, 대부분의 민간 은행은 평균 프로파일에 대해 SFH의 안전권을 벗어난 가격대로 판단하여 25%에서 30%를 요구합니다. SAC 방식, 360개월, 실효 금리 11.2% 기준 초기 월 상환액은 약 5,700헤알이 되며, 대부분의 금융기관이 적용하는 소득 대비 30% 부채 비율 원칙에 따라 월 1만 9천 헤알 이상의 입증 가능한 가구 합산 소득이 요구됩니다.
120만 헤알 구간 — Praia Brava의 두 번째 블록 해변가 분양 단지나 Fazenda의 차별화된 상품에서 우세한 가격대 — 에서는 30% 초기 계약금과 표시가격 및 은행 감정가의 일반적 차이를 합산할 때 36만~48만 헤알의 실효 계약금이 필요합니다. 초기 월 상환액은 9,800헤알을 넘고, 요구 소득은 3만 3천 헤알을 초과합니다. 이 지점에서 융자는 단순한 매입 수단이 아닌 자산 레버리지 도구가 되며, 순수 주거용 매입과는 다른 논리가 적용됩니다.
FGTS, MCMV, SBPE: 어떤 경로를 어떤 순서로 선택할 것인가
이타자이에서 매수자가 가장 비싸게 치르는 오해는 FGTS, Minha Casa Minha Vida(저소득층 주택 보조 프로그램), SBPE를 서로 경쟁하는 라인으로 취급하는 것입니다. 이들은 계층적으로 작동하며, 잘못된 선택은 수만 헤알의 손실로 이어집니다. 실무적 원칙은 단순합니다. 먼저 Minha Casa Minha Vida 자격 여부를 확인하고, 다음으로 FGTS를 활용한 SFH를, 마지막으로 순수 SBPE를 검토합니다. 그리고 자격이 있는 경우에는 SBPE 계약에서도 FGTS를 절대 무시하지 마십시오. 기금은 2년마다 잔존 채무를 상각할 수 있기 때문입니다.
2026년 산타카타리나 도시권에 대한 Minha Casa Minha Vida의 Faixa 3(소득 구간 3) 적용 상한선은 도시부 장관(Ministério das Cidades)이 2월에 발표한 갱신 기준에 따라 35만 헤알로 책정되었습니다. 이타자이에서는 실질적으로 이 프로그램이 Cordeiros, São Vicente의 일부 재고와 Centro의 일부 소형 유닛만 커버한다는 의미입니다. Fazenda는 적용 대상이 아니며, Praia Brava는 완전히 범위를 벗어납니다. Faixa 3의 보조 금리는 가구 소득 8천 헤알 이하 가구에 대해 TR + 연 7.66%부터 시작하며, 이는 SBPE 조건보다 현저히 낮은 수치입니다.
투자자와 프리미엄 매수자에게 진정한 게임은 Pró-Cotista FGTS와 SBPE 보완 라인의 결합에 있습니다. Pró-Cotista 라인은 부동산 가치의 최대 150만 헤알까지 우대 금리로 커버하며, 잔액은 일반 SBPE로 처리됩니다. 시장에서 "혼합 융자"로 알려진 이 조합은 계약의 평균 CET를 약 90~130 베이시스 포인트 절감시킵니다. 100만 헤알 30년 융자에서는 명목 이자 18만 헤알 이상을 절약할 수 있는 규모입니다.
3년 FGTS 규정은 영업 창구에서 가장 많은 거래를 좌초시키는 디테일입니다. 근로자는 정식 고용 계약(carteira assinada) 하에서 36개월의 기여 실적을 입증해야 하지만, 기간이 연속될 필요는 없으며 같은 고용주에서일 필요도 없습니다. 자영업자, FGTS 적립이 없는 MEI(개인 사업자), CLT 없는 유급 인턴십 등의 기간은 인정되지 않습니다. 최근 몇 년 사이 형태를 바꾼 사람 — PJ(법인 계약자), 동업자, 기금 없는 공무원 — 은 계약금이 마련된 바로 그 순간에 최적 금리 자격을 잃었음을 발견하는 경우가 잦습니다.
한편, 외국인은 도시 지역에서 어떠한 제한도 없이 이타자이에서 부동산을 구매할 수 있습니다. 브라질 법령 5.709호는 농촌 지역과 국경 지대의 매입만을 제한하므로, 산타카타리나 북부 해안에는 적용되지 않습니다. 달라지는 것은 금융 조달입니다. 브라질 은행들은 영주 비자, 활성화된 CPF(브라질 납세자 등록번호), 자국 통화 또는 환전 가능한 화폐로의 소득 증빙을 가진 외국인에게만 융자를 제공하며, 대부분의 경우 계약금이 40%에서 50%로 상승합니다. 2024년에 50% 계약금과 유리한 환율 프리미엄으로 Itapema에 매입한 아르헨티나인 사례는 이 프로파일의 원형이 되었으며, 지난 18개월간 Praia Brava 수요의 상당 부분을 견인한 동력이기도 합니다. 한국 투자자에게도 유사한 메커니즘이 적용되며, 원-헤알 환율 변동을 활용한 진입 시점 설계가 점차 정교해지고 있습니다.
필요 소득, 30% 원칙, 그리고 아무도 계산에 넣지 않는 보이지 않는 비용
소득 대비 부채 30% 원칙은 모든 브라질 은행이 채택한 표준입니다. 월 융자 상환액과 기타 미결제 부채의 합계가 입증된 가구 총소득의 30%를 초과할 수 없습니다. 매수자들이 혼동하는 기술적 세부 사항은, 이 소득이 급여명세서(holerite), 소득세 신고서(IRPF), 또는 최소 6개월의 은행 거래내역으로 입증 가능해야 한다는 점입니다. 변동성 있는 pro-labore(자영업자 자기보수), 비정기 배당금, 비공식 소득은 할인된 비율로 반영되거나 아예 제외됩니다.
20% 계약금, 360개월 상환 기간, 연 11.1% 실효 금리, SAC 방식의 50만 헤알 융자에서 초기 월 상환액은 약 5,350헤알이 됩니다. 30% 원칙에 따르면 이는 월 1만 7,850헤알의 입증된 가구 소득을 요구합니다. 안정적인 경력 경로를 가진 주 공무원 부부에게는 도달 가능한 수준이지만, 브라질 중산층 상당수와는 거리가 있는 기준입니다. 계약금이 클수록 월 상환액이 줄어들고 소득 요건도 낮아집니다. 융자의 첫 번째 비자명한 최적화 포인트가 바로 여기에 있습니다.
보이지 않는 비용은 놀라울 만큼 일관되게 예산을 망가뜨립니다. 이타자이의 ITBI(부동산 양도세)는 시청 보충법 296호에 따라 평가가치 또는 거래가치 중 더 높은 금액의 2%로 유지되고 있습니다. 80만 헤알 부동산의 경우 1만 6천 헤알이 등기 시점에 융자와 별도로 현금으로 준비되어야 합니다. 공증 등기, ITRD, 수수료가 추가로 1.1%에서 1.3%를 차지하여 8,800~1만 400헤알이 더 필요합니다. 은행 감정, 등록 수수료, 양도 보험은 은행에 따라 4천~7천 헤알을 추가합니다.
Laudêmio(라우데미오)는 모든 비용 중 가장 브라질적인 것이며, 해안 지역 초보 매수자들이 가장 이해하지 못하는 항목입니다. 해양 토지(terreno de marinha) — Praia Brava의 상당 부분, Centro 해안 도로, 그리고 이타자이-아수 강에 인접한 Fazenda 일부 구역이 해당 — 위에 위치한 부동산은 거래 가치의 5%를 연방정부에 laudêmio로, 그리고 연간 토지세(foro)를 추가로 납부합니다. Praia Brava의 200만 헤알 아파트라면 양도 시점에 10만 헤알의 laudêmio를 의미합니다. 이 항목을 간과한 매수자는 명목 계약금의 절반에 해당하는 추가 자본이 필요하다는 사실을 너무 늦게 깨닫게 됩니다.
"이타자이의 평균 매수자는 계약금을 부동산 가치의 20%로 계산하다가, 클로징 단계에서 양도세, 등기, 그리고 일부 경우 laudêmio만으로 추가 6~8%가 필요하다는 사실을 발견합니다. 명목 계약금만 예산에 잡은 사람은 자본이 부족한 상태로 계약에 들어가며, 운영의 첫 24개월이 취약해집니다." — Secovi-SC 보고서, 2026년 4월
ITBI, 등기 비용, 은행 수수료, 그리고 해당되는 경우 laudêmio를 모두 합산하면, 이타자이에서 거래 비용은 부동산 가치의 3.2%에서 8.5% 사이를 오갑니다. Laudêmio가 없는 80만 헤알 아파트의 실효 계약금은 16만 헤알에서 18만 5천~19만 5천 헤알 사이로 상승하고, laudêmio가 있는 경우 22만 헤알을 초과합니다. 도시의 경험 많은 부동산 중개인들 사이에서 통용되는 실용 원칙은 명확합니다. 거래 완료를 위해 은행 안내문에 적힌 20%가 아닌 부동산 가치의 25%를 현금으로 준비하라는 것입니다.
분양과 완공: INCC와 은행 인수가 계약금에 미치는 영향
분양 단계 매입과 완공 부동산 매입 사이의 선택은 단순한 취향이나 입주 시점의 문제가 아닙니다. 이는 계약금의 구조를 다시 그리고 위험을 시간의 다른 구간으로 밀어내는 결정입니다. 완공 부동산에서는 계약금이 일시불로 지급되고, 융자가 최대 60일 안에 실행되며, 월 상환이 즉시 시작됩니다. 분양 부동산에서는 계약금이 공사 기간 — 일반적으로 40~60개월 — 에 걸쳐 분산되지만, 매월 INCC(브라질 건설비용지수 → 건설 인플레이션을 측정하는 지표)로 조정되며, 은행 융자 전환은 열쇠 인도 시점에 이루어집니다.
FGV(제툴리오 바르가스 재단)가 산정하는 INCC는 2025년 내내 월 0.4~0.7% 범위로 움직였으며, 연간 누적 6.8%로 마감되어 산타카타리나 건설비용지수(CUB-SC) 8.1%를 밑돌았습니다. 2026년의 시장 컨센서스는 연간 INCC를 5.5~7.2% 사이로 전망하며, 숙련 노동력 비용 압력은 산타카타리나 북부 해안에 집중되어 있습니다. Balneário Camboriú가 견인하는 분양 사이클이 시공팀 전체를 흡수하고 있기 때문입니다. 공사 단계에서 월별로 보정되는 분할금은 매수자의 현금흐름에 여유를 두고 반영되어야 하며, 그렇지 않으면 18개월 차에 예산이 무너집니다.
은행 인수(repasse) — 열쇠 인도 시점의 융자 전환 — 는 분양 매입에서 가장 민감한 순간이자 가장 많은 거래가 좌초되는 지점입니다. 분양 단지가 사용 허가(habite-se)를 받으면, 남은 잔존 채무 — 통상 부동산 가치의 60~70% — 가 전통적인 은행 융자로 전환되어야 합니다. 매수자의 소득이 감소했거나, 신용 점수가 변동했거나, 은행이 LTV를 강화했거나, 단지가 하향 재감정되었다면 거래는 정체됩니다. 매수자는 융자로 처리할 것으로 기대했던 잔액을 일시불로 지불할 책임을 떠안게 되며, 이는 Fazenda나 Centro의 중급 상품에서 50만 헤알을 초과할 수 있습니다.
분양의 장점은 공사 사이클이 매수자의 자본 형성 시점과 일치할 때 수학적으로 명확합니다. 20만 헤알의 계약금을 48개월에 INCC 조정을 받으며 분산시키면, 운전 자본이 확보되어 후순위 고정수익 상품 — 현재 10.75%의 Selic 환경에서 INCC 조정률 자체를 상회하는 수익 — 에 투자할 수 있습니다. 잘 실행된 양(陽)의 캐리는 공사 종료 시점에 계약금의 8~12%를 되돌려주며, 이는 은행 인수 또는 가구 비용에 재투입할 수 있는 자원이 됩니다.
단점은 건설사 위험에 대한 노출입니다. 2022년부터 이어진 고금리 사이클은 중견 건설사들의 현금 흐름을 취약하게 만들었고, 산타카타리나는 지난 24개월간 2021~2022년에 낙관적 VGV로 출시된 상품에서 일련의 공사 지연을 경험했습니다. 건설사의 재무제표 분석, 분양 신탁(memorial de incorporação) 등록, patrimônio de afetação(분양 자산 분리 보호 제도 → 단지별 자산을 모회사 자산과 분리하여 보호) 적용 여부는 기술적 세부 사항이 아닌 자산 보호의 핵심입니다. ABRAINC 인증과 patrimônio de afetação가 등록된 건설사가 출시한 단지는 CBIC(브라질 건설업협회)가 집계한 데이터에 따르면 인도 부도율이 5.3배 낮습니다.
계약금을 부풀리는 여섯 가지 실수, 그리고 피하는 방법
첫 번째 실수는 은행에서 LTV를 시뮬레이션하기 전에 가격을 협상하는 것입니다. 은행 감정평가서를 손에 넣기 전에 매매계약서(promessa de compra e venda)에 매매 가격을 확정하는 사람은 몇 주 뒤, 합의된 가격과 금융기관이 인정한 가치 사이의 차액을 현금으로 메워야 한다는 사실을 발견합니다. 이타자이에서, 특히 표시가격이 부풀려진 Praia Brava 분양 단지에서, 이 차이는 정기적으로 6%를 넘어서며, 실효 계약금에 수만 헤알을 추가하게 됩니다.
두 번째 실수는 거래 규모가 SFH 상한을 넘었을 때 FGTS를 무시하는 것입니다. Pró-Cotista FGTS는 SBPE 거래를 150만 헤알까지 보완할 수 있으며, 이자 절감 효과는 구조적입니다. "FGTS는 Minha Casa Minha Vida 전용"이라고 생각하는 프리미엄 매수자는 계약 전체 기간 동안 평균 12만~20만 헤알의 명목 이자를 놓치게 됩니다.
세 번째 실수는 협상 막바지에 서류를 모으는 것입니다. 은행은 최근 3~6개월의 입증 가능한 소득을 기준으로 승인하며, 최근의 형태 변경(CLT에서 PJ로, 고용주 변경, pro-labore 감소)은 신용 분석을 무효화할 수 있습니다. 영리한 매수자는 매도자와 제안서에 서명하기 전에 은행 조건을 확정합니다. 그 후가 아닙니다.
네 번째 실수는 일반 온라인 시뮬레이터를 신뢰하는 것입니다. 5대 대형 은행의 공개 계산기는 보수적 전제로 운영되며, 거래 관계, 경력 경로, FGTS 흐름, 라인 결합을 고려하지 않습니다. 서명된 감정평가서가 포함된 공식 제안 이후 거래 담당 매니저와 진행하는 창구 시뮬레이션은 월 상환액을 통상 4~9% 감소시키며, 소득 요건도 같은 비율로 낮춥니다.
다섯 번째 실수는 클로징 이후의 현금 보유 없이 매입에 들어가는 것입니다. ITBI, 등기, 이사, 기본 가구, 그리고 첫 6개월간의 월 상환액은 부동산 가치의 8~14%에 해당하는 추가 현금을 요구합니다. 등기 당일 계좌를 비우는 사람은 첫 번째 예상치 못한 지출에 대한 어떠한 여유도 없이 융자에 들어가며, 통계적으로 비상 CET 재협상에 가장 노출된 프로파일입니다. 원 계약보다 항상 더 비쌉니다.
여섯 번째 실수는 보험 보장과 자산 보호를 혼동하는 것입니다. MIP(사망 및 영구 장애 보험)와 DFI(부동산 물리적 손상 보험)는 대부분의 매수자가 생각하는 것보다 훨씬 좁은 시나리오만 보장합니다. 장기 공실, 자산 분할이 따르는 이혼, 기업 구조조정으로 인한 소득 손실, 시장 평가의 중대한 하락은 보장 대상이 아닙니다. 계약금 단계에서 이미 설계된 12개월치 월 상환액에 해당하는 비상 자금이야말로 잘 짜인 융자와 위험한 자산 레버리지를 구분짓는 기준입니다. 거래 규모가 커지고 투자자의 출구 지평이 짧아질수록 이 구분의 중요성은 커집니다.
결론: 적정 계약금이란 두 번 감당할 수 있는 계약금이다
2026년 이타자이에서 아파트를 융자로 매입하기 위한 계약금은 고정된 숫자가 아니라, 다섯 가지 변수 — 거래 규모, 은행, 라인, 소득 입증 프로파일, 지역 거래 비용 — 의 교차로 그려지는 범위입니다. 규제 하한선인 20%는 여전히 유효하지만, 보이지 않는 비용과 비상 자금에 여유를 둔 실제 거래는 클로징 시점에 부동산 가치의 25~30%에 해당하는 유동 자본을 요구합니다. 150만 헤알을 초과하는 거래, 특히 해양 토지 laudêmio가 적용되는 Praia Brava에서는 이 수치가 32~38%로 상승합니다.
서명 이전에 이 메커니즘을 이해하는 사람의 이득은 측정 가능합니다. 명목 이자에서 수십만 헤알의 절감, 공사와 은행 인수 사이의 불일치 위험 감소, 그리고 계약 첫 2년간의 소득 시나리오 악화에 대한 보호가 그것입니다. 이타자이는 지난 10년간 산타카타리나 부동산 시장의 가장 정교한 실험실이 되었습니다. Balneário Camboriú의 파급 효과, Navegantes 항만 확장, 그리고 아직 끝나지 않은 기관 투자 사이클이 그 동력입니다. 2026년 이곳에서의 매입은 중요한 자산 결정입니다. 올바른 계약금으로 진행하는 것은 트렌드를 자본화하는 사람과 그것에 휩쓸리는 사람을 구분짓습니다.
월별 갱신되는 시뮬레이션, Selic 곡선 분석, 그리고 산타카타리나 북부 해안의 동네별 보고서를 받아보시려면 SIDE Empreendimentos 포털의 주간 분석을 구독하십시오. 매주 화요일, 헤드라인이 되기 전의 숫자들과 함께 등록된 투자자들께 전달됩니다.