الدفعة المقدمة لتمويل شقة في Itajaí عام 2026
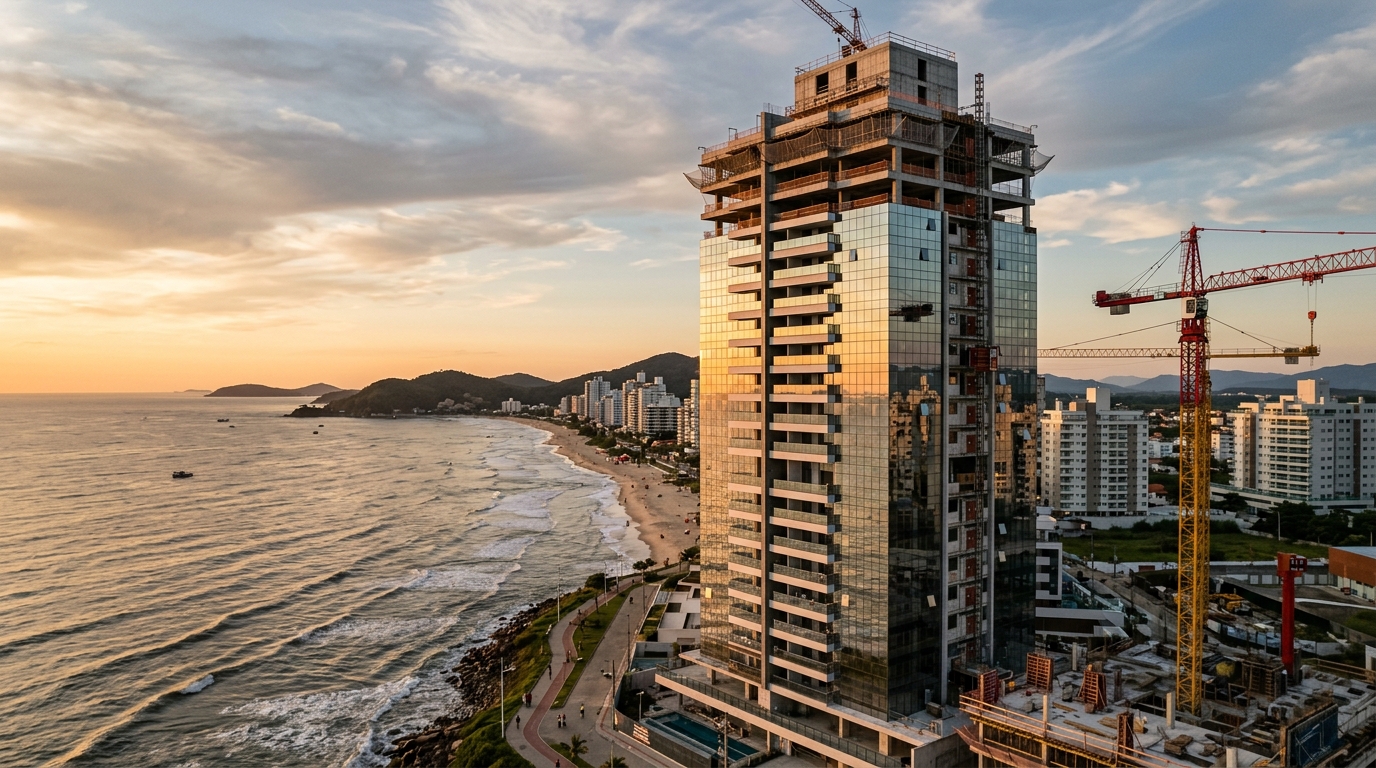
في يناير من عام 2026، تجاوز متوسط سعر الشقة المكوّنة من غرفتي نوم في مدينة Itajaí حاجز 720 ألف ريال برازيلي، بارتفاع تراكمي قدره 14.2٪ خلال اثني عشر شهراً وفق مؤشر FipeZap، أي ما يقارب ضعف معدل التضخم العام (IPCA) في الفترة نفسها. ويبقى معدل الفائدة المرجعي Selic (سعر الفائدة الأساسي الذي يحدده البنك المركزي البرازيلي) عند 10.75٪ بعد آخر تخفيض من لجنة السياسة النقدية Copom، وهو ما يُبقي الائتمان العقاري مرتفع التكلفة لكنه ليس مغلقاً أمام المشتري الجاد. وفي هذا السياق، يصبح السؤال الذي يحسم بين تحويل الصفقة إلى واقع أو إبقائها مجرد جدول إلكتروني سؤالاً بسيطاً: ما هو حجم الدفعة المقدمة المطلوبة فعلياً اليوم لتمويل شراء شقة في المدينة التي باتت أكثر ساحل ولاية Santa Catarina حساسيةً لتقلبات السوق؟
الإجابة المختصرة تُربك من يبحث عن رقم واحد قاطع. فالدفعة المقدمة المطلوبة في 2026 تتراوح بين 20٪ و50٪ من قيمة العقار، تبعاً لخمسة متغيرات تُقيّمها البنوك بترتيب تنازلي: شريحة دخل المشتري، استخدام صندوق ضمان مدة الخدمة FGTS من عدمه، تصنيف العملية ضمن نظام التمويل السكني SFH أو ضمن نظام الادخار والإقراض SBPE، مرحلة تنفيذ المشروع، وأخيراً درجة المخاطر التي يمنحها النموذج الداخلي للبنك. من يفهم هذه المنظومة يدفع أقل؛ ومن يتجاهلها قد يموّل حتى التكاليف المخفية بفائدة 11٪ سنوياً على مدى ثلاثين عاماً، ليكتشف متأخراً أن التكلفة الفعلية الإجمالية CET تقترب من 13.8٪.
الدفعة المقدمة الدنيا في 2026 وما تطلبه البنوك الخمسة الكبرى فعلياً
لم تتغيّر نقطة الانطلاق التنظيمية: حافظ البنك المركزي البرازيلي على نسبة القرض إلى القيمة LTV القصوى ضمن نظام SBPE عند 80٪ للعقارات السكنية المستعمَلة و90٪ للوحدات الجديدة المموَّلة عبر SFH في خطوط محددة. لكن في الواقع العملي، لا يعمل أي من البنوك الخمسة الكبرى — Caixa Econômica Federal، Banco do Brasil، Itaú، Bradesco، Santander — عند السقف التنظيمي. فنسبة LTV الفعلية المطبقة في Itajaí خلال النصف الأول من 2026 تتراوح بين 70٪ و80٪، مما يرفع الدفعة المقدمة الحقيقية إلى ما بين 20٪ و30٪ من القيمة المُقَدَّرة من قِبَل البنك، لا من قِبَل البائع.
الفارق بين هاتين القيمتين كثيراً ما يُهمَل، وثمنه باهظ. فحين يكون تقرير التقييم البنكي أدنى بنسبة 5٪ إلى 8٪ من السعر المُعلَن — وهو أمر شائع في حيّ Praia Brava وبعض المشاريع في وسط المدينة حيث يكون رقم المبيعات الإجمالي المخطط VGV مُتضخّماً بسبب تأثير "الفائض السكاني" القادم من Balneário Camboriú — يكون على المشتري تغطية هذا الفارق نقداً، فوق نسبة الـ20٪ الاسمية. شقة معروضة بسعر 800 ألف ريال يُقدّرها البنك بـ760 ألفاً تستوجب دفعة فعلية قدرها 192 ألف ريال: 152 ألفاً تمثل 20٪ الاسمية، و40 ألفاً لسد فارق التقييم. بعبارة أخرى، ترتفع الدفعة "الحقيقية" من 20٪ إلى 24٪.
يبقى Caixa Econômica Federal، وهو البنك الحكومي الفيدرالي المتخصص في الإقراض السكني، أكثر المؤسسات شهيةً لتمويل العقارات حتى 1.5 مليون ريال، خاصةً عند استخدام أموال صندوق FGTS أو ضمن نظام SFH. الفائدة الاسمية المُعلَنة في مايو 2026 تنطلق من معدل TR (المعدل المرجعي) مضافاً إليه 9.49٪ سنوياً في خط Pró-Cotista FGTS، لكن التكلفة الفعلية الإجمالية CET — التي تُدرج تأمين الوفاة والعجز MIP، وتأمين الأضرار المادية DFI، ورسوم التقييم، ورسوم الإدارة — تتجاوز 11.2٪ في الغالبية الساحقة من العقود طويلة الأمد. ويعمل Banco do Brasil بنمط مماثل مع امتيازات بسيطة لعملاء فئات الـEstilo والـPrivate.
أما Itaú وBradesco وSantander فيتنافسون أساساً في شريحة SBPE فوق 1.5 مليون ريال، بمعدلات ثابتة أو مرتبطة بمؤشر التضخم IPCA تتراوح اسمياً بين 10.5٪ و12.3٪ سنوياً. وهنا تُغيِّر تفصيلة دقيقة قواعد الحساب: تشترط البنوك الخاصة في الغالب نسبة LTV قصوى لا تتعدى 70٪ للعقارات التي تفوق قيمتها 2 مليون ريال، مما يرفع الدفعة المقدمة الدنيا إلى 30٪. في Praia Brava، حيث تهيمن أسعار تبدأ من 3 ملايين وتمتد إلى 6 ملايين ريال على المخزون الجديد، تعني دفعة 30٪ التزاماً نقدياً أولياً يتراوح بين 900 ألف و1.8 مليون ريال، قبل احتساب ضريبة نقل الملكية ITBI، وتسجيل العقد، والأثاث.
تركيب الدفعة المقدمة منظَّم بدوره. يمكن لرصيد المشتري في صندوق FGTS أن يغطي 100٪ من قيمة الدفعة، شرط الالتزام بثلاث شروط تنص عليها اللائحة 702 الصادرة عن المجلس المُسيِّر للصندوق: أن يكون لدى العامل ثلاث سنوات من المساهمات في الصندوق (متصلة أو منفصلة، لدى أي صاحب عمل)، وألا يكون لديه تمويل عقاري نشط آخر ضمن SFH على المستوى الوطني، وألا يمتلك عقاراً سكنياً آخر منجزاً أو قيد الإنشاء في المنطقة الحضرية ذاتها — والتي تشمل لأغراض هذا التمويل Balneário Camboriú وNavegantes وItapema وCamboriú.
سعر المتر المربع في Itajaí حيّاً حيّاً، وأثره على الدفعة المقدمة
فهم تكلفة كل متر مربع في كل حي هو ما يفصل بين محاكاة واقعية وأمنية على ورقة Excel. البيانات المُجمَّعة من FipeZap، والمُقارَنة مع نشرات Secovi-SC الشهرية (نقابة وكلاء العقارات في الولاية) وتقارير ABRAINC الفصلية (الجمعية البرازيلية للمطورين العقاريين)، تكشف عن سوق ذي جاذبية غير متجانسة: بينما تسجل الأحياء الناضجة مثل Centro (وسط المدينة) وFazenda ارتفاعاً يتراوح بين 8٪ و11٪ خلال العام الماضي، تشهد مناطق التكثيف العمراني مثل Cordeiros وSão Vicente قفزات تتراوح بين 13٪ و17٪، نتيجة مباشرة لـ"تفريغ الطلب" من Balneário Camboriú، حيث تجاوز متوسط سعر المتر المربع 17 ألف ريال. أما Praia Brava، فمنفصلة عن هذا الإحصاء وتعمل في فئة مختلفة تماماً.
| الحي | متوسط سعر م² (مايو 2026) | شقة 70م² غرفتي نوم | دفعة 20٪ | دفعة 30٪ |
|---|---|---|---|---|
| Centro | 9,800 ريال | 686,000 ريال | 137,200 ريال | 205,800 ريال |
| Fazenda | 11,200 ريال | 784,000 ريال | 156,800 ريال | 235,200 ريال |
| Cordeiros | 7,400 ريال | 518,000 ريال | 103,600 ريال | 155,400 ريال |
| São Vicente | 6,900 ريال | 483,000 ريال | 96,600 ريال | 144,900 ريال |
| Praia Brava | 22,500 ريال | 1,575,000 ريال | 315,000 ريال | 472,500 ريال |
القراءة العملية لهذا الجدول تستلزم ثلاث محاكيات سعرية لتوضيح القرار. عند شريحة 450 ألف ريال، التي باتت اليوم محصورة عملياً في Cordeiros وSão Vicente وأطراف Centro، تمثل الدفعة الدنيا 20٪ مبلغ 90 ألف ريال، وهو مستوى ميسور لمن يملك رصيداً قوياً في FGTS ودخلاً عائلياً فوق 12 ألف ريال شهرياً. في هذه الشريحة، لا يزال Caixa يصنّف التمويل ضمن شروط قريبة من SFH، بمدة تصل إلى 420 شهراً وقسط أولي يدور حول 3,450 ريال وفق جدول السداد المتناقص SAC وفائدة فعلية 10.8٪.
عند شريحة 700 ألف ريال، وهي اليوم متوسط المخزون الجديد في Centro وFazenda، ترتفع الدفعة 20٪ إلى 140 ألف ريال، لكن غالبية البنوك الخاصة تطلب 25٪ إلى 30٪ لاعتبار قيمة الصفقة خارج المنطقة المريحة لنظام SFH بالنسبة لمتوسط المشترين. القسط الأولي وفق SAC، 360 شهراً وفائدة فعلية 11.2٪، يقترب من 5,700 ريال، مما يستوجب دخلاً عائلياً موثَّقاً يتجاوز 19 ألف ريال شهرياً وفق قاعدة الـ30٪ التي تطبقها البنوك.
أما شريحة 1.2 مليون ريال، السائدة في مشاريع الواجهة البحرية المباشرة في الصف الثاني من Praia Brava وفي المنتجات المتميزة في Fazenda، فتستلزم دفعة فعلية بين 360 و480 ألف ريال عند جمع 30٪ الأولية مع الفارق المعتاد بين السعر المُعلَن والتقييم البنكي. القسط الأولي يتخطى 9,800 ريال، والدخل المطلوب يتجاوز 33 ألف ريال شهرياً، وهنا يتحول التمويل من أداة تملّك إلى أداة "رفع مالي" patrimonial، بمنطق مختلف عن الشراء السكني الصافي — وهو الموقع الذي يحتل فيه المستثمر الدولي مكانه الطبيعي.
FGTS وMCMV وSBPE: أيّ مسار تختار وبأيّ ترتيب
أغلى خطأ يرتكبه المشتري في Itajaí هو معاملة FGTS وبرنامج Minha Casa Minha Vida (السكن الاجتماعي) وSBPE كخطوط متنافسة. هي طبقات تعمل معاً، والاختيار الخاطئ بينها يُضيّع عشرات آلاف الريالات. القاعدة العملية بسيطة: أوّلاً، اختبر مدى التأهل لبرنامج Minha Casa Minha Vida؛ ثانياً، ضمن SFH باستخدام FGTS؛ وأخيراً ضمن SBPE الصرف. ولا تتجاهل أبداً FGTS متى توفّرت الأهلية، حتى ضمن عقود SBPE، لأن الصندوق يمكنه إطفاء الرصيد المستحق كل سنتين.
سقف الأهلية لبرنامج Minha Casa Minha Vida في 2026 ثُبّت عند 350 ألف ريال للشريحة الثالثة في المناطق الحضرية المستفيدة في Santa Catarina، وفق تحديث وزارة المدن الصادر في فبراير. في Itajaí، يعني ذلك أن البرنامج يغطي عملياً جزءاً من مخزون Cordeiros وSão Vicente وبعض الوحدات المُدمَجة في Centro، ولا يغطي Fazenda، ويبقى خارج واقع Praia Brava كلياً. الفائدة المدعومة للشريحة الثالثة تنطلق من TR مضافاً إليه 7.66٪ سنوياً للدخل العائلي حتى 8 آلاف ريال، وهو رقم أدنى بكثير من شروط SBPE.
بالنسبة للمستثمر الدولي والمشتري في الفئة المميزة، تكمن "اللعبة الحقيقية" في الجمع بين خط Pró-Cotista FGTS وSBPE التكميلي. خط Pró-Cotista يغطي حتى 1.5 مليون ريال من قيمة العقار بفوائد منخفضة، تاركاً الرصيد ضمن SBPE التقليدي. هذا التركيب، المعروف في السوق باسم "التمويل المختلط"، يخفّض التكلفة الفعلية الإجمالية CET للعقد بنحو 90 إلى 130 نقطة أساس، وهو ما يعني، على تمويل بقيمة مليون ريال لمدة ثلاثين عاماً، توفيراً يتجاوز 180 ألف ريال في الفوائد الاسمية.
قاعدة الثلاث سنوات في FGTS هي التفصيل الذي يُسقط أكثر العمليات على الطاولة. يُلزَم العامل بإثبات 36 شهراً من المساهمات بعقد عمل رسمي CLT، لكن لا يُشترط أن تكون متصلة ولا لدى صاحب عمل واحد. الفترات كعامل حر مستقل، أو كصاحب عمل صغير MEI دون مساهمة في FGTS، أو كمتدرب براتب بدون عقد CLT، لا تُحتسب. ومن غيّر نمط عمله مؤخراً — تحوّل إلى شركة شخصية PJ، أو إلى شريك، أو إلى موظف حكومي خارج نطاق الصندوق — يكتشف غالباً أنه فقد الأهلية للفوائد المنخفضة في اللحظة ذاتها التي توفر فيها رأس المال للدفعة المقدمة.
أما الأجانب، فيمكنهم شراء العقارات في Itajaí دون أي قيود في المناطق الحضرية. القانون 5.709 لا يُقيّد سوى الاستحواذ على الأراضي الزراعية ومناطق الحدود، وهو ما لا ينطبق على ساحل Santa Catarina الشمالي. ما يختلف هو التمويل: تمنح البنوك البرازيلية تمويلاً للأجانب فقط بشروط الإقامة الدائمة، ورقم التسجيل الضريبي CPF نشط، وإثبات دخل بالعملة المحلية أو بمصدر قابل للتحويل، وفي معظم الحالات دفعة مقدمة مرتفعة تصل إلى 40٪ أو 50٪. المستثمر الأرجنتيني الذي اشترى في Itapema عام 2024 بدفعة 50٪ مستفيداً من فارق سعر الصرف الإيجابي بات الأرشيتيب التقليدي لهذه الشريحة، ومحركاً لجزء كبير من الطلب في Praia Brava خلال الأشهر الثمانية عشر الأخيرة. لمن يحوّل من العملات الخليجية أو الأوروبية، يتعزّز هذا الأرشيتيب أكثر، إذ يكون الفارق الحقيقي بين دفعة 50٪ بالعملة الأجنبية وقيمة الشراء بالريال البرازيلي هو هامش المراجحة المُكتسب من ضعف نسبي للعملة المحلية.
الدخل المطلوب، قاعدة الـ30٪، والتكاليف المخفية التي لا يحسبها أحد
قاعدة الـ30٪ لاستهلاك الدخل هي المعيار الذي تتفق عليه جميع البنوك البرازيلية: لا يجوز أن يتعدى قسط التمويل الشهري، مضافاً إليه أي ديون أخرى مفتوحة، 30٪ من الدخل العائلي الإجمالي الموثَّق. التفصيل الفني الذي يربك المشترين هو أن هذا الدخل يجب أن يكون قابلاً للإثبات عبر قسيمة راتب، أو إقرار ضريبي IRPF، أو كشف حساب بنكي لمدة ستة أشهر على الأقل. أما الراتب المتغيّر pró-labore، وتوزيعات الأرباح غير المنتظمة، والدخل غير الرسمي، فتدخل بخصم أو تبقى خارج الحساب تماماً.
لتمويل بقيمة 500 ألف ريال بدفعة 20٪، ومدة 360 شهراً، وفائدة فعلية 11.1٪ سنوياً في نظام SAC، يصل القسط الأولي إلى ما يقارب 5,350 ريال. وفق قاعدة الـ30٪، يتطلب ذلك دخلاً عائلياً موثَّقاً قدره 17,850 ريال شهرياً — مستوى يضع العملية في متناول زوجين من موظفي الدولة الفيدراليين ذوي خطة مهنية ثابتة، لكنه بعيد عن غالبية الطبقة الوسطى البرازيلية. كلما ارتفعت الدفعة، انخفض القسط، وانخفضت متطلبات الدخل — وهنا تكمن أول عملية أمثلة غير بديهية في هندسة التمويل.
التكاليف المخفية تقتل الميزانيات بانتظام مذهل. ضريبة نقل الملكية ITBI في Itajaí تبقى عند 2٪ من القيمة الإدارية أو قيمة الصفقة، أيهما أعلى، وفق القانون البلدي التكميلي 296. على عقار بقيمة 800 ألف ريال، يعني ذلك 16 ألف ريال يجب أن تكون متوفرة نقداً لحظة توقيع العقد، خارج إطار التمويل. تسجيل الكاتب العدل، ورسوم النقل ITRD، والأتعاب الإجمالية، تضيف 1.1٪ إلى 1.3٪ أخرى — أي بين 8,800 و10,400 ريال إضافية. التقييم البنكي ورسوم التسجيل وتأمين النقل تُضيف بين 4 آلاف و7 آلاف ريال تبعاً للبنك.
أمّا الـlaudêmio (رسم المرافق الساحلية الفيدرالية) فهو التكلفة الأكثر "برازيلية" بين كل التكاليف، والأقل فهماً لدى المشترين الجدد في المناطق الساحلية. العقارات الواقعة على ما يُعرف بـ"أراضي البحرية" terrenos de marinha — وهي حالة كبيرة من Praia Brava، وواجهة Centro البحرية، وأجزاء من Fazenda القريبة من نهر Itajaí-Açu — تدفع laudêmio بنسبة 5٪ على قيمة الصفقة لصالح الحكومة الفيدرالية، إضافة إلى رسم سنوي foro. على شقة بقيمة 2 مليون ريال في Praia Brava، يعني ذلك 100 ألف ريال laudêmio عند نقل الملكية. المشتري الذي يتجاهل هذا البند يكتشف متأخراً أنه يحتاج إلى رأس مال إضافي يعادل نصف الدفعة الاسمية.
"المشتري المتوسط في Itajaí يحسب الدفعة كـ20٪ من قيمة العقار، ثم يكتشف عند الإقفال أنه يحتاج إلى 6٪ إلى 8٪ إضافية فقط لتغطية تكاليف النقل والتسجيل، وفي بعض الحالات الـlaudêmio. من يموّل الدفعة الاسمية وحدها يدخل العقد منزوع السيولة، ويُضعِف العمليات الـ24 شهراً الأولى من التمويل." — نشرة Secovi-SC، أبريل 2026
بجمع ITBI والتسجيل والرسوم البنكية، وحين ينطبق الـlaudêmio، تتراوح تكاليف المعاملة في Itajaí بين 3.2٪ و8.5٪ من قيمة العقار. الدفعة الفعلية لشقة بقيمة 800 ألف ريال دون laudêmio ترتفع من 160 ألفاً إلى ما بين 185 و195 ألفاً. ومع laudêmio، تتجاوز 220 ألفاً. القاعدة العملية التي يتداولها الوسطاء المخضرمون في المدينة مباشرة: احجز 25٪ من قيمة العقار نقداً لإقفال الصفقة، لا 20٪ من كتيب البنك الترويجي.
على الخريطة مقابل المشروع الجاهز: كيف يتدخّل INCC والتحويل البنكي في حجم الدفعة
الاختيار بين الشراء على الخريطة والشراء جاهزاً ليس مجرد مسألة ذوق أو موعد انتقال. هذا الاختيار يُعيد رسم بنية الدفعة المقدمة ويدفع المخاطر إلى نوافذ زمنية مختلفة. في العقار الجاهز، تُدفع الدفعة كاملة عند التوقيع، ويُحرَّر التمويل خلال ستين يوماً، ويبدأ القسط فوراً. أما في العقار على الخريطة، فتُوزَّع الدفعة على مدى مرحلة التنفيذ — عادةً بين أربعين وستين شهراً — لكنها تُصحَّح شهرياً وفق مؤشر INCC (مؤشر تكاليف البناء الذي تنشره مؤسسة Getulio Vargas)، ولا تتحول الصفقة إلى تمويل بنكي حقيقي إلا عند تسليم المفاتيح.
كان INCC، الذي تحسبه FGV، يدور بين 0.4٪ و0.7٪ شهرياً خلال 2025، بتراكم سنوي قارب 6.8٪، أدنى من مؤشر CUB-SC (وهو مؤشر تكاليف البناء الإقليمي لـSanta Catarina) الذي أغلق العام عند 8.1٪. ولـ2026، يُجمع السوق على توقع INCC سنوي بين 5.5٪ و7.2٪، مع ضغط متمركز في تكاليف العمالة المؤهلة في ساحل Santa Catarina الشمالي، حيث تواصل دورة الإطلاقات المدفوعة من Balneário Camboriú استيعاب فرق إنشاء كاملة. التصحيح الشهري للأقساط في مرحلة التنفيذ يجب أن يدخل في تدفقات المشتري النقدية بهامش أمان واضح، وإلا انفجرت الميزانية في الشهر الثامن عشر.
التحويل البنكي عند تسليم المفاتيح هو اللحظة الأكثر حساسية في الشراء على الخريطة، والنقطة التي تنحرف عندها أغلب الصفقات. حين يحصل المشروع على شهادة الإسكان habite-se، يحتاج الرصيد المتبقي — في الغالب 60٪ إلى 70٪ من قيمة الوحدة — إلى التحول إلى تمويل بنكي تقليدي. إذا انخفض دخل المشتري، أو تغيّرت درجة الائتمان، أو شدّد البنك سياسة LTV، أو أُعيد تقييم الوحدة بقيمة أقل، تتعطل العملية. ويصبح المشتري مسؤولاً عن سداد رصيد نقدي كان يتوقع تمويله، وهو رصيد قد يتجاوز 500 ألف ريال في منتجات Fazenda وCentro المتوسطة.
ميزة الشراء على الخريطة، حين تتطابق دورة التنفيذ مع مرحلة تكوين رأسمال للمشتري، حسابية بحتة. توزيع 200 ألف ريال من الدفعة على 48 شهراً، حتى مع تصحيح INCC، يُحرّر رأسمال عامل يمكن استثماره في أوراق الدخل الثابت بفائدة متغيرة التي تعطي، عند مستوى Selic الحالي البالغ 10.75٪، عوائد تتجاوز معدل تصحيح INCC ذاته. هذا "الحمل الإيجابي" carrego positivo، حين يُدار بحكمة، يُعيد ما بين 8٪ و12٪ من قيمة الدفعة الأصلية بنهاية الإنشاء، وهي موارد يمكن إعادة توظيفها في تحويل المفاتيح أو في تأثيث الوحدة.
العيب هو التعرّض لمخاطر المطور. دورة الفوائد المرتفعة الممتدة منذ 2022 أضعفت السيولة لدى متوسطي المطورين، وشهدت Santa Catarina في الأشهر الأربعة والعشرين الماضية سلسلة من تأخيرات التسليم في منتجات أُطلقت بين 2021 و2022 بأرقام VGV متفائلة. تحليل الميزانية العمومية للمطور، وفحص سجل المشروع memorial de incorporação، وقاعدة "الذمة المالية المستقلة" patrimônio de afetação ليست تفاصيل فنية — هي حماية لرأس المال. المشاريع التي يطلقها مطورون يحملون شهادة ABRAINC وذمة مالية مسجَّلة لديهم معدل تأخر تسليم أقل بـ5.3 مرات وفق بيانات CBIC (الغرفة البرازيلية لصناعة البناء).
الأخطاء الستة التي تُضخّم الدفعة المقدمة — وكيفية تجنّبها
الخطأ الأول هو التفاوض على السعر قبل محاكاة LTV لدى البنك. من يُحدد قيمة بيع في عقد الوعد بالشراء والبيع قبل أن يحصل على تقرير التقييم البنكي يكتشف، بعد أسابيع، أنه سيتعين عليه تغطية الفارق بين السعر المتفق عليه والقيمة التي يعترف بها البنك من جيبه نقداً. في Itajaí، خاصةً في مشاريع Praia Brava ذات الأسعار المُعلَنة المرتفعة، يتجاوز هذا الفارق 6٪ بانتظام، مضيفاً عشرات آلاف الريالات إلى الدفعة الفعلية.
الخطأ الثاني هو تجاهل FGTS حين تتجاوز قيمة الصفقة سقف SFH. خط Pró-Cotista FGTS يمكنه استكمال عمليات SBPE حتى 1.5 مليون ريال، والوفر في الفائدة هيكلي وليس عرضياً. المشتري في الفئة المميزة الذي يفترض أن "FGTS أمر يخص السكن الاجتماعي فقط" يترك في المتوسط ما بين 120 و200 ألف ريال من الفوائد الاسمية على الطاولة طوال مدة العقد.
الخطأ الثالث هو تأجيل جمع المستندات إلى مرحلة التفاوض النهائية. البنك يمنح الموافقة على أساس الدخل القابل للإثبات في الأشهر الثلاثة إلى الستة الماضية، وأي تغييرات حديثة في النظام (من عقد CLT إلى شركة شخصية PJ، تغيير صاحب العمل، تخفيض الراتب) قد تُلغي التحليل الائتماني بالكامل. المشتري الذكي يُثبّت شروط البنك قبل توقيع العرض مع البائع، لا بعده.
الخطأ الرابع هو الثقة في الحاسبات الإلكترونية العامة. الحاسبات العامة للبنوك الخمسة الكبرى تعمل بافتراضات محافظة، ولا تأخذ في الاعتبار العلاقة المصرفية، ولا الخطة المهنية، ولا تدفق FGTS، ولا الجمع بين الخطوط. محاكاة شخصية مع مدير العلاقة، بعد عرض رسمي بتقييم موقَّع، عادة ما تُخفّض القسط بـ4٪ إلى 9٪، ومتطلبات الدخل بالنسبة ذاتها.
الخطأ الخامس هو الدخول في عملية الشراء بدون احتياطي نقدي بعد الإقفال. ITBI، التسجيل، الانتقال، الأثاث الأساسي، وأول ستة أشهر من القسط تستلزم بين 8٪ و14٪ إضافية من قيمة العقار نقداً. من يُفرّغ الحساب يوم توقيع العقد يدخل التمويل دون أي هامش لأي مفاجأة، وهو إحصائياً الأكثر عرضة لإعادة التفاوض ضمن CET طارئة، وهي دائماً أعلى تكلفة من العقد الأصلي.
الخطأ السادس هو الخلط بين تأمين العقد وحماية رأس المال. تأمين الوفاة والعجز MIP وتأمين الأضرار المادية DFI يغطيان سيناريوهات أضيق بكثير مما يتخيل معظم المشترين. الشغور المطوّل، الطلاق مع تقسيم مكلِف، فقدان الدخل بسبب إعادة هيكلة الشركة، والانخفاض الجوهري في تقييم السوق ليست مشمولة. الاحتياطي الطارئ المعادل لاثني عشر قسطاً، المخصص منذ مرحلة الدفعة المقدمة، هو ما يُميّز تمويلاً مُحكم التصميم عن رفع مالي خطر — تمييز يزداد أهميةً مع ارتفاع قيمة الصفقة وقصر أفق خروج المستثمر.
الخلاصة: الدفعة الصحيحة هي التي تُغطّى مرتين
الدفعة المقدمة لتمويل شقة في Itajaí عام 2026 ليست رقماً ثابتاً، بل نطاقاً يرسمه تقاطع خمسة متغيرات: قيمة الصفقة، البنك، خط التمويل، آلية إثبات الدخل، وتكاليف المعاملة المحلية. الحد التنظيمي الأدنى 20٪ لا يزال سارياً، لكن العملية الواقعية، بهامش أمان للتكاليف المخفية والاحتياطي النقدي، تستوجب التخطيط لـ25٪ إلى 30٪ من قيمة العقار كرأسمال سائل لحظة الإقفال. وللصفقات فوق 1.5 مليون ريال، خاصةً في Praia Brava مع laudêmio أراضي البحرية، يرتفع هذا الحد إلى 32٪ – 38٪.
المكاسب التي يحققها من يفهم هذه المنظومة قبل التوقيع قابلة للقياس: توفير مئات الآلاف من الريالات في الفوائد الاسمية، خفض مخاطر التنافر بين الإنشاء والتحويل البنكي، وحماية ضد سيناريوهات الدخل السلبية في السنتين الأوليين من العقد. تحوّلت Itajaí خلال العقد الأخير إلى المختبر الأكثر تطوراً في السوق العقاري لـSanta Catarina — مدفوعةً بفائض الطلب من Balneário Camboriú، والتوسع المينائي في Navegantes، ودورة استثمار مؤسسي لم تنتهِ بعد. الشراء هنا عام 2026 قرار رأسمالي ذو أهمية حقيقية. واتخاذه بدفعة صحيحة هو ما يفصل بين من يستثمر اتجاه السوق ومن يقع ضحيةً له.
لمتابعة قراءات السوق القادمة، والمحاكيات المُحدَّثة شهرياً بمنحنى Selic وتقارير الأحياء في ساحل Santa Catarina الشمالي، اشترك في التحليل الأسبوعي لبوابة SIDE Empreendimentos — يصلك كل ثلاثاء، مخصصاً للمستثمرين المسجَّلين، بالأرقام قبل أن تتحول إلى عناوين.