2026年イタジャイのマンション購入:頭金とローン実務
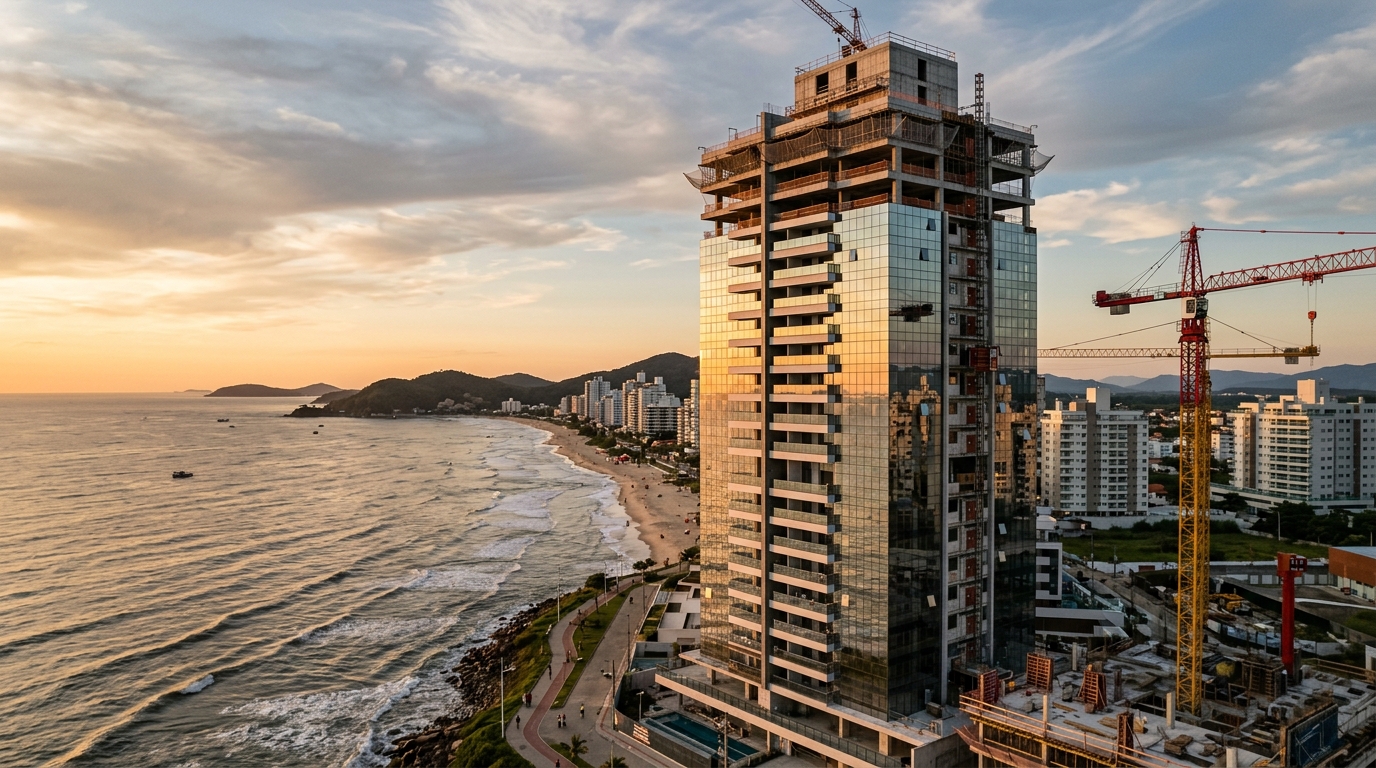
2026年1月、ブラジル南部サンタカタリーナ州の港湾都市イタジャイ(Itajaí)では、2ベッドルームのマンション平均成約価格が72万レアル(約2,160万円)を突破しました。FipeZap指数が示す過去12カ月の上昇率は14.2%。同期間のIPCA(ブラジル消費者物価指数)のおよそ二倍のペースであり、不動産が依然として実物資産として機能していることを物語ります。一方、ブラジル中央銀行政策金利「Selic(セリッキ=日本でいう政策金利)」はCopom(金融政策委員会)の利下げを経てもなお10.75%で高止まりしており、住宅ローンは依然として高コストです。問いはきわめて実務的です。「サンタカタリーナ州沿岸部で最も敏感な指標都市」となったイタジャイでマンションをローン購入する場合、頭金はいくら用意すれば現実的に契約に進めるのか――本稿はこの一点に答えるための実務ガイドです。
結論を先取りすると、2026年に必要となる頭金は物件価格の20%から50%の幅で揺れ動きます。幅を決めるのは五つの変数です。買主の年収レンジ、FGTS(後述、勤労者保証基金)の使用可否、SFHかSBPEかという制度区分、物件の工事進捗段階、そして銀行内部モデルが付与するリスク評価。この構造を理解する買主は同じ物件をより安く買い、理解しない買主は「見えないコスト」まで年率11%で30年間負担する羽目になります。後者の実効年率(ブラジルで「CET」と呼ばれる総コスト率)は契約書記載の名目利率を遙かに上回り、実勢で13.8%近くに達することも珍しくありません。
2026年の最低頭金水準と、ブラジル五大銀行の本当の貸出基準
規制上の出発点は変わっていません。ブラジル中央銀行は、SBPE(民間貯蓄口座を原資とする標準住宅金融制度)の最大LTV(Loan-to-Value=物件評価額に対する融資比率)を中古住宅80%、SFH(社会的住宅金融制度)に該当する新築の特定ラインで90%と定めています。しかし、五大銀行――Caixa Econômica Federal、Banco do Brasil、Itaú、Bradesco、Santander――のいずれもこの規制上限ぎりぎりでは運用していません。2026年上半期のイタジャイにおける実勢LTVは70%から80%。つまり実質的な最低頭金は、「銀行が評価した金額」の20%から30%であり、「売主の希望価格」の20%ではないという点が重要です。
この差は見落とされがちで、コストとして跳ね返ります。銀行評価額がカタログ価格より5%から8%低く出ることは、Praia Brava地区や、Balneário Camboriú(隣接する高級リゾート都市)からの需要溢出を織り込んでVGV(販売想定総額)を強気に設定した中心部の新築では珍しくありません。たとえば80万レアルで売り出されている物件を銀行が76万レアルと評価した場合、買主は名目20%の頭金15.2万レアルに加え、評価差額の4万レアルを自己資金で埋める必要があります。実効頭金は20%ではなく24%。海外投資家がブラジル国内銀行融資を組む際、もっとも頻繁に予算を狂わせる項目です。
Caixa Econômica Federalは150万レアル以下のセグメント、特にFGTS活用やSFH適用案件で最も積極的です。2026年5月時点で公表された名目年率はPró-Cotista FGTS(FGTS拠出者向け優遇ライン)でTR(参照金利)+9.49%から。ただし、MIP保険(債務者死亡・就労不能保険)、DFI保険(物件物損保険)、評価手数料、口座管理料を組み込んだCETベースでは、長期契約のほぼ全てで11.2%を超えてきます。Banco do Brasilも同等の競争力を持ち、Estilo口座やPrivate口座を持つ既存顧客にはわずかな優遇があります。
Itaú、Bradesco、Santanderは150万レアル超のSBPE帯で勝負しています。固定金利およびIPCA連動の名目利率は10.5%から12.3%の範囲。ここで注意すべきは、民間銀行は200万レアルを超える物件に対しLTVを70%までしか認めない傾向があり、最低頭金が30%に跳ね上がる点です。Praia Brava地区では300万から600万レアルの物件が新築在庫の中心であり、頭金30%とは初期投入額にして90万から180万レアル(およそ2,700万から5,400万円)――しかもITBI(不動産取得税)、登記料、家具費用を含む前の数字です。
頭金の構成にも規制があります。FGTSは頭金全額を構成し得ますが、Conselho Curador決議702号が定める三条件を満たす必要があります。三年以上のFGTS拠出歴(雇用主は連続でなくともよい)、SFH制度下の他の現役住宅ローンがないこと、そしてイタジャイ広域圏(Balneário Camboriú、Navegantes、Itapema、Camboriúを含む)内に完成済みまたは建設中の別住宅を所有していないこと。海外投資家の場合、FGTSは原則対象外であり、頭金は完全に自己資金で組成することになります。
イタジャイの地区別㎡単価と、それが頭金に与える具体的影響
地区ごとの㎡単価を把握することが、現実的なシミュレーションと机上の空論を分けます。FipeZap、Secovi-SC(サンタカタリーナ州不動産業協会)月報、ABRAINC(ブラジル不動産デベロッパー協会)四半期報告のデータを突き合わせると、市場は均等に動いていません。中心部(Centro)やFazenda地区など成熟したエリアの直近1年上昇率は8%から11%。一方、Cordeirosや São Vicenteといった都市化が進行中の地区は13%から17%上昇――Balneário Camboriú(同地区の㎡平均は1万7千レアルを超えた)からの需要溢出が直接効いています。Praia Bravaはこの統計の枠外、別格です。
| 地区 | ㎡単価平均(2026年5月) | 2LDK 70㎡換算 | 頭金20% | 頭金30% |
|---|---|---|---|---|
| Centro(中心部) | R$ 9,800 | R$ 686,000 | R$ 137,200 | R$ 205,800 |
| Fazenda | R$ 11,200 | R$ 784,000 | R$ 156,800 | R$ 235,200 |
| Cordeiros | R$ 7,400 | R$ 518,000 | R$ 103,600 | R$ 155,400 |
| São Vicente | R$ 6,900 | R$ 483,000 | R$ 96,600 | R$ 144,900 |
| Praia Brava | R$ 22,500 | R$ 1,575,000 | R$ 315,000 | R$ 472,500 |
この表を実務に落とし込むため、三つの価格帯でシミュレーションを行います。45万レアル帯(現在はCordeiros、São Vicente、中心部の外縁部にほぼ限定)では、20%頭金は9万レアル。FGTSが厚く家族月収が1.2万レアル以上ある世帯であれば現実的なラインです。この帯ならCaixaがSFH類似条件で取り扱い、最長420カ月、SAC方式(元金均等)の初回返済額は約3,450レアル、実効年率10.8%前後。
70万レアル帯(CentroとFazendaの新築中央値)では、20%頭金は14万レアルですが、民間銀行は25%から30%を要求する傾向が強くなります。SACで360カ月、実効11.2%の初回返済額は約5,700レアル。家族月収の30%ルール(後述)から、月収1.9万レアル以上の証明が必要です。海外投資家にとっては、配偶者を含む共同名義での所得証明戦略が現実的な突破口になります。
120万レアル帯(Praia Bravaビーチ目前2列目の新築や、Fazendaの差別化商品が主流)になると、30%頭金とカタログ価格と銀行評価額の典型的差額を合算した実効頭金は36万から48万レアル。初回返済額は9,800レアルを超え、要求所得は3.3万レアルを上回ります。この帯では融資は「住宅取得手段」ではなく「資産レバレッジ手段」となり、純粋な住居購入とは意思決定ロジックが異なる領域に入ります。
FGTS・MCMV・SBPE――どのルートをどの順序で使うか
イタジャイの買主がもっとも高くつく勘違いは、FGTS、Minha Casa Minha Vida(MCMV=ブラジル版住宅供給促進プログラム)、SBPEを「競合する三つの選択肢」と捉えることです。実際には階層構造をなしており、選択順を誤ると数十万レアル単位の機会損失につながります。実務上の鉄則はこうです――まずMCMV適用の可否を確認し、次にFGTS活用のSFH、最後にSBPE単体。そしてSBPE契約であってもFGTSが使えるなら絶対に使う(FGTSは二年に一度、残債の繰上返済に充当できるため)。
2026年のMCMVファイザ3(最上位所得帯)の適用上限は、サンタカタリーナ州のプログラム対象広域圏で35万レアル(2月の都市省更新)。イタジャイでは事実上、Cordeiros、São Vicenteの一部、中心部のコンパクト住戸の一部だけがカバー対象であり、Fazendaは届かず、Praia Bravaは完全に圏外。ファイザ3の補助金利は家族月収8千レアル以下でTR+7.66%から。SBPE条件を大きく下回りますが、海外投資家は対象外です。
投資家層やプレミアム購入層にとっての本命は、Pró-Cotista FGTSとSBPEを組み合わせる「混合融資(financiamento misto)」です。Pró-Cotistaが物件価格の最大150万レアル分まで優遇金利でカバーし、残りをSBPE通常条件で組成。この組み合わせは契約全体のCETを平均で90から130ベーシスポイント低減します。100万レアル30年契約で換算すると、名目利息ベースで18万レアル超の節約――無視できない金額です。
FGTSの三年ルールは銀行窓口で最も多くの案件を頓挫させる細部です。労働者は36カ月分のCLT(労働法準拠の雇用契約)下の拠出を証明する必要があり、連続でなくとも、同一雇用主でなくとも構いません。ただし自営業期間、FGTS拠出のないMEI(個人事業主)期間、CLT外の有給インターンシップは対象外。近年に雇用形態を変えた人(PJ化、共同経営者化、FGTS非対象公務員化など)は、頭金資金が貯まった頃に「最良条件への資格を失っていた」と気づくケースが頻繁にあります。
海外投資家にとってより重要な点を整理します。外国人はイタジャイで都市部の物件を制限なく購入できます。法律5,709号は農村部および国境地帯の取得を制限していますが、サンタカタリーナ州北部沿岸はいずれにも該当しません。変わってくるのは融資条件です。ブラジル国内銀行が外国人に融資を提供する場合、永住権保持、有効なCPF(個人納税者番号)、現地通貨または兌換可能通貨での所得証明が前提となり、多くの場合頭金は40%から50%に引き上げられます。2024年にItapemaで頭金50%、有利な為替レートで購入したアルゼンチン人投資家は、この層の典型例として知られており、過去18カ月のPraia Brava需要を牽引する一つのエンジンになっています。日本円ベースでも、Selic高止まり下では「現金パワー」が交渉力に直結します。
必要所得・30%ルール・誰も合算しない「見えないコスト」
所得30%ルールは全ての国内銀行が採用する標準基準です。月々のローン返済額と他の既存債務の合計が、証明済みの家族総月収の30%を超えてはなりません。落とし穴は、ここでいう「証明済み所得」は給与明細、確定申告書、過去6カ月の銀行取引明細で裏付けられるものに限られる点。変動的なプロラボーレ(経営者報酬)、不定期の配当分配、非公式所得はディスカウントされるか、計算から除外されます。海外投資家がブラジル国内法人を経由する場合、最初の数年は所得証明の組成自体に時間がかかる点を織り込む必要があります。
50万レアル、頭金20%、360カ月、実効年率11.1%、SAC方式でシミュレートすると、初回返済額は約5,350レアル。30%ルールでは月収1万7,850レアルの証明が必要となります。州公務員のキャリア共働き夫婦にはアクセス可能ですが、ブラジル中流層の大半には届かない水準。頭金を増やせば返済額が減り、所得要件も連動して下がります――融資設計の最初の非自明な最適化ポイントがここにあります。
見えないコストは予算を着実に破壊します。イタジャイのITBI(不動産取得税)は市条例補充法296号により、評価額または取引額のいずれか高い方の2%。80万レアルの物件で1.6万レアルが、契約書作成時点で融資外のキャッシュとして必要です。不動産登記所での登記料、ITRD、印紙等が追加で1.1%から1.3%――さらに8,800から10,400レアル。銀行評価料、信用照会料、譲渡保険料が銀行により4千から7千レアル。
もっともブラジル的で、初心者バイヤーがほぼ確実に見落とすコストが「laudêmio(ラウデーミオ)」です。海岸線の干潟地(terrenos de marinha=海軍地)に位置する物件――Praia Bravaの相当部分、中心部の海岸線、Fazendaの一部河岸エリアが該当――は、取引額の5%をユニオン(連邦政府)に支払う必要があり、加えて年次地代も発生します。200万レアルのPraia Brava物件では、譲渡時点で10万レアル。この項目を計算に入れていない買主は、契約段階で「名目頭金の半分相当の追加資本が突然必要になる」現実に直面します。海外投資家にとって最も注意すべき項目の一つです。
「イタジャイの典型的買主は頭金を物件価格の20%と計算し、クロージング段階で『譲渡・登記・場合によってはラウデーミオで物件価格の6%から8%の追加現金が必要』と気づきます。名目頭金しか予算化していない買主は、資本不足で契約に入り、最初の24カ月の財務的脆弱性を抱え込むことになります」――Secovi-SC月報、2026年4月号
ITBI、登記料、銀行手数料、そして該当する場合のラウデーミオを合算すると、イタジャイの取引コストは物件価格の3.2%から8.5%。80万レアル物件のラウデーミオなしの実効頭金は16万レアルから18.5万から19.5万レアルへ。ラウデーミオありなら22万レアル超え。経験豊富な現地仲介業者の間で共有される実務ルールは明快です――銀行パンフレットの20%ではなく、物件価格の25%を現金で確保してから契約に進む。
新築プレ販売 vs 完成済み――INCCと銀行引受が頭金に及ぼす影響
「プランタ(planta=図面段階の新築プレ販売)」と「プロント(pronto=完成済み)」の選択は、好みや入居時期だけの問題ではありません。頭金の構造を根本から変え、リスクを時間軸の異なる窓に押し出します。完成済み物件では頭金は契約時に一括、融資は60日以内に実行、返済は即開始。プランタ物件では頭金は工事期間(典型的に40カ月から60カ月)に分割される代わりに、毎月INCC(建設費指数=ブラジル版建設コスト指数、FGV算出)で補正され、銀行融資への切替は「鍵渡し」のタイミングで初めて発生します。
INCCは2025年を通じて月次0.4%から0.7%で推移し、年間累計は6.8%近辺――CUB-SC(サンタカタリーナ州建設原価指数)の8.1%を下回りました。2026年の市場コンセンサスはINCC年率5.5%から7.2%。サンタカタリーナ州北部沿岸では、Balneário Camboriú発の大型開発サイクルが熟練工を吸収し続けており、人件費からの上昇圧力が続いています。工事期間中の月次補正は買主のキャッシュフローに余裕をもって織り込まないと、18カ月目あたりで予算が破綻します。
プランタ購入のもっとも繊細な瞬間は「鍵渡し時の銀行引受(repasse bancário)」であり、最も多くの取引が脱線するポイントでもあります。「Habite-se(居住許可)」発行後、残債――通常は物件価格の60%から70%――を従来型の銀行ローンに切り替える必要があります。買主の所得が下がっていた、信用スコアが変わっていた、銀行がLTVを厳格化していた、物件が下方再評価されていた――どれか一つでも該当すると、取引は凍結します。融資できると想定していた残債を一括清算する責任が買主に降りかかり、Fazendaや中心部の中位商品では50万レアルを超えるケースも稀ではありません。
プランタの利点は、買主の資本蓄積サイクルと工事サイクルが重なる場合に数学的に明確です。20万レアルの頭金を48カ月に分散し、INCC補正を被ったとしても、現行Selic10.75%の事後決定型固定収益商品で運用すれば、INCCの補正を上回るリターンを得られます。うまく回せば工事終了時点で頭金額面の8%から12%が手元に戻り、鍵渡し時のリザーブや内装費に回せます。
裏側の欠点はデベロッパーリスクへの露出です。2022年から続く高金利サイクルが中堅デベロッパーのキャッシュを痛めており、サンタカタリーナ州ではこの24カ月間で、2021年から2022年に強気VGVで分譲された案件群に工期遅延が相次いでいます。デベロッパーの財務分析、incorporação memorial(分譲登記書)の確認、そして「patrimônio de afetação(分離資産制)」の有無は技術的細部ではなく、資産防衛の核心です。Selo ABRAINC(業界協会認証)保有かつ分離資産制登記済みのプロジェクトは、CBIC(建設業全国連合)集計データで、引渡し不履行率が5.3倍低いと示されています。海外投資家は、現地仲介に丸投げせず、この三点だけは購入前にデューデリジェンスとして必ず確認すべきです。
頭金を膨らませる六つの典型的ミスと回避策
第一のミスは、銀行のLTVシミュレーションを行う前に売買予約契約で価格を確定することです。銀行評価書を手にする前に「Promessa de Compra e Venda(売買予約契約書)」で価格を固定すると、数週間後に「契約価格と銀行が認める価格の差額を自己資金で埋める必要がある」と判明します。Praia Bravaの強気価格設定の新築では、この差額が6%を超えることが珍しくなく、実効頭金に数万レアルが上乗せされます。
第二のミスは、SFH上限を超える物件でFGTSを諦めることです。Pró-Cotista FGTSは150万レアルまでのSBPE案件を補完でき、利息節約効果は構造的です。「FGTSは庶民向けのMCMVだけのもの」と決めつけたプレミアム購入者は、契約期間中に名目利息ベースで平均12万から20万レアルを取りこぼします。
第三のミスは、書類準備を交渉終盤に回すことです。銀行は過去3カ月から6カ月の証明可能所得をベースに審査します。最近の雇用形態変更(CLTからPJへ、雇用主変更、プロラボーレ減額)は信用審査を白紙化しかねません。賢明な買主は、売主との提案合意前に銀行条件を仮確定させ、後ではなく先に金融側の確実性を握ります。
第四のミスは、汎用オンラインシミュレーターを信じることです。五大銀行の公開計算機は保守的な前提で動作し、銀行との取引関係、キャリアプラン、FGTSフロー、複数ライン組み合わせを考慮しません。評価書付きの正式提案の後にリレーションシップマネジャーと窓口で行うシミュレーションは、典型的に返済額を4%から9%下げ、所得要件も同比率で下げます。
第五のミスは、クロージング後のキャッシュリザーブなしで購入に踏み込むことです。ITBI、登記、引越し、基本家具、最初の6カ月分の返済額――合算で物件価格の8%から14%の追加現金が必要です。契約日に口座をゼロにする買主は、最初の予期せぬ出費に対するマージンを持たずに融資契約に入り、統計的に、より高コストな緊急再交渉に追い込まれる確率が最も高い層になります。
第六のミスは、保険による補償と資産防衛を混同することです。MIP(債務者死亡・就労不能保険)とDFI(物件物損保険)は、買主が想像するより狭いシナリオしかカバーしません。長期空室、財産分与を伴う離婚、企業再編による所得喪失、市場評価の有意な下落――いずれも対象外。頭金フェーズの段階で「12カ月分の返済額相当の緊急予備資金」を設計に組み込むことが、健全な融資と危険な資産レバレッジを分ける一線です。物件単価が上がり、投資家の出口時間軸が短くなるほど、この線引きの重要性は増します。
日本の投資家が追加で押さえるべき四つの実務論点
海外投資家、特に円ベースで資産を保有する日本の投資家にとって、上述の本邦市場の論理に重ねて検討すべき固有の論点が四つあります。一点目は為替リスクの非対称性です。レアル円相場はSelicと日本の政策金利差、ブラジルの財政プレミアム、そしてコモディティ価格に同時に駆動されており、過去5年のヒストリカル・ボラティリティは年率15%を超えます。頭金を一度に円転して送金するか、工事期間中の分割支払いに合わせて段階的に円転するかで、最終取得コストが10%から20%ぶれることがあります。プランタ案件の分割頭金は、図らずもドルコスト平均法的な為替分散効果を持ちますが、同時に「想定よりも長い円安局面」では予算超過のリスクも内在します。
二点目は資金送金規制と所得証明の組み立てです。ブラジル中央銀行は、外国からの不動産取得目的の送金に対し、Sistema Câmbio経由での登録と、目的明示の契約書添付を求めます。日本側の銀行送金時点で、ブラジル側で受領する金融機関とCPF、送金目的コードを事前に揃えていないと、着金後に資金が宙に浮き、契約スケジュールが破綻するケースがあります。さらに、将来の売却益や賃料収入を日本に送り返す(repatriação)局面では、当初送金時に「外国資本登録(Registro Declaratório Eletrônico de Investimento Externo Direto=外国直接投資電子申告)」を済ませているかどうかで、源泉徴収と送金可能額が大きく変わります。購入時の事務処理が、5年後10年後の出口戦略を規定します。
三点目は法人スキームの選択です。個人名義購入と、ブラジル法人(典型的にはLtda=有限責任会社)を経由する購入では、取得時のITBI、保有期間中の不動産税(IPTU)、賃料所得課税、そして売却時のキャピタルゲイン課税の構造が異なります。個人名義の長期保有・自己使用型なら個人名義のシンプルさが勝りますが、複数物件の取得、Praia Bravaの高単価物件、短期回転を意図する投資家にとっては、SPE(特別目的会社)型のLtdaが資産防衛と税務効率の両面で優位なケースが多くあります。日本側での外国子会社合算税制との接合も含め、購入前に日本の税理士とブラジルの会計士(contador)を同時に巻き込む設計が必要です。
四点目は出口の流動性です。イタジャイの完成済み中古市場は、Balneário Camboriúと比べると流動性がやや低く、特に300万レアル超のセグメントでは典型的売却期間が6カ月から12カ月に及びます。プランタ取得後の鍵渡し前売却(「repasse de contrato」=契約譲渡)はキャピタルゲインを早く回収できる選択肢ですが、デベロッパーの承認、譲渡手数料、新規買主への融資承認といった摩擦があります。Selicが将来下方シフトする局面で出口を取りたい投資家は、購入時点で「いつ、誰に、どの形で売るか」を一度紙に書き出しておくべきです。出口設計のない購入は、相場が動いた瞬間に身動きが取れなくなります。賃料運用を経由しての出口を想定する場合、イタジャイの長期賃貸利回りは年率4.2%から5.8%、Praia Bravaの短期バカンスレンタル(Airbnb等)は稼働率次第で年率6.5%から9.0%の幅に分布しており、為替を除いた現地利回りでは円建て国内不動産を上回る局面が続いています。ただしバカンスレンタル収益は季節集中性が高く、年間キャッシュフローの平準化には現地運営代行(property manager)との契約設計と、四半期ごとのパフォーマンスレビューが不可欠です。
結論――「二回払える頭金」が正しい頭金
2026年のイタジャイにおけるマンションローン頭金は固定値ではなく、五変数の交点として描かれる帯です。物件単価、銀行、ライン、所得証明プロファイル、ローカルな取引コスト。規制上の20%という下限は依然有効ですが、見えないコストと現金リザーブまで織り込んだ実勢オペレーションでは、クロージング時に物件価格の25%から30%を流動資金として確保する設計が必要です。150万レアルを超える価格帯、特に海軍地ラウデーミオが乗るPraia Bravaでは、この水準は32%から38%に上昇します。
このメカニズムを契約署名前に理解した買主が得る経済的見返りは定量化可能です。名目利息ベースで数十万レアルの節約、工事と銀行引受の不整合リスクの低減、契約開始から二年間の所得シナリオ悪化に対する防御。イタジャイは過去10年でサンタカタリーナ州不動産市場の最も精緻な実験場になりました。Balneário Camboriúからの需要溢出、Navegantes港の拡張、そして終わっていない機関投資家サイクルがこの変化を押し進めています。海外投資家にとっても、現地買主にとっても、2026年にここで物件を取得することは規模ある資産配分の意思決定です。それを「正しい頭金」で実行することが、トレンドを資本化する側と捕獲される側を分けます。
本稿が一貫して強調した「銀行評価額と契約価格の乖離」「laudêmioを含むトランザクションコストの正確な合算」「Pró-Cotista FGTSとSBPEの組み合わせによる金利圧縮」「INCC補正と銀行引受リスクの時間軸分離」「証明可能所得の事前設計」「12カ月分のリザーブを織り込んだキャッシュ計画」――この六項目を購入前のチェックリストとして紙にプリントし、物件見学、銀行窓口、契約署名の各局面でその場で読み返す習慣が、もっとも実務的かつ再現性のある防御策です。とりわけ海外投資家にとっては、現地仲介の善意や経験則だけに依存せず、自らの言語で書かれた構造化された判断基準を持ち込むことが、情報非対称性を縮める唯一の方法になります。
SIDE Empreendimentosでは、Selic曲線を反映した毎月更新のシミュレーション、サンタカタリーナ州北部沿岸の地区別レポート、そして次の市場サイクルの実務的読み解きを、登録投資家向けに毎週火曜日のウィークリー分析として配信しています。日本からの投資検討、為替リスクヘッジを含むエントリ設計、海外居住者向け融資条件の最新動向もカバーします。市場の動きが見出しになる前の数字を、確実に手元に届けます。