เงินดาวน์ซื้อคอนโดที่ Itajaí ปี 2026: คู่มือนักลงทุน
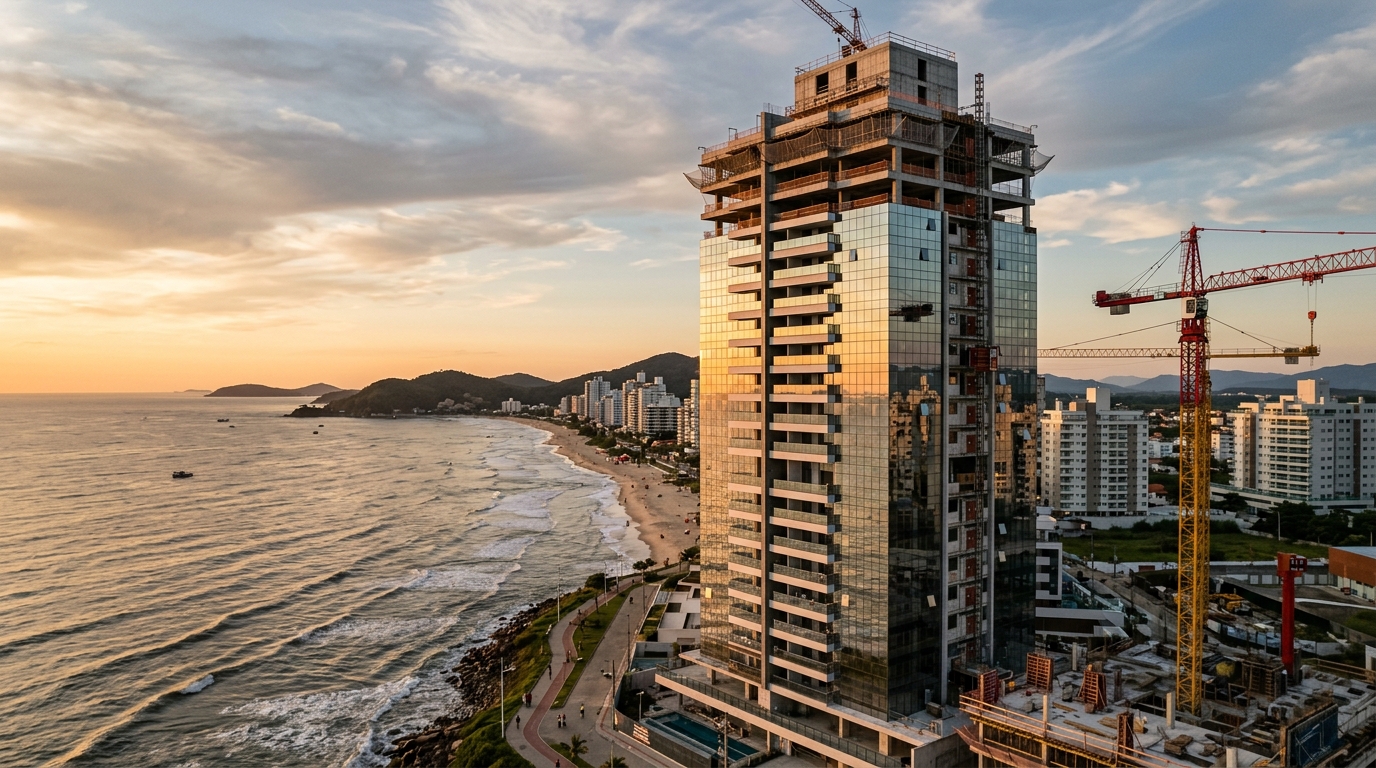
เมื่อเข้าเดือนมกราคม 2026 ราคาเฉลี่ยของคอนโดมิเนียมแบบสองห้องนอนในเมือง Itajaí ทางชายฝั่งทางเหนือของรัฐ Santa Catarina ทะลุระดับ 720,000 เรอัลบราซิล (BRL) เป็นครั้งแรก คิดเป็นการปรับขึ้นสะสมราว 14.2% ในรอบสิบสองเดือนตามดัชนี FipeZap ซึ่งเป็นมาตรวัดราคาบ้านและคอนโดที่อ้างอิงกันมากที่สุดในบราซิล สูงเกือบสองเท่าของอัตราเงินเฟ้อ IPCA ของประเทศในช่วงเวลาเดียวกัน ขณะที่อัตราดอกเบี้ยนโยบาย Selic ของธนาคารกลางบราซิล ทรงตัวอยู่ที่ 10.75% ต่อปีหลังการประชุม Copom ครั้งล่าสุด ทำให้สินเชื่อบ้านยังคงมีต้นทุนสูงสำหรับผู้ซื้อทั้งในและต่างประเทศ แต่ยังไม่ถึงขั้นกู้ไม่ไหว คำถามที่กำหนดว่าโครงการซื้อคอนโดจะเกิดขึ้นจริงหรือยังคงอยู่บนกระดาษจึงเรียบง่าย กล่าวคือ ในปี 2026 ผู้ซื้อจำเป็นต้องมีเงินดาวน์เท่าใดเพื่อกู้ซื้อคอนโดในเมืองที่กลายเป็นบารอมิเตอร์ที่อ่อนไหวที่สุดของตลาดอสังหาริมทรัพย์ชายฝั่งทางใต้ของบราซิล
คำตอบสั้น ๆ ค่อนข้างทำให้ผู้ที่มองหาตัวเลขเดียวไม่สบายใจ เงินดาวน์ที่ธนาคารกำหนดในปี 2026 แกว่งระหว่าง 20% ถึง 50% ของมูลค่าทรัพย์สิน ขึ้นอยู่กับห้าตัวแปรที่ธนาคารบราซิลใช้ประเมินตามลำดับ ได้แก่ ระดับรายได้ของผู้ซื้อ การใช้หรือไม่ใช้กองทุนสำรองแรงงาน FGTS การจัดประเภทสินเชื่อในระบบ SFH หรือ SBPE สถานะของโครงการก่อสร้าง และโปรไฟล์ความเสี่ยงตามแบบจำลองภายในของแต่ละธนาคาร ผู้ที่เข้าใจกลไกนี้จะจ่ายน้อยกว่า ส่วนผู้ที่มองข้ามจะลงเอยกับการกู้ที่ครอบคลุมแม้กระทั่งต้นทุนแฝงในอัตรา 11% ต่อปีเป็นเวลาสามสิบปี และค้นพบช้าเกินไปว่าต้นทุนรวมที่แท้จริง (CET) ของสัญญาจริง ๆ ใกล้แตะ 13.8%
เงินดาวน์ขั้นต่ำในปี 2026 และสิ่งที่ห้าธนาคารใหญ่บราซิลกำหนดจริง ๆ
จุดเริ่มต้นเชิงกฎเกณฑ์ยังไม่เปลี่ยน ธนาคารกลางบราซิลคงเพดาน LTV (อัตราส่วนเงินกู้ต่อมูลค่าหลักประกัน) สูงสุดของระบบ SBPE ไว้ที่ 80% สำหรับที่อยู่อาศัยมือสอง และ 90% สำหรับยูนิตใหม่ที่กู้ผ่านระบบ SFH ในบางผลิตภัณฑ์ ทว่าในทางปฏิบัติ ไม่มีธนาคารใหญ่รายใดในห้ารายหลัก ได้แก่ Caixa Econômica Federal, Banco do Brasil, Itaú, Bradesco และ Santander ปล่อยกู้ที่เพดานทางกฎหมาย LTV ที่ใช้จริงในเมือง Itajaí ในครึ่งแรกของปี 2026 อยู่ระหว่าง 70% ถึง 80% ซึ่งดันเงินดาวน์ขั้นต่ำที่แท้จริงไปอยู่ในกรอบ 20% ถึง 30% ของราคาที่ธนาคารประเมิน ไม่ใช่ราคาที่ผู้ขายตั้งไว้
ความแตกต่างระหว่างสองตัวเลขนี้มักถูกมองข้ามและมีต้นทุนสูง เมื่อรายงานประเมินของธนาคารต่ำกว่าราคาตั้งขายราว 5% ถึง 8% ซึ่งเกิดขึ้นบ่อยใน Praia Brava และในโครงการเปิดตัวใหม่ใจกลาง Centro ที่มี VGV (มูลค่ารวมของโครงการ) ถูกตั้งสูงเกินจริงตามกระแสล้นทะลักของอุปสงค์จาก Balneário Camboriú ผู้ซื้อต้องจ่ายส่วนต่างเป็นเงินสดเพิ่มเติมจาก 20% เดิม ตัวอย่างเช่น คอนโดที่ประกาศขายที่ 800,000 เรอัลแต่ธนาคารประเมินเพียง 760,000 เรอัล จะต้องการเงินดาวน์จริง 192,000 เรอัล กล่าวคือ 152,000 จาก 20% บวกอีก 40,000 จากส่วนต่างของการประเมิน เท่ากับว่าเงินดาวน์จริงเพิ่มจาก 20% เป็น 24%
Caixa Econômica Federal ซึ่งเป็นธนาคารของรัฐและผู้นำตลาดสินเชื่อบ้าน ยังคงเป็นสถาบันที่มีความยืดหยุ่นสูงสุดในกลุ่มราคาไม่เกิน 1.5 ล้านเรอัล โดยเฉพาะกรณีที่ผู้ซื้อใช้ FGTS หรือเข้าเงื่อนไข SFH อัตราดอกเบี้ยรายการที่ประกาศในเดือนพฤษภาคม 2026 เริ่มต้นที่ TR (อัตราอ้างอิงของบราซิล) บวก 9.49% ต่อปีสำหรับสายผลิตภัณฑ์ Pró-Cotista FGTS แต่ CET ที่รวมประกันชีวิต MIP ประกันความเสียหายทรัพย์สิน DFI ค่าธรรมเนียมการประเมิน และค่าจัดการ มักเกิน 11.2% ในเกือบทุกสัญญาระยะยาว Banco do Brasil ดำเนินการในรูปแบบใกล้เคียงกัน โดยมีส่วนลดเล็กน้อยให้กับลูกค้าระดับ Estilo และ Private
Itaú, Bradesco และ Santander ซึ่งเป็นกลุ่มธนาคารเอกชนรายใหญ่ แข่งขันกันในตลาด SBPE สำหรับวงเงินตั้งแต่ 1.5 ล้านเรอัลขึ้นไป ด้วยอัตราดอกเบี้ยคงที่หรือดัชนีอิง IPCA ตั้งแต่ 10.5% ถึง 12.3% ต่อปี และที่นี่มีรายละเอียดที่เปลี่ยนสมการ ธนาคารเอกชนมักกำหนด LTV สูงสุดเพียง 70% สำหรับทรัพย์สินมูลค่าเกิน 2 ล้านเรอัล ซึ่งดันเงินดาวน์ขั้นต่ำเป็น 30% ใน Praia Brava ซึ่งมีตั๋วราคา 3 ถึง 6 ล้านเรอัลครองตลาดยูนิตใหม่ เงินดาวน์ 30% หมายถึงการชำระเงินก้อนแรก 900,000 ถึง 1.8 ล้านเรอัล ก่อนจะรวมภาษีโอน ITBI ค่าจดทะเบียน และเฟอร์นิเจอร์
การประกอบเงินดาวน์ในทางกฎหมายก็อยู่ภายใต้กฎระเบียบเช่นกัน FGTS (กองทุนสำรองเลี้ยงชีพแรงงาน ซึ่งบราซิลหักจากเงินเดือนพนักงานทุกคน) สามารถใช้ครอบคลุมเงินดาวน์ได้ถึง 100% หากเข้าตามเงื่อนไขสามข้อของมติคณะกรรมการกองทุนที่ 702 ได้แก่ ผู้ใช้งานต้องสะสมระยะเวลาสมทบกองทุนอย่างน้อยสามปี (ติดต่อกันหรือไม่ก็ได้ จากนายจ้างคนใดก็ได้) ต้องไม่มีสินเชื่อบ้านอื่นที่ใช้ระบบ SFH ในประเทศอยู่ และต้องไม่เป็นเจ้าของที่อยู่อาศัยอื่นที่สร้างเสร็จหรือกำลังก่อสร้างในเขตเมโทรโพลิแทนเดียวกันกับ Itajaí ซึ่งครอบคลุม Balneário Camboriú, Navegantes, Itapema และ Camboriú
ราคาต่อตารางเมตรในแต่ละย่านของ Itajaí และผลกระทบต่อเงินดาวน์
การเข้าใจว่าราคาต่อตารางเมตรในแต่ละย่านเท่าไหร่ คือสิ่งที่แยกการคำนวณตามความเป็นจริงออกจากการคำนวณตามจินตนาการในสเปรดชีท ข้อมูลที่รวบรวมโดย FipeZap ผสานกับรายงานรายเดือนของสมาคมอสังหาริมทรัพย์ Secovi-SC และรายงานรายไตรมาสของสมาคมผู้พัฒนาอสังหาริมทรัพย์ ABRAINC ชี้ให้เห็นตลาดที่เคลื่อนตัวไม่สม่ำเสมอ ในขณะที่ย่านอิ่มตัวอย่าง Centro และ Fazenda มีราคาขึ้น 8% ถึง 11% ในช่วงปีล่าสุด ย่านที่กำลังเติบโตหนาแน่นอย่าง Cordeiros และ São Vicente เพิ่มขึ้น 13% ถึง 17% เป็นผลโดยตรงจากการล้นทะลักของอุปสงค์จาก Balneário Camboriú ซึ่งราคาต่อตารางเมตรเฉลี่ยทะลุ 17,000 เรอัลไปแล้ว ส่วน Praia Brava ยืนอยู่อีกระดับหนึ่งโดยสิ้นเชิง
| ย่าน | ราคาเฉลี่ยต่อ ตร.ม. (พ.ค. 2026) | คอนโด 2 ห้องนอน 70 ตร.ม. | เงินดาวน์ 20% | เงินดาวน์ 30% |
|---|---|---|---|---|
| Centro | 9,800 BRL | 686,000 BRL | 137,200 BRL | 205,800 BRL |
| Fazenda | 11,200 BRL | 784,000 BRL | 156,800 BRL | 235,200 BRL |
| Cordeiros | 7,400 BRL | 518,000 BRL | 103,600 BRL | 155,400 BRL |
| São Vicente | 6,900 BRL | 483,000 BRL | 96,600 BRL | 144,900 BRL |
| Praia Brava | 22,500 BRL | 1,575,000 BRL | 315,000 BRL | 472,500 BRL |
การอ่านตารางนี้ในเชิงปฏิบัติต้องอาศัยการจำลองสามระดับราคาเพื่อให้การตัดสินใจชัดเจน ที่ระดับราคา 450,000 เรอัล ปัจจุบันแทบจำกัดอยู่เฉพาะใน Cordeiros, São Vicente และชายขอบของ Centro เงินดาวน์ขั้นต่ำ 20% เท่ากับ 90,000 เรอัล ซึ่งเป็นระดับที่เข้าถึงได้สำหรับครอบครัวที่มี FGTS สะสมหนาแน่นและรายได้ครัวเรือนเกิน 12,000 เรอัลต่อเดือน ในช่วงนี้ Caixa ยังจัดประเภทสินเชื่อให้อยู่ในเงื่อนไขใกล้เคียง SFH ระยะเวลาผ่อนนานสูงสุด 420 เดือน และค่างวดแรกราว 3,450 เรอัลโดยใช้ระบบ SAC (ระบบผ่อนแบบลดต้นคงที่) ดอกเบี้ยที่แท้จริง 10.8%
ที่ระดับ 700,000 เรอัล ซึ่งเป็นค่าเฉลี่ยของยูนิตใหม่ใน Centro และ Fazenda ปัจจุบัน เงินดาวน์ 20% เพิ่มเป็น 140,000 เรอัล แต่ธนาคารเอกชนส่วนใหญ่จะขอ 25% ถึง 30% เนื่องจากมองว่าราคาสูงกว่าระดับสบายของ SFH สำหรับโปรไฟล์ผู้ซื้อทั่วไป ค่างวดแรกในระบบ SAC ที่ 360 เดือน ดอกเบี้ยจริง 11.2% อยู่ราว 5,700 เรอัล ซึ่งต้องการรายได้ครัวเรือนที่พิสูจน์ได้เกิน 19,000 เรอัลต่อเดือนตามกฎภาระหนี้ 30% ที่ทุกธนาคารบราซิลใช้
ที่ระดับ 1.2 ล้านเรอัล ซึ่งครองตลาดยูนิตเปิดตัวใหม่บริเวณบล็อกที่สองของ Praia Brava (ห่างชายหาดเพียงแถวเดียว) และในผลิตภัณฑ์พรีเมียมของ Fazenda เงินดาวน์จริงตกอยู่ระหว่าง 360,000 ถึง 480,000 เรอัล เมื่อรวม 30% เริ่มต้นกับส่วนต่างทั่วไประหว่างราคาตั้งขายและการประเมินของธนาคาร ค่างวดเริ่มต้นเกิน 9,800 เรอัล และรายได้ที่ต้องการเกิน 33,000 เรอัล ระดับที่สินเชื่อหยุดเป็นเครื่องมือซื้อบ้านอยู่อาศัยและกลายเป็นเครื่องมือเลเวอเรจทรัพย์สิน ซึ่งมีตรรกะแตกต่างจากการซื้อเพื่อพักอาศัยล้วน ๆ
FGTS, MCMV และ SBPE: ควรเลือกเส้นทางใดและตามลำดับใด
ความเข้าใจผิดที่แพงที่สุดของผู้ซื้อใน Itajaí คือการมองว่า FGTS, Minha Casa Minha Vida (โครงการบ้านราคาประหยัดของรัฐบาลกลาง) และ SBPE (ระบบสินเชื่อบ้านจากเงินออม) เป็นทางเลือกที่แข่งขันกัน ความจริงคือทั้งสามทำงานเป็นชั้น ๆ และการเลือกผิดอาจทำให้สูญเสียเงินหลายหมื่นเรอัล หลักปฏิบัติง่าย ๆ คือ ลองเข้าเงื่อนไข Minha Casa Minha Vida ก่อน ตามด้วย SFH ที่ใช้ FGTS และค่อยพิจารณา SBPE ล้วน เป็นอันดับสุดท้าย และอย่าละเลย FGTS แม้ในสัญญา SBPE เพราะสามารถใช้กองทุนตัดเงินต้นทุกสองปีตลอดอายุสัญญา
เพดานการเข้าโครงการ Minha Casa Minha Vida ในปี 2026 อยู่ที่ 350,000 เรอัลสำหรับ Faixa 3 (ระดับรายได้ที่สามของโครงการ) ในเขตเมโทรโพลิแทนของรัฐ Santa Catarina ที่โครงการครอบคลุม ตามการปรับปรุงของกระทรวงเมืองที่ประกาศในเดือนกุมภาพันธ์ ใน Itajaí หมายความว่าโครงการครอบคลุมในทางปฏิบัติเพียงบางส่วนของสต็อกใน Cordeiros, São Vicente และยูนิตขนาดเล็กของ Centro ไม่ครอบคลุม Fazenda และอยู่นอกความเป็นจริงของ Praia Brava โดยสิ้นเชิง อัตราที่ได้รับการอุดหนุนของ Faixa 3 เริ่มต้นที่ TR บวก 7.66% ต่อปีสำหรับรายได้ครัวเรือนไม่เกิน 8,000 เรอัล ต่ำกว่าเงื่อนไข SBPE อย่างมีนัยสำคัญ
สำหรับนักลงทุนและผู้ซื้อระดับพรีเมียม เกมจริง ๆ อยู่ที่การจับคู่ SFH กับ Pró-Cotista FGTS ผสานกับ SBPE เป็นส่วนเสริม สาย Pró-Cotista ครอบคลุมได้สูงสุด 1.5 ล้านเรอัลของมูลค่าทรัพย์สินด้วยอัตราต่ำ ปล่อยส่วนที่เหลือเข้า SBPE ปกติ การประกอบรูปนี้ที่ตลาดเรียกว่า "สินเชื่อแบบผสม" ลด CET เฉลี่ยของสัญญาได้ราว 90 ถึง 130 จุดเบสิส สำหรับสินเชื่อ 1 ล้านเรอัลระยะสามสิบปี การประหยัดดอกเบี้ยรวมจะเกิน 180,000 เรอัล
กฎสามปีของ FGTS เป็นรายละเอียดที่ล้มดีลในธนาคารบ่อยที่สุด ผู้กู้ต้องพิสูจน์เวลาสมทบ 36 เดือนภายใต้สัญญาจ้าง CLT (ระบบลูกจ้างประจำของบราซิล) แต่ไม่จำเป็นต้องต่อเนื่องและไม่จำเป็นต้องอยู่กับนายจ้างเดียวกัน ช่วงเวลาที่ทำงานอิสระ MEI ที่ไม่สมทบ FGTS หรือฝึกงานที่ไม่อยู่ในระบบ CLT ไม่นับ ผู้ที่เปลี่ยนสถานะเป็น PJ (รับงานอิสระแบบนิติบุคคล) หุ้นส่วน หรือข้าราชการที่ไม่มี FGTS ในช่วงปีหลัง มักพบว่าตนสูญเสียสิทธิ์เข้าถึงอัตราที่ดีที่สุด พอดีกับช่วงที่เงินทุนสำหรับดาวน์เพิ่งพร้อม
สำหรับนักลงทุนต่างชาติ การซื้ออสังหาริมทรัพย์ใน Itajaí ไม่มีข้อจำกัดทางกฎหมายในเขตเมือง พระราชบัญญัติเลขที่ 5,709 จำกัดเฉพาะการครอบครองในพื้นที่ชนบทและเขตชายแดน ซึ่งไม่บังคับใช้กับชายฝั่งทางเหนือของ Santa Catarina สิ่งที่เปลี่ยนคือเงื่อนไขสินเชื่อ ธนาคารบราซิลปล่อยกู้ให้ต่างชาติเฉพาะผู้มีวีซ่าถาวร CPF (เลขประจำตัวผู้เสียภาษีของบราซิล) ที่ใช้งานอยู่ มีหลักฐานรายได้ในสกุลเรอัลหรือแหล่งที่แลกเปลี่ยนได้ และโดยทั่วไปต้องวางเงินดาวน์สูงถึง 40% ถึง 50% นักลงทุนชาวอาร์เจนตินาที่ซื้อใน Itapema ในปี 2024 ด้วยเงินดาวน์ 50% และอัตราแลกเปลี่ยนที่เอื้อต่อตน กลายเป็นต้นแบบของโปรไฟล์นี้ และเป็นแรงขับเคลื่อนสำคัญของอุปสงค์ใน Praia Brava ในช่วงสิบแปดเดือนที่ผ่านมา ผู้ซื้อจากเอเชียที่สนใจคอนโดในชายฝั่งบราซิลควรศึกษาเส้นทางนี้อย่างใกล้ชิดและพิจารณาเตรียมเงินสดให้พอครอบคลุมการชำระทั้งหมด เนื่องจากต้นทุนการแปลงสกุลเงินผ่านระบบ Câmbio ของบราซิลและการเปิดบัญชีต่างประเทศที่ Banco Central กำหนดอาจกินเวลาหลายสัปดาห์
รายได้ที่ต้องมี กฎ 30% และต้นทุนแฝงที่ไม่มีใครรวม
กฎภาระหนี้ 30% คือมาตรฐานที่ธนาคารบราซิลทุกแห่งยอมรับ ค่างวดรายเดือนของสินเชื่อบ้านเมื่อรวมกับหนี้สินที่มีอยู่ ต้องไม่เกิน 30% ของรายได้ครัวเรือนรวมที่พิสูจน์ได้ รายละเอียดทางเทคนิคที่ทำให้ผู้ซื้อสับสนคือ รายได้นี้ต้องพิสูจน์ได้ด้วยใบรับรองเงินเดือน แบบแสดงภาษีบุคคลธรรมดา หรือสำเนาบัญชีย้อนหลังอย่างน้อยหกเดือน รายได้แบบ pró-labore ผันแปร การจ่ายเงินปันผลครั้งคราว และรายได้นอกระบบจะเข้าระบบประเมินด้วยส่วนลดหรือไม่ถูกนับเลย
สำหรับสินเชื่อ 500,000 เรอัลที่มีเงินดาวน์ 20% ระยะเวลาผ่อน 360 เดือน อัตราจริง 11.1% ต่อปีในระบบ SAC ค่างวดเริ่มต้นอยู่ที่ราว 5,350 เรอัล ตามกฎ 30% รายได้ครัวเรือนที่ต้องพิสูจน์ได้คือ 17,850 เรอัลต่อเดือน ระดับที่ทำให้การทำธุรกรรมเข้าถึงได้สำหรับคู่สมรสที่เป็นข้าราชการระดับรัฐที่มีเส้นทางอาชีพมั่นคง แต่ห่างจากกำลังซื้อของชนชั้นกลางบราซิลส่วนใหญ่ ยิ่งเงินดาวน์สูงขึ้น ค่างวดยิ่งต่ำลง และความต้องการรายได้ยิ่งลดลง และนี่คือจุดที่การเพิ่มประสิทธิภาพการกู้ครั้งแรกที่ไม่ใช่เรื่องชัดเจนเริ่มต้น
ต้นทุนแฝงทำลายงบประมาณอย่างน่าตกใจซ้ำแล้วซ้ำเล่า ภาษี ITBI (ภาษีการโอนทรัพย์สินที่เก็บโดยเทศบาล) ใน Itajaí คงที่ 2% ของมูลค่าประเมินหรือมูลค่าธุรกรรม แล้วแต่อย่างใดสูงกว่า ตามกฎหมายเทศบาลฉบับที่ 296 สำหรับคอนโดราคา 800,000 เรอัล หมายถึง 16,000 เรอัลที่ต้องมีในมือ ณ วันทำสัญญาโอน นอกเหนือจากสินเชื่อ ค่าจดทะเบียนสำนักงานทะเบียน ภาษีโอน ITRD และค่าธรรมเนียมต่าง ๆ รวมอีก 1.1% ถึง 1.3% หรือ 8,800 ถึง 10,400 เรอัล ค่าประเมินของธนาคาร ค่าธรรมเนียมเปิดบัญชี และค่าประกันการโอน เพิ่มอีกราว 4,000 ถึง 7,000 เรอัลตามแต่ละธนาคาร
Laudêmio เป็นต้นทุนที่ "บราซิลที่สุด" และถูกเข้าใจน้อยที่สุดโดยผู้ซื้อรายแรกในเขตชายฝั่ง ทรัพย์สินที่ตั้งอยู่บน terreno de marinha (ที่ดินชายทะเลของรัฐบาลกลางที่กำหนดให้อยู่ภายในระยะ 33 เมตรจากแนวสายน้ำขึ้นเฉลี่ยปี 1831) ซึ่งครอบคลุม Praia Brava ส่วนใหญ่ บริเวณริมทะเลของ Centro และส่วนของ Fazenda ใกล้แม่น้ำ Itajaí-Açu ต้องจ่าย laudêmio 5% ของมูลค่าธุรกรรมแก่รัฐบาลกลาง บวกค่าใช้ที่ดินรายปี foro สำหรับคอนโดราคา 2 ล้านเรอัลใน Praia Brava หมายถึง 100,000 เรอัลในวันโอน ผู้ซื้อที่ละเลยรายการนี้ค้นพบช้าเกินไปว่าต้องการเงินทุนเพิ่มเทียบเท่าครึ่งหนึ่งของเงินดาวน์เดิม
"ผู้ซื้อทั่วไปใน Itajaí คำนวณเงินดาวน์เป็น 20% ของมูลค่าทรัพย์สิน และพบ ณ วันปิดดีลว่าต้องการอีก 6% ถึง 8% เพื่อครอบคลุมต้นทุนการโอน การจดทะเบียน และในบางกรณี laudêmio ผู้ที่วางงบประมาณเฉพาะเงินดาวน์รายการ จะเข้าสัญญาด้วยทุนหมุนเวียนต่ำกว่าที่ควร และทำให้ยี่สิบสี่เดือนแรกของการดำเนินการเปราะบาง" — รายงาน Secovi-SC ฉบับเดือนเมษายน 2026
เมื่อรวม ITBI ค่าจดทะเบียน ค่าธรรมเนียมธนาคาร และในกรณีที่บังคับใช้ laudêmio ต้นทุนการทำธุรกรรมใน Itajaí แกว่งระหว่าง 3.2% ถึง 8.5% ของมูลค่าทรัพย์สิน เงินดาวน์จริงของคอนโด 800,000 เรอัลที่ไม่มี laudêmio เพิ่มจาก 160,000 เป็น 185,000 ถึง 195,000 เรอัล หากมี laudêmio จะเกิน 220,000 เรอัล กฎปฏิบัติที่หมุนเวียนระหว่างนายหน้าผู้มีประสบการณ์ของเมืองนี้ตรงไปตรงมา สำรองเงินสด 25% ของมูลค่าทรัพย์สินไว้สำหรับปิดดีล ไม่ใช่ 20% ตามใบปลิวของธนาคาร
ซื้อโครงการที่กำลังก่อสร้างกับซื้อยูนิตพร้อมอยู่: INCC และการแปลงเป็นสินเชื่อธนาคารเปลี่ยนเงินดาวน์อย่างไร
การเลือกระหว่างซื้อโครงการที่ยังก่อสร้าง (planta) กับซื้อยูนิตพร้อมอยู่ ไม่ใช่แค่เรื่องรสนิยมหรือกำหนดเข้าอยู่ มันออกแบบโครงสร้างเงินดาวน์ใหม่และเลื่อนความเสี่ยงไปยังช่วงเวลาที่ต่างกัน ในยูนิตพร้อมอยู่ เงินดาวน์ต้องจ่ายเต็มจำนวนทันที สินเชื่อปล่อยภายใน 60 วัน และค่างวดเริ่มจ่ายทันที ในยูนิตที่ยังก่อสร้าง เงินดาวน์ถูกผ่อนชำระตลอดระยะเวลาก่อสร้าง โดยทั่วไป 40 ถึง 60 เดือน แต่ปรับขึ้นรายเดือนตาม INCC (ดัชนีต้นทุนการก่อสร้างของบราซิล) และการดำเนินการจะกลายเป็นสินเชื่อธนาคารเฉพาะช่วงเวลารับกุญแจ
INCC ที่คำนวณโดย FGV (มูลนิธิวิจัยเศรษฐกิจที่ได้รับความเชื่อถือสูงสุดในบราซิล) เคลื่อนไหวระหว่าง 0.4% ถึง 0.7% ต่อเดือนตลอดปี 2025 โดยมีอัตราสะสมต่อปีใกล้ 6.8% ต่ำกว่า CUB-SC (ดัชนีต้นทุนก่อสร้างเฉพาะรัฐ Santa Catarina) ที่ปิดปีที่ 8.1% สำหรับปี 2026 มุมมองตลาดคาด INCC รายปีระหว่าง 5.5% ถึง 7.2% โดยมีแรงกดดันจากต้นทุนแรงงานฝีมือที่กระจุกตัวในชายฝั่งทางเหนือของ Santa Catarina ที่วงจรเปิดตัวโครงการขับเคลื่อนโดย Balneário Camboriú ดูดทีมก่อสร้างทั้งทีมเข้าไป การปรับขึ้นรายเดือนของค่างวดในช่วงก่อสร้างต้องเข้ากระแสเงินสดของผู้ซื้อด้วยส่วนเผื่อ ไม่เช่นนั้นงบประมาณจะแตกในเดือนที่สิบแปด
การแปลงเป็นสินเชื่อธนาคารเมื่อรับกุญแจคือช่วงที่ละเอียดอ่อนที่สุดของการซื้อโครงการกำลังก่อสร้าง และเป็นจุดที่ดีลล้มมากที่สุด เมื่อโครงการได้รับใบรับรองการก่อสร้างเสร็จ (habite-se) ยอดหนี้คงเหลือทั่วไป 60% ถึง 70% ของมูลค่ายูนิต ต้องแปลงเป็นสินเชื่อธนาคารทั่วไป หากรายได้ผู้ซื้อลดลง คะแนนเครดิตเปลี่ยน ธนาคารเข้มงวด LTV หรือยูนิตถูกประเมินต่ำลง การดำเนินการก็จะติดขัด ผู้ซื้อต้องชำระเงินสดเต็มจำนวนสำหรับยอดที่คาดว่าจะกู้ได้ และอาจเกิน 500,000 เรอัลในผลิตภัณฑ์ระดับกลางของ Fazenda หรือ Centro
ข้อได้เปรียบของการซื้อโครงการที่กำลังก่อสร้าง เมื่อรอบการก่อสร้างตรงกับช่วงสะสมทุนของผู้ซื้อ คือเรื่องคณิตศาสตร์ การกระจายเงินดาวน์ 200,000 เรอัลในสี่สิบแปดเดือน แม้จะปรับขึ้นตาม INCC ก็ปลดล็อกทุนหมุนเวียนสำหรับการลงทุนในตราสารหนี้แบบลอยตัวที่อ้างอิง CDI (อัตราอ้างอิงระหว่างธนาคารบราซิล) ซึ่งในระดับ Selic 10.75% ปัจจุบัน ให้ผลตอบแทนสูงกว่าการปรับขึ้นของ INCC เอง การ "carry positivo" ที่บริหารดี จะคืนเงินดาวน์ราว 8% ถึง 12% เมื่อสิ้นรอบก่อสร้าง ทรัพยากรที่นำไปใช้ในช่วงเปลี่ยนสินเชื่อหรือใช้แต่งห้องได้
ข้อเสียคือความเสี่ยงต่อผู้พัฒนาโครงการ วงจรดอกเบี้ยสูงที่ดำเนินมาตั้งแต่ปี 2022 ทำให้กระแสเงินสดของผู้พัฒนาขนาดกลางอ่อนแอลง และ Santa Catarina ในช่วงยี่สิบสี่เดือนล่าสุดเห็นโครงการล่าช้าหลายแห่ง โดยเฉพาะที่เปิดตัวระหว่างปี 2021 ถึง 2022 ด้วย VGV เชิงบวก การวิเคราะห์งบดุลผู้พัฒนา การลงทะเบียน memorial de incorporação (เอกสารทางกฎหมายที่บันทึกการก่อตั้งโครงการ) และ patrimônio de afetação (กลไกแยกทรัพย์สินโครงการออกจากบริษัทแม่เพื่อคุ้มครองผู้ซื้อ) ไม่ใช่รายละเอียดทางเทคนิค แต่เป็นการคุ้มครองทุน โครงการที่เปิดตัวโดยผู้พัฒนาที่ได้รับ Selo ABRAINC และจดทะเบียน patrimônio de afetação มีอัตราการส่งมอบล่าช้าต่ำกว่าค่าเฉลี่ย 5.3 เท่า ตามข้อมูลที่รวบรวมโดย CBIC (สภาอุตสาหกรรมก่อสร้างแห่งบราซิล)
หกข้อผิดพลาดที่ทำให้เงินดาวน์พองตัว และวิธีหลีกเลี่ยง
ข้อผิดพลาดแรกคือการเจรจาราคาก่อนทำการจำลอง LTV กับธนาคาร ผู้ที่ตกลงราคาในสัญญาจะซื้อจะขาย (contrato de promessa de compra e venda) ก่อนได้รายงานประเมินของธนาคาร จะค้นพบในไม่กี่สัปดาห์ต่อมาว่าต้องชำระส่วนต่างเป็นเงินสดระหว่างราคาที่ตกลงกับมูลค่าที่ธนาคารยอมรับ ใน Itajaí โดยเฉพาะในโครงการเปิดตัวของ Praia Brava ที่มีราคาตั้งสูงเกินจริง ส่วนต่างนี้มักเกิน 6% เป็นประจำ ซึ่งเพิ่มเงินหมื่นเรอัลในเงินดาวน์จริง
ข้อผิดพลาดที่สองคือการละเลย FGTS เมื่อราคาทรัพย์สินอยู่เหนือเพดาน SFH สาย Pró-Cotista FGTS สามารถเสริมการกู้ SBPE ได้สูงสุด 1.5 ล้านเรอัล และการประหยัดดอกเบี้ยเป็นเชิงโครงสร้าง ผู้ซื้อระดับพรีเมียมที่สันนิษฐานว่า "FGTS เป็นของ Minha Casa Minha Vida" ทิ้งดอกเบี้ยรายการ 120,000 ถึง 200,000 เรอัลเฉลี่ยไปบนโต๊ะตลอดอายุสัญญา
ข้อผิดพลาดที่สามคือการรวบรวมเอกสารในช่วงท้ายของการเจรจา ธนาคารอนุมัติบนพื้นฐานของรายได้ที่พิสูจน์ได้ในช่วงสามถึงหกเดือนล่าสุด และการเปลี่ยนสถานะการจ้างเมื่อไม่นาน (CLT เป็น PJ การเปลี่ยนนายจ้าง การลด pró-labore) อาจล้างการวิเคราะห์เครดิตให้กลับเป็นศูนย์ ผู้ซื้อที่ฉลาดจะยึดเงื่อนไขธนาคารก่อนเซ็นข้อเสนอกับผู้ขาย ไม่ใช่หลัง
ข้อผิดพลาดที่สี่คือการพึ่งพาเครื่องคำนวณออนไลน์ทั่วไป โปรแกรมสาธารณะของห้าธนาคารใหญ่ทำงานบนสมมติฐานเชิงอนุรักษ์ และไม่พิจารณาความสัมพันธ์กับลูกค้า เส้นทางอาชีพ การไหลของ FGTS หรือการประกอบสายผลิตภัณฑ์ การจำลองที่เคาน์เตอร์ธนาคารกับผู้จัดการความสัมพันธ์ หลังข้อเสนออย่างเป็นทางการที่มีการประเมินลงนาม มักลดค่างวดได้ 4% ถึง 9% และความต้องการรายได้ในสัดส่วนเดียวกัน
ข้อผิดพลาดที่ห้าคือการเข้าสู่การซื้อโดยไม่มีเงินสำรองหลังปิดดีล ITBI ค่าจดทะเบียน ค่าขนย้าย เฟอร์นิเจอร์พื้นฐาน และค่างวดหกเดือนแรก ต้องการเพิ่มเติม 8% ถึง 14% ของมูลค่าทรัพย์สินในเงินสด ผู้ที่ใช้เงินในบัญชีจนหมดในวันโอน เข้าสู่สินเชื่อโดยไม่มีระยะรับมือเหตุการณ์ฉุกเฉินครั้งแรก และในเชิงสถิติ คือโปรไฟล์ที่เสี่ยงสูงสุดต่อการเจรจาใหม่ใน CET ฉุกเฉิน ซึ่งแพงกว่าสัญญาเดิมเสมอ
ข้อผิดพลาดที่หกคือการสับสนระหว่างความครอบคลุมของประกันกับการคุ้มครองทรัพย์สิน MIP (ประกันชีวิตและทุพพลภาพถาวร) และ DFI (ความเสียหายทางกายภาพต่อทรัพย์สิน) ครอบคลุมเหตุการณ์ที่แคบกว่าที่ผู้ซื้อส่วนใหญ่จินตนาการ การปล่อยทิ้งว่างเป็นเวลานาน การหย่าร้างพร้อมแบ่งทรัพย์สินที่มีภาระ การสูญเสียรายได้จากการปรับโครงสร้างองค์กร และการลดลงอย่างมีนัยสำคัญของมูลค่าตลาด ไม่ครอบคลุม เงินสำรองฉุกเฉินที่เทียบเท่าค่างวดสิบสองงวด ออกแบบไว้ตั้งแต่ขั้นเงินดาวน์ คือสิ่งที่แยกการกู้ที่ทำได้ดีออกจากการเลเวอเรจทรัพย์สินที่อันตราย ความแตกต่างที่เพิ่มความสำคัญเมื่อขนาดสัญญาสูงขึ้นและขอบฟ้าการออกของนักลงทุนสั้นลง
บทสรุป: เงินดาวน์ที่ถูกต้อง คือเงินดาวน์ที่ครอบคลุมได้สองรอบ
เงินดาวน์เพื่อกู้ซื้อคอนโดใน Itajaí ปี 2026 ไม่ใช่ตัวเลขคงที่ แต่เป็นช่วงที่ออกแบบโดยจุดตัดของห้าตัวแปร ได้แก่ ราคาทรัพย์สิน ธนาคาร สายผลิตภัณฑ์ โปรไฟล์การพิสูจน์รายได้ และต้นทุนการทำธุรกรรมในท้องถิ่น เพดานทางกฎหมายที่ 20% ยังคงมีผล แต่การดำเนินการจริงพร้อมส่วนเผื่อสำหรับต้นทุนแฝงและเงินสำรอง ต้องวางแผนสำหรับ 25% ถึง 30% ของมูลค่าทรัพย์สินในรูปของทุนสภาพคล่อง ณ วันปิดดีล สำหรับขนาดสัญญาที่เกิน 1.5 ล้านเรอัล โดยเฉพาะใน Praia Brava ที่มี laudêmio ทางทะเล ระดับนี้ขึ้นเป็น 32% ถึง 38%
กำไรของผู้ที่เข้าใจกลไกนี้ก่อนการลงนาม สามารถวัดเป็นตัวเลขได้ การประหยัดดอกเบี้ยรายการหลายแสนเรอัล การลดความเสี่ยงของความไม่ตรงระหว่างก่อสร้างกับการแปลงสินเชื่อ และการคุ้มครองต่อสถานการณ์รายได้ตกในสองปีแรกของสัญญา Itajaí ในทศวรรษล่าสุดได้กลายเป็นห้องทดลองที่ซับซ้อนที่สุดของตลาดอสังหาริมทรัพย์ใน Santa Catarina ขับเคลื่อนโดยการล้นทะลักของ Balneário Camboriú การขยายตัวของท่าเรือ Navegantes และวงจรการลงทุนเชิงสถาบันที่ยังไม่จบ การซื้อที่นี่ในปี 2026 เป็นการตัดสินใจทางทรัพย์สินที่มีนัยสำคัญ การทำสิ่งนี้ด้วยเงินดาวน์ที่ถูกต้องคือสิ่งที่แยกผู้ที่ใช้ประโยชน์จากกระแสนี้ออกจากผู้ที่ถูกกระแสกลืน
สำหรับการอ่านตลาดครั้งถัดไป การจำลองเงินงวดที่ปรับปรุงเดือนต่อเดือนพร้อมเส้นโค้ง Selic และรายงานเชิงย่านของชายฝั่งทางเหนือของ Santa Catarina โปรดสมัครรับการวิเคราะห์รายสัปดาห์ของพอร์ทัล SIDE Empreendimentos ส่งทุกวันอังคารถึงนักลงทุนที่ลงทะเบียน พร้อมตัวเลขก่อนกลายเป็นพาดหัวข่าว