Entrada inicial para financiar piso en Itajaí 2026
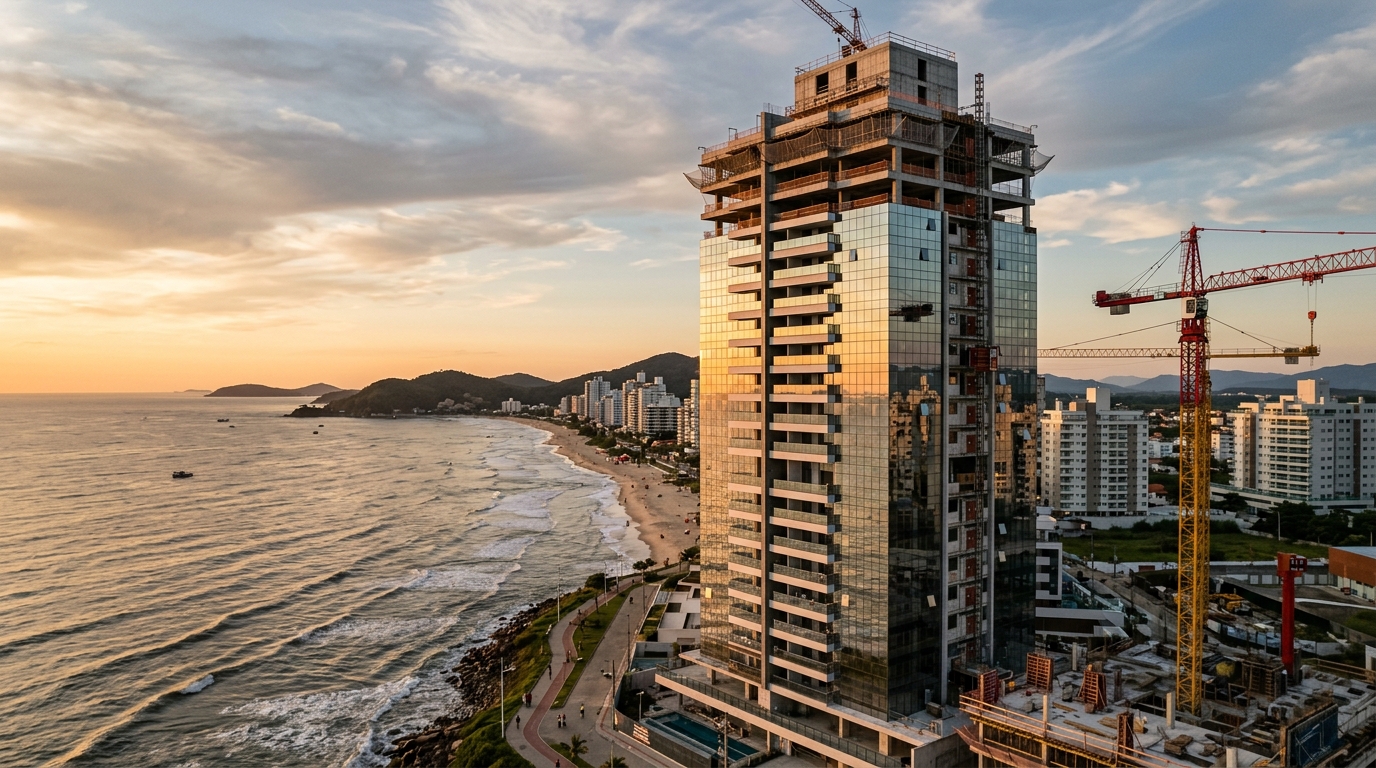
En enero de 2026, el ticket medio de un apartamento de dos dormitorios en Itajaí cruzó la barrera de los 720.000 reales —una subida acumulada del 14,2% en doce meses según el índice FipeZap, casi el doble de la inflación medida por el IPCA (índice oficial brasileño de precios al consumidor) en el mismo período. La tasa Selic, anclada en el 10,75% tras el último recorte del Copom (comité de política monetaria del Banco Central de Brasil), mantiene el crédito hipotecario caro pero no inviable. Para el inversor extranjero que mira al litoral norte catarinense como reserva de valor y vehículo de rentabilidad en reales, la pregunta que define si la compra sale del Excel y aterriza en la escritura es directa: ¿cuánto, en realidad, hay que tener hoy de entrada inicial para financiar un apartamento en la ciudad que se convirtió en el termómetro más sensible del litoral de Santa Catarina?
La respuesta corta resulta incómoda para quien busca una cifra única. La entrada exigida en 2026 oscila entre el 20% y el 50% del valor del inmueble, en función de cinco variables que los bancos brasileños evalúan en cascada: tramo de renta del comprador, uso o no del FGTS (Fondo de Garantía por Tiempo de Servicio, una cuenta laboral obligatoria que el trabajador puede movilizar para vivienda), encuadre en el SFH o en el SBPE (los dos sistemas de financiación hipotecaria del país), fase de obra del proyecto y perfil de riesgo asignado por el modelo interno de la entidad. Quien entiende este engranaje paga menos. Quien lo ignora termina financiando incluso los costes invisibles al 11% anual durante treinta años, y descubre tarde que el coste efectivo total (CET) real del contrato roza el 13,8%.
La entrada mínima en 2026 y lo que los cinco grandes bancos realmente exigen
El punto de partida regulatorio no se ha movido: el Banco Central de Brasil mantuvo el LTV (loan-to-value) máximo del SBPE en el 80% para inmuebles residenciales usados y en el 90% para unidades nuevas adquiridas con recursos del SFH en determinadas líneas. En la práctica, sin embargo, ninguno de los cinco grandes —Caixa Econômica Federal, Banco do Brasil, Itaú, Bradesco y Santander— opera en el techo regulatorio. El LTV efectivo aplicado en Itajaí durante el primer semestre de 2026 se sitúa entre el 70% y el 80%, lo que empuja la entrada mínima real a una franja del 20% al 30% del valor tasado por el banco, no del valor pedido por el vendedor.
La diferencia entre ambas cifras suele ignorarse y sale cara. Cuando el informe de tasación bancaria queda entre un 5% y un 8% por debajo del precio de catálogo —algo habitual en Praia Brava y en algunos lanzamientos del Centro con VGV (valor general de ventas previsto por la promotora) inflado por la narrativa de desbordamiento de Balneário Camboriú— el comprador tiene que cubrir esa diferencia en efectivo, además del 20% nominal. Un apartamento anunciado en 800.000 reales que el banco tasa en 760.000 exige una entrada real de 192.000: los 152.000 del 20% más los 40.000 de la diferencia de tasación. Dicho de otro modo, la entrada "real" sube del 20% al 24%.
Caixa Econômica Federal sigue siendo la entidad con más apetito en el tramo hasta 1,5 millones de reales, sobre todo cuando hay uso de FGTS o encuadre en el SFH. La tasa nominal divulgada en mayo de 2026 partía de TR (tasa referencial brasileña, hoy cercana a cero) más 9,49% anual para la línea Pró-Cotista FGTS, pero el CET —que incorpora seguro de Muerte e Invalidez Permanente (MIP), seguro de Daños Físicos al Inmueble (DFI), tarifa de tasación y comisión de administración— supera el 11,2% en casi todos los contratos largos. Banco do Brasil opera con un perfil parecido, con una pequeña ventaja para clientes de relación Estilo y Private.
Itaú, Bradesco y Santander concentran la competencia en la franja SBPE por encima de 1,5 millones, con tasas fijas e indexadas al IPCA que varían entre el 10,5% y el 12,3% anual nominal. Aquí entra un detalle que cambia la cuenta: la banca privada suele exigir LTV máximo del 70% para inmuebles por encima de 2 millones, lo que eleva la entrada mínima al 30%. En Praia Brava, donde los tickets de 3 a 6 millones de reales dominan el stock nuevo, una entrada del 30% significa desembolso inicial de entre 900.000 y 1,8 millones, antes del ITBI (impuesto municipal de transmisión), registro y amueblamiento.
La composición efectiva de la entrada también está regulada. El FGTS puede aportar hasta el 100% del valor de la entrada, siempre que se cumplan las tres condiciones de la Resolución 702 del Consejo Curador: el trabajador debe sumar tres años de contribución al fondo (consecutivos o no, en cualquier empleador), no puede tener otra financiación activa por el SFH en el país y no puede ser propietario de otro inmueble residencial concluido o en construcción en la misma región metropolitana de Itajaí, que a estos efectos incluye Balneário Camboriú, Navegantes, Itapema y Camboriú.
El precio del m² en Itajaí barrio a barrio y su efecto sobre la entrada
Entender cuánto cuesta cada metro cuadrado en cada barrio es lo que separa una simulación realista de una fantasía de hoja de cálculo. Los datos consolidados por el FipeZap, cruzados con los boletines mensuales del Secovi-SC (sindicato sectorial del mercado inmobiliario) y los informes trimestrales de la ABRAINC (asociación de promotoras inmobiliarias), describen un mercado con tracción desigual: mientras barrios maduros como Centro y Fazenda registran subidas del 8% al 11% en el último año, zonas en densificación como Cordeiros y São Vicente avanzan entre el 13% y el 17%, efecto directo del desbordamiento de demanda de Balneário Camboriú, donde el m² medio superó los 17.000 reales. Praia Brava, aislada en esta estadística, juega otra liga.
| Barrio | Precio medio m² (may/2026) | Piso 2 dorm. 70 m² | Entrada 20% | Entrada 30% |
|---|---|---|---|---|
| Centro | R$ 9.800 | R$ 686.000 | R$ 137.200 | R$ 205.800 |
| Fazenda | R$ 11.200 | R$ 784.000 | R$ 156.800 | R$ 235.200 |
| Cordeiros | R$ 7.400 | R$ 518.000 | R$ 103.600 | R$ 155.400 |
| São Vicente | R$ 6.900 | R$ 483.000 | R$ 96.600 | R$ 144.900 |
| Praia Brava | R$ 22.500 | R$ 1.575.000 | R$ 315.000 | R$ 472.500 |
La lectura útil de esta tabla pide tres simulaciones de ticket para aclarar la decisión. En el corte de 450.000 reales, hoy prácticamente reducido a Cordeiros, São Vicente y los bordes del Centro, la entrada mínima del 20% equivale a 90.000 reales, un nivel accesible para quien acumula un FGTS sólido y suma una renta familiar por encima de 12.000 reales. En ese tramo, Caixa todavía encuadra la operación en condiciones cercanas al SFH, con plazo de hasta 420 meses y una cuota inicial en torno a 3.450 reales considerando el sistema SAC (amortización constante) y una tasa efectiva del 10,8%.
En el corte de 700.000 reales, hoy la media del stock nuevo en Centro y Fazenda, la entrada del 20% sube a 140.000, pero la mayoría de los bancos privados pide entre el 25% y el 30% porque considera que el ticket está fuera del confort del SFH para el perfil medio. La cuota inicial en SAC, 360 meses, tasa efectiva del 11,2%, ronda los 5.700 reales y exige una renta familiar acreditada superior a 19.000 reales mensuales según la regla del 30% de compromiso de renta que aplican casi todas las entidades.
El corte de 1,2 millones, dominante en lanzamientos pie en la arena de la segunda cuadra de Praia Brava y en productos diferenciados de Fazenda, exige una entrada real de entre 360.000 y 480.000 reales cuando se suman el 30% inicial y la diferencia típica entre precio de catálogo y tasación bancaria. La cuota inicial supera los 9.800 reales y la renta exigida pasa de 33.000, un nivel en el que la financiación deja de ser herramienta de adquisición y se convierte en instrumento de apalancamiento patrimonial, con una lógica distinta a la compra residencial pura. Para el inversor extranjero, este es el tramo donde el cambio favorable del euro o del dólar contra el real puede recortar la entrada efectiva en moneda fuerte entre un 10% y un 15% en una sola ventana cambiaria.
FGTS, MCMV y SBPE: qué ruta elegir y en qué orden
El error más caro que comete un comprador en Itajaí es tratar el FGTS, el programa Minha Casa Minha Vida (MCMV, vivienda subsidiada federal) y el SBPE como líneas en competencia. Operan en capas, y elegir mal compromete decenas de miles de reales. La regla práctica es sencilla: primero hay que correr el encuadre en Minha Casa Minha Vida, después en el SFH con uso de FGTS, y solo entonces en el SBPE puro. Y nunca se debe ignorar el FGTS cuando se es elegible, ni siquiera en contratos SBPE, porque el fondo permite amortizar el saldo deudor cada veinticuatro meses.
El techo de encuadre en Minha Casa Minha Vida en 2026 quedó en 350.000 reales para la Faja 3 en las regiones metropolitanas atendidas por el programa en Santa Catarina, según la actualización del Ministerio de las Ciudades publicada en febrero. En Itajaí, eso significa que el programa cubre, en la práctica, parte del stock de Cordeiros, São Vicente y algunas unidades compactas del Centro; no cubre Fazenda y queda completamente fuera de la realidad de Praia Brava. La tasa subsidiada de la Faja 3 parte de TR + 7,66% anual para rentas familiares de hasta 8.000 reales, claramente por debajo de las condiciones SBPE.
Para el inversor y el comprador premium, el juego verdadero está en el SFH con Pró-Cotista FGTS combinado con SBPE complementario. La línea Pró-Cotista cubre hasta 1,5 millones del valor del inmueble con tasas reducidas y deja el saldo en el SBPE convencional. Esta composición, conocida en el mercado como "financiación mixta", reduce el CET medio del contrato entre 90 y 130 puntos básicos: un ahorro que, en una hipoteca de un millón de reales a treinta años, supera los 180.000 reales en intereses nominales.
La regla de los tres años de FGTS es el detalle que más operaciones tumba en el mostrador. El trabajador tiene que acreditar treinta y seis meses de contribución como asalariado formal (régimen CLT, equivalente al contrato laboral indefinido en España y Latinoamérica), pero el tiempo no necesita ser continuo ni en el mismo empleador. Períodos como autónomo, como microempresario MEI sin aportación al FGTS, o como becario sin contrato laboral, no cuentan. Quien cambió de régimen en los últimos años —pasó a sociedad PJ, se hizo socio o entró como funcionario público sin fondo— descubre con frecuencia que perdió la elegibilidad a las mejores tasas justo cuando el capital de entrada por fin apareció.
Los extranjeros, por su lado, pueden comprar inmuebles en Itajaí sin restricción alguna en zonas urbanas: la Ley 5.709 solo limita adquisiciones en zonas rurales y en la franja de frontera, lo que no afecta al litoral norte catarinense. Lo que cambia es la financiación. Los bancos brasileños solo financian a extranjeros con visado de residencia permanente, CPF (número fiscal brasileño) activo, acreditación de renta en moneda local o en fuente convertible y, en la mayoría de los casos, una entrada elevada al 40% o 50%. El argentino que compró en Itapema en 2024 con una entrada del 50% y un tipo de cambio favorable se convirtió en el arquetipo de este perfil, y en el motor de buena parte de la demanda en Praia Brava durante los últimos dieciocho meses. El comprador español, italiano o portugués que llega vía Florianópolis suma capital en euros y juega con la ventana cambiaria; el chileno, el uruguayo y el peruano operan con horizontes patrimoniales similares.
Renta exigida, regla del 30% y los costes invisibles que nadie suma
La regla del 30% de compromiso de renta es el estándar aceptado por todos los bancos brasileños: la cuota mensual de la hipoteca, sumada al resto de deudas vivas, no puede superar el 30% de la renta familiar bruta acreditada. El detalle técnico que despista a los compradores es que esa renta tiene que ser acreditable mediante nómina, declaración del IRPF (impuesto sobre la renta brasileño) o extracto bancario de al menos seis meses; el pró-labore variable, el reparto puntual de beneficios y la renta informal entran con descuento o quedan fuera del cálculo.
Para una hipoteca de 500.000 reales con entrada del 20%, plazo de 360 meses y tasa efectiva del 11,1% anual en sistema SAC, la cuota inicial ronda los 5.350 reales. Aplicando la regla del 30%, eso exige una renta familiar acreditada de 17.850 reales mensuales: un nivel asequible para un matrimonio de funcionarios estatales con carrera consolidada, pero lejano para buena parte de la clase media brasileña. Cuanto mayor sea la entrada, menor será la cuota y menor la exigencia de renta. Y aquí reside la primera optimización no trivial de la operación.
Los costes invisibles arrasan presupuestos con regularidad impresionante. El ITBI en Itajaí se mantiene en el 2% del valor catastral o del precio de transacción, lo que sea mayor, según la Ley Complementaria Municipal 296. En un inmueble de 800.000 reales son 16.000 reales que tienen que estar en caja en el momento de la escritura, fuera de la financiación. Registro en notaría, ITRD (tasa estatal de transmisión documental) y emolumentos suman entre el 1,1% y el 1,3% más, es decir, otros 8.800 a 10.400 reales. La tasación bancaria, la tarifa de estudio y el seguro de transferencia añaden entre 4.000 y 7.000 reales según la entidad.
El laudemio es el coste más brasileño de todos y el peor entendido por los compradores primerizos en zonas costeras. Los inmuebles situados en terrenos de marina —el caso de buena parte de Praia Brava, de la orla del Centro y de tramos de Fazenda próximos al río Itajaí-Açu— pagan un laudemio del 5% sobre el valor de la transacción a la Unión, más un foro anual. En un apartamento de 2 millones de reales en Praia Brava, eso significa 100.000 reales de laudemio en el acto de la transmisión. El comprador que ignora esta línea descubre tarde que necesita un capital adicional equivalente a media entrada nominal.
"El comprador medio en Itajaí calcula la entrada como el 20% del valor del inmueble y descubre, en el closing, que necesita otro 6% al 8% solo para cubrir los costes de transmisión, registro y, en algunos casos, laudemio. Quien presupuesta únicamente la entrada nominal entra en el contrato descapitalizado y fragiliza los primeros veinticuatro meses de la operación." — boletín Secovi-SC, abril de 2026.
Sumando ITBI, registro, tasas bancarias y, cuando aplica, laudemio, los costes de transacción en Itajaí oscilan entre el 3,2% y el 8,5% del valor del inmueble. La entrada efectiva de un apartamento de 800.000 reales sin laudemio sube de 160.000 a algo entre 185.000 y 195.000 reales. Con laudemio, supera los 220.000. La regla práctica que circula entre los corredores experimentados de la ciudad es directa: reserve el 25% del valor del inmueble en caja para cerrar la operación, no el 20% del folleto del banco.
Sobre plano frente a entrega inmediata: cómo el INCC y el repase bancario alteran la entrada
La elección entre comprar sobre plano y comprar terminado no es solo cuestión de gusto o de plazo de mudanza. Rediseña la estructura de la entrada y empuja el riesgo a ventanas distintas del tiempo. En inmueble terminado, la entrada es íntegra en el acto, el banco libera la financiación en hasta sesenta días y la cuota arranca de inmediato. En inmueble sobre plano, la entrada se diluye a lo largo de la obra —típicamente de cuarenta a sesenta meses— pero se corrige mensualmente por el INCC (Índice Nacional de Costo de la Construcción) y la operación solo se convierte en hipoteca bancaria en el momento de la entrega de llaves.
El INCC, calculado por la Fundación Getulio Vargas (FGV), corrió entre el 0,4% y el 0,7% mensual a lo largo de 2025, con un acumulado anual cercano al 6,8%, por debajo del CUB-SC, el índice estatal de costes de la construcción, que cerró el año en 8,1%. Para 2026, el consenso de mercado proyecta un INCC anual entre el 5,5% y el 7,2%, con una presión de coste de mano de obra cualificada concentrada en el litoral norte catarinense, donde el ciclo de lanzamientos tirado por Balneário Camboriú sigue absorbiendo equipos enteros de obra. La corrección mensual de las cuotas en fase de obra tiene que entrar en el flujo de caja del comprador con holgura, o el presupuesto revienta en el decimoctavo mes.
El repase bancario en las llaves es el momento más delicado de una compra sobre plano y el punto en el que más operaciones descarrilan. Cuando el proyecto obtiene el habite-se (certificado municipal de habitabilidad), el saldo deudor remanente —en general el 60% al 70% del valor de la unidad— tiene que convertirse en una financiación bancaria tradicional. Si la renta del comprador cayó, si el score de crédito cambió, si el banco endureció el LTV o si la unidad fue retasada a la baja, la operación se traba. El comprador queda obligado a pagar al contado un saldo que esperaba financiar y que en productos medios de Fazenda o del Centro puede pasar de 500.000 reales.
La ventaja del sobre plano, cuando el ciclo de obra coincide con un período de capitalización del comprador, es matemática. Diluir 200.000 reales de entrada en cuarenta y ocho meses, incluso con corrección por INCC, libera capital de giro para inversiones en renta fija postfijada que, con la Selic actual en el 10,75%, rinden por encima de la propia corrección del INCC. El carry positivo, bien ejecutado, devuelve entre el 8% y el 12% del valor de la entrada al final de la obra: un recurso que puede reutilizarse en el repase o en el amueblamiento.
La desventaja es la exposición al riesgo de la promotora. El ciclo de tipos altos que arranca en 2022 fragilizó la caja de las constructoras medianas, y Santa Catarina vio en los últimos veinticuatro meses una serie de retrasos de obra en productos lanzados entre 2021 y 2022 con VGV optimista. El análisis del balance de la promotora, la inscripción del memorial de incorporación y el régimen de patrimonio de afetación —una segregación patrimonial obligatoria que aísla el proyecto del riesgo corporativo de la promotora— no son detalles técnicos: son protección del comprador. Los proyectos lanzados por promotoras con Sello ABRAINC y patrimonio de afetación registrado tienen una tasa de incumplimiento de entrega 5,3 veces menor según datos consolidados por la CBIC (cámara brasileña de la industria de la construcción).
Los seis errores que inflan la entrada y cómo evitarlos
El primer error es negociar el precio sin haber simulado antes el LTV en el banco. Quien cierra un valor de venta en el contrato de promesa de compraventa antes de tener el informe de tasación bancaria en mano descubre, semanas después, que tendrá que cubrir en efectivo la diferencia entre el precio acordado y el valor reconocido por la entidad. En Itajaí, sobre todo en lanzamientos de Praia Brava con precio de catálogo inflado, esa diferencia supera con regularidad el 6%, lo que añade decenas de miles de reales a la entrada efectiva.
El segundo error es ignorar el FGTS cuando el ticket está por encima del techo del SFH. El Pró-Cotista FGTS puede complementar operaciones SBPE hasta 1,5 millones de reales y el ahorro en intereses es estructural. El comprador premium que asume que "el FGTS es cosa del Minha Casa Minha Vida" deja en promedio entre 120.000 y 200.000 reales de intereses nominales sobre la mesa a lo largo del contrato.
El tercer error es dejar para el final la recopilación de documentación. El banco aprueba con base en la renta acreditable de los últimos tres a seis meses, y cambios recientes de régimen (paso de CLT a sociedad PJ, cambio de empleador, reducción del pró-labore) pueden borrar el análisis de crédito. El comprador inteligente fija las condiciones del banco antes de firmar la oferta con el vendedor, no después.
El cuarto error es confiar en simuladores online genéricos. Las calculadoras públicas de los cinco grandes bancos corren premisas conservadoras y no consideran la relación con el cliente, el plan de carrera, el flujo de FGTS ni la combinación de líneas. Una simulación de mostrador con el gerente de relación, después de una propuesta formal con tasación firmada, suele reducir la cuota entre el 4% y el 9%, y la exigencia de renta en la misma proporción.
El quinto error es entrar en la compra sin reserva de caja para después del cierre. ITBI, registro, mudanza, mobiliario básico y las primeras seis cuotas exigen entre el 8% y el 14% adicional del valor del inmueble en efectivo. Quien deja la cuenta a cero el día de la escritura entra en la hipoteca sin margen para el primer imprevisto y, estadísticamente, es el perfil más expuesto a renegociaciones de emergencia, siempre más caras que el contrato original.
El sexto error es confundir cobertura de seguros con protección patrimonial. El MIP (Muerte e Invalidez Permanente) y el DFI (Daños Físicos al Inmueble) cubren escenarios mucho más estrechos de lo que la mayoría de los compradores supone. La vacancia prolongada, el divorcio con partición onerosa, la pérdida de renta por reestructuración corporativa y la caída relevante de tasación de mercado no están cubiertos. Una reserva de emergencia equivalente a doce cuotas, dimensionada ya en la fase de entrada, es lo que distingue una hipoteca bien hecha de un apalancamiento patrimonial peligroso, distinción que crece en importancia a medida que el ticket sube y el horizonte de salida del inversor se acorta.
Conclusión: la entrada correcta es la que cabe dos veces
La entrada para financiar un apartamento en Itajaí en 2026 no es una cifra fija, es un intervalo dibujado por el cruce de cinco variables: ticket, banco, línea, perfil de acreditación de renta y costes de transacción locales. El suelo regulatorio del 20% sigue vigente, pero la operación real, con holgura para costes invisibles y reserva de caja, exige planificar entre el 25% y el 30% del valor del inmueble en capital líquido en el momento del cierre. Para tickets por encima de 1,5 millones, sobre todo en Praia Brava con laudemio de marina, ese listón sube al 32%-38%.
El beneficio para quien entiende este engranaje antes de la firma es medible: ahorro de cientos de miles de reales en intereses nominales, reducción del riesgo de descalce entre obra y repase, y protección frente a escenarios adversos de renta durante los primeros dos años del contrato. Itajaí se ha convertido, en la última década, en el laboratorio más sofisticado del mercado inmobiliario catarinense, empujada por el desbordamiento de Balneário Camboriú, por la expansión portuaria de Navegantes y por un ciclo de inversión institucional que aún no ha terminado. Comprar aquí en 2026 es una decisión patrimonial relevante. Hacerlo con la entrada correcta es lo que separa a quien capitaliza la tendencia de quien queda capturado por ella.
Para seguir las próximas lecturas del mercado, las simulaciones actualizadas mes a mes con curva de Selic y los informes de barrio del litoral norte catarinense, suscríbase al análisis semanal del portal SIDE Empreendimentos, entregado cada martes a los inversores registrados, con los números antes de que se conviertan en titular.