Itajaí'de 2026'da Daire Finansmanı için Peşinat
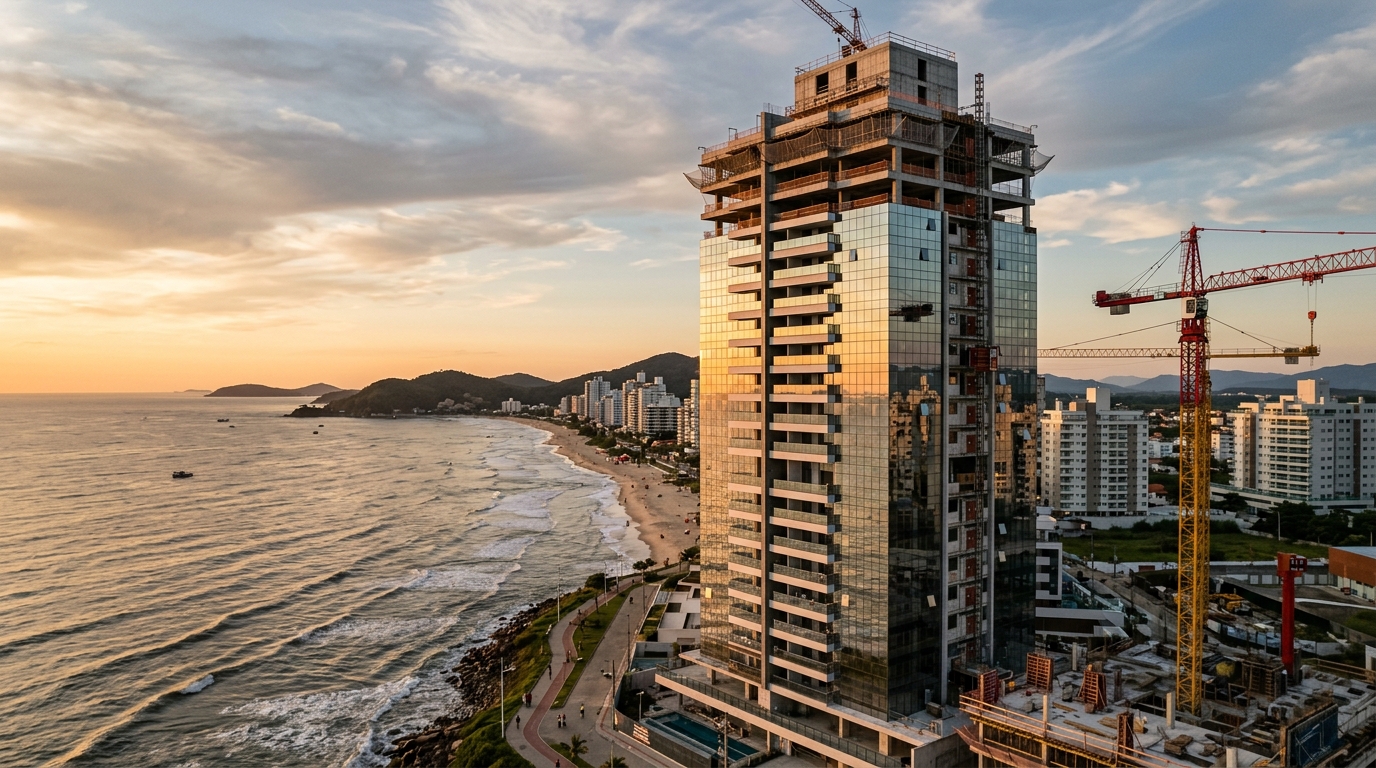
Ocak 2026 itibarıyla Itajaí'de iki yatak odalı bir dairenin ortalama satış fiyatı 720 bin Brezilya reali (BRL) eşiğini aştı; FipeZap endeksine göre on iki ayda biriken artış %14,2 oldu — yani Brezilya'nın resmî tüketici enflasyon endeksi IPCA'nın aynı dönemdeki seviyesinin neredeyse iki katı. Brezilya'nın gösterge faizi olan Selic, Para Politikası Kurulu Copom'un son indiriminin ardından %10,75'te demir attı; bu, konut kredisinin pahalı olduğu ama imkânsız olmadığı bir dengeyi koruyor. Bu tabloda, kararı Excel tablosundan çıkarıp tapuya taşıyan soru tek başına şudur: Santa Catarina kıyı şeridinin en hassas barometresine dönüşen bu kentte 2026'da bir daire finanse etmek için bugün ne kadar peşinata ihtiyaç var?
Tek bir rakam arayan alıcı için kısa cevap rahatsız edicidir. 2026'da istenen peşinat, mülk değerinin %20'si ile %50'si arasında salınıyor ve bankaların kademe kademe değerlendirdiği beş değişkene bağlı: alıcının gelir aralığı, FGTS'nin (Brezilya işçi tasarruf fonu, çalışan adına işveren tarafından beslenen ve konut alımında kullanılabilen birikim) devreye girip girmemesi, kredinin SFH (Brezilya Konut Finansmanı Sistemi — düşük faizli düzenlenmiş hat) veya SBPE (banka tasarruf mevduatlarıyla beslenen serbest hat) altında sınıflandırılması, projenin inşaat aşaması ve kurumun iç modelinin atadığı risk profili. Bu mekanizmayı kavrayan az öder. Görmezden gelen ise sözleşmenin görünmez maliyetlerini bile yıllık %11'den otuz yıl boyunca finanse eder — ve sözleşmenin gerçek toplam etkin maliyetinin (Brezilya'da CET olarak anılan, tüm sigorta ve ücretleri içeren oran) %13,8'e dayandığını çok geç fark eder.
2026'da asgari peşinat ve büyük beş bankanın gerçekte istediği
Düzenleyici çıpa değişmedi: Brezilya Merkez Bankası, SBPE için azami LTV (loan-to-value, kredi-değer oranı) sınırını ikinci el konutta %80, SFH belirli kollarıyla alınan yeni konutta %90 olarak korudu. Pratikte ise büyük beşten — Caixa (devlet bankası), Banco do Brasil, Itaú, Bradesco ve Santander — hiçbiri düzenleyici tavanda çalışmıyor. 2026'nın ilk yarısında Itajaí'de fiilen uygulanan LTV %70 ile %80 arasında; bu da fiilî asgari peşinatı satıcının değil bankanın değerlemesine göre belirlenen tutarın %20 ile %30'una çekiyor.
İki değer arasındaki bu fark çoğunlukla göz ardı edilir ve pahalıya patlar. Banka ekspertizi liste fiyatının %5 ila %8 altında geldiğinde — bu durum Praia Brava'da ve Balneário Camboriú'ya komşu olmanın anlatısıyla VGV'si (genel satış değeri, projenin toplam satış hacmi metriği) şişirilmiş bazı Centro lansmanlarında sıkça yaşanır — alıcı %20 nominal peşinatın üstüne bu farkı da nakit kapatmak zorunda. 800 bin reale ilan edilen ama bankanın 760 bin real takdir ettiği bir daire 192 bin real fiilî peşinat ister: 152 bin real nominal %20, artı 40 bin real ekspertiz farkı. Başka deyişle, "gerçek" peşinat oranı %20'den %24'e tırmanır. Türk lirası ile düşünen bir yatırımcı için bu, döviz çapraz riskinin üstüne yerel piyasada bir de değerleme riski olduğunu hatırlatan kritik bir uyarıdır.
Caixa Econômica Federal, 1,5 milyon reale kadar olan dilimde — özellikle FGTS kullanımı veya SFH çerçevesi söz konusu olduğunda — en iştahlı kurum olmayı sürdürüyor. Mayıs 2026'da Pró-Cotista FGTS hattı için açıklanan nominal faiz yıllık TR + %9,49'dan başlıyor; ancak ölüm-malullük sigortası MIP, fiziksel hasar sigortası DFI, ekspertiz ücreti ve idari komisyonu içeren CET, uzun vadeli sözleşmelerin neredeyse tümünde %11,2'yi aşıyor. Banco do Brasil benzer bir profil çiziyor; Estilo ve Private müşteri segmentleriyle ilişki kuran hesap sahiplerine küçük bir avantaj tanıyor.
Itaú, Bradesco ve Santander rekabeti 1,5 milyon real üstü SBPE diliminde yoğunlaştırıyor; sabit ve IPCA endeksli faizler yıllık nominal %10,5 ile %12,3 arasında değişiyor. Burada hesabı değiştiren bir ayrıntı var: özel bankalar 2 milyon real üzeri mülklerde azami %70 LTV talep ediyor; bu da asgari peşinatı %30'a çıkarıyor. Praia Brava'da yeni stoğun 3 ile 6 milyon real arasında salındığı düşünülürse, %30 peşinat 900 bin ile 1,8 milyon real arasında bir başlangıç ödemesi anlamına geliyor — bu rakamlar ITBI, tapu ve mobilya kalemleri eklenmeden önceki tutarlardır.
Peşinatın fiilî bileşimi de regüle edilmiştir. FGTS, peşinatın %100'üne kadarını oluşturabilir — yeter ki Yönetim Kurulu Kararı 702'nin üç koşulu yerine gelsin: çalışanın fona en az üç yıl katkı yapmış olması (aynı işverende olması gerekmiyor, kesintili de olabilir), ülke genelinde başka bir aktif SFH kredisinin bulunmaması ve Itajaí metropoliten alanında başka bir tamamlanmış veya inşaat hâlindeki konut mülküne sahip olmaması. Bu bölge tanımı Balneário Camboriú, Navegantes, Itapema ve Camboriú'yu da kapsar. Yabancı alıcı için bu kural pratikte FGTS dışında kalmak demektir ve aşağıda göreceğimiz gibi peşinatı yapısal olarak yukarı çeker.
Itajaí'de mahalle mahalle metrekare fiyatı — ve bunun peşinata etkisi
Her mahallede metrekarenin ne kadar olduğunu anlamak, gerçekçi bir simülasyonu masaüstü fantezisinden ayırır. FipeZap'in derlemesi, Santa Catarina Konut Sanayi Sendikası Secovi-SC'nin aylık bültenleri ve özel sektör inşaat birliği ABRAINC'in üç aylık raporları çapraz okunduğunda, eşitsiz bir piyasa görülür: Centro ve Fazenda gibi olgun mahallelerde son on iki ayın artışı %8-11 düzeyindeyken, yoğunlaşma sürecindeki Cordeiros ve São Vicente gibi bölgeler %13-17 arasında yükseliyor. Bu, ortalama metrekaresi 17 bin reali aşan Balneário Camboriú'dan taşan talebin doğrudan yansıması. Praia Brava ise bu istatistikte tek başına başka bir ligde oynuyor.
| Mahalle | Ortalama m² fiyatı (May 2026) | 2 yatak odalı 70 m² | %20 peşinat | %30 peşinat |
|---|---|---|---|---|
| Centro | R$ 9.800 | R$ 686.000 | R$ 137.200 | R$ 205.800 |
| Fazenda | R$ 11.200 | R$ 784.000 | R$ 156.800 | R$ 235.200 |
| Cordeiros | R$ 7.400 | R$ 518.000 | R$ 103.600 | R$ 155.400 |
| São Vicente | R$ 6.900 | R$ 483.000 | R$ 96.600 | R$ 144.900 |
| Praia Brava | R$ 22.500 | R$ 1.575.000 | R$ 315.000 | R$ 472.500 |
Tablonun pratik okuması, kararı netleştirmek için üç ayrı fiyat dilimi simülasyonu gerektirir. 450 bin reallik dilim — bugün neredeyse Cordeiros, São Vicente ve Centro'nun çeperleriyle sınırlı — %20 asgari peşinatla 90 bin real ister. Bu, güçlü FGTS bakiyesi olan ve aylık aile geliri 12 bin realin üzerinde seyreden alıcılar için erişilebilir bir eşik. Bu dilimde Caixa, krediyi SFH'ye yakın koşullarla çerçeveliyor: 420 aya varan vade, SAC (sabit ana para azalan taksitli) sisteminde ve %10,8 etkin faizle başlangıç taksiti yaklaşık 3.450 real düzeyinde.
700 bin reallik dilim — bugün Centro ve Fazenda'da yeni stoğun ortalaması — %20 peşinatla 140 bin real ister, ama çoğu özel banka bu fiyatı ortalama profil için SFH konfor alanının üstünde gördüğünden %25-30 talep eder. SAC sisteminde 360 ay vade ve %11,2 etkin faizle başlangıç taksiti yaklaşık 5.700 real olur. Kurumların büyük çoğunluğunun uyguladığı "gelirin azami %30'u" kuralı uyarınca bu, aylık 19 bin real üzerinde belgelenebilir aile geliri gerektirir.
1,2 milyon reallik dilim — Praia Brava'nın ikinci sırasındaki kumsala yakın lansmanlarda ve Fazenda'nın farklılaşmış ürünlerinde baskın — %30 başlangıç peşinatı ile liste fiyatı/banka değerlemesi arasındaki tipik farkı bir araya getirdiğinizde 360 ile 480 bin real arası fiilî peşinat ister. Başlangıç taksiti 9.800 reali aşar, gereken gelir 33 bin reali geçer; bu eşikte finansman artık edinim aracı olmaktan çıkar, kaldıraçlı bir servet aracına dönüşür ve mantığı saf konut alımından farklılaşır.
FGTS, MCMV ve SBPE: hangi rotayı, hangi sırayla seçmeli
Itajaí'de bir alıcının yapabileceği en pahalı yanlış, FGTS'yi, sosyal konut programı Minha Casa Minha Vida'yı (MCMV) ve SBPE'yi birbirine rakip hatlar gibi görmektir. Bunlar üst üste binen katmanlar hâlinde çalışır ve yanlış seçim on binlerce real israfa yol açar. Pratik kural sadedir: önce Minha Casa Minha Vida çerçevesini test edin, sonra FGTS kullanımlı SFH'yi, en son saf SBPE'yi; uygunluk varsa SBPE sözleşmesinde bile FGTS'yi devre dışı bırakmayın — çünkü fon, her iki yılda bir kalan ana parayı kısmen geri ödemekte kullanılabilir.
2026 için MCMV'nin Faixa 3 (üst düzey gelir bandı) tavanı, Şubat ayında Şehirler Bakanlığı'nın güncellemesiyle Santa Catarina'nın programa dahil metropoliten bölgelerinde 350 bin real olarak belirlendi. Itajaí'de bu, programın pratikte Cordeiros, São Vicente ve Centro'nun bazı kompakt ünitelerinin bir bölümünü kapsadığı; Fazenda'yı aşmadığı ve Praia Brava gerçekliğinden tamamen ayrıldığı anlamına gelir. Faixa 3'ün sübvansiyonlu faizi, aile geliri 8 bin reale kadar olanlarda yıllık TR + %7,66'dan başlar — SBPE koşullarının belirgin biçimde altında bir rakam.
Yatırımcı ve premium alıcı için asıl oyun, Pró-Cotista FGTS ile SFH'yi tamamlayıcı SBPE'ye birleştirmektir. Pró-Cotista hattı, mülk değerinin 1,5 milyon reale kadarki kısmını düşürülmüş faizle finanse eder; kalan bakiye geleneksel SBPE'de yer alır. Piyasada "karma finansman" olarak bilinen bu birleşim, sözleşmenin ortalama CET'ini yaklaşık 90 ila 130 baz puan düşürür — 1 milyon reallik otuz yıllık bir finansmanda bu, nominal faizde 180 bin reali aşan bir tasarrufa karşılık gelir.
Üç yıllık FGTS kuralı, en çok işlem batıran ayrıntıdır. Çalışanın CLT (Brezilya tam zamanlı iş kanunu) çerçevesinde otuz altı ay katkı kanıtlaması gerekir; süre kesintisiz ya da aynı işverende olmak zorunda değil. Serbest meslek (autônomo), FGTS yatırmayan MEI (bireysel mikro girişimci) statüsü veya CLT'siz ücretli stajyerlik bu süreye sayılmaz. Son yıllarda rejim değiştirenler — PJ'ye geçen, ortak olan, fonsuz devlet memuru olan — peşinat sermayesi nihayet elinde toplandığında en iyi faizlere uygunluğu kaybetmiş olduklarını keşfederler.
Yabancılar Itajaí'de kentsel bölgelerde mülk almak için herhangi bir kısıtlamayla karşılaşmaz: 5709 sayılı Yasa yalnızca kırsal alanlarda ve sınır kuşağında alımı sınırlandırır; Santa Catarina'nın kuzey kıyı şeridi bu kapsama girmez. Değişen şey finansmandır. Brezilyalı bankalar yabancıları yalnızca daimi vize, aktif vergi kimliği CPF, yerel para birimi ya da kolayca dönüştürülebilir döviz cinsinden gelir kanıtı ve çoğu durumda %40-50'ye çıkan peşinat koşullarıyla finanse eder. Bu profil için en görünür örnek 2024'te Itapema'da %50 peşinat ve dolar/peso ya da euro/real çapraz kurundan elde ettiği avantajla satın alan Arjantinli alıcıdır — son on sekiz ayda Praia Brava talebinin önemli bir bölümünü besleyen arketiptir bu. Türk yatırımcı için strateji benzerdir: Türk lirasının real karşısındaki hareketleri zamanlamak peşinat seviyesi kadar belirleyici olur ve genelde tüm tutarı banka transferiyle bir kerede getirip yerel hesaba park etmek finansman maliyetinden tasarruf sağlayabilir.
Gerekli gelir, %30 kuralı ve kimsenin toplamadığı görünmez maliyetler
Aylık taksitin diğer açık borçlarla birlikte belgelenmiş brüt aile gelirinin %30'unu aşmaması kuralı, tüm Brezilyalı bankaların standardıdır. Kafa karıştıran teknik ayrıntı şudur: bu gelirin maaş bordrosu, kişisel gelir vergisi beyannamesi IRPF ya da en az altı aylık banka ekstresiyle kanıtlanabilir olması gerekir; değişken pro-labore (yönetici ücreti), düzensiz kâr payı dağıtımı ve enformel gelirler ya iskontolu sayılır ya tamamen hesabın dışında kalır.
500 bin reallik bir finansmanı %20 peşinat, 360 ay vade ve %11,1 yıllık etkin faizle SAC sisteminde modellediğinizde başlangıç taksiti yaklaşık 5.350 real olur. %30 kuralına göre bu, aylık 17.850 real belgelenmiş aile geliri ister — bu, kariyer planı oturmuş bir devlet memuru çift için ulaşılabilir, ama Brezilya orta sınıfının büyük kısmı için uzak bir eşiktir. Peşinat ne kadar büyürse taksit o kadar düşer, gelir gereksinimi o kadar geriler — finansmanın ilk basit-olmayan optimizasyonu burada yatar.
Görünmez maliyetler bütçeleri etkileyici bir düzenlilikle yutar. Itajaí'de ITBI (devir vergisi) Belediye Tamamlayıcı Yasası 296 uyarınca işlem değeri veya değerleme değerinden yüksek olanı üzerinden %2 oranındadır. 800 bin reallik bir mülkte bu, tapu anında nakit olarak gereken 16 bin reali ifade eder ve finansmana dahil edilemez. Noter tescili, kayıt harçları ve resmî ücretler %1,1 ile %1,3 arası ekler — yani 8.800 ile 10.400 real arasında ek bir kalem. Banka ekspertizi, hesap açılış ücreti ve devir sigortası bankaya göre 4 ile 7 bin real arasında ekler.
"Laudêmio" tüm bunların en Brezilya'ya özgü olanı ve kıyı bölgelerinde ilk kez alım yapanların en az kavradığı maliyettir. "Terrenos de marinha" olarak adlandırılan deniz arazileri üzerinde bulunan mülkler — Praia Brava'nın büyük kısmı, Centro kıyısı ve Itajaí-Açu nehrine yakın Fazenda parçaları — devir bedelinin %5'i tutarında laudêmio'yu federal devlete ödemekle yükümlüdür; üstüne yıllık "foro" (yer kullanım kirası) eklenir. Praia Brava'da 2 milyon reallik bir dairede bu, devir anında 100 bin real demektir. Bu satırı atlayan alıcı, nominal peşinatın yarısına denk ek sermayeye ihtiyaç duyduğunu çok geç fark eder.
"Itajaí'deki ortalama alıcı peşinatı mülk değerinin %20'si olarak hesaplar ve kapanışta yalnızca devir, kayıt ve bazı durumlarda laudêmio masraflarını karşılamak için ek %6 ile %8'e daha ihtiyacı olduğunu keşfeder. Yalnızca nominal peşinatı bütçeleyen, sermayesini eritmiş şekilde sözleşmeye girer ve operasyonun ilk yirmi dört ayını kırılgan kılar." — Secovi-SC bülteni, Nisan 2026
ITBI, tescil, banka ücretleri ve geçerli olduğunda laudêmio toplandığında, Itajaí'deki işlem maliyetleri mülk değerinin %3,2 ile %8,5'i arasında salınır. Laudêmio'suz 800 bin reallik bir dairenin fiilî peşinatı 160 bin realden 185-195 bin reale çıkar. Laudêmio dahil edildiğinde 220 bin reali aşar. Kentin deneyimli emlakçıları arasında dolaşan pratik kural nettir: bankanın broşüründeki %20 yerine, işlemi kapatmak için mülk değerinin %25'ini nakit ayırın.
Proje aşaması ve hazır yapı: INCC ve banka devrinin peşinata etkisi
Proje aşamasında almak ile hazır yapı almak arasındaki seçim, yalnızca zevk veya taşınma takvimi meselesi değildir. Peşinatın yapısını yeniden çizer ve riski farklı zaman pencerelerine kaydırır. Hazır yapıda peşinat anında ödenir, finansman altmış güne kadar açılır ve taksit hemen başlar. Proje aşamasında peşinat genellikle kırk ile altmış ay süren inşaat dönemine yayılır; ancak INCC (inşaat maliyet endeksi) ile aylık olarak güncellenir ve operasyon ancak anahtar teslimi anında bankacılık finansmanına dönüşür.
FGV'nin (Brezilya'nın Vargas Vakfı düşünce kuruluşu) hesapladığı INCC, 2025 boyunca aylık %0,4 ile %0,7 arasında seyretti; yıllık birikimi %6,8'e yaklaştı — kıyaslama endeksi CUB-SC'nin yılı %8,1 ile kapatmasının altında kaldı. 2026 için piyasa konsensüsü yıllık INCC'yi %5,5 ile %7,2 arasında öngörüyor; baskı, Balneário Camboriú'nun ittiği lansman döngüsünün kalifiye işçi ekiplerini emmeye devam ettiği Santa Catarina kuzey kıyısında yoğunlaşıyor. İnşaat aşamasındaki taksitlerin aylık güncellemesi alıcının nakit akışına rahatlıkla sığmalı, yoksa bütçe on sekizinci ayda çatlar.
Anahtar teslimindeki "repasse bancário" (banka devri) proje aşamasındaki bir alımın en kritik anıdır ve en çok operasyonun raydan çıktığı noktadır. Yapı ruhsatı sonrası kalan borç bakiyesi — genellikle ünite değerinin %60-70'i — geleneksel banka finansmanına dönüştürülmek zorundadır. Alıcının geliri düştüyse, kredi notu değiştiyse, banka LTV'yi sıkılaştırdıysa ya da ünite aşağı doğru yeniden değerlendiyse, operasyon tıkanır. Alıcı, finanse etmeyi umduğu bakiyeyi peşin ödemekle yükümlü kalır — Fazenda veya Centro'nun orta segment ürünlerinde bu rakam 500 bin reali aşabilir.
Proje aşamasının avantajı, inşaat döngüsü alıcının sermaye birikimi dönemiyle örtüştüğünde matematikseldir. 200 bin reali kırk sekiz aya yaymak — INCC güncellemesine rağmen — çalışma sermayesini sabit getirili (post-fixado) yatırımlara serbest bırakır; bu yatırımlar bugünkü %10,75 Selic seviyesinde INCC güncellemesinin üzerinde getiri sağlar. İyi yönetilen pozitif taşıma, inşaat sonunda peşinatın %8-12'sini geri getirir — devirde ya da mobilyada kullanılabilecek bir kaynak. Türk yatırımcı için bu mekanizmaya bir de döviz boyutu eklenir: real bazlı kira getirisini lira bazına dönüştürmeden önce, bu pozitif taşımanın çapraz kuru ne kadar yastıkladığını ayrıca modellemek gerekir.
Dezavantaj, müteahhit (incorporadora) riskine maruziyettir. 2022'den bu yana süregelen yüksek faiz döngüsü orta ölçekli inşaat şirketlerinin nakit pozisyonlarını zayıflattı ve Santa Catarina son yirmi dört ayda 2021-2022 arası fazla iyimser VGV ile çıkmış ürünlerde bir dizi inşaat gecikmesi yaşadı. Müteahhidin bilanço analizi, incorporação memorialının tescili ve "patrimônio de afetação" denilen proje varlık ayrıştırması teknik ayrıntı değil, mülk koruma kalkanıdır. ABRAINC mührü ve tescilli afetação ile çıkmış projelerin teslim aşamasındaki temerrüt oranı, sektör konfederasyonu CBIC'in derlediği verilerle 5,3 kat daha düşüktür.
Peşinatı şişiren altı hata — ve nasıl kaçınılır
İlk hata, bankada LTV simülasyonu yapmadan fiyatta anlaşmaya varmaktır. Banka ekspertizi elinde yokken vaat sözleşmesinde değer belirleyen alıcı, haftalar sonra kararlaştırılan fiyatla bankanın tanıdığı değer arasındaki farkı nakit kapamak zorunda kalır. Itajaí'de, özellikle liste fiyatı şişirilmiş Praia Brava lansmanlarında bu fark düzenli olarak %6'yı aşar — fiilî peşinata on binlerce real ekler.
İkinci hata, fiyat SFH tavanını aştığında FGTS'yi göz ardı etmektir. Pró-Cotista FGTS, 1,5 milyon reale kadar SBPE operasyonlarını tamamlayabilir ve faiz tasarrufu yapısaldır. "FGTS Minha Casa Minha Vida işidir" varsayan premium alıcı, sözleşme ömrü boyunca ortalama 120-200 bin real nominal faizi masada bırakır.
Üçüncü hata, belgeleri pazarlığın son aşamasına bırakmaktır. Banka, son üç ila altı aylık belgelenebilir gelir üzerinden onay verir; rejim değişiklikleri (CLT'den PJ'ye geçiş, işveren değiştirme, pro-labore azaltma) kredi analizini sıfırlayabilir. Akıllı alıcı banka koşullarını satıcıyla teklif imzalamadan önce kilitler — sonra değil.
Dördüncü hata, genel çevrimiçi simülatörlere güvenmektir. Büyük beşin kamu hesaplayıcıları muhafazakâr varsayımlarla çalışır; ilişki gücünü, kariyer planını, FGTS akışını ya da hat kombinasyonlarını dikkate almaz. Resmî ekspertizli teklif sonrası ilişki müdürüyle yapılan masa simülasyonu taksiti tipik olarak %4-9 düşürür — gelir gereksinimini aynı oranda geriletir.
Beşinci hata, kapanış sonrası nakit rezervi olmadan alıma girmektir. ITBI, tescil, taşınma, temel mobilya ve ilk altı aylık taksit, mülk değerinin %8 ile %14'üne karşılık gelen ek nakit ister. Tapu gününde hesabı sıfırlayan, ilk sürpriz için herhangi bir manevra alanı bırakmaz ve istatistiksel olarak en pahalı acil yeniden müzakere CET'ine en açık profildir.
Altıncı hata, sigorta kapsamını mülk koruması zannetmektir. MIP (ölüm ve daimi malullük) ile DFI (fiziksel hasar) sigortaları çoğu alıcının sandığından çok daha dar senaryoları kapsar. Uzun süreli boşluk, masraflı mal paylaşımıyla biten boşanma, kurumsal yeniden yapılanmadan gelir kaybı ve piyasa değerlemesinde anlamlı düşüş bu sigortaların altında değildir. Daha peşinat aşamasında on iki taksite eşit acil durum rezervi ayarlamak, iyi yapılmış bir finansmanı tehlikeli bir kaldıraçlı pozisyondan ayıran şeydir — fiyat dilimi büyüdükçe ve yatırımcının çıkış ufku kısaldıkça önemi büyür.
Sonuç: doğru peşinat, iki kez sığabilen peşinattır
Itajaí'de 2026'da bir daireyi finanse etmek için gereken peşinat sabit bir sayı değil, beş değişkenin kesişiminde çizilen bir aralıktır: fiyat dilimi, banka, hat, gelir kanıtlama profili ve yerel işlem maliyetleri. %20'lik düzenleyici taban geçerliliğini koruyor; ancak görünmez maliyetler ve nakit rezerv için pay ayıran fiilî operasyon, kapanış anında mülk değerinin %25 ile %30'una karşılık gelen likit sermaye planlamasını gerektirir. 1,5 milyon real üstü dilimlerde, özellikle deniz arazisinden laudêmio doğan Praia Brava'da bu eşik %32 ile %38'e tırmanır.
Bu mekanizmayı imzadan önce kavrayanın kazancı ölçülebilir: nominal faizde yüz binlerce real tasarruf, inşaat ile devir arasındaki uyumsuzluk riskinin azalması ve sözleşmenin ilk iki yılında olumsuz gelir senaryolarına karşı koruma. Itajaí son on yılda Santa Catarina emlak piyasasının en sofistike laboratuvarına dönüştü — Balneário Camboriú'dan taşan talep, Navegantes liman genişlemesi ve henüz tamamlanmamış bir kurumsal yatırım döngüsü tarafından itildi. 2026'da burada satın almak önemli bir varlık kararıdır. Doğru peşinatla yapmak, eğilimi sermayeye dönüştürenleri eğilimin sürüklediklerinden ayıran kalemdir.
Selic eğrisini ve Santa Catarina kuzey kıyısının mahalle raporlarını ay ay güncellenmiş simülasyonlarla takip etmek için SIDE Empreendimentos portalının haftalık analizine abone olun — her salı kayıtlı yatırımcılara, manşet olmadan önce sayılarla teslim edilir.