Apport pour financer un appartement à Itajaí en 2026
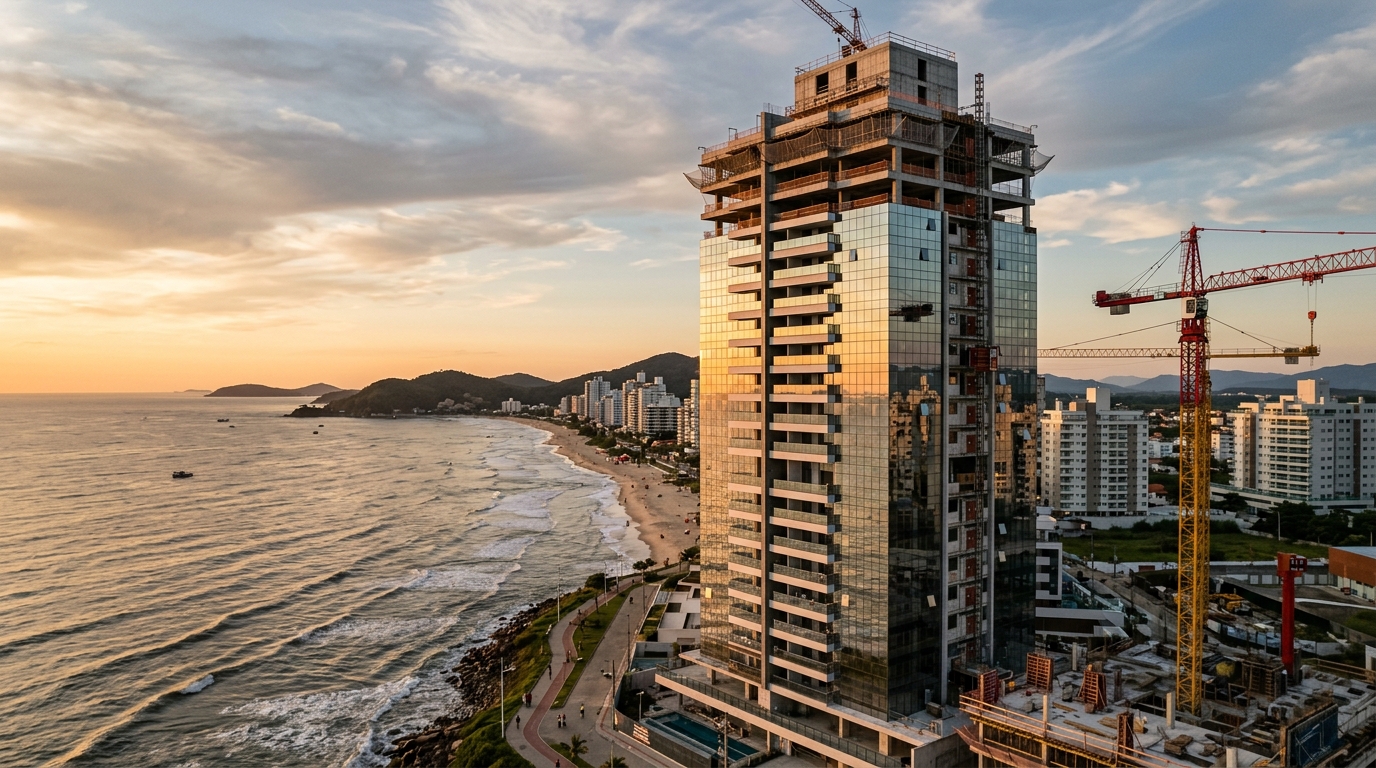
En janvier 2026, le ticket moyen d'un appartement deux chambres à Itajaí, sur le littoral nord de l'État de Santa Catarina, au sud du Brésil, a franchi la barre des R$ 720 000 — soit environ 120 000 euros au cours du moment. La hausse accumulée sur douze mois atteint 14,2% selon l'indice FipeZap, presque le double de l'inflation officielle brésilienne mesurée par l'IPCA. Le Selic, taux directeur de la banque centrale brésilienne, ancré à 10,75% après la dernière décision du Copom (le comité de politique monétaire), maintient le crédit immobilier cher, mais pas hors de portée. Dans ce contexte, la question qui détermine si l'achat se concrétise ou reste un projet sur tableur est limpide : quel apport faut-il réellement réunir, aujourd'hui, pour financer un appartement dans cette ville devenue le baromètre le plus sensible du marché immobilier de Santa Catarina ?
La réponse courte est inconfortable pour qui cherche un chiffre unique. L'apport exigé en 2026 oscille entre 20% et 50% de la valeur du bien, selon cinq variables que les banques évaluent en cascade : le niveau de revenu de l'acheteur, le recours ou non au FGTS (fonds de garantie salarial brésilien, alimenté mensuellement par l'employeur), le rattachement au SFH ou au SBPE (les deux régimes brésiliens de crédit immobilier), l'avancement du chantier et le profil de risque attribué par le modèle interne de l'établissement. Qui comprend ce mécanisme paye moins. Qui l'ignore finance jusqu'aux coûts invisibles à 11% par an sur trente ans — et découvre trop tard que le coût effectif global (CET) réel du contrat avoisine 13,8%.
L'apport minimum en 2026 et ce que les cinq grandes banques exigent réellement
Le point de départ réglementaire n'a pas changé : la banque centrale brésilienne a maintenu le LTV (loan-to-value) maximum du SBPE à 80% pour les biens résidentiels d'occasion et 90% pour les logements neufs acquis dans certaines lignes du SFH. Dans la pratique, pourtant, aucune des cinq grandes banques du marché brésilien — Caixa Econômica Federal (banque publique fédérale), Banco do Brasil (autre banque publique), Itaú, Bradesco et Santander — n'opère au plafond réglementaire. Le LTV effectif pratiqué à Itajaí au premier semestre 2026 se situe entre 70% et 80%, ce qui pousse l'apport minimum réel dans une fourchette de 20% à 30% de la valeur d'expertise retenue par la banque, et non par le vendeur.
L'écart entre ces deux valeurs est souvent ignoré et coûte cher. Lorsque l'expertise bancaire ressort 5% à 8% sous le prix affiché — situation fréquente à Praia Brava et sur certains lancements du Centre dont le VGV (Valeur Générale des Ventes, c'est-à-dire le chiffre d'affaires prévisionnel d'un projet immobilier) a été dopé par le récit du débordement de demande venu de Balneário Camboriú — l'acheteur doit couvrir cette différence en liquidités, en plus des 20% nominaux. Un appartement annoncé à R$ 800 000 que la banque évalue à R$ 760 000 exige R$ 192 000 d'apport effectif : R$ 152 000 pour les 20% statutaires plus R$ 40 000 pour combler l'écart d'expertise. Autrement dit, l'apport « réel » grimpe de 20% à 24%.
La Caixa Econômica Federal reste l'établissement avec le plus grand appétit sur le segment jusqu'à R$ 1,5 million, notamment dès lors qu'il y a usage du FGTS ou rattachement au SFH. Le taux nominal affiché en mai 2026 partait de TR + 9,49% par an pour la ligne Pró-Cotista FGTS (réservée aux salariés cotisants), mais le coût effectif global — qui incorpore l'assurance décès-invalidité (MIP), l'assurance dommages au bien (DFI), les frais d'expertise et de gestion — dépasse 11,2% sur la quasi-totalité des contrats longs. Le Banco do Brasil opère sur un profil similaire, avec un léger avantage pour les clients des segments relationnels Estilo et Private.
Itaú, Bradesco et Santander concentrent leur bataille sur la tranche SBPE au-delà de R$ 1,5 million, avec des taux à taux fixe ou indexés sur l'IPCA qui varient entre 10,5% et 12,3% nominaux par an. C'est ici qu'intervient un détail qui change la donne : les banques privées exigent généralement un LTV maximum de 70% pour les biens au-delà de R$ 2 millions, ce qui porte l'apport minimum à 30%. À Praia Brava, où les tickets de R$ 3 à R$ 6 millions dominent le stock neuf, un apport de 30% représente un décaissement initial entre R$ 900 000 et R$ 1,8 million — avant les droits de mutation, les frais d'enregistrement et le mobilier.
La composition effective de l'apport est elle aussi réglementée. Le FGTS peut couvrir jusqu'à 100% de l'apport, à condition de respecter les trois conditions de la Résolution 702 du Conseil curateur du fonds : le travailleur doit cumuler trois ans de contribution au FGTS (consécutifs ou non, chez n'importe quel employeur), ne pas avoir d'autre financement actif via le SFH dans le pays, et ne pas être propriétaire d'un autre bien résidentiel achevé ou en construction dans la même région métropolitaine d'Itajaí, qui inclut à cette fin Balneário Camboriú, Navegantes, Itapema et Camboriú.
Le prix au m² à Itajaí, quartier par quartier — et ce que cela fait à l'apport
Comprendre combien coûte le mètre carré dans chaque quartier sépare une simulation réaliste d'un fantasme sur tableur. Les données consolidées par FipeZap, recoupées avec les bulletins mensuels du Secovi-SC (syndicat des promoteurs immobiliers de Santa Catarina) et les rapports trimestriels de l'ABRAINC (association brésilienne des promoteurs), dessinent un marché à traction inégale : tandis que des quartiers matures comme Centro et Fazenda enregistrent une hausse de 8% à 11% sur un an, des zones en densification comme Cordeiros et São Vicente progressent entre 13% et 17% — effet direct du débordement de demande venu de Balneário Camboriú, où le m² moyen a dépassé R$ 17 000. Praia Brava, isolée dans cette statistique, joue dans une autre catégorie.
| Quartier | Prix moyen au m² (mai 2026) | Appt. 2 ch. 70m² | Apport 20% | Apport 30% |
|---|---|---|---|---|
| Centro | R$ 9 800 | R$ 686 000 | R$ 137 200 | R$ 205 800 |
| Fazenda | R$ 11 200 | R$ 784 000 | R$ 156 800 | R$ 235 200 |
| Cordeiros | R$ 7 400 | R$ 518 000 | R$ 103 600 | R$ 155 400 |
| São Vicente | R$ 6 900 | R$ 483 000 | R$ 96 600 | R$ 144 900 |
| Praia Brava | R$ 22 500 | R$ 1 575 000 | R$ 315 000 | R$ 472 500 |
La lecture pratique de ce tableau exige trois simulations de ticket pour éclairer la décision. Sur la tranche de R$ 450 000, aujourd'hui pratiquement cantonnée à Cordeiros, São Vicente et aux franges du Centro, l'apport minimum de 20% représente R$ 90 000 — palier accessible pour qui dispose d'un FGTS robuste et d'un revenu familial supérieur à R$ 12 000. Sur cette fourchette, la Caixa parvient encore à inscrire le financement dans des conditions proches du SFH, avec une durée allant jusqu'à 420 mois et une mensualité initiale autour de R$ 3 450 dans le système SAC (amortissements constants) et un taux effectif de 10,8%.
Sur la tranche de R$ 700 000, aujourd'hui la moyenne du stock neuf à Centro et Fazenda, l'apport de 20% monte à R$ 140 000, mais la plupart des banques privées exigent 25% à 30% en jugeant ce ticket au-dessus du confort du SFH pour le profil moyen. La mensualité initiale, en SAC sur 360 mois à 11,2% effectif, tourne autour de R$ 5 700 — ce qui impose un revenu familial démontrable supérieur à R$ 19 000 mensuels selon la règle des 30% d'endettement appliquée par la plupart des établissements.
La tranche de R$ 1,2 million, dominante dans les lancements pieds-dans-le-sable de la deuxième ligne de Praia Brava et dans les produits différenciés de Fazenda, requiert un apport effectif compris entre R$ 360 000 et R$ 480 000 une fois additionnés les 30% initiaux et l'écart typique entre prix affiché et expertise bancaire. La mensualité initiale dépasse R$ 9 800 et le revenu exigé franchit R$ 33 000 — palier où le financement cesse d'être un outil d'acquisition pour devenir un levier patrimonial, soumis à une logique différente de celle de l'achat résidentiel pur.
FGTS, MCMV et SBPE : quelle voie choisir et dans quel ordre
L'erreur la plus coûteuse qu'un acheteur commet à Itajaí est de traiter le FGTS, le programme Minha Casa Minha Vida (logement social fédéral brésilien) et le SBPE comme des lignes concurrentes. Elles fonctionnent en couches, et un mauvais arbitrage compromet plusieurs dizaines de milliers de reais. La règle pratique est simple : examiner d'abord l'éligibilité au Minha Casa Minha Vida, puis au SFH avec usage du FGTS, et seulement ensuite au SBPE pur — et ne jamais ignorer le FGTS lorsqu'on y est éligible, même dans un contrat SBPE, car le fonds permet d'amortir le solde dû tous les deux ans.
Le plafond d'éligibilité au Minha Casa Minha Vida en 2026 a été fixé à R$ 350 000 pour la Faixa 3 dans les régions métropolitaines de Santa Catarina couvertes par le programme, conformément à l'actualisation du Ministère des Villes publiée en février. À Itajaí, cela signifie que le programme touche en pratique une partie du stock de Cordeiros, São Vicente et quelques unités compactes du Centro — il ne couvre pas Fazenda et reste totalement hors de la réalité de Praia Brava. Le taux subventionné de la Faixa 3 part de TR + 7,66% par an pour un revenu familial allant jusqu'à R$ 8 000, soit nettement en dessous des conditions SBPE.
Pour l'investisseur et l'acheteur premium, la véritable partie se joue dans le SFH avec ligne Pró-Cotista FGTS combinée à un SBPE complémentaire. La ligne Pró-Cotista couvre jusqu'à R$ 1,5 million de la valeur du bien à des taux réduits, laissant le solde au SBPE conventionnel. Cette combinaison, connue sur le marché comme « financement mixte », réduit le CET moyen du contrat d'environ 90 à 130 points de base — soit, sur un financement de R$ 1 million sur trente ans, une économie supérieure à R$ 180 000 en intérêts nominaux.
La règle des trois ans de FGTS est le détail qui fait dérailler le plus d'opérations au guichet. Le travailleur doit justifier de trente-six mois de cotisation sous régime CLT (le régime salarial brésilien équivalent au contrat de travail classique), mais ce temps n'a pas besoin d'être continu ni accompli chez le même employeur. Les périodes en tant qu'indépendant, en MEI (micro-entrepreneur individuel) sans cotisation au FGTS ou en stage rémunéré sans CLT ne comptent pas. Qui a changé de régime ces dernières années — passé en PJ (prestataire en personne morale), associé d'entreprise ou fonctionnaire sans fonds — découvre souvent qu'il a perdu son éligibilité aux meilleures conditions au moment précis où le capital pour l'apport est enfin disponible.
Les étrangers, eux, peuvent acheter des biens immobiliers à Itajaí sans restriction en zone urbaine — la loi 5.709 ne limite que les acquisitions en zones rurales et dans la bande de frontière, ce qui ne concerne pas le littoral nord de Santa Catarina. Ce qui change, c'est le financement : les banques brésiliennes ne financent les étrangers qu'en présence d'un visa permanent, d'un CPF (identifiant fiscal brésilien) actif, d'un justificatif de revenu en monnaie nationale ou en source convertible, et le plus souvent d'un apport porté à 40% ou 50%. Pour un investisseur européen, la pratique la plus courante reste donc l'achat comptant ou avec financement obtenu dans son pays d'origine, en gardant à l'esprit que le real brésilien reste volatil face à l'euro et au dollar, ce qui peut amplifier ou éroder le rendement selon le timing d'entrée. L'argentin qui a acheté à Itapema en 2024 avec 50% d'apport et un agio de change favorable est devenu l'archétype de ce profil — et le moteur d'une part importante de la demande à Praia Brava ces dix-huit derniers mois.
Revenu requis, règle des 30% et coûts invisibles que personne n'additionne
La règle des 30% d'endettement est le standard accepté par toutes les banques brésiliennes : la mensualité du financement, additionnée aux autres dettes en cours, ne peut excéder 30% du revenu familial brut justifié. Le détail technique qui déroute les acheteurs, c'est que ce revenu doit pouvoir être justifié par bulletin de salaire, déclaration annuelle de revenus (IRPF) ou relevé bancaire d'au moins six mois — un pró-labore variable (rémunération du dirigeant de PJ), une distribution ponctuelle de dividendes et le revenu informel entrent avec décote ou restent hors du calcul.
Pour un financement de R$ 500 000 avec apport de 20%, durée de 360 mois et taux effectif de 11,1% par an en système SAC, la mensualité initiale s'établit autour de R$ 5 350. Selon la règle des 30%, cela exige un revenu familial démontré de R$ 17 850 par mois — palier qui rend l'opération accessible à un couple de fonctionnaires d'État avec plan de carrière consolidé, mais éloigné d'une bonne partie de la classe moyenne brésilienne. Plus l'apport est élevé, plus la mensualité diminue et moins le revenu exigé est haut — et c'est là que réside la première optimisation non triviale du financement.
Les coûts invisibles tuent les budgets avec une régularité impressionnante. L'ITBI (taxe municipale brésilienne sur les mutations immobilières, équivalent local des droits de mutation) à Itajaí reste fixé à 2% de la valeur cadastrale ou de la valeur transactionnelle, la plus élevée des deux, selon la Loi complémentaire municipale 296. Sur un bien de R$ 800 000, cela représente R$ 16 000 à mobiliser en cash le jour de la signature de l'acte, hors financement. L'enregistrement au cadastre, l'ITRD et les émoluments notariaux ajoutent 1,1% à 1,3% — soit R$ 8 800 à R$ 10 400 supplémentaires. Expertise bancaire, frais de dossier et assurance de transfert ajoutent entre R$ 4 000 et R$ 7 000 selon l'établissement.
Le laudêmio est le coût le plus typiquement brésilien et le moins compris par les acheteurs étrangers en zone littorale. Les biens situés sur des terrains de marine — cas d'une bonne partie de Praia Brava, du front de mer du Centro et de tronçons de Fazenda proches de la rivière Itajaí-Açu — sont soumis à un laudêmio de 5% sur la valeur de la transaction, versé à l'Union (l'État fédéral brésilien), plus une redevance annuelle. Sur un appartement de R$ 2 millions à Praia Brava, cela représente R$ 100 000 de laudêmio au moment du transfert. L'acheteur qui ignore cette ligne découvre tard qu'il a besoin d'un capital additionnel équivalent à un demi-apport nominal — une mauvaise surprise qui peut faire dérailler un budget calé au plus juste.
« L'acheteur moyen à Itajaí calcule son apport à 20% de la valeur du bien et découvre, au closing, qu'il lui faut encore 6% à 8% rien que pour couvrir les frais de mutation, d'enregistrement et, dans certains cas, le laudêmio. Qui ne budgétise que l'apport nominal entre dans le contrat sous-capitalisé et fragilise les vingt-quatre premiers mois de l'opération. » — Bulletin Secovi-SC, avril 2026
En additionnant ITBI, enregistrement, frais bancaires et — le cas échéant — laudêmio, les coûts de transaction à Itajaí oscillent entre 3,2% et 8,5% de la valeur du bien. L'apport effectif d'un appartement de R$ 800 000 sans laudêmio passe ainsi de R$ 160 000 à un montant compris entre R$ 185 000 et R$ 195 000. Avec laudêmio, il dépasse R$ 220 000. La règle pratique qui circule entre les courtiers expérimentés de la ville est directe : prévoir 25% de la valeur du bien en cash pour boucler l'opération, et non les 20% indiqués sur le dépliant de la banque.
VEFA contre clés en main : comment l'INCC et le repassage bancaire pèsent sur l'apport
Le choix entre acheter sur plan et acheter livré n'est pas qu'une question de goût ou de calendrier d'emménagement. Il redessine la structure de l'apport et déplace le risque sur des fenêtres temporelles différentes. Sur un bien livré, l'apport est intégralement versé à la signature, le financement est libéré sous soixante jours et la mensualité démarre immédiatement. Sur un bien sur plan, l'apport est étalé tout au long du chantier — typiquement quarante à soixante mois — mais il est revalorisé mensuellement par l'INCC (indice national des coûts de construction, équivalent brésilien d'un indice BT), et l'opération ne se transforme en financement bancaire qu'au moment de la remise des clés.
L'INCC, calculé par la FGV (la Fondation Getulio Vargas, institut économique brésilien de référence), a tourné entre 0,4% et 0,7% par mois tout au long de 2025, avec un cumul annuel proche de 6,8% — en deçà du CUB-SC (indice régional de l'État de Santa Catarina), qui a clôturé l'année à 8,1%. Pour 2026, le consensus de marché projette un INCC annuel entre 5,5% et 7,2%, avec une pression sur le coût de la main-d'œuvre qualifiée concentrée sur le littoral nord catarinense, où le cycle de lancements tracté par Balneário Camboriú continue d'absorber des équipes de chantier entières. La revalorisation mensuelle des échéances en phase de chantier doit donc entrer dans le cash-flow de l'acheteur avec une marge confortable, sous peine de faire exploser le budget au dix-huitième mois.
Le repassage bancaire à la remise des clés est le moment le plus délicat d'un achat sur plan et le point où le plus grand nombre d'opérations déraillent. Lorsque le programme obtient son habite-se (équivalent du certificat de conformité), le solde restant dû — généralement 60% à 70% de la valeur de l'unité — doit se transformer en financement bancaire classique. Si le revenu de l'acheteur a baissé, si son score de crédit a changé, si la banque a durci son LTV ou si l'unité a été réévaluée à la baisse, l'opération se bloque. L'acheteur se retrouve alors responsable de régler comptant un solde qu'il espérait financer — et qui peut dépasser R$ 500 000 sur des produits moyens de Fazenda ou du Centro.
L'avantage de la VEFA, lorsque le cycle de chantier coïncide avec une période de capitalisation de l'acheteur, est mathématique. Diluer R$ 200 000 d'apport sur quarante-huit mois, même corrigés par l'INCC, libère du fonds de roulement pour des placements en revenu fixe post-fixé qui, aux 10,75% actuels du Selic, rapportent au-delà de la correction de l'INCC elle-même. Le portage positif, bien exécuté, restitue entre 8% et 12% de la valeur de l'apport à la fin du chantier — ressource réinjectable dans le repassage ou dans l'aménagement.
L'inconvénient, c'est l'exposition au risque promoteur. Le cycle de taux élevés qui se prolonge depuis 2022 a fragilisé la trésorerie des promoteurs de taille moyenne, et Santa Catarina a vu, ces vingt-quatre derniers mois, une série de retards de livraison sur des produits lancés entre 2021 et 2022 avec des VGV trop optimistes. L'analyse du bilan du promoteur, l'enregistrement du memorial de incorporação (équivalent du dossier de promotion immobilière publié au registre brésilien) et le patrimoine d'affectation (mécanisme brésilien d'isolement comptable et juridique de chaque chantier, comparable dans l'esprit à une garantie financière d'achèvement) ne sont pas des détails techniques : ce sont des protections patrimoniales. Les programmes lancés par des promoteurs détenteurs du Selo ABRAINC et dotés d'un patrimoine d'affectation enregistré affichent un taux de défaut de livraison 5,3 fois inférieur, selon les données consolidées par la CBIC (chambre brésilienne de la construction).
Les six erreurs qui gonflent l'apport — et comment les éviter
La première erreur consiste à négocier le prix avant d'avoir simulé le LTV à la banque. Qui fixe une valeur dans le contrat de promesse d'achat-vente sans détenir au préalable le rapport d'expertise bancaire découvre, quelques semaines plus tard, qu'il devra combler en cash la différence entre le prix convenu et la valeur reconnue par l'établissement. À Itajaí, et particulièrement sur les lancements de Praia Brava aux prix affichés gonflés, cet écart dépasse régulièrement 6% — ce qui ajoute plusieurs dizaines de milliers de reais à l'apport effectif.
La deuxième erreur consiste à ignorer le FGTS lorsque le ticket dépasse le plafond du SFH. La ligne Pró-Cotista FGTS peut compléter des opérations SBPE jusqu'à R$ 1,5 million et l'économie en intérêts est structurelle. L'acheteur premium qui suppose que « le FGTS, c'est pour le Minha Casa Minha Vida » laisse en moyenne R$ 120 000 à R$ 200 000 d'intérêts nominaux sur la table tout au long du contrat.
La troisième erreur consiste à attendre la phase finale de la négociation pour réunir les documents. La banque approuve sur la base des revenus justifiables des trois à six derniers mois, et un changement récent de régime (passage de CLT à PJ, changement d'employeur, baisse de pró-labore) peut faire chuter l'analyse de crédit. L'acheteur avisé verrouille les conditions auprès de la banque avant de signer la proposition au vendeur — et non l'inverse.
La quatrième erreur consiste à se fier à des simulateurs en ligne génériques. Les calculatrices publiques des cinq grandes banques tournent sur des hypothèses prudentes et ne tiennent compte ni de la relation client, ni du plan de carrière, ni du flux de FGTS, ni de la combinaison de lignes. Une simulation au guichet avec le gestionnaire de compte, après une proposition formelle adossée à une expertise signée, réduit habituellement la mensualité de 4% à 9% — et l'exigence de revenu dans la même proportion.
La cinquième erreur consiste à entrer dans l'achat sans réserve de trésorerie post-closing. ITBI, enregistrement, déménagement, mobilier de base et les six premières mensualités exigent entre 8% et 14% supplémentaires de la valeur du bien en cash. Qui vide son compte le jour de la signature entre dans le financement sans la moindre marge pour le premier imprévu et représente, statistiquement, le profil le plus exposé à une renégociation en urgence — toujours plus coûteuse que le contrat initial.
La sixième erreur consiste à confondre couverture d'assurance et protection patrimoniale. Le MIP (assurance décès et invalidité permanente) et le DFI (assurance dommages physiques au bien) couvrent des scénarios bien plus étroits que la plupart des acheteurs imaginent. Une vacance prolongée, un divorce avec partage onéreux, une perte de revenu par restructuration de l'entreprise et une baisse marquée de l'évaluation de marché ne sont pas couverts. Une réserve d'urgence équivalente à douze mensualités, dimensionnée dès la phase d'apport, est ce qui distingue un financement bien construit d'un effet de levier patrimonial dangereux — distinction d'autant plus importante que le ticket grimpe et que l'horizon de sortie de l'investisseur se raccourcit.
Conclusion : le bon apport, c'est celui qui rentre deux fois
L'apport pour financer un appartement à Itajaí en 2026 n'est pas un chiffre fixe, c'est un intervalle dessiné par le croisement de cinq variables : ticket, banque, ligne de crédit, profil de justification du revenu et coûts de transaction locaux. Le plancher réglementaire de 20% reste valable, mais une opération réelle, avec marge pour les coûts invisibles et réserve de trésorerie, exige de prévoir 25% à 30% de la valeur du bien en capital liquide au moment du closing. Pour les tickets au-delà de R$ 1,5 million, en particulier à Praia Brava avec laudêmio de marine, ce palier monte à 32%-38%.
Le gain qu'en tire celui qui comprend ce mécanisme avant la signature est mesurable : économie de plusieurs centaines de milliers de reais en intérêts nominaux, réduction du risque de désynchronisation entre chantier et repassage, et protection contre des scénarios adverses de revenu sur les deux premières années du contrat. Itajaí est devenue, au cours de la dernière décennie, le laboratoire le plus sophistiqué du marché immobilier de Santa Catarina — poussée par le débordement de Balneário Camboriú, l'expansion portuaire de Navegantes et un cycle d'investissement institutionnel qui n'est pas encore arrivé à terme. Acheter ici en 2026 est une décision patrimoniale d'importance. Le faire avec le bon apport est ce qui sépare ceux qui capitalisent la tendance de ceux qui se font capturer par elle.
Pour suivre les prochaines lectures de marché, des simulations actualisées mois après mois avec la courbe du Selic et des rapports de quartier sur le littoral nord de Santa Catarina, abonnez-vous à l'analyse hebdomadaire du portail SIDE Empreendimentos — livrée chaque mardi aux investisseurs inscrits, avec les chiffres avant qu'ils ne deviennent les gros titres.