ترک اجاره در ایتاجائی ۲۰۲۶: محاسبهای که تصمیم میگیرد
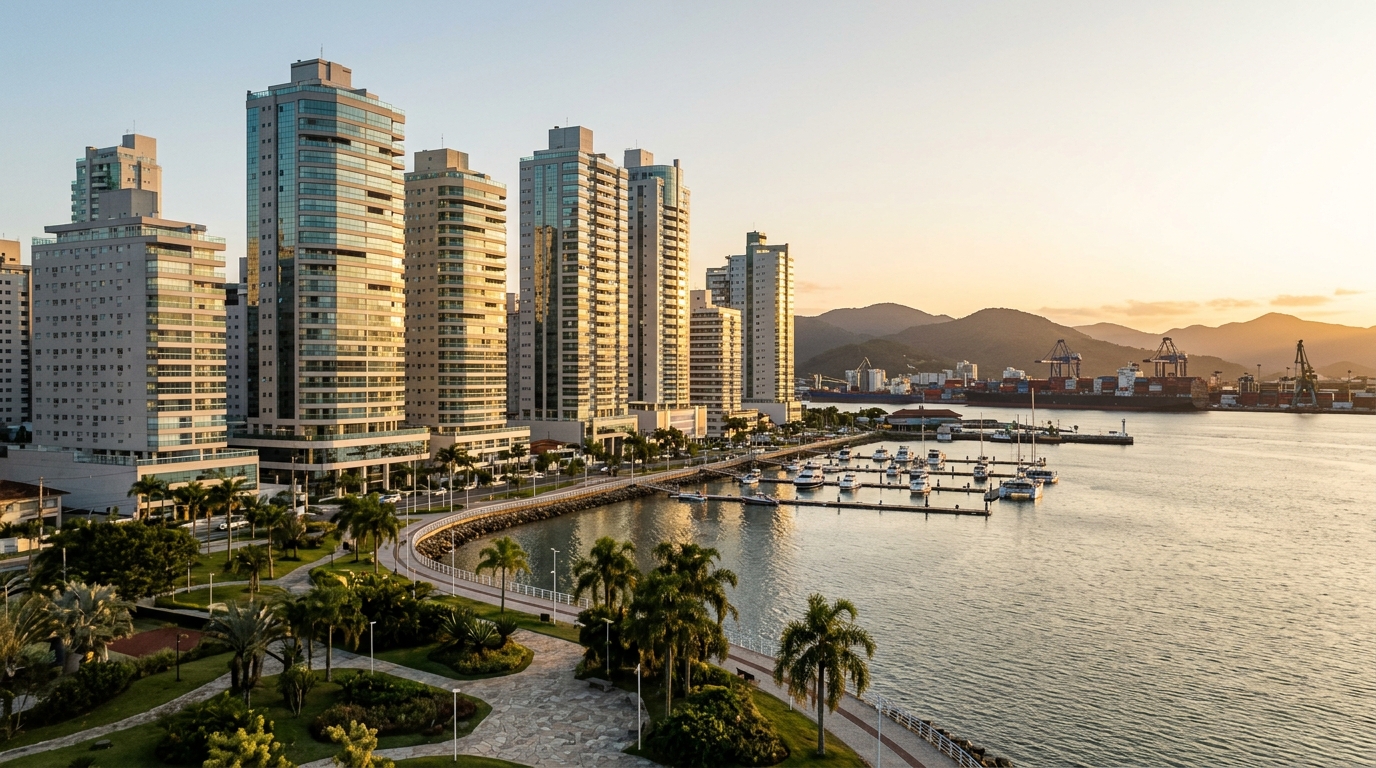
متر مربع آگهیشده در ایتاجائی (Itajaí)، شهر بندری در ایالت سانتا کاتارینا در جنوب برزیل، در پایان آوریل ۲۰۲۶ افزایش انباشته ۱۸٬۷ درصد را در بازه ۲۴ ماهه ثبت کرد؛ ارقامی که شاخص FipeZap (مرجع رسمی قیمت مسکن برزیل) منتشر کرده است. در همان دوره، میانگین اجاره مسکونی شهر ۱۳٬۴ درصد رشد یافت، نرخ پایه بهره برزیل که Selic نامیده میشود از ۱۳٬۷۵ به ۹٬۷۵ درصد در سال کاهش پیدا کرد، و شاخص هزینه ساختوساز INCC-M (شاخصی که هزینه ساخت پروژههای در حال اجرا را اندازهگیری میکند) به محدوده ۵٬۶ درصد در ۱۲ ماه عقب نشست. ترکیب این چهار متغیر — قیمت فروش، اجاره، بهره و هزینه ساخت — معادلهای را که تصمیم اجاره یا خرید را شکل میدهد بازآرایی کرده است. در سال ۲۰۲۶ این معادله برای خریدار منضبط مطلوبتر شده، اما نقطه سربهسری بسیار باریکتر از چیزی است که گفتوگوی فروشندگان در دفتر فروش القا میکند.
پرسش دیگر ایدئولوژیک نیست. آیا در سال ۲۰۲۶ ارزش دارد که سرمایهگذار خارجی یا ساکن داخلی از اجاره خارج شود و در ایتاجائی ملک بخرد، در حالی که هنوز قسط ماهانه تسهیلات بانکی بیش از اجاره است، اما هزینه فرصت پیشپرداخت همراه با نرخ پایه بهره کاهش پیدا کرده است؟ پاسخ مستلزم تفکیک چهار متغیر کلیدی است: پیشپرداخت متوقفشده در ملک، قسط ماهانه، هزینههای جاری دارایی، و بازده جایگزین سرمایه. این مقاله محاسبه کامل را با ارقام واقعی بازار ایتاجائی در سال ۲۰۲۶ انجام میدهد و چارچوبی برای سرمایهگذار بینالمللی علاقهمند به ساحل برزیل ارائه میکند.
چشمانداز ۲۰۲۶: قاب کلان که محاسبه را تغییر میدهد
کمیته سیاست پولی بانک مرکزی برزیل که Copom خوانده میشود، نیمه نخست ۲۰۲۶ را با Selic در ۹٬۷۵ درصد سالانه به پایان رساند؛ پس از کاهشهای تدریجی از قله ۱۳٬۷۵ درصد که میان اوت ۲۰۲۳ و آغاز ۲۰۲۴ پابرجا مانده بود. شاخص رسمی تورم برزیل که IPCA نام دارد، در ۱۲ ماه گذشته میان ۳٬۸ تا ۴٬۱ درصد در نوسان است و درون باند بالای هدف ۳ درصد بهعلاوه یا منهای ۱٬۵ واحد درصدی قرار دارد. شاخص قیمت عمدهفروشی IGP-M که اغلب برای تعدیل سالانه قراردادهای اجاره به کار میرود، پس از ماهها رقم منفی در ۲۰۲۴، به سرزمین مثبت ملایم بازگشته و حدود ۴٬۲ درصد در ۱۲ ماه گذشته است — کافی برای آزاد کردن تعدیلات سالانه قراردادهای اجاره که در دوسالانه قبل فشرده مانده بودند.
شاخص INCC-M که اقساط واحدهای پیشفروش را تعدیل میکند، در پایان مه ۲۰۲۶ رقم انباشته ۵٬۶ درصد در ۱۲ ماه را ثبت کرده است؛ مطابق دادههای تثبیتشده توسط FGV و تأییدشده از سوی اتحادیه صنعت ساختمان برزیل (CBIC). این رقم بسیار پایینتر از اوج ۱۴٬۷ درصدی سال ۲۰۲۱ است، اما همچنان بالاتر از IPCA و بالاتر از تورم نهفته در قراردادهای اجاره تعدیلشده با IGP-M یا IPCA باقی میماند. برای خریدار پیشفروش، این یعنی هر قسط ماهانه با نرخ واقعی مثبت تا زمان تحویل کلید رشد میکند — نکتهای که برای سرمایهگذار خارجی که تنها به نرخ اسمی نگاه میکند میتواند سورپرایز ناخوشایندی باشد.
قطعهای که بیش از همه در محاسبه دگرگون شد، FipeZap منطقهای است. شاخص فروش ایتاجائی در ۱۲ ماه منتهی به آوریل ۲۰۲۶ معادل ۹٬۱ درصد رشد کرد، در برابر میانگین ۶٬۳ درصدی پنجاه شهر تحت پایش این شاخص. FipeZap اجاره شهر در همان دوره ۷٬۸ درصد افزایش یافت که آن نیز بالاتر از میانه ملی است. ایتاجائی بهطور قطعی به جمع بازارهایی پیوسته که شتاب همزمان قیمت فروش و اجاره را تجربه میکنند — ویژگی نمادین بازارهایی با جذب قوی و موجودی محدود، که از منظر تاریخی پیشدرآمد چرخههای طولانی افزایش ارزش موجودی آماده بوده است.
ریاضی واقعی: ۶۰۰ هزار رئال، ۳۰ سال و هزینه فرصت پیشپرداخت
شبیهسازی مشخص: ملکی ۶۰۰ هزار رئالی (R$، ارز رسمی برزیل) در ایتاجائی، استاندارد دو خوابه در یک محله میانی، با پیشپرداخت ۱۲۰ هزار رئال معادل ۲۰ درصد و تسهیلات SBPE (سیستم اصلی تأمین مالی مسکن در برزیل) به مبلغ ۴۸۰ هزار رئال، مطابق جدول SAC (بازپرداخت با اقساط نزولی) در ۳۶۰ ماه. با نرخ اسمی ۱۱٬۴۹ درصد سالانه بهعلاوه شاخص مرجع TR (سناریوی میانه پنج بانک بزرگ در ژوئن ۲۰۲۶)، نخستین قسط حدود ۵٬۸۹۰ رئال است. آخرین قسط به دلیل ساختار نزولی SAC نزدیک ۱٬۷۷۰ رئال میرسد. میانگین قسط در طول قرارداد در حدود ۳٬۸۳۰ رئال است و بهره اسمی پرداختی از ۵۸۰ هزار رئال فراتر میرود — ارقامی که ترسناکاند، اما باید برای مقایسه منصفانه به ارزش حال تنزیل شوند، نه آنکه بهصورت اسمی جمع شوند، چنانکه در تیترهای فروش معمول است.
اجاره ملکی همتراز در همان محله امروز در بازه ۲٬۸۰۰ تا ۳٬۲۰۰ رئال در ماه است، با میانه نزدیک ۳ هزار رئال، بهعلاوه ۶۵۰ رئال هزینه میانگین مدیریت ساختمان (condomínio که مفهومی نزدیک به شارژ ساختمانی است) و ۱۸۰ رئال مالیات سالانه شهرداری IPTU که در ۱۲ قسط تقسیط میشود. خریدار دقیقاً همین دو ردیف آخر را به شکل یکسان میپردازد — و این مقایسه را در نقطه درست همتراز میکند: قسط بانک در برابر اجاره خالص، نه در برابر اجاره بهعلاوه هزینههای جانبی. درآمیختن این اقلام رایجترین خطای شبیهسازیهای دفتر فروش است.
قطعه مفقودهای که تقریباً هیچکس درست محاسبه نمیکند: هزینه فرصت ۱۲۰ هزار رئال پیشپرداخت. اگر این رقم در اوراق Tesouro Selic (اوراق خزانه برزیل با بازده گرهخورده به نرخ پایه) با بازده ۹٬۷۵ درصد سالانه سرمایهگذاری شود، بازده خالص حدود ۸٬۱ درصد پس از مالیات نزولی ۱۷٬۵ درصد برای افق بیش از دو سال خواهد بود؛ یعنی سالانه نزدیک ۹٬۷۲۰ رئال درآمد خالص. تقسیمشده بر ۱۲ ماه، تقریباً ۸۱۰ رئال در ماه است که مستأجر به سبب متوقف نکردن سرمایه به دست میآورد — و خریدار دقیقاً به سبب متوقف کردن آن از دست میدهد.
به این رقم باید ITBI (مالیات انتقال ملک، حدود ۲ درصد ارزش ارزیابی، یعنی نزدیک ۱۲ هزار رئال در ایتاجائی)، هزینه دفترخانه و ثبت (تقریباً ۸ هزار رئال برای این رقم)، و هزینه ارزیابی بانک (بهطور میانه ۳٬۵ هزار رئال) را افزود. خریدار قراردادش را با کسری حدود ۲۳٬۵ هزار رئال نسبت به مستأجر شروع میکند، بدون اینکه حتی یک مبل به اتاق آورده باشد، و این کسری نیز در طول عمر قرارداد هزینه فرصت دارد. این محاسبه کامل است که باید در جدول ظاهر شود.
| ردیف | مستأجر منضبط | خریدار SBPE ۳۰ ساله |
|---|---|---|
| هزینه اولیه | ۳٬۲۰۰ رئال (ودیعه) | ۱۴۳٬۵۰۰ رئال (پیشپرداخت + ITBI + دفترخانه + ارزیابی) |
| هزینه ماهانه مستقیم | ۳٬۰۰۰ رئال (اجاره میانه) | ۳٬۸۳۰ رئال (میانگین قسط SAC) |
| هزینههای مشترک | ۸۳۰ رئال (شارژ + IPTU) | ۸۳۰ رئال (شارژ + IPTU) |
| هزینه فرصت پیشپرداخت | + ۸۱۰ رئال/ماه (بازده خالص Tesouro Selic) | — |
| ارزش خالص دارایی در ۱۰ سال* | ۲۸۵ تا ۳۱۰ هزار رئال | ۶۹۰ تا ۷۴۰ هزار رئال (ملک − مانده بدهی) |
| ارزش خالص دارایی در ۲۰ سال* | ۶۸۰ تا ۷۶۰ هزار رئال | ۱٬۰۵ تا ۱٬۱۸ میلیون رئال |
*مفروضات: افزایش ارزش واقعی ملک ۴ درصد سالانه، بازده واقعی خالص پرتفوی جایگزین ۷ درصد سالانه، تعدیل سالانه اجاره با IGP-M پیشبینیشده، مستأجر منضبطی که اختلاف ماهانه میان اجاره و قسط را بهطور کامل سرمایهگذاری میکند.
خریدار در پایان ده سال با ارزش خالصی میان ۳۵ تا ۵۰ درصد بالاتر از مستأجر منضبط به خط پایان میرسد. این اختلاف به محدوده نزدیک صفر سقوط میکند — و در برخی سناریوها معکوس میشود — اگر مستأجر مازاد ماهانه را سرمایهگذاری نکند، که قاعده تجربی مشاهدهشده توسط مدیران ثروت خصوصی و مطالعات مرکز Cemec-Fipe درباره رفتار خانوارهای طبقه متوسط برزیل است.
نقطه چرخش — یعنی زمانی که محاسبه دیگر به نفع اجاره نیست — در سناریوی ۲۰۲۶ حول پنج تا هفت سال قرار میگیرد، کوتاهتر از میانگین تاریخی برزیل که در مطالعات Abecip (انجمن نهادهای اعتبار مسکن برزیل) برای چرخههای ۲۰۱۴ تا ۲۰۲۲ هشت تا ده سال شناسایی شده بود. توضیح دقیقاً همان کاهش Selic است که هزینه فرصت پیشپرداخت و مازاد ماهانه قابل سرمایهگذاری را پایین آورده.
چرا ایتاجائی تغییر کرد: بندر، VGV رکورد و مهاجرت تخصصی
ساحل شمالی سانتا کاتارینا در سه سال گذشته به داغترین محور ملکی برزیل بدل شده، و ایتاجائی مرکز اعصاب این چرخه است. بندر ایتاجائی در سال ۲۰۲۵ حدود ۱٬۴۲ میلیون TEU (واحد استاندارد کانتینر بیستفوتی) جابهجا کرد؛ رکورد تاریخی بر اساس دادههای تجمیعشده توسط آژانس ملی حملونقل آبی ANTAQ. سرمایهگذاری در گسترش پشتوانه بندری، لایروبی کانالها و دوباندهسازی دسترسیهای جادهای، تقاضای مسکونی تخصصی پایداری وارد بازار کرده — مهندسان، مدیران اجرایی آگروبیزنس صادراتمحور، فرماندهان دریایی، متخصصان فناوری جذبشده توسط قطب قایقسازی و وکلای تجارت بینالمللی هسته این تقاضا را تشکیل میدهند. برای سرمایهگذار خارجی، این یعنی یک پایه تقاضای واقعی صنعتی، نه صرفاً یک قطب گردشگری فصلی.
VGV (ارزش کل عمومی فروش، شاخص استاندارد بازار مسکن برزیل برای اندازه عرضه) عرضهشده در ایتاجائی در مجموع ۲۰۲۴ و ۲۰۲۵ از ۹ میلیارد رئال فراتر رفت، بر اساس برآورد سندیکای صنعت مسکن Secovi-SC. در همین بازه، انجمن سراسری صنعت توسعه ABRAINC کاهش عرضه ملی را روند غالب کشور اعلام کرد. جذب ماهانه واحدهای جدید در بسیاری از پروژههای میانرده بالا تحویلشده در این دوره بالای ۷۰ درصد باقی ماند — رقمی نادر در سالی که نرخ بهره هنوز دو رقمی است، و تأییدی بر تز جدایی بازار سانتا کاتارینا از میانگین برزیل.
سه محله بخش عمده علاقه را تشکیل میدهند و دارای پویاییهای متمایزی هستند که هر سرمایهگذار باید پیش از تصمیم خرید جداگانه درک کند. Praia Brava به آدرس پریمیوم ساحل شمالی تبدیل شده، با متر مربع آگهیشده میان ۱۸ تا ۳۲ هزار رئال در پروژههای جدید رو به دریا و موجودی تاریخاً کوتاه. خط لوله پروژههای SIDE Empreendimentos و دیگر سازندگان محلی در این بخش، واحدهایی با قیمت پایه از ۲٬۵ میلیون رئال به بالا را شامل میشود؛ پروفایل اصلی خریدار، تخصیصدهنده ثروت است — اقامتگاه دوم، اجاره فصلی پریمیوم و محافظت دارایی در برابر چرخههای ارزی.
مرکز شهر ایتاجائی، که با محور خیابان کلنل مارکوس کندر و نوسازی مجدد ساحل نزدیک بندر بازآفرینی شد، استاندارد متوسط رو به بالا با متر مربع میان ۹ تا ۱۴ هزار رئال ارائه میدهد و میزبان تقاضای اجاره قدرتمندی است که به فعالیتهای بندری و دفاتر شرکتی لجستیک و بازرگانی خارجی گره خورده. این محله دارای بالاترین نقدشوندگی اجاره در شهر است، ویژگیای حیاتی برای کسی که با چشمانداز تبدیل ملک به دارایی درآمدزا خرید میکند. محله Cabeçudas، با گرایش مسکونیتر و پروفایل خانوادگی، خریدارانی را جذب میکند که به دنبال ساحل با تراکم کمتر هستند — قیمتها میان ۱۱ تا ۱۸ هزار رئال در متر مربع، با افزایش ارزش پایدار در ۳۶ ماه گذشته و منحنی عرضه پروژههای جدید پراکندهتر، که قیمت موجودی آماده را محافظت میکند.
مهاجرت تخصصی داخلی — اهالی سائوپائولو، پارانا و ریو در جستوجوی کیفیت زندگی همراه با زیرساخت شهری معقول — همان عامل جمعیتی است که منحنی اجاره مسکونی پریمیوم شهر را پشتیبانی میکند. ایتاجائی از ۲۰۱۸ مازاد مثبت مهاجرت ثبت کرده، در ۲۰۲۴ به اوج رسیده و در ۲۰۲۵ سطح بالا را حفظ کرده است؛ مطابق تقاطع دادههای مؤسسه آمار برزیل IBGE با اتاق بازرگانی ایالتی و ثبت انتقال حوزه رأیگیری دادگاه عالی انتخابات TSE.
نقدی، تسهیلاتی یا پیشفروش: جایی که INCC و تخفیف تصمیم میگیرند
انتخاب میان سه شیوه خرید کمتر به ترجیح شخصی و بیشتر به سه متغیر عینی بستگی دارد: نقدینگی در دسترس در حساب شخصی یا خانوادگی، انتظار از نرخ بهره آینده در افق قرارداد، و دوره احتمالی استفاده یا فروش. خرید نقدی به سرمایهگذار اجازه میدهد تخفیف استاندارد بازار را بگیرد — در ایتاجائی، میان ۵ تا ۱۲ درصد روی فهرست قیمت در پروژههای آماده با موجودی بالغ. این تخفیف معادل مستقیم هزینه پولی است که فروشنده با صدور چک اقساطی متحمل میشود، و هزینه مالی نگهداشت موجودی او را منعکس میکند.
در تسهیلات SBPE، نرخ اسمی ۲۰۲۶ هنوز دو رقمی شروع میشود. تأمین مالی هنگامی بهصرفه است که مجموع بازده جایگزین سرمایه، انتظار معقول از افزایش ارزش ملک، و منفعت مالیاتی باقیمانده در دسترس (استفاده از FGTS، احتمال تخفیف در دفترخانه، رژیمهای خروج خاص) از هزینه کل وزنی اعتبار فراتر رود. در ۲۰۲۶، با Selic در ۹٬۷۵ درصد و نرخهای SBPE میان ۱۰٬۵ تا ۱۲ درصد بهعلاوه TR بسته به رابطه بانکی، تأمین مالی بلندمدت برای پروفایلهایی با سرمایهگذاری محافظهکارانه و بازده خالص ۸ تا ۹ درصد منطق ریاضی پیدا کرده است — وضعیتی برعکس دوسالانه ۲۰۲۲ تا ۲۰۲۴، که تسهیلات SBPE روی کاغذ معامله بدی بود و تنها به دلیل نبود گزینه جایگزین امضا میشد.
خرید پیشفروش مسیر ترجیحی کسی است که به دنبال قیمت پایه پایینتر، جریان پرداخت اقساطی در دوره ساخت است و آماده پذیرش دو هزینه قابلتوجه است: INCC که اقساط را تا تحویل تعدیل میکند، و خطر اجرای پروژه. در ۲۰۲۶، با INCC-M سالانه ۵٬۶ درصد، یک قسط ۴ هزار رئالی منعقدشده امروز پس از ۲۴ ماه در سالگرد قرارداد به محدوده ۴٬۴۸۰ تا ۴٬۷۰۰ رئال میرسد — اثری که باید در شبیهسازی توان پرداخت گنجانده شود، وگرنه بودجه خانگی از همان سال دوم تنگ میشود.
صندوق FGTS (صندوق تضمین خدمت کارگری برزیل، شبه بازنشستگی اجباری متعلق به کارگر) میتواند هم برای کاهش مانده بدهی هنگام تحویل کلید و هم برای ترکیب پیشپرداخت استفاده شود؛ به شرط آنکه کارگر دستکم ۳۶ ماه جمعشده مشارکت در قراردادهای رسمی داشته باشد و ملک معیارهای SFH (سیستم مالی مسکن دولتی) را برآورده کند — سقف ارزش ۱٬۵ میلیون رئال در بیشتر بازارها از جمله ایتاجائی، و کاربری مسکونی اثباتشده. برای قیمتهای میانگین شهر (۵۰۰ هزار تا ۱٬۲ میلیون رئال)، FGTS میتواند میان ۸ تا ۱۸ درصد ارزش کل را پوشش دهد، بسته به سابقه کاری و ترکیب خانوادگی. سرمایهگذار خارجی به این صندوق دسترسی ندارد و باید این مزیت را در مدل خود حذف کند.
بازار معمولاً پیشفروش را همیشه ارزانتر میفروشد. در ۲۰۲۶، با INCC که هر قسط را تا تحویل میخورد و Selic که هنوز در آغاز قرارداد دو رقمی است، تخفیف اولیه تنها برای کسی به مزیت واقعی تبدیل میشود که ملک را دستکم چهار سال پس از تحویل کلید نگه دارد. پیش از آن، هزینه مالی نهفته در تعدیل و هزینههای انتقال، سود قیمت پایه را میبلعد — و واحد آماده با تخفیف معمولاً برنده مطلق محاسبه است.
ریسکهای واقعی: نقدشوندگی، فسخ قرارداد و تمرکز دارایی
نخستین تله، نقدشوندگی دارایی است. ملک، Tesouro Direto (پلتفرم خرید مستقیم اوراق خزانه برزیل) نیست، و این جمله باید پیش از هر امضای رسمی با صدای بلند تکرار شود. در چرخههای Selic بالا، میانگین زمان فروش ملک بالای یک میلیون رئال در ایتاجائی از ۱۸۰ روز فراتر رفته، مطابق برآوردهای شورای محلی مشاوران املاک CRECI-SC از طریق نظرسنجی از آژانسهای اصلی شهر. در چرخههای گرم، این رقم به ۴۵ تا ۶۰ روز سقوط میکند. خریدار باید توان مالی و روانی تحمل ملک را در طول دستکم یک چرخه کامل بهره بدون اجبار به تخفیف تهاجمی داشته باشد — بهطور معمول، سه تا پنج سال.
فسخ قرارداد پیشفروش که distrato نامیده میشود، ریسک کمتخمینزدهشده بسیاری از خریداران است. قانون ۱۳٬۷۸۶ سال ۲۰۱۸ که به قانون Distrato معروف است، سقف نگهداشت توسط سازنده را معادل ۲۵ درصد مبلغ پرداختی در پروژههای عادی و تا ۵۰ درصد در پروژههای تحت رژیم «جداسازی دارایی» (patrimônio de afetação) تعیین کرده — رژیمی که بخش بزرگی از سازندگان میانرده بالای سانتا کاتارینا برای کاهش هزینه اعتبار تولید و محافظت خریداران از ورشکستگی متقاطع پروژهها به کار میبرند. به مقیاس واقعی: مشتریای که ۲۵۰ هزار رئال برای واحدی ۱٬۲ میلیون رئالی پرداخته و سه سال بعد مجبور به فسخ میشود، میتواند تنها میان ۱۲۵ تا ۱۸۷٬۵ هزار رئال را بازگرداند، بدون تعدیل INCC پرداختشده در دوره. این یک چاه دارایی ششرقمی است که بهندرت در شبیهسازی ابتدایی وارد میشود.
ریسک سوم، تمرکز دارایی است. خانوارهای طبقه متوسط و متوسط بالای ایتاجائی با مجموع ثروت میان ۱٬۵ تا ۴ میلیون رئال اغلب ۷۰ تا ۸۵ درصد ارزش خالص خود را در یک ملک مسکونی واحد تخصیص میدهند. وقتی این ملک در همان منطقهای است که خانواده در آن کار میکند و درآمد اصلی تولید میشود (بندر، قطب قایقسازی، صنعت دریایی، بازرگانی خارجی)، سرمایهگذار همزمان ریسک اقتصادی-بخشی و ریسک دارایی را در یک نقطه جغرافیایی متمرکز میکند — مواجههای که هر تخصیصدهنده حرفهای آن را نامتوازن میداند و معمولاً با تنوعبخشی جغرافیایی پرتفوی ملکی یا تخصیص به داراییهای مالی بلندمدت بدون همبستگی اصلاح میشود. این نکته بهویژه برای سرمایهگذار بینالمللی که هماکنون با تنوعبخشی به برزیل دست به ریسک ارزی میزند، حیاتی است.
افزون بر این، ریسک تغییر زندگی وجود دارد، که آمارهای بازار اغلب آن را نویز فرض میکنند، در حالی که در واقع موتور بخش بزرگی از فروشهای با تخفیف است: جدایی زناشویی، انتقال شغلی غیرمنتظره، بیماری جدی در خانواده، نقل مکان فرزندان برای آموزش عالی. خریدار میانگین برزیلی ۷٬۲ سال در یک ملک مسکونی واحد میماند، طبق دادههای تثبیتشده Abecip — مدتی که بهطرز خطرناکی به نقطه سربهسری ریاضی بسیاری از سناریوهای ۲۰۲۶ نزدیک است. به این معنا که بخش قابلتوجهی از خریداران پیش از آنکه خرید در محاسبه کامل بر اجاره غلبه کند، ملک را خواهند فروخت.
وقتی اجاره همچنان برنده است — و گرانترین خطاهای خریدار تازهکار
اجاره در سه وضعیت روشن همچنان برنده میماند، و شناخت آنها مفیدتر از اصرار بر خرید در لحظه نادرست زندگی شخصی است. وضعیت اول، افق کوتاه است: کسی که احتمال واقعی نقل مکان از شهر یا محله در کمتر از پنج سال دارد، تقریباً هرگز خرید برایش جبران نمیشود، زیرا هزینههای انتقال (ITBI، دفترخانه، کمیسیون مشاور املاک در فروش، احتمال نوسازی برای جذاب کردن واحد) بخش بزرگ یا کل حاشیه افزایش ارزش را میبلعد. محاسبه در این افق با فاصله زیاد به نفع اجاره است در هر سناریوی معقول بهره.
وضعیت دوم، تحرک شغلی صعودی است. حرفهمندانی در مرحله بالا رفتن از پلکان شغلی که هنوز ممکن است کارفرما، شهر، کشور یا حتی نوع کسبوکار را تغییر دهند، باید سرمایه نقد و انعطافپذیری تصمیم را حفظ کنند. خرید ملک نقطه مقابل این رفتار است — رأی پولی، جغرافیایی و روانی به ماندگاری در یک نقطه. برای این پروفایل، بهینهسازی منطقی اجاره مناسب و ساخت ارزش خالص در داراییهای مالی است تا زمانی که زندگی از نظر جغرافیایی تثبیت شود.
وضعیت سوم، فقدان ذخیره اضطراری است. خرید ملک مسکونی بدون دستکم شش ماه مخارج خانوادگی بهصورت نقد ذخیره، هر رویداد غیرمنتظره — بیکاری، بیماری، کاهش درآمد متغیر — را به ریسک نکول قرارداد تبدیل میکند. و نکول در تسهیلات SBPE در ۱۲ تا ۱۸ ماه به اجرای فراقضایی ختم میشود، با از دست رفتن بالقوه تمام پیشپرداخت و آنچه به استهلاک اصل بدهی پرداخت شده. خریدار منضبط بهترتیب رتبهای دارد: ذخیره اضطراری، پیشپرداخت برای قیمت هدف، و توان آسوده پرداخت قسط. در غیاب ردیف نخست، اجاره ماندن نه سازش، بلکه عقلانیت محض است.
گرانترین خطاهای خریدار تازهکار در ایتاجائی الگوی تکراری قابل شناسایی برای هر برنامهریز مالی با چند سال تجربه دارند. مقایسه قسط تسهیلات با اجاره بدون احتساب هزینه فرصت پیشپرداخت رایجترین و مخربترین خطاست — تصمیم را در بیش از نیمی از موارد تحلیلشده در مشاورههای تخصصی به سمت اشتباه میچرخاند. کمبرآورد کردن هزینههای جاری ملک خریداریشده، خطای دوم است: شارژ ساختمان در برجهای پریمیوم Praia Brava از ۲٬۵۰۰ رئال در ماه فراتر میرود؛ تعمیر نما، مشاعات و آسانسور در ساختمانهای ساحلی هزینههای اضافهای ایجاد میکند که در چرخههای معمول نگهداری معادل ۰٬۸ درصد ارزش ملک سالانه میرسد.
نادیده گرفتن INCC در خرید پیشفروش و محاسبه توان پرداخت تنها بر اساس قسط اولیه در رتبه سوم قرار میگیرد — جهش قسط در سال دوم، علت اصلی درخواستهای فسخ در پروژههای سانتا کاتارینا است. در رتبه چهارم، انتخاب محله بر اساس مد و نه نقدشوندگی اجاره: خروج از اجاره به آدرسی با جذب اجارهای بسیار پایین، خروج آینده از طریق اجاره را مسدود میکند و گزینه ارزشمند تبدیل ملک به دارایی درآمدزا را در صورت تغییر زندگی پیش از زمان برنامهریزیشده، از دست میدهد.
جمعبندی
خروج از اجاره و خرید در ایتاجائی در سال ۲۰۲۶ دیگر تصمیمی جزمی نیست، بلکه به مسئلهای ریاضی با متغیرهای محدود و پاسخهای متفاوت برای هر پروفایل خریدار بدل شده است. برای کسی که پیشپرداخت دستکم ۲۰ درصد، ذخیره اضطراری شش ماهه، افق حداقل پنج تا هفت ساله در همان ملک، و انضباط انتخاب محله با نقدشوندگی اجاره اثباتشده دارد، محاسبه به نفع خرید بسته میشود — چیزی که میان ۲۰۲۲ و میانه ۲۰۲۴ از نظر ریاضی صادق نبود، زمانی که Selic در ۱۳٬۷۵ درصد هزینه فرصت پیشپرداخت را متورم میکرد و هر شبیهسازی معقول را تحت سلطه خود قرار میداد. برای کسی که بدون ذخیره، با افق کوتاه، با تحرک شغلی بالا یا تنها با مقایسه قسط و اجاره بدون هزینه فرصت پیشپرداخت وارد قرارداد میشود، اجاره از نظر ریاضی در ۲۰۲۶ همچنان برتر است و احتمالاً در ۲۰۲۷ نیز خواهد ماند.
برای سرمایهگذار بینالمللی، چند لایه اضافه باید روی این مدل قرار گیرد: ریسک نوسانات نرخ ارز رئال در برابر دلار آمریکا یا یورو، الزامات گزارشدهی به بانک مرکزی برزیل برای ورود سرمایه، اخذ شناسه مالیاتی CPF و فرآیند پولشوییگریز برای خرید ملک به نام شخص خارجی، و انتخاب میان خرید مستقیم به نام حقیقی یا تأسیس شرکت محلی برای بهینهسازی مالیات بر اجاره. ایتاجائی یکی از معدود بازارهای برزیلی است که شتاب همزمان قیمت و اجاره دارد، اما تصمیم نهایی همیشه باید با مشاور مستقل مستقر در محل و درک کامل از قانون املاک برزیل گرفته شود — نه با استناد به تیتر تبلیغ.
تحلیل هفتگی پورتال SIDE Empreendimentos تحول شاخص FipeZap ایتاجائی، Selic، INCC-M و VGV منطقهای را رصد میکند تا مشترکان بتوانند تصمیم خود را با هر حرکت چرخهای واقعی بازکالیبره کنند — نه با هر تیتر روزانه. اشتراک در این تحلیل، مستقیمترین راه برای پرهیز از گرفتن گرانترین تصمیم مالی زندگی بر مبنای حالوهوای بازار در هفته امضای قرارداد است.