イタジャイ2026:賃貸卒業の損益分岐と購入の数式
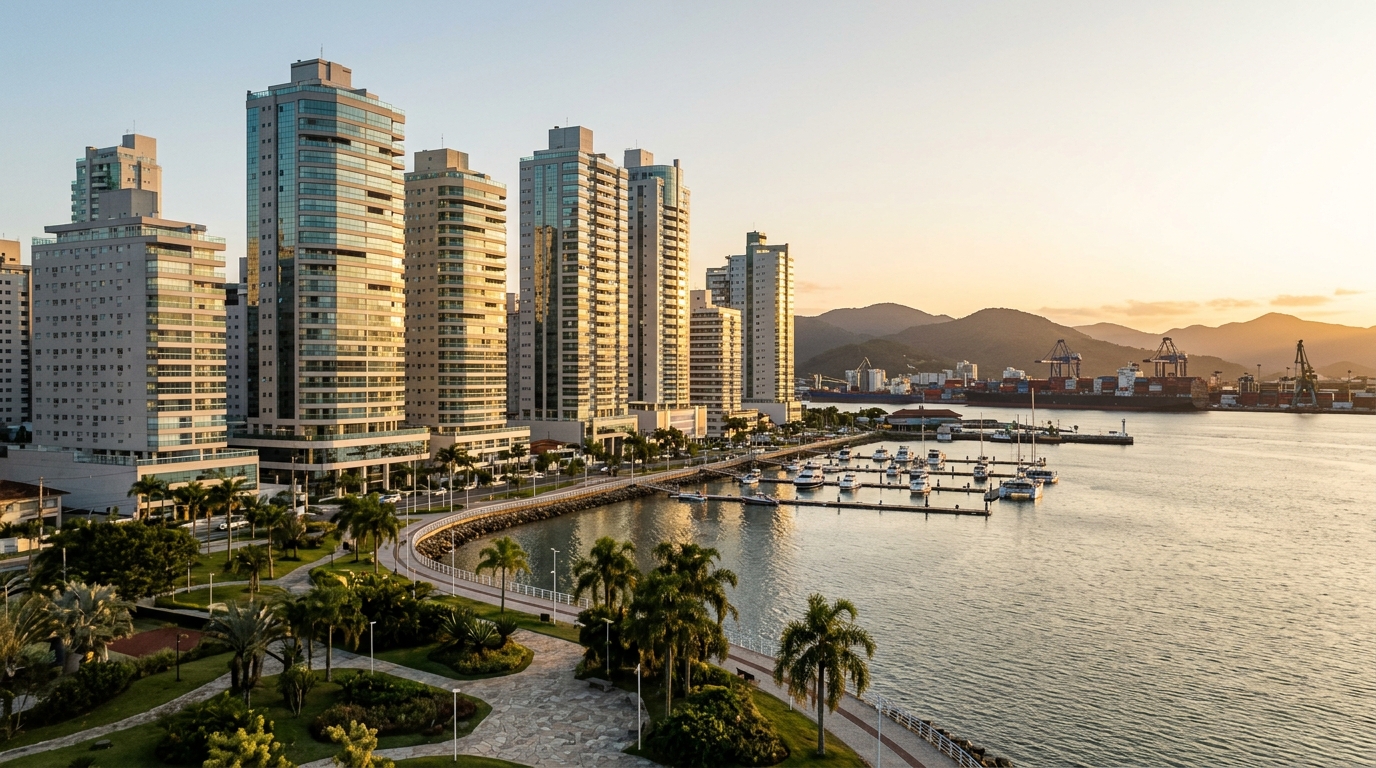
ブラジル・サンタカタリーナ州の港湾都市イタジャイ(Itajaí)で、不動産販売価格の指標であるFipeZap指数は2026年4月時点で過去24か月の上昇率18.7%を記録しました。同期間の住宅家賃指数は13.4%の上昇です。一方、ブラジルの政策金利「Selic」(セリッキ、日本でいえば無担保コール翌日物に近い基準金利)は13.75%から9.75%へ低下し、建設原価指数INCC-M(建設コストの代表指標)は直近12か月で5.6%へと鎮静化しました。販売価格・家賃・金利・建設費という四つの変数が同時に動いた結果、「賃貸契約を更新するか、住宅ローンを組むか」という古典的な計算式そのものが組み替えられたのです。2026年のイタジャイにおいては、その均衡点は確かに購入側へ傾いていますが、その差は店頭の営業トークが匂わせるほど広くはありません。
議論はもはや感情論ではなく、純粋な算数の問題です。住宅ローン月額が依然として家賃を上回るのに、頭金をブラジル国債に置いた場合の機会費用は政策金利の低下とともに圧縮されている――この条件下で、「賃貸を卒業してイタジャイで不動産を購入すること」は本当に得なのか。判断には四つの変数――頭金として固定される資本、毎月の支払い、保有に伴う経常費用、代替投資による期待利回り――を独立して洗い出す必要があります。本稿では、2026年のイタジャイ市場の実数値を用いて、その計算を一気通貫で行います。
2026年のマクロ環境:計算式の土台が動いた
ブラジル中央銀行の金融政策委員会Copom(コポン)は、2026年上半期をSelic 9.75%で締めました。2023年8月から2024年初頭まで13.75%に張り付いていたピークから、段階的な利下げを経た到達点です。消費者物価指数IPCAは直近12か月で3.8〜4.1%のレンジで推移し、目標レンジの上限近傍ですが範囲内に収まっています。卸売物価指数IGP-Mは2024年に長らくマイナス圏に沈んでいましたが、2026年に入り再び穏やかなプラス圏(直近12か月で4.2%前後)へ復帰しました。これは前年に圧縮されていた賃貸契約の年次改定が、家主側にとって再び解放されることを意味します。
未完成物件の分割払いを補正する建設費指数INCC-Mは、ブラジル経済シンクタンクFGV(ジェットゥリオ・ヴァルガス財団)が集計した値で2026年5月時点・直近12か月5.6%。2021年のピーク14.7%からは大幅に低下したものの、依然としてIPCAおよびIGP-MやIPCAを参照する賃貸の年次改定インフレ率を上回っています。プレ販売(未完成物件購入、ブラジルでは「na planta」と呼ばれます)の購入者にとっては、引き渡しまで毎月の支払額が実質ベースでも増え続けることを意味する数字です。
もっとも大きく動いたのは地域別FipeZap指数です。イタジャイの販売指数は2026年4月までの12か月で9.1%上昇し、同調査が対象とする50都市の平均6.3%を上回りました。同市の賃貸FipeZap指数も同期間で7.8%上昇し、全国中央値を超えています。販売価格と家賃が同時に加速している都市は、需要吸収力が強く在庫が薄い市場の典型的な特徴であり、歴史的にも完成在庫の長期的な値上がりサイクルに先行するパターンです。イタジャイはこの「同時加速」グループに完全に組み入れられました。
具体的な数式:60万ヘアル、30年、頭金の機会費用
中堅エリアにある2LDK相当・販売価格60万ヘアル(約1,800万円、1ヘアル≒30円の概算)の物件を例にとります。頭金20%(12万ヘアル)、SBPE(民間銀行による住宅貯蓄資金枠の住宅ローン)枠で48万ヘアルを360回・SAC方式(元金均等返済)で借り入れ。2026年6月時点での大手五行平均となる名目年利11.49%プラスTR(基準金利調整)で試算すると、初回返済額はおよそ5,890ヘアル。元金均等の性質上、最終返済は1,770ヘアル付近まで下がります。契約期間中の平均月返済額は約3,830ヘアル、名目支払利息総額は58万ヘアルを超えます。額面の利息を単純合計すると驚異的な数字ですが、公正な比較のためには現在価値に割り引く必要があり、ブラジル国内の新聞記事のように名目で並べるのは誤りです。
同じ地区の同等物件の家賃は、月額2,800〜3,200ヘアル、中央値で3,000ヘアル前後です。これに加えて管理費(コンドミニオ)平均650ヘアル、固定資産税IPTUを12分割した180ヘアルが乗ります。後者2項目は購入者側も同様に負担するため、比較すべきは「ローン月額」対「純粋な家賃」であって、家賃に管理費等を上乗せした金額と並べてはいけません。ブラジルでも店頭の営業資料が最も頻繁に犯す誤りが、まさにこの「ごちゃ混ぜ」です。
そして、ほとんど誰も正しく計算しない一項目があります。頭金12万ヘアルの機会費用です。ブラジル国債「Tesouro Selic」(テゾウロ・セリッキ、政策金利連動の短期国債)で運用すれば、年率9.75%の名目利回り。2年超保有時の源泉徴収税17.5%を考慮すると実質手取りでおよそ年8.1%、つまり初年度に約9,720ヘアルが純額として生じます。12か月で割れば、賃借人は「頭金を凍結しなかったことで毎月およそ810ヘアル得をしている」のと等価であり、購入者はその額を「頭金を固定したがゆえに失っている」のです。
さらに加わるのが取得時の諸費用です。不動産取得税ITBI(おおむね評価額の2%、本件で約1万2,000ヘアル)、公証・登記費用(このチケット規模で約8,000ヘアル)、銀行による物件評価手数料(平均3,500ヘアル)。購入者は家具を一つも置く前に、賃借人より約2万3,500ヘアル「貧しい状態」で契約に入ります。この差額もまた、契約期間中ずっと機会費用を生み続けます。表に組み込むべきは、こうした完全版の計算なのです。
| 項目 | 規律ある賃借人 | SBPE・30年ローン購入者 |
|---|---|---|
| 初期支出 | 3,200ヘアル(敷金) | 14万3,500ヘアル(頭金+ITBI+登記+評価) |
| 月次の直接費用 | 3,000ヘアル(家賃中央値) | 3,830ヘアル(SAC平均月額) |
| 共通の経常費用 | 830ヘアル(管理費+IPTU) | 830ヘアル(管理費+IPTU) |
| 頭金の機会費用 | +810ヘアル/月(国債手取り) | — |
| 10年後の純資産* | 28万5,000〜31万ヘアル | 69万〜74万ヘアル(物件評価額−残債) |
| 20年後の純資産* | 68万〜76万ヘアル | 105万〜118万ヘアル |
*前提:物件の実質値上がり率4%/年、代替ポートフォリオの実質手取り利回り7%/年、賃貸の年次改定はIGP-M予測ベース、「規律ある賃借人」は毎月の家賃と返済額の差額を全額投資に回すと想定。
10年経過時点で、購入者の純資産は規律ある賃借人を35〜50%上回ります。ただし賃借人が毎月の差額を実際には投資せず消費に回す場合、この差はほぼゼロに縮みます。シナリオによっては逆転すらあり、これは民間プライベートバンクの運用担当者や、サンパウロ大学系シンクタンクCemec-Fipeによるブラジル中流家計の行動研究で繰り返し確認されている経験則です。
「賃貸が購入に逆転される」分岐点は、2026年シナリオでおよそ5〜7年です。ブラジル住宅金融協会ABECIPがまとめた2014年から2022年のサイクル分析では8〜10年が平均でしたから、これは短縮された格好です。理由は明確で、Selicの低下が頭金の機会費用と、毎月差額を運用した場合の期待リターンの双方を圧縮したためです。
イタジャイが変わった理由:港湾、記録的VGV、質の高い移住
サンタカタリーナ州北部沿岸は、過去3年間でブラジルで最も活況な不動産軸となりました。その神経中枢がイタジャイです。イタジャイ港は2025年に約142万TEU(20フィートコンテナ換算)を取り扱い、ブラジル水運庁ANTAQ集計で過去最高を記録しました。港湾後背地の拡張、浚渫、幹線道路の複線化への投資が、質の高い住宅需要を持続的に流入させています。輸出農業の経営層、商船隊の船長、外航海運関連エンジニア、ボート・マリーナ産業に惹かれて移住するテック人材、国際商事を専門とする弁護士――これらがコア需要層を形成しています。
サンパウロ・サンタカタリーナ住宅建設業界団体Secovi-SCの集計では、イタジャイで2024年と2025年に計上された新規分譲事業の総事業価値VGV(ヴェー・ジェー・ヴェー、Valor Geral de Vendas/日本で言うところの分譲総額)は累計90億ヘアル超。同時期、全国不動産業者協会ABRAINCは新規供給の全国的減速を主要トレンドとしていました。中・高級セグメントで引き渡された案件では月間吸収率(販売消化率)が70%を超えるものが続出し、二桁金利下の市場としては異例の数字です。サンタカタリーナ市場がブラジル平均から「デカップル」している、という仮説を裏付ける証跡です。
関心が集中する三つの地区は、それぞれ異なる動学を持ち、購入判断の前に切り分けて理解する必要があります。Praia Brava(プライア・ブラーヴァ)は北部沿岸の最高級アドレスとして確立されました。海前の新規分譲案件で公示坪単価は1平方メートルあたり1万8,000〜3万2,000ヘアル、在庫は歴史的に薄いままです。SIDE Empreendimentosをはじめとする地元デベロッパーがこの一画で展開するパイプラインは、価格帯250万ヘアル以上のユニットが中心。購入層は資産配分目的の所有者――別荘、ハイエンドの短期賃貸、為替変動からの資産防衛――が多数派です。
イタジャイ中心市街地は、コロネル・マルコス・コンデール大通りの軸線整備と港湾近接の海岸プロムナード再開発によって近代化されました。中・高級セグメントで坪単価9,000〜1万4,000ヘアル。港湾活動および物流・貿易関連のオフィスに紐づく強い賃貸需要を抱える、市内で最も賃貸流動性が高い地区です。「将来的に賃貸用資産へ転用する余地」を残して購入したい人にとって、この特性は極めて重要です。Cabeçudas(カベスーダス)は住宅色がより強く、家族層向きで、過密度の低い海岸線を求める買い手を惹きつけます。坪単価1万1,000〜1万8,000ヘアル、直近36か月で値上がりが持続しており、新規供給ペースが緩いため完成在庫の価格が守られやすい特徴があります。
質の高い域内移住――サンパウロ、パラナ、リオの住民が、比較的整ったインフラと生活の質を求めて移ってくる流れ――が、市内の高級賃貸の上昇カーブを支える人口動態の柱です。ブラジル地理統計院IBGEのデータを州商業登記所TJSCおよび選挙裁判所TSEの転居記録と突き合わせると、イタジャイは2018年以降一貫して人口流入超過を維持し、2024年にピーク、2025年も高水準を保っています。
一括、ローン、未完成購入:INCCと値引きが決める分岐
三つの取得形態の選択は、個人の好みより、三つの客観変数――個人・家族の手元流動性、契約期間中の金利見通し、保有または売却までの想定期間――に依存します。一括購入では、市場標準の値引き、つまりイタジャイで完成済み・在庫が熟成した案件で5〜12%の値引きが取れます。この値引きは、売主が分割を待つ間に支払う資金コストと、在庫保有のファイナンスコストの直接的な代替値です。
SBPE住宅ローンの場合、名目金利は2026年でも依然として二桁スタートです。借りる価値があるのは、「資本の代替リターン」+「妥当な物件値上がり期待」+「税制上の残余ベネフィット(雇用補償基金FGTSの活用、特定の登記時控除、固有の出口戦略)」の合計が、加重平均された総信用コストを上回るときです。Selic 9.75%、銀行との取引深度に応じてSBPE金利10.5〜12%プラスTRという2026年の条件下では、保守的な運用商品から8〜9%の手取り利回りを得ているプロフィールにとって、長期ローンが算数的に成立するようになりました。これは2022〜2024年のSelic 13.75%期、ローンを組むのが純粋に損で、代替手段がない人だけが契約していた時代とは正反対の構図です。
プレ販売(未完成物件購入)が選ばれる理由は、表示価格が相対的に低いこと、工事期間中に支払いが分散すること、その代わり二つの重要な負担を受け入れる必要があること。INCCによる引渡しまでの月額補正、そして事業遂行リスクです。2026年のINCC-M年率5.6%下では、今日契約した月額4,000ヘアルの支払いは、24か月後の契約周年で4,480〜4,700ヘアル台へと膨らみます。この効果を返済能力の試算に組み込まないと、家計が早ければ2年目から圧迫されかねません。
FGTS(労働者勤続保障基金、日本でいえば退職金プール的な強制積立)は、引渡時の残債圧縮にも、頭金の構成にも利用できます。条件は、雇用主との正規雇用契約(celetista)に基づき合計36か月以上の積立があり、対象物件がSFH(住宅金融制度)の要件――イタジャイを含む大多数の市で上限150万ヘアル、住居用途証明――に合致することです。市の典型的なチケットレンジ(50万〜120万ヘアル)では、FGTSが総額の8〜18%を補填でき、その割合は積立期間と家族構成に応じて変動します。
市場はプレ販売を「常に安い」と売り込みがちです。しかし2026年、引渡しまでINCCが各月額を蝕み、契約初期はSelicが二桁圏内にとどまる中、当初の表示割引が実利益に転化するのは「引渡し後さらに4年以上保有する」買い手だけです。それ以前に売却すれば、補正に組み込まれた財務コストと取引諸費用が表示上の値引きを呑み込み、値引きされた完成済み物件が大差で勝ちます。
本当のリスク:流動性、解約、資産集中
第一の罠は、資産の流動性です。「不動産は国債ではない」という一文を、契約書にサインする前に声に出して反芻すべきです。サンタカタリーナ州不動産業者協会CRECI-SCが市内主要不動産会社から集計したデータによると、Selic高金利局面でイタジャイにおける100万ヘアル超チケットの平均販売所要日数は180日を超えました。市場が熱い局面では45〜60日まで縮みますが、購入者は少なくとも一つの金利サイクル分――一般に3〜5年――は売り急がず保有できる財務的・心理的体力が必要です。
プレ販売の解約リスクは、最も過小評価されています。2018年制定の連邦法第13.786号、いわゆる「解約法」(Lei do Distrato)は、デベロッパーによる買主返金からの差し引き上限を、通常案件で支払額の25%、専用財産制(patrimônio de afetação、案件単位で財産を隔離する制度)採用案件で50%までと定めました。サンタカタリーナ州の中・高級デベロッパーの多くは、製造段階のクレジットコストを下げ、買主を交差倒産から守る目的で後者の制度を採用しています。実額換算では、120万ヘアルのユニットに対して25万ヘアル支払った顧客が3年後に解約を申し出た場合、戻ってくる現金は12万5,000〜18万7,500ヘアルで、しかも支払期間中のINCC補正は反映されません。当初のシミュレーションに登場しない六桁の資産消失です。
第三のリスクは資産集中です。総資産150万〜400万ヘアルのイタジャイ中流・上位中流家族は、純資産の70〜85%を単一の住宅に配分してしまう傾向があります。さらにその物件が家族の労働所得の源泉と同一地域(港湾、ボート産業クラスター、造船業、貿易関連)にある場合、世帯は経済セクターリスクと資産リスクを同一の地理的座標に二重に集中させていることになります。プロのアセットアロケーターであれば誰もが「不均衡」と評価する露出であり、不動産ポートフォリオの地理的分散か、相関の低い長期金融資産への配分によって是正されるべきです。
そして、市場統計が「ノイズ」として処理しがちな「人生変化リスク」があります。実際には、これが値引きを伴う売却の大半を駆動するエンジンです。離婚、予期せぬ転勤、家族の重病、子供の大学進学による転居。ABECIPの集計では、ブラジル人購入者が同じ住宅に居住する平均期間は7.2年。これは2026年シナリオにおける「賃貸対購入の数学的均衡点」に危険なほど近く、購入者の相当部分が「総合計算で購入が賃貸を上回る前」に売却に踏み切ることを示唆します。
賃貸がまだ勝つ局面、そして初心者が犯す高くつく誤り
賃貸は依然として三つの明確な局面で勝ち続けます。これらを認識する方が、人生のタイミングを誤って購入することよりはるかに有益です。第一の局面は「短期視野」。5年未満で都市や地区を変える可能性が現実的に高い場合、購入はほぼ報われません。取引コスト(ITBI、登記、売却時の仲介手数料、物件の見栄えを整える改修費)が、値上がり益のかなりの部分、あるいは全てを食い尽くすからです。この期間軸では、どの金利シナリオでも賃貸が圧勝します。
第二の局面は「上昇局面のキャリア」。雇用主、都市、国を変える、あるいは自営業を立ち上げる可能性のあるプロフェッショナルは、流動性と意思決定の柔軟性を保たねばなりません。住宅購入はその逆――金銭的、地理的、心理的な「永住投票」です。このプロフィールにとっての合理的最適化は、上質に賃借しつつ金融資産で純資産を積み上げ、人生が地理的に固まるまで現金等価を確保することです。
第三の局面は「緊急資金の欠如」。住居用不動産を購入するに当たり、少なくとも家計支出6か月分の流動的な緊急資金を保持していない場合、想定外の事態――失業、病気、変動報酬の減少――は即座に債務不履行リスクへ転化します。SBPEローンの不履行は、ブラジルでは裁判外の強制執行へと12〜18か月で進行し、頭金と元金返済済み分の全損が現実的になります。規律ある購入者は、優先順位として、緊急資金、目標チケットへの頭金、月返済の余裕ある支払能力を、まさにこの順で備えています。第一項が欠けているなら、賃貸は妥協ではなく合理性です。
イタジャイで初心者購入者が犯す最も高くつく誤りには、ファイナンシャルプランナーであれば数年で識別できる反復パターンがあります。最も多く、最も有害なのは、頭金の機会費用を含めずにローン月額と家賃を比較することです。これは判断を誤った方向へ反転させ、専門コンサルティングの分析事例の過半数を占めます。次に多いのは、購入後の経常費用の過小評価です。Praia Bravaの高級マンションでは管理費が月2,500ヘアルを超え、海前物件のファサード・共用部・エレベーターの保守は、典型的な保守サイクルで物件価格の年率0.8%相当の追加負担を生み出します。
プレ販売でINCCを無視し、初回月額だけで返済能力を計算することが三番目。サンタカタリーナの分譲案件で解約申請が起こる主因は、まさに2年目の月額ジャンプです。四番目は、流行で地区を選ぶこと――賃貸吸収力が極端に低いアドレスへ「賃貸卒業」してしまうと、「人生が予定より早く変わったときに賃貸資産へ転用する」という貴重なオプションを失います。
海外投資家の視点:他のブラジル沿岸都市との位置づけ
日本から見たブラジル沿岸不動産の比較対象は、伝統的にフロリアノーポリス(Florianópolis、サンタカタリーナ州都)、レシフェ(Recife、北東部ペルナンブコ州)、フォルタレーザ(Fortaleza、北東部セアラ州)、リオデジャネイロのバラ・ダ・チジューカ地区などです。イタジャイをこの地図上に置くと、いくつかの差異が明確になります。フロリアノーポリスは観光・行政・テック需要の混合で在庫は厚く、流動性は高いが価格上昇のドライバーが分散しているため、近年の上昇率は穏やかです。レシフェ・フォルタレーザは欧州人観光客の季節需要に偏った市場で、為替に対して脆弱です。バラ・ダ・チジューカは流動性が高い一方、暴力指標と政治リスクが意思決定に常に重く乗ります。
イタジャイの特徴は、需要が「観光」ではなく「実体経済」――港湾、輸出農業、海運、造船――に紐づいていることです。観光季の家賃ピークと閑散期の谷を持つ北東部沿岸市場と異なり、イタジャイの賃貸キャッシュフローは年間を通して相対的に平坦です。海外投資家の運用観点では、ヴァカンシー率の振れ幅が小さく、キャップレート(純収益/物件価格)の予測性が高いという特性に直結します。これは「為替変動を含めた円ベースの収益率を推計しやすい」ことを意味し、新興国不動産アロケーションにおいて極めて重要な要素です。
反面、観光地特有の短期賃貸プラットフォーム(Airbnb等)による高利回りエピソードは、Praia Bravaのハイシーズン以外ではフォルタレーザほどの極端な数字には届きません。短期賃貸で年率10〜14%の総収入を狙う投資戦略は、イタジャイでは特定の物件・特定の季節に限られ、年間ベースの平均キャップレートは5.5〜7%台が現実的な目安です。安定性とのトレードオフを理解した上で選ぶ市場です。
日本人購入者の実務論点:CPF、口座開設、為替、相続
海外居住者がブラジルで不動産を取得する場合、最初に必要となるのが個人納税者番号CPF(セー・ペー・エフィ、Cadastro de Pessoas Físicas)の取得です。サンパウロのブラジル領事館または東京・名古屋・浜松等の在外公館経由で申請でき、不動産取得・登記、銀行口座開設、公共料金契約のすべてに必須です。続いて、現地銀行での口座開設――非居住者向けの「Conta de Não Residente」(非居住者口座)が想定される枠ですが、提出書類が居住者口座より厚く、開設までに通常2〜6週間を要します。
為替の論点は二重です。第一に、購入時の送金タイミング。ヘアルは新興国通貨の中でもボラティリティが高く、過去5年の対円レートは1ヘアル=18円から30円超まで振れました。第二に、賃貸収益の本邦送金時の為替差損益と源泉税。ブラジルから海外への賃貸収益送金には15%の源泉所得税が課税されるのが基本ですが、日伯租税条約および各国の二重課税排除規定により、日本での確定申告時に外国税額控除を活用できる場合があります。
相続論点は、ブラジル民法上の特殊性――遺留分(legítima)が法定相続人に対し相続財産の50%を強制配分する――を理解しないと、シンガポールや香港経由の信託スキームと整合しません。配偶者・直系卑属・直系尊属の組み合わせによって遺留分の構成が変わり、これに日本の相続税法(被相続人または相続人が日本居住者である場合の全世界課税)が重なります。本格的な配分前には、両国の税理士と国際相続に精通した弁護士の関与が事実上必須です。
登記の電子化はサンタカタリーナ州で比較的進んでおり、イタジャイの不動産登記所(Cartório de Registro de Imóveis)はオンラインで証明書発行に対応しています。所有権の確認、抵当権の有無、係争中の差押え記録の照会が、本邦から事前にデジタル取得できる点は、新興国不動産投資としては安心材料です。とはいえ、契約締結と署名認証の場面では現地での公証人立会いが必要なため、最低一度の現地訪問は前提とすべきです。
為替ヘッジと管理運用の現実:物件を遠隔保有する場合の論点
遠隔保有では、物件の物理的管理を担う現地パートナーの選定が、収益の安定性そのものを左右します。イタジャイの中・高級セグメントでは、専属管理会社が月額家賃の8〜12%を成功報酬として徴収するのが市場慣行で、これには空室期間中の見回り、賃借人との連絡、軽微な修繕の手配、年次保守の発注、月次レポートの英語または日本語化(後者は限定的)が含まれるのが標準です。Praia BravaやCentroで実績のある管理会社は、SIDE Empreendimentosのような大手デベロッパーと協業関係を持つケースが多く、購入時の段階から紹介を受けるのが効率的です。
為替ヘッジの設計は、保有期間と通貨観によって大きく異なります。短期保有(3年以内)で円ベース収益率を確定したい場合、NDF(ノンデリバラブルフォワード)でヘアル建て賃料を円換算で固定する戦略が考えられますが、ヘアルの先物プレミアムは年率6〜10%と高く、ヘッジコストが賃貸利回りの相当部分を打ち消します。中長期保有(7年以上)では、ヘッジコストを払い続けるより、ヘアル建てキャッシュフローを現地で再投資し、出口時点で為替トレンドを判断する「自然ヘッジ」型の運用が、過去のサイクル分析では純利回り上有利だったケースが目立ちます。
もう一つ忘れがちなのが、ブラジル国内の保険体系です。火災・地震(ブラジル沿岸は日本ほどの地震リスクは低いものの)・水害・第三者賠償をカバーする「Seguro Residencial」(住宅総合保険)は、SBPEローンを組む場合に銀行から必須として課されますが、現金一括や海外送金での購入の場合は任意です。海前物件では塩害による外壁・配管の劣化が想定より早く進行するため、保険年額は本土内陸の同等物件より20〜35%高くなる傾向があります。これも円建てキャッシュフロー試算に組み込むべきコスト要素です。
結論
2026年のイタジャイで賃貸を卒業し購入することは、もはやイデオロギーの問題ではなく、変数の少ない算数の問題に戻りました。買い手のプロフィールごとに答えが分かれるだけです。頭金が少なくとも20%、緊急資金として6か月分、同一物件への最低5〜7年の保有見通し、賃貸流動性の実証された地区を選ぶ規律――これらを備える買い手にとって、計算式は再び購入側に振れます。2022年から2024年半ばまで、Selic 13.75%が頭金の機会費用を膨らませ、あらゆる妥当なシミュレーションを支配していた局面では、数学的に成立しなかったことです。逆に、緊急資金なしで契約に入る、視野が短い、キャリア流動性が高い、あるいは「ローン月額と家賃」だけを並べて頭金の機会費用を計算に入れない買い手にとって、賃貸は2026年も数学的に優位であり、おそらく2027年も同様の構図が続きます。
海外の投資家にとって追加で考慮すべきは、為替リスク、ブラジル国内銀行口座の開設、CPF(個人納税者番号)の取得、相続・税制上の論点ですが、これらは資金規模と保有期間によって扱いが大きく分かれるテーマです。本稿の数式は、いずれのケースでも「現地通貨ベースで均衡点を理解する」起点として有効です。為替変動を別レイヤーとして上乗せする前に、ヘアル建ての純経済性を把握しておくことが、感情で動かない判断の前提条件になります。
SIDEポータルの週次分析は、FipeZapイタジャイ、Selic、INCC-M、地域VGVの推移を追跡し、購読者がサイクルの重要な動きごとに判断を再校正できるよう情報を提供します。週ごとの見出しの感情ではなく、データの変動に応じて再校正する――これが、生涯で最大級のチケットを伴う意思決定を、契約週の市場ムードに委ねないための最も直接的な方法です。