לצאת משכירות באיטאז'אי 2026: החישוב המכריע
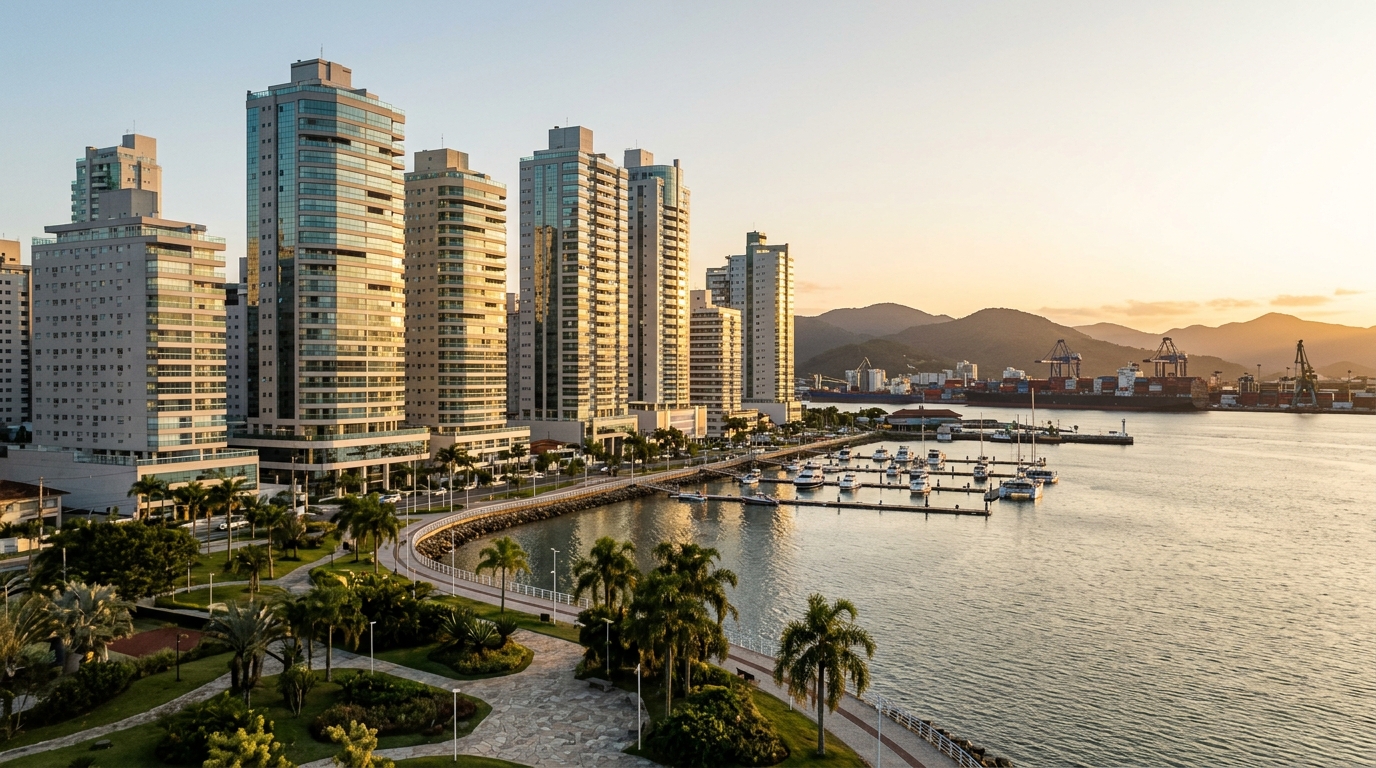
המטר הרבוע המתפרסם בעיר איטאז'אי שעל חוף סנטה קטרינה בברזיל סיים את אפריל 2026 עם עלייה מצטברת של 18.7% במהלך 24 החודשים האחרונים, על פי מדד FipeZap (מדד מחירי הנדל"ן המוביל בברזיל), בעוד שכר הדירה הממוצע בעיר טיפס ב-13.4% באותו פרק זמן. במקביל, ריבית סליק (Selic — הריבית הבסיסית של הבנק המרכזי הברזילאי) ירדה מ-13.75% ל-9.75% בשנה, ומדד INCC-M (מדד עלויות הבנייה הברזילאי המעדכן תשלומי דירות בבנייה) איבד תאוצה וירד לטווח של 5.6% ב-12 החודשים האחרונים. השילוב של ארבעת הווקטורים הללו — מחיר מכירה, שכר דירה, ריבית ועלות בנייה — מארגן מחדש את המשוואה המפרידה בין מי שמחדש חוזה שכירות לבין מי שחותם על משכנתא. ב-2026 המשוואה נטתה בצורה ברורה יותר לטובת הקונה הממושמע, אך נקודת האיזון צרה משמעותית ממה שהשיח השיווקי של חדרי המכירות מציע למשקיע הבינלאומי.
השאלה הפסיקה להיות אידיאולוגית. האם משתלם לצאת משכירות ולרכוש נכס באיטאז'אי בשנת 2026, כאשר התשלום החודשי של המשכנתא עדיין גבוה משכר הדירה, אך עלות ההזדמנות של ההון העצמי ירדה יחד עם הריבית הבסיסית? התשובה דורשת לבודד ארבעה משתנים — הון עצמי משועבד, תשלום חודשי, הוצאות שוטפות של הנכס ותשואה אלטרנטיבית של ההון — לפני כל החלטה. המאמר הזה עורך את החישוב המלא, עם מספרים אמיתיים משוק איטאז'אי ב-2026, ומסביר אותו מנקודת מבט של משקיע בינלאומי השוקל חשיפה לחוף הברזילאי.
תרחיש 2026: המסגרת המאקרו-כלכלית שמשנה את החישוב
ועדת המדיניות המוניטרית של בנק ברזיל (Copom) סיימה את המחצית הראשונה של 2026 עם ריבית סליק של 9.75% בשנה, לאחר הורדות הדרגתיות מן השיא של 13.75% שנשמר מאוגוסט 2023 עד תחילת 2024. מדד המחירים לצרכן הברזילאי (IPCA) מתנודד בטווח של 3.8% עד 4.1% במונחים שנתיים, בתוך הרצועה העליונה של יעד האינפלציה (3% פלוס מינוס 1.5 נקודות אחוז). מדד IGP-M, לאחר חודשים שליליים לאורך 2024, חזר לטריטוריה חיובית מתונה, סביב 4.2% ב-12 החודשים האחרונים — מספיק כדי לשחרר עדכוני שכר דירה שנתיים שהיו דחוסים במהלך השנתיים הקודמות.
מדד INCC-M, המעדכן תשלומי דירות הנמצאות בבנייה, סיים את מאי 2026 עם 5.6% מצטברים ב-12 חודשים, לפי הקריאות המאוחדות של מוסד FGV ובדיקתן על ידי איגוד התעשייה הברזילאית של הבנייה (CBIC). זה הרבה מתחת לשיא של 14.7% שנרשם ב-2021, אך עדיין גבוה מן ה-IPCA וגבוה מן האינפלציה הגלומה בחוזי שכר דירה המתעדכנים לפי IGP-M או IPCA. עבור הקונה רכישה בשלב הבנייה (off-plan) משמעות הדבר היא שכל תשלום חודשי גדל בריבית ריאלית חיובית עד מסירת המפתחות.
הרכיב שהשתנה ביותר במשוואה הוא FipeZap האזורי. מדד המכירה של איטאז'אי קפץ ב-9.1% ב-12 החודשים שעד אפריל 2026, לעומת 6.3% של ממוצע 50 הערים הנמדדות במחקר. FipeZap של שכר הדירה בעיר עלה ב-7.8% באותו פרק זמן, גם הוא מעל החציון הלאומי. איטאז'אי נכנסה באופן סופי לקבוצת השווקים עם תאוצה במקביל של מחיר מכירה ושל שכר דירה — מאפיין טיפוסי של שווקים עם קליטה חזקה ומלאי מצומצם, ושמבחינה היסטורית מקדים מחזורי השבחה ארוכים של מלאי מוכן.
המתמטיקה האמיתית: 600 אלף ריאל, 30 שנה ועלות ההזדמנות של ההון העצמי
סימולציה קונקרטית של נכס בשווי 600,000 ריאל ברזילאי (כ-110,000 דולר אמריקאי בשער יוני 2026) באיטאז'אי, סטנדרט של שני חדרי שינה בשכונה בינונית, עם הון עצמי של 120,000 ריאל (20%) ומשכנתא SBPE (מערכת הבנקאות הברזילאית למשכנתאות) של 480,000 ריאל לפי שיטת SAC (אמורטיזציה קבועה) במשך 360 חודשים. עם ריבית נומינלית של 11.49% בשנה בתוספת TR (התרחיש הממוצע של חמשת הבנקים הגדולים ביוני 2026), התשלום הראשון הוא כ-5,890 ריאל. התשלום האחרון, מכוח אופייה היורד של SAC, יורד לכ-1,770 ריאל. התשלום הממוצע לאורך החוזה הוא כ-3,830 ריאל, וסך הריבית הנומינלית עוברת את 580,000 ריאל — מספרים מבהילים, אך יש להביא אותם לערך נוכחי לצורך השוואה הוגנת, ולא לסכם אותם נומינלית כפי שמופיע לעיתים בכותרות.
שכר הדירה של נכס שווה ערך באותה השכונה נע כיום בין 2,800 ל-3,200 ריאל לחודש, עם חציון של כ-3,000 ריאל, בתוספת 650 ריאל דמי ועד בית ממוצעים ו-180 ריאל ארנונה (IPTU) המפוצלת ל-12 תשלומים. הקונה סופג את שני הסעיפים האחרונים באותה צורה — מה שמשווה את ההשוואה בנקודה הנכונה: תשלום המשכנתא מול שכר דירה בלבד, ולא מול שכר דירה בתוספת היטלים. ערבוב הכול הוא הטעות הנפוצה ביותר של סימולציות חדרי המכירות, וגם משקיעים זרים נוטים ליפול בה כשהם משווים את העלויות במחשבון מהיר.
חסר הרכיב שכמעט אף אחד לא מחשב נכון: עלות ההזדמנות של 120,000 ריאל ההון העצמי. כאשר מושקעים ב-Tesouro Selic (אגרת חוב ברזילאית הצמודה לריבית הבסיסית) בתשואה של 9.75% בשנה (תשואה נטו של כ-8.1% לאחר מס הכנסה רגרסיבי של 17.5% לאופק מעל שנתיים), הסכום הזה היה מניב כ-9,720 ריאל נטו בשנה הראשונה. כשהוא מפוזר על 12 חודשים, מדובר בכ-810 ריאל לחודש שהשוכר "מרוויח" על כך שלא שיעבד את ההון העצמי — ושאותו הקונה לא מרוויח דווקא משום ששיעבד אותו.
יש להוסיף גם את ה-ITBI (מס רכישת נדל"ן עירוני) של כ-2% על השווי הנקוב (12,000 ריאל באיטאז'אי), הוצאות הנוטריון וההרשמה ברשם הקרקעות (כ-8,000 ריאל לנכס בסדר גודל זה), וכן עמלת השמאות הבנקאית (כ-3,500 ריאל בממוצע). הקונה נכנס לחוזה כ-23,500 ריאל "עניים יותר" מהשוכר, בלי שהציב רהיט אחד בסלון, וההפרש הזה גם הוא נושא בעלות הזדמנות לאורך חיי החוזה. זהו החישוב המלא שצריך להופיע בטבלה.
| סעיף | שוכר ממושמע | קונה במשכנתא SBPE ל-30 שנה |
|---|---|---|
| הוצאה התחלתית | 3,200 ריאל (פיקדון ערבות) | 143,500 ריאל (הון עצמי + ITBI + נוטריון + שמאות) |
| עלות חודשית ישירה | 3,000 ריאל (שכר דירה חציוני) | 3,830 ריאל (תשלום ממוצע SAC) |
| היטלים משותפים | 830 ריאל (ועד בית + ארנונה) | 830 ריאל (ועד בית + ארנונה) |
| עלות הזדמנות של ההון העצמי | + 810 ריאל לחודש (Tesouro Selic נטו) | — |
| הון נטו לאחר 10 שנים* | 285 עד 310 אלף ריאל | 690 עד 740 אלף ריאל (נכס פחות יתרת חוב) |
| הון נטו לאחר 20 שנים* | 680 עד 760 אלף ריאל | 1.05 עד 1.18 מיליון ריאל |
*הנחות: השבחה ריאלית של הנכס ב-4% בשנה, תשואה ריאלית נטו של תיק אלטרנטיבי ב-7% בשנה, עדכוני שכר דירה שנתיים לפי IGP-M חזוי, שוכר ממושמע המשקיע בשלמות את ההפרש החודשי בין שכר הדירה לבין התשלום של המשכנתא.
הקונה מסיים את תקופת עשר השנים עם הון נטו הגבוה בין 35% ל-50% מזה של השוכר הממושמע. ההפרש יורד לכמעט אפס — ובמקרים מסוימים מתהפך — אם השוכר לא משקיע את העודף החודשי, כפי שעולה אמפירית ממחקרי Cemec-Fipe על התנהגות משפחות ברזילאיות בני המעמד הבינוני. עבור המשקיע הזר, התובנה הזו חשובה לאין ערוך: התשואה האמיתית של רכישה תלויה גם במשמעת הפיננסית של החלופה השוכרת, ובברזיל, כמו בכל מקום אחר, רוב השוכרים אינם ממושמעים.
נקודת המפנה — הרגע בו החישוב מפסיק להעדיף את השכירות — נעה סביב חמש עד שבע שנים בתרחיש 2026, קצר יותר מן הממוצע ההיסטורי הברזילאי של שמונה עד עשר שנים שזוהה במחקרי איגוד אשראי הנדל"ן (Abecip) במחזורים של 2014 עד 2022. ההסבר הוא ירידת ריבית סליק, אשר הקטינה את עלות ההזדמנות הן של ההון העצמי הן של העודף החודשי המופנה להשקעה.
מדוע איטאז'אי השתנתה: נמל, VGV שיא והגירה איכותית
החוף הצפוני של מדינת סנטה קטרינה הפך לציר הנדל"ני הלוהט ביותר בברזיל בשלוש השנים האחרונות, ואיטאז'אי היא המוקד העצבי של המחזור. נמל איטאז'אי הניע כ-1.42 מיליון יחידות מכולה (TEU) ב-2025, שיא היסטורי לפי הנתונים המאוחדים של רשות הנמלים והנתיבים המימיים הברזילאית (ANTAQ), וההשקעות בהרחבת התשתית הלוגיסטית האחורית, בחפירת ערוצי הנמל ובהכפלת הצירים האווירודינמיים הכניסו ביקוש מגורים איכותי באופן בר-קיימא — מהנדסים, מנהלים בתעשיית האגרו-אקספורט, רבי-חובלים, אנשי טכנולוגיה הנמשכים על ידי מרכז היאכטות, ועורכי דין למסחר בינלאומי מהווים את הליבה של הביקוש הזה.
VGV (Valor Geral de Vendas — הערך הכולל של מכירות הבנייה החדשה) שהושק באיטאז'אי בשנים 2024 ו-2025 במצטבר עבר את 9 מיליארד ריאל לפי סקר Secovi-SC, באותו פרק זמן בו ABRAINC הצביעה על האטה של ההשקה הארצית כמגמה רווחת. הקליטה החודשית של יחידות חדשות נשמרה מעל 70% בכמה פרויקטים מעל הסטנדרט הבינוני שנמסרו בתקופה — נתון נדיר בשנה בה הריבית עדיין דו-ספרתית, ושמאשר את תזת ההתנתקות של שוק סנטה קטרינה ממוצע השוק הברזילאי כולו.
שלוש שכונות מרכזות את עיקר העניין ועונות על דינמיקות שונות, אשר יש להבין בנפרד לפני כל החלטה רכישה. פראייה בראבה (Praia Brava) התבססה ככתובת הפרימיום של החוף הצפוני, עם מטר רבוע מתפרסם בין 18,000 ל-32,000 ריאל בפרויקטים חדשים מול הים ומלאי קצר באופן היסטורי. הצנרת של SIDE Empreendimentos ושל יזמיות מקומיות אחרות במקטע זה מרכזת יחידות בכרטיסים החל מ-2.5 מיליון ריאל, עם פרופיל קונה שהוא ברובו מקצה הון — בית שני, השכרה בעונה גבוהה והגנה על הון מפני מחזורים של שערי החליפין, אלמנט שמדבר ישירות אל המשקיע הזר.
מרכז איטאז'אי, שעבר מודרניזציה לאורך ציר שדרת קולונל מרקוס קונדר ובהשבחת הטיילת ליד הנמל, מציע סטנדרט בינוני-גבוה עם מטר רבוע בין 9,000 ל-14,000 ריאל, ומאכלס את הביקוש החזק לשכר דירה הקשור לפעילויות הנמל ולמשרדי תאגידי הלוגיסטיקה והסחר החיצוני. זוהי השכונה עם נזילות שכירות גבוהה ביותר בעיר, מאפיין מהותי עבור מי שרוכש מתוך מחשבה להפוך את הנכס לנכס מניב בעתיד. שכונת קאבסודאס (Cabeçudas), עם ייעוד מגורי-משפחתי, מושכת קונים המחפשים טיילת בצפיפות נמוכה יותר — מחירים בין 11,000 ל-18,000 ריאל למטר רבוע, עם השבחה בת-קיימא ב-36 החודשים האחרונים ועקומת השקות מרווחת יותר, מה שמגן על מחירי המלאי הקיים.
ההגירה הפנימית האיכותית — מטה תושבי סאו פאולו, פאראנה וריו דה ז'נירו המחפשים איכות חיים עם תשתית עירונית סבירה — היא הווקטור הדמוגרפי שמחזיק את עקומת שכר הדירה הפרימיום בעיר. איטאז'אי רושמת מאזן הגירה חיובי מאז 2018, הגיעה לשיא ב-2024 ושמרה על רמה גבוהה ב-2025, על פי הצלבת נתוני המכון לסטטיסטיקה (IBGE), רשם החברות המדינתי ורישומי העברת מען בחירה של בית הדין הפדרלי לבחירות.
במזומן, במימון או בשלב הבנייה: היכן INCC וההנחה מכריעים
הבחירה בין שלושת אופני הרכישה תלויה פחות בהעדפה אישית ויותר בשלושה משתנים אובייקטיביים: נזילות זמינה בקופה האישית או המשפחתית, ציפיות הריבית באופק החוזה והמשך הצפוי של שימוש או מכירה של הנכס. במזומן, הקונה לוכד את ההנחה הסטנדרטית בשוק — באיטאז'אי, בין 5% ל-12% מהמחירון בפרויקטים מוכנים עם מלאי בשל. הנחה זו היא המקבילה הישירה של עלות הכסף שהמוכר נמנע מלשלם תמורת ההמתנה לצ'ק מפוצל ושמשקפת את העלות הפיננסית של המלאי הבלתי-מסולק.
במימון SBPE, הריבית הנומינלית ב-2026 עדיין נפתחת בשתי ספרות. משתלם לממן כאשר סכום התשואה האלטרנטיבית של ההון, בתוספת ציפייה סבירה להשבחת הנכס, בתוספת ההטבה המיסויית השיורית הזמינה (שימוש ב-FGTS — קרן ההפרשות הסוציאליות של עובדים ברזילאים, ניכוי אפשרי בשטר, משטרי יציאה מיוחדים), עולה על העלות הכוללת המשוקללת של האשראי. ב-2026, עם ריבית סליק ב-9.75% וריביות SBPE הנעות בין 10.5% ל-12% בתוספת TR בהתאם ליחסי הבנקאות, המימון הארוך החל להיגיון מתמטי לפרופילים שתיקיהם השמרניים מניבים 8% עד 9% נטו — מצב הפוך לשנים 2022 עד 2024, כאשר מימון SBPE היה עסקה גרועה במתמטיקה והוחתם רק בגלל היעדר חלופה.
רכישה בשלב הבנייה (off-plan) היא הדרך המועדפת על מי שמחפש מחיר מחירון נמוך יותר, תזרים תשלומים מפוצל לאורך הבנייה, ומוכן לקבל שני נטלים מהותיים: INCC המעדכן את התשלומים עד המסירה והסיכון של ביצוע הפרויקט. ב-2026, עם INCC-M של 5.6% בשנה, תשלום של 4,000 ריאל הנחתם היום הופך לסכום שבין 4,480 ל-4,700 ריאל בעוד 24 חודשים בעת חוזר השנה — אפקט שיש להטמיע בסימולציית יכולת התשלום, פן התקציב הביתי יילחץ כבר בשנה השנייה.
FGTS יכולה לשמש הן להפחתת יתרת חוב במעמד קבלת המפתחות הן להרכבת ההון העצמי, ובלבד שלעובד יש לפחות 36 חודשים מצטברים של הפרשות במסגרת חוזה עבודה ברזילאי רשמי (Celetista) והנכס עונה לקריטריונים של מערכת SFH — תקרה של 1.5 מיליון ריאל ברוב השווקים, כולל איטאז'אי, ומטרת מגורים מוכחת. עבור הכרטיסים הממוצעים של העיר (500,000 עד 1.2 מיליון ריאל), FGTS מממנת בין 8% ל-18% של הסכום הכולל, בהתאם לוותק הצבירה ולהרכב המשפחתי. למשקיע הזר, כמובן, הכלי הזה אינו זמין, ועליו לפצות באחוז גבוה יותר של הון עצמי או בריביות אטרקטיביות פחות.
השוק נוטה למכור את שלב הבנייה תמיד כזול יותר. ב-2026, עם INCC המכרסם בכל תשלום עד המסירה וריבית סליק עדיין בשתי ספרות בתחילת החוזה, ההנחה ההתחלתית מתורגמת ליתרון אמיתי רק עבור מי שמחזיק בנכס לפחות ארבע שנים אחרי קבלת המפתחות. לפני כן, העלות הפיננסית הגלומה בתיקון ועלויות העסקה בולעות את הרווח של המחירון — והנכס המוכן עם הנחה גובר בדרך כלל בפער ניכר.
הסיכונים האמיתיים: נזילות, ביטול חוזה וריכוז הון
המלכודת הראשונה היא נזילות הנכס. נדל"ן אינו אג"ח ממשלתית, ויש לחזור על המשפט הזה בקול רם לפני כל שטר. במחזורי ריבית סליק גבוהה, זמן המכירה הממוצע באיטאז'אי כבר עבר את 180 הימים עבור כרטיסים שמעל מיליון ריאל, על פי סקרי מועצת הנדל"ן של סנטה קטרינה (CRECI-SC) מול הסוכנויות המובילות בעיר. במחזורים חמים, הוא יורד ל-45 עד 60 ימים. הקונה צריך את היכולת הפיננסית והרגשית להחזיק את הנכס לפחות מחזור ריבית מלא אחד מבלי להידרש למימוש בהנחה אגרסיבית — בדרך כלל, שלוש עד חמש שנים.
ביטול החוזה (distrato) הוא הסיכון המוערך לחסר ביותר על ידי מי שרוכש בשלב הבנייה. חוק 13,786 משנת 2018, המכונה "חוק הביטול", קבע תקרת רטנציה לקבלן של 25% מהסכום ששולם בפרויקטים רגילים ועד 50% בפרויקטים תחת משטר נכסי האפטציה (patrimônio de afetação) — משטר שאומץ על ידי חלק נכבד מהיזמיות של סנטה קטרינה ברמה הבינונית-גבוהה דווקא כדי להפחית את עלות אשראי הייצור ולהגן על הרוכשים מפני קריסה מוצלבת של אתרי בנייה. במונחים אמיתיים, לקוח ששילם 250,000 ריאל בעבור יחידה של 1.2 מיליון ריאל וצריך לסגת שלוש שנים אחר כך עשוי לקבל בחזרה בין 125,000 ל-187,500 ריאל, ללא תיקון של INCC ששולם בתקופה. זהו חור הוני של שש ספרות שכמעט אינו נכלל בסימולציה ההתחלתית.
הסיכון השלישי הוא ריכוז הון. משפחות מהמעמד הבינוני והבינוני-גבוה באיטאז'אי, בעלות הון כולל בין 1.5 ל-4 מיליון ריאל, מסיימות לעיתים תכופות עם 70% עד 85% מהערך הנקי המוקצה לנכס מגורים יחיד. כאשר הנכס הזה נמצא באותה האזור שבו המשפחה עובדת והכנסתה העיקרית מיוצרת (נמל, מרכז יאכטות, תעשיית הספנות, סחר חיצוני), המשקיע מרכז בו-זמנית סיכון כלכלי-סקטוריאלי וסיכון הוני בנקודה גיאוגרפית אחת — חשיפה שכל מקצה הון מקצועי היה רואה כבלתי-מאוזנת, ושנהוג לתקן באמצעות פיזור גיאוגרפי של תיק הנדל"ן או הקצאה לנכסים פיננסיים בעלי משך ארוך וקורלציה נמוכה. עבור המשקיע הזר זהו דווקא יתרון: רכישה באיטאז'אי כשלעצמה מבטאת פיזור גיאוגרפי, אך הוא עדיין צריך לשקול את שיעור החשיפה הכוללת לסיכון ברזיל.
קיים גם סיכון של שינוי חיים, שסטטיסטיקות שוק נוהגות להתייחס אליו כרעש כאשר במציאות הוא המנוע של חלק ניכר מהמכירות בהנחה: פרידה, העברה מקצועית בלתי-צפויה, מחלה קשה במשפחה, מעבר עיר של ילדים בעת הלימודים הגבוהים. הקונה הברזילאי הממוצע נשאר 7.2 שנים באותו נכס מגורים, על פי נתוני ABECIP — תקופה הקרובה באופן מסוכן לנקודת האיזון המתמטית במספר תרחישי 2026, מה שאומר שחלק נכבד מהקונים ימכרו לפני הנקודה שבה הרכישה ניצחה את השכירות בחישוב המלא.
מתי שכירות עדיין מנצחת — והטעויות היקרות של הקונה המתחיל
שכירות ממשיכה לנצח בשלוש סיטואציות ברורות, וזיהוין שימושי יותר מאשר עמידה על רכישה במועד הלא נכון בחייו האישיים. הראשונה היא אופק קצר: למי שיש סבירות אמיתית לעבור עיר או שכונה בפחות מחמש שנים, הרכישה כמעט אף פעם לא משתלמת, כיוון שעלויות העסקה (ITBI, נוטריון, עמלת תיווך במכירה, שיפוץ אפשרי כדי להפוך את הנכס לאטרקטיבי) צורכות את עיקר או את כל שולי ההשבחה. החישוב באופק הזה מעדיף שכירות בהפרש גדול בכל תרחיש ריבית סביר.
הסיטואציה השנייה היא ניידות מקצועית עולה. בעלי קריירה בעלייה שעדיין עשויים להחליף מעסיק, עיר, מדינה או לפתוח עסק עצמאי צריכים לשמור על הון נזיל וגמישות החלטה. רכישת נכס היא ההפך מזה — היא הצבעה כספית, גיאוגרפית ופסיכולוגית על קביעות. עבור הפרופיל הזה, האופטימיזציה הרציונלית היא לשכור היטב ולבנות הון נטו בנכסים פיננסיים עד הנקודה בה החיים מתייצבים גיאוגרפית.
הסיטואציה השלישית היא היעדר קרן חירום. רכישת נכס מגורים בלי לפחות שישה חודשים של הוצאות משפחתיות בקרן נזילה הופכת כל מצב בלתי-צפוי — אבטלה, מחלה, ירידה בהכנסה משתנה — לסיכון של חוסר תשלום. וחוסר תשלום במשכנתא SBPE צועד לגביית פסק דין חוץ-משפטית תוך 12 עד 18 חודשים, עם אובדן פוטנציאלי של כל ההון העצמי ושל מה ששולם באמורטיזציה. הקונה הממושמע בעל, בסדר המחמיר הזה, קרן חירום, הון עצמי לכרטיס-המטרה ויכולת תשלום נוחה של התשלום. בהיעדר הסעיף הראשון, השכירות אינה השלמה, היא רציונל פיננסי.
הטעויות היקרות ביותר של הקונה המתחיל באיטאז'אי עוקבות אחר דפוס חוזר על עצמו שניתן לזיהוי על ידי כל מתכנן פיננסי בעל ניסיון מעט. השוואת תשלום המשכנתא לשכר דירה ללא הכללת עלות ההזדמנות של ההון העצמי היא הנפוצה והמזיקה ביותר — היא הופכת את ההחלטה לכיוון הלא נכון ביותר ממחצית המקרים שנותחו בייעוצים מקצועיים. הערכת חסר של הוצאות שוטפות של הנכס הנרכש היא השנייה: ועד בית בבניינים פרימיום בפראייה בראבה עובר 2,500 ריאל לחודש; תחזוקת חזית, שטחים משותפים ומעליות בבניינים מול הים מייצרת אגרות נוספות המסתכמות בשווי 0.8% מערך הנכס לשנה במחזורי תחזוקה טיפוסיים.
התעלמות מ-INCC ברכישה בשלב הבנייה וחישוב יכולת התשלום רק לפי התשלום הראשוני באה במקום השלישי — קפיצת התשלום בשנה השנייה היא הסיבה העיקרית לבקשות ביטול חוזה בפרויקטים של סנטה קטרינה. ברביעי, בחירת שכונה לפי אופנה ולא לפי נזילות שכירות: יציאה משכירות לכתובת עם קליטת שכירות נמוכה ביותר חוסמת יציאה עתידית דרך השכרה, ומאבדת את האופציה היקרה של הפיכת הנכס לנכס מניב אם החיים משתנים לפני הזמן המתוכנן.
סיכום
היציאה משכירות והרכישה באיטאז'אי ב-2026 חדלה מלהיות החלטה דוגמטית והפכה לבעיה מתמטית עם מעט משתנים ותשובות שונות לכל פרופיל קונה. עבור מי שיש לו הון עצמי של לפחות 20%, קרן חירום של שישה חודשים, אופק מינימלי של חמש עד שבע שנים באותו נכס ומשמעת לבחור שכונה עם נזילות שכירות מוכחת, החישוב חוזר להיסגר לטובת הרכישה — דבר שלא היה נכון מתמטית בין 2022 לאמצע 2024, כאשר ריבית סליק בשיעור 13.75% ניפחה את עלות ההזדמנות של ההון העצמי ושלטה בכל סימולציה סבירה. עבור מי שנכנס לחוזה ללא קרן, באופק קצר, עם ניידות מקצועית גבוהה או תוך השוואת תשלום ושכר דירה בלבד בלי עלות הזדמנות של הון עצמי בחישוב, השכירות נשארת מתמטית עליונה ב-2026 וסביר שתישאר כך ב-2027.
למשקיע הזר השוקל חשיפה לחוף סנטה קטרינה, ההמלצה המעשית היא לנהל את ההחלטה כעסקת השקעה מלאה: לקבע מראש את התקציב במטבע המקור (דולר, יורו, פאונד או שקל), להבין את חשיפת שער החליפין מול הריאל הברזילאי, לחשב את התשואה הצפויה במונחי המטבע שלך, ולהתייחס לנכס בחוף הברזילאי כחלק מתיק גלובלי מאוזן. הניתוח השבועי של פורטל SIDE עוקב אחר התפתחות FipeZap איטאז'אי, ריבית סליק, INCC-M ו-VGV אזורי כך שמנויים יוכלו לכיול מחדש את ההחלטה בכל תזוזה משמעותית של מחזור — לא בכל כותרת. ההירשמות לקריאה היא הדרך הישירה ביותר שלא לקבל את ההחלטה בעלת הכרטיס הגבוה ביותר בחיים הפיננסיים על בסיס מצב הרוח של השוק בשבוע חתימת החוזה.