Sair do aluguel em Itajaí 2026: a conta que decide
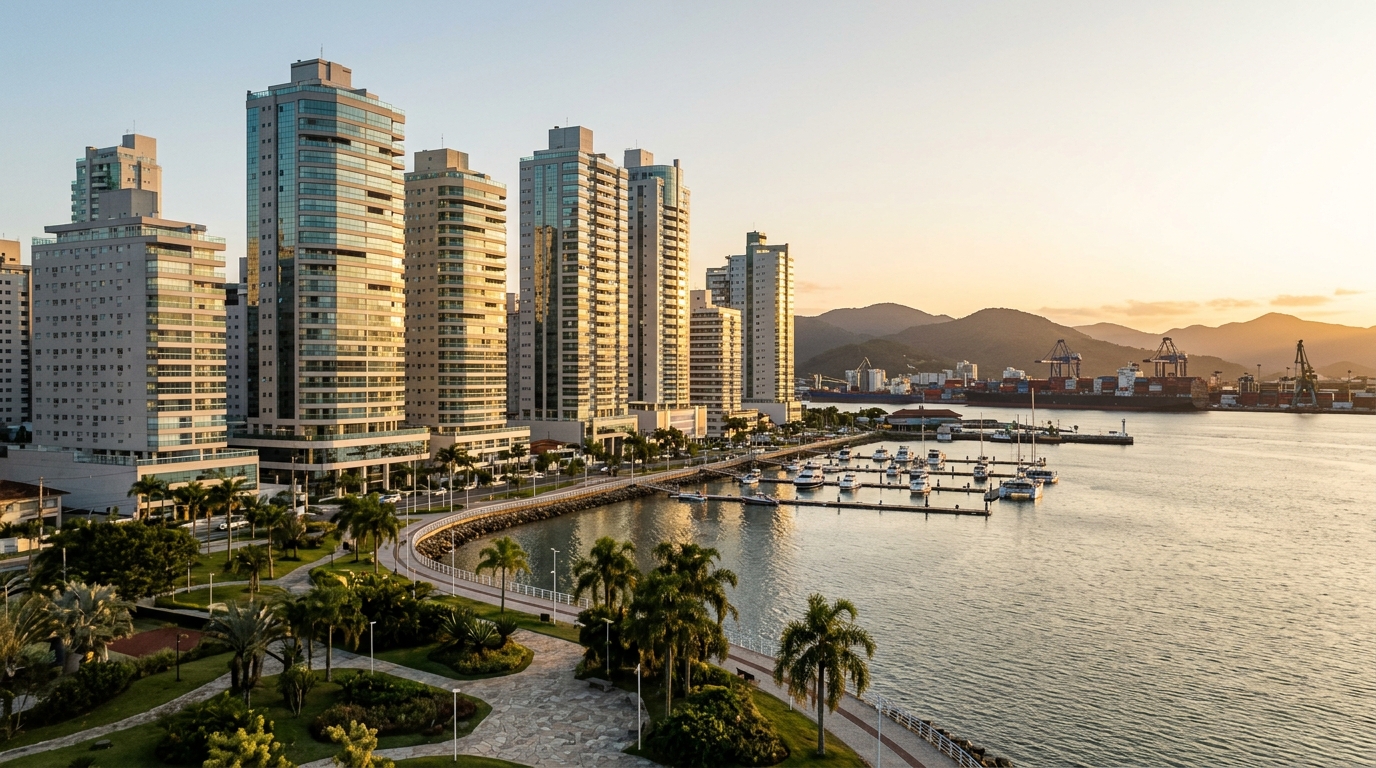
O metro quadrado anunciado em Itajaí fechou abril de 2026 com alta acumulada de 18,7% em 24 meses, segundo o Índice FipeZap, enquanto o aluguel residencial médio da cidade avançou 13,4% no mesmo intervalo. No mesmo período, a Selic recuou de 13,75% para 9,75% ao ano e o INCC-M perdeu fôlego para a casa dos 5,6% em 12 meses. A combinação desses quatro vetores — preço de venda, aluguel, juros e custo de obra — reorganizou a equação que separa quem renova contrato de locação de quem assina o financiamento. Em 2026 ela ficou mais favorável ao comprador disciplinado, mas o ponto de equilíbrio é mais estreito do que o discurso comercial de balcão sugere.
A pergunta deixou de ser ideológica. Vale a pena sair do aluguel e comprar imóvel em Itajaí em 2026 quando a parcela do financiamento ainda é maior que o aluguel, mas o custo de oportunidade da entrada caiu junto com o juro básico? A resposta exige isolar quatro variáveis — entrada imobilizada, parcela mensal, custos recorrentes do bem e retorno alternativo do capital — antes de qualquer decisão. Este artigo faz a conta inteira, com números reais do mercado de Itajaí em 2026.
Cenário 2026: a moldura macro que muda a conta
O Copom encerrou o primeiro semestre de 2026 com a Selic em 9,75% ao ano, depois de cortes graduais desde o pico de 13,75% mantido entre agosto de 2023 e o início de 2024. O IPCA acumulado em 12 meses oscila na faixa de 3,8% a 4,1%, dentro da banda superior da meta de 3% mais ou menos 1,5 ponto percentual. O IGP-M, depois de meses negativos ao longo de 2024, voltou ao terreno positivo brando, na casa de 4,2% nos últimos 12 meses — o suficiente para destravar reajustes anuais de contratos de locação que tinham ficado comprimidos no biênio anterior.
O INCC-M, índice que corrige parcelas de imóveis na planta, fechou maio de 2026 acumulando 5,6% em 12 meses, conforme leituras consolidadas pela FGV e referendadas pela CBIC. Está bem abaixo do pico de 14,7% atingido em 2021, mas continua acima do IPCA e acima da inflação implícita nos contratos de aluguel reajustados por IGP-M ou IPCA. Para o comprador na planta, isso significa, na prática, que cada parcela mensal cresce a uma taxa real positiva até a entrega das chaves.
A peça que mais mudou na conta foi o FipeZap regional. O índice de venda de Itajaí avançou 9,1% nos 12 meses até abril de 2026, contra 6,3% da média das 50 cidades monitoradas pelo levantamento. O FipeZap de locação da cidade subiu 7,8% no mesmo intervalo, também acima da mediana nacional. Itajaí entrou definitivamente no grupo das praças com aceleração simultânea de preço de venda e de aluguel — característica típica de mercados com absorção forte e estoque enxuto, e que historicamente antecede ciclos longos de valorização do estoque pronto.
A matemática real: R$ 600 mil, 30 anos e o custo de oportunidade da entrada
Simulação concreta de um imóvel de R$ 600 mil em Itajaí, padrão dois dormitórios em bairro intermediário, com entrada de R$ 120 mil (20%) e financiamento SBPE de R$ 480 mil pela Tabela SAC em 360 meses. Com taxa nominal de 11,49% ao ano mais TR (cenário médio dos cinco grandes bancos em junho de 2026), a primeira parcela sai em torno de R$ 5.890. A última parcela, pela natureza decrescente da SAC, cai para perto de R$ 1.770. A parcela média ao longo do contrato fica em aproximadamente R$ 3.830, e o total pago em juros nominais ultrapassa R$ 580 mil — números que assustam, mas que precisam ser trazidos a valor presente para comparação justa, não somados de forma nominal como costumam aparecer em manchete.
O aluguel de um imóvel equivalente no mesmo bairro está hoje na faixa de R$ 2.800 a R$ 3.200 mensais, com mediana próxima de R$ 3.000, mais R$ 650 de condomínio médio e R$ 180 de IPTU rateado em 12 parcelas. O comprador absorve esses dois últimos itens do mesmo jeito — o que iguala a comparação no ponto correto: parcela do financiamento contra aluguel puro, não contra aluguel mais encargos. Misturar tudo é o erro mais comum das simulações de balcão.
Falta a peça que quase ninguém calcula direito: o custo de oportunidade dos R$ 120 mil de entrada. Aplicados em Tesouro Selic a 9,75% ao ano (rendimento líquido em torno de 8,1% após IR regressivo de 17,5% para horizonte acima de dois anos), esse montante renderia cerca de R$ 9.720 líquidos no primeiro ano. Diluído por 12 meses, são aproximadamente R$ 810 por mês que o locatário "ganha" por não ter imobilizado a entrada — e que o comprador deixa de ganhar exatamente por tê-la imobilizado.
Some-se ainda o ITBI de aproximadamente 2% sobre o valor venal (R$ 12 mil em Itajaí), os custos de cartório e registro (aproximadamente R$ 8 mil para esse ticket), e a taxa de avaliação do banco (R$ 3,5 mil em média). O comprador entra no contrato cerca de R$ 23,5 mil mais pobre que o locatário, sem ter posto um móvel na sala, e essa diferença também carrega custo de oportunidade ao longo da vida do contrato. É essa conta completa que precisa figurar na tabela.
| Item | Locatário disciplinado | Comprador SBPE 30 anos |
|---|---|---|
| Desembolso inicial | R$ 3.200 (caução) | R$ 143.500 (entrada + ITBI + cartório + avaliação) |
| Custo mensal direto | R$ 3.000 (aluguel mediano) | R$ 3.830 (parcela SAC média) |
| Encargos comuns | R$ 830 (condomínio + IPTU) | R$ 830 (condomínio + IPTU) |
| Custo de oportunidade da entrada | + R$ 810/mês (Tesouro Selic líquido) | — |
| Patrimônio líquido em 10 anos* | R$ 285 a 310 mil | R$ 690 a 740 mil (imóvel − dívida residual) |
| Patrimônio líquido em 20 anos* | R$ 680 a 760 mil | R$ 1,05 a 1,18 milhão |
*Premissas: valorização real do imóvel de 4% ao ano, retorno real líquido do portfólio alternativo de 7% ao ano, reajustes anuais de aluguel pelo IGP-M projetado, locatário disciplinado que aplica integralmente a diferença mensal entre aluguel e parcela.
O comprador termina o período de dez anos com patrimônio líquido entre 35% e 50% superior ao do locatário disciplinado. A diferença cai para faixa próxima de zero — e em alguns cenários inverte — se o locatário não aplicar a sobra mensal, o que é a regra empírica observada por gestores de fortunas privadas e por estudos do Cemec-Fipe sobre comportamento das famílias brasileiras de classe média.
O ponto de virada — momento em que a conta deixa de favorecer o aluguel — gira em torno de cinco a sete anos no cenário de 2026, mais curto que a média histórica brasileira de oito a dez anos identificada em estudos da Abecip nos ciclos de 2014 a 2022. A explicação é justamente a queda da Selic, que reduziu o custo de oportunidade tanto da entrada quanto do excedente mensal aplicável.
Por que Itajaí mudou: porto, VGV recorde e migração qualificada
O litoral norte de Santa Catarina virou o eixo imobiliário mais aquecido do país nos últimos três anos, e Itajaí é o centro nervoso desse ciclo. O Porto de Itajaí movimentou cerca de 1,42 milhão de TEUs em 2025, recorde histórico segundo os dados consolidados pela ANTAQ, e os investimentos em ampliação da retaguarda portuária, dragagem e na duplicação dos acessos rodoviários injetaram demanda residencial qualificada de forma sustentada — engenheiros, executivos do agronegócio exportador, comandantes da marinha mercante, profissionais de tecnologia atraídos pelo polo náutico e advogados de comércio internacional formam o núcleo dessa demanda.
O VGV lançado em Itajaí no acumulado de 2024 e 2025 superou R$ 9 bilhões segundo levantamento da Secovi-SC, num intervalo em que a ABRAINC apontou desaceleração de lançamentos nacionais como tendência dominante. A absorção mensal de unidades novas se manteve acima de 70% em vários empreendimentos de médio-alto padrão entregues no período, dado raro num ano de juros ainda em dois dígitos e que confirma a tese de descolamento do mercado catarinense em relação à média brasileira.
Três bairros concentram a maior parte do interesse e respondem por dinâmicas distintas que precisam ser entendidas separadamente antes de qualquer decisão de compra. A Praia Brava consolidou-se como o endereço premium do litoral norte, com metro quadrado anunciado entre R$ 18 mil e R$ 32 mil em lançamentos de frente para o mar e estoque historicamente curto. O pipeline da SIDE Empreendimentos e de outras incorporadoras locais nesse trecho concentra unidades com tickets a partir de R$ 2,5 milhões, com perfil de comprador majoritariamente alocador de patrimônio — segunda residência, locação por temporada de alto padrão e proteção patrimonial contra ciclos cambiais.
O Centro de Itajaí, modernizado pelo eixo da Avenida Coronel Marcos Konder e pela revitalização da orla próxima ao porto, oferece padrão médio-alto com metro quadrado entre R$ 9 mil e R$ 14 mil, e abriga a forte demanda locatícia ligada às atividades portuárias e aos escritórios corporativos de logística e comércio exterior. É o bairro com maior liquidez de locação na cidade, característica fundamental para quem compra pensando em transformar o imóvel em ativo de renda eventualmente. Cabeçudas, com vocação mais residencial e perfil familiar, atrai compradores que buscam orla com menor adensamento — preços entre R$ 11 mil e R$ 18 mil por metro quadrado, com valorização sustentada nos últimos 36 meses e curva de lançamentos mais espaçada, o que protege os preços do estoque pronto.
A migração qualificada interna — paulistas, paranaenses e cariocas em busca de qualidade de vida com infraestrutura urbana razoável — é o vetor demográfico que sustenta a curva de aluguel residencial premium na cidade. Itajaí registra saldo migratório positivo desde 2018, atingiu pico em 2024 e manteve patamar elevado em 2025, segundo cruzamento de dados do IBGE com a Junta Comercial estadual e os registros de transferência de domicílio eleitoral do TSE.
À vista, financiado ou na planta: onde o INCC e o deságio decidem
A escolha entre as três modalidades de aquisição depende menos de preferência pessoal e mais de três variáveis objetivas: liquidez disponível no caixa pessoal ou familiar, expectativa de juros futuros no horizonte do contrato e prazo provável de uso ou venda do bem. À vista, o comprador captura o deságio padrão de mercado — em Itajaí, entre 5% e 12% sobre a tabela em empreendimentos prontos com estoque maduro. Esse desconto é o equivalente direto do custo do dinheiro que o vendedor evitaria pagar para esperar o cheque parcelado e refletir o custo financeiro do estoque.
No financiamento SBPE, a taxa nominal em 2026 ainda começa com dois dígitos. Vale a pena financiar quando a soma do retorno alternativo do capital, mais a expectativa razoável de valorização do imóvel, mais o benefício fiscal residual disponível (uso de FGTS, eventual abatimento em escritura, regimes de saída específicos), supera o custo total ponderado do crédito. Em 2026, com Selic em 9,75% e taxas SBPE oscilando entre 10,5% e 12% mais TR a depender do relacionamento bancário, o financiamento longo passou a fazer sentido matemático para perfis com aplicações conservadoras rendendo 8% a 9% líquidos — situação inversa ao biênio 2022-2024, quando o financiamento SBPE era um péssimo negócio na ponta do lápis e só era contratado por falta de alternativa.
Comprar na planta é o caminho preferido de quem busca preço de tabela inicial mais baixo, fluxo de pagamento parcelado durante a obra e está disposto a aceitar dois ônus relevantes: o INCC corrigindo as parcelas até a entrega e o risco de execução do empreendimento. Em 2026, com INCC-M de 5,6% ao ano, uma parcela de R$ 4 mil contratada hoje vira algo entre R$ 4.480 e R$ 4.700 daqui a 24 meses no aniversário do contrato — efeito que precisa ser embutido na simulação de capacidade de pagamento, sob pena de o orçamento doméstico ficar apertado já no segundo ano.
O FGTS pode ser usado tanto para abatimento de saldo devedor no ato das chaves quanto para composição da entrada, desde que o trabalhador tenha pelo menos 36 meses somados de contribuição em vínculos celetistas e o imóvel se enquadre nos critérios do SFH — valor limite de R$ 1,5 milhão na maioria das praças, incluindo Itajaí, e finalidade residencial comprovada. Para os tickets médios da cidade (R$ 500 mil a R$ 1,2 milhão), o FGTS chega a financiar entre 8% e 18% do valor total, dependendo do tempo de carteira e da composição familiar.
O mercado costuma vender a planta como sempre mais barata. Em 2026, com INCC corroendo cada parcela até a entrega e Selic ainda em dois dígitos no início do contrato, o desconto inicial só se traduz em vantagem real para quem segura o imóvel por pelo menos quatro anos depois das chaves. Antes disso, o custo financeiro embutido na correção e os encargos de transação engolem o ganho de tabela — e o pronto com deságio costuma ganhar de longe.
Os riscos reais: liquidez, distrato e concentração patrimonial
A primeira armadilha é a liquidez do ativo. Imóvel não é Tesouro Direto, e essa frase precisa ser repetida em voz alta antes de qualquer escritura. Em ciclos de Selic elevada, o tempo médio de venda em Itajaí já ultrapassou 180 dias para tickets acima de R$ 1 milhão, segundo levantamentos do CRECI-SC junto às principais imobiliárias da cidade. Em ciclos quentes, cai para 45 a 60 dias. Quem compra precisa ter capacidade financeira e emocional de carregar o imóvel por pelo menos um ciclo completo de juros sem precisar liquidar com desconto agressivo — em geral, três a cinco anos.
O distrato é o risco mais subestimado por quem compra na planta. A Lei 13.786, de 2018, conhecida como Lei do Distrato, estabeleceu o teto de retenção pela construtora em 25% do valor pago em empreendimentos comuns e até 50% em empreendimentos sob regime de patrimônio de afetação — regime adotado por boa parte das incorporadoras catarinenses de médio-alto padrão justamente para reduzir o custo do crédito de produção e proteger os adquirentes contra falência cruzada de obras. Em valores reais, um cliente que pagou R$ 250 mil de uma unidade de R$ 1,2 milhão e precisa desistir três anos depois pode receber de volta entre R$ 125 mil e R$ 187,5 mil, sem correção pelo INCC pago no período. É um buraco patrimonial de seis dígitos que entra raramente na simulação inicial.
O terceiro risco é a concentração patrimonial. Famílias de classe média e média-alta em Itajaí com patrimônio total entre R$ 1,5 milhão e R$ 4 milhões frequentemente terminam com 70% a 85% do valor líquido alocado em um único imóvel residencial. Quando esse imóvel está na mesma região onde a família trabalha e onde a renda principal é gerada (porto, polo náutico, indústria naval, comércio exterior), o investidor concentra simultaneamente risco econômico-setorial e risco patrimonial em um único ponto geográfico — exposição que qualquer alocador profissional consideraria desbalanceada e que costuma ser corrigida por diversificação geográfica do portfólio imobiliário ou por alocação em ativos financeiros de duração longa descorrelacionados.
Há ainda o risco de mudança de vida, que estatísticas de mercado costumam tratar como ruído quando, na verdade, é o motor de boa parte das vendas com desconto: separação conjugal, transferência profissional inesperada, doença grave na família, mudança de cidade dos filhos no ensino superior. O comprador médio brasileiro permanece 7,2 anos no mesmo imóvel residencial, segundo dados consolidados da ABECIP — prazo que está perigosamente próximo do ponto de equilíbrio matemático em vários cenários de 2026, o que significa que parte relevante dos compradores vai vender antes do ponto em que a compra venceu o aluguel na conta integral.
Quando alugar ainda vence — e os erros mais caros do comprador iniciante
O aluguel continua vencendo em três situações claras, e reconhecê-las é mais útil que insistir em comprar no momento errado da vida pessoal. A primeira é horizonte curto: quem tem probabilidade real de mudar de cidade ou de bairro em menos de cinco anos quase nunca compensa comprar, porque os custos de transação (ITBI, cartório, comissão de corretagem na venda, eventual reforma para tornar o imóvel atraente) consomem boa parte ou toda a margem de valorização. A conta nesse horizonte favorece o aluguel com larga folga em qualquer cenário razoável de juros.
A segunda situação é mobilidade profissional ascendente. Profissionais em fase de subida de carreira que ainda podem mudar de empregador, de cidade, de país ou abrir negócio próprio precisam manter capital líquido e flexibilidade decisória. Comprar imóvel é o oposto disso — é um voto monetário, geográfico e psicológico de permanência. Para esse perfil, a otimização racional é alugar bem e construir patrimônio líquido em ativos financeiros até o ponto em que a vida estabilize geograficamente.
A terceira situação é ausência de reserva de emergência. Comprar imóvel residencial sem ter pelo menos seis meses de despesas familiares em reserva líquida transforma qualquer imprevisto — desemprego, doença, redução de renda variável — em risco de inadimplência. E inadimplência em financiamento SBPE caminha para execução extrajudicial em 12 a 18 meses, com perda potencial de toda a entrada e do que foi pago em amortização. O comprador disciplinado tem, nessa ordem rigorosa, reserva de emergência, entrada para o ticket-alvo e capacidade de pagamento confortável da parcela. Faltando o primeiro item, alugar não é conformismo, é racionalidade.
Os erros mais caros do comprador iniciante em Itajaí seguem um padrão repetitivo identificável por qualquer planejador financeiro com poucos anos de banca. Comparar parcela do financiamento com aluguel sem incluir o custo de oportunidade da entrada é o mais comum e o mais nocivo — vira a decisão para o lado errado em mais da metade dos casos analisados em consultorias especializadas. Subestimar custos recorrentes do imóvel comprado é o segundo: condomínio em prédios de alto padrão na Praia Brava ultrapassa R$ 2.500 mensais; manutenção de fachada, áreas comuns e elevadores em prédios à beira-mar gera taxas extras que somam o equivalente a 0,8% do valor do imóvel ao ano em ciclos típicos de manutenção.
Ignorar o INCC na compra na planta e calcular capacidade de pagamento só pela parcela inicial vem em terceiro lugar — o pulo da parcela no segundo ano é a principal causa de pedidos de distrato em empreendimentos catarinenses. Em quarto, escolher bairro por moda e não por liquidez locatícia: sair do aluguel para um endereço com baixíssima absorção locatícia bloqueia uma saída futura via aluguel, perdendo a opção valiosa de transformar o imóvel em ativo de renda se a vida mudar antes do prazo planejado.
Conclusão
Sair do aluguel e comprar em Itajaí em 2026 deixou de ser uma decisão dogmática para virar um problema de matemática com poucas variáveis e respostas diferentes para cada perfil de comprador. Para quem tem entrada de pelo menos 20%, reserva de emergência de seis meses, horizonte mínimo de cinco a sete anos no mesmo imóvel e disciplina para escolher bairro com liquidez locatícia comprovada, a conta volta a fechar a favor da compra — algo que não era matematicamente verdadeiro entre 2022 e meados de 2024, quando a Selic em 13,75% inflava o custo de oportunidade da entrada e dominava qualquer simulação razoável. Para quem entra no contrato sem reserva, com horizonte curto, com mobilidade profissional alta ou comparando apenas parcela e aluguel sem custo de oportunidade da entrada na conta, o aluguel continua matematicamente superior em 2026 e provavelmente continuará em 2027.
A análise semanal do portal SIDE acompanha a evolução do FipeZap Itajaí, da Selic, do INCC-M e do VGV regional para que assinantes consigam recalibrar a decisão a cada movimento relevante de ciclo — não a cada manchete. Subscrever a leitura é o jeito mais direto de não tomar a decisão de maior ticket da vida financeira com base no humor de mercado da semana de assinatura do contrato.