इताजाई 2026: किराया छोड़ें या मकान खरीदें?
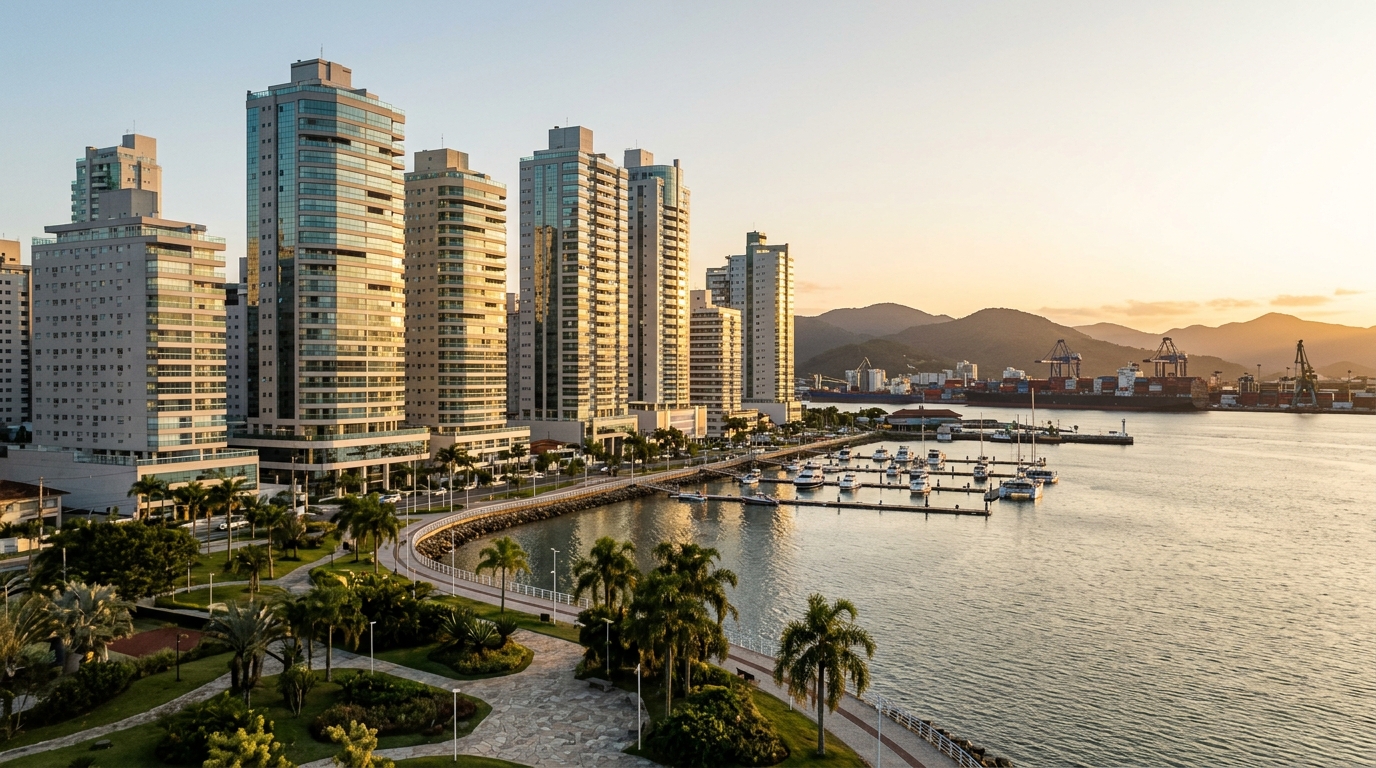
इताजाई (Itajaí) — ब्राज़ील के दक्षिणी राज्य सांता कातारिना (Santa Catarina) के उत्तरी तट का यह बंदरगाह शहर — अप्रैल 2026 के अंत तक प्रति वर्ग मीटर विज्ञापित मूल्य में पिछले 24 महीनों में 18.7% की संचयी वृद्धि दर्ज कर चुका है, जैसा कि FipeZap सूचकांक (ब्राज़ील का प्रमुख प्रॉपर्टी प्राइस इंडेक्स) से पता चलता है। उसी अवधि में शहर का औसत आवासीय किराया 13.4% बढ़ा। साथ ही ब्राज़ील की केंद्रीय बैंक की मूल ब्याज दर Selic, जो भारत की रेपो रेट के समतुल्य मानी जा सकती है, 13.75% से घटकर 9.75% वार्षिक पर आ गई, और निर्माण लागत सूचकांक INCC-M पिछले बारह महीनों में लगभग 5.6% तक नरम पड़ गया। बिक्री मूल्य, किराया, ब्याज दर और निर्माण लागत — इन चार वेक्टरों के संयोजन ने उस समीकरण को नए सिरे से ढाला है जो किराए का अनुबंध नवीनीकृत करने वाले और होम लोन पर हस्ताक्षर करने वाले के बीच अंतर तय करता है। 2026 में यह समीकरण अनुशासित खरीदार के पक्ष में थोड़ा झुक गया है, लेकिन संतुलन बिंदु उतना चौड़ा नहीं है जितना दुकान-काउंटर पर बैठा दलाल सुझाता है।
सवाल अब विचारधारात्मक नहीं रहा। क्या 2026 में इताजाई में किराए से बाहर निकलकर संपत्ति खरीदना समझदारी है, जबकि होम लोन की मासिक किस्त अब भी किराए से ज़्यादा है, परंतु डाउन पेमेंट के अवसर लागत में मूल ब्याज दर के साथ-साथ गिरावट आई है? उत्तर के लिए चार चरों को अलग करना होगा — स्थिर हुई डाउन पेमेंट, मासिक किस्त, संपत्ति के आवर्ती खर्च, और पूँजी का वैकल्पिक प्रतिफल — किसी भी निर्णय से पहले। यह लेख 2026 के इताजाई बाज़ार के वास्तविक आँकड़ों के साथ पूरा हिसाब करता है, उस अंतर्राष्ट्रीय निवेशक को ध्यान में रखकर भी जो ब्राज़ीलियाई तटीय अचल संपत्ति में प्रवेश के बारे में सोच रहा है।
2026 का परिदृश्य: वह व्यापक आर्थिक तस्वीर जो हिसाब बदल देती है
ब्राज़ील की मौद्रिक नीति समिति Copom ने 2026 की पहली छमाही Selic को 9.75% वार्षिक पर बंद किया, अगस्त 2023 से 2024 की शुरुआत तक बने 13.75% के शिखर के बाद क्रमिक कटौतियों के माध्यम से। 12 महीनों का संचयी IPCA उपभोक्ता मुद्रास्फीति 3.8% से 4.1% की सीमा में झूल रहा है, जो 3% धन ऋण 1.5 प्रतिशत बिंदु के मुद्रास्फीति लक्ष्य के ऊपरी बैंड के भीतर है। थोक मूल्य सूचकांक IGP-M, 2024 भर के नकारात्मक महीनों के बाद, हल्के सकारात्मक क्षेत्र में लौटा है, पिछले बारह महीनों में लगभग 4.2% — जो पिछले द्विवर्ष में दबे हुए वार्षिक किराया समायोजनों को फिर से सक्रिय करने के लिए पर्याप्त है।
निर्माण लागत सूचकांक INCC-M, जो निर्माणाधीन फ्लैटों की किस्तों को समायोजित करता है, मई 2026 तक 12 महीनों में 5.6% पर बंद हुआ, जैसा कि FGV द्वारा संकलित और निर्माण उद्योग संघ CBIC द्वारा अनुमोदित आँकड़ों में दर्ज है। यह 2021 के 14.7% के शिखर से काफ़ी नीचे है, परंतु IPCA उपभोक्ता मुद्रास्फीति से ऊपर है और किराया अनुबंधों में अंतर्निहित मुद्रास्फीति से भी ऊपर। निर्माणाधीन परियोजना के खरीदार के लिए इसका व्यावहारिक अर्थ यह है कि चाबी सौंपे जाने तक प्रत्येक मासिक किस्त एक सकारात्मक वास्तविक दर पर बढ़ती रहती है।
हिसाब में सबसे ज़्यादा बदलाव लाने वाला हिस्सा है क्षेत्रीय FipeZap। इताजाई का बिक्री सूचकांक अप्रैल 2026 तक 12 महीनों में 9.1% बढ़ा, जबकि सर्वेक्षण की 50 निगरानी वाले शहरों का औसत 6.3% रहा। उसी अंतराल में शहर का किराया FipeZap 7.8% चढ़ा, जो राष्ट्रीय माध्यिका से ऊपर है। इताजाई अब निश्चित रूप से उन बाज़ारों के समूह में प्रवेश कर चुका है जहाँ बिक्री मूल्य और किराया दोनों एक साथ तेज़ हो रहे हैं — यह विशेषता मज़बूत अवशोषण और सीमित स्टॉक वाले बाज़ारों की पहचान है, और ऐतिहासिक रूप से तैयार स्टॉक के लंबे मूल्यवृद्धि चक्रों से पहले प्रकट होती है।
वास्तविक गणित: छह लाख रियाल, तीस साल, और डाउन पेमेंट का अवसर लागत
एक ठोस सिमुलेशन लें — इताजाई में R$ 600,000 (लगभग US$ 110,000 या क़रीब 92 लाख रुपये की समतुल्यता, मुद्रा दरों के अधीन) मूल्य का एक दो-कमरों वाला फ्लैट, जो किसी मध्यम स्तर के मोहल्ले में है। R$ 120,000 (20%) की डाउन पेमेंट और R$ 480,000 का SBPE होम लोन, SAC तालिका के अनुसार 360 महीनों के लिए। जून 2026 में पाँच बड़े बैंकों के औसत परिदृश्य में 11.49% वार्षिक नाममात्र दर साथ TR (मानक संदर्भ दर) के साथ, पहली किस्त लगभग R$ 5,890 आती है। SAC प्रणाली की घटती प्रकृति के कारण अंतिम किस्त गिरकर लगभग R$ 1,770 हो जाती है। पूरे अनुबंध की औसत किस्त लगभग R$ 3,830 बैठती है, और कुल नाममात्र ब्याज भुगतान R$ 580,000 से ऊपर निकलता है — आँकड़े जो डरावने लगते हैं, परंतु जिन्हें उचित तुलना के लिए वर्तमान मूल्य पर लाना ज़रूरी है, न कि उस तरह नाममात्र रूप से जोड़ देना जैसा अख़बारी सुर्ख़ियों में दिखता है।
उसी मोहल्ले में समकक्ष संपत्ति का किराया आज R$ 2,800 से R$ 3,200 मासिक की सीमा में है, माध्यिका R$ 3,000 के क़रीब, साथ ही औसतन R$ 650 कोंडोमिनियम शुल्क और 12 किस्तों में बँटा हुआ R$ 180 IPTU संपत्ति कर। खरीदार भी इन दो अंतिम मदों को उसी तरह वहन करता है — और इसीलिए तुलना सही जगह पर बराबर होती है: होम लोन की किस्त बनाम शुद्ध किराया, न कि किराया धन शुल्क। सब कुछ मिला देना दुकान-काउंटर सिमुलेशन की सबसे आम भूल है।
एक टुकड़ा बचता है जिसे लगभग कोई ठीक से नहीं गिनता: R$ 120,000 डाउन पेमेंट का अवसर लागत। Tesouro Selic (ब्राज़ील की सरकारी बॉन्ड योजना, भारत के सरकारी प्रतिभूति निवेश से मिलती-जुलती) में 9.75% वार्षिक पर लगाई गई यह राशि — दो साल से अधिक की अवधि के लिए 17.5% प्रतिगामी आयकर के बाद लगभग 8.1% शुद्ध प्रतिफल पर — पहले वर्ष में लगभग R$ 9,720 शुद्ध कमाएगी। बारह महीनों में बाँटने पर लगभग R$ 810 प्रतिमाह बैठते हैं, जो किराएदार उस डाउन पेमेंट को अचल न करने के बदले "कमाता" है — और जो खरीदार उसे अचल कर देने के कारण ठीक उतना ही गँवा देता है।
इसमें कर लेन-देन और शुरुआती शुल्क भी जोड़ें: बाज़ार मूल्य पर लगभग 2% का ITBI संपत्ति हस्तांतरण कर (इताजाई में लगभग R$ 12,000), रजिस्ट्री और कार्यालय शुल्क (इस टिकट के लिए लगभग R$ 8,000), और बैंक का मूल्यांकन शुल्क (औसतन R$ 3,500)। खरीदार किराएदार की तुलना में अनुबंध में लगभग R$ 23,500 ग़रीब प्रवेश करता है, बैठक में एक भी सोफ़ा रखे बिना, और यह अंतर भी अनुबंध की पूरी अवधि में अवसर लागत वहन करता है। यह पूरा हिसाब ही तालिका में दिखना चाहिए।
| मद | अनुशासित किराएदार | 30 साल का SBPE खरीदार |
|---|---|---|
| प्रारंभिक खर्च | R$ 3,200 (जमानत राशि) | R$ 143,500 (डाउन पेमेंट + ITBI + रजिस्ट्री + मूल्यांकन) |
| प्रत्यक्ष मासिक लागत | R$ 3,000 (माध्यिका किराया) | R$ 3,830 (SAC औसत किस्त) |
| सामान्य शुल्क | R$ 830 (कोंडोमिनियम + संपत्ति कर) | R$ 830 (कोंडोमिनियम + संपत्ति कर) |
| डाउन पेमेंट का अवसर लागत | + R$ 810 / माह (Tesouro Selic शुद्ध) | — |
| 10 वर्षों में शुद्ध परिसंपत्ति* | R$ 285,000 से R$ 310,000 | R$ 690,000 से R$ 740,000 (संपत्ति − बकाया ऋण) |
| 20 वर्षों में शुद्ध परिसंपत्ति* | R$ 680,000 से R$ 760,000 | R$ 10.5 से R$ 11.8 लाख रियाल |
*धारणाएँ: संपत्ति की वार्षिक 4% वास्तविक मूल्यवृद्धि, वैकल्पिक पोर्टफ़ोलियो का 7% वार्षिक वास्तविक शुद्ध प्रतिफल, IGP-M के अनुमान के अनुसार वार्षिक किराया समायोजन, और एक अनुशासित किराएदार जो किराए और किस्त के बीच मासिक अंतर को पूरी तरह निवेश करता है।
दस वर्षों की अवधि के अंत में खरीदार के पास अनुशासित किराएदार से 35% से 50% अधिक शुद्ध परिसंपत्ति होती है। यह अंतर शून्य के क़रीब गिर जाता है — और कुछ परिदृश्यों में उलट भी जाता है — यदि किराएदार मासिक अधिशेष का निवेश नहीं करता, जो निजी संपत्ति प्रबंधकों द्वारा और Cemec-Fipe के ब्राज़ीलियाई मध्यम-वर्ग पारिवारिक व्यवहार पर हुए अध्ययनों द्वारा देखा गया अनुभवजन्य नियम है।
संक्रांति बिंदु — वह क्षण जब हिसाब किराए के पक्ष से हटकर खरीद के पक्ष में जाता है — 2026 के परिदृश्य में पाँच से सात वर्षों के आस-पास घूमता है, जो 2014 से 2022 के चक्रों में Abecip मॉर्गेज संघ के अध्ययनों से पहचाने गए आठ से दस वर्षों के ब्राज़ीलियाई ऐतिहासिक औसत से कम है। इसका कारण ठीक Selic की गिरावट है, जिसने डाउन पेमेंट और मासिक अधिशेष दोनों के अवसर लागत को कम कर दिया।
इताजाई क्यों बदला: बंदरगाह, रिकॉर्ड VGV, और योग्य प्रवासन
सांता कातारिना का उत्तरी तट पिछले तीन वर्षों में ब्राज़ील की सबसे गर्म रियल एस्टेट धुरी बन चुका है, और इताजाई इस चक्र का तंत्रिका केंद्र है। राष्ट्रीय परिवहन एजेंसी ANTAQ के समेकित आँकड़ों के अनुसार, इताजाई बंदरगाह ने 2025 में लगभग 14.2 लाख TEU (मानक कंटेनर इकाई) हस्तांतरित किए — एक ऐतिहासिक रिकॉर्ड। बंदरगाह के पिछले हिस्से के विस्तार में निवेश, ड्रेजिंग, और सड़क संपर्क के दोगुने हो जाने से सतत रूप से योग्य आवासीय माँग प्रवाहित हुई है — इंजीनियर, निर्यातक कृषि-व्यवसाय के अधिकारी, व्यापारिक नौसेना के कप्तान, नौका-निर्माण केंद्र की ओर आकर्षित प्रौद्योगिकी पेशेवर, और अंतर्राष्ट्रीय व्यापार के अधिवक्ता इस माँग का केंद्रक बनाते हैं।
2024 और 2025 के संयुक्त अंतराल में इताजाई में लॉन्च किया गया VGV कुल बिक्री मूल्य, यानी किसी अवधि में लॉन्च की गई परियोजनाओं का संभावित बिक्री मूल्य, सांता कातारिना के रियल एस्टेट संघ Secovi-SC के सर्वेक्षण के अनुसार R$ 9 अरब से ऊपर निकल गया। यह उस अवधि में हुआ जब निर्माण उद्योग संघ ABRAINC ने राष्ट्रीय स्तर पर लॉन्च की मंदी को प्रमुख प्रवृत्ति बताया था। उसी समयांतराल में मध्यम-उच्च श्रेणी की कई परियोजनाओं में मासिक अवशोषण दर 70% से ऊपर रही, जो दहाई अंकों वाली ब्याज दर के वर्ष में दुर्लभ आँकड़ा है, और यह उस सिद्धांत की पुष्टि करता है कि सांता कातारिना का बाज़ार ब्राज़ीलियाई औसत से अलग होकर अपनी अलग कक्षा में चल रहा है।
तीन मोहल्ले सर्वाधिक रुचि का केंद्र बनते हैं और तीन अलग-अलग गतिशीलताओं को दर्शाते हैं जिन्हें किसी भी ख़रीद निर्णय से पहले अलग-अलग समझना ज़रूरी है। प्राइया ब्रावा (Praia Brava) उत्तरी तट के प्रीमियम पते के रूप में स्थापित हो चुका है, जहाँ समुद्र-मुखी लॉन्च में विज्ञापित प्रति वर्ग मीटर मूल्य R$ 18,000 से R$ 32,000 के बीच है और स्टॉक ऐतिहासिक रूप से सीमित रहा है। SIDE Empreendimentos और अन्य स्थानीय निर्माण कंपनियों की इस खंड में पाइपलाइन R$ 2.5 लाख रियाल (लगभग US$ 450,000) से ऊपर के टिकट वाली इकाइयों पर केंद्रित है, जिनका खरीदार मुख्यतः परिसंपत्ति आबंटक होता है — दूसरा निवास, उच्च श्रेणी का अल्पकालिक किराया, और मुद्रा चक्रों के विरुद्ध परिसंपत्ति सुरक्षा।
इताजाई का केंद्र Centro, जो Avenida Coronel Marcos Konder की धुरी और बंदरगाह के निकट तटीय पुनरुद्धार से आधुनिक हुआ है, मध्यम-उच्च श्रेणी प्रदान करता है जिसमें प्रति वर्ग मीटर मूल्य R$ 9,000 से R$ 14,000 के बीच है। यहाँ बंदरगाह गतिविधियों, रसद और विदेश व्यापार के कॉर्पोरेट कार्यालयों से जुड़ी मज़बूत किराया माँग बसती है। यह शहर का सबसे अधिक किराया तरलता वाला मोहल्ला है — उस खरीदार के लिए मूलभूत विशेषता जो भविष्य में संपत्ति को आय परिसंपत्ति में बदलने की संभावना रखता है। काबेसुदास (Cabeçudas), जो अधिक आवासीय रुझान और पारिवारिक प्रोफ़ाइल रखता है, उन खरीदारों को आकर्षित करता है जो कम घनत्व वाली समुद्र-तटीय जीवनशैली चाहते हैं — प्रति वर्ग मीटर R$ 11,000 से R$ 18,000 के बीच, पिछले 36 महीनों में स्थिर मूल्यवृद्धि और लॉन्च की धीमी गति के साथ, जो तैयार स्टॉक के मूल्य की रक्षा करता है।
योग्य आंतरिक प्रवासन — साओ पाउलो, पाराना और रियो डी जनेरियो से आने वाले पेशेवर जो उचित शहरी ढाँचे के साथ जीवन की गुणवत्ता खोज रहे हैं — वह जनसांख्यिकीय वेक्टर है जो शहर में प्रीमियम आवासीय किराया वक्र को टिकाए रखता है। IBGE जनगणना आँकड़े, राज्य व्यापार रजिस्ट्री और चुनाव आयोग TSE के मतदाता स्थानांतरण रिकॉर्ड के क्रॉस-संदर्भ के अनुसार, इताजाई में 2018 से सकारात्मक प्रवास संतुलन दर्ज है, जो 2024 में चरम पर पहुँचा और 2025 में ऊँचे स्तर पर बना रहा।
नक़द, ऋण, या निर्माणाधीन: जहाँ INCC और छूट निर्णय करते हैं
तीन अधिग्रहण विधियों के बीच चुनाव व्यक्तिगत पसंद से कम और तीन वस्तुनिष्ठ चरों पर अधिक निर्भर करता है: व्यक्तिगत या पारिवारिक नक़दी में उपलब्ध तरलता, अनुबंध की अवधि में भविष्य की ब्याज दर की अपेक्षा, और संपत्ति के संभावित उपयोग या बिक्री की अवधि। एकमुश्त नक़द भुगतान पर खरीदार बाज़ार की मानक छूट प्राप्त करता है — इताजाई में परिपक्व स्टॉक वाली तैयार परियोजनाओं में तालिका मूल्य पर 5% से 12% तक। यह छूट सीधे उस पैसे के लागत के बराबर है जो विक्रेता किस्तों में चेक की प्रतीक्षा करने और स्टॉक की वित्तीय लागत वहन करने से बचाएगा।
SBPE होम लोन में 2026 में नाममात्र दर अब भी दो अंकों से शुरू होती है। ऋण लेना तब तक समझदारी है जब पूँजी का वैकल्पिक प्रतिफल जोड़ संपत्ति की उचित मूल्यवृद्धि अपेक्षा जोड़ उपलब्ध शेष कर लाभ (FGTS का उपयोग, संभावित विलेख छूट, विशिष्ट निकास व्यवस्थाएँ) ऋण की कुल भारित लागत से अधिक हो। 2026 में, Selic 9.75% पर और SBPE दरें बैंक संबंध के आधार पर 10.5% से 12% साथ TR के बीच झूलते हुए, लंबा होम लोन उन प्रोफ़ाइलों के लिए गणितीय अर्थ रखने लगा है जिनके पास 8% से 9% शुद्ध कमाने वाले रूढ़िवादी निवेश हैं — यह 2022-2024 की उल्टी स्थिति है, जब SBPE लोन कागज़-कलम पर बहुत बुरा सौदा था और केवल विकल्पहीनता के कारण लिया जाता था।
निर्माणाधीन परियोजना ख़रीदना उन लोगों का पसंदीदा मार्ग है जो कम प्रारंभिक तालिका मूल्य, निर्माण के दौरान किस्तों में बँटी भुगतान धारा चाहते हैं और दो महत्वपूर्ण बोझ स्वीकार करने को तैयार हैं: चाबी सौंपे जाने तक INCC द्वारा किस्तों का समायोजन और परियोजना के निष्पादन का जोखिम। 2026 में INCC-M 5.6% वार्षिक के साथ, आज अनुबंधित R$ 4,000 की एक किस्त 24 महीनों बाद अनुबंध की वर्षगाँठ पर R$ 4,480 और R$ 4,700 के बीच पहुँच जाती है — वह प्रभाव जिसे भुगतान क्षमता सिमुलेशन में अंतःस्थापित करना अनिवार्य है, अन्यथा घरेलू बजट दूसरे ही वर्ष में तंग होने लगेगा।
ब्राज़ील का अनिवार्य कर्मचारी भविष्य निधि FGTS, जो भारत के EPF जैसी प्रणाली है, चाबी हस्तांतरण के समय बकाया ऋण घटाने के लिए या डाउन पेमेंट के एक अंश के रूप में उपयोग किया जा सकता है — बशर्ते कर्मचारी ने औपचारिक रोज़गार में कम से कम 36 महीने का संचयी अंशदान किया हो और संपत्ति आवासीय वित्त प्रणाली SFH के मानदंडों में आती हो — इताजाई समेत अधिकांश बाज़ारों में अधिकतम मूल्य सीमा R$ 1.5 लाख रियाल और सिद्ध आवासीय उपयोग। शहर के औसत टिकट (R$ 500,000 से R$ 12 लाख रियाल) के लिए FGTS कुल मूल्य के 8% से 18% तक की आपूर्ति कर सकता है, सेवा अवधि और पारिवारिक संरचना के आधार पर।
बाज़ार आम तौर पर निर्माणाधीन इकाई को सदैव सस्ती बताकर बेचता है। 2026 में, चाबी सौंपे जाने तक प्रत्येक किस्त को INCC के खा जाने और अनुबंध के आरंभ में Selic के अब भी दो अंकों में होने के कारण, प्रारंभिक छूट केवल उसी के लिए वास्तविक लाभ में बदलती है जो चाबी मिलने के बाद कम से कम चार वर्ष संपत्ति को बनाए रखता है। उससे पहले, समायोजन में अंतर्निहित वित्तीय लागत और लेन-देन शुल्क तालिका लाभ को निगल जाते हैं — और छूट के साथ ख़रीदा गया तैयार फ़्लैट प्रायः लंबे अंतर से जीतता है।
वास्तविक जोखिम: तरलता, अनुबंध-भंग और परिसंपत्ति का संकेंद्रण
पहला जाल है परिसंपत्ति की तरलता। संपत्ति Tesouro Direto सरकारी बॉन्ड नहीं है, और इस वाक्य को किसी भी रजिस्ट्री विलेख से पहले ज़ोर से दोहराना ज़रूरी है। ऊँची Selic वाले चक्रों में, इताजाई में R$ 1 लाख रियाल से ऊपर के टिकट के लिए औसत बिक्री समय 180 दिनों से अधिक हो चुका है, जैसा कि शहर की प्रमुख रियल एस्टेट एजेंसियों के साथ राज्य रियल एस्टेट परिषद CRECI-SC के सर्वेक्षणों से पता चलता है। गर्म चक्रों में यह 45 से 60 दिनों पर गिर जाता है। खरीदार के पास आक्रामक छूट पर संपत्ति बेचे बिना कम से कम एक पूर्ण ब्याज दर चक्र — आमतौर पर तीन से पाँच वर्ष — तक संपत्ति वहन करने की वित्तीय और भावनात्मक क्षमता होनी चाहिए।
अनुबंध-भंग या distrato निर्माणाधीन परियोजना के खरीदारों द्वारा सबसे कम आँका जाने वाला जोखिम है। 2018 का क़ानून 13,786, जिसे Distrato Law के नाम से जाना जाता है, ने सामान्य परियोजनाओं में निर्माण कंपनी द्वारा अधिकतम 25% भुगतान-अवरोधन की सीमा निर्धारित की, और संपत्ति-समर्पण व्यवस्था (patrimônio de afetação) के तहत आने वाली परियोजनाओं में 50% तक — यह व्यवस्था सांता कातारिना की अधिकांश मध्यम-उच्च श्रेणी निर्माण कंपनियों ने अपनाई है, ठीक उत्पादन ऋण की लागत कम करने और परस्पर परियोजना दिवालिया जोखिम से ख़रीदारों की रक्षा के लिए। वास्तविक मूल्यों में, R$ 12 लाख रियाल की इकाई पर R$ 2,50,000 भर चुका ग्राहक जो तीन साल बाद पीछे हटना चाहता है, उसे R$ 1,25,000 से R$ 1,87,500 के बीच वापस मिल सकता है, बिना उस अवधि के INCC समायोजन के। यह छह अंकों का परिसंपत्ति गड्ढा है जो प्रारंभिक सिमुलेशन में लगभग कभी नहीं दिखता।
तीसरा जोखिम है परिसंपत्ति का संकेंद्रण। इताजाई के मध्यम और मध्यम-उच्च वर्ग के परिवार, जिनकी कुल परिसंपत्ति R$ 15 लाख से R$ 40 लाख रियाल के बीच है, अक्सर अपनी शुद्ध परिसंपत्ति का 70% से 85% एक ही आवासीय संपत्ति में रख देते हैं। जब वह संपत्ति उसी क्षेत्र में है जहाँ परिवार काम करता है और जहाँ मुख्य आय उत्पन्न होती है (बंदरगाह, नौका केंद्र, नौसैनिक उद्योग, विदेश व्यापार), तब निवेशक एक साथ क्षेत्रीय आर्थिक जोखिम और परिसंपत्ति जोखिम को एक ही भौगोलिक बिंदु पर केंद्रित कर देता है — यह एक्सपोज़र जिसे कोई भी पेशेवर परिसंपत्ति आबंटक असंतुलित मानेगा और जिसे आम तौर पर भौगोलिक विविधीकरण या असहसंबंधित लंबी अवधि की वित्तीय परिसंपत्तियों के माध्यम से सुधारा जाता है।
एक और जोखिम है जीवन परिवर्तन का, जिसे बाज़ार के आँकड़े शोर मानकर अनदेखा कर देते हैं जबकि वास्तविकता में यह छूट के साथ हुई कई बिक्रियों का प्रेरक है: वैवाहिक अलगाव, अप्रत्याशित पेशेवर स्थानांतरण, परिवार में गंभीर बीमारी, बच्चों की उच्च शिक्षा के लिए शहर बदलना। मॉर्गेज संघ ABECIP के समेकित आँकड़ों के अनुसार ब्राज़ीलियाई औसत खरीदार एक ही आवासीय संपत्ति में 7.2 वर्ष टिकता है — एक अवधि जो 2026 के कई परिदृश्यों में गणितीय संतुलन बिंदु के ख़तरनाक रूप से नज़दीक है। इसका अर्थ यह है कि महत्वपूर्ण संख्या में खरीदार उस बिंदु से पहले ही बेच देंगे जहाँ पूरी गणना में ख़रीद किराए को हरा देती।
जब किराया अब भी जीतता है — और नौसिखिए खरीदार की सबसे महँगी ग़लतियाँ
किराया तीन स्पष्ट परिस्थितियों में जीतता रहता है, और इन्हें पहचानना जीवन के ग़लत क्षण में ख़रीदने पर अड़े रहने से ज़्यादा उपयोगी है। पहली है छोटा क्षितिज: जो व्यक्ति पाँच वर्षों के भीतर शहर या मोहल्ला बदलने की वास्तविक संभावना रखता है, उसके लिए ख़रीदना लगभग कभी फ़ायदेमंद नहीं होता, क्योंकि लेन-देन की लागत (ITBI, रजिस्ट्री, बिक्री का दलाली कमीशन, संपत्ति को आकर्षक बनाने के लिए संभावित मरम्मत) मूल्यवृद्धि के अधिकांश या पूरे लाभ को निगल लेती है। इस क्षितिज में ब्याज दर के किसी भी उचित परिदृश्य में हिसाब बड़े अंतर से किराए के पक्ष में बैठता है।
दूसरी स्थिति है ऊर्ध्वगामी पेशेवर गतिशीलता। करियर के चढ़ाव वाले चरण में मौजूद पेशेवर, जो अभी भी नियोक्ता, शहर, देश बदल सकते हैं या स्वयं का व्यवसाय शुरू कर सकते हैं, उन्हें तरल पूँजी और निर्णय की लचीलापन बनाए रखना ज़रूरी है। संपत्ति ख़रीदना इसका विपरीत है — यह स्थायित्व का एक मौद्रिक, भौगोलिक और मनोवैज्ञानिक मतदान है। इस प्रोफ़ाइल के लिए तर्कसंगत अनुकूलन है किराए पर रहना और तब तक वित्तीय परिसंपत्तियों में संपत्ति बनाना जब तक जीवन भौगोलिक रूप से स्थिर न हो जाए।
तीसरी स्थिति है आपातकालीन निधि का अभाव। कम से कम छह महीने के पारिवारिक खर्च की तरल आरक्षित निधि के बिना आवासीय संपत्ति ख़रीदना किसी भी अप्रत्याशित घटना — बेरोज़गारी, बीमारी, चर आय में कटौती — को क़र्ज़ डिफ़ॉल्ट के जोखिम में बदल देता है। और SBPE होम लोन में डिफ़ॉल्ट 12 से 18 महीनों में न्यायेतर निष्पादन की ओर बढ़ता है, जिसमें पूरी डाउन पेमेंट और जो अमॉर्टाइज़ेशन भर चुका है, उसके नष्ट होने की संभावना रहती है। अनुशासित खरीदार के पास इसी क्रम में होता है — आपातकालीन निधि, लक्षित टिकट के लिए डाउन पेमेंट, और किस्त का आरामदायक भुगतान। पहली मद के अभाव में किराए पर रहना अनुरूपता नहीं, बल्कि तर्कसंगतता है।
इताजाई में नौसिखिए खरीदारों की सबसे महँगी ग़लतियाँ एक दोहरावपूर्ण पैटर्न का अनुसरण करती हैं जिसे कोई भी अनुभवी वित्तीय योजनाकार पहचान सकता है। डाउन पेमेंट के अवसर लागत को शामिल किए बिना होम लोन की किस्त की किराए से तुलना करना सबसे आम और सबसे हानिकारक है — यह विशेष परामर्श कंपनियों द्वारा विश्लेषित आधे से अधिक मामलों में निर्णय को ग़लत दिशा में मोड़ देता है। ख़रीदी हुई संपत्ति के आवर्ती खर्चों को कम आँकना दूसरा है: प्राइया ब्रावा के उच्च श्रेणी के भवनों में कोंडोमिनियम शुल्क R$ 2,500 मासिक से ऊपर है; समुद्र-तटीय इमारतों में मुखौटे, सामान्य क्षेत्रों और लिफ़्टों के रख-रखाव से अतिरिक्त शुल्क उत्पन्न होते हैं जो विशिष्ट रख-रखाव चक्रों में संपत्ति मूल्य के 0.8% वार्षिक के बराबर जुड़ जाते हैं।
निर्माणाधीन ख़रीद में INCC को नज़रअंदाज़ करना और भुगतान क्षमता का हिसाब केवल प्रारंभिक किस्त से लगाना तीसरे स्थान पर है — दूसरे वर्ष में किस्त की छलाँग सांता कातारिना की परियोजनाओं में अनुबंध-भंग के अनुरोधों का प्रमुख कारण है। चौथे पर है फ़ैशन के आधार पर मोहल्ला चुनना, न कि किराया तरलता के आधार पर: किराए से बाहर निकलकर बहुत कम किराया अवशोषण वाले पते पर जाना भविष्य के निकास को किराए के ज़रिए अवरुद्ध कर देता है, जिससे जीवन योजना के अनुसार न चलने पर संपत्ति को आय परिसंपत्ति में बदलने का मूल्यवान विकल्प खो जाता है।
निष्कर्ष
2026 में इताजाई में किराए से बाहर निकलकर ख़रीदना अब हठधर्मी निर्णय नहीं है, बल्कि कम चरों वाला और प्रत्येक खरीदार प्रोफ़ाइल के लिए अलग उत्तर देने वाला एक गणितीय प्रश्न बन गया है। जिसके पास कम से कम 20% डाउन पेमेंट है, छह महीनों की आपातकालीन निधि है, उसी संपत्ति में पाँच से सात वर्षों का न्यूनतम क्षितिज है, और सिद्ध किराया तरलता वाले मोहल्ले को चुनने का अनुशासन है, उसके लिए हिसाब फिर से ख़रीद के पक्ष में बैठता है — यह 2022 और 2024 के मध्य के बीच गणितीय रूप से सत्य नहीं था, जब 13.75% पर Selic डाउन पेमेंट के अवसर लागत को फुला देता था और किसी भी उचित सिमुलेशन पर हावी हो जाता था। जो अनुबंध में बिना आरक्षित निधि, छोटे क्षितिज, उच्च पेशेवर गतिशीलता के साथ, या केवल किस्त और किराए की तुलना करते हुए डाउन पेमेंट के अवसर लागत को छोड़कर प्रवेश करता है, उसके लिए किराया 2026 में गणितीय रूप से श्रेष्ठ बना हुआ है और संभवतः 2027 में भी रहेगा।
SIDE Empreendimentos का साप्ताहिक पोर्टल विश्लेषण FipeZap Itajaí, Selic, INCC-M और क्षेत्रीय VGV के विकास का अनुसरण करता है ताकि सब्सक्राइबर्स प्रत्येक प्रासंगिक चक्र-गति पर निर्णय को पुनः अंशांकित कर सकें — न कि प्रत्येक सुर्ख़ी पर। पोर्टल को सब्सक्राइब करना अपने वित्तीय जीवन का सबसे बड़ा निर्णय अनुबंध-हस्ताक्षर वाले सप्ताह के बाज़ार के मूड के आधार पर न लेने का सबसे सीधा तरीक़ा है।