Berhenti Sewa di Itajaí 2026: Matematika Keputusan
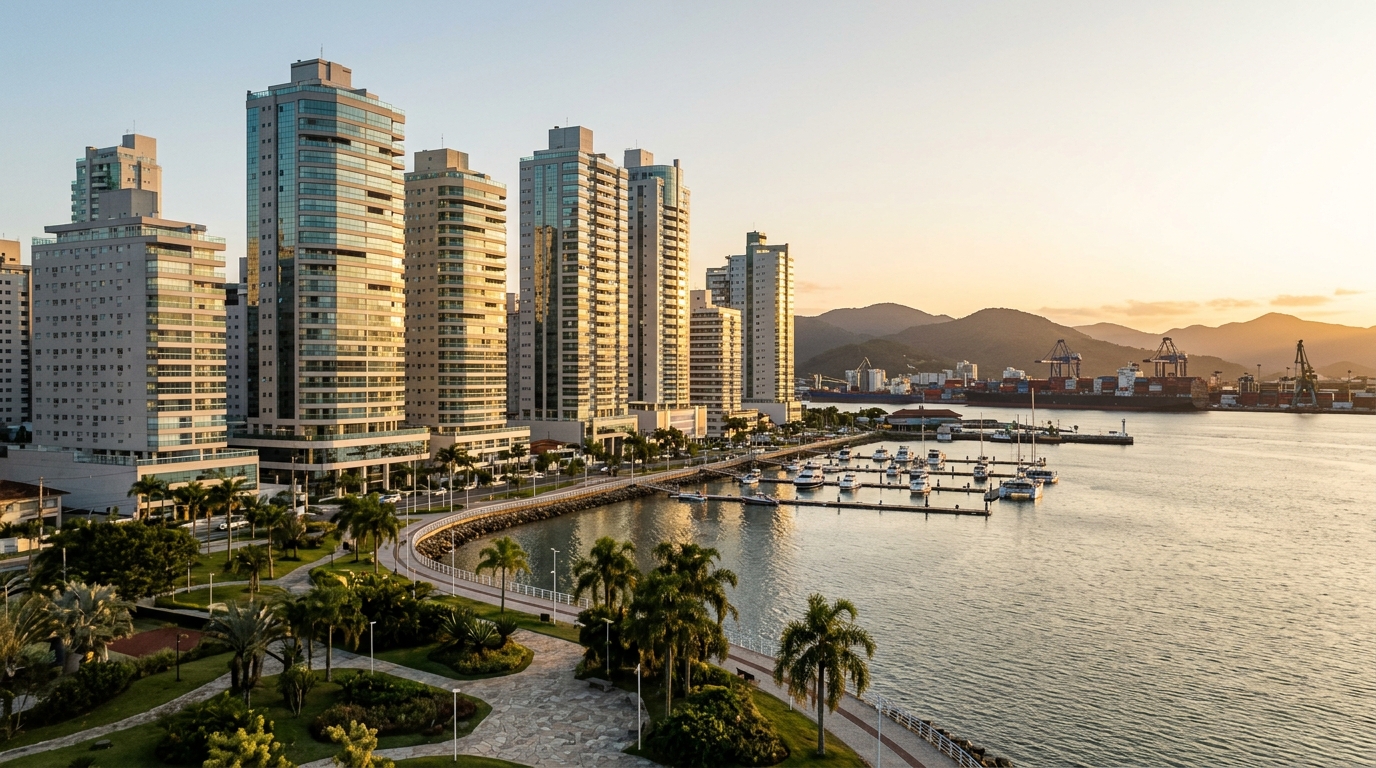
Harga jual per meter persegi yang dipasarkan di Itajaí menutup April 2026 dengan kenaikan kumulatif 18,7% dalam 24 bulan, menurut Indeks FipeZap, sementara sewa hunian rata-rata kota tersebut maju 13,4% pada periode yang sama. Pada rentang waktu itu, Selic (suku bunga acuan bank sentral Brasil) turun dari 13,75% menjadi 9,75% per tahun dan INCC-M (indeks biaya konstruksi yang dipakai untuk mengoreksi cicilan unit indent) melemah ke kisaran 5,6% dalam 12 bulan. Kombinasi empat vektor itu — harga jual, sewa, suku bunga, dan biaya konstruksi — menata ulang persamaan yang memisahkan pihak yang memperpanjang kontrak sewa dari pihak yang menandatangani akad pembiayaan. Pada 2026 persamaan tersebut menjadi lebih ramah bagi pembeli yang disiplin, namun titik kesetimbangannya lebih sempit daripada yang disuratkan oleh wacana penjualan di meja pemasaran.
Pertanyaannya bukan lagi soal ideologi. Apakah layak berhenti menyewa dan membeli properti di Itajaí pada 2026 ketika cicilan pembiayaan masih lebih tinggi dari sewa, tetapi biaya peluang dari uang muka jatuh seiring penurunan suku bunga dasar? Jawabannya menuntut pemisahan empat variabel — uang muka yang terkunci, cicilan bulanan, biaya rutin kepemilikan, dan imbal hasil alternatif modal — sebelum keputusan apa pun diambil. Artikel ini melakukan hitungan secara utuh, dengan angka riil dari pasar Itajaí pada 2026.
Skenario 2026: bingkai makro yang mengubah hitungan
Copom (komite kebijakan moneter Bank Sentral Brasil) menutup semester pertama 2026 dengan Selic di 9,75% per tahun, setelah pemangkasan bertahap sejak puncak 13,75% yang dipertahankan antara Agustus 2023 dan awal 2024. IPCA — indeks harga konsumen resmi negara itu — yang terakumulasi dalam 12 bulan berosilasi pada kisaran 3,8% hingga 4,1%, masih dalam pita atas dari target inflasi 3% plus minus 1,5 poin persentase. IGP-M, yang sempat berbulan-bulan negatif sepanjang 2024, kembali ke wilayah positif tipis di kisaran 4,2% dalam 12 bulan terakhir — cukup untuk membuka kembali penyesuaian tahunan kontrak sewa yang sebelumnya tertekan selama dua tahun terakhir.
INCC-M, indeks yang mengoreksi cicilan unit indent, menutup Mei 2026 dengan akumulasi 5,6% dalam 12 bulan, sesuai pembacaan konsolidasi oleh FGV (yayasan riset ekonomi terkemuka di Brasil) dan diafirmasi oleh CBIC (asosiasi industri konstruksi nasional). Angka itu jauh di bawah puncak 14,7% yang dicapai pada 2021, tetapi masih lebih tinggi dari IPCA serta lebih tinggi dari inflasi implisit pada kontrak sewa yang dikoreksi IGP-M atau IPCA. Bagi pembeli unit indent, ini berarti bahwa setiap cicilan bulanan tumbuh pada tingkat riil positif sampai serah-terima kunci.
Komponen yang paling banyak berubah dalam hitungan adalah FipeZap regional. Indeks penjualan Itajaí naik 9,1% dalam 12 bulan hingga April 2026, dibandingkan 6,3% rata-rata 50 kota yang dipantau oleh survei tersebut. FipeZap sewa kota itu naik 7,8% pada periode yang sama, juga di atas median nasional. Itajaí kini masuk secara definitif ke kelompok pasar dengan akselerasi simultan harga jual dan harga sewa — karakteristik tipikal pasar dengan penyerapan kuat dan stok yang menipis, yang secara historis mendahului siklus panjang apresiasi unit siap huni.
Matematika riil: BRL 600 ribu, 30 tahun, dan biaya peluang uang muka
Simulasi konkret untuk properti seharga BRL 600 ribu (sekitar IDR 1,86 miliar pada nilai tukar saat ini) di Itajaí, tipe dua kamar tidur di lingkungan menengah, dengan uang muka BRL 120 ribu (20%) dan pembiayaan SBPE (Sistem Tabungan Perumahan Brasil) sebesar BRL 480 ribu melalui skema SAC (amortisasi konstan, mirip flat rate amortization) selama 360 bulan. Dengan suku bunga nominal 11,49% per tahun ditambah TR (acuan referensi), cicilan pertama keluar di sekitar BRL 5.890. Cicilan terakhir, karena sifat skema SAC yang menurun, jatuh ke sekitar BRL 1.770. Cicilan rata-rata sepanjang kontrak berada di sekitar BRL 3.830, dan total bunga nominal yang dibayarkan melampaui BRL 580 ribu — angka yang tampak menakutkan, tetapi yang harus dibawa ke nilai sekarang untuk perbandingan yang adil, bukan dijumlahkan secara nominal seperti lazimnya muncul di kepala berita.
Sewa untuk unit setara di lingkungan yang sama saat ini berada pada kisaran BRL 2.800 sampai BRL 3.200 per bulan, dengan median mendekati BRL 3.000, ditambah biaya pengelolaan (kondominium) rata-rata BRL 650 dan IPTU (pajak bumi dan bangunan tahunan) sekitar BRL 180 yang dicicil dalam 12 angsuran. Pembeli juga menanggung dua item terakhir ini dengan cara yang sama — itu menyamakan perbandingan pada titik yang benar: cicilan pembiayaan melawan sewa murni, bukan melawan sewa ditambah beban-beban tetap. Mencampur semuanya adalah kesalahan paling lazim dalam simulasi di meja pemasaran.
Masih ada komponen yang hampir tidak pernah dihitung dengan benar: biaya peluang BRL 120 ribu uang muka. Bila diinvestasikan dalam Tesouro Selic (obligasi pemerintah Brasil setara dengan SBN Indonesia) pada 9,75% per tahun (imbal hasil bersih sekitar 8,1% setelah pajak penghasilan regresif 17,5% untuk horizon di atas dua tahun), jumlah itu akan menghasilkan kira-kira BRL 9.720 bersih pada tahun pertama. Dibagi dalam 12 bulan, ini berarti sekitar BRL 810 per bulan yang "didapatkan" penyewa karena tidak mengunci uang muka — dan yang gagal didapatkan pembeli justru karena telah menguncinya.
Tambahkan pula ITBI (pajak transfer hak milik) sekitar 2% dari nilai jual (BRL 12 ribu di Itajaí), biaya notaris dan pendaftaran sertifikat (kira-kira BRL 8 ribu untuk tiket sebesar ini), serta biaya appraisal bank (BRL 3,5 ribu rata-rata). Pembeli memasuki kontrak sekitar BRL 23,5 ribu lebih miskin dibanding penyewa, tanpa pernah meletakkan satu pun perabot di ruang tamunya, dan selisih ini juga membawa biaya peluang sepanjang umur kontrak. Hitungan utuh inilah yang harus tampil dalam tabel.
| Pos | Penyewa yang disiplin | Pembeli SBPE 30 tahun |
|---|---|---|
| Pengeluaran awal | BRL 3.200 (deposit) | BRL 143.500 (uang muka + ITBI + notaris + appraisal) |
| Biaya bulanan langsung | BRL 3.000 (sewa median) | BRL 3.830 (cicilan SAC rata-rata) |
| Beban umum bersama | BRL 830 (kondominium + IPTU) | BRL 830 (kondominium + IPTU) |
| Biaya peluang uang muka | + BRL 810/bulan (Tesouro Selic bersih) | — |
| Kekayaan bersih dalam 10 tahun* | BRL 285 sampai 310 ribu | BRL 690 sampai 740 ribu (properti − sisa utang) |
| Kekayaan bersih dalam 20 tahun* | BRL 680 sampai 760 ribu | BRL 1,05 sampai 1,18 juta |
*Asumsi: apresiasi riil properti 4% per tahun, imbal hasil riil bersih portofolio alternatif 7% per tahun, penyesuaian tahunan sewa mengikuti proyeksi IGP-M, penyewa yang disiplin menginvestasikan secara penuh selisih bulanan antara sewa dan cicilan.
Pembeli mengakhiri periode sepuluh tahun dengan kekayaan bersih antara 35% dan 50% lebih tinggi daripada penyewa yang disiplin. Selisih itu menyusut hampir ke nol — dan dalam beberapa skenario terbalik — apabila penyewa tidak menginvestasikan selisih bulanan, yang merupakan aturan empiris yang diamati oleh manajer kekayaan privat dan studi Cemec-Fipe (pusat riset pasar modal Brasil) mengenai perilaku keuangan keluarga kelas menengah negara itu.
Titik balik — momen ketika hitungan berhenti memihak sewa — berputar di sekitar lima sampai tujuh tahun pada skenario 2026, lebih pendek daripada rata-rata historis Brasil yaitu delapan sampai sepuluh tahun yang diidentifikasi dalam studi Abecip (asosiasi perusahaan kredit perumahan) pada siklus 2014 hingga 2022. Penjelasannya tepatnya adalah penurunan Selic, yang menekan biaya peluang baik dari uang muka maupun dari surplus bulanan yang dapat diinvestasikan.
Mengapa Itajaí berubah: pelabuhan, VGV rekor, dan migrasi berkualitas
Pesisir utara negara bagian Santa Catarina menjelma menjadi sumbu properti paling panas di Brasil dalam tiga tahun terakhir, dan Itajaí adalah pusat saraf siklus tersebut. Pelabuhan Itajaí menggerakkan sekitar 1,42 juta TEU pada 2025, rekor historis menurut data konsolidasi ANTAQ (otoritas regulator transportasi air negara itu), dan investasi di perluasan area pendukung pelabuhan, pengerukan, dan duplikasi akses jalan raya menyuntikkan permintaan hunian berkualitas secara berkelanjutan — insinyur, eksekutif agribisnis ekspor, kapten kapal niaga, profesional teknologi yang tertarik pada klaster industri nautikal, dan pengacara perdagangan internasional membentuk inti dari permintaan itu.
VGV — yaitu nilai total proyek yang diluncurkan, indikator standar pasar properti Brasil — yang dilepas di Itajaí pada akumulasi 2024 dan 2025 melampaui BRL 9 miliar menurut survei Secovi-SC (asosiasi pengembang properti negara bagian Santa Catarina), pada interval ketika ABRAINC (asosiasi pengembang nasional) mencatat perlambatan peluncuran nasional sebagai tren dominan. Penyerapan bulanan unit baru bertahan di atas 70% pada beberapa proyek kelas menengah-atas yang diserahterimakan dalam periode tersebut, data langka pada tahun dengan suku bunga yang masih dua digit dan yang mengonfirmasi tesis bahwa pasar negara bagian Santa Catarina terdekoplikasi dari rata-rata Brasil.
Tiga lingkungan mendominasi minat dan memiliki dinamika berbeda yang harus dipahami secara terpisah sebelum keputusan pembelian apa pun. Praia Brava telah memantapkan diri sebagai alamat premium di pesisir utara, dengan harga per meter persegi yang dipasarkan antara BRL 18 ribu hingga BRL 32 ribu pada peluncuran proyek menghadap laut serta stok yang secara historis tipis. Pipeline SIDE Empreendimentos dan pengembang lokal lainnya pada koridor ini berfokus pada unit-unit dengan tiket mulai BRL 2,5 juta, dengan profil pembeli mayoritas alokator kekayaan — kediaman kedua, sewa musiman kelas atas, dan perlindungan kekayaan terhadap siklus nilai tukar.
Pusat Itajaí, yang dimodernisasi oleh sumbu Avenida Coronel Marcos Konder dan revitalisasi tepi pantai dekat pelabuhan, menawarkan standar menengah-atas dengan harga meter persegi antara BRL 9 ribu hingga BRL 14 ribu, dan menampung permintaan sewa yang kuat terkait aktivitas pelabuhan serta kantor korporat di sektor logistik dan perdagangan luar negeri. Ini adalah lingkungan dengan likuiditas sewa tertinggi di kota itu, karakteristik fundamental bagi siapa pun yang membeli dengan niat mengubah properti menjadi aset pendapatan di kemudian hari. Cabeçudas, yang lebih bersifat residensial dengan profil keluarga, menarik pembeli yang mencari tepi pantai dengan kepadatan lebih rendah — harga antara BRL 11 ribu hingga BRL 18 ribu per meter persegi, dengan apresiasi yang stabil dalam 36 bulan terakhir dan kurva peluncuran yang lebih jarang, sehingga melindungi harga stok siap huni.
Migrasi internal berkualitas — dari penduduk São Paulo, Paraná, dan Rio de Janeiro yang mencari kualitas hidup dengan infrastruktur perkotaan yang memadai — adalah vektor demografis yang menopang kurva sewa hunian premium di kota itu. Itajaí mencatat surplus migrasi positif sejak 2018, mencapai puncak pada 2024, dan mempertahankan level tinggi pada 2025, menurut perpaduan data IBGE (badan statistik nasional Brasil), Junta Comercial negara bagian, dan catatan pengalihan domisili elektoral TSE (mahkamah konstitusi pemilu).
Tunai, kredit, atau indent: di mana INCC dan diskon menentukan
Pilihan di antara tiga modalitas akuisisi lebih sedikit bergantung pada preferensi pribadi dan lebih banyak pada tiga variabel objektif: likuiditas yang tersedia di kas pribadi atau keluarga, ekspektasi suku bunga di horizon kontrak, dan kemungkinan jangka pemakaian atau penjualan kembali. Secara tunai, pembeli memperoleh diskon standar pasar — di Itajaí, antara 5% dan 12% dari harga tabel pada proyek siap huni dengan stok matang. Diskon ini setara langsung dengan biaya uang yang dihindari oleh penjual ketika menunggu pembayaran cicilan, dan mencerminkan biaya keuangan persediaan.
Pada pembiayaan SBPE, suku bunga nominal pada 2026 masih dimulai dari dua digit. Membiayai melalui kredit menjadi layak ketika penjumlahan imbal hasil alternatif modal, ditambah ekspektasi wajar apresiasi properti, ditambah manfaat fiskal residual yang tersedia (pemanfaatan FGTS — yaitu dana jaminan tenaga kerja Brasil, mirip JHT BPJS Indonesia — potongan tertentu pada akta, atau rezim keluar spesifik), melampaui biaya total tertimbang kredit. Pada 2026, dengan Selic di 9,75% dan suku bunga SBPE berosilasi antara 10,5% dan 12% ditambah TR tergantung kekuatan relasi perbankan, kredit jangka panjang mulai masuk akal secara matematis bagi profil dengan investasi konservatif yang menghasilkan 8% hingga 9% bersih — situasi yang berbeda dari periode 2022 sampai 2024, ketika pembiayaan SBPE adalah pilihan keuangan yang sangat buruk di ujung pensil dan hanya diambil karena ketiadaan alternatif.
Membeli unit indent adalah jalan yang dipilih oleh pihak yang mencari harga tabel awal lebih rendah, arus pembayaran yang dicicil selama masa konstruksi, dan bersedia menerima dua beban relevan: INCC yang mengoreksi cicilan sampai serah-terima dan risiko eksekusi proyek. Pada 2026, dengan INCC-M sebesar 5,6% per tahun, cicilan BRL 4 ribu yang dikontrak hari ini akan berubah menjadi antara BRL 4.480 dan BRL 4.700 dalam 24 bulan pada ulang tahun kontrak — efek yang harus dimasukkan dalam simulasi kapasitas pembayaran, atau anggaran rumah tangga akan ketat sudah pada tahun kedua.
FGTS dapat dipakai baik untuk mengurangi saldo utang pada saat serah-terima maupun untuk komposisi uang muka, sepanjang pekerja memiliki sedikitnya 36 bulan kumulatif kontribusi dalam hubungan kerja formal dan properti memenuhi kriteria SFH (Sistem Pembiayaan Perumahan, kerangka kredit yang diatur pemerintah) — nilai batas BRL 1,5 juta di sebagian besar wilayah, termasuk Itajaí, dengan tujuan hunian yang dapat dibuktikan. Untuk tiket rata-rata kota ini (BRL 500 ribu hingga BRL 1,2 juta), FGTS bisa menyumbang antara 8% dan 18% dari nilai total, tergantung lama masa kerja dan komposisi keluarga.
Pasar biasa menjual unit indent sebagai pilihan yang selalu lebih murah. Pada 2026, dengan INCC menggerogoti setiap cicilan sampai serah-terima dan Selic masih dua digit di awal kontrak, diskon awal hanya berubah menjadi keuntungan riil bagi mereka yang menahan properti setidaknya empat tahun setelah kunci diserahkan. Sebelum itu, biaya finansial yang tersembunyi di koreksi dan beban transaksi menelan keuntungan dari harga tabel — dan unit siap huni dengan diskon umumnya menang telak.
Risiko nyata: likuiditas, distrato, dan konsentrasi kekayaan
Jebakan pertama adalah likuiditas aset. Properti bukan obligasi pemerintah, dan kalimat itu perlu diulang dengan keras sebelum tanda tangan akta apa pun. Pada siklus Selic tinggi, waktu rata-rata penjualan di Itajaí sudah melampaui 180 hari untuk tiket di atas BRL 1 juta, menurut survei CRECI-SC (regulator agen properti negara bagian) terhadap broker utama kota itu. Pada siklus panas, angka itu turun menjadi 45 hingga 60 hari. Pembeli harus memiliki kapasitas keuangan dan emosional untuk memikul properti selama setidaknya satu siklus suku bunga penuh tanpa perlu melikuidasi dengan diskon agresif — umumnya tiga sampai lima tahun.
Distrato (pemutusan sepihak kontrak unit indent oleh pembeli) adalah risiko yang paling diremehkan oleh siapa pun yang membeli pada masa konstruksi. UU Nomor 13.786 Tahun 2018, dikenal sebagai Lei do Distrato (Undang-Undang Pemutusan Kontrak), menetapkan plafon retensi pengembang sebesar 25% dari nilai yang telah dibayar pada proyek biasa dan hingga 50% pada proyek di bawah rezim "patrimônio de afetação" (pemisahan aset proyek, suatu skema yang mengisolasi aset proyek dari kepailitan korporat pengembang) — rezim yang banyak diadopsi pengembang menengah-atas Santa Catarina justru untuk menekan biaya kredit produksi dan melindungi pembeli dari kebangkrutan silang proyek. Dalam nilai nyata, klien yang membayar BRL 250 ribu untuk unit BRL 1,2 juta dan harus mundur tiga tahun kemudian bisa menerima kembali antara BRL 125 ribu dan BRL 187,5 ribu, tanpa koreksi INCC yang telah dibayar di periode tersebut. Itu adalah lubang kekayaan dengan nilai enam digit yang jarang masuk dalam simulasi awal.
Risiko ketiga adalah konsentrasi kekayaan. Keluarga kelas menengah dan menengah-atas di Itajaí dengan total kekayaan antara BRL 1,5 juta hingga BRL 4 juta sering kali berakhir dengan 70% sampai 85% dari nilai bersih dialokasikan ke satu properti hunian tunggal. Ketika properti itu berada di wilayah yang sama di mana keluarga bekerja dan di mana pendapatan utama dihasilkan (pelabuhan, klaster nautika, industri galangan, perdagangan luar negeri), investor secara simultan mengonsentrasikan risiko ekonomi-sektoral dan risiko kekayaan pada satu titik geografis tunggal — eksposur yang oleh alokator profesional mana pun akan dianggap tidak seimbang dan yang biasanya dikoreksi dengan diversifikasi geografis portofolio properti atau dengan alokasi pada aset keuangan jangka panjang yang tidak berkorelasi.
Ada pula risiko perubahan hidup, yang statistik pasar biasanya perlakukan sebagai derau padahal sesungguhnya merupakan motor sebagian besar penjualan dengan diskon: perpisahan rumah tangga, pemindahan profesional yang tak terduga, penyakit berat dalam keluarga, perubahan kota tempat anak-anak masuk perguruan tinggi. Pembeli rata-rata Brasil tinggal selama 7,2 tahun di properti hunian yang sama, menurut data konsolidasi ABECIP — jangka yang berbahaya dekat dengan titik kesetimbangan matematis pada banyak skenario 2026, yang berarti porsi relevan pembeli akan menjual sebelum titik di mana keputusan beli mengalahkan sewa dalam hitungan penuh.
Kapan menyewa masih menang — dan kesalahan termahal pembeli pemula
Sewa terus menang dalam tiga situasi yang jelas, dan mengenalinya lebih berguna daripada memaksakan diri membeli pada momen yang salah dalam kehidupan pribadi. Yang pertama adalah horizon pendek: siapa pun yang memiliki kemungkinan riil untuk pindah kota atau lingkungan dalam kurun kurang dari lima tahun hampir tidak pernah diuntungkan dengan membeli, karena biaya transaksi (ITBI, notaris, komisi agen pada penjualan, kemungkinan renovasi untuk membuat properti menarik) menggerus sebagian besar atau seluruh margin apresiasi. Hitungan pada horizon ini menguntungkan sewa dengan margin lebar pada skenario suku bunga apa pun yang masuk akal.
Situasi kedua adalah mobilitas profesional yang sedang menanjak. Profesional dalam fase pendakian karier yang masih mungkin berganti pemberi kerja, kota, negara, atau membuka usaha sendiri perlu menjaga modal likuid dan fleksibilitas keputusan. Membeli properti adalah kebalikan dari itu — itu adalah suara moneter, geografis, dan psikologis untuk menetap. Bagi profil ini, optimasi rasional adalah menyewa dengan baik dan membangun kekayaan bersih dalam aset keuangan sampai titik ketika kehidupan stabil secara geografis.
Situasi ketiga adalah ketiadaan dana darurat. Membeli properti hunian tanpa setidaknya enam bulan biaya hidup keluarga dalam cadangan likuid mengubah peristiwa tak terduga apa pun — kehilangan pekerjaan, penyakit, penurunan pendapatan variabel — menjadi risiko gagal bayar. Dan gagal bayar pada pembiayaan SBPE bergerak menuju eksekusi non-yudisial dalam 12 hingga 18 bulan, dengan potensi kehilangan seluruh uang muka serta angsuran pokok yang telah dibayar. Pembeli yang disiplin memiliki, dalam urutan ketat tersebut, dana darurat, uang muka untuk tiket sasaran, dan kapasitas pembayaran cicilan yang nyaman. Tanpa pos pertama, menyewa bukanlah konformisme, melainkan rasionalitas.
Kesalahan termahal pembeli pemula di Itajaí mengikuti pola berulang yang dapat dikenali oleh perencana keuangan mana pun dengan pengalaman beberapa tahun. Membandingkan cicilan pembiayaan dengan sewa tanpa menyertakan biaya peluang uang muka adalah yang paling lazim sekaligus paling merugikan — ia membalikkan keputusan ke arah yang salah pada lebih dari separuh kasus yang dianalisis oleh konsultan keuangan terspesialisasi. Meremehkan biaya rutin properti yang dibeli berada di urutan kedua: kondominium pada gedung kelas atas di Praia Brava melebihi BRL 2.500 per bulan; perawatan fasad, area umum, dan lift gedung tepi pantai menghasilkan iuran tambahan yang menjumlah setara dengan 0,8% dari nilai properti per tahun pada siklus pemeliharaan tipikal.
Mengabaikan INCC pada pembelian unit indent dan menghitung kapasitas pembayaran hanya berdasarkan cicilan awal berada di tempat ketiga — lonjakan cicilan pada tahun kedua adalah penyebab utama permohonan distrato pada proyek-proyek di Santa Catarina. Pada urutan keempat, memilih lingkungan karena tren dan bukan karena likuiditas sewa: keluar dari sewa menuju alamat dengan penyerapan sewa sangat rendah memblokir jalur keluar di masa depan melalui sewa, kehilangan opsi berharga untuk mengubah properti menjadi aset penghasil pendapatan jika kehidupan berubah lebih cepat dari rencana.
Catatan untuk pembeli internasional
Bagi pembeli dari Indonesia atau Asia Tenggara yang sedang mempertimbangkan eksposur ke real estat pesisir Brasil, beberapa hal teknis perlu disorot. Warga negara asing dapat memiliki properti perkotaan di Brasil tanpa batasan istimewa, berbeda dengan properti perdesaan yang tunduk pada batas hektar dan persetujuan INCRA. Akta dibuat oleh kantor notaris (cartório), didaftarkan di kantor registri properti regional, dan transfer hak kepemilikan mengikat begitu pendaftaran selesai — bukan sekadar penandatanganan akta. Pembelian via remitansi dolar atau euro perlu disertifikasi oleh bank Brasil agar repatriasi modal di kemudian hari berjalan tanpa hambatan; ini dilakukan melalui sistem SISBACEN yang dipantau Bank Sentral. Bagi non-residen tanpa CPF (nomor pajak individu) atau visa kerja, pembiayaan SBPE tidak tersedia, sehingga praktik standarnya adalah pembelian tunai dengan diskon atau struktur entitas lokal yang mengakuisisi properti — pengaturan yang memerlukan konsultasi pengacara perdagangan internasional dengan basis di negara bagian Santa Catarina.
Variabel nilai tukar adalah komponen yang sering diabaikan oleh pembeli luar negeri. Real Brasil berosilasi secara substansial terhadap dolar AS dalam lima tahun terakhir, dan apresiasi properti dalam BRL dapat sepenuhnya tergerus jika real melemah di periode kepemilikan. Strategi standar bagi alokator internasional adalah menyeimbangkan eksposur valuta dengan posisi obligasi pemerintah Brasil dalam dolar (Global Bonds) atau dengan instrumen lindung nilai FX standar — perlindungan yang harus disusun sebelum akad pembelian, bukan sesudah.
Kesimpulan
Berhenti menyewa dan membeli di Itajaí pada 2026 berhenti menjadi keputusan dogmatis dan berubah menjadi soal matematika dengan sedikit variabel serta jawaban berbeda untuk setiap profil pembeli. Bagi siapa pun yang memiliki uang muka minimal 20%, dana darurat enam bulan, horizon minimum lima sampai tujuh tahun di properti yang sama, dan disiplin untuk memilih lingkungan dengan likuiditas sewa terbukti, hitungannya kembali mendukung pembelian — sesuatu yang secara matematis tidak benar antara 2022 dan pertengahan 2024, ketika Selic 13,75% menggelembungkan biaya peluang uang muka dan mendominasi simulasi yang masuk akal. Bagi siapa pun yang memasuki kontrak tanpa dana darurat, dengan horizon pendek, dengan mobilitas profesional tinggi, atau hanya membandingkan cicilan dengan sewa tanpa biaya peluang uang muka dalam hitungannya, sewa tetap unggul secara matematis pada 2026 dan kemungkinan akan tetap unggul pada 2027.
Analisis mingguan portal SIDE Empreendimentos memantau evolusi FipeZap Itajaí, Selic, INCC-M, dan VGV regional sehingga pelanggan dapat mengalibrasi ulang keputusan pada setiap pergerakan siklus yang relevan — bukan pada setiap kepala berita. Berlangganan pembacaan ini adalah cara paling langsung untuk tidak mengambil keputusan tiket terbesar dalam hidup keuangan berdasarkan suasana hati pasar pada minggu penandatanganan kontrak.