شراء عقار في إيتاجاي 2026: الحساب الذي يحسم القرار
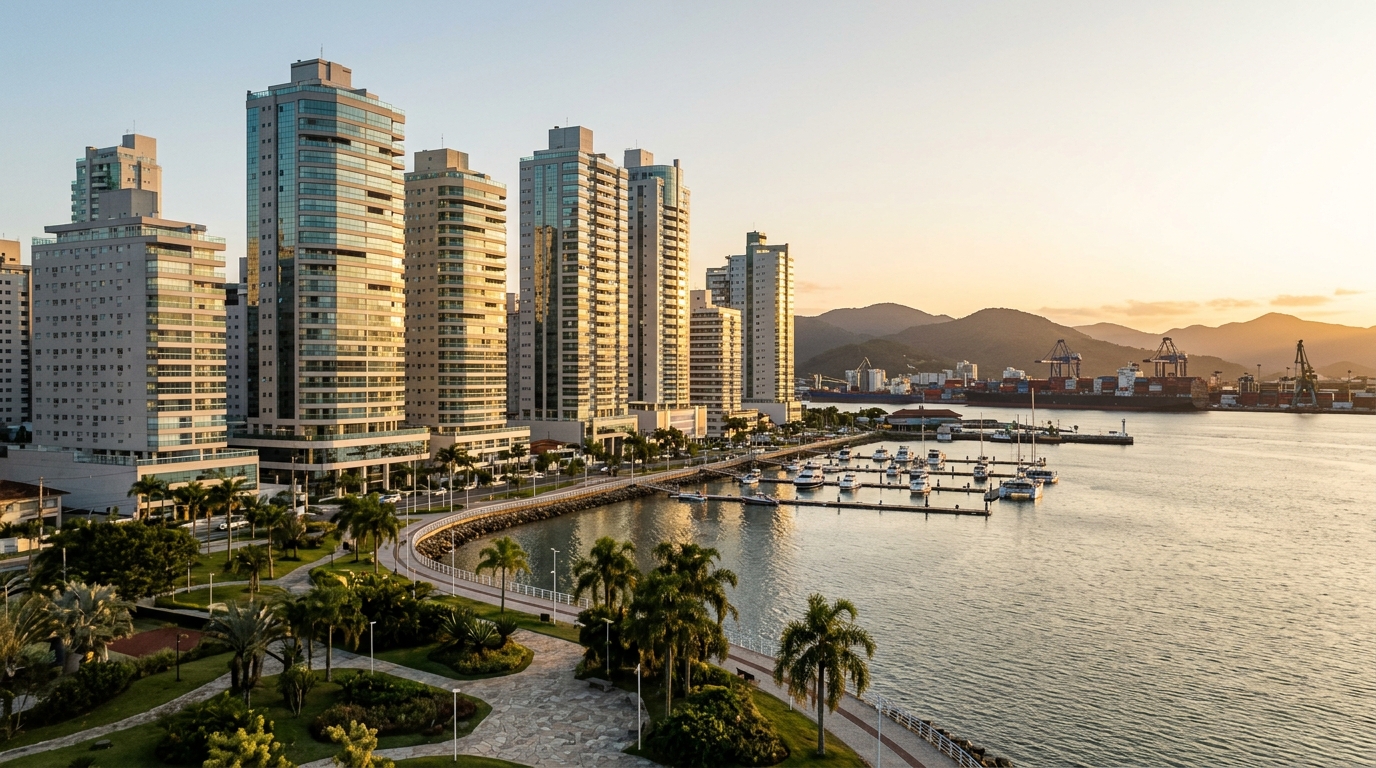
أغلق سعر المتر المربع المعلَن في إيتاجاي (Itajaí)، إحدى أهم المدن الساحلية في ولاية سانتا كاتارينا جنوب البرازيل، شهر أبريل 2026 بارتفاع تراكمي بلغ 18.7% خلال أربعة وعشرين شهرًا وفق مؤشر FipeZap، في حين تقدّم متوسط الإيجار السكني في المدينة بنسبة 13.4% خلال الفترة نفسها. وفي السياق ذاته، تراجع معدّل سيليك (Selic) — وهو سعر الفائدة الأساسي للبنك المركزي البرازيلي ويُعدّ المرجع الرئيسي لكلفة الاقتراض في البلاد — من 13.75% إلى 9.75% سنويًا، بينما فقد مؤشر INCC-M (مؤشر تكلفة البناء الذي يحرّك الأقساط في مشاريع تحت الإنشاء) زخمه ليستقر قرب 5.6% خلال اثني عشر شهرًا. هذا التشابك بين أربعة متغيرات — سعر البيع، والإيجار، والفائدة، وكلفة البناء — أعاد رسم المعادلة التي تفصل بين من يجدّد عقد إيجاره ومن يوقّع عقد التمويل العقاري. وفي عام 2026، باتت المعادلة أكثر ميلًا لصالح المشتري المنضبط، غير أن نقطة التوازن أضيق بكثير ممّا توحي به اللغة التسويقية في المكاتب التجارية.
لم يعد السؤال أيديولوجيًا. هل يستحق الأمر فعلًا الخروج من الإيجار وشراء عقار في إيتاجاي في عام 2026، حين يظل قسط التمويل الشهري أعلى من الإيجار، لكن تكلفة الفرصة البديلة للدفعة الأولى تراجعت بالتوازي مع تراجع الفائدة الأساسية؟ الإجابة تستوجب عزل أربعة متغيرات بعناية — الدفعة الأولى المجمَّدة، القسط الشهري، التكاليف المتكررة للأصل، والعائد البديل لرأس المال — قبل اتخاذ أي قرار. هذا المقال يعرض الحساب كاملًا بأرقام حقيقية مستقاة من سوق إيتاجاي في 2026، ومن منظور المستثمر الدولي الذي يفكّر بالساحل البرازيلي بوصفه ساحة لتنويع الأصول.
المشهد الكلي في 2026: الإطار الذي يغيّر الحساب
أنهت لجنة السياسة النقدية للبنك المركزي البرازيلي (Copom) النصف الأول من عام 2026 وسعر سيليك عند 9.75% سنويًا، بعد سلسلة تخفيضات تدريجية انطلقت من ذروة 13.75% التي ثبتت بين أغسطس 2023 ومطلع 2024. ويتأرجح مؤشر التضخم الرسمي IPCA المتراكم خلال اثني عشر شهرًا في النطاق بين 3.8% و4.1%، أي ضمن السقف الأعلى لمستهدف البنك المركزي البالغ 3% زائد أو ناقص 1.5 نقطة مئوية. أمّا مؤشر IGP-M — وهو مؤشر تضخم بديل تعتمد عليه عادةً عقود الإيجار البرازيلية في تعديلاتها السنوية — فقد عاد إلى المنطقة الإيجابية المعتدلة قرب 4.2% خلال اثني عشر شهرًا، وهو ما كان كافيًا لإطلاق موجة تعديلات سنوية على الإيجارات بعد أن كانت محبوسة في العامين السابقين.
أغلق مؤشر INCC-M شهر مايو 2026 على ارتفاع تراكمي بلغ 5.6% خلال اثني عشر شهرًا، بحسب القراءات التي توحّدها مؤسسة جيتوليو فارغاس (FGV) وتعتمدها غرفة صناعة البناء البرازيلية CBIC. هذا الرقم أدنى بكثير من قمة 14.7% التي بلغها المؤشر في 2021، لكنه يظل أعلى من التضخم العام IPCA وأعلى من التضخم الضمني الذي ترصده عقود الإيجار المعدّلة بـ IGP-M أو IPCA. وبالنسبة للمستثمر الأجنبي الذي يفكّر في الشراء على المخطط (off-plan)، يعني ذلك أن كل قسط شهري يرتفع بمعدّل حقيقي موجب حتى تسلّم المفاتيح، وهي معطًى لا تظهره النشرة التسويقية الأولى لأي مشروع.
القطعة التي تغيّرت بحدّة في المعادلة هي مؤشر FipeZap الإقليمي. سجّل مؤشر بيع العقارات في إيتاجاي ارتفاعًا بنسبة 9.1% خلال اثني عشر شهرًا حتى أبريل 2026، مقابل 6.3% لمتوسط الخمسين مدينة التي يرصدها المؤشر على المستوى الوطني. وارتفع مؤشر إيجار المدينة بنسبة 7.8% في الفترة ذاتها، وهو أيضًا أعلى من الوسيط الوطني. دخلت إيتاجاي رسميًا في مجموعة الأسواق التي تشهد تسارعًا متزامنًا في أسعار البيع والإيجار — وهي خاصية أسواق ذات امتصاص قوي وعرض ضيّق، تسبق تاريخيًا دورات طويلة من ارتفاع قيمة المخزون الجاهز.
الحساب الحقيقي: 600 ألف ريال، ثلاثون سنة، وتكلفة الفرصة البديلة للدفعة الأولى
لنأخذ محاكاة ملموسة لشقة سعرها 600 ألف ريال برازيلي (نحو 110 آلاف دولار أمريكي بسعر صرف منتصف 2026) في إيتاجاي، من فئة غرفتي نوم في حي متوسط، مع دفعة أولى قدرها 120 ألف ريال (20%) وتمويل عقاري ضمن نظام SBPE (نظام الإسكان البرازيلي الممَّول من ودائع الادخار) بقيمة 480 ألف ريال عبر جدول الإطفاء المتناقص SAC على مدى 360 شهرًا. عند فائدة اسمية تبلغ 11.49% سنويًا مضافًا إليها معامل TR (سيناريو متوسط للبنوك الخمسة الكبرى في يونيو 2026)، يبلغ القسط الأول نحو 5,890 ريالًا. ينخفض القسط الأخير، بحكم طبيعة الجدول المتناقص، إلى ما يقارب 1,770 ريالًا. ويستقر متوسط القسط على طول العقد عند نحو 3,830 ريالًا، فيما يتجاوز إجمالي الفائدة الاسمية المدفوعة 580 ألف ريال — أرقام تثير الهلع، لكن يلزم خصمها إلى القيمة الحالية حتى تقارن بشكل عادل، لا جمعها اسميًا كما تفعل العناوين الصحفية المتداولة.
إيجار وحدة مماثلة في الحي نفسه يتراوح اليوم بين 2,800 و3,200 ريال شهريًا، مع وسيط قرب 3,000 ريال، يضاف إليها 650 ريالًا متوسط رسوم الكوندوميـنيوم (رسوم إدارة المبنى وصيانة المرافق المشتركة) و180 ريالًا حصة شهرية من ضريبة العقار IPTU التي تفرضها بلدية إيتاجاي وتقسَّط على اثني عشر شهرًا. المشتري يتحمّل هذين البندين الأخيرين بالضبط كالمستأجر — وهذا ما يضع المقارنة في موضعها الصحيح: قسط التمويل في مواجهة الإيجار الصافي، لا في مواجهة الإيجار مضافة إليه الأعباء. الخلط بينهما هو الخطأ الأكثر شيوعًا في المحاكاة التي تعرضها المكاتب التجارية على عملائها.
تبقى القطعة التي يكاد لا أحد يحسبها بدقة: تكلفة الفرصة البديلة لمبلغ 120 ألف ريال المخصّص للدفعة الأولى. لو استثمر هذا المبلغ في أذون الخزانة البرازيلية المرتبطة بسيليك (Tesouro Selic) بعائد 9.75% سنويًا (عائد صافٍ نحو 8.1% بعد ضريبة الدخل التنازلية البالغة 17.5% للأفق الذي يتجاوز سنتين)، لحقق نحو 9,720 ريالًا صافية في السنة الأولى. مقسّمًا على اثني عشر شهرًا، فإن هذا يعني تقريبًا 810 ريالات شهريًا "يربحها" المستأجر مقابل عدم تجميد دفعته الأولى — وبالقدر نفسه يخسرها المشتري لأنه جمّدها.
أضف إلى ذلك ضريبة نقل الملكية ITBI التي تعادل نحو 2% من القيمة العقارية (12 ألف ريال في إيتاجاي)، ورسوم التوثيق والتسجيل في كاتب العدل (نحو 8 آلاف ريال لهذا النطاق السعري)، ورسوم التقييم العقاري التي يفرضها البنك (3,500 ريال في المتوسط). يبدأ المشتري إذًا حياته في العقد وهو أفقر من المستأجر بنحو 23,500 ريال قبل أن يضع قطعة أثاث واحدة في الصالة، وهذه الفجوة تحمل بدورها تكلفة فرصة بديلة على طول عمر العقد. هذا هو الحساب الكامل الذي ينبغي أن يظهر في الجدول.
| البند | المستأجر المنضبط | المشتري بتمويل SBPE 30 سنة |
|---|---|---|
| الإنفاق الأولي | 3,200 ريال (تأمين العقد) | 143,500 ريال (الدفعة الأولى + ITBI + توثيق + تقييم) |
| الكلفة الشهرية المباشرة | 3,000 ريال (وسيط الإيجار) | 3,830 ريال (متوسط قسط SAC) |
| الأعباء المشتركة | 830 ريالًا (كوندومينيوم + IPTU) | 830 ريالًا (كوندومينيوم + IPTU) |
| تكلفة الفرصة البديلة للدفعة الأولى | + 810 ريالات/شهر (Tesouro Selic صافٍ) | — |
| صافي الثروة بعد 10 سنوات* | 285 إلى 310 آلاف ريال | 690 إلى 740 ألف ريال (قيمة العقار − الدين المتبقي) |
| صافي الثروة بعد 20 سنة* | 680 إلى 760 ألف ريال | 1.05 إلى 1.18 مليون ريال |
*الفرضيات: ارتفاع حقيقي لقيمة العقار بنسبة 4% سنويًا، عائد حقيقي صافٍ على المحفظة البديلة بنسبة 7% سنويًا، تعديلات سنوية للإيجار وفق IGP-M المتوقّع، ومستأجر منضبط يستثمر بالكامل الفارق الشهري بين الإيجار والقسط.
ينتهي المشتري بعد عشر سنوات بصافي ثروة يزيد بنسبة 35% إلى 50% على المستأجر المنضبط. تتقلّص الفجوة لتقترب من الصفر — بل تنقلب في بعض السيناريوهات — إذا لم يستثمر المستأجر الفائض الشهري، وهو السلوك السائد إحصائيًا بحسب ما يرصده مدراء الثروات الخاصة في البرازيل ودراسات Cemec-Fipe حول سلوك الطبقة الوسطى البرازيلية. الانضباط في الاستثمار ليس فرضًا واقعيًا لمعظم الأسر، وهذه ملاحظة سلوكية مركزية في الحساب.
نقطة التحوّل — أي اللحظة التي تتوقف فيها المعادلة عن منح الأفضلية للإيجار — تدور حول خمس إلى سبع سنوات في سيناريو 2026، وهي أقصر من المتوسط التاريخي البرازيلي البالغ ثماني إلى عشر سنوات الذي رصدته دراسات اتحاد الائتمان العقاري Abecip في الدورات الممتدة بين 2014 و2022. السبب هو تحديدًا تراجع سعر سيليك، الذي خفّض تكلفة الفرصة البديلة للدفعة الأولى وللفائض الشهري القابل للاستثمار معًا.
لماذا تغيّرت إيتاجاي: الميناء، أرقام VGV قياسية، وهجرة نوعية
تحوّل الساحل الشمالي لولاية سانتا كاتارينا إلى المحور العقاري الأكثر سخونة في البرازيل خلال السنوات الثلاث الأخيرة، وإيتاجاي هي القلب النابض لهذه الدورة. حرّك ميناء إيتاجاي نحو 1.42 مليون TEU (الوحدة القياسية لحاويات الشحن البحري) في عام 2025، وهو رقم قياسي تاريخي وفق البيانات الموحّدة لهيئة النقل المائي البرازيلية ANTAQ. استثمارات توسعة الساحات الخلفية للميناء، وأعمال التجريف، ومضاعفة المداخل الطرقية، ضخّت طلبًا سكنيًا نوعيًا مستدامًا — مهندسون، وتنفيذيون في قطاع التصدير الزراعي، وقباطنة في الأسطول التجاري البحري، وكوادر تقنية يستقطبها القطب البحري، ومحامون متخصصون في التجارة الدولية يشكّلون النواة الصلبة لهذا الطلب.
تجاوز VGV (إجمالي قيمة المبيعات المُطلَقة، وهو المقياس البرازيلي المعياري لحجم السوق العقاري) المُطلَق في إيتاجاي خلال 2024 و2025 تسعة مليارات ريال، وفق رصد نقابة الإسكان Secovi-SC، في فترة أشارت فيها رابطة المطوّرين العقاريين ABRAINC إلى تباطؤ المشاريع المُطلَقة على المستوى الوطني بوصفه الاتجاه المهيمن. وحافظ الامتصاص الشهري للوحدات الجديدة على معدلات تفوق 70% في مشاريع متوسطة العالية المستوى عديدة سُلّمت خلال الفترة، وهو معطًى نادر في عام لا تزال الفوائد فيه عند خانتين رقميتين، ويؤكّد فرضية انفصال سوق سانتا كاتارينا عن المتوسط البرازيلي.
تتمركز معظم اهتمامات المستثمرين في ثلاثة أحياء تقدّم ديناميكيات مختلفة يجب فهمها بمعزل عن بعضها قبل أي قرار شراء. ترسّخت Praia Brava بوصفها العنوان الفاخر للساحل الشمالي، بسعر متر مربع معلَن بين 18 ألفًا و32 ألف ريال في المشاريع المطلّة على البحر، مع مخزون قصير تاريخيًا. تتركّز مشاريع SIDE Empreendimentos وغيرها من المطوّرين المحليين في هذا الشريط على وحدات تبدأ تذاكرها من 2.5 مليون ريال، بشريحة مشترين تتوزّع غالبًا بين موزّعي الثروة — إقامة ثانية، إيجارات موسمية فاخرة، وحماية ضد دورات تذبذب العملة، وهو الباب الذي يدخل منه المستثمر الأجنبي عادة.
وسط إيتاجاي، الذي خضع لتحديث على محور جادة Coronel Marcos Konder وعبر إعادة تأهيل الواجهة البحرية المجاورة للميناء، يقدّم نمطًا متوسطًا عاليًا بسعر متر مربع بين 9 آلاف و14 ألف ريال، ويستضيف الطلب القوي على الإيجار المرتبط بأنشطة الميناء ومكاتب الشركات اللوجستية والتجارة الخارجية. هو الحي الأكثر سيولة إيجارية في المدينة، وهي خاصية جوهرية لمن يشتري بنية تحويل العقار إلى أصل مدرّ للدخل في مرحلة لاحقة. أمّا Cabeçudas، ذو الطابع السكني الأكثر هدوءًا والوجهة الأسرية، فيستقطب مشترين يبحثون عن واجهة بحرية أقل كثافة سكانية — بأسعار بين 11 ألفًا و18 ألف ريال للمتر، مع ارتفاع مستدام في القيمة خلال الستة وثلاثين شهرًا الأخيرة، وإطلاقات أكثر تباعدًا تحمي أسعار المخزون الجاهز.
الهجرة الداخلية النوعية — من ساو باولو وبارانا وريو دي جانيرو بحثًا عن جودة حياة مع بنية تحتية حضرية معقولة — هي المحرك الديموغرافي الذي يسند منحنى الإيجار السكني الفاخر في المدينة. تسجّل إيتاجاي صافي هجرة موجبًا منذ 2018، بلغ ذروته في 2024 وحافظ على مستوى مرتفع في 2025، وفق تقاطع بيانات IBGE (المعهد البرازيلي للجغرافيا والإحصاء) مع سجلات الغرفة التجارية للولاية وسجلات نقل المسكن الانتخابي لدى المحكمة الانتخابية العليا.
نقدًا، أم بالتمويل، أم على المخطط: حيث يحسم INCC والخصم القرار
يعتمد الاختيار بين الصيغ الثلاث على ثلاثة متغيرات موضوعية أكثر منه على تفضيل شخصي: السيولة المتاحة في الذمة الشخصية أو العائلية، توقعات الفائدة المستقبلية على أفق العقد، والمدة المحتملة للاستخدام أو إعادة البيع. عند الشراء نقدًا، يستفيد المشتري من الخصم القياسي للسوق — في إيتاجاي يتراوح بين 5% و12% على السعر المعلَن في المشاريع الجاهزة ذات المخزون الناضج. هذا الخصم يعادل تكلفة المال التي يتجنّب البائع دفعها مقابل الانتظار، ويعكس الكلفة المالية للمخزون عند المطوّر.
في التمويل العقاري SBPE، لا تزال الفائدة الاسمية في 2026 تبدأ بخانتين رقميتين. يصبح التمويل مجزيًا حين يفوق مجموع العائد البديل لرأس المال، زائد التوقع المعقول لارتفاع قيمة العقار، زائد المزايا الضريبية المتبقية المتاحة (استخدام FGTS — وهو صندوق ضمان مدّة الخدمة وأداة ادخار إجبارية مرتبطة بعقد العمل البرازيلي تتيح سحبًا مشروطًا لشراء العقار السكني — وبعض الخصومات في عقد البيع، وأنظمة خروج محددة)، الكلفة الكلية المرجَّحة للائتمان. في 2026، مع سيليك عند 9.75% وفائدة SBPE تتراوح بين 10.5% و12% مضافًا إليها TR بحسب علاقة العميل بالبنك، عاد التمويل الطويل ليصبح منطقيًا حسابيًا للملفات التي تربح فيها استثماراتها المحافظة بين 8% و9% صافيًا — وهو وضع معاكس تمامًا للسنوات 2022–2024، حين كان SBPE صفقة سيئة على ورق الحساب ولا يُلجأ إليه إلا لانعدام البديل.
الشراء على المخطط هو الطريق المفضّل لمن يبحث عن سعر تشغيلي ابتدائي أدنى وتدفق سداد مجزّأ خلال فترة البناء، شريطة قبول عبأين جوهريين: تصحيح الأقساط بمؤشر INCC حتى التسليم، ومخاطر تنفيذ المشروع. في 2026، مع INCC-M عند 5.6% سنويًا، يتحوّل قسط قدره 4 آلاف ريال متعاقَد عليه اليوم إلى ما بين 4,480 و4,700 ريال بعد أربعة وعشرين شهرًا عند الذكرى السنوية للعقد — تأثير يجب أن يُدمَج في محاكاة القدرة على السداد، وإلا أصبح ميزانية المنزل ضيقًا منذ السنة الثانية.
يمكن استخدام صندوق FGTS لتسديد جزء من الرصيد المستحق عند تسلّم المفاتيح، أو لتكوين الدفعة الأولى، شريطة أن يكون العامل قد راكم 36 شهرًا على الأقل من المساهمات في علاقات عمل رسمية، وأن يندرج العقار ضمن معايير SFH (نظام التمويل العقاري البرازيلي) — أي ضمن سقف 1.5 مليون ريال في معظم الأسواق، بما فيها إيتاجاي، مع غاية سكنية موثّقة. وللتذاكر المتوسطة في المدينة (500 ألف إلى 1.2 مليون ريال)، يموّل FGTS بين 8% و18% من القيمة الإجمالية بحسب أقدمية العامل وتركيبة الأسرة. ينطبق ذلك على المقيمين في البرازيل ضمن نظام العمل الرسمي؛ المستثمر الأجنبي غير المقيم لا يصل إلى هذه الأداة ويبقى متاحًا له التمويل المصرفي العادي بشروط مختلفة.
تسوّق السوق عادةً الشراء على المخطط بوصفه الخيار الأرخص دائمًا. في 2026، حين يقضم INCC كل قسط حتى التسليم وتبقى سيليك في خانتين رقميتين في مطلع العقد، لا يتحوّل الخصم الابتدائي إلى ميزة حقيقية إلا لمن يحتفظ بالعقار أربع سنوات على الأقل بعد المفاتيح. قبل ذلك، يبتلع الكلفة المالية المضمّنة في التصحيح وأعباء المعاملات أي فارق سعري — والعقار الجاهز بخصم يفوز في الغالب بفارق واسع.
المخاطر الحقيقية: السيولة، الفسخ، وتركّز الثروة
الفخّ الأول هو سيولة الأصل. العقار ليس أذون خزانة، وهذه الجملة ينبغي تكرارها بصوت مرتفع قبل أي توقيع. في دورات سيليك المرتفعة، تجاوز متوسط زمن البيع في إيتاجاي 180 يومًا للتذاكر فوق المليون ريال، وفق المسوحات التي أجراها مجلس المهنيين العقاريين CRECI-SC مع كبرى المكاتب في المدينة. وفي الدورات الساخنة، يتراجع إلى 45 إلى 60 يومًا. على المشتري أن يتمتّع بقدرة مالية ونفسية على حمل العقار خلال دورة فائدة كاملة دون اضطرار للبيع بخصم عدواني — أي ما بين ثلاث وخمس سنوات على الأقل.
الفسخ (distrato) هو الخطر الأكثر استخفافًا من قِبَل مشتري المخطط. وضع القانون 13,786 الصادر في 2018، المعروف بـ"قانون الفسخ"، سقفًا لاحتفاظ الشركة المطوّرة عند 25% من المبلغ المدفوع في المشاريع العادية، وحتى 50% في المشاريع الخاضعة لنظام "الذمة المخصّصة" (patrimônio de afetação) — وهو نظام تتبنّاه معظم المطوّرين في سانتا كاتارينا من الفئة المتوسطة العالية لتخفيض كلفة ائتمان البناء وحماية المشترين من حالات التعثّر المتبادل بين المشاريع. بأرقام واقعية، عميل دفع 250 ألف ريال على وحدة قيمتها 1.2 مليون ريال واضطر للانسحاب بعد ثلاث سنوات قد يستردّ ما بين 125 ألفًا و187,500 ريال، دون تعويض عن INCC الذي دُفع خلال الفترة. هي حفرة في الثروة من ست خانات نادرًا ما تدخل المحاكاة الأولية.
الخطر الثالث هو تركّز الثروة. كثيرًا ما ينتهي المطاف بعائلات الطبقة المتوسطة والمتوسطة العالية في إيتاجاي، أصحاب ثروة إجمالية بين 1.5 و4 ملايين ريال، بنسبة تتراوح بين 70% و85% من صافي القيمة مخصّصة لعقار سكني واحد. وحين يقع هذا العقار في المنطقة نفسها التي تعمل فيها العائلة ومنها يأتي الدخل الرئيسي (الميناء، القطب البحري، صناعة بناء السفن، التجارة الخارجية)، يجمع المستثمر في نقطة جغرافية واحدة المخاطر القطاعية والمخاطر العقارية معًا — تعرّض كان أي موزّع للأصول محترف ليصفه بأنه غير متوازن، وكثيرًا ما يُصحَّح إمّا بالتنويع الجغرافي للمحفظة العقارية أو بالتخصيص في أصول مالية طويلة الأجل غير مترابطة معه.
ثمة كذلك خطر تغيّر مسار الحياة، وهو ما تتعامل معه إحصاءات السوق عادةً كضوضاء بينما هو في الواقع المحرّك الرئيسي لجزء كبير من المبيعات بخصم: الانفصال الزوجي، النقل المهني المفاجئ، مرض خطير في الأسرة، انتقال الأبناء إلى مدن دراسة جامعية أخرى. يبقى المشتري البرازيلي المتوسط 7.2 سنوات في العقار السكني ذاته وفق بيانات Abecip — مدة قريبة بشكل خطر من نقطة التوازن الحسابي في عدة سيناريوهات 2026، ما يعني أن قسمًا غير قليل من المشترين سيبيع قبل بلوغ النقطة التي ينتصر فيها الشراء على الإيجار في الحساب الكامل.
متى يظل الإيجار رابحًا — والأخطاء الأكثر تكلفة للمشتري المبتدئ
يبقى الإيجار رابحًا في ثلاث حالات واضحة، والاعتراف بها أنفع من الإصرار على الشراء في توقيت خاطئ من الحياة الشخصية. الحالة الأولى هي قِصَر الأفق: من يحتمل فعلًا تغيير المدينة أو الحي خلال أقل من خمس سنوات نادرًا ما يستفيد من الشراء، لأن تكاليف المعاملة (ITBI، التوثيق، عمولة الوسيط عند البيع، التجديدات المطلوبة لجعل العقار قابلًا للتسويق) تلتهم معظم هامش ارتفاع القيمة أو كلّه. الحساب في هذا الأفق يميل لصالح الإيجار بهامش واسع في أي سيناريو فائدة معقول.
الحالة الثانية هي الحراك المهني الصاعد. المهنيون في طور الصعود الوظيفي الذين يحتمل أن يغيّروا صاحب العمل أو المدينة أو البلد أو يطلقوا مشاريعهم الخاصة بحاجة إلى الحفاظ على رأس المال السائل ومرونة القرار. شراء العقار هو نقيض ذلك تمامًا — فهو تصويت نقدي وجغرافي ونفسي على البقاء. لهذا الملف، التحسين العقلاني هو الإيجار الجيد مع بناء صافي ثروة عبر أصول مالية حتى تستقر حياته جغرافيًا.
الحالة الثالثة هي غياب احتياطي الطوارئ. شراء عقار سكني دون توافر ما يعادل ستة أشهر من نفقات الأسرة في سيولة فورية يحوّل أي طارئ — البطالة، المرض، تراجع الدخل المتغير — إلى خطر تعثر في السداد. ويتقدّم التعثر في تمويل SBPE نحو التنفيذ خارج المحاكم خلال 12 إلى 18 شهرًا، مع احتمال خسارة الدفعة الأولى كاملةً وما سُدّد من الإطفاء. المشتري المنضبط يحوز، بهذا الترتيب الصارم، احتياطي الطوارئ، فالدفعة الأولى للتذكرة المستهدفة، فالقدرة المريحة على سداد القسط. غياب البند الأول يجعل الإيجار خيارًا عقلانيًا لا استسلامًا.
تتبع الأخطاء الأكثر تكلفة للمشتري المبتدئ في إيتاجاي نمطًا متكررًا يميّزه أي مخطط مالي بسنوات قليلة من الخبرة. مقارنة قسط التمويل بالإيجار دون إدراج تكلفة الفرصة البديلة للدفعة الأولى هي الأكثر شيوعًا والأشد ضررًا — وتقلب القرار في أكثر من نصف الحالات التي تحللها بيوت الاستشارة المتخصصة. تأتي بعدها التكاليف المتكررة للعقار المملوك: تتجاوز رسوم الكوندومينيوم في المباني الفاخرة على Praia Brava 2,500 ريال شهريًا؛ وصيانة الواجهة والمناطق المشتركة والمصاعد في المباني الساحلية تولّد رسومًا إضافية تعادل نحو 0.8% من قيمة العقار سنويًا في دورات الصيانة النموذجية.
تجاهل INCC في الشراء على المخطط وحساب القدرة على السداد بناء على القسط الابتدائي فقط يحلّ ثالثًا — قفزة القسط في السنة الثانية هي السبب الأول لطلبات الفسخ في مشاريع سانتا كاتارينا. ورابعًا، اختيار الحي تبعًا للمودة لا للسيولة الإيجارية: الخروج من الإيجار إلى عنوان امتصاصه الإيجاري ضعيف يغلق باب الخروج لاحقًا عبر التأجير، ويُفقد المشتري الخيار الثمين بتحويل العقار إلى أصل مدرّ للدخل إذا تبدّلت ظروف الحياة قبل المدّة المخططة.
خاتمة
الخروج من الإيجار والشراء في إيتاجاي في 2026 لم يعد قرارًا عقائديًا، بل غدا مسألة حسابية بمتغيرات قليلة وإجابات مختلفة لكل ملف مشترٍ. لمن يحوز دفعة أولى لا تقل عن 20%، واحتياطي طوارئ لستة أشهر، وأفقًا أدنى يتراوح بين خمس وسبع سنوات في العقار نفسه، وانضباطًا في اختيار حي بسيولة إيجارية موثّقة، يعود الحساب ليصبّ في صالح الشراء — وهو ما لم يكن صحيحًا رياضيًا بين 2022 ومنتصف 2024، حين كانت سيليك عند 13.75% تضخّم تكلفة الفرصة البديلة للدفعة الأولى وتهيمن على أي محاكاة معقولة. ولمن يدخل العقد دون احتياطي، أو بأفق قصير، أو حراك مهني عالٍ، أو يقارن القسط بالإيجار فقط دون احتساب تكلفة الفرصة البديلة، يبقى الإيجار خيارًا متفوقًا حسابيًا في 2026 ومن المرجّح أن يظل كذلك في 2027.
التحليل الأسبوعي على بوابة SIDE Empreendimentos يتابع تطور FipeZap في إيتاجاي، وسيليك، وINCC-M، وVGV الإقليمي، حتى يتمكّن المشتركون من إعادة معايرة قرارهم مع كل تحرّك دوري ذي دلالة — لا مع كل عنوان خبري عابر. الاشتراك في هذه القراءة هو الوسيلة الأقصر لعدم اتخاذ قرار التذكرة الأعلى في الحياة المالية بناء على مزاج السوق في الأسبوع الذي وقعَت فيه عقد التمويل.