Programa MCMV Itajaí 2026: Sino ang May Karapatan
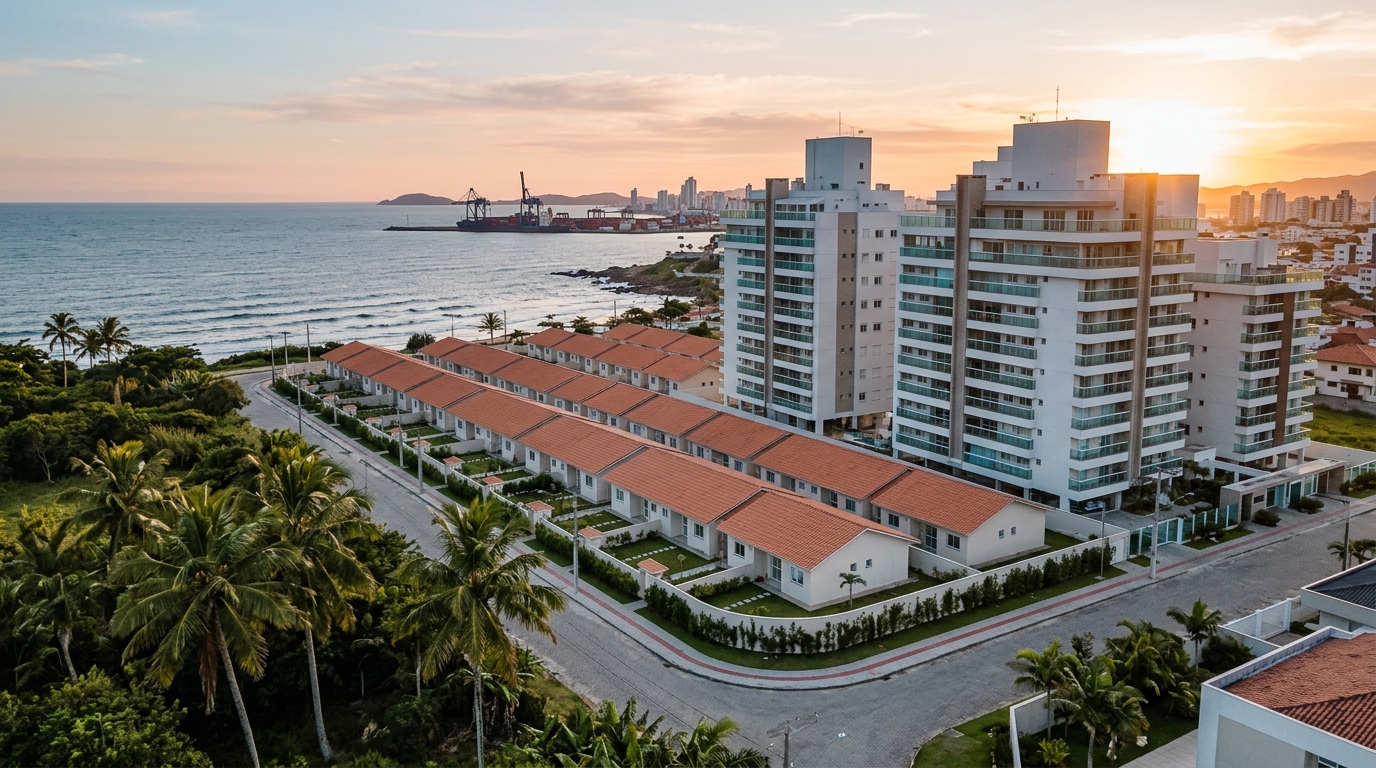
Noong ika-12 ng Pebrero 2026, inilabas ng Caixa Econômica Federal (ang state-owned bank ng Brazil na nangangasiwa sa housing finance) ang mga bagong talahanayan ng Minha Casa Minha Vida — ang pangunahing programa ng pabahay ng pamahalaang pederal ng Brazil — na may isang detalye na nagbago ng kalkulasyon para sa libu-libong pamilya sa Itajaí: tumaas sa 420 buwan — 35 taon — ang maximum na termino ng financing, at ang ceiling ng urban household income para sa Faixa 4 (Bracket 4) ay itinaas hanggang R$ 12,000 buwanang kita (R$ 13,000 sa piling metropolitan regions). Sa lungsod kung saan ang VGV (general sales value ng mga residensiyal na project) ay lumampas sa R$ 9 billion noong 2025 at ang average na presyo per square meter sa baybayin ay malapit nang umabot sa R$ 18,000, ang pag-unawa kung sino ang qualified sa programa para sa 2026 ay hindi na lang tanong ng aplikante ng social housing — naging instrumento na rin ito sa pagbasa ng merkado para sa mga investor.
Atipiko si Itajaí. Sa parehong perimetro ng munisipyo, magkasama ang pinakamamahalin na real estate sa baybayin ng Santa Catarina (Praia Brava, Cabeçudas) at ang lumalaking pressure sa pabahay na pinapagalaw ng port expansion, ng pagdating ng pabrika ng BYD sa kalapit na Camboriú, at ng pag-agos ng mga construction workers. Ang Munisipyong Kalihim ng Pabahay ay kasalukuyang may aktibong waiting list na humigit-kumulang 8,000 pamilya na naka-rehistro — ayon sa balanseng inilabas ng mismong opisina noong Marso — at ang programa ng pamahalaang pederal ay bumalik sa sentro ng usapan matapos ang mga pagbabago noong Abril.
Tinatalakay ng artikulong ito, gamit ang mga opisyal na numero at na-verify na pinagmulan, kung sino ang totoong may karapatan sa Minha Casa Minha Vida sa Itajaí ngayong 2026 — bracket por bracket, patakaran por patakaran — at bakit ang investor na nakarating dito sa paghahanap tungkol sa programa ay malamang kailangang tumingin sa ibang produkto.
Sino ang may karapatan sa 2026: ang apat na bracket, halaga por halaga
Inreporma ang Minha Casa Minha Vida ng federal government noong 2023 at tumanggap ito, noong Abril 2026, ng pangalawang malaking update. Nananatiling ang dibisyon por bracket ang gulugod ng programa, ngayon na may na-adjust na income ceilings at differentiated na interest rates ayon sa profile.
Ang Faixa 1 (Bracket 1) ay para sa mga pamilyang may gross monthly income na hanggang R$ 2,850 (na-extend ang limit noong Abril; dati ay R$ 2,640). Ito ang bracket na umaasa sa pampublikong indication: hindi naghahanap ang beneficiary nang nag-iisa sa Caixa; ang Munisipyo, sa pamamagitan ng municipal registry, ang pumipili kung sino ang papasok sa housing complex na finanansyahan ng FAR (Fundo de Arrendamento Residencial — federal housing trust fund) o FDS. Buong subsidy, monthly payment na limitado sa 30% ng pampamilyang kita, pinakamababang interes.
Ang Faixa 2 (Bracket 2) ay sumasaklaw sa monthly income mula R$ 2,850.01 hanggang R$ 4,700. Dito, ang indibidwal na subsidy ay maaaring umabot ng R$ 55,000 (maximum sa 2026 table), ang interest ay mula 4% hanggang 4.75% kada taon para sa kontribyutor ng FGTS (mandatory severance fund ng Brazil na ginagamit pati sa pabahay), at ang kontrata ay direkta sa Caixa — hindi na dumadaan sa municipal indication. Ito ang bracket na lumaki pinakamalaki sa volume ng kontrata sa Santa Catarina ayon sa datos ng ABRAINC (Brazilian housing developers association) para sa unang quarter.
Ang Faixa 3 (Bracket 3) ay mula R$ 4,700.01 hanggang R$ 8,600 ng monthly income, na may interes na 5.5% hanggang 7% kada taon at mga subsidy na bumababa habang tumataas ang kita. Ito ang tipikal na bracket ng state civil servant, ng bangkero sa simula ng karera, ng mag-asawang parehong nakakasalalay sa retail o sa port operation ng Itajaí.
Ang Faixa 4 (Bracket 4), na ginawa sa repormang 2023 at pinalawak ngayong 2026, ay sumasaklaw sa monthly income mula R$ 8,600.01 hanggang R$ 12,000 (R$ 13,000 sa piling metropolitan regions, na hindi kasama si Itajaí). Umabot ang interes hanggang 8.16% kada taon — gayon pa man, makabuluhang mas mababa pa rin kaysa sa tradisyonal na SBPE (sistema ng savings-based mortgage financing sa Brazil), na umaandar sa pagitan ng 11% at 12% kada taon sa market lines noong Hunyo 2026. Walang direktang subsidy sa bracket na ito, ngunit may access sa FGTS at sa mga subsidized interest condition.
May rural na bersyon din ng programa, para sa gross annual income na nasa pagitan ng R$ 50,000 at R$ 134,000, na nakatuon sa construction, renovation o pagbili ng tirahan sa rural area — bihirang ginagamit sa Itajaí, mas relevant para sa mga karatig-munisipyo tulad ng Ilhota at Penha.
Para sa anumang bracket, ang mga basic requirement ng beneficiary sa 2026 ay:
- regular na status ng CPF (Brazilian taxpayer ID) sa Receita Federal (Brazilian IRS);
- hindi maging may-ari, naninirahan, mamimili o cessionary ng anumang residential property saan mang bahagi ng pambansang teritoryo;
- hindi kailanman naging beneficiary ng pederal na housing program na may subsidy (MCMV, PAR, PMCMV o mga nauna);
- nasa wastong gulang na 18 pataas o emancipated;
- sa kaso ng mga dayuhan, dapat may permanent visa o residency authorization nang walang takdang panahon;
- walang nakakahadlang na credit restriction (konsulta sa Serasa/SPC para sa Faixas 2 hanggang 4; para sa Faixa 1, socioeconomic ang analysis at hindi awtomatikong nagdi-disqualify ang restriction).
Itajaí sa 2026: Casa Catarina, 200 unidad at ang bottleneck ng waiting list
Malaki ang nagbago sa municipal level sa nakaraang labing-walong buwan. Ang state program na Casa Catarina, na inilunsad ng Gobyerno ng Santa Catarina bilang komplemento sa pederal na MCMV, ay nag-deliver sa Itajaí, sa simula ng 2026, ng isang konjunto ng 43 bahay sa Cordeiros neighborhood, na may investment na malapit sa R$ 4.9 milyon at municipal counterpart sa infrastructure (terraplanagem, paving, water network). Pinagsama ng selection criteria ang municipal housing registry at ang Faixa 1 limits ng MCMV — kung sino ang qualified sa pederal na programa ay awtomatikong pumapasok sa funnel ng state program.
Sa kabilang banda, inanunsyo ng Munisipalidad sa unang semestre ang kontrata para sa karagdagang 200 housing units sa pamamagitan ng combined FAR/FGTS resources, na ipinamamahagi sa dalawang lokasyon: Espinheiros neighborhood at expansion ng Jardim Napoli. Ang Jardim Napoli, sa partikular, ay naging case study: nagsimula bilang private popular subdivision na may mga loteng nagsimula sa R$ 75,000, at bahagyang inabsorba ng Department of Housing para sa pagtatayo ng MCMV Faixa 1 at Faixa 2 units. Deliberate ang paghahalo ng public — iniiwasan ang ghettoization at pinapabuti ang social mix ng kapitbahayan.
Ang kritikal na punto ay ang waiting list. Ang humigit-kumulang 8,000 aktibong municipal registration ay nangangahulugan na, kahit sa 243 units sa pipeline (Casa Catarina + 200 units), ang direct attendance sa Faixa 1 ay sumasaklaw sa wala pang 4% ng nakatalang demand para sa 2026. Iyon ang dahilan kung bakit, sa praktika, ang Faixas 2, 3 at 4 — na hindi nangangailangan ng municipal indication at maaaring direktang kontratahin sa anumang sangay ng Caixa — ang naghahawak ng karamihan ng mga susing ihinahatid taun-taon sa Itajaí.
Mayroon ding spillover effect na importante para sa pagbasa ng merkado: malaking bahagi ng mga napili sa Faixas 2 at 3 ay nagiging mamimili ng unit sa Navegantes, Itapema (interior) o sa BR-101 highway papuntang Camboriú, kung saan ang ceiling ng R$ 350,000 ng programa ay nagbibigay-daan na makahanap ng bagong produkto. Sa Itajaí, palaging lalong sumisikip ang ceiling habang lumalapit sa sentro o sa baybayin.
Paano mag-apply sa praktika: municipal registry vs. direct contracting
Ang landas ng beneficiary sa 2026 ay nakadepende higit sa lahat sa income bracket — at ito ang bahaging pinakanagdudulot ng kalituhan sa balcony ng Department.
Para sa Faixa 1, municipal ang proseso. Gumagawa ang aplikante ng Housing Registration sa Munisipalidad — sa Itajaí, sa pamamagitan ng portal na intranet2.itajai.sc.gov.br o personal sa Department of Housing, sa Rua Hercílio Luz, 1140. Mga kailangang dokumento: RG (Brazilian ID) at CPF (taxpayer ID) ng lahat ng nasa edad 18 pataas sa pamilya; proof of residence; proof of income (employment booklet, freelance declaration, Bolsa Família, BPC); birth certificate ng menor na anak; certificate ng kasal, diborsyo o civil partnership; proof of school enrollment ng mga dependent; at medical report sa kaso ng persons with disabilities sa pamilya.
Ang registration ay may validity na 24 na buwan at kailangang i-update sa loob ng panahon na iyon, kung hindi ay mate-exclude. Ang seleksyon ay sumusunod sa federal at municipal priority criteria: mga pamilyang pinamumunuan ng babae; mga pamilyang may persons with disabilities o matatanda; mga pamilyang nasa risk area na na-map ng Civil Defense; at tagal ng paninirahan sa munisipyo (Itajaí ay nag-aadopt ng minimum 24 na buwan).
Para sa Faixas 2, 3 at 4, walang municipal registration. Pinipili ng aplikante ang property — bago o luma, sa loob ng R$ 350,000 ceiling sa Itajaí — nagpe-present ng dokumentasyon direkta sa Caixa (o sa accredited correspondent), dumadaan sa conventional credit analysis, at kumukontrata ng financing. Ang pagpili ng developer na nakarehistro sa programa ay nagpapabilis sa proseso: na-evaluate na ng engineering team ng Caixa ang project, na nagbabawas ng oras sa pagitan ng proposal at lagdaan ng kontrata.
May relevant na technical detail para sa 2026: pinasimple ng ordenansa ng Ministry of Cities na inilabas noong Abril ang proof of income para sa mga informal worker sa Faixas 2 at 3 — tumatanggap na ngayon ng banking activity ng nakaraang 12 buwan bilang proof ng kakayahang magbayad, na kumukomplemento sa income tax declaration kung mayroon. Maliit na pagbabago, malaking epekto: pinalawak ang qualified universe sa puntang dulo ng services economy, na sa Itajaí ay sumasaklaw sa turismo, gastronomy, at neighborhood commerce.
Subsidy, interes at totoong simulation para sa R$ 2,000, R$ 4,000 at R$ 8,000 na kita
Ang vigent na interest table simula Abril 2026 ay nahanay nang ganito, at ito ang numerong pinakamahalaga para sa kukuha ng calculator:
| Bracket | Monthly income | Interes/taon (FGTS contributor) | Interes/taon (non-contributor) | Maximum subsidy | Termino |
|---|---|---|---|---|---|
| Faixa 1 | hanggang R$ 2,850 | 4.0% | — | hanggang 95% ng property | hanggang 420 buwan |
| Faixa 2 | R$ 2,850.01 hanggang R$ 4,700 | 4.75% | 5.25% | hanggang R$ 55,000 | hanggang 420 buwan |
| Faixa 3 | R$ 4,700.01 hanggang R$ 8,600 | 5.5% hanggang 7.0% | 6.0% hanggang 7.5% | hanggang R$ 20,000 | hanggang 360 buwan |
| Faixa 4 | R$ 8,600.01 hanggang R$ 12,000 | 7.66% | 8.16% | — | hanggang 360 buwan |
Ang average na presyo per square meter sa Itajaí, batay sa aggregate ng FipeZap (pangunahing real estate price index ng Brazil) noong Mayo 2026, ay nasa R$ 11,800 — ngunit kinukubli ng average ang isang violent dispersion. Sa gitnang lugar ng Cordeiros, São Vicente at Espinheiros neighborhoods, ang bagong MCMV-compatible per square meter ay nasa pagitan ng R$ 6,500 at R$ 8,000. Diyan natatayo ang mga simulation na nasa ibaba.
Kita na R$ 2,000 (Faixa 1): ang maximum na monthly na bayarin ay R$ 600 (30% ng kita). Sa housing complex ng Faixa 1 na may unit na nava-valuate sa R$ 180,000, maaaring sakupin ng federal subsidy ang 80% hanggang 95% ng halaga; ang financed balance ay R$ 18,000 hanggang R$ 36,000 sa hanggang 420 buwan, na bumubuo ng inisyal na monthly bayad na malapit sa R$ 250-450. Viable, na kondisyonal sa municipal indication.
Kita na R$ 4,000 (Faixa 2): kakayahang bayad ng R$ 1,200 (30%). Target property na R$ 280,000 sa Itajaí. Sa FGTS na R$ 30,000 + subsidy na R$ 40,000 + sariling down payment na R$ 10,000, ang financing na R$ 200,000 sa 420 buwan sa 4.75% kada taon ay nagbubunga ng inisyal na monthly bayad na humigit-kumulang R$ 1,150. Naka-fit.
Kita na R$ 8,000 (Faixa 3): bayad na admitido na R$ 2,400 (30%). Target property sa ceiling na R$ 350,000. Sa FGTS na R$ 50,000 + down payment na R$ 35,000, fina-finance ang R$ 265,000 sa 360 buwan sa 6.5% kada taon, inisyal na monthly bayad na malapit sa R$ 1,870. May sobrang allowance sa badyet — ito ang bracket kung saan pinaka-may sense ang paghahambing sa SBPE.
"Pinagdugtong ng repormang 2023 ang MCMV at SBPE sa isang unprecedented na overlap zone. Ngayon, ang Faixa 4 at SBPE na may FGTS ceiling ay nagko-kompetensiya para sa parehong cliente. Ang nakatira sa Itajaí na may kita na R$ 9-12,000 ay kailangang gawin ang dalawang simulation bago magpasya." — Marcelo Vieira, ekonomista, sa panel tungkol sa real estate credit sa Sinduscon-SC noong Mayo 2026.
Ang pagkakaiba sa pagitan ng SBPE line na 11.5% kada taon at Faixa 4 sa 8.16% kada taon ay mukhang maliit sa papel, ngunit sa loob ng 30 taon ay kumakatawan sa R$ 200,000 hanggang R$ 300,000 ng karagdagang interes na binayaran — sa isang tipikal na financing na R$ 300,000. Ito ay katumbas ng savings ng isang buong pangalawang down payment.
Sino ang WALANG karapatan: ang mga exclusion na lumalabas lang sa balcony
Karamihan sa mga reklamo sa Public Defender's office at sa mga sangay ng Caixa ay mula sa mga exclusion — mga sitwasyong nadidiscover ng aplikante sa oras ng pagtanggi. Ang mga pangunahing sa 2026:
Naunang beneficiary ng pederal na housing program. Sino mang tumanggap na ng MCMV, PAR, FGTS Credit Card para sa Construction Material sa ilang scope, o ng mga programa na nauna sa MCMV, ay tiyak na ineexclude. Ang sistema ng Caixa ay nagko-cross ng CPF sa pambansang registry ng Ministry of Cities — walang loophole. Naaapply din sa asawa: kung isa sa dalawa ay napili na, wala sa loob ang mag-asawa.
May-ari ng residential property. Dito may mga nuance. Hindi nakakapigil ang commercial property. Ganoon din ang rural property na walang habitable na bahay. Ngunit ang residential property sa pangalan ng aplikante o ng asawa — sa anumang munisipyo ng bansa — ay nagpapatay ng application. Possession na may deed, on-going financing, o kahit drawer contract na nakarehistro, ay nabibilang bilang property.
Credit restriction sa Faixas 2 hanggang 4. Hindi nangangailangan ng score ang Faixa 1; social program ito. Ngunit ang Faixas 2, 3 at 4 ay banking contract — bumibigat ang Serasa, SPC, at credit history sa Caixa. Ang CPF na may active restriction, hindi pa natatapos na renegotiation ng utang, o napakababang score ay humaharang sa transaksyon. Sa 2026, sinimulang tanggapin ng Caixa ang pagbabayad ng utang sa oras ng kontrata bilang suspensive condition, na nagpaalwan sa ilang borderline na kaso.
Informal income na walang banking trail. Kahit sa flexibilization ng Abril, ang 100% informal worker na walang banking activity o minimum income tax declaration ay hindi makakapag-kontrata sa Faixas 2 at 3. Ang praktikal na solusyon ay magbukas ng digital account, igalaw ang kita sa loob ng 12 buwan at bumalik sa analysis.
Duplicate registration. Pamilyang nag-rehistro nang sabay-sabay sa dalawang munisipalidad, o may dalawang CPF mula sa parehong family group na nag-aapply nang separado para "dagdagan ang chance," ay tanggal sa proseso. Hinuhuli ito ng federal cross-checking.
Dayuhan na walang permanent visa. Hindi qualify ang tourist visa o temporary work visa (hanggang 4 na taon). Kailangan ng permanent visa, residency authorization nang walang takdang panahon, o naturalization. Sa Itajaí, kung saan may komunidad na Haitian, Venezuelan at Cuban, ito ang puntong pinaka-lumalabas sa social services — at sa pangkalahatan ay malulutas sa pamamagitan ng Federal Police, ngunit nangangailangan ng panahon.
Magkasense ba bilang investment? Hindi. At iyan ang tapat na sagot.
Ito ang tanong na karaniwang nagdadala ng investor sa ganitong klase ng pananaliksik, at ang direktang sagot ay negatibo. Ang Minha Casa Minha Vida ay, ayon sa legal na disenyo, isang social housing program — hindi investment.
Tatlong bloker ang nagbibigay nito sa hindi-mababawi na katangian. Una, ang resale prohibition: ang property na fina-financed ng MCMV ay hindi maaaring ipasa sa loob ng 10 taon mula sa pirma ng kontrata (itinaas ang termino noong 2023; dati ay 5). Ang mga pagtatangka ng "sale by power of attorney" o drawer contract ay napakahina — nananatili ang titulo sa orihinal na beneficiary, at ang informal na mamimili ay nasa panganib na mawalan ng lahat kung mahuhuli ng Caixa ang transaksyon.
Pangalawa, ang rental prohibition. Ang property ay kailangang okupahin ng beneficiary family; ang pagpapaupa sa iba ay nagiging diversion of purpose at bumubuo ng takeover na may pagkawala ng mga binayarang halaga. Tumaas ang pagsusubaybay noong 2024 at patuloy na intensive.
Pangatlo, ang profile ng produkto. Ang mga MCMV unit sa Itajaí ay, dahil sa ceiling imposition, nasa peripheral na kapitbahayan o sa mga karatig-munisipyo. Walang appreciation dynamic na compatible sa investment ang asset — susunod ito sa real estate inflation ng popular bracket, na historically umaandar malapit sa INCC (national construction cost index ng Brazil, ang basehan sa pag-adjust ng off-plan property contracts), nang walang location premium na nagpapatubo sa investor sa baybayin.
Para sa nakarating dito sa paghahanap tungkol sa programa ngunit, sa kaibuturan, ay gustong intindihin ang real estate market ng Itajaí sa pamamagitan ng mata ng investor, iba ang pagbasa. Ang Itajaí-Balneário Camboriú axis ay nasa siklo ng masikip na supply ng premium product, INCC na sumisira sa developer margins, ang Selic (basic interest rate ng Brazil, na itinatakda ng central bank) na bumababa nang dahan-dahan (noong Hunyo 2026, 9.75% kada taon), at SBPE na may mas aggressive na linya ng captation. Ang off-plan property, sa mga seryosong incorporation, na may SBPE financing o sariling kapital, ay nananatiling ang natural na vehicle — hindi ang MCMV.
Iyon ang uri ng pagbasa na isinasalin ng SIDE Empreendimentos sa produkto: incorporation na may planned VGV, governance sa konstruksyon, at curation ng location sa hilagang baybayin ng SC. Ang nakatira sa Itajaí na qualified sa MCMV ay dapat gumamit ng MCMV — pampublikong pera ito na inilaan eksakto sa taong iyon. Ang nag-iinvest ay dapat tumingin sa kabilang panig ng estante.
Konklusyon: dalawang mambabasa, dalawang magkaibang desisyon
Ang isang text tungkol sa Minha Casa Minha Vida sa Itajaí sa 2026 ay nagsisilbi, sa praktika, sa dalawang mambabasa na kailangang gumawa ng magkasalungat na desisyon. Ang resident-mambabasa ay nakakahanap dito ng na-update na mga bracket, ang landas ng registration, ang mga pinakakaraniwang exclusion, at ang konpirmasyon na ang programa, kahit sa repormang ito, ay nananatiling pinakamurang real estate credit vehicle na available sa bansa para sa kanyang income bracket. Ang susunod na hakbang ay ang municipal registration (kung Faixa 1) o ang simulation sa Caixa (Faixas 2 hanggang 4).
Ang investor-mambabasa, sa kabilang banda, ay umuwi mula rito na may konpirmasyon na hindi MCMV ang tamang produkto — at umuuwi rin na may market context: Itajaí sa 2026, na may residential VGV higit sa R$ 9 billion, ang Selic na bumababa, ang INCC na nagdaragdag ng presyon sa developers, at ang bagong inventory na nakapokus sa iilang launches sa hilagang baybayin. Ang sinumang gustong sumunod sa pagsusuring ito linggo-linggo — kasama ang mga numero ng Itajaí, Balneário Camboriú, Itapema at Bombinhas, at ang mga galaw ng developers at notary offices — ay maaaring mag-subscribe sa lingguhang pagsusuri ng portal. Ito ang uri ng pagbasa kung saan mas tumutubo ang oras ng nag-iinvest.