مسکن اجتماعی ایتاجائی ۲۰۲۶: شرایط واجدان
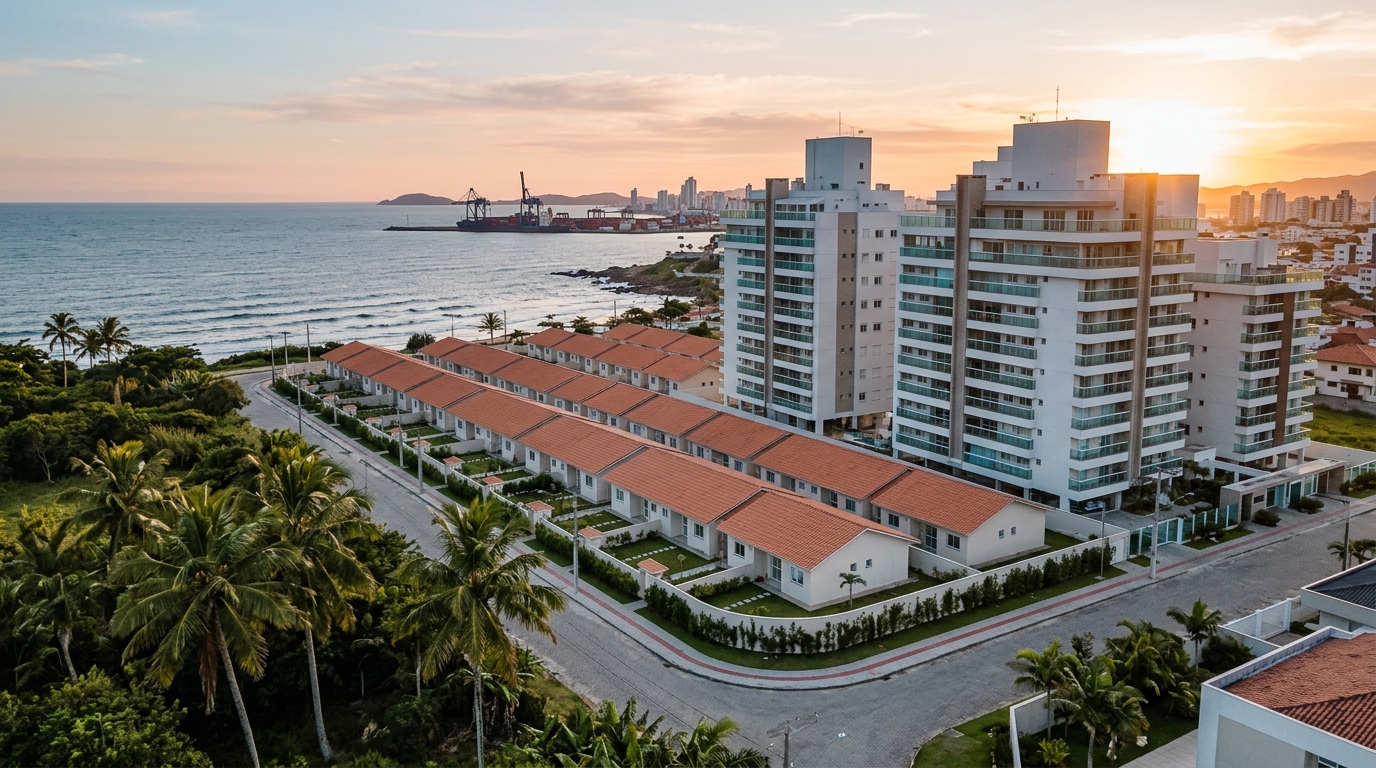
در ۱۲ فوریه ۲۰۲۶، بانک فدرال Caixa Econômica برزیل جداول تازه برنامه «مینیا کاسا مینیا ویدا» (Minha Casa Minha Vida یا MCMV، بزرگترین برنامه مسکن یارانهای برزیل) را با جزئیاتی منتشر کرد که محاسبات هزاران خانوار را در شهر ساحلی ایتاجائی (Itajaí) دگرگون ساخت: حداکثر مدت بازپرداخت تسهیلات به ۴۲۰ ماه — معادل ۳۵ سال — افزایش یافت و سقف درآمد شهری برای ورود به «طبقه ۴» تا ۱۲ هزار رئال در ماه (۱۳ هزار رئال در کلانشهرهای منتخب) تعدیل شد. در شهری که ارزش کل ساختوساز مسکونی (VGV یا Valor Geral de Vendas، شاخص حجم پروژههای مسکونی) از مرز ۹ میلیارد رئال در سال ۲۰۲۵ گذشت و قیمت متوسط هر مترمربع در نوار ساحلی به ۱۸ هزار رئال نزدیک شد، فهم دقیق این که چه کسی در سال ۲۰۲۶ مشمول این برنامه میشود، دیگر صرفاً پرسش متقاضیان مسکن اجتماعی نیست — به ابزاری برای خواندن بازار از سوی سرمایهگذار نیز تبدیل شده است.
ایتاجائی از منظر بازار ملک، شهری استثنایی است. در محدوده شهرداری واحد، گرانترین قیمت مترمربع سواحل ایالت سانتا کاتارینا (در محلههای Praia Brava و Cabeçudas) با فشار فزاینده تقاضای مسکن همزیستی میکند؛ فشاری که از گسترش بندر ایتاجائی، استقرار خودروسازی چینی BYD در شهر همسایه Camboriú و موج مهاجرت کارگران ساختمانی برمیخیزد. اداره مسکن شهرداری بر اساس گزارش مارس امسال، فهرست انتظاری در حدود ۸ هزار خانوار ثبتنامشده دارد، و این برنامه فدرال پس از اصلاحات آوریل ۲۰۲۶ بار دیگر در کانون گفتوگوی محلی قرار گرفته است.
این متن با استناد به ارقام رسمی و منابع قابلراستیآزمایی، نشان میدهد چه کسی واقعاً در سال ۲۰۲۶ مشمول برنامه MCMV در ایتاجائی است — طبقه به طبقه، قاعده به قاعده — و چرا سرمایهگذار بینالمللی که با این عبارت جستوجو به اینجا رسیده، احتمالاً باید به سراغ محصول دیگری برود.
چه کسی در سال ۲۰۲۶ مشمول است: چهار طبقه و ارقام دقیق
برنامه MCMV در سال ۲۰۲۳ از سوی دولت فدرال بازطراحی شد و در آوریل ۲۰۲۶ دومین بهروزرسانی جدی خود را پذیرفت. تقسیمبندی بر اساس طبقات درآمدی، همچنان محور برنامه است؛ اکنون با سقفهای درآمد تعدیلشده و نرخ بهره متفاوت برای هر پروفایل.
طبقه ۱ خانوارهای با درآمد ماهانه ناخالص تا ۲۸۵۰ رئال را پوشش میدهد (سقفی که در آوریل از ۲۶۴۰ رئال افزایش یافت). این طبقه به معرفی نهاد عمومی وابسته است: ذینفع رأساً به بانک Caixa مراجعه نمیکند؛ بلکه شهرداری از طریق سامانه ثبتنام شهری، افراد را برای ورود به مجتمعهای مسکونی ساختهشده با منابع صندوق FAR (Fundo de Arrendamento Residencial، صندوق اجاره مسکن) یا FDS انتخاب میکند. یارانه کامل، اقساط محدود به سی درصد درآمد خانوار، و حداقل نرخ بهره از مشخصات این طبقه است.
طبقه ۲ درآمد ماهانه ۲۸۵۰٫۰۱ تا ۴۷۰۰ رئال را در بر میگیرد. در این سطح، یارانه فردی میتواند تا ۵۵ هزار رئال (سقف جدول ۲۰۲۶) برسد، نرخ بهره برای صاحبان حساب FGTS (Fundo de Garantia do Tempo de Serviço، صندوق تضمین خدمت کارگران، نظیر صندوق بازنشستگی الزامی) بین ۴ تا ۴٫۷۵ درصد در سال است و قرارداد مستقیماً با Caixa امضا میشود — دیگر نیاز به معرفی شهرداری نیست. این طبقه بر اساس دادههای انجمن سراسری توسعهگران ABRAINC، بیشترین رشد حجم قراردادها را در ایالت سانتا کاتارینا در سهماهه نخست ۲۰۲۶ ثبت کرده است.
طبقه ۳ از ۴۷۰۰٫۰۱ تا ۸۶۰۰ رئال درآمد ماهانه را شامل میشود، با نرخ بهره میان ۵٫۵ تا ۷ درصد سالانه و یارانههایی که با افزایش درآمد کاهش مییابد. این طبقه نمایانگر کارمند دولت ایالتی، کارمند تازهکار بانکی، و زوجهایی است که هر دو در خردهفروشی یا عملیات بندر ایتاجائی قرارداد رسمی کار دارند.
طبقه ۴ که در بازطراحی سال ۲۰۲۳ ایجاد و اکنون در ۲۰۲۶ گسترش یافته است، درآمد ماهانه ۸۶۰۰٫۰۱ تا ۱۲ هزار رئال (و ۱۳ هزار رئال در کلانشهرهای منتخب، که شامل ایتاجائی نمیشود) را پوشش میدهد. نرخ بهره به سقف ۸٫۱۶ درصد سالانه میرسد — همچنان بهمراتب پایینتر از خط اعتباری متعارف SBPE (Sistema Brasileiro de Poupança e Empréstimo، نظام پسانداز و وام مسکن برزیل) که در ژوئن ۲۰۲۶ میان ۱۱ تا ۱۲ درصد سالانه نوسان دارد. در این طبقه یارانه نقدی مستقیم وجود ندارد، اما دسترسی به منابع FGTS و شرایط یارانهای نرخ بهره باقی است.
برنامه شاخهای روستایی نیز دارد که با درآمد ناخالص سالیانه ۵۰ هزار تا ۱۳۴ هزار رئال، برای ساخت، نوسازی یا خرید مسکن در مناطق روستایی طراحی شده — این شاخه در ایتاجائی کاربرد اندک دارد و بیشتر در شهرستانهای همسایه مانند Ilhota و Penha استفاده میشود.
الزامات پایه ذینفع در هر طبقهای در سال ۲۰۲۶ به این شرح است:
- شماره مالیاتی CPF در وضعیت قانونی نزد سازمان درآمد فدرال؛
- عدم مالکیت، تصرف، تعهد خرید یا انتقال هرگونه ملک مسکونی در سراسر قلمرو برزیل؛
- هرگز ذینفع یک برنامه مسکن یارانهای فدرال نبودن (MCMV، PAR، PMCMV یا برنامههای پیشین)؛
- حداقل ۱۸ سال سن تمام یا مستقل قانونی شناخته شدن؛
- برای اتباع خارجی، داشتن ویزای اقامت دائم یا اجازه اقامت با مدت نامحدود؛
- نبود محدودیت اعتباری بازدارنده (بررسی Serasa/SPC برای طبقات ۲ تا ۴؛ در طبقه ۱، تحلیل اجتماعی-اقتصادی است و وجود سابقه بهتنهایی مانع نمیشود).
ایتاجائی در ۲۰۲۶: برنامه Casa Catarina، ۲۰۰ واحد و گلوگاه فهرست انتظار
وضعیت شهر در هجده ماه گذشته تغییرات قابلملاحظهای داشته است. برنامه ایالتی Casa Catarina که از سوی دولت ایالت سانتا کاتارینا به عنوان مکمل برنامه فدرال راهاندازی شد، در ابتدای سال ۲۰۲۶ مجموعهای از ۴۳ خانه را در محله Cordeiros ایتاجائی با سرمایهگذاری نزدیک به ۴٫۹ میلیون رئال تحویل داد؛ شهرداری نیز در زیرساخت (تسطیح، آسفالت، شبکه آب) سهیم شد. معیار انتخاب، تلفیق سامانه ثبتنام مسکن شهری با سقفهای طبقه ۱ برنامه MCMV بود — هر کس مشمول برنامه فدرال باشد، خودبهخود وارد قیف انتخاب برنامه ایالتی میشود.
به موازات این اقدام، شهرداری در نیمه نخست سال، قرارداد ساخت ۲۰۰ واحد مسکونی اضافی را با ترکیب منابع FAR/FGTS اعلام کرد که در دو قطب توزیع میشوند: محله Espinheiros و توسعه Jardim Napoli. Jardim Napoli بهویژه به نمونهای مطالعاتی بدل شده است: ابتدا به عنوان زمینبندی خصوصی برای فروش قطعات از ۷۵ هزار رئال آغاز شد و سپس بخشی از آن توسط اداره مسکن برای ساخت واحدهای MCMV طبقات ۱ و ۲ جذب گردید. این آمیختگی عمدی بافت اجتماعی است — مانع از حاشیهای شدن میشود و ترکیب اجتماعی محله را بهبود میدهد.
نقطه بحرانی، فهرست انتظار است. حدود ۸ هزار ثبتنام شهری فعال به این معناست که حتی با ۲۴۳ واحد در دست اقدام (Casa Catarina بهاضافه ۲۰۰ واحد جدید)، تأمین مستقیم طبقه ۱ کمتر از ۴ درصد تقاضای ثبتشده در سال ۲۰۲۶ را پاسخ میدهد. به همین دلیل در عمل، طبقات ۲، ۳ و ۴ — که از معرفی شهرداری معافاند و در هر شعبه بانک Caixa قابل قرارداد هستند — بخش عمده کلیدهای تحویلشده سالانه در ایتاجائی را به خود اختصاص میدهند.
اثر سرریز قابلتوجهی نیز وجود دارد که از منظر بازار مهم است: بخش قابلتوجهی از ذینفعان طبقه ۲ و ۳ در نهایت واحد خود را در شهرهای Navegantes، بخش داخلی Itapema یا در محور بزرگراه BR-101 به سمت Camboriú خریداری میکنند، جایی که سقف ۳۵۰ هزار رئالی برنامه هنوز اجازه یافتن محصول نو را میدهد. در داخل خود ایتاجائی، هرچه به مرکز یا نوار ساحلی نزدیکتر شویم، این سقف خفقانآورتر میشود.
روند ثبتنام در عمل: کاداستر شهری در برابر قرارداد مستقیم
مسیر ذینفع در سال ۲۰۲۶ اساساً به طبقه درآمدی او بستگی دارد — و این همان بخشی است که بیشترین آشفتگی را در پیشخوان اداره مسکن ایجاد میکند.
برای طبقه ۱، روند کاملاً شهری است. متقاضی فرم Cadastro Habitacional را در شهرداری پر میکند — در ایتاجائی، از طریق سامانه اینترنتی intranet2.itajai.sc.gov.br یا حضوری در ساختمان اداره مسکن واقع در خیابان Hercílio Luz شماره ۱۱۴۰. مدارک لازم: کارت ملی RG و شماره مالیاتی CPF تمامی اعضای بالای ۱۸ سال خانوار؛ تأییدیه نشانی محل سکونت؛ مدرک درآمد (دفترچه کار رسمی، اظهارنامه خوداشتغالی، Bolsa Família یا کمکهزینه پیوسته BPC)؛ شناسنامه فرزندان زیر سن قانونی؛ سند ازدواج، طلاق یا زندگی مشترک ثبتی؛ گواهی تحصیل وابستگان و در صورت وجود معلولیت در خانواده، گواهی پزشکی.
این ثبتنام ۲۴ ماه اعتبار دارد و باید در همین بازه بهروزرسانی شود، در غیر این صورت حذف میگردد. انتخاب نهایی بر اساس اولویتهای فدرال و شهری انجام میشود: خانوارهای زنسرپرست؛ خانوارهای دارای فرد معلول یا سالمند؛ خانوارهای ساکن در مناطق ریسکزده طبق نقشه پدافند غیرعامل؛ و مدت اقامت در شهر (ایتاجائی حداقل ۲۴ ماه اقامت قابلاثبات را شرط میداند).
برای طبقات ۲، ۳ و ۴ اساساً نیازی به کاداستر شهری نیست. متقاضی ملک مورد نظر خود — نوساز یا کارکرده، در محدوده سقف ۳۵۰ هزار رئالی ایتاجائی — را برمیگزیند، مدارک را مستقیماً به Caixa (یا کارگزار معتمد) ارائه میدهد، از تحلیل اعتباری استاندارد عبور میکند، و تسهیلات را قرارداد میبندد. انتخاب یک توسعهگر که از پیش در برنامه ثبت شده باشد، روند را تسریع میکند: واحد مهندسی Caixa از قبل پروژه را ارزیابی کرده و فاصله میان پیشنهاد تا امضای قرارداد کوتاه میشود.
یک نکته فنی مهم برای سال ۲۰۲۶: بخشنامهای که وزارت شهرهای برزیل در آوریل منتشر کرد، اثبات درآمد را برای شاغلان غیررسمی در طبقات ۲ و ۳ ساده کرد — اکنون گردش حساب بانکی دوازده ماه گذشته بهعنوان مدرک ظرفیت بازپرداخت پذیرفته میشود، در صورت لزوم به همراه اظهارنامه مالیاتی. تغییری کوچک با اثر بزرگ: دامنه واجدان شرایط در بخش خدمات — که در ایتاجائی صنایع گردشگری، رستورانی و بازارهای محلی را شامل میشود — را گسترش داد.
یارانه، نرخ بهره و شبیهسازی واقعی برای درآمدهای ۲، ۴ و ۸ هزار رئال
جدول نرخ بهره در حال اجرا از آوریل ۲۰۲۶ به این شرح است، و این رقمی است که برای کسی که میخواهد ماشینحساب را دست بگیرد، بیشترین اهمیت را دارد:
| طبقه | درآمد ماهانه | نرخ سالانه (صاحب حساب FGTS) | نرخ سالانه (بدون FGTS) | سقف یارانه | مدت |
|---|---|---|---|---|---|
| طبقه ۱ | تا ۲٬۸۵۰ رئال | ۴٫۰٪ | — | تا ۹۵٪ ارزش ملک | تا ۴۲۰ ماه |
| طبقه ۲ | ۲٬۸۵۰٫۰۱ تا ۴٬۷۰۰ رئال | ۴٫۷۵٪ | ۵٫۲۵٪ | تا ۵۵٬۰۰۰ رئال | تا ۴۲۰ ماه |
| طبقه ۳ | ۴٬۷۰۰٫۰۱ تا ۸٬۶۰۰ رئال | ۵٫۵٪ تا ۷٫۰٪ | ۶٫۰٪ تا ۷٫۵٪ | تا ۲۰٬۰۰۰ رئال | تا ۳۶۰ ماه |
| طبقه ۴ | ۸٬۶۰۰٫۰۱ تا ۱۲٬۰۰۰ رئال | ۷٫۶۶٪ | ۸٫۱۶٪ | — | تا ۳۶۰ ماه |
متوسط قیمت هر مترمربع در ایتاجائی بر اساس شاخص FipeZap در ماه می ۲۰۲۶ معادل ۱۱٬۸۰۰ رئال است — اما این میانگین، پراکندگی شدیدی را پنهان میکند. در دل محلههای Cordeiros، São Vicente و Espinheiros، قیمت هر مترمربع نوساز سازگار با MCMV بین ۶٬۵۰۰ تا ۸٬۰۰۰ رئال در نوسان است. این بستر همان جایی است که شبیهسازیهای زیر بر آن متکی هستند.
درآمد ۲٬۰۰۰ رئال (طبقه ۱): حداکثر قسط پذیرفتهشده ۶۰۰ رئال (۳۰٪ درآمد) است. در یک مجتمع طبقه ۱ با واحد ارزشگذاریشده ۱۸۰ هزار رئالی، یارانه فدرال میتواند ۸۰ تا ۹۵ درصد را پوشش دهد؛ مانده تأمینمالی میان ۱۸ تا ۳۶ هزار رئال است و در ۴۲۰ ماه به اقساط ابتدایی نزدیک به ۲۵۰ تا ۴۵۰ رئال میرسد. قابلاجرا، مشروط به معرفی شهرداری.
درآمد ۴٬۰۰۰ رئال (طبقه ۲): ظرفیت قسط ۱٬۲۰۰ رئال (۳۰٪). ملک هدف ۲۸۰ هزار رئال در ایتاجائی. با ۳۰ هزار رئال از FGTS، ۴۰ هزار رئال یارانه و ۱۰ هزار رئال آورده شخصی، تسهیلات ۲۰۰ هزار رئالی در ۴۲۰ ماه با نرخ ۴٫۷۵٪ سالانه به قسط ابتدایی حدود ۱٬۱۵۰ رئال میانجامد. تطبیق دارد.
درآمد ۸٬۰۰۰ رئال (طبقه ۳): قسط مجاز ۲٬۴۰۰ رئال (۳۰٪). ملک هدف در سقف ۳۵۰ هزار رئال. با ۵۰ هزار رئال از FGTS و ۳۵ هزار رئال آورده، تسهیلات ۲۶۵ هزار رئالی در ۳۶۰ ماه با نرخ ۶٫۵٪ سالانه، به قسط ابتدایی حدود ۱٬۸۷۰ رئال میرسد. در بودجه فضا باقی میماند — این طبقهای است که بیش از همه با خط SBPE قابلمقایسه میشود.
«اصلاحات سال ۲۰۲۳، MCMV و SBPE را در یک منطقه تداخل بیسابقه به هم چسباند. امروز، طبقه ۴ و SBPE با سقف FGTS بر سر یک مشتری مشترک رقابت میکنند. هر کسی در ایتاجائی با درآمد ۹ تا ۱۲ هزار رئالی زندگی میکند، الزاماً پیش از تصمیمگیری باید هر دو شبیهسازی را انجام دهد.» — مارسلو ویرا، اقتصاددان، در نشست تخصصی اعتبار مسکن در اتحادیه صنعت ساختمان Sinduscon-SC در ماه می ۲۰۲۶.
فاصله میان خط SBPE با نرخ ۱۱٫۵٪ سالانه و طبقه ۴ با نرخ ۸٫۱۶٪ سالانه، روی کاغذ ناچیز به نظر میرسد؛ اما طی سی سال در یک تسهیلات معمول ۳۰۰ هزار رئالی، معادل ۲۰۰ تا ۳۰۰ هزار رئال بهره مازاد است. صرفهجوییای معادل یک پیشپرداخت کامل ثانوی.
چه کسی مشمول نیست: محرومیتهایی که فقط در پیشخوان آشکار میشود
بیشترین شکایتها در دادسرای عمومی و در پیشخوانهای Caixa از همین محرومیتها برمیخیزد — وضعیتهایی که متقاضی فقط هنگام رد درخواست با آنها مواجه میشود. اصلیترین موارد در سال ۲۰۲۶ عبارتاند از:
ذینفع پیشین یک برنامه مسکن فدرال. هر کس قبلاً از MCMV، PAR، کارت اعتباری مصالح ساختمانی FGTS در برخی شمولها، یا برنامههای ماقبل MCMV بهرهمند شده، قطعاً مستثنا میشود. سامانه Caixa شماره مالیاتی CPF را با پایگاه ملی وزارت شهرها تطبیق میدهد — راه گریزی وجود ندارد. این قاعده درباره همسر نیز اعمال میشود: اگر یکی از دو نفر قبلاً مشمول شده باشد، زوج کنار گذاشته میشود.
مالک ملک مسکونی. در اینجا ظرافتهایی هست. ملک تجاری مانع نیست. ملک روستایی فاقد سکونتگاه قابلسکونت هم همینطور. اما هرگونه ملک مسکونی به نام متقاضی یا همسرش — در هر شهرستان برزیل — درخواست را زمین میزند. تصرف با سند، تسهیلاتی که هنوز در حال بازپرداخت است، یا حتی قراردادهای «گاوته» ثبتنشده، در حکم مالکیت محسوب میشوند.
محدودیت اعتباری در طبقات ۲ تا ۴. طبقه ۱ امتیاز اعتباری نمیخواهد؛ این برنامه اجتماعی است. اما طبقات ۲، ۳ و ۴ قرارداد بانکی است — سامانههای Serasa، SPC و سابقه اعتباری در Caixa وزن دارند. شماره مالیاتی CPF با محدودیت فعال، بدهی در حال بازنشانی تسویهنشده یا امتیاز اعتباری بسیار پایین، عملیات را متوقف میکند. در سال ۲۰۲۶، Caixa تسویه بدهی همزمان با امضای قرارداد را بهعنوان شرط معلق پذیرفت و این تغییر بخشی از پروندههای مرزی را آزاد کرد.
درآمد غیررسمی بدون اثر بانکی. حتی با وجود انعطاف ماه آوریل، کارگر کاملاً غیررسمی و فاقد گردش حساب یا حداقل اظهارنامه مالیاتی، نمیتواند در طبقات ۲ و ۳ قرارداد ببندد. راهحل عملی، باز کردن یک حساب دیجیتال، گردش درآمد به مدت دوازده ماه و بازگشت برای تحلیل است.
کاداستر تکراری. خانوادهای که همزمان در دو شهرستان ثبتنام میکند، یا دو نفر از یک گروه خانوادگی با شماره مالیاتی جداگانه برای «افزایش شانس» ثبتنام جداگانه میکنند، رد صلاحیت میشوند. تطبیق فدرال هر دو را شناسایی میکند.
اتباع خارجی بدون اقامت دائم. ویزای توریستی یا کاری موقت (تا چهار سال) صلاحیت ایجاد نمیکند. ویزای اقامت دائم، اجازه اقامت با مدت نامحدود یا تابعیت لازم است. در ایتاجائی با حضور اجتماع هاییتی، ونزوئلایی و کوبایی، این نکته بیشترین فراوانی را در امور اجتماعی دارد — معمولاً از طریق پلیس فدرال قابلحل است، اما زمان میبرد.
آیا بهعنوان سرمایهگذاری معنا دارد؟ خیر. و این پاسخ صادقانه است.
این پرسشی است که معمولاً سرمایهگذار را به جستوجوی این موضوع میکشاند، و پاسخ مستقیم منفی است. برنامه MCMV از منظر طراحی قانونی، یک برنامه مسکن اجتماعی است — نه سرمایهگذاری.
سه قفل این موضوع را غیرقابلمذاکره میسازند. نخست، ممنوعیت بازفروش: ملک تأمینمالیشده با MCMV را نمیتوان تا ۱۰ سال از تاریخ امضای قرارداد منتقل کرد (مدت پیشین ۵ سال بود و در ۲۰۲۳ افزایش یافت). تلاشها برای «فروش با وکالت» یا قراردادهای گاوته (contrato de gaveta، توافق غیررسمی دستبهدست) شکنندگی شدیدی دارند — سند به نام ذینفع اصلی باقی میماند و خریدار غیررسمی در صورت شناسایی توسط Caixa همه چیز را از دست میدهد.
دوم، ممنوعیت اجاره. ملک باید توسط خانواده ذینفع سکونت یابد؛ اجاره دادن به اشخاص ثالث، انحراف از هدف محسوب میشود و به بازپسگیری ملک با از دست رفتن مبالغ پرداختی میانجامد. نظارت در سال ۲۰۲۴ افزایش یافت و همچنان شدید است.
سوم، پروفایل خود محصول. واحدهای MCMV در ایتاجائی به دلیل سقف قیمت، در محلههای پیرامونی یا شهرستانهای همسایه قرار میگیرند. این دارایی پویایی افزایش ارزش سازگار با سرمایهگذاری ندارد — همگام با تورم املاک قشر کمدرآمد حرکت میکند که از منظر تاریخی نزدیک به شاخص INCC (Índice Nacional de Custo da Construção، شاخص ملی هزینه ساخت) است، بی آنکه پاداش موقعیت ساحلی را که سرمایهگذار از آن سود میبرد، فراهم آورد.
برای کسی که با جستوجوی این برنامه به اینجا رسیده اما در عمق، میخواهد بازار ملک ایتاجائی را با چشم سرمایهگذار درک کند، خوانش متفاوتی لازم است. محور Itajaí-Balneário Camboriú در چرخهای از عرضه فشرده محصول لوکس، فشار شاخص INCC بر حاشیه سود توسعهگران، نزول آرام نرخ پایه بهره Selic (در ژوئن ۲۰۲۶، ۹٫۷۵٪ سالانه؛ Selic نرخ بهره پایه برزیل است که از سوی بانک مرکزی تعیین میشود) و خط جذابتر جذب منابع SBPE قرار دارد. ملک پیشفروش در پروژههای جدی، با تسهیلات SBPE یا منابع شخصی، همچنان وسیله طبیعی است — نه MCMV.
این همان نوع خوانشی است که SIDE Empreendimentos به محصول ترجمه میکند: توسعه با ارزش کل ساخت برنامهریزیشده، حکمرانی شفاف اجرای پروژه و انتخاب موقعیت در سواحل شمالی ایالت سانتا کاتارینا. هر کس در ایتاجائی زندگی میکند و مشمول MCMV است، باید از MCMV استفاده کند — این پول عمومی است که دقیقاً برای همین شخص تخصیص یافته. اما سرمایهگذار باید به سوی دیگر قفسه نگاه کند.
نتیجه: دو خواننده، دو تصمیم متفاوت
متنی درباره برنامه MCMV در ایتاجائی برای سال ۲۰۲۶ در عمل به دو خواننده پاسخ میدهد که باید تصمیمهای متضادی بگیرند. خوانندهساکن در اینجا طبقات بهروزشده، مسیر ثبتنام، رایجترین موارد محرومیت، و این تأیید را مییابد که این برنامه حتی پس از اصلاحات، همچنان ارزانترین وسیله اعتبار مسکن قابلدسترس در کشور برای طبقه درآمدی او است. گام بعدی، ثبتنام شهری (اگر طبقه ۱ باشد) یا شبیهسازی در Caixa (طبقات ۲ تا ۴) است.
اما خوانندهسرمایهگذار از اینجا تأیید میبرد که MCMV محصول مناسبی برای او نیست — و در عوض، زمینهای از بازار را به همراه میبرد: ایتاجائی در ۲۰۲۶، با ارزش کل ساخت مسکونی بالای ۹ میلیارد رئال، Selic در حال نزول، INCC در حال فشار به توسعهگران، و موجودی نوساز متمرکز در چند پروژه محدود در سواحل شمالی. هر کسی بخواهد این تحلیل را هفته به هفته دنبال کند — با ارقام ایتاجائی، Balneário Camboriú، Itapema و Bombinhas، و حرکات توسعهگران و دفاتر اسناد رسمی — میتواند تحلیل هفتگی این پرتال را دنبال کند. این همان نوع خواندنی است که زمان سرمایهگذار را پربازده میسازد.