Minha Casa Minha Vida Itajaí 2026: quién tiene derecho
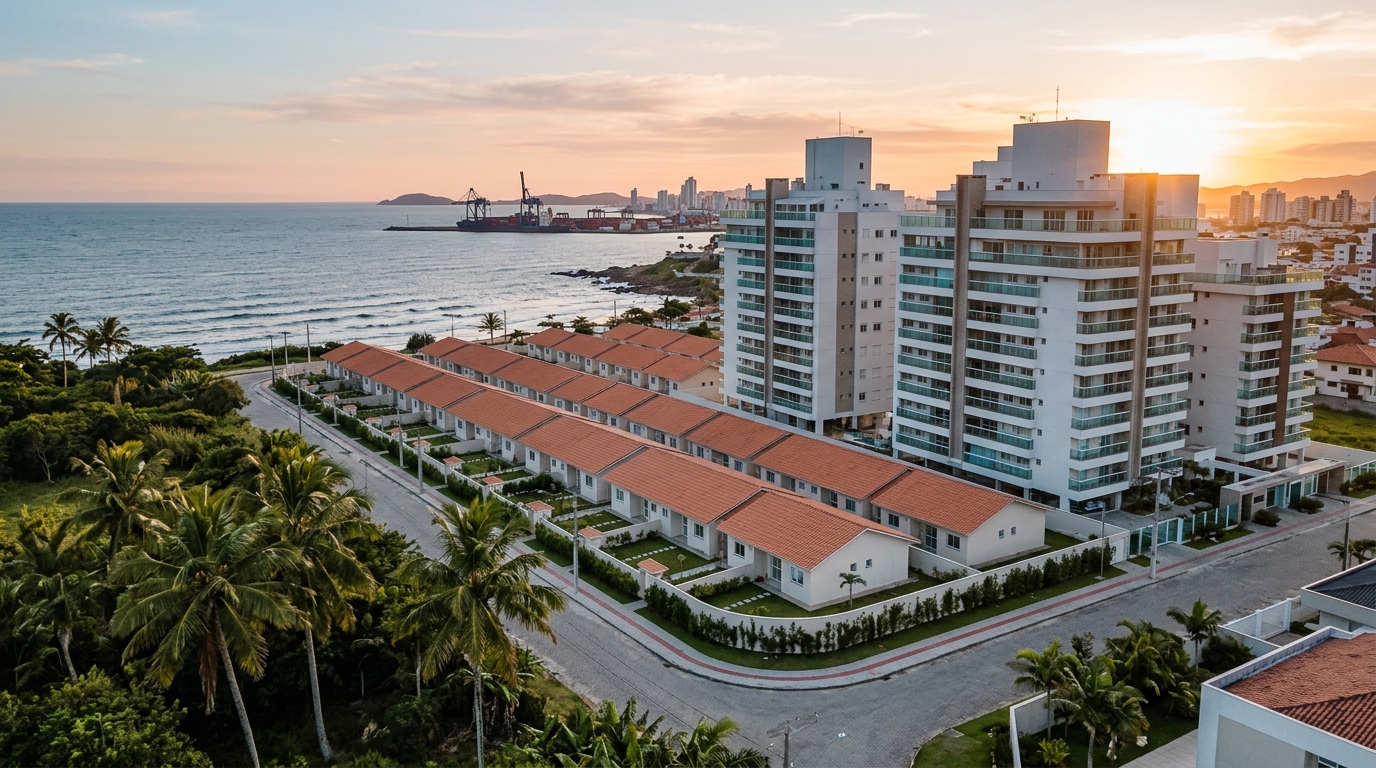
El 12 de febrero de 2026, la Caixa Econômica Federal —el banco público brasileño que opera prácticamente todo el crédito habitacional subsidiado del país— publicó las nuevas tablas del programa Minha Casa Minha Vida con un detalle que cambió las cuentas de miles de familias en Itajaí: el plazo máximo de financiación subió a 420 meses (35 años) y el techo de renta urbana para encuadrarse en la Franja 4 fue corregido hasta R$ 12.000 mensuales (aproximadamente USD 2.180 al tipo de cambio de junio de 2026), o R$ 13.000 en regiones metropolitanas seleccionadas. En una ciudad donde el VGV residencial —el valor general de ventas proyectado por las inmobiliarias— superó los R$ 9.000 millones en 2025 y el metro cuadrado medio en la costa coquetea con los R$ 18.000, entender exactamente quién encaja en el programa en 2026 dejó de ser una duda del candidato a vivienda social: se convirtió también en una herramienta de lectura del mercado para quien invierte.
Itajaí es un caso atípico. Convive, dentro del mismo perímetro municipal, con el metraje más caro del litoral del estado de Santa Catarina (Praia Brava, Cabeçudas, ambos enclaves de alto patrimonio) y con una presión habitacional creciente impulsada por la expansión del puerto, la llegada de la planta de la china BYD al vecino Camboriú y el flujo constante de trabajadores de la construcción civil. La Secretaría Municipal de Vivienda trabaja hoy con una cola activa de cerca de 8.000 familias inscritas, según el balance divulgado por la propia secretaría en marzo, y el programa federal volvió al centro de la conversación tras los cambios de abril.
Este texto desglosa, con cifras oficiales y fuentes verificables, quién tiene efectivamente derecho al Minha Casa Minha Vida en Itajaí en 2026 —franja por franja, regla por regla— y por qué el inversor que aterrizó aquí investigando el programa probablemente necesita mirar otro producto.
Quién tiene derecho en 2026: las cuatro franjas, número por número
El programa Minha Casa Minha Vida (MCMV, “Mi Casa Mi Vida”) fue reformulado por el gobierno federal brasileño en 2023 y recibió, en abril de 2026, su segunda actualización relevante. La división por franjas sigue siendo el eje del programa, ahora con techos de renta reajustados y tasas diferenciadas por perfil.
La Franja 1 atiende familias con renta bruta mensual de hasta R$ 2.850 (límite ampliado en abril; antes era R$ 2.640). Es la franja que depende de indicación pública: el beneficiario no acude por su cuenta a la Caixa; es el ayuntamiento, a través del registro municipal, quien selecciona a quienes entran en un conjunto habitacional financiado con recursos del FAR (Fondo de Arrendamiento Residencial) o del FDS (Fondo de Desarrollo Social). Subsidio integral, cuota limitada al 30% de la renta familiar y la tasa de interés más baja del sistema.
La Franja 2 contempla rentas mensuales de R$ 2.850,01 hasta R$ 4.700. Aquí el subsidio individual puede llegar a R$ 55.000 (valor máximo de la tabla 2026), las tasas van del 4% al 4,75% anual para los aportantes al FGTS —el fondo público de cesantía obligatoria que todo trabajador formal brasileño acumula a lo largo de su carrera y puede usar como entrada para vivienda— y la contratación es directa con la Caixa, sin pasar por el ayuntamiento. Es la franja que más creció en volumen de contrataciones en Santa Catarina según los datos de la ABRAINC, la cámara nacional de empresas inmobiliarias, en el primer trimestre.
La Franja 3 va de R$ 4.700,01 hasta R$ 8.600 de renta mensual, con tasas entre el 5,5% y el 7% anual y subsidios que decrecen a medida que sube la renta. Es la franja típica del funcionario público estatal, del bancario en inicio de carrera, de la pareja en la que ambos tienen contrato indefinido en el comercio minorista o en la operación portuaria de Itajaí.
La Franja 4, creada en la reformulación de 2023 y ampliada ahora en 2026, atiende rentas mensuales de R$ 8.600,01 hasta R$ 12.000 (R$ 13.000 en regiones metropolitanas seleccionadas, lo que no incluye a Itajaí). Las tasas alcanzan el techo del 8,16% anual —aun así, significativamente por debajo del SBPE tradicional, la línea de crédito hipotecario de mercado libre, que opera entre el 11% y el 12% anual en junio de 2026. En esta franja no hay subsidio directo, pero sí acceso al FGTS y a las condiciones subsidiadas de tasa de interés.
Existe además una vertiente rural del programa, con renta bruta anual entre R$ 50.000 y R$ 134.000, orientada a construcción, reforma o adquisición de vivienda en zona rural. Es poco utilizada en Itajaí; tiene más peso en municipios vecinos como Ilhota y Penha.
Para cualquier franja, los requisitos básicos del beneficiario en 2026 son:
- CPF —el equivalente brasileño al NIF, número fiscal de persona física— en situación regular ante la Receita Federal;
- no ser propietario, poseedor, promitente comprador ni cesionario de inmueble residencial en ninguna parte del territorio nacional brasileño;
- no haber sido nunca beneficiario de un programa habitacional federal con subsidio (MCMV, PAR, PMCMV o anteriores);
- tener al menos 18 años cumplidos o estar emancipado;
- en el caso de extranjeros, contar con visado permanente o autorización de residencia por plazo indeterminado;
- no tener restricción crediticia impeditiva (consulta a Serasa/SPC, las dos centrales privadas de morosidad de Brasil, para las Franjas 2 a 4; en la Franja 1 el análisis es socioeconómico y la restricción no inviabiliza por sí sola).
Itajaí en 2026: Casa Catarina, 200 unidades y el cuello de botella de la cola
El recorte municipal ha cambiado bastante en los últimos dieciocho meses. El programa estatal Casa Catarina, lanzado por el gobierno de Santa Catarina como complemento al MCMV federal, entregó en Itajaí, a comienzos de 2026, un conjunto de 43 casas en el barrio Cordeiros, con una inversión cercana a R$ 4,9 millones y contrapartida municipal en la infraestructura (movimiento de tierras, pavimentación, red de agua). El criterio de selección combinó el registro habitacional municipal con los límites de Franja 1 del MCMV: quien encaja en el programa federal entra automáticamente en el embudo del estatal.
Paralelamente, el ayuntamiento anunció en el primer semestre la contratación de 200 unidades habitacionales adicionales con recursos combinados FAR/FGTS, distribuidas en dos polos: barrio Espinheiros y expansión del Jardim Napoli. Este último, en particular, se ha vuelto un caso de estudio: empezó como un loteo popular de iniciativa privada con parcelas vendidas a partir de R$ 75.000 y fue parcialmente absorbido por la Secretaría de Vivienda para construir unidades MCMV de Franja 1 y Franja 2. La mezcla de público es deliberada: evita la guetificación y mejora el mix social del barrio.
El punto crítico es la cola. Los cerca de 8.000 registros municipales activos significan que, incluso con las 243 unidades en pipeline declarado (Casa Catarina más las 200 unidades adicionales), la atención directa de la Franja 1 cubre menos del 4% de la demanda registrada en 2026. Por eso, en la práctica, las Franjas 2, 3 y 4 —que prescinden de la indicación municipal y pueden contratarse directamente en cualquier sucursal de la Caixa— concentran la mayor parte de las llaves entregadas anualmente en Itajaí.
Hay además un efecto de desbordamiento que importa para la lectura del mercado: una parte significativa de los beneficiarios de las Franjas 2 y 3 termina comprando unidades en Navegantes (al otro lado del río), Itapema interior o en el eje de la autopista BR-101 sentido Camboriú, donde el techo de R$ 350.000 del programa todavía permite encontrar producto nuevo. En Itajaí, ese techo se queda cada vez más estrecho a medida que uno se acerca al centro o a la costa.
Cómo inscribirse en la práctica: registro municipal vs. contratación directa
El camino del beneficiario en 2026 depende esencialmente de la franja de renta —y esa es la parte que más confusión genera en el mostrador de la Secretaría.
Para la Franja 1, el proceso es municipal. El candidato realiza el Registro Habitacional en el ayuntamiento: en Itajaí, a través del portal intranet2.itajai.sc.gov.br o presencialmente en la Secretaría de Vivienda, en la Rua Hercílio Luz, 1.140. Documentación exigida: cédula de identidad y CPF de todos los mayores de 18 de la familia; comprobante de domicilio; comprobante de renta (contrato de trabajo, declaración de autónomo, Bolsa Família —el programa federal de transferencia condicionada de renta— o BPC, la prestación asistencial para mayores y personas con discapacidad de bajos ingresos); certificado de nacimiento de los hijos menores; certificado de matrimonio, divorcio o unión estable; comprobante de matrícula escolar de los dependientes; e informe médico en caso de persona con discapacidad en la familia.
El registro tiene validez de 24 meses y debe actualizarse en ese plazo, bajo pena de exclusión. La selección respeta criterios de prioridad federal y municipal: familias encabezadas por una mujer; familias con persona con discapacidad o adulto mayor; familias en zona de riesgo mapeada por la Defensa Civil; y tiempo de residencia en el municipio (Itajaí adopta un mínimo de 24 meses comprobados).
Para las Franjas 2, 3 y 4, no hay registro municipal. El candidato elige el inmueble —nuevo o usado, dentro del techo de R$ 350.000 en Itajaí—, presenta la documentación directamente en la Caixa (o en un corresponsal autorizado), pasa por el análisis crediticio convencional y contrata la financiación. Elegir una promotora ya inscrita en el programa acelera el proceso: la ingeniería de la Caixa ya ha evaluado el proyecto, lo que reduce el tiempo entre propuesta y firma del contrato.
Un detalle técnico relevante para 2026: la resolución del Ministerio de las Ciudades publicada en abril simplificó la comprobación de renta para trabajadores informales en las Franjas 2 y 3 —pasó a aceptar el movimiento bancario de los últimos 12 meses como prueba de capacidad de pago, complementado con la declaración del impuesto a la renta cuando exista. Pequeño cambio, gran efecto: amplió el universo elegible en la punta de la economía de servicios, que en Itajaí concentra turismo, gastronomía y comercio de barrio.
Subsidio, intereses y simulación real para R$ 2.000, R$ 4.000 y R$ 8.000 de renta
La tabla de tasas vigente desde abril de 2026 quedó así, y es el número que más importa para quien va a sacar la calculadora:
| Franja | Renta mensual | Tasa anual (aportante FGTS) | Tasa anual (no aportante) | Subsidio máximo | Plazo |
|---|---|---|---|---|---|
| Franja 1 | hasta R$ 2.850 | 4,0% | — | hasta el 95% del inmueble | hasta 420 meses |
| Franja 2 | R$ 2.850,01 a R$ 4.700 | 4,75% | 5,25% | hasta R$ 55.000 | hasta 420 meses |
| Franja 3 | R$ 4.700,01 a R$ 8.600 | 5,5% a 7,0% | 6,0% a 7,5% | hasta R$ 20.000 | hasta 360 meses |
| Franja 4 | R$ 8.600,01 a R$ 12.000 | 7,66% | 8,16% | — | hasta 360 meses |
El precio medio del metro cuadrado en Itajaí, considerando el agregado FipeZap —el índice más seguido del mercado inmobiliario brasileño— de mayo de 2026, está en R$ 11.800. Pero la media esconde una dispersión violenta. En el corazón de los barrios Cordeiros, São Vicente y Espinheiros, el metro cuadrado nuevo compatible con MCMV ronda entre R$ 6.500 y R$ 8.000. Es ahí donde se sostienen las simulaciones que siguen.
Renta de R$ 2.000 (Franja 1): la cuota máxima admitida es de R$ 600 (30% de la renta). En un conjunto habitacional de Franja 1, con unidad tasada en R$ 180.000, el subsidio federal puede cubrir entre el 80% y el 95% del valor; el saldo financiado queda entre R$ 18.000 y R$ 36.000 en hasta 420 meses, generando una cuota inicial cercana a R$ 250-450. Viable, condicionado a la indicación municipal.
Renta de R$ 4.000 (Franja 2): capacidad de cuota de R$ 1.200 (30%). Inmueble objetivo de R$ 280.000 en Itajaí. Con FGTS de R$ 30.000, subsidio de R$ 40.000 y entrada propia de R$ 10.000, la financiación de R$ 200.000 a 420 meses al 4,75% anual resulta en una cuota inicial de aproximadamente R$ 1.150. Encaja.
Renta de R$ 8.000 (Franja 3): cuota admitida de R$ 2.400 (30%). Inmueble objetivo en el techo de R$ 350.000. Con FGTS de R$ 50.000 y entrada de R$ 35.000 se financian R$ 265.000 a 360 meses al 6,5% anual, cuota inicial cercana a R$ 1.870. Queda holgura en el presupuesto: es la franja en la que más sentido tiene comparar con el SBPE.
“La reforma de 2023 pegó el MCMV y el SBPE en una zona de superposición inédita. Hoy, la Franja 4 y el SBPE con techo FGTS compiten por el mismo cliente. Quien vive en Itajaí con una renta de R$ 9.000 a R$ 12.000 está obligado a hacer las dos simulaciones antes de decidir.” — Marcelo Vieira, economista, en un panel sobre crédito inmobiliario en el Sinduscon-SC —el sindicato patronal de la construcción civil de Santa Catarina— en mayo de 2026.
La diferencia entre una línea SBPE al 11,5% anual y la Franja 4 al 8,16% anual parece pequeña en el papel, pero en 30 años representa entre R$ 200.000 y R$ 300.000 de intereses pagados de más, en una financiación típica de R$ 300.000. Es el ahorro equivalente a una segunda entrada entera.
Quién NO tiene derecho: las exclusiones que aparecen solo en el mostrador
La mayor parte de las quejas en la Defensoría Pública y en los mostradores de la Caixa viene de las exclusiones —situaciones que el candidato descubre solo en el momento del rechazo. Las principales en 2026:
Beneficiario anterior de un programa habitacional federal. Quien ya recibió MCMV, PAR, Carta de Crédito FGTS Material de Construcción en algunos supuestos, o cualquiera de los programas que precedieron al MCMV, queda definitivamente excluido. El sistema de la Caixa cruza el CPF con el registro nacional del Ministerio de las Ciudades: no hay resquicio. Vale también para el cónyuge: si uno de los dos ya fue beneficiario, la pareja queda fuera.
Propietario de inmueble residencial. Aquí hay matices. Un inmueble comercial no inviabiliza. Un inmueble rural sin vivienda habitable, tampoco. Pero un inmueble residencial a nombre del candidato o del cónyuge —en cualquier municipio del país— tumba la inscripción. Posesión con escritura, financiación todavía en curso o incluso “contrato de gaveta” registrado (la figura brasileña del contrato privado no llevado al registro de la propiedad) cuentan como propiedad.
Restricción crediticia en las Franjas 2 a 4. La Franja 1 no exige score; es programa social. Pero las Franjas 2, 3 y 4 son contratación bancaria: Serasa, SPC y el historial crediticio interno de la Caixa pesan. CPF con restricción activa, deuda en renegociación no concluida o score muy bajo bloquean la operación. En 2026, la Caixa pasó a aceptar la cancelación de la deuda en el acto de la contratación como condición suspensiva, lo que desbloqueó parte de los casos limítrofes.
Renta informal sin rastro bancario. Incluso con la flexibilización de abril, el trabajador 100% informal sin movimiento bancario ni declaración mínima de impuesto a la renta no consigue contratar en las Franjas 2 y 3. La solución práctica es abrir una cuenta digital, mover la renta durante 12 meses y volver al análisis.
Registro duplicado. La familia que se inscribe simultáneamente en dos municipios, o que tiene dos CPFs del mismo grupo familiar postulándose por separado “para aumentar la chance”, es descalificada. El cruce federal lo detecta.
Extranjero sin visado permanente. Un visado de turista o de trabajo temporal (hasta 4 años) no habilita. Hace falta visado permanente, autorización de residencia por plazo indeterminado o naturalización brasileña. En Itajaí, con una comunidad presente de migrantes haitianos, venezolanos y cubanos, este es el punto que más aparece en la atención social —y en general es resoluble vía Policía Federal, pero exige tiempo.
¿Tiene sentido como inversión? No. Y esa es la respuesta honesta.
Es la pregunta que suele traer al inversor a este tipo de búsqueda, y la respuesta directa es negativa. El Minha Casa Minha Vida es, por diseño legal, un programa de vivienda social —no de inversión.
Tres trabas lo vuelven innegociable. Primero, la prohibición de reventa: el inmueble financiado por el MCMV no puede enajenarse durante 10 años contados desde la firma del contrato (plazo ampliado en 2023; antes eran 5). Los intentos de “venta por poder” o contrato de gaveta son frágiles: el título permanece con el beneficiario original, y el comprador informal corre el riesgo de perderlo todo si la Caixa identifica la operación.
Segundo, la prohibición de alquiler. El inmueble debe ser ocupado por la familia beneficiaria; alquilarlo a terceros configura desvío de finalidad y genera la recuperación del bien con pérdida de los valores pagados. La fiscalización aumentó en 2024 y sigue intensa.
Tercero, el perfil del producto. Las unidades MCMV en Itajaí están, por imposición del techo, en barrios periféricos o en municipios vecinos. El activo no tiene una dinámica de valorización compatible con una tesis de inversión: va a acompañar la inflación inmobiliaria del segmento popular, que históricamente ronda al INCC —el índice oficial del costo de obra en Brasil—, sin el premio de localización que es lo que hace ganar dinero al inversor en el litoral.
Para quien aterrizó aquí investigando el programa pero, en el fondo, quería entender el mercado inmobiliario de Itajaí con ojos de inversor, la lectura es otra. El eje Itajaí–Balneário Camboriú vive un ciclo de oferta apretada de producto premium, con el INCC corroyendo márgenes de las promotoras, la tasa Selic —el tipo básico de interés fijado por el Banco Central brasileño, equivalente funcional al tipo de referencia del BCE o de la Fed— en descenso lento (en junio de 2026, 9,75% anual) y el SBPE con una línea más agresiva de captación. Para el extranjero, súmese el factor cambiario: con el real depreciado en la última década, el ticket de entrada en zonas premium del litoral catarinense está, en dólares o euros, en un nivel históricamente atractivo. Inmueble sobre planos, en promotoras serias, con financiación SBPE o recursos propios, sigue siendo el vehículo natural —no el MCMV.
Es el tipo de lectura que SIDE Empreendimentos traduce en producto: promoción inmobiliaria con VGV planificado, gobernanza de obra y curaduría de localización en el litoral norte de Santa Catarina. Quien vive en Itajaí y encaja en el MCMV debe usar el MCMV —es dinero público destinado exactamente a esa persona. Quien invierte debe mirar al otro lado del estante.
Conclusión: dos lectores, dos decisiones distintas
Un texto sobre Minha Casa Minha Vida en Itajaí en 2026 termina, en la práctica, atendiendo a dos lectores que necesitan tomar decisiones opuestas. El lector-vecino encuentra aquí las franjas actualizadas, el camino de inscripción, las exclusiones más comunes y la confirmación de que el programa, incluso después de la reforma, sigue siendo el vehículo de crédito inmobiliario más barato disponible en Brasil para su nivel de renta. La siguiente etapa es el registro municipal (si es Franja 1) o la simulación en la Caixa (Franjas 2 a 4).
El lector-inversor, por otro lado, se lleva de aquí la confirmación de que el MCMV no es el producto correcto —y se lleva también el contexto de mercado: Itajaí en 2026, con VGV residencial por encima de los R$ 9.000 millones, la Selic en descenso, el INCC presionando a las promotoras y un stock nuevo concentrado en pocos lanzamientos en el litoral norte. Quien quiera seguir este análisis semana a semana —con los números de Itajaí, Balneário Camboriú, Itapema y Bombinhas, y los movimientos de promotoras y registros— puede suscribirse al análisis semanal del portal. Es el tipo de lectura en la que el tiempo de quien invierte rinde más.