Minha Casa Minha Vida Itajaí 2026: Siapa yang Berhak
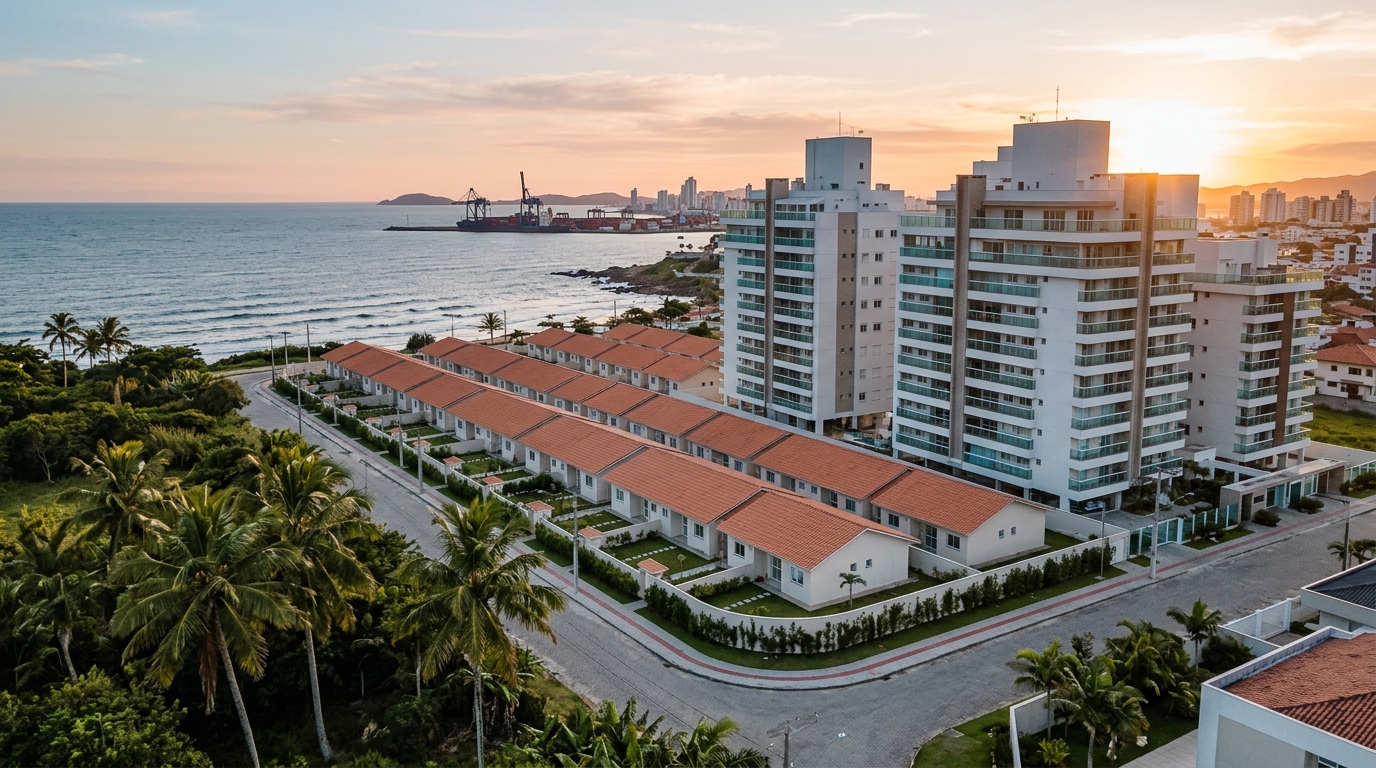
Pada 12 Februari 2026, Caixa Econômica Federal — bank pemerintah Brasil yang menangani sebagian besar pembiayaan perumahan rakyat — merilis tabel baru program Minha Casa Minha Vida (MCMV, "Rumah Saya, Hidup Saya") dengan satu detail yang mengubah perhitungan ribuan keluarga di Itajaí: tenor pembiayaan maksimum dinaikkan menjadi 420 bulan, atau 35 tahun, dan plafon penghasilan untuk Tier 4 dikoreksi menjadi R$ 12.000 per bulan (R$ 13.000 di kawasan metropolitan tertentu). Di kota yang nilai pengembangan residensial (VGV, Valor Geral de Vendas — total nilai jual proyek) melampaui R$ 9 miliar pada 2025 dan harga rata-rata per meter persegi di garis pantai mendekati R$ 18.000, memahami siapa yang berhak atas program ini di tahun 2026 bukan lagi sekadar pertanyaan calon penerima rumah subsidi — ia menjadi alat baca pasar bagi mereka yang berinvestasi.
Itajaí adalah kasus atipikal. Di dalam batas kota yang sama hidup harga properti termahal di pesisir negara bagian Santa Catarina (lingkungan Praia Brava, Cabeçudas) bersama tekanan kebutuhan perumahan yang terus tumbuh akibat ekspansi pelabuhan, kedatangan pabrik BYD di Camboriú yang berdekatan, dan arus pekerja konstruksi. Dinas Perumahan Kota saat ini mengelola daftar tunggu sekitar 8.000 keluarga terdaftar, menurut laporan resmi yang dirilis pada Maret, dan program federal kembali menjadi pusat perbincangan setelah penyesuaian April.
Tulisan ini membedah, dengan angka resmi dan sumber yang dapat ditelusuri, siapa sebenarnya yang berhak atas Minha Casa Minha Vida di Itajaí pada 2026 — tier demi tier, aturan demi aturan — dan mengapa investor yang sampai di halaman ini sambil meneliti program tersebut kemungkinan besar perlu menoleh ke produk yang berbeda.
Siapa yang berhak pada 2026: empat tier, nilai demi nilai
Minha Casa Minha Vida dirombak oleh pemerintah federal pada 2023 dan menerima pembaruan signifikan kedua pada April 2026. Pembagian berdasarkan tier tetap menjadi sumbu utama program, kini dengan plafon penghasilan yang disesuaikan dan suku bunga yang berbeda menurut profil peminjam.
Tier 1 melayani keluarga dengan penghasilan bruto bulanan hingga R$ 2.850 (batas yang diperluas pada April; sebelumnya R$ 2.640). Ini adalah tier yang bergantung pada penunjukan publik: penerima manfaat tidak mendatangi Caixa secara mandiri — Pemerintah Kota, melalui pendaftaran kota, yang memilih siapa yang masuk ke kompleks perumahan yang dibiayai dengan dana FAR (Fundo de Arrendamento Residencial, dana sewa-beli perumahan) atau FDS. Subsidi penuh, cicilan dibatasi 30% dari penghasilan keluarga, suku bunga minimum.
Tier 2 mencakup penghasilan bulanan R$ 2.850,01 hingga R$ 4.700. Di sini subsidi individu bisa mencapai R$ 55.000 (angka maksimum tabel 2026), suku bunga 4% hingga 4,75% per tahun bagi peserta FGTS — Fundo de Garantia do Tempo de Serviço, dana cadangan wajib yang dikumpulkan dari gaji pekerja formal Brasil — dan kontrak dibuat langsung dengan Caixa, bukan lagi melalui penunjukan kota. Inilah tier yang paling banyak tumbuh dalam volume kontrak di Santa Catarina menurut data ABRAINC (asosiasi pengembang) untuk kuartal pertama.
Tier 3 berkisar dari R$ 4.700,01 hingga R$ 8.600 penghasilan bulanan, dengan suku bunga 5,5% hingga 7% per tahun dan subsidi yang menurun seiring naiknya penghasilan. Ini adalah tier khas pegawai negeri tingkat provinsi, pegawai bank awal karier, atau pasangan yang keduanya bekerja formal di sektor ritel atau operasional pelabuhan Itajaí.
Tier 4, yang lahir dari reformasi 2023 dan diperluas pada 2026, melayani penghasilan bulanan R$ 8.600,01 hingga R$ 12.000 (R$ 13.000 di kawasan metropolitan tertentu, tidak termasuk Itajaí). Suku bunga mencapai plafon 8,16% per tahun — masih jauh di bawah SBPE konvensional (Sistema Brasileiro de Poupança e Empréstimo, sistem pembiayaan perumahan pasar berbasis tabungan), yang beroperasi antara 11% dan 12% per tahun pada Juni 2026. Tidak ada subsidi langsung di tier ini, tetapi ada akses ke FGTS dan suku bunga bersubsidi.
Ada juga cabang program untuk pedesaan, dengan penghasilan bruto tahunan antara R$ 50.000 dan R$ 134.000, ditujukan untuk pembangunan, renovasi, atau pembelian hunian di kawasan agraria — jarang dipakai di Itajaí, lebih relevan untuk kota tetangga seperti Ilhota dan Penha.
Untuk tier mana pun, syarat dasar penerima manfaat pada 2026 adalah:
- CPF (nomor identitas pajak warga Brasil) dalam status reguler di Receita Federal (otoritas pajak);
- tidak menjadi pemilik, penguasa, calon pembeli, atau penerima hak atas rumah tinggal di mana pun di wilayah Brasil;
- belum pernah menerima manfaat program perumahan federal bersubsidi (MCMV, PAR, PMCMV, atau program sebelumnya);
- berusia minimal 18 tahun atau telah diemansipasi secara hukum;
- bagi warga asing, memiliki visa permanen atau izin tinggal tetap;
- tidak memiliki catatan kredit buruk yang menjadi penghalang (cek Serasa/SPC untuk Tier 2 hingga 4; untuk Tier 1, analisis bersifat sosial-ekonomi dan catatan kredit buruk tidak secara otomatis menggagalkan).
Itajaí pada 2026: Casa Catarina, 200 unit, dan kemacetan antrean
Potret kota berubah cukup banyak dalam delapan belas bulan terakhir. Program tingkat provinsi Casa Catarina, yang diluncurkan Pemerintah Negara Bagian Santa Catarina sebagai pelengkap MCMV federal, menyerahkan di Itajaí pada awal 2026 sebuah kompleks 43 rumah di lingkungan Cordeiros, dengan investasi sekitar R$ 4,9 juta dan kontribusi kota berupa infrastruktur (perataan tanah, pengaspalan, jaringan air). Kriteria seleksi memadukan pendaftaran perumahan kota dengan batas Tier 1 MCMV — siapa yang memenuhi syarat program federal otomatis masuk corong program provinsi.
Sejajar dengan itu, Pemerintah Kota mengumumkan pada paruh pertama tahun kontrak 200 unit hunian tambahan dengan dana gabungan FAR/FGTS, tersebar di dua titik: lingkungan Espinheiros dan perluasan Jardim Napoli. Jardim Napoli, secara khusus, menjadi studi kasus: dimulai sebagai kompleks lahan rakyat oleh pengembang swasta dengan kavling dijual mulai R$ 75.000, lalu sebagian diserap oleh Dinas Perumahan untuk pembangunan unit MCMV Tier 1 dan Tier 2. Pencampuran profil penghuni dilakukan dengan sengaja — menghindari gettoisasi dan memperbaiki bauran sosial lingkungan.
Titik kritisnya adalah antrean. Sekitar 8.000 pendaftaran kota yang aktif berarti, bahkan dengan 243 unit dalam pipeline yang diumumkan (Casa Catarina + 200 unit), pelayanan langsung Tier 1 hanya mencakup kurang dari 4% kebutuhan terdaftar pada 2026. Itu sebabnya, dalam praktiknya, Tier 2, 3, dan 4 — yang tidak memerlukan penunjukan kota dan dapat dikontrakkan langsung di cabang Caixa mana pun — menyumbang sebagian besar kunci yang diserahkan setiap tahun di Itajaí.
Ada juga efek limpahan yang penting untuk pembacaan pasar: sebagian besar penerima Tier 2 dan 3 akhirnya membeli unit di Navegantes, Itapema (bagian pedalaman), atau di sepanjang jalan tol BR-101 menuju Camboriú, di mana plafon program R$ 350.000 masih bisa menemukan produk baru. Di Itajaí, plafon itu makin terasa sempit seiring mendekatnya lokasi ke pusat kota atau garis pantai.
Cara mendaftar dalam praktik: pendaftaran kota vs. kontrak langsung
Jalur penerima manfaat pada 2026 pada dasarnya bergantung pada tier penghasilan — dan inilah bagian yang paling sering membingungkan orang di meja pelayanan Dinas Perumahan.
Untuk Tier 1, prosesnya melalui kota. Calon membuat Pendaftaran Perumahan di Pemerintah Kota — di Itajaí, melalui portal intranet2.itajai.sc.gov.br atau secara tatap muka di Dinas Perumahan, Rua Hercílio Luz nomor 1.140. Dokumen yang diminta: RG (kartu identitas) dan CPF semua anggota keluarga di atas 18 tahun; bukti tempat tinggal; bukti penghasilan (slip gaji formal, deklarasi pekerja mandiri, kartu Bolsa Família, BPC — tunjangan sosial); akta kelahiran anak di bawah umur; akta nikah, cerai, atau kemitraan; bukti pendaftaran sekolah tanggungan; dan surat keterangan medis bila ada anggota keluarga difabel.
Pendaftaran berlaku 24 bulan dan harus diperbarui dalam rentang itu, jika tidak akan dicoret. Seleksi mengikuti prioritas federal dan kota: keluarga yang dikepalai perempuan; keluarga dengan anggota difabel atau lansia; keluarga di kawasan rawan bencana yang dipetakan Pertahanan Sipil; dan lama domisili di kota (Itajaí menetapkan minimum 24 bulan yang dapat dibuktikan).
Untuk Tier 2, 3, dan 4, tidak ada pendaftaran kota. Calon memilih properti — baru atau bekas, di bawah plafon R$ 350.000 di Itajaí — menyerahkan dokumen langsung ke Caixa (atau ke koresponden terdaftar), melewati analisis kredit standar, lalu menandatangani kontrak pembiayaan. Memilih pengembang yang sudah terdaftar di program akan mempercepat proses: tim teknis Caixa sudah memverifikasi proyeknya, sehingga waktu antara proposal dan tanda tangan kontrak menjadi singkat.
Satu detail teknis penting untuk 2026: peraturan Kementerian Kota yang diterbitkan pada April menyederhanakan pembuktian penghasilan bagi pekerja informal di Tier 2 dan 3 — kini mutasi rekening bank 12 bulan terakhir diterima sebagai bukti kemampuan bayar, dilengkapi SPT bila ada. Perubahan kecil, dampak besar: memperluas kelompok yang berhak di ujung ekonomi jasa, yang di Itajaí mencakup pariwisata, gastronomi, dan perdagangan lingkungan.
Subsidi, suku bunga, dan simulasi nyata untuk penghasilan R$ 2.000, R$ 4.000, dan R$ 8.000
Tabel suku bunga yang berlaku sejak April 2026 terlihat seperti ini, dan inilah angka yang paling penting untuk siapa pun yang hendak memegang kalkulator:
| Tier | Penghasilan bulanan | Bunga p.a. (peserta FGTS) | Bunga p.a. (non-peserta) | Subsidi maksimum | Tenor |
|---|---|---|---|---|---|
| Tier 1 | hingga R$ 2.850 | 4,0% | — | hingga 95% nilai properti | hingga 420 bulan |
| Tier 2 | R$ 2.850,01 – R$ 4.700 | 4,75% | 5,25% | hingga R$ 55.000 | hingga 420 bulan |
| Tier 3 | R$ 4.700,01 – R$ 8.600 | 5,5% – 7,0% | 6,0% – 7,5% | hingga R$ 20.000 | hingga 360 bulan |
| Tier 4 | R$ 8.600,01 – R$ 12.000 | 7,66% | 8,16% | — | hingga 360 bulan |
Harga rata-rata per meter persegi di Itajaí, berdasarkan agregat FipeZap Mei 2026, berada di R$ 11.800 — tetapi rata-rata itu menutupi sebaran yang sangat lebar. Di jantung lingkungan Cordeiros, São Vicente, dan Espinheiros, harga per meter persegi unit baru yang kompatibel MCMV berputar antara R$ 6.500 dan R$ 8.000. Di sanalah simulasi berikut menjadi masuk akal.
Penghasilan R$ 2.000 (Tier 1): cicilan maksimum yang diizinkan adalah R$ 600 (30% dari penghasilan). Di kompleks Tier 1 dengan unit dinilai R$ 180.000, subsidi federal dapat menutup 80% hingga 95% nilai; sisa yang dibiayai sekitar R$ 18.000 hingga R$ 36.000 dalam 420 bulan, menghasilkan cicilan awal sekitar R$ 250–450. Layak, tergantung penunjukan kota.
Penghasilan R$ 4.000 (Tier 2): kapasitas cicilan R$ 1.200 (30%). Target properti R$ 280.000 di Itajaí. Dengan FGTS R$ 30.000 + subsidi R$ 40.000 + uang muka mandiri R$ 10.000, pembiayaan R$ 200.000 selama 420 bulan dengan bunga 4,75% p.a. menghasilkan cicilan awal sekitar R$ 1.150. Pas.
Penghasilan R$ 8.000 (Tier 3): cicilan yang diizinkan R$ 2.400 (30%). Properti target di plafon R$ 350.000. Dengan FGTS R$ 50.000 + uang muka R$ 35.000, dibiayai R$ 265.000 selama 360 bulan dengan bunga 6,5% p.a., cicilan awal mendekati R$ 1.870. Anggaran masih longgar — inilah tier yang paling masuk akal dibandingkan dengan SBPE.
"Reformasi 2023 menempelkan MCMV dan SBPE di zona tumpang tindih yang sebelumnya tidak ada. Hari ini, Tier 4 dan SBPE dengan plafon FGTS bersaing untuk pelanggan yang sama. Siapa pun yang tinggal di Itajaí dengan penghasilan R$ 9–12 ribu wajib melakukan kedua simulasi sebelum memutuskan." — Marcelo Vieira, ekonom, dalam diskusi panel tentang kredit perumahan di Sinduscon-SC pada Mei 2026.
Selisih antara skema SBPE 11,5% p.a. dan Tier 4 di 8,16% p.a. tampak kecil di atas kertas, tetapi dalam 30 tahun mewakili antara R$ 200.000 dan R$ 300.000 bunga yang dibayar lebih — pada pembiayaan tipikal R$ 300.000. Penghematannya setara dengan uang muka kedua yang utuh.
Siapa yang TIDAK berhak: pengecualian yang baru muncul di meja layanan
Sebagian besar keluhan di Defensoria Pública (lembaga bantuan hukum publik) dan di meja Caixa berasal dari pengecualian — situasi yang baru disadari pemohon ketika ditolak. Yang utama pada 2026:
Mantan penerima program perumahan federal. Siapa pun yang pernah menerima MCMV, PAR, kartu kredit material konstruksi FGTS dalam cakupan tertentu, atau program pendahulu MCMV, dipastikan dikecualikan. Sistem Caixa memeriksa silang CPF dengan basis data nasional Kementerian Kota — tidak ada celah. Berlaku juga untuk pasangan: jika salah satu sudah pernah menerima, pasangan itu tidak berhak.
Pemilik rumah tinggal. Di sini ada nuansa. Properti komersial tidak menggagalkan. Tanah pedesaan tanpa hunian layak idem. Tetapi rumah tinggal atas nama pemohon atau pasangannya — di kota mana pun di negeri ini — menjatuhkan pendaftaran. Kepemilikan dengan akta, pembiayaan yang masih berjalan, bahkan kontrak laci (gaveta) yang terdaftar, dihitung sebagai kepemilikan.
Catatan kredit buruk di Tier 2 hingga 4. Tier 1 tidak meminta skor; ia program sosial. Namun Tier 2, 3, dan 4 adalah kontrak perbankan — Serasa, SPC, dan riwayat kredit di Caixa berpengaruh. CPF dengan tunggakan aktif, utang restrukturisasi yang belum tuntas, atau skor sangat rendah akan menggagalkan operasi. Pada 2026, Caixa mulai menerima pelunasan utang pada saat penandatanganan sebagai syarat suspensif, yang membuka jalan bagi kasus-kasus di garis batas.
Penghasilan informal tanpa jejak bank. Bahkan dengan keluwesan April, pekerja yang 100% informal tanpa mutasi rekening bank atau deklarasi pajak minimum tidak akan dapat berkontrak di Tier 2 dan 3. Solusi praktisnya: buka rekening digital, alirkan penghasilan selama 12 bulan, dan kembali ke analisis.
Pendaftaran ganda. Keluarga yang mendaftar di dua kota sekaligus, atau yang dua CPF dari rumpun keluarga yang sama mengajukan terpisah untuk "menambah peluang", akan didiskualifikasi. Pemeriksaan silang federal menangkapnya.
Warga asing tanpa visa permanen. Visa turis atau visa kerja sementara (hingga 4 tahun) tidak memenuhi syarat. Diperlukan visa permanen, izin tinggal tetap, atau naturalisasi. Di Itajaí, dengan komunitas Haiti, Venezuela, dan Kuba yang hadir, ini adalah titik yang paling sering muncul di layanan sosial — dan umumnya dapat diselesaikan melalui Polícia Federal, tetapi membutuhkan waktu.
Apakah masuk akal sebagai investasi? Tidak. Dan itulah jawaban jujurnya.
Inilah pertanyaan yang biasanya membawa investor ke jenis riset ini, dan jawaban langsungnya adalah negatif. Minha Casa Minha Vida, secara desain hukum, adalah program perumahan sosial — bukan investasi.
Tiga penghalang membuatnya tidak dapat dinegosiasikan. Pertama, larangan dijual kembali: properti yang dibiayai MCMV tidak boleh dialihkan selama 10 tahun terhitung sejak penandatanganan kontrak (tenor yang dinaikkan pada 2023; sebelumnya 5 tahun). Upaya "jual lewat surat kuasa" atau kontrak laci sangat rapuh — sertifikat tetap atas nama penerima manfaat asli, dan pembeli informal berisiko kehilangan semuanya jika Caixa mendeteksi transaksi tersebut.
Kedua, larangan disewakan. Properti harus ditempati oleh keluarga penerima manfaat; menyewakan kepada pihak ketiga dianggap penyimpangan tujuan dan memicu penarikan dengan hilangnya nilai yang sudah dibayar. Pengawasan meningkat pada 2024 dan tetap intensif.
Ketiga, profil produknya. Unit MCMV di Itajaí, karena tekanan plafon, terletak di lingkungan periferal atau di kota tetangga. Aset itu tidak memiliki dinamika apresiasi yang sesuai dengan investasi — ia akan mengikuti inflasi properti segmen populer, yang secara historis bergerak dekat dengan INCC (Índice Nacional de Custo da Construção, indeks biaya konstruksi nasional Brasil), tanpa premi lokasi yang membuat investor menghasilkan uang di garis pantai.
Bagi yang sampai di sini sambil mencari informasi tentang program, tetapi pada dasarnya ingin memahami pasar properti Itajaí dengan mata investor, pembacaannya berbeda. Poros Itajaí–Balneário Camboriú sedang menjalani siklus pasokan produk premium yang ketat, INCC yang menggerus margin pengembang, Selic (suku bunga acuan Bank Sentral Brasil) yang turun perlahan (pada Juni 2026 berada di 9,75% per tahun), dan SBPE dengan jalur pendanaan yang lebih agresif. Properti pra-jual (na planta — "on the floor plan", dibeli sebelum dibangun), di tangan pengembang serius, dengan pembiayaan SBPE atau dana mandiri, tetap menjadi kendaraan natural — bukan MCMV.
Ini adalah jenis pembacaan yang SIDE Empreendimentos terjemahkan ke dalam produk: pengembangan dengan VGV yang terencana, tata kelola konstruksi, dan kurasi lokasi di pantai utara Santa Catarina. Siapa pun yang tinggal di Itajaí dan memenuhi syarat MCMV harus menggunakan MCMV — ini adalah uang publik yang ditujukan tepat untuk orang itu. Siapa yang berinvestasi harus melihat ke sisi lain rak.
Kesimpulan: dua pembaca, dua keputusan yang berbeda
Sebuah tulisan tentang Minha Casa Minha Vida di Itajaí pada 2026 pada akhirnya melayani dua pembaca yang harus mengambil keputusan berlawanan. Pembaca-penghuni menemukan di sini tier yang diperbarui, jalur pendaftaran, pengecualian paling umum, dan konfirmasi bahwa program, bahkan setelah reformasi, tetap menjadi kendaraan kredit perumahan paling murah yang tersedia di negara ini untuk tier penghasilannya. Langkah berikutnya adalah pendaftaran kota (jika Tier 1) atau simulasi di Caixa (Tier 2 hingga 4).
Pembaca-investor, di sisi lain, membawa pulang konfirmasi bahwa MCMV bukan produk yang tepat — dan juga membawa konteks pasar: Itajaí pada 2026, dengan VGV residensial di atas R$ 9 miliar, Selic yang turun, INCC yang menekan pengembang, dan stok baru yang terpusat pada sedikit peluncuran di pantai utara. Bagi investor internasional, ini juga berarti membaca mata uang: real Brasil yang fluktuatif sering kali membuka jendela pembelian bagi investor yang berbasis di luar Brasil — sebuah faktor yang tidak relevan bagi penerima MCMV tetapi sentral bagi siapa pun yang membawa modal dari luar negeri. Siapa yang ingin mengikuti analisis ini minggu demi minggu — dengan angka-angka Itajaí, Balneário Camboriú, Itapema, dan Bombinhas, serta pergerakan pengembang dan kantor pertanahan — dapat berlangganan analisis mingguan portal. Inilah jenis bacaan yang membuat waktu seorang investor menghasilkan lebih banyak.