Minha Casa Minha Vida Itajaí 2026: Siapa Layak?
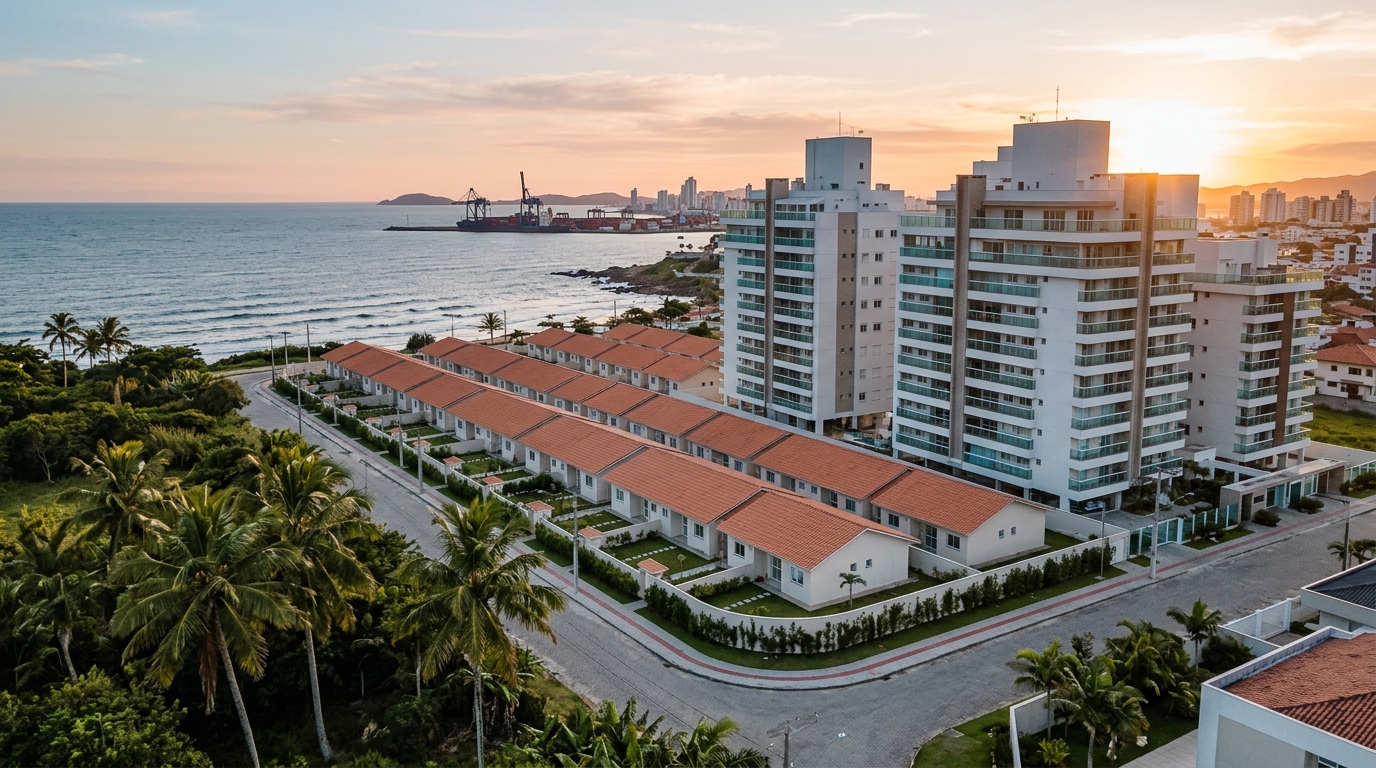
Pada 12 Februari 2026, Caixa Econômica Federal — bank kerajaan Brazil yang mengendalikan kebanyakan pembiayaan hartanah negara — melepaskan jadual baharu program Minha Casa Minha Vida (MCMV), skim perumahan sosial persekutuan, dengan satu pindaan yang mengubah kira-kira ribuan keluarga di Itajaí: tempoh pembiayaan maksimum dinaikkan kepada 420 bulan (35 tahun), dan siling pendapatan bandar untuk layak ke Tier 4 dilaraskan sehingga R$ 12,000 sebulan (R$ 13,000 di kawasan metropolitan terpilih). Di bandar pelabuhan yang VGV (Valor Geral de Vendas, jumlah jualan kasar projek pemajuan) sektor kediamannya melepasi R$ 9 bilion pada 2025, dan harga per meter persegi di pinggir laut menghampiri R$ 18,000, memahami secara tepat siapa yang layak menyertai program ini pada 2026 bukan lagi soal calon rumah sosial semata-mata — ia juga menjadi alat membaca pasaran bagi pelabur asing.
Itajaí ialah kes luar biasa. Dalam perimeter perbandaran yang sama, ia menampung harga meter persegi termahal di pesisir Santa Catarina (Praia Brava, Cabeçudas) bersebelahan dengan tekanan permintaan rumah yang melonjak akibat pengembangan pelabuhan, ketibaan kilang BYD di Camboriú berhampiran, dan aliran masuk pekerja binaan. Jabatan Perumahan Perbandaran kini menyenggara senarai menunggu aktif kira-kira 8,000 keluarga berdaftar, menurut imbangan rasmi yang diterbitkan pada Mac, dan program persekutuan ini kembali menjadi pusat perbualan selepas pindaan April.
Artikel ini menghuraikan, dengan angka rasmi dan sumber boleh disahkan, siapa sebenarnya yang berhak ke atas Minha Casa Minha Vida di Itajaí pada 2026 — tier demi tier, peraturan demi peraturan — dan mengapa pelabur yang tiba di sini sambil mencari maklumat tentang program ini kemungkinan besar perlu memandang ke arah produk yang lain sama sekali.
Siapa layak pada 2026: empat tier, nilai demi nilai
Minha Casa Minha Vida disusun semula oleh kerajaan persekutuan pada 2023 dan menerima, pada April 2026, kemas kini penting yang kedua. Pembahagian mengikut tier kekal sebagai paksi program, kini dengan siling pendapatan disemak dan kadar faedah yang dibezakan mengikut profil peminjam.
Tier 1 menyantuni keluarga yang berpendapatan kasar bulanan sehingga R$ 2,850 (had dinaikkan pada April; sebelum ini R$ 2,640). Inilah tier yang bergantung kepada nominasi pihak awam: penerima manfaat tidak boleh mendekati Caixa secara sendirian; sebaliknya pihak Majlis Perbandaran, melalui pendaftaran tempatan, yang memilih siapa yang masuk ke sesebuah skim perumahan yang dibiayai oleh dana FAR (Fundo de Arrendamento Residencial, dana sewa kediaman persekutuan) atau FDS. Subsidi penuh, bayaran ansuran dihadkan kepada 30% daripada pendapatan keluarga, kadar faedah minimum.
Tier 2 meliputi pendapatan bulanan R$ 2,850.01 sehingga R$ 4,700. Di sini subsidi individu boleh mencecah R$ 55,000 (nilai tertinggi jadual 2026), kadar faedah berkisar 4% hingga 4.75% setahun bagi pencarum FGTS (Fundo de Garantia do Tempo de Serviço — dana wajib majikan, sejenis EPF Brazil yang juga boleh digunakan untuk membeli rumah pertama), dan kontrak dibuat terus dengan Caixa — tidak lagi melalui nominasi Majlis. Inilah tier yang paling pesat berkembang dari segi jumlah kontrak di Santa Catarina menurut data ABRAINC suku pertama tahun ini.
Tier 3 menjangkau R$ 4,700.01 sehingga R$ 8,600 pendapatan bulanan, dengan kadar faedah antara 5.5% hingga 7% setahun dan subsidi yang semakin mengecil seiring kenaikan pendapatan. Inilah tier yang khas bagi pegawai kerajaan negeri, kakitangan bank di awal kerjaya, atau pasangan yang kedua-duanya bekerja tetap di sektor runcit atau di operasi pelabuhan Itajaí.
Tier 4, yang diwujudkan dalam pembaharuan 2023 dan diperluas pada 2026, ditujukan kepada pendapatan bulanan R$ 8,600.01 sehingga R$ 12,000 (R$ 13,000 di kawasan metropolitan terpilih — Itajaí tidak tergolong dalam senarai itu). Kadar faedah mencapai siling 8.16% setahun — masih jauh lebih rendah berbanding SBPE (Sistema Brasileiro de Poupança e Empréstimo, sistem pinjaman komersial berasaskan deposit simpanan) konvensional yang beroperasi antara 11% hingga 12% setahun pada talian pasaran Jun 2026. Tiada subsidi langsung pada tier ini, tetapi penggunaan dana FGTS dan kadar faedah subsidi tetap dibenarkan.
Terdapat juga cabang luar bandar program ini, dengan pendapatan kasar tahunan antara R$ 50,000 dan R$ 134,000, ditujukan kepada pembinaan, pengubahsuaian atau pembelian rumah di kawasan luar bandar — kurang digunakan di Itajaí sendiri, lebih relevan untuk perbandaran berhampiran seperti Ilhota dan Penha.
Untuk setiap tier, syarat asas penerima manfaat pada 2026 adalah seperti berikut:
- CPF (nombor pengenalan cukai persekutuan Brazil, setara MyKad untuk urusan kewangan) berstatus aktif dengan Receita Federal;
- tidak menjadi pemilik, pemegang, pembeli berjanji atau penerima pindahan mana-mana hartanah kediaman di seluruh wilayah negara;
- tidak pernah menjadi penerima mana-mana program perumahan persekutuan yang bersubsidi (MCMV, PAR, PMCMV atau program terdahulu);
- berumur sekurang-kurangnya 18 tahun penuh atau telah pun dianggap dewasa secara sah;
- bagi warga asing, mesti memiliki visa kekal atau permit kediaman tanpa had tempoh;
- tiada sekatan kredit yang mengganggu (semakan Serasa/SPC, biro kredit utama Brazil, bagi Tier 2 hingga 4; bagi Tier 1, penilaian bersifat sosioekonomi dan sekatan kredit tidak secara automatik menjadi halangan).
Itajaí pada 2026: Casa Catarina, 200 unit dan tekanan senarai menunggu
Lanskap perbandaran banyak berubah dalam lapan belas bulan kebelakangan. Program negeri Casa Catarina, dilancarkan oleh Kerajaan Negeri Santa Catarina sebagai pelengkap kepada MCMV persekutuan, menyiapkan di Itajaí pada awal 2026 satu kompleks 43 rumah di kawasan Cordeiros, dengan pelaburan hampir R$ 4.9 juta dan sumbangan Majlis Perbandaran dalam infrastruktur (kerja tanah, pemasangan turapan, talian air). Kriteria pemilihan menggabungkan pendaftaran perumahan perbandaran dengan had Tier 1 MCMV — sesiapa yang layak ke dalam program persekutuan secara automatik masuk corong program negeri.
Selari dengan itu, Majlis Perbandaran mengumumkan pada separuh pertama tahun ini kontrak untuk 200 unit kediaman tambahan dengan campuran dana FAR/FGTS, dibahagikan di dua tumpuan: kawasan Espinheiros dan perluasan Jardim Napoli. Jardim Napoli khususnya telah menjadi kajian kes: ia bermula sebagai pembahagian lot persendirian yang berorientasikan harga rendah, dengan plot dijual mulai R$ 75,000, dan kemudiannya separa diserap oleh Jabatan Perumahan untuk pembinaan unit MCMV Tier 1 dan Tier 2. Campuran pelbagai kelas sosial ini disengajakan — mengelak pembentukan ghetto dan memperbaiki imbangan sosial kejiranan.
Titik kritikal ialah senarai menunggu. Kira-kira 8,000 pendaftaran perbandaran yang aktif bermakna, walaupun dengan 243 unit dalam saluran yang diumumkan (Casa Catarina + 200 unit), layanan langsung Tier 1 hanya merangkumi kurang daripada 4% permintaan yang direkodkan pada 2026. Itulah sebabnya, dalam amalan, Tier 2, 3 dan 4 — yang tidak memerlukan nominasi perbandaran dan boleh dikontrakkan terus di mana-mana cawangan Caixa — menyumbang sebahagian besar kunci yang diserahkan setiap tahun di Itajaí.
Terdapat juga kesan limpahan yang berkait rapat dengan bacaan pasaran: sebahagian besar penerima manfaat Tier 2 dan 3 akhirnya membeli unit di Navegantes, Itapema (kawasan dalaman) atau di sepanjang lebuh raya BR-101 menuju Camboriú, di mana siling harga program R$ 350,000 masih mampu menemukan produk baharu. Di pusat Itajaí sendiri, siling itu menjadi semakin sempit sebaik sahaja mendekati pusat bandar atau garis pantai.
Cara mendaftar dalam praktis: pendaftaran perbandaran berbanding kontrak langsung
Laluan penerima manfaat pada 2026 bergantung secara asasnya kepada tier pendapatan — dan inilah bahagian yang paling kerap menimbulkan kekeliruan di kaunter Jabatan Perumahan.
Untuk Tier 1, prosesnya bersifat perbandaran. Pemohon melengkapkan Pendaftaran Perumahan di Majlis Perbandaran — di Itajaí, melalui portal intranet2.itajai.sc.gov.br atau secara hadir di Jabatan Perumahan, Rua Hercílio Luz, 1.140. Dokumen yang diperlukan: kad pengenalan (RG) dan CPF setiap ahli keluarga dewasa 18 tahun ke atas; bukti kediaman; bukti pendapatan (rekod pekerjaan, deklarasi pekerja sendiri, kad faedah Bolsa Família, atau BPC bagi yang berdaftar bantuan); sijil kelahiran anak yang masih bawah umur; sijil perkahwinan, perceraian atau pengisytiharan hubungan setara; bukti pendaftaran sekolah tanggungan; serta laporan perubatan dalam kes terdapat ahli keluarga yang kurang upaya.
Pendaftaran sah selama 24 bulan dan mesti dikemas kini dalam tempoh tersebut, jika tidak akan dikeluarkan secara automatik. Pemilihan menghormati kriteria keutamaan persekutuan dan tempatan: keluarga yang diketuai wanita; keluarga dengan ahli kurang upaya atau warga tua; keluarga di kawasan risiko bencana yang dipetakan Pertahanan Awam; dan tempoh tinggal di perbandaran (Itajaí menetapkan minimum 24 bulan yang terbukti).
Untuk Tier 2, 3 dan 4, tidak ada pendaftaran perbandaran. Pemohon memilih hartanah sendiri — sama ada baharu atau terpakai, dalam siling R$ 350,000 di Itajaí — menyerahkan dokumen terus kepada Caixa (atau kepada koresponden bertauliah), melalui analisis kredit konvensional, dan menandatangani perjanjian pembiayaan. Pilihan pemaju yang telah berdaftar dalam program akan mempercepat proses: bahagian kejuruteraan Caixa sudah menilai projek, mengurangkan tempoh antara tawaran dan tandatangan kontrak.
Satu butiran teknikal yang penting untuk 2026: pekeliling Kementerian Bandar yang diterbitkan pada April memudahkan pengesahan pendapatan bagi pekerja sektor tidak formal di Tier 2 dan 3 — kini diterima penyata bank 12 bulan terkini sebagai bukti kemampuan membayar, disokong oleh deklarasi cukai pendapatan jika ada. Perubahan kecil, tetapi kesannya besar: ia memperluas alam kelayakan pada hujung ekonomi perkhidmatan, yang di Itajaí merangkumi pelancongan, gastronomi dan perdagangan kejiranan.
Subsidi, faedah dan simulasi sebenar bagi pendapatan R$ 2,000, R$ 4,000 dan R$ 8,000
Jadual kadar faedah yang berkuat kuasa sejak April 2026 adalah seperti berikut, dan inilah nombor terpenting bagi sesiapa yang akan mengambil kalkulator:
| Tier | Pendapatan bulanan | Faedah setahun (pencarum FGTS) | Faedah setahun (bukan pencarum) | Subsidi maksimum | Tempoh |
|---|---|---|---|---|---|
| Tier 1 | sehingga R$ 2,850 | 4.0% | — | sehingga 95% nilai hartanah | sehingga 420 bulan |
| Tier 2 | R$ 2,850.01 hingga R$ 4,700 | 4.75% | 5.25% | sehingga R$ 55,000 | sehingga 420 bulan |
| Tier 3 | R$ 4,700.01 hingga R$ 8,600 | 5.5% hingga 7.0% | 6.0% hingga 7.5% | sehingga R$ 20,000 | sehingga 360 bulan |
| Tier 4 | R$ 8,600.01 hingga R$ 12,000 | 7.66% | 8.16% | — | sehingga 360 bulan |
Harga purata meter persegi di Itajaí, mengikut agregat FipeZap bulan Mei 2026, berada pada R$ 11,800 — tetapi purata itu menyembunyikan jurang yang sangat lebar. Di kawasan tengah Cordeiros, São Vicente dan Espinheiros, meter persegi baharu yang serasi MCMV beredar antara R$ 6,500 dan R$ 8,000. Di sinilah simulasi berikut menemukan asasnya.
Pendapatan R$ 2,000 (Tier 1): ansuran maksimum yang dibenarkan ialah R$ 600 (30% daripada pendapatan). Dalam skim perumahan Tier 1 dengan unit dinilai pada R$ 180,000, subsidi persekutuan boleh meliputi 80% hingga 95% nilai; baki dibiayai berada pada R$ 18,000 hingga R$ 36,000 dalam tempoh sehingga 420 bulan, menghasilkan ansuran awal hampir R$ 250–450. Boleh dilaksanakan, tertakluk kepada nominasi perbandaran.
Pendapatan R$ 4,000 (Tier 2): kemampuan ansuran R$ 1,200 (30%). Hartanah sasaran R$ 280,000 di Itajaí. Dengan FGTS R$ 30,000 + subsidi R$ 40,000 + bayaran muka sendiri R$ 10,000, pembiayaan R$ 200,000 dalam 420 bulan pada kadar 4.75% setahun menghasilkan ansuran awal lebih kurang R$ 1,150. Muat dengan baik.
Pendapatan R$ 8,000 (Tier 3): ansuran yang dibenarkan R$ 2,400 (30%). Hartanah sasaran pada siling R$ 350,000. Dengan FGTS R$ 50,000 + bayaran muka R$ 35,000, dibiayai R$ 265,000 dalam 360 bulan pada 6.5% setahun, ansuran awal hampir R$ 1,870. Ada ruang lapang dalam belanjawan — inilah tier yang paling masuk akal untuk dibandingkan dengan SBPE.
"Pembaharuan 2023 melekatkan MCMV dan SBPE dalam zon pertindihan yang tidak pernah berlaku sebelum ini. Hari ini, Tier 4 dan SBPE bersiling FGTS bersaing untuk pelanggan yang sama. Sesiapa yang menetap di Itajaí dengan pendapatan R$ 9,000–12,000 wajib membuat kedua-dua simulasi sebelum membuat keputusan." — Marcelo Vieira, ahli ekonomi, dalam panel kredit hartanah di Sinduscon-SC pada Mei 2026.
Perbezaan antara talian SBPE pada 11.5% setahun dan Tier 4 pada 8.16% setahun nampak kecil di atas kertas, tetapi dalam tempoh 30 tahun, ia mewakili antara R$ 200,000 dan R$ 300,000 faedah tambahan yang dibayar — bagi pembiayaan tipikal R$ 300,000. Penjimatan itu setara dengan satu lagi bayaran muka sepenuhnya.
Siapa TIDAK layak: pengecualian yang hanya kelihatan di kaunter
Sebahagian besar aduan kepada Pejabat Pembela Awam dan kaunter Caixa berpunca daripada pengecualian — situasi yang hanya dipelajari pemohon pada saat permohonan ditolak. Yang utama pada 2026:
Penerima manfaat sebelumnya bagi program perumahan persekutuan. Sesiapa yang sudah menerima MCMV, PAR, Kad Kredit Bahan Binaan FGTS dalam beberapa skop, atau program yang mendahului MCMV, dikecualikan secara muktamad. Sistem Caixa membuat semakan silang CPF dengan pendaftaran kebangsaan Kementerian Bandar — tiada celahan. Berlaku juga bagi pasangan: jika seorang daripada keduanya pernah menerima manfaat, pasangan tersebut keluar dari skim.
Pemilik hartanah kediaman. Di sini ada nuansa. Hartanah komersil tidak menjadi penghalang. Hartanah luar bandar tanpa kediaman boleh diduduki juga sama. Tetapi hartanah kediaman dalam nama pemohon atau pasangan — di mana-mana perbandaran negara ini — menjatuhkan permohonan. Pemilikan dengan surat ikatan, pembiayaan yang masih berjalan, malah kontrak peribadi tidak berdaftar pun, dianggap sebagai hak milik.
Sekatan kredit di Tier 2 hingga 4. Tier 1 tidak menuntut skor kredit; ia program sosial. Tetapi Tier 2, 3 dan 4 ialah kontrak bank — Serasa, SPC, dan rekod kredit Caixa semuanya menjadi pertimbangan. CPF dengan sekatan aktif, hutang dalam rundingan semula yang belum selesai, atau skor yang terlalu rendah, akan menghalang transaksi. Pada 2026, Caixa mula menerima pelunasan hutang pada saat tandatangan kontrak sebagai syarat tertangguh, yang membuka semula sebahagian kes sempadan.
Pendapatan tidak formal tanpa jejak bank. Walaupun selepas pelonggaran April, pekerja yang 100% tidak formal tanpa pergerakan bank atau sekurang-kurangnya deklarasi cukai pendapatan minimum, tidak dapat berkontrak di Tier 2 dan 3. Penyelesaian praktis ialah membuka akaun digital, mengalir gaji selama 12 bulan, dan kembali untuk analisis.
Pendaftaran berganda. Keluarga yang mendaftar serentak di dua perbandaran, atau yang memiliki dua CPF dalam kumpulan keluarga yang sama dan memohon secara berasingan untuk "menggandakan peluang", akan disingkir. Semakan silang persekutuan akan menangkapnya.
Warga asing tanpa visa kekal. Visa pelancong atau visa kerja sementara (sehingga 4 tahun) tidak melayakkan. Diperlukan visa kekal, permit kediaman tanpa had tempoh, atau pemerolehan kerakyatan. Di Itajaí, dengan komuniti Haiti, Venezuela dan Cuba yang signifikan, inilah titik yang paling banyak muncul dalam khidmat sosial — biasanya boleh diselesaikan melalui Polis Persekutuan, tetapi memerlukan masa.
Adakah masuk akal sebagai pelaburan? Tidak. Dan inilah jawapan jujurnya.
Inilah persoalan yang biasanya mendorong pelabur kepada jenis penyelidikan ini, dan jawapannya tegas: tidak. Minha Casa Minha Vida ialah, mengikut reka bentuk perundangan, satu program perumahan sosial — bukan kenderaan pelaburan.
Tiga kunci menjadikannya tidak boleh dirundingkan. Pertama, larangan jualan semula: hartanah yang dibiayai MCMV tidak boleh dipindah milik selama 10 tahun terhitung dari tarikh tandatangan kontrak (tempoh dinaikkan pada 2023; sebelum ini 5 tahun). Cubaan "jualan melalui surat kuasa wakil" atau kontrak peribadi adalah amat rapuh — hak milik kekal dengan penerima asal, dan pembeli tidak rasmi berisiko kehilangan segala-galanya jika Caixa mengesan operasi tersebut.
Kedua, larangan menyewakan. Hartanah perlu diduduki oleh keluarga penerima; menyewakan kepada pihak ketiga adalah penyelewengan tujuan dan akan membawa pengambilan semula serta kehilangan semua jumlah yang sudah dibayar. Penguatkuasaan meningkat sejak 2024 dan terus rancak.
Ketiga, profil produk itu sendiri. Unit MCMV di Itajaí terletak, kerana paksaan siling harga, di kawasan pinggiran atau di perbandaran berhampiran. Aset tersebut tidak memiliki dinamik kenaikan nilai yang sepadan dengan pelaburan — ia akan mengikut inflasi hartanah segmen kelas bawah, yang dari segi sejarah bergerak hampir kadar INCC (Índice Nacional de Custo da Construção, indeks kos pembinaan kebangsaan Brazil), tanpa premium lokasi yang membolehkan pelabur memperoleh keuntungan sebenar di pesisir pantai.
Bagi sesiapa yang tiba di sini sambil menyelidik program, tetapi sebenarnya ingin memahami pasaran hartanah Itajaí dari sudut pandangan pelabur, bacaannya adalah berbeza. Paksi Itajaí–Balneário Camboriú sedang menjalani kitaran penawaran ketat produk premium, INCC menggerogot margin pemaju, Selic (kadar faedah dasar Bank Pusat Brazil, setara dengan OPR di Malaysia) sedang menurun perlahan (pada Jun 2026, 9.75% setahun), dan SBPE menawarkan tawaran kewangan yang lebih agresif. Hartanah pada peringkat perancangan, dalam projek pemajuan yang berwibawa, dengan pembiayaan SBPE atau dana sendiri, kekal sebagai kenderaan semula jadi — bukan MCMV.
Inilah jenis bacaan yang SIDE Empreendimentos terjemah menjadi produk: pemajuan dengan VGV yang dirancang teliti, tadbir urus pembinaan yang disiplin, dan pemilihan lokasi terpilih di pesisir utara Santa Catarina. Sesiapa yang menetap di Itajaí dan tergolong dalam kelayakan MCMV, wajar memanfaatkan MCMV — itu wang awam yang memang ditujukan kepada orang itu. Sesiapa yang melabur perlu memandang ke sisi rak yang lain.
Apa yang pelabur asing perlu tahu sebelum membeli di Itajaí
Bagi pembaca antarabangsa yang menjejaki pesisir Santa Catarina sebagai destinasi pelaburan, dua perkara penting selain MCMV perlu diketahui. Pertama, Brazil tidak menghadkan pembelian hartanah bandar oleh warga asing — proses pembelian dibuat di pejabat notari (cartório de imóveis) dan melibatkan CPF yang boleh dibuka oleh bukan pemastautin di mana-mana konsulat Brazil. Kedua, pembiayaan oleh bank Brazil bagi warga asing tanpa pemastautin masih amat terhad; majoriti pembeli asing tunai-penuh atau membawa dana melalui pinjaman luar negara. Penggunaan SBPE atau MCMV oleh bukan pemastautin pada amnya tidak mungkin.
Dari segi mata wang, pertukaran ringgit Malaysia atau dolar Singapura kepada real Brazil pada pertengahan 2026 berkemungkinan memberikan kuasa beli yang menarik bagi pembeli serantau Asia Tenggara, terutamanya berbanding pesisir Mediterranean atau Algarve. Tetapi naik turun real perlu dipertimbangkan sebagai bahagian sah daripada potret pelaburan, bukan dimasukkan secara sampingan.
Kesimpulan: dua pembaca, dua keputusan yang berbeza
Sebuah artikel mengenai Minha Casa Minha Vida di Itajaí pada 2026 akhirnya, dalam praktis, melayani dua pembaca yang perlu mengambil keputusan yang bertentangan. Pembaca-penduduk menemukan di sini tier yang dikemas kini, laluan pendaftaran, pengecualian yang paling kerap berlaku, dan pengesahan bahawa program ini, walaupun selepas pembaharuan, kekal sebagai kenderaan kredit hartanah termurah yang tersedia di negara ini bagi tier pendapatannya. Langkah seterusnya ialah pendaftaran perbandaran (jika Tier 1) atau simulasi di Caixa (Tier 2 hingga 4).
Pembaca-pelabur, pula, membawa pulang dari sini pengesahan bahawa MCMV bukan produk yang tepat — dan turut membawa konteks pasaran: Itajaí pada 2026, dengan VGV kediaman melepasi R$ 9 bilion, Selic menurun, INCC menekan pemaju, dan stok baharu yang tertumpu pada beberapa pelancaran terhad di pesisir utara. Sesiapa yang ingin mengikuti analisis ini minggu demi minggu — bersama angka-angka Itajaí, Balneário Camboriú, Itapema dan Bombinhas, beserta pergerakan pemaju dan pejabat notari — boleh melanggan analisis mingguan portal ini. Inilah jenis bacaan yang masa pelabur dipulangkan dengan lebih banyak.