Minha Casa Minha Vida Itajaí 2026: chi ne ha diritto
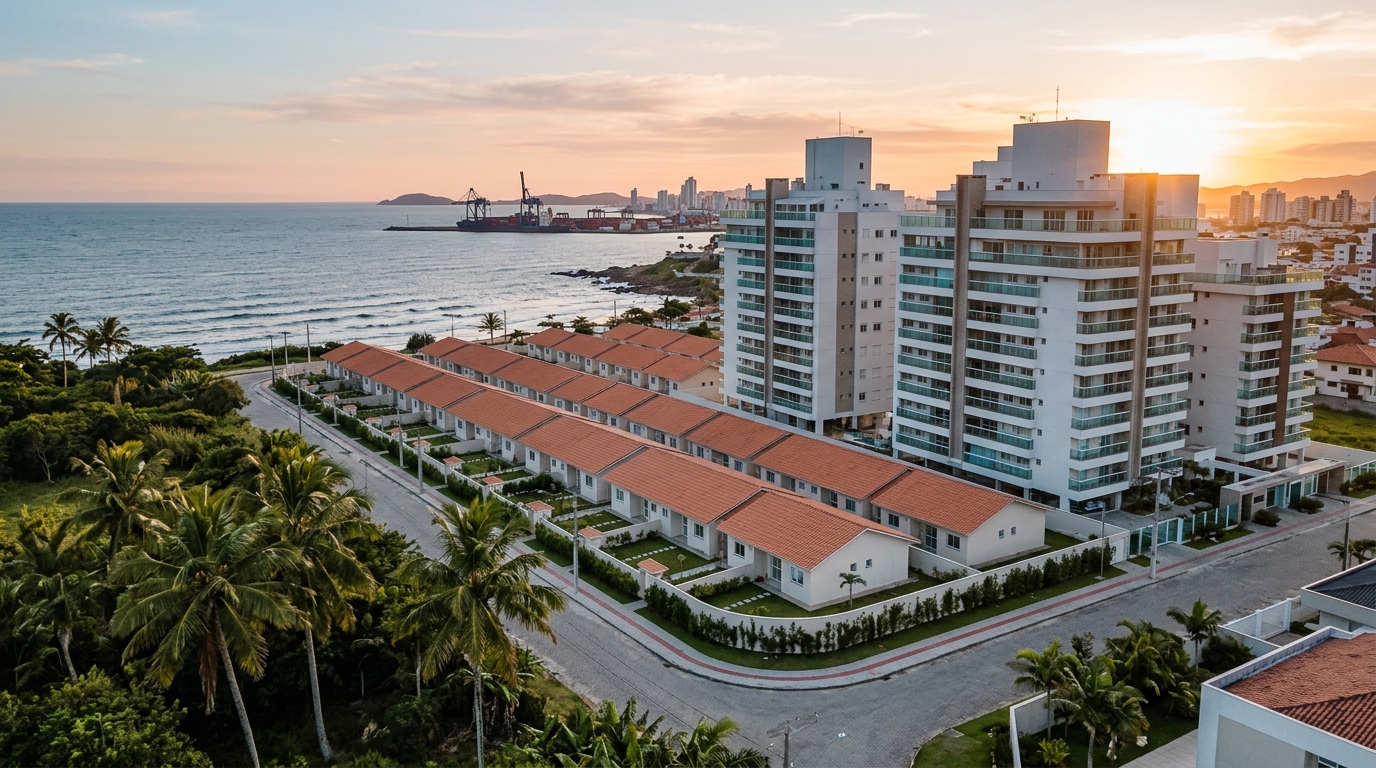
Il 12 febbraio 2026 la Caixa Econômica Federal — la banca pubblica brasiliana che gestisce il credito immobiliare agevolato — ha pubblicato le nuove tabelle del programma Minha Casa Minha Vida (letteralmente "La Mia Casa, La Mia Vita") con un dettaglio che ha cambiato i conti a migliaia di famiglie a Itajaí: la durata massima del finanziamento è salita a 420 mesi, cioè 35 anni, e il tetto di reddito urbano per accedere alla Fascia 4 è stato alzato fino a 12.000 reais mensili (circa 2.100 euro al cambio di giugno 2026), con 13.000 reais nelle aree metropolitane selezionate. In una città dove il VGV residenziale — il valore generale di vendita pianificato dalle imprese di costruzione — ha superato i 9 miliardi di reais nel 2025 e il prezzo medio al metro quadro sul lungomare flirta con i 18.000 reais, capire chi rientra esattamente nel programma nel 2026 ha smesso di essere un dubbio del solo candidato alla casa popolare: è diventato anche uno strumento di lettura del mercato per chi investe.
Itajaí è un caso atipico. Convive, dentro lo stesso perimetro comunale, con il prezzo al metro quadro più caro della costa di Santa Catarina (Praia Brava, Cabeçudas) e con una pressione abitativa crescente, alimentata dall'espansione portuale, dall'arrivo di BYD nella vicina Camboriú e dal flusso di lavoratori dell'edilizia. La Segreteria Comunale dell'Abitazione lavora oggi con una lista d'attesa attiva di circa 8.000 famiglie iscritte — secondo il bilancio diffuso dall'assessorato a marzo — e il programma federale è tornato al centro del dibattito dopo le modifiche di aprile.
Questo articolo analizza, con numeri ufficiali e fonti verificabili, chi ha effettivamente diritto al Minha Casa Minha Vida a Itajaí nel 2026 — fascia per fascia, regola per regola — e perché l'investitore straniero che è arrivato qui cercando il programma probabilmente deve guardare a un altro prodotto.
Chi ha diritto nel 2026: le quattro fasce, valore per valore
Il Minha Casa Minha Vida è stato riformato dal governo federale nel 2023 e ha ricevuto, ad aprile 2026, il suo secondo aggiornamento rilevante. La suddivisione in fasce continua a essere l'asse portante del programma, ora con tetti di reddito rivisti e tassi differenziati per profilo.
La Fascia 1 serve famiglie con reddito lordo mensile fino a 2.850 reais (limite ampliato ad aprile; prima era 2.640). È la fascia che dipende da segnalazione pubblica: il beneficiario non si rivolge alla Caixa di propria iniziativa; è il Comune, attraverso l'iscrizione municipale, a selezionare chi entra in un complesso abitativo finanziato con risorse del FAR (Fondo di Affitto Residenziale) o del FDS. Sussidio integrale, rata limitata al 30% del reddito familiare, tassi minimi.
La Fascia 2 comprende redditi mensili tra 2.850,01 e 4.700 reais. Qui il sussidio individuale può arrivare fino a 55.000 reais (valore massimo della tabella 2026), i tassi vanno dal 4% al 4,75% annuo per i titolari di quote del FGTS — il fondo brasiliano di garanzia per i lavoratori a tempo indeterminato, una sorta di TFR pubblico — e la sottoscrizione avviene direttamente con la Caixa, senza più passare dall'indicazione comunale. È la fascia che è cresciuta di più in volume di contratti in Santa Catarina secondo i dati ABRAINC del primo trimestre.
La Fascia 3 va da 4.700,01 a 8.600 reais di reddito mensile, con tassi tra il 5,5% e il 7% annuo e sussidi decrescenti al crescere del reddito. È la fascia tipica del dipendente pubblico statale, del bancario a inizio carriera, della coppia in cui entrambi hanno un contratto registrato nel commercio o nell'operazione portuale di Itajaí.
La Fascia 4, creata con la riforma del 2023 e ampliata ora nel 2026, serve redditi mensili da 8.600,01 a 12.000 reais (13.000 nelle aree metropolitane selezionate, tra cui non rientra Itajaí). I tassi arrivano al tetto dell'8,16% annuo — comunque significativamente al di sotto del SBPE tradizionale, il sistema brasiliano di risparmio e prestito immobiliare di mercato, che a giugno 2026 opera tra l'11% e il 12% annuo. In questa fascia non c'è sussidio diretto, ma si accede al FGTS e alle condizioni agevolate sui tassi.
Esiste anche la variante rurale del programma, con reddito lordo annuo tra 50.000 e 134.000 reais, dedicata a costruzione, ristrutturazione o acquisto di abitazione in area rurale — poco usata a Itajaí, più rilevante per i comuni vicini come Ilhota e Penha.
Per qualsiasi fascia, i requisiti base del beneficiario nel 2026 sono:
- CPF (codice fiscale brasiliano) in regola presso l'Agenzia delle Entrate federale;
- non essere proprietario, possessore, promissario acquirente o cessionario di un immobile residenziale in qualsiasi parte del territorio nazionale;
- non essere mai stato beneficiario di un programma abitativo federale con sussidio (MCMV, PAR, PMCMV o precedenti);
- avere almeno 18 anni compiuti o essere emancipato;
- nel caso di stranieri, possedere visto permanente o autorizzazione di residenza a tempo indeterminato;
- non avere restrizioni creditizie ostative (consultazione Serasa/SPC, gli archivi brasiliani delle insolvenze, per le Fasce dalla 2 alla 4; per la Fascia 1 l'analisi è socio-economica e la restrizione di per sé non blocca l'iscrizione).
Itajaí nel 2026: Casa Catarina, 200 unità e il collo di bottiglia della lista d'attesa
Lo scenario comunale è cambiato parecchio negli ultimi diciotto mesi. Il programma statale Casa Catarina, lanciato dal Governo dello Stato di Santa Catarina come complemento al MCMV federale, ha consegnato a Itajaí, all'inizio del 2026, un complesso di 43 case nel quartiere Cordeiros, con un investimento vicino ai 4,9 milioni di reais e contropartita comunale sull'infrastruttura (movimento terra, pavimentazione, rete idrica). Il criterio di selezione ha combinato l'iscrizione abitativa municipale con i limiti di Fascia 1 del MCMV — chi rientra nel programma federale entra automaticamente nell'imbuto di quello statale.
Parallelamente, il Comune ha annunciato nel primo semestre la contrattazione di 200 ulteriori unità abitative con risorse miste FAR/FGTS, distribuite su due poli: il quartiere Espinheiros e l'espansione di Jardim Napoli. Quest'ultimo, in particolare, è diventato un caso di studio: è nato come lottizzazione popolare di iniziativa privata con lotti venduti a partire da 75.000 reais ed è stato in parte assorbito dalla Segreteria dell'Abitazione per la costruzione di unità MCMV di Fascia 1 e 2. La mescolanza di pubblico è deliberata: evita la ghettizzazione e migliora il mix sociale del quartiere.
Il punto critico è la lista d'attesa. I circa 8.000 iscritti municipali attivi significano che, anche con le 243 unità in pipeline dichiarata (Casa Catarina più le 200 unità), la copertura diretta della Fascia 1 risponde a meno del 4% della domanda registrata nel 2026. È per questo che, in pratica, le Fasce 2, 3 e 4 — che non richiedono indicazione comunale e possono essere sottoscritte direttamente in qualsiasi agenzia della Caixa — concentrano la maggior parte delle chiavi consegnate ogni anno a Itajaí.
C'è inoltre un effetto di traboccamento che conta per la lettura di mercato: una quota significativa di chi viene approvato in Fasce 2 e 3 finisce per comprare unità nei comuni di Navegantes, Itapema (entroterra) o lungo l'asse BR-101 in direzione Camboriú, dove il tetto di 350.000 reais del programma permette ancora di trovare prodotto nuovo. A Itajaí il tetto diventa sempre più stretto man mano che ci si avvicina al centro o alla costa.
Come iscriversi in pratica: registro comunale o sottoscrizione diretta
Il percorso del beneficiario nel 2026 dipende essenzialmente dalla fascia di reddito — ed è la parte che genera più confusione al banco della Segreteria.
Per la Fascia 1, il processo è municipale. Il candidato compila il Registro Abitativo presso il Comune — a Itajaí, attraverso il portale intranet2.itajai.sc.gov.br o di persona alla Segreteria dell'Abitazione, in Rua Hercílio Luz 1.140. Documenti richiesti: documento d'identità e CPF di tutti i maggiorenni del nucleo; comprovazione di residenza; comprovazione di reddito (busta paga, dichiarazione da lavoratore autonomo, Bolsa Família, BPC, cioè i sussidi sociali federali); certificato di nascita dei figli minori; certificato di matrimonio, divorzio o unione di fatto; iscrizione scolastica dei dipendenti a carico; e referto medico in caso di disabile in famiglia.
L'iscrizione ha validità di 24 mesi e va aggiornata entro quel periodo, pena l'esclusione. La selezione rispetta criteri di priorità federali e municipali: famiglie con donna come capofamiglia; famiglie con disabili o anziani; famiglie in area di rischio mappata dalla Protezione Civile; e tempo di residenza nel comune (Itajaí adotta un minimo di 24 mesi comprovati).
Per le Fasce 2, 3 e 4 non c'è registro municipale. Il candidato sceglie l'immobile — nuovo o usato, entro il tetto di 350.000 reais a Itajaí — presenta la documentazione direttamente alla Caixa (o a un corrispondente accreditato), passa per l'analisi del credito convenzionale e sottoscrive il finanziamento. Scegliere un'impresa di costruzioni già accreditata al programma accelera l'iter: il dipartimento tecnico della Caixa ha già valutato il progetto, il che riduce il tempo tra proposta e firma del contratto.
Un dettaglio tecnico rilevante per il 2026: il decreto del Ministero delle Città pubblicato ad aprile ha semplificato la comprovazione di reddito per i lavoratori informali nelle Fasce 2 e 3 — ha iniziato ad accettare la movimentazione bancaria degli ultimi 12 mesi come prova di capacità di pagamento, integrata dalla dichiarazione dei redditi quando esiste. Piccolo cambiamento, grande effetto: ha allargato la platea ammissibile sul lato dell'economia di servizi, che a Itajaí include turismo, ristorazione e commercio di quartiere.
Sussidio, tassi e simulazione concreta per redditi di 2.000, 4.000 e 8.000 reais
La tabella dei tassi in vigore da aprile 2026 è la seguente, ed è il numero che più conta per chi prende la calcolatrice in mano:
| Fascia | Reddito mensile | Tasso annuo (titolari FGTS) | Tasso annuo (non titolari) | Sussidio massimo | Durata |
|---|---|---|---|---|---|
| Fascia 1 | fino a R$ 2.850 | 4,0% | — | fino al 95% dell'immobile | fino a 420 mesi |
| Fascia 2 | R$ 2.850,01 a R$ 4.700 | 4,75% | 5,25% | fino a R$ 55.000 | fino a 420 mesi |
| Fascia 3 | R$ 4.700,01 a R$ 8.600 | 5,5% a 7,0% | 6,0% a 7,5% | fino a R$ 20.000 | fino a 360 mesi |
| Fascia 4 | R$ 8.600,01 a R$ 12.000 | 7,66% | 8,16% | — | fino a 360 mesi |
Il prezzo medio al metro quadro a Itajaí, secondo il dato aggregato FipeZap di maggio 2026, è di 11.800 reais — ma la media nasconde una dispersione violenta. Nel cuore dei quartieri Cordeiros, São Vicente ed Espinheiros, il metro quadro nuovo compatibile con il MCMV si muove tra 6.500 e 8.000 reais. È lì che le simulazioni qui sotto reggono.
Reddito di 2.000 reais (Fascia 1): la rata massima ammessa è di 600 reais (30% del reddito). In un complesso abitativo di Fascia 1 con unità valutata 180.000 reais, il sussidio federale può coprire dall'80% al 95% del valore; il saldo finanziato si attesta tra 18.000 e 36.000 reais in fino a 420 mesi, con rata iniziale vicina ai 250-450 reais. Praticabile, a condizione di ottenere l'indicazione municipale.
Reddito di 4.000 reais (Fascia 2): capacità di rata di 1.200 reais (30%). Immobile-obiettivo da 280.000 reais a Itajaí. Con FGTS di 30.000 reais, sussidio di 40.000 e anticipo proprio di 10.000, il finanziamento di 200.000 reais in 420 mesi al 4,75% annuo si traduce in una rata iniziale di circa 1.150 reais. Quadra.
Reddito di 8.000 reais (Fascia 3): rata ammessa di 2.400 reais (30%). Immobile-obiettivo al tetto di 350.000 reais. Con FGTS di 50.000 reais e anticipo di 35.000, si finanziano 265.000 reais in 360 mesi al 6,5% annuo, con rata iniziale intorno ai 1.870 reais. Resta margine nel bilancio — è la fascia in cui ha più senso confrontare con il SBPE di mercato.
"La riforma del 2023 ha incollato MCMV e SBPE in una zona di sovrapposizione inedita. Oggi la Fascia 4 e il SBPE con tetto FGTS competono per lo stesso cliente. Chi vive a Itajaí con reddito tra 9 e 12 mila reais deve, obbligatoriamente, fare entrambe le simulazioni prima di decidere." — Marcelo Vieira, economista, durante il panel sul credito immobiliare al Sinduscon-SC nel maggio 2026.
La differenza tra una linea SBPE all'11,5% annuo e la Fascia 4 all'8,16% sembra piccola sulla carta, ma in 30 anni rappresenta tra 200.000 e 300.000 reais di interessi pagati in più — in un finanziamento tipico di 300.000 reais. È un risparmio equivalente a un secondo intero anticipo.
Chi NON ha diritto: le esclusioni che emergono solo allo sportello
La maggior parte dei reclami presso la Difesa Pubblica e agli sportelli Caixa nasce dalle esclusioni — situazioni che il candidato scopre solo al momento del rifiuto. Le principali nel 2026:
Beneficiario precedente di un programma abitativo federale. Chi ha già ricevuto MCMV, PAR, Carta di Credito FGTS Materiali da Costruzione in certi ambiti, o i programmi che hanno preceduto il MCMV, è definitivamente escluso. Il sistema della Caixa incrocia il CPF con il registro nazionale del Ministero delle Città: non c'è scappatoia. Vale anche per il coniuge: se uno dei due ha già ricevuto la prestazione, la coppia è fuori.
Proprietario di immobile residenziale. Qui ci sono sfumature. L'immobile commerciale non blocca. L'immobile rurale senza abitazione abitabile nemmeno. Ma un immobile residenziale a nome del candidato o del coniuge — in qualsiasi comune del paese — fa decadere l'iscrizione. Possesso con rogito, finanziamento ancora in corso, o anche contratto "di cassetto" registrato (la classica compravendita informale brasiliana), contano come proprietà.
Restrizione creditizia per le Fasce dalla 2 alla 4. La Fascia 1 non richiede score creditizio; è un programma sociale. Ma le Fasce 2, 3 e 4 sono sottoscrizioni bancarie a tutti gli effetti — Serasa, SPC e lo storico creditizio della Caixa pesano. CPF con restrizione attiva, debito in rinegoziazione non chiusa o score molto basso bloccano l'operazione. Nel 2026 la Caixa ha iniziato ad accettare l'estinzione del debito all'atto della sottoscrizione come condizione sospensiva, e questo ha sbloccato parte dei casi al limite.
Reddito informale senza tracciamento bancario. Anche con la flessibilizzazione di aprile, il lavoratore al 100% informale, senza movimentazione bancaria né dichiarazione minima dei redditi, non riesce a sottoscrivere nelle Fasce 2 e 3. La soluzione pratica è aprire un conto digitale, far transitare il reddito per 12 mesi e tornare all'analisi.
Iscrizione duplicata. La famiglia che si iscrive simultaneamente in due comuni, o che usa due CPF dello stesso nucleo familiare candidandosi separatamente per "aumentare le possibilità", viene squalificata. L'incrocio federale lo rileva.
Straniero senza visto permanente. Il visto turistico o il visto di lavoro temporaneo (fino a 4 anni) non abilitano. Servono visto permanente, autorizzazione di residenza a tempo indeterminato o naturalizzazione. A Itajaí, con le comunità haitiana, venezuelana e cubana presenti sul territorio, è il punto che ricorre di più nello sportello sociale — e in genere è risolvibile tramite la Polizia Federale brasiliana, ma richiede tempo.
Ha senso come investimento? No. Ed è la risposta onesta.
È la domanda che porta solitamente l'investitore a questo tipo di ricerca, e la risposta diretta è negativa. Il Minha Casa Minha Vida è, per disegno di legge, un programma di abitazione sociale — non uno strumento d'investimento.
Tre vincoli rendono la cosa innegoziabile. Primo, il divieto di rivendita: l'immobile finanziato dal MCMV non può essere alienato per 10 anni dalla firma del contratto (durata elevata nel 2023; prima era di 5). I tentativi di "vendita per procura" o di contratto informale sono fragilissimi: il titolo resta intestato al beneficiario originale, e l'acquirente informale rischia di perdere tutto se la Caixa identifica l'operazione.
Secondo, il divieto di affitto. L'immobile deve essere occupato dalla famiglia beneficiaria; affittare a terzi configura sviamento di finalità e comporta la revoca con perdita dei valori versati. La vigilanza è aumentata nel 2024 e resta intensa.
Terzo, il profilo del prodotto. Le unità MCMV a Itajaí, per imposizione del tetto, si trovano in quartieri periferici o nei comuni limitrofi. L'asset non ha una dinamica di rivalutazione compatibile con un investimento — seguirà l'inflazione immobiliare del segmento popolare, che storicamente si muove vicino all'INCC, l'indice brasiliano del costo di costruzione, senza il premio di localizzazione che fa guadagnare l'investitore sulla costa.
Per chi è arrivato fin qui cercando il programma ma, in fondo, voleva capire il mercato immobiliare di Itajaí con occhi da investitore — magari un italiano che valuta un secondo immobile sulla costa brasiliana, attratto dal cambio favorevole euro/real — la lettura è un'altra. L'asse Itajaí-Balneário Camboriú vive un ciclo di offerta limitata di prodotto premium, INCC che erode i margini delle imprese di costruzione, Selic — il tasso di base della banca centrale brasiliana — in discesa lenta (a giugno 2026 è al 9,75% annuo) e SBPE con linee di raccolta più aggressive. L'immobile sulla pianta, in promozioni serie, finanziato col SBPE o con capitali propri, resta il veicolo naturale — non il MCMV.
È il tipo di lettura che SIDE Empreendimentos traduce in prodotto: promozione immobiliare con VGV pianificato, governance di cantiere e curatela della localizzazione sulla costa nord di Santa Catarina. Chi vive a Itajaí e rientra nel MCMV deve usare il MCMV: sono soldi pubblici destinati esattamente a quella persona. Chi investe deve guardare all'altro lato dello scaffale.
Conclusione: due lettori, due decisioni opposte
Un testo sul Minha Casa Minha Vida a Itajaí nel 2026 finisce, in pratica, per servire due lettori che devono prendere decisioni opposte. Il lettore-residente trova qui le fasce aggiornate, il percorso d'iscrizione, le esclusioni più frequenti e la conferma che il programma, anche dopo la riforma, resta il veicolo di credito immobiliare più economico disponibile nel paese per la sua fascia di reddito. La tappa successiva è il registro municipale (se Fascia 1) o la simulazione presso la Caixa (Fasce dalla 2 alla 4).
Il lettore-investitore, dall'altro lato — che con ogni probabilità è un europeo che valuta un'esposizione al real estate brasiliano in valuta reais — porta via la conferma che il MCMV non è il prodotto giusto, e porta via anche il contesto di mercato: Itajaí nel 2026, con VGV residenziale sopra i 9 miliardi di reais, Selic in discesa, INCC che pressa le imprese di costruzione e nuovo stock concentrato in pochi lanci sulla costa nord. Chi vorrà seguire questa analisi settimana per settimana — con i numeri di Itajaí, Balneário Camboriú, Itapema e Bombinhas e i movimenti delle promotrici immobiliari e dei registri — può abbonarsi all'analisi settimanale del portale. È il tipo di lettura in cui il tempo di chi investe rende di più.