Minha Casa Minha Vida Itajaí 2026: Ai đủ điều kiện
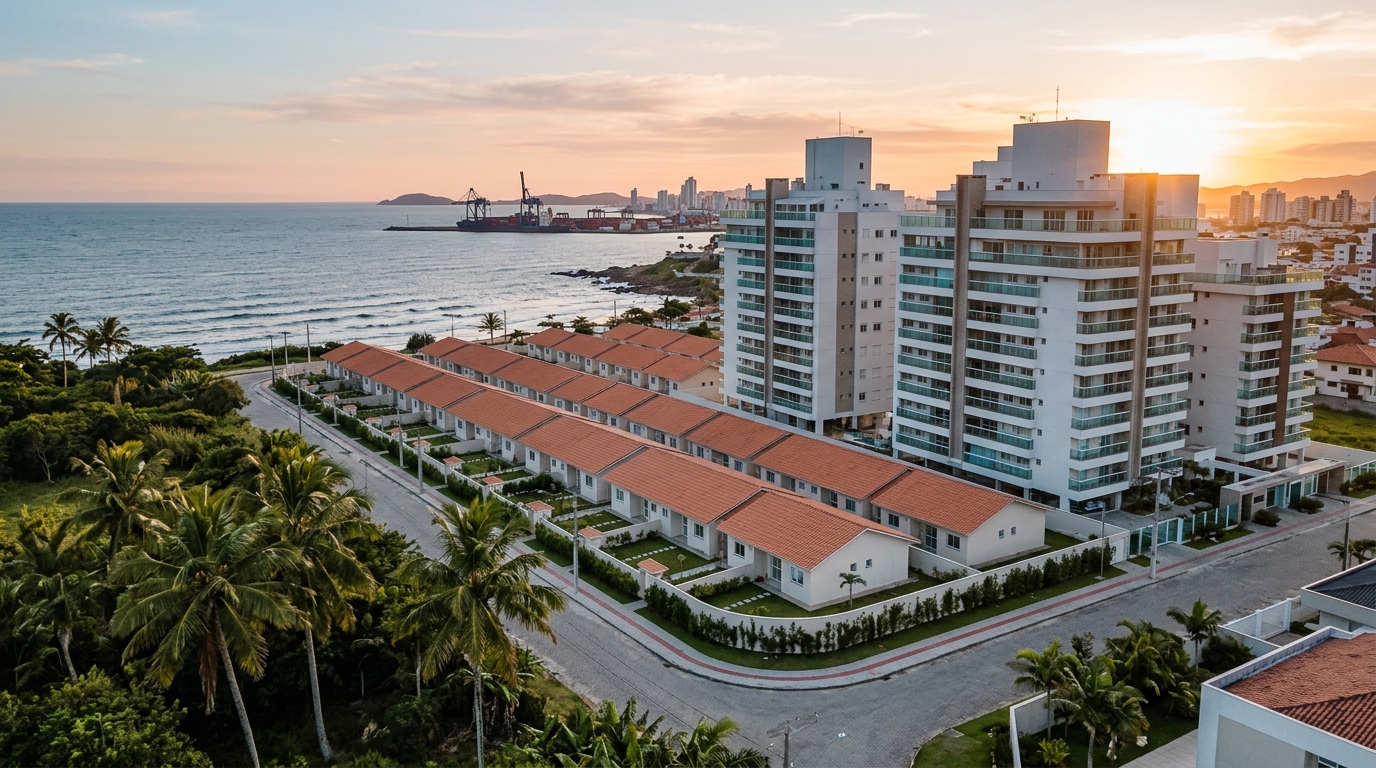
Vào ngày 12 tháng 2 năm 2026, Caixa Econômica Federal — ngân hàng quốc doanh phụ trách tín dụng nhà ở của Brazil — đã công bố bảng số liệu mới cho chương trình Minha Casa Minha Vida (MCMV, tạm dịch "Ngôi nhà của tôi, Cuộc đời của tôi"). Một chi tiết đã thay đổi phép tính của hàng nghìn gia đình tại Itajaí: thời hạn vay tối đa được nâng lên 420 tháng — tức 35 năm — và trần thu nhập cho Nhóm 4 được điều chỉnh lên đến 12.000 reais Brazil mỗi tháng (khoảng 13.000 reais ở một số vùng đô thị được chọn). Trong một thành phố mà VGV (valor geral de vendas — tổng giá trị bán hàng dự kiến của các dự án bất động sản) cư trú đã vượt 9 tỷ reais năm 2025 và giá mỗi mét vuông ở khu ven biển tiến gần 18.000 reais, việc hiểu chính xác ai đủ điều kiện tham gia chương trình năm 2026 không còn chỉ là câu hỏi của ứng viên nhà ở xã hội — nó cũng đã trở thành công cụ đọc thị trường cho nhà đầu tư.
Itajaí là một trường hợp đặc biệt. Trong cùng phạm vi thành phố, nơi đây vừa có giá mét vuông đắt nhất ven biển bang Santa Catarina (Praia Brava, Cabeçudas), vừa chịu áp lực nhà ở ngày càng tăng do mở rộng cảng biển, sự xuất hiện của hãng xe điện BYD tại Camboriú gần đó, và dòng công nhân xây dựng đổ về. Sở Nhà ở thành phố hiện đang xử lý danh sách chờ khoảng 8.000 hộ gia đình đã đăng ký, theo báo cáo do chính sở này công bố trong tháng 3, và chương trình liên bang đã trở lại trung tâm câu chuyện sau những thay đổi vào tháng 4.
Bài viết này phân tích chi tiết, dựa trên các con số chính thức và nguồn có thể kiểm chứng, ai thực sự có quyền tham gia Minha Casa Minha Vida tại Itajaí năm 2026 — từng nhóm, từng quy định — và lý do tại sao nhà đầu tư quốc tế đến đây tìm hiểu về chương trình có lẽ cần nhìn sang một sản phẩm khác.
Ai đủ điều kiện năm 2026: bốn nhóm thu nhập, từng giá trị
Minha Casa Minha Vida đã được chính phủ liên bang Brazil tái cấu trúc vào năm 2023 và nhận được lần cập nhật quan trọng thứ hai vào tháng 4 năm 2026. Việc phân chia theo nhóm thu nhập vẫn là trục chính của chương trình, nay với trần thu nhập được điều chỉnh và lãi suất khác biệt theo hồ sơ.
Nhóm 1 phục vụ các gia đình có tổng thu nhập hàng tháng đến 2.850 reais (giới hạn mới được nâng lên vào tháng 4; trước đó là 2.640 reais). Đây là nhóm phụ thuộc vào chỉ định công: người thụ hưởng không tự đến Caixa; chính chính quyền thành phố, thông qua đăng ký địa phương, chọn ai sẽ nhận được căn hộ trong khu nhà ở xã hội được tài trợ bởi FAR (Quỹ Cho thuê Nhà ở) hoặc FDS (Quỹ Phát triển Xã hội). Trợ cấp toàn phần, khoản trả góp giới hạn ở 30% thu nhập gia đình, lãi suất tối thiểu.
Nhóm 2 bao gồm thu nhập hàng tháng từ 2.850,01 đến 4.700 reais. Tại đây, trợ cấp cá nhân có thể lên đến 55.000 reais (giá trị tối đa trong bảng 2026), lãi suất dao động từ 4% đến 4,75% mỗi năm cho người đóng góp FGTS (Fundo de Garantia do Tempo de Serviço — quỹ bồi thường thâm niên bắt buộc của Brazil, do người sử dụng lao động trích lập) và việc ký kết hợp đồng diễn ra trực tiếp với Caixa — không còn phải qua chỉ định thành phố. Đây là nhóm có khối lượng hợp đồng tăng mạnh nhất tại Santa Catarina theo dữ liệu ABRAINC (hiệp hội các nhà phát triển bất động sản Brazil) trong quý đầu năm.
Nhóm 3 dành cho thu nhập từ 4.700,01 đến 8.600 reais hàng tháng, lãi suất từ 5,5% đến 7% mỗi năm và mức trợ cấp giảm dần khi thu nhập tăng. Đây là nhóm tiêu biểu của công chức bang, nhân viên ngân hàng mới vào nghề, hoặc cặp đôi cùng có hợp đồng lao động chính thức trong ngành bán lẻ hoặc hoạt động cảng biển ở Itajaí.
Nhóm 4, được tạo ra trong cải cách năm 2023 và mở rộng vào năm 2026, phục vụ thu nhập hàng tháng từ 8.600,01 đến 12.000 reais (13.000 reais ở các vùng đô thị được chọn, không bao gồm Itajaí). Lãi suất chạm trần 8,16% mỗi năm — vẫn thấp đáng kể so với SBPE (Sistema Brasileiro de Poupança e Empréstimo — hệ thống tín dụng nhà ở thị trường thông thường của Brazil), vốn hoạt động ở mức 11% đến 12% mỗi năm trên các dòng tín dụng thị trường vào tháng 6 năm 2026. Không có trợ cấp trực tiếp ở nhóm này, nhưng có quyền truy cập vào FGTS và các điều kiện lãi suất ưu đãi.
Còn có nhánh nông thôn của chương trình, với tổng thu nhập hàng năm từ 50.000 đến 134.000 reais, dành cho xây dựng, cải tạo hoặc mua nhà ở khu vực nông thôn — ít sử dụng ở Itajaí, có ý nghĩa hơn cho các thành phố lân cận như Ilhota và Penha.
Đối với bất kỳ nhóm nào, các yêu cầu cơ bản của người thụ hưởng trong năm 2026 là:
- CPF (Cadastro de Pessoas Físicas — mã số thuế cá nhân của Brazil, bắt buộc với mọi cư dân) trong tình trạng hợp lệ với Cục Thuế Liên bang;
- không phải là chủ sở hữu, người chiếm hữu, người mua dự định hoặc người nhận chuyển nhượng bất động sản nhà ở tại bất kỳ phần nào của lãnh thổ quốc gia;
- chưa từng là người thụ hưởng của chương trình nhà ở liên bang có trợ cấp (MCMV, PAR, PMCMV hoặc các chương trình trước đó);
- đủ 18 tuổi trở lên hoặc đã được giải phóng năng lực dân sự;
- trong trường hợp người nước ngoài, có thị thực thường trú hoặc giấy phép cư trú không thời hạn;
- không có hạn chế tín dụng cản trở (kiểm tra Serasa/SPC — các cơ quan đăng ký tín dụng tư nhân của Brazil — cho Nhóm 2 đến 4; với Nhóm 1, phân tích là xã hội kinh tế và hạn chế không tự động loại trừ).
Itajaí năm 2026: Casa Catarina, 200 căn hộ và nút thắt danh sách chờ
Bức tranh đô thị đã thay đổi đáng kể trong mười tám tháng qua. Chương trình bang Casa Catarina, do Chính phủ Santa Catarina khởi xướng như một bổ sung cho MCMV liên bang, đã bàn giao tại Itajaí vào đầu năm 2026 một cụm 43 căn nhà ở khu Cordeiros, với đầu tư gần 4,9 triệu reais và phần đối ứng của thành phố về hạ tầng (san lấp mặt bằng, mặt đường, hệ thống nước). Tiêu chí lựa chọn kết hợp đăng ký nhà ở thành phố với giới hạn Nhóm 1 của MCMV — ai đủ điều kiện chương trình liên bang sẽ tự động vào quy trình của chương trình bang.
Song song, Chính quyền thành phố đã công bố trong nửa đầu năm việc ký hợp đồng cho 200 căn hộ bổ sung với nguồn vốn kết hợp FAR/FGTS, phân bổ ở hai khu: khu Espinheiros và mở rộng Jardim Napoli. Riêng Jardim Napoli đã trở thành một trường hợp nghiên cứu: bắt đầu như một dự án phân lô bình dân của tư nhân với lô đất bán từ 75.000 reais, và đã được Sở Nhà ở hấp thụ một phần để xây dựng các căn hộ MCMV Nhóm 1 và Nhóm 2. Việc trộn lẫn các nhóm dân cư là có chủ ý — tránh hình thành khu cô lập và cải thiện cơ cấu xã hội của khu phố.
Điểm then chốt là danh sách chờ. Khoảng 8.000 hồ sơ đăng ký tại thành phố đang hoạt động có nghĩa là, ngay cả với 243 căn hộ trong pipeline đã công bố (Casa Catarina + 200 căn), việc phục vụ trực tiếp Nhóm 1 chỉ đáp ứng dưới 4% nhu cầu đã đăng ký trong năm 2026. Đó là lý do tại sao, trên thực tế, Nhóm 2, 3 và 4 — không yêu cầu chỉ định thành phố và có thể ký hợp đồng trực tiếp tại bất kỳ chi nhánh Caixa nào — tập trung phần lớn số chìa khóa được giao hàng năm tại Itajaí.
Còn có một hiệu ứng tràn quan trọng đối với việc đọc thị trường: một phần đáng kể những người được chọn ở Nhóm 2 và 3 cuối cùng lại mua căn hộ ở Navegantes, Itapema (phía trong) hoặc trên trục BR-101 hướng Camboriú, nơi trần 350.000 reais của chương trình cho phép tìm được sản phẩm mới. Ở Itajaí, trần này ngày càng chật hẹp khi tiến gần trung tâm hoặc đường ven biển.
Cách đăng ký trên thực tế: đăng ký thành phố và hợp đồng trực tiếp
Con đường của người thụ hưởng năm 2026 phụ thuộc cơ bản vào nhóm thu nhập — và đây là phần gây nhầm lẫn nhiều nhất tại quầy của Sở.
Với Nhóm 1, quy trình thuộc thành phố. Ứng viên thực hiện Đăng ký Nhà ở tại Chính quyền thành phố — ở Itajaí, qua cổng intranet2.itajai.sc.gov.br hoặc trực tiếp tại Sở Nhà ở, đường Rua Hercílio Luz, số 1.140. Giấy tờ yêu cầu: RG (Registro Geral — chứng minh nhân dân Brazil) và CPF của tất cả thành viên gia đình trên 18 tuổi; chứng nhận cư trú; chứng nhận thu nhập (hợp đồng lao động chính thức, khai báo lao động tự do, Bolsa Família — chương trình chuyển nhượng thu nhập có điều kiện của liên bang Brazil, hoặc BPC — phúc lợi tiếp tục cho người cao tuổi và khuyết tật); giấy khai sinh của các con vị thành niên; giấy chứng nhận kết hôn, ly hôn hoặc sống chung như vợ chồng; chứng nhận đăng ký học tập của người phụ thuộc; và giấy chứng nhận y tế trong trường hợp có người khuyết tật trong gia đình.
Đăng ký có hiệu lực 24 tháng và cần được cập nhật trong khoảng thời gian này, nếu không sẽ bị loại. Việc lựa chọn tuân theo các tiêu chí ưu tiên liên bang và thành phố: gia đình do phụ nữ làm chủ; gia đình có người khuyết tật hoặc người cao tuổi; gia đình ở khu vực rủi ro được Defesa Civil (cơ quan phòng chống thiên tai của Brazil) lập bản đồ; và thời gian cư trú tại thành phố (Itajaí áp dụng mức tối thiểu 24 tháng được chứng minh).
Với Nhóm 2, 3 và 4, không có đăng ký thành phố. Ứng viên chọn bất động sản — mới hoặc cũ, trong giới hạn 350.000 reais ở Itajaí — nộp giấy tờ trực tiếp tại Caixa (hoặc tại đại lý được ủy quyền), trải qua phân tích tín dụng thông thường, ký kết tài trợ. Việc chọn một nhà phát triển đã đăng ký vào chương trình sẽ đẩy nhanh quá trình: bộ phận kỹ thuật của Caixa đã đánh giá dự án, làm giảm thời gian giữa đề xuất và ký hợp đồng.
Một chi tiết kỹ thuật quan trọng cho năm 2026: nghị định của Bộ Đô thị công bố vào tháng 4 đã đơn giản hóa việc chứng minh thu nhập cho lao động không chính thức ở Nhóm 2 và 3 — bắt đầu chấp nhận giao dịch ngân hàng trong 12 tháng qua làm bằng chứng khả năng thanh toán, bổ sung bằng tờ khai thuế thu nhập khi có. Thay đổi nhỏ, hiệu ứng lớn: mở rộng nhóm đủ điều kiện ở đầu nền kinh tế dịch vụ, mà ở Itajaí bao gồm du lịch, ẩm thực và thương mại khu phố.
Trợ cấp, lãi suất và mô phỏng thực tế cho thu nhập 2.000, 4.000 và 8.000 reais
Bảng lãi suất hiện hành từ tháng 4 năm 2026 như sau, và đây là con số quan trọng nhất cho người sắp lấy máy tính ra:
| Nhóm | Thu nhập hàng tháng | Lãi suất/năm (đóng FGTS) | Lãi suất/năm (không đóng) | Trợ cấp tối đa | Thời hạn |
|---|---|---|---|---|---|
| Nhóm 1 | đến 2.850 R$ | 4,0% | — | đến 95% giá trị BĐS | đến 420 tháng |
| Nhóm 2 | 2.850,01 đến 4.700 R$ | 4,75% | 5,25% | đến 55.000 R$ | đến 420 tháng |
| Nhóm 3 | 4.700,01 đến 8.600 R$ | 5,5% đến 7,0% | 6,0% đến 7,5% | đến 20.000 R$ | đến 360 tháng |
| Nhóm 4 | 8.600,01 đến 12.000 R$ | 7,66% | 8,16% | — | đến 360 tháng |
Giá trung bình mỗi mét vuông ở Itajaí, xét tổng hợp FipeZap (chỉ số giá bất động sản tham chiếu của Brazil) tháng 5 năm 2026, ở mức 11.800 reais — nhưng mức trung bình này che giấu sự phân tán dữ dội. Ở khu vực giữa các phường Cordeiros, São Vicente và Espinheiros, mét vuông mới tương thích MCMV dao động từ 6.500 đến 8.000 reais. Đây là nơi các mô phỏng dưới đây có thể đứng vững.
Thu nhập 2.000 R$ (Nhóm 1): khoản trả góp tối đa cho phép là 600 R$ (30% thu nhập). Trong khu nhà ở xã hội Nhóm 1 với căn được định giá 180.000 R$, trợ cấp liên bang có thể bao phủ 80% đến 95% giá trị; số dư tài trợ là 18.000 đến 36.000 R$ trong tối đa 420 tháng, tạo ra khoản trả góp ban đầu gần 250-450 R$. Khả thi, với điều kiện được chính quyền thành phố chỉ định.
Thu nhập 4.000 R$ (Nhóm 2): khả năng trả góp 1.200 R$ (30%). Bất động sản mục tiêu 280.000 R$ tại Itajaí. Với FGTS 30.000 R$ + trợ cấp 40.000 R$ + tự đặt cọc 10.000 R$, khoản tài trợ 200.000 R$ trong 420 tháng ở mức 4,75%/năm cho khoản trả góp ban đầu khoảng 1.150 R$. Vừa khít.
Thu nhập 8.000 R$ (Nhóm 3): khoản trả góp cho phép 2.400 R$ (30%). Bất động sản mục tiêu ở trần 350.000 R$. Với FGTS 50.000 R$ + đặt cọc 35.000 R$, tài trợ 265.000 R$ trong 360 tháng ở 6,5%/năm, khoản trả góp ban đầu gần 1.870 R$. Còn dư trong ngân sách — đây là nhóm mà việc so sánh với SBPE có ý nghĩa nhất.
"Cải cách 2023 đã dán MCMV và SBPE vào một vùng chồng lấn chưa từng có. Ngày nay, Nhóm 4 và SBPE với trần FGTS đang cạnh tranh cùng một khách hàng. Ai sống ở Itajaí với thu nhập 9-12 nghìn reais bắt buộc phải làm cả hai mô phỏng trước khi quyết định." — Marcelo Vieira, nhà kinh tế học, tại hội thảo về tín dụng bất động sản tại Sinduscon-SC (công đoàn ngành xây dựng Santa Catarina) vào tháng 5 năm 2026.
Sự khác biệt giữa một dòng SBPE 11,5%/năm và Nhóm 4 ở 8,16%/năm có vẻ nhỏ trên giấy, nhưng trong 30 năm tương đương 200.000 đến 300.000 reais lãi suất phải trả thêm — trên khoản tài trợ điển hình 300.000 reais. Đó là khoản tiết kiệm tương đương cả một khoản đặt cọc thứ hai.
Ai KHÔNG đủ điều kiện: các trường hợp loại trừ chỉ xuất hiện tại quầy
Phần lớn khiếu nại tại Văn phòng Luật sư công và quầy Caixa đến từ các trường hợp loại trừ — tình huống mà ứng viên chỉ phát hiện ra ngay lúc bị từ chối. Những trường hợp chính trong năm 2026:
Người thụ hưởng trước đây của chương trình nhà ở liên bang. Ai đã nhận MCMV, PAR, Thư Tín dụng FGTS Vật liệu Xây dựng trong một số phạm vi, hoặc các chương trình trước MCMV, đều bị loại trừ vĩnh viễn. Hệ thống Caixa đối chiếu CPF với đăng ký quốc gia của Bộ Đô thị — không có kẽ hở nào. Cũng áp dụng cho vợ/chồng: nếu một trong hai đã được chọn, cả cặp đôi không đủ điều kiện.
Chủ sở hữu bất động sản nhà ở. Ở đây có sắc thái. Bất động sản thương mại không vô hiệu hóa đơn. Bất động sản nông thôn không có nhà ở cũng vậy. Nhưng bất động sản nhà ở đứng tên ứng viên hoặc vợ/chồng — ở bất kỳ thành phố nào trong nước — làm sập đơn đăng ký. Sở hữu có giấy tờ, vẫn còn tài trợ, hoặc thậm chí hợp đồng "gaveta" (hợp đồng riêng không đăng ký công chứng — một thực hành phổ biến nhưng pháp lý mong manh ở Brazil) đã đăng ký, đều được tính là sở hữu.
Hạn chế tín dụng ở Nhóm 2 đến 4. Nhóm 1 không yêu cầu điểm tín dụng; là chương trình xã hội. Nhưng Nhóm 2, 3 và 4 là hợp đồng ngân hàng — Serasa, SPC, và lịch sử tín dụng Caixa đều quan trọng. CPF có hạn chế đang hoạt động, nợ đang đàm phán lại chưa hoàn tất hoặc điểm tín dụng rất thấp sẽ chặn giao dịch. Trong năm 2026, Caixa bắt đầu chấp nhận thanh toán nợ tại thời điểm ký hợp đồng làm điều kiện đình chỉ, giúp giải quyết một phần các trường hợp ranh giới.
Thu nhập không chính thức không có dấu vết ngân hàng. Ngay cả với việc nới lỏng tháng 4, lao động 100% không chính thức không có giao dịch ngân hàng hoặc khai báo thu nhập tối thiểu sẽ không thể ký hợp đồng ở Nhóm 2 và 3. Giải pháp thực tế là mở tài khoản số, để thu nhập đi qua đó trong 12 tháng và quay lại bước phân tích.
Đăng ký trùng lặp. Gia đình đăng ký đồng thời ở hai thành phố, hoặc có hai CPF của cùng một nhóm gia đình ứng cử riêng để "tăng cơ hội", sẽ bị loại. Việc đối chiếu liên bang sẽ phát hiện.
Người nước ngoài không có thị thực thường trú. Thị thực du lịch hoặc lao động tạm thời (đến 4 năm) không đủ điều kiện. Cần có thị thực thường trú, giấy phép cư trú không thời hạn hoặc đã nhập quốc tịch Brazil. Ở Itajaí, với cộng đồng Haiti, Venezuela và Cuba đang hiện diện đông đảo, đây là điểm xuất hiện nhiều nhất trong dịch vụ xã hội — và nói chung có thể giải quyết qua Polícia Federal (Cảnh sát Liên bang Brazil), nhưng đòi hỏi thời gian.
Có ý nghĩa như một khoản đầu tư không? Không. Và đó là câu trả lời trung thực.
Đây là câu hỏi thường đưa nhà đầu tư đến loại nghiên cứu này, và câu trả lời thẳng thắn là không. Minha Casa Minha Vida, theo thiết kế pháp lý, là một chương trình nhà ở xã hội — không phải đầu tư. Đối với người Việt Nam ở nước ngoài hoặc nhà đầu tư quốc tế quan tâm đến bất động sản ven biển Brazil, hiểu được khoảng cách này ngay từ đầu sẽ tiết kiệm hàng tháng nghiên cứu sai hướng.
Ba rào cản khiến điều này không thể thương lượng. Thứ nhất, cấm bán lại: bất động sản được tài trợ bởi MCMV không thể chuyển nhượng trong 10 năm kể từ ngày ký hợp đồng (thời hạn được tăng lên vào năm 2023; trước đây là 5 năm). Các nỗ lực "bán qua giấy ủy quyền" hoặc hợp đồng gaveta rất mong manh — quyền sở hữu vẫn ở với người thụ hưởng ban đầu, và người mua không chính thức có nguy cơ mất tất cả nếu Caixa phát hiện giao dịch.
Thứ hai, cấm cho thuê. Bất động sản phải được gia đình thụ hưởng chiếm hữu; cho bên thứ ba thuê được coi là sai mục đích và dẫn đến thu hồi với mất tất cả số tiền đã trả. Việc giám sát đã tăng từ năm 2024 và vẫn duy trì cường độ cao.
Thứ ba, đặc tính sản phẩm. Các căn hộ MCMV tại Itajaí, do áp đặt trần giá, nằm ở các khu phố ngoại vi hoặc ở các thành phố lân cận. Tài sản không có động lực tăng giá tương thích với đầu tư — sẽ theo lạm phát bất động sản phân khúc bình dân, mà về mặt lịch sử bám sát chỉ số INCC (Índice Nacional de Custo da Construção — chỉ số chi phí xây dựng quốc gia của Brazil, dùng để điều chỉnh giá trong giai đoạn xây dựng), không có phần thưởng vị trí giúp nhà đầu tư kiếm tiền ở vùng ven biển.
Với ai đến đây tìm hiểu chương trình nhưng thực chất muốn hiểu thị trường bất động sản Itajaí với góc nhìn nhà đầu tư, cách đọc khác. Trục Itajaí-Balneário Camboriú đang trải qua chu kỳ cung khan hiếm của sản phẩm cao cấp, INCC ăn mòn biên lợi nhuận của nhà phát triển, Selic (lãi suất cơ bản của Brazil, do Ngân hàng Trung ương quy định) đang giảm chậm (vào tháng 6 năm 2026, ở mức 9,75%/năm) và SBPE với dòng huy động tích cực hơn. Bất động sản trên bản vẽ, trong các dự án phát triển nghiêm túc, với tài trợ SBPE hoặc nguồn vốn riêng, vẫn là phương tiện tự nhiên — không phải MCMV.
Đây là loại đọc mà SIDE Empreendimentos chuyển hóa thành sản phẩm: phát triển bất động sản với VGV đã được lập kế hoạch, quản trị công trình chặt chẽ, và lựa chọn vị trí cẩn thận ở bờ biển phía bắc Santa Catarina. Người sống ở Itajaí và đủ điều kiện MCMV nên sử dụng MCMV — đó là tiền công dành đúng cho người đó. Người đầu tư — bao gồm cả nhà đầu tư quốc tế đang xem xét Brazil như một thị trường đa dạng hóa danh mục — nên nhìn sang phía bên kia của kệ hàng.
Lưu ý cho nhà đầu tư quốc tế: tiền tệ, tài chính và kỳ vọng
Đối với độc giả Việt Nam đang cân nhắc bất động sản Brazil như một phần đa dạng hóa quốc tế, ba điểm cần lưu ý trước khi sa đà vào việc so sánh MCMV và SBPE:
Rủi ro tiền tệ. Real Brazil (BRL) là tiền tệ thị trường mới nổi và biến động đáng kể so với USD và các tiền tệ tham chiếu khác. Một khoản đầu tư bằng reais có thể tăng giá trị tính bằng nội tệ mà vẫn lỗ khi chuyển đổi sang VND, hoặc ngược lại. Bất động sản, do bản chất thời hạn dài, có khả năng giảm thiểu rủi ro này tốt hơn các tài sản tài chính thanh khoản, nhưng không loại bỏ.
Tài trợ cho người không cư trú. Cả MCMV và SBPE đều dành cho người cư trú thuế tại Brazil. Nhà đầu tư quốc tế không có CPF và địa chỉ Brazil thường mua bằng vốn riêng hoặc thông qua các cấu trúc pháp lý chuyên biệt. Đối với những người có ý định di chuyển — chẳng hạn như xin thị thực hưu trí, thị thực đầu tư hoặc thị thực số — việc thiết lập tình trạng cư trú trước khi tìm kiếm tài trợ là con đường thông thường.
Kỳ vọng lợi nhuận thực tế. Bất động sản ven biển cao cấp ở Itajaí và Balneário Camboriú đã có những chu kỳ tăng giá mạnh mẽ — nhưng kỳ vọng lợi nhuận hai chữ số mỗi năm liên tục là không thực tế cho bất kỳ thị trường trưởng thành nào. Bài kiểm tra thực tế: lợi nhuận tổng (tăng giá vốn + thu nhập cho thuê), điều chỉnh theo lạm phát Brazil, điều chỉnh theo biến động tiền tệ, sau thuế chuyển nhượng. Đó là con số phải so sánh với các lựa chọn thay thế ở Việt Nam hoặc các thị trường khác.
Kết luận: hai độc giả, hai quyết định khác nhau
Một bài viết về Minha Casa Minha Vida tại Itajaí năm 2026 cuối cùng, trên thực tế, phục vụ hai độc giả cần đưa ra quyết định trái ngược nhau. Độc giả-cư dân tìm thấy ở đây các nhóm thu nhập đã cập nhật, lộ trình đăng ký, các trường hợp loại trừ phổ biến nhất và xác nhận rằng chương trình, ngay cả sau cải cách, vẫn là phương tiện tín dụng bất động sản rẻ nhất hiện có trong nước cho nhóm thu nhập của họ. Bước tiếp theo là đăng ký thành phố (nếu Nhóm 1) hoặc mô phỏng tại Caixa (Nhóm 2 đến 4).
Độc giả-nhà đầu tư, ngược lại, mang theo từ đây xác nhận rằng MCMV không phải là sản phẩm phù hợp — và mang theo cả bối cảnh thị trường: Itajaí năm 2026, với VGV cư trú trên 9 tỷ reais, Selic đang giảm, INCC gây áp lực lên các nhà phát triển và tồn kho mới tập trung vào một số ít dự án ven biển phía bắc. Ai muốn theo dõi phân tích này hàng tuần — với các con số của Itajaí, Balneário Camboriú, Itapema và Bombinhas, và động thái của các nhà phát triển và văn phòng đăng ký bất động sản — có thể đăng ký phân tích hàng tuần của cổng thông tin. Đó là loại đọc mà thời gian của nhà đầu tư mang lại lợi nhuận cao hơn.