발네아리오 캄보리우 에어비앤비 실제 점유율 2026
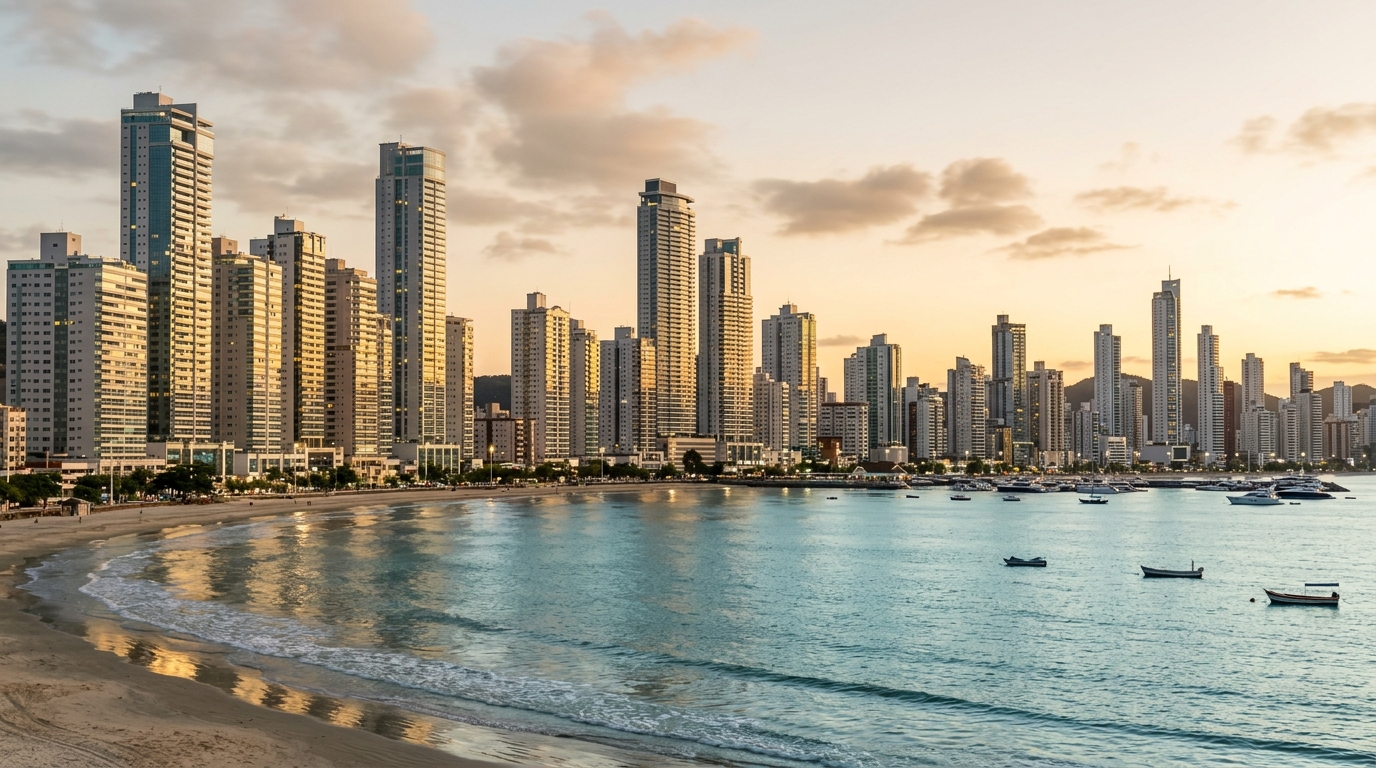
2026년 1월, AirDNA는 브라질 산타카타리나(Santa Catarina) 주 발네아리오 캄보리우(Balneário Camboriú)의 단기 임대(short-term rental) 자산 연간 평균 점유율을 46%로 확정 발표했습니다. 같은 달, AirRoi는 34.5%를 기록했습니다. 한편 Barra Sul, 중심가, 그리고 인접 도시 이타자이(Itajaí)의 프라이아 브라바(Praia Brava)에 4,000세대 이상을 운영하는 현지 3대 위탁관리사는 투자자 컨퍼런스 콜에서 51%~58% 사이의 점유율을 보고했습니다. 극단값 사이의 격차는 24%포인트에 달합니다. Barra Sul에 위치한 180만 헤알(약 4억 5,000만 원) 규모 아파트의 사업성 분석에서, 이 24%포인트는 정보원 선택만으로 연간 약 10만 헤알(약 2,500만 원)의 매출이 나타나거나 사라지는 차이를 의미합니다.
이 거대한 격차는 사기가 아닙니다. 측정 방법론의 차이입니다. 각 제공업체는 서로 다른 대상을 측정하고, 서로 다른 재고를 제외하며, '점유율'을 서로 다르게 정의합니다. 신규 타워의 공급이 계속 증가하고 단기 임대 시장이 더 이상 비밀이 아닌 2026년 산타카타리나 해안에서 단기 임대에 투자하려는 외국인 투자자라면, 계약서에 서명하기 전에 각 정보원이 실제로 무엇을 집계하고 있는지 반드시 이해해야 합니다. 이 글은 세 가지 지표를 해독하고, 2025년부터 2026년 초까지 관찰된 실제 수치를 통역하며, 각 지표를 의사결정에 어떻게 활용해야 하는지 보여드립니다.
세 가지 점유율: 총 점유율, 조정 점유율, 체감 점유율
혼란은 '점유율(occupancy)'이라는 단어에서 시작됩니다. 일반 호텔업계에서 점유율은 단순한 분수입니다. 판매된 객실 일수 ÷ 가용 객실 일수. 그러나 단기 임대 세계에서는 '가용'의 정의가 모호해집니다. 소유주가 직접 거주하느라 3개월 동안 플랫폼에서 내려져 있던 매물은 '가용'으로 봐야 할까요? 10월에 등록되었지만 연말연시 한 주만 캘린더를 열어둔 매물은? 3월에 입주한 신규 세대는? 각 제공업체는 다르게 답하며, 이 답이 결과를 결정합니다.
총 점유율(gross occupancy)은 AirDNA가 선호하는 지표입니다. 캘린더가 대부분 닫혀 있는 매물까지 포함해 시 전체의 모든 활성 매물을 분모에 넣고, 실제로 판매된 일수를 이론상 총 일수(매물당 365일)로 나눕니다. 가장 보수적인 지표인데, 반쯤 휴면 상태인 매물 — 유령 리스팅, 가족이 성수기에만 사용하는 세컨드 하우스, 공사 중인 매물 — 까지 재고에 희석되기 때문입니다. 발네아리오 캄보리우에서 이 계산은 2026년 1월 46%를 산출했으며, 2024년 말 정점이었던 49%에서 완만한 하락 추세를 보이고 있습니다.
조정 점유율(adjusted occupancy)은 AirRoi와 일부 전문 위탁관리사의 내부 도구가 사용하는 지표로, 명확한 사유(유지보수, 개인 사용, 일시적 철수)로 캘린더가 차단된 일수를 분모에서 제외합니다. 더 깔끔한 숫자가 나오지만, 무엇이 '정당한 차단'인지 판단해야 하는 어려움이 있습니다. AirRoi는 일부 위탁관리사보다 엄격한 기준을 적용하기 때문에 역설적으로 더 낮은 수치 — 34.5% — 를 산출합니다. 등록된 모든 일수를 '가용'으로 처리하기 때문이며, 역사적으로 비수기인 기간조차 그렇게 봅니다. 세 지표 중 가장 인색한 지표입니다.
마지막으로 체감 점유율(perceived occupancy)은 현지 위탁관리사의 보고서와 분양사의 영업 자료에 등장하는 지표입니다. 여기서 분모는 실제로 판매에 내놓은 일수뿐입니다. 기술적 차단, 게스트 간 전환 기간, 리모델링으로 인한 시장 이탈일은 모두 제외됩니다. 운영 관점에서의 점유율, 즉 '실제로 경기에 출전한 날 중 몇 날을 팔았는가?'를 측정합니다. 그래서 51~58%로 나타납니다. 부풀린 수치가 아니라 분모가 다른 수치입니다. 문제는 이 지표가 투자자가 던져야 할 질문 — '이 매물이 연간 며칠 동안 매출을 만들어내는가?' — 에 답하지 않는다는 점입니다.
2025~2026년 실제 수치와 인근 지역 비교
2026년 5월 종료 12개월 이동 사이클에서 세 정보원을 조율해 본 결과, 발네아리오 캄보리우의 침실 3개 이하 아파트의 현실적인 총 점유율 범위는 40%~52%이며, 중앙값은 45%에 가깝습니다. ADR(Average Daily Rate, 평균 객실 단가)은 300~650헤알 사이에 분포했으며, 전망, 층수, 중앙 해변까지의 거리에 크게 의존했습니다. RevPAR(Revenue Per Available Room, 가용 객실당 매출 — 점유율 × 일일 단가)은 가용 일당 135~320헤알 사이를 기록했고, Barra Sul이 상단을 끌어올렸습니다. 신규 재고, 고급 사양, 영구 오션뷰가 집중된 지역이기 때문입니다.
인근 도시와의 비교 분석에서 투자 논리가 가장 명확하게 드러납니다. 산타카타리나 주도(州都) 플로리아노폴리스(Florianópolis)는 재고가 훨씬 분산되어 있고 관광이 연중 분포해 총 점유율이 더 높습니다 — 약 53% — 하지만 ADR 중앙값은 380헤알로, RevPAR은 BC와 비슷한 수준입니다. 바로 옆 도시 이타페마(Itapema)는 BC와 비슷한 점유율(44~48%)을 보이지만 ADR이 일관되게 15% 낮습니다. 더 젊은 재고와 같은 관광객을 두고 벌이는 직접 경쟁의 반영입니다. 더 계절성이 강한 포르투벨루(Porto Belo)는 연간 점유율이 낮지만(38~42%) 연말연시 피크가 연간 매출의 절반 가까이를 단 3주에 벌어들입니다.
| 도시 | 총 점유율 12개월 | ADR 중앙값 (헤알) | 추정 RevPAR (헤알) | 계절 집중도 |
|---|---|---|---|---|
| Balneário Camboriú | 45% | 480 | 216 | 높음 (12-1-2월 40%) |
| Itapema | 46% | 410 | 189 | 높음 (12-1-2월 38%) |
| Porto Belo | 40% | 520 | 208 | 매우 높음 (12-1-2월 47%) |
| Florianópolis | 53% | 380 | 201 | 중간 (12-1-2월 29%) |
| Praia Brava (Itajaí) | 43% | 590 | 254 | 높음 (12-1-2월 41%) |
위 데이터는 중앙값이며, 각 도시 내부의 편차는 막대합니다. 발네아리오에서 하위 10분위와 상위 10분위 ADR 사이의 격차는 1박당 240헤알에서 1,150헤알까지 벌어집니다. 자기 자산을 도시 평균과 비교하면서 정확한 분위 내 위치를 고려하지 않는 사람은 구조적으로 잘못된 계산을 하고 있는 것입니다. 중요한 질문은 '발네아리오 캄보리우의 점유율은 얼마인가?'가 아니라, '내 매물과 비교 가능한 자산 — 같은 ADR 구간, 같은 지역, 같은 침실 수 — 의 지난 24개월 점유율은 얼마인가?'입니다.
극심한 계절성과 연평균이 거짓말하는 이유
발네아리오 캄보리우는 브라질 도시형 해안 관광지 중 계절성이 가장 강한 곳에 속합니다. 12월, 1월, 2월(브라질의 한여름)이 연간 단기 임대 매출의 38%~42%를 차지합니다. 성수기 점유율 — 12월 26일부터 1월 20일까지 — 은 85%를 넘으며, 위치가 좋은 매물은 92~95%에 도달합니다. 연말연시 평균 객실 단가는 연평균의 세 배에 이를 수 있습니다. 이 짧은 창을 벗어나면 도시는 다른 리듬으로 살아갑니다. 5월, 6월, 8월은 18%~28% 점유율로 운영되고, 7월은 학교 방학과 연휴 때문에 40~50%까지 올라가며, 9월과 10월은 25~35%의 더딘 회복기에 진입합니다.
운영상의 결과는 잔혹합니다. 연간 평균 점유율 45%를 기록하는 매물은 1년 내내 균일하게 45%로 임대되는 것이 아닙니다. 1월에는 90%, 6월에는 22%, 절대 비수기 일부 기간에는 0%로 임대됩니다. 이것은 모든 것을 바꿉니다 — 필요한 운전자본을 바꾸고, 대출 상환을 위한 현금 흐름 프로파일을 바꾸며, 투자 가족이 음(-)의 달을 견딜 수 있는 내성을 바꾸고, 성수기 가격을 공격적으로 책정해야 한다는 압력을 바꿉니다(1년을 책임지는 그 창을 놓치면 안 되기 때문입니다).
"연평균은 마케팅 통계입니다. 책임감 있는 투자자는 가격을 세 블록 — 성수기, 중간기, 비수기 — 으로 나누고, 비수기 블록 위에서 손익분기점을 계산합니다. 6월에 매물이 운영비를 스스로 감당하지 못한다면, 이 자산은 임대 수익형 투자가 아니라 시즌에 거는 베팅입니다."
2026년 4월까지 12개월 누적 INCC(Índice Nacional de Custo da Construção, 건설 비용 지수 — 브라질에서 부동산 건설비 인플레이션을 추적하는 공식 지수)는 6.9%였으며, 인건비 부문이 평균을 끌어올렸습니다. 이는 침구·소품 교체, 연례 소규모 보수, 정기 유지보수 비용이 더 낮은 인플레이션을 가정하고 2023~2024년에 시장에 진입한 사람들의 실질 RevPAR을 갉아먹고 있음을 의미합니다. 일일 단가를 INCC 이상으로 조정하지 않은 채 운영 예산을 다시 짜는 사람은, 점유율이 안정적이더라도 실질 마진을 잃고 있습니다.
2026년 에어비앤비 알고리즘, 신규 타워 공급, 시 차원의 규제
에어비앤비 알고리즘은 2025년에 공급 과잉 지역의 점유율에 계속 압력을 가하는 두 가지 중요한 변화를 거쳤습니다. 첫째는 취소율 3% 초과 매물에 대한 페널티 강화로, 직전 검색에서의 노출 순위를 떨어뜨립니다 — 정확히 피크를 책임지는 검색입니다. 둘째는 매물 제목·사진과 게스트 기대치 간의 '핏(fit)' 점수의 비중 증가입니다. 일반적인 매물은 명확한 내러티브(자녀 동반 가족, 반려동물 동반 커플, 젊은 그룹, 출장 임원)를 갖춘 매물에게 노출을 빼앗겼습니다. 위탁관리사가 물려준 템플릿을 그대로 쓰며 자동 조종 모드로 운영하는 사람은, 처음부터 다시 쓴 경쟁자들에게 순위를 내주고 있습니다.
동시에 신규 세대 공급은 계속 증가합니다. ABRAINC(브라질 부동산 디벨로퍼 협회)와 Secovi-SC(산타카타리나 부동산 협회)의 통합 데이터에 따르면, 2024년과 2025년 발네아리오 캄보리우 및 인접 도시에서 출시된 VGV(Valor Geral de Vendas, 분양 총가치 — 디벨로퍼가 측정하는 핵심 지표)는 역사적 평균을 상회하는 수준을 유지했으며, 투자자 대상 사업 — 60~90㎡ 아파트, 단기 임대에 최적화된 평면, 매물 사진의 진열대로 설계된 공용 시설 — 의 비중이 높았습니다. 이 재고 상당 부분이 입주 중이거나 공사 막바지에 있으며, 사용 승인은 2026~2028년으로 예정되어 있습니다. 예상되는 효과는 같은 수요 피크를 두고 더 많은 공급이 경쟁하면서, 성수기를 벗어난 점유율과 ADR에 지속적인 하방 압력이 작용하는 것입니다.
규제 논의도 무게를 더했습니다. 발네아리오 캄보리우 시의회는 2025년 단기 임대 플랫폼 매물에 대한 최소 요건 — 시 등록, 별도 ISS(서비스세) 부과, 책임자 신원 확인의 최소 기준 — 에 관한 논의를 진전시켰습니다. 최종 버전은 아직 입법 절차 중이지만, 신호는 이미 발신되었습니다. 비공식 운영자가 전문화된 운영자에 비해 경쟁력을 잃는 플로리아노폴리스나 유럽 주요 도시의 모델로 이동할 것입니다. 2026년에 진입하는 투자자는 규제가 다음 사이클이 아니라 현재 사이클에 시행된다고 가정하고 예산을 짜야 합니다.
도시 평균을 상회하는 점유율을 지탱하는 차별화 요소가 바뀌었습니다. 영구 오션뷰는 여전히 가장 중요한 요소이지만, 상승세를 보이는 세 변수에 우위를 일부 내주었습니다. 도보 거리 내(반경 400m) 식당 접근성, 업로드 최소 100Mbps의 Wi-Fi, 그리고 독립된 실내 주차장입니다. 2026년에 높은 ADR을 지불하는 게스트는 주차 대행에 의존하거나, 인터넷이 불안정하거나, 서비스까지 멀리 가야 하는 매물을 더 이상 받아들이지 않습니다. 이 세 변수에서 잘 자리잡은 사업은 52% 이상의 점유율을 유지하지만, 두 가지에서 실패하면 38% 아래로 떨어집니다.
투자자의 정직한 계산: 실제 비용, 손익분기점, CDI와의 비교
영업 자료에서 흔히 도는 사업성 계산은 낙관적인 점유율(대개 체감 점유율, 55%에 가까운 수치)에서 시작하고, 해당 건물의 피크 ADR을 평균 ADR로 적용하며, 운영비의 절반을 무시합니다. 그 결과는 14~18%의 순수익률로 발표됩니다. 운영 24개월 이상의 성숙한 포트폴리오에서 관찰되는 현실은 더 냉정합니다. Barra Sul의 침실 2개 아파트 현재 평균 가격(160만 헤알, 약 4억 원), 현실적인 총 점유율 45%, ADR 중앙값 480헤알을 가정하면 연간 총매출은 약 78,000헤알 수준입니다. 이 매출에는 다음 비용이 부과됩니다.
플랫폼 서비스 수수료(호스트와 게스트 서비스 수수료 간접분 합산 약 14~15%), 전문 위탁관리사 수수료(패키지에 따라 15~25% — 단순 관리, 풀 서비스, 또는 프리미엄 호스피탤리티), 체크인당 청소·소품 비용(체크인당 90~180헤알, 시장에 따라 부분적으로 또는 전액 게스트에게 전가), 관리비(발네아리오의 프리미엄 단지에서 월 1,200~2,400헤알), IPTU(브라질 재산세 — 시 평가가의 1.1~1.4%), 자산 및 책임 보험, 연간 유지보수·교체 적립금(총매출의 3~5%, 침구·가전·도장용).
모두 합치면 운영비는 총매출의 52%~64%를 소비합니다. 남는 운영 순수익은 연간 28,000~38,000헤알, 즉 매수가의 1.75%~2.4%입니다. 자산 가치 상승 기대 — 브라질 부동산 가격 지수인 FipeZap에 따르면 2024~2025년 발네아리오에서 연 9~12% 수준이었으나 신규 공급 진입과 함께 둔화가 예상되는 — 를 더하면, 정직한 총수익률은 연 6%~12% 사이, 중앙값 8~9%입니다.
Selic(브라질 중앙은행 기준금리)와의 비교는 피할 수 없습니다. 2026년 6월 기준 기준금리가 10.75%이고 CDI(브라질 은행 간 단기 금리, 채권 수익률의 벤치마크)가 그에 근접한 상황에서, CDI 연동 채권은 그 100%를 세후·일일 유동성·운영 리스크 제로로 돌려줍니다. 다시 말해 2026년 발네아리오 캄보리우에서 단기 임대를 선택하는 투자자는 유동성, 단순성, 무위험을 자산 가치 상승 잠재력, 세제 혜택(일부 경우), 개인 사용, 그리고 향후 5년간 운영 수익이 채권 수익률 바닥을 넘어설 것이라는 베팅과 맞바꾸고 있는 것입니다. 일부 투자자 프로파일에는 합리적입니다. '광고된 점유율'만 보고 의사결정하는 투자자에게는 합리적이지 않습니다.
실제 점유율을 매수 의사결정에 사용하는 법
실용적인 핵심은 이렇습니다. 점유율은 하나의 숫자가 아니라 서로 다른 질문에 답하는 숫자들의 묶음입니다. 발네아리오 캄보리우에서 단기 임대를 염두에 두고 매물을 매수하기 전에, 책임감 있는 투자자는 적어도 다섯 개의 시계열을 — 하나가 아니라 — 수집하고 교차 검증해야 합니다. 첫째, 해당 매물의 정확한 미세 지역(도시 전체가 아닌)에 대한 AirDNA 또는 유사 정보원의 총 점유율. 둘째, 가장 가까운 25개 비교 가능 매물의 ADR 중앙값(최소 18개월 이력 판독). 셋째, 계절 집중도 파악을 위한 비교 가능 매물의 월별 RevPAR 곡선. 넷째, 향후 24개월간 반경 800m 내 신규 공급 진입 추정치. 다섯째, 후보 매물의 ADR 분위 내 위치 — 평균을 아는 것으로는 부족하고, 곡선의 어느 쪽 끝으로 기우는지가 중요합니다.
2026년 실사(due diligence)의 최소 체크리스트에는 다음이 포함됩니다. 위탁관리사에게 같은 건물 또는 지구에서 이미 운영 중인 비교 가능 매물의 지난 24개월 운영 이력 요청, AirDNA 경쟁 보고서(유료 버전, 부끄러워하지 말고) 또는 독립 분석가 위촉 요구, 위탁관리사의 체감 점유율 추정치와 AirDNA의 총 점유율 비교 — 격차가 12%포인트 이상이면 계산 근거 요구, 운영비는 바닥값(가장 보수적)으로, 매출은 구간(점유율 40%, ADR 중앙값)으로 예산 편성. 이 시나리오에서 사업성이 성립하면 견고합니다. 50% 이상 점유율과 상위 분위 ADR에서만 성립한다면 그것은 투자가 아니라 베팅입니다.
2026년에는 분양권(planta, 미완공 매수) 매수와 준공 매수 비교에 중요한 뉘앙스가 추가되었습니다. 오늘 발네아리오 캄보리우에서 분양권을 매수한다는 것은 24~36개월의 공사 기간 동안 INCC를 흡수하는 것을 의미합니다(기준 시나리오에서 잔여 채무 위에 14~20% 누적). 다만 입주 전 분할 납부 연장과 현재 가격표와 입주 시 가격표 사이의 가치 상승 잠재력이라는 이점이 있습니다. 준공 매수는 즉시 수익 창출을 시작하고 추정이 아닌 실제 점유율을 갖는 것을 의미하지만, SBPE(브라질의 일반 부동산 담보 대출 시스템) 은행 금융으로 매수가 전액을 지불해야 합니다. 2026년 실질 금리는 연 10.5%~12.5% 수준입니다. 선택은 투자 지평선과 투자자가 어느 변수를 덜 신뢰하는가에 달려 있습니다 — INCC인지, 초기 운영 성과인지.
2026~2028년 시나리오에서 합리적인 기대는 다음과 같습니다. BC의 총 점유율은 42%~48% 사이를 오갈 것으로 예상되며, 2027년부터 신규 타워가 입주하면서 하방 압력이 가해질 것입니다. ADR 중앙값은 경쟁 때문에 일반 인플레이션보다 낮게 오를 것으로 보이지만, 상위 분위 매물(영구 뷰, 진정한 프리미엄)의 ADR은 INCC 수준 또는 약간 그 이상으로 오를 것입니다. RevPAR은 실질 기준으로 거의 횡보할 것입니다. 지금 진입하는 투자자는 운영으로 얻는 수익은 더 적지만, 산타카타리나 해안에서 가장 가치 있는 미세 지역의 자산 포지션으로 더 많이 얻습니다. 시장 평균의 게임이 아니라 정밀 선택의 게임입니다.
해외 투자자가 추가로 점검해야 할 다섯 가지
지금까지 다룬 점유율, ADR, RevPAR 분석은 브라질 현지 투자자와 해외 투자자에게 똑같이 적용됩니다. 그러나 한국, 일본, 유럽, 중동에서 산타카타리나 해안 자산을 매수하려는 투자자에게는 현지 투자자가 자연스럽게 알고 있는 다섯 가지 추가 변수가 결정적인 차이를 만들어냅니다. 이 변수들을 사업성 모델에 반영하지 않으면 ADR과 점유율 분석이 아무리 정확해도 실제 수익률은 예상과 크게 어긋납니다.
첫째는 환율 변동성입니다. 한국 원화나 미국 달러로 자본을 가져오는 투자자는 매수 시점의 환율로 자산을 헤알 표시로 고정하지만, 매출은 매월 헤알로 발생하고 매도 시점에 다시 본국 통화로 환산됩니다. 2020~2026년 동안 헤알/달러는 4.0에서 6.2 사이를 오갔고, 헤알/원도 230원에서 280원 사이를 움직였습니다. 8~9% 순수익률을 기대하는 투자에서 환율이 연 5% 불리하게 움직이면 실질 수익률은 3~4%로 떨어집니다. 환헤지 비용을 사업성 계산에 포함하거나, 5~10년 보유를 전제로 환율 평균회귀를 받아들여야 합니다.
둘째는 해외 송금 규제와 자본 등록입니다. 브라질에 부동산 매수를 위해 자본을 보내는 외국인은 Banco Central do Brasil(브라질 중앙은행)에 RDE-IED(외국인 직접투자 등록)를 해야 합니다. 이 등록이 없으면 매도 시점에 매도 대금을 본국으로 송금하기 어려워집니다. 등록은 매수 즉시 처리해야 하며, 수년 후 소급해서 하면 분쟁 소지가 큽니다. 이는 한국의 외국환거래법상 해외 부동산 취득 신고와는 별개로, 브라질 측에서 요구하는 절차입니다.
셋째는 CPF(브라질 개인 납세자 번호)와 세무 거주성입니다. 부동산 매수, 임대 매출 신고, 매도 시 양도소득세 처리 모두 CPF가 필수입니다. 한국 거주자가 브라질 자산에서 발생한 임대소득에 대해 브라질에서 15~27.5%의 누진 소득세를 납부한 뒤, 한국에서 종합소득에 합산해 다시 신고해야 합니다. 한국-브라질 조세조약이 없기 때문에 이중과세 조정은 외국납부세액공제로만 가능하며, 자칫 실효세율이 40%를 넘을 수 있습니다. 세무 구조 설계는 매수 전에 마쳐야 합니다.
넷째는 현지 위탁관리사와의 의사소통 거리입니다. 시차 12시간, 언어 장벽(포르투갈어), 그리고 브라질 영업 문화의 비공식성은 해외 투자자가 운영 디테일을 추적하는 능력을 구조적으로 제약합니다. 영어 또는 한국어 보고 라인을 갖춘 위탁관리사가 더 비싸더라도, 격차가 12%포인트 이상 벌어지는 시장에서는 가시성 자체가 수익률입니다. 운영 가시성 없이 '맡기는' 모델은 1~2년 안에 표준 수익률 아래로 떨어지는 경향이 강합니다.
다섯째는 매도 시 양도소득세와 매수자 풀입니다. 브라질에서 비거주자가 부동산을 매도하면 양도차익의 15~22.5%가 원천징수됩니다(차익 구간별 누진). 더 중요한 것은 매수자 풀이 사실상 브라질 현지인이라는 점입니다 — 외국인 간 매도는 드물고, 따라서 환율과 브라질 부동산 사이클이 동시에 불리하면 매도가 지연됩니다. 진입 시점에 출구 시점을 정의하고, 출구 시점 환율 시나리오까지 사업성에 반영해야 합니다.
결론
2026년 발네아리오 캄보리우의 세 가지 에어비앤비 점유율은 서로 충돌하는 것이 아닙니다. 서로 다른 질문에 답하고 있을 뿐입니다. AirDNA는 전체 재고를 측정하고, 등록된 모든 것 중 도시가 얼마나 점유하는지에 답합니다. AirRoi는 엄격한 기준으로 측정하고, 보수적인 바닥값이 얼마인지에 답합니다. 위탁관리사는 운영을 측정하고, 가용 일수를 팀이 얼마나 잘 팔고 있는지에 답합니다. 전문 투자자는 셋 모두를 사용합니다. AirDNA로 시장을 프레이밍하고, AirRoi를 스트레스 테스트로 삼으며, 위탁관리사로 실행력을 판단합니다. 어느 하나만으로는 150만 헤알(약 3억 7,500만 원) 매수 결정을 정당화하지 못합니다.
해외 투자자에게 추가되는 환율, 송금 등록, 세무, 운영 가시성, 출구 매수자 풀이라는 다섯 가지 변수는 점유율 분석을 보완하는 것이 아니라 그 위에 곱해지는 변수입니다. 운영이 8% 순수익률을 만들어내더라도 환율이 연 5% 불리하면 실질 수익률은 3%로 떨어지고, 매도 시 비거주자 원천징수 22.5%가 적용되면 누적 수익은 다시 깎입니다. 따라서 해외 투자자의 사업성 모델은 현지 투자자의 모델보다 더 보수적인 점유율 가정(40% 이하), 더 보수적인 ADR 가정(중앙값 이하)에서 출발해야 합니다. 그렇게 짜도 사업성이 성립하는 매물만이 진정한 후보입니다.
SIDE Empreendimentos는 산타카타리나 해안의 단기 임대 사이클을 면밀히 추적하며, 점유율, ADR, RevPAR, 신규 공급, 규제 시나리오 등 시장의 핵심 지표를 압축한 분석을 주간으로 발행합니다. 외국인 투자자에게는 추가로 환율 흐름, RDE-IED 등록 절차, 비거주자 과세 구조, 한국·일본·유럽 시간대에 맞춘 영문 운영 리포트 라인까지 함께 제공합니다. 이 주간 리포트를 구독하는 것은 단일 정보원에 기반해 8자릿수 의사결정을 내리지 않기 위한 가장 저렴한 방법입니다. 정확한 숫자는 존재합니다. 다만 슬라이드 제목 한 줄에 담기지 않을 뿐입니다. 그 숫자를 찾아내고, 한국 투자자의 환율·세무·시간대 현실에 맞춰 해석하는 작업이 SIDE Empreendimentos가 산타카타리나 해안에서 수행하는 일입니다.