Airbnb実質稼働率2026:バウネアリオカンボリウ
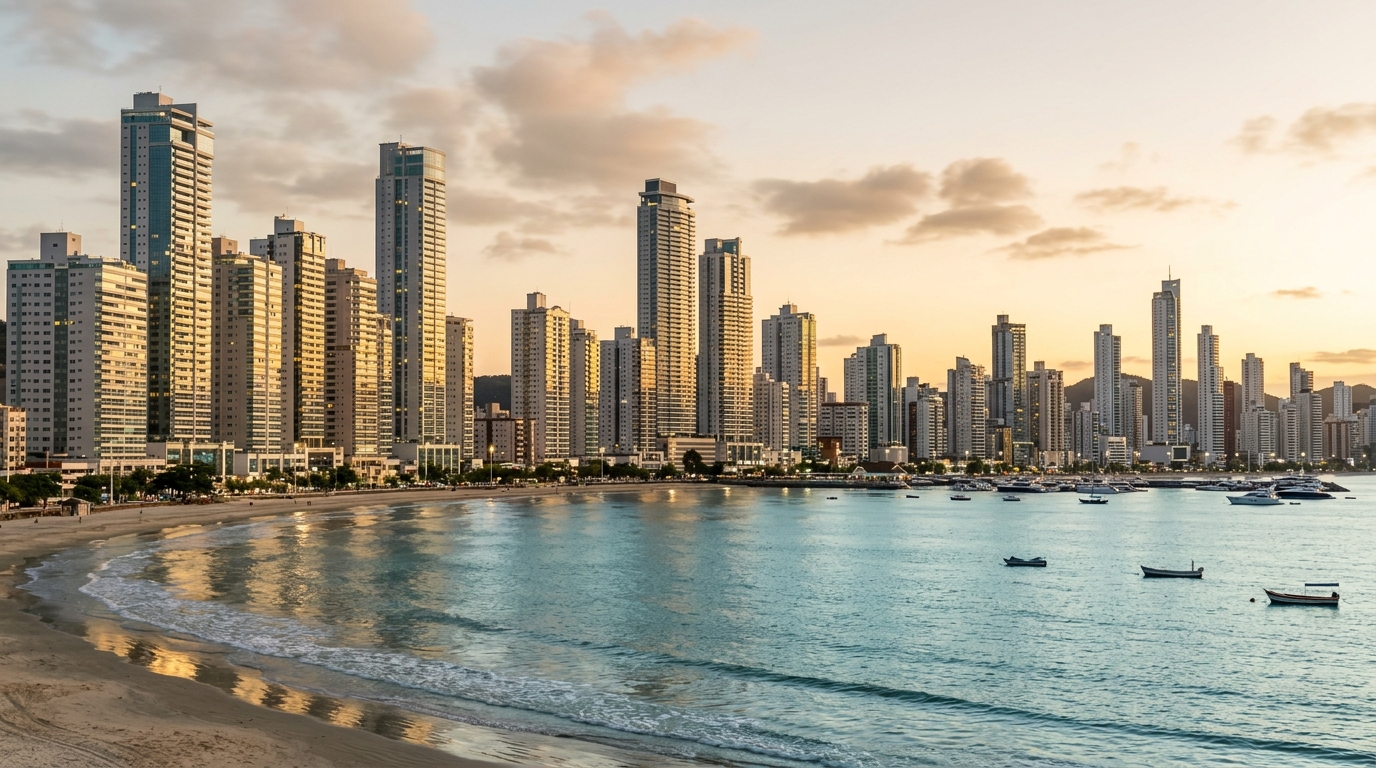
2026年1月、米国の民泊データ分析会社AirDNAは、バウネアリオカンボリウ(Balneário Camboriú、ブラジル・サンタカタリーナ州沿岸の高層リゾート都市)における短期賃貸(バケーションレンタル)物件の年間平均稼働率を46%と公表しました。同じ月、競合のAirRoiが算出した数値は34.5%。一方、Barra Sul地区、市中心部、Praia Brava(Itajaí市側)にまたがって合計4,000戸超を運営する地元上位3社のプロパティマネジメント会社は、投資家向けカンファレンスコールで51〜58%という稼働率を報告しました。両極の差は実に24パーセントポイントに達します。Barra Sulにある180万レアル(1レアル≒27円として約4,860万円)の2LDKアパートメントの収益性分析において、この24ポイントの差は年間グロス収入で約10万レアル──日本円にしておよそ270万円──が「どのデータ源を採用するか」という選択だけで現れたり消えたりすることを意味します。
この乖離は不正ではなく、計算方法の違いです。各プロバイダーが測定している対象が異なり、在庫から除外している部分が異なり、そして「稼働率」という言葉の定義自体が異なります。2026年にサンタカタリーナ州沿岸の短期賃貸投資へ踏み込む投資家──新規タワーの供給が止まらず、もはや知る人ぞ知る秘密の市場ではなくなったこのエリア──は、契約書にサインする前に、それぞれのソースが実際に何を数えているかを理解しなければなりません。本稿では3つの指標を解読し、2025〜2026年初頭の実測値を国際投資家の視点に翻訳し、意思決定にどう使い分けるかを示します。
3種類の「稼働率」:グロス、調整後、知覚値
混乱の根源は「稼働率」という言葉そのものにあります。ホテル業界の小売感覚では、稼働率は単純な分数です──販売された宿泊数 ÷ 利用可能宿泊数。しかし、バケーションレンタルの世界では「利用可能」が曖昧になります。オーナーが3か月間自分で使ったために掲載を外していた物件は「利用可能」に数えるのか。10月に作成された掲載で、年末年始だけカレンダーを開けた物件は。3月に引き渡された新築は。プロバイダーごとに答えが異なり、その答えが結果を決定づけます。
グロス稼働率(Gross Occupancy)はAirDNAが好む指標です。市内の全アクティブ掲載──年間ほとんどの期間カレンダーが閉じている物件も含めて──を分母とし、実際に販売された宿泊数を期間の理論最大宿泊数(1掲載あたり365日)で割ります。最も保守的な指標で、稼働実態の薄い在庫──幽霊掲載、家族が高シーズンに自ら使うセカンドハウス、改装中の物件──によって全体が希釈されます。バウネアリオカンボリウでは、この計算が2026年1月に46%を出しました。2024年末にピーク49%を記録して以降、微減のトレンドです。
調整後稼働率(Adjusted Occupancy)はAirRoiおよび一部のプロ運営会社の内部ツールが採用する指標で、明確な理由(メンテナンス、自家使用、一時的な掲載停止)でカレンダーがブロックされた日を分母から除外します。数字はクリーンになりますが、「正当なブロック」とは何かを判定する必要があります。AirRoiは一部の運営会社よりも厳格な基準を採用しているため、逆説的に低い数値──34.5%──を出します。歴史的に閑散な時期であっても、掲載されている以上は「利用可能」として扱うからです。3指標の中で最も辛口です。
そして知覚稼働率(Perceived Occupancy)は、地元運営会社のレポートや開発業者の販売プレゼンに登場する数値です。ここでは分母が「実際に販売に出された日数」のみ──技術的ブロック、ゲスト交代の移行日、改装期間は除外されます。運営者目線の稼働率です:物件が実際に試合に出ていた日のうち、何日売れたか。だから51〜58%に着地します。水増しではなく、基数が違うだけです。問題は、この数字が投資家が本当に知りたい問い──「年間で何泊が収益を生むのか?」──には答えてくれない点にあります。
2025〜2026年の実数値と近隣都市との比較
3つのソースを突き合わせて2026年5月締めの12か月移動平均で見ると、バウネアリオカンボリウにおける3LDK以下のアパートメントのグロス稼働率の現実的なレンジは40〜52%、中央値はおよそ45%です。ADR(Average Daily Rate、平均日次客室単価)は300〜650レアル(約8,100〜17,500円)で、ビュー、階数、メインビーチからの距離によって大きく変動します。RevPAR(Revenue Per Available Room、利用可能室1泊あたり収益)──稼働率とADRの積──は1泊あたり135〜320レアル(約3,650〜8,640円)で、新築・ハイエンド・恒久的なオーシャンビューが集中するBarra Sulが上限を引っ張っています。
近隣都市との比較分析でテーゼがより明確になります。フロリアノポリス(Florianópolis、州都)は在庫がより分散し、観光が年間を通じて平準化しているため、グロス稼働率は約53%と高めですが、ADR中央値は380レアルにとどまり、結果としてRevPARはバウネアリオと同水準に収まります。隣接するイタペマ(Itapema)はBCと似た稼働率(44〜48%)ですが、ADRが恒常的に15%低く、これは在庫の若さと同じ観光客層を奪い合う直接競合を反映しています。ポルトベロ(Porto Belo)はさらに季節性が強く、年間稼働率は低め(38〜42%)ですが、年末年始ピークだけで年間収益のほぼ半分を3週間で稼ぎ出します。
| 都市 | 12か月グロス稼働率 | ADR中央値(レアル) | 推定RevPAR(レアル) | 季節集中度 |
|---|---|---|---|---|
| バウネアリオカンボリウ | 45% | 480 | 216 | 高(12-2月で年収40%) |
| イタペマ | 46% | 410 | 189 | 高(12-2月で38%) |
| ポルトベロ | 40% | 520 | 208 | 非常に高(12-2月で47%) |
| フロリアノポリス | 53% | 380 | 201 | 中(12-2月で29%) |
| Praia Brava(Itajaí) | 43% | 590 | 254 | 高(12-2月で41%) |
上記はあくまで中央値であり、各都市内の分散は極めて大きい点に注意が必要です。バウネアリオでは、ADRの第1十分位と第9十分位の幅が1泊240レアルから1,150レアルまで広がります。自分の物件を「市の平均」と比較し、十分位上の正しい位置を考慮しないまま判断する投資家は、構造的に間違った計算をしていることになります。重要な問いは「BCの稼働率はいくつか?」ではなく、「自分の物件と比較可能な物件群──同じADR帯、同じエリア、同じ部屋数──の過去24か月の稼働率はいくつか?」です。
極端な季節性と「年間平均」が嘘をつく理由
バウネアリオカンボリウは、ブラジル沿岸の都市型観光地のなかで最も季節性が強いプロファイルのひとつです。12月、1月、2月(南半球の真夏)でバケーションレンタル年間収益の38〜42%が集中します。ハイシーズンのコア期間──12月26日から1月20日まで──の稼働率は85%を超え、好立地物件では92〜95%に達します。年末年始のADRは年間平均の3倍に跳ね上がることもあります。この短い窓を外れると、街は別のリズムで動き始めます。5月、6月、8月は18〜28%、7月は学校休暇と祝日連休のおかげで40〜50%、9〜10月はゆるやかな回復期で25〜35%です。
運用面の帰結は苛烈です。年間平均45%の稼働率を出す物件は、365日のうち45%が均等に埋まっているわけでは断じてありません。1月は90%埋まり、6月は22%、絶対的な閑散期にはゼロの期間さえあります。これがすべてを変えます──必要な運転資金、融資のキャッシュフロー特性、マイナスの月に対する投資家家族の耐性、そしてピーク時に攻撃的に値付けする圧力(年間を支えるこの窓を逃さない)まで、すべて変わります。
「年間平均はマーケティング統計です。責任ある投資家は3つのブロック──ハイ、ミドル、ロー──で価格を設計し、ローシーズンのブロックを基準にブレイクイーブンを計算します。6月に物件が単独で運営費を支払えないなら、それは賃料収入投資ではなく、シーズンへの賭けです」
建設費指数INCC(Índice Nacional de Custo da Construção、ブラジルの建設原価指数)の2026年4月までの過去12か月累積は6.9%で、人件費部分が平均を引っ張りました。これはつまり、リネン類、年次の小規模リフォーム、日常メンテナンスのコストが、2023〜2024年により低いインフレ前提で参入した投資家のリアルRevPARを侵食していることを意味します。INCCを上回るADR改定をせずに運営予算を組み直す投資家は、稼働率が安定していても実質マージンを失っています。
2026年のAirbnbアルゴリズム、新規タワー供給、市の規制
Airbnbのアルゴリズムは2025年に2つの重要な変更を行い、供給過剰の目的地で稼働率を圧迫し続けています。第一に、キャンセル率3%超の掲載へのペナルティ強化──直前検索のランキングで順位を落とすファクターで、まさにピークの売上を生む経路です。第二に、掲載タイトル・写真とゲスト期待値の「フィット」スコアの比重増大。汎用的な掲載は、明確なナラティブを持つ掲載(子連れファミリー向け、ペット同伴カップル向け、若者グループ向け、エグゼクティブ向け)に視認性を奪われています。運営会社のテンプレートを引き継いで自動操縦で運用している物件は、ゼロから書き直した競合に席を譲っています。
並行して、新規ユニットの供給は増加し続けています。ABRAINC(ブラジル不動産開発業者協会)とSecovi-SC(サンタカタリーナ州不動産業者組合)の統合データによれば、2024〜2025年にバウネアリオカンボリウおよび隣接市で発表されたVGV(Valor Geral de Vendas、プロジェクト総販売額)は歴史的平均を上回る水準を維持し、投資家向け物件──60〜90平米、バケーションレンタルに最適化されたレイアウト、掲載のショーウィンドウとして設計された共用施設──が強く集中しました。この在庫の大半は引き渡し中または工期終盤にあり、ハビテセ(完成検査許可)は2026〜2028年予定です。予想される効果は、同じピーク需要を奪い合う供給の増加であり、ハイシーズン外の稼働率とADRに継続的な下押し圧力がかかります。
規制論議も重みを増しています。バウネアリオカンボリウ市議会は2025年に、短期賃貸プラットフォームへの掲載最低要件──市の登録、専用ISS(Imposto Sobre Serviços、サービス税)の徴収、責任者識別の最低基準──の議論を進展させました。最終版はまだ審議中ですが、シグナルは出ています:モデルはフロリアノポリスや欧州の主要都市に近いものへ移行し、非専業オペレーターはプロ化されたオペレーターに対して競争力を失います。2026年に参入する投資家は、規制が来サイクルではなく今サイクル中に施行される前提で予算を組む必要があります。
市内平均を上回る稼働率を支える差別化要因も変化しました。恒久的なオーシャンビューは依然として首位ですが、相対的なマージンを3つの上昇変数に譲りました:レストランへの徒歩距離(半径400m以内)、上り100Mbps以上のWi-Fi、独立した屋根付きガレージの可用性。2026年に高ADRを支払うゲストは、バレーパーキング依存、不安定なインターネット、サービスへの長い動線を許容しなくなりました。この3変数で好立地の物件は52%超の稼働率を維持しますが、2変数で失敗する物件は38%を下回ります。
日本の投資家が押さえるべき為替・税務・遠隔管理の論点
ブラジル沿岸の短期賃貸は、現地居住者と国際投資家とで実質的な利回り構造が異なります。日本居住の個人投資家が押さえておくべき独立した変数は、概ね次の3点です。為替変動、現地および日本側の税務、そして地球の反対側からの遠隔運営です。
第一の為替について。ブラジルレアル(BRL)と日本円(JPY)のクロスレートは、過去10年で広いレンジで推移してきました。2016年に1レアル≒30円台に達したかと思えば、2020年には16円台まで沈み、その後ゆるやかに回復しています。年率20%級のドローダウンも珍しくありません。これは、現地ベースで年8〜9%の正味リターンが出ていても、円建てで見ると単年でマイナス15%に振れうることを意味します。為替ヘッジ商品は個人投資家向けに十分に整備されていないため、実務的にはレアル建てキャッシュフローを現地で再投資するか、円高局面でまとめて送金するかという「タイミングヘッジ」が中心になります。投資判断はレアル建てで成立させ、円建てリターンは「変動するボーナス」として扱うのが現実的です。
第二の税務について。ブラジル側では非居住者の不動産賃貸所得に対して、源泉徴収方式で15%の所得税(IRRF、Imposto de Renda Retido na Fonte)が課されます(タックスヘイブン居住者と認定されると25%)。さらに資本利得には15〜22.5%の累進税率が適用されます。一方、日本側では海外不動産所得は総合課税の対象で、外国税額控除によりブラジル側で支払った所得税は一定範囲で控除可能ですが、源泉徴収方式の場合は控除しきれないケースも生じます。2020年税制改正で導入された「国外中古建物の減価償却損益通算制限」により、ブラジルの中古区分マンションを使った損益通算スキームは個人投資家には事実上閉ざされています。新築や法人スキームの是非については、必ず日本の税理士に相談すべき領域です。
第三の遠隔運営について。地球の反対側にある物件を所有することは、現地に「自分の代わりの目」を確保することを意味します。プロパティマネジメント会社の選択は、投資家の最重要意思決定のひとつになります。少なくとも、ポルトガル語に加えて英語または日本語での月次レポート、写真付きメンテナンスログ、銀行口座経由の透明な収入分配(PIXやTEDではなく、海外送金可能な口座での明細管理)が標準対応である運営会社を選ぶべきです。さらに、年に1度は現地訪問することが現実的に推奨されます。バウネアリオカンボリウは、サンパウロのグアルーリョス国際空港経由でナビゲアンテス国際空港(NVT、車で約20分)に接続しており、日本からの所要時間は乗り継ぎ込みで概ね30時間前後です。
投資家の正直な計算:実コスト、ブレイクイーブン、ブラジル国内金利との比較
販売プレゼンに出回る収益性試算は、楽観的な稼働率(通常は知覚値、55%前後)から出発し、ビル内ピーク日のADRを年間平均ADRとして適用し、運営コストの半分を無視します。結果として「ネット14〜18%」の利回りが宣伝されます。24か月以上の運営履歴を持つ成熟ポートフォリオで観測される現実は、もっと冷静です。Barra Sulの2LDKの現在の平均価格(160万レアル、約4,320万円)、現実的なグロス稼働率45%、ADR中央値480レアルを前提とすると、年間グロス収入はおよそ7万8千レアル(約211万円)になります。この収入に対して以下のコストが発生します:
プラットフォーム手数料(収入の14〜15%前後、ホスト手数料と間接的なゲストサービス料込み)、プロ運営会社のコミッション(パッケージにより15〜25%──シンプル運営、フルサービス、プレミアムホスピタリティ)、宿泊ごとのクリーニング・リネン費用(チェックインあたり90〜180レアル、市場によって部分的または全額がゲスト負担)、共益費(バウネアリオのプレミアム物件で月1,200〜2,400レアル)、IPTU(Imposto Predial e Territorial Urbano、固定資産税、評価額の1.1〜1.4%)、火災・賠償責任保険、年次メンテナンス・リプレイスメント引当金(リネン、家電、塗装などにグロス収入の3〜5%)。
すべてを合算すると、運営費はグロス収入の52〜64%を消費します。残るのは年間2万8千〜3万8千レアルの営業純利益──物件価格に対して1.75%〜2.4%です。これに資産価値上昇──FipeZap指数(ブラジルの不動産価格指数)によればバウネアリオで2024〜2025年に年9〜12%程度ありましたが、新規供給流入により減速傾向にあります──を加えると、正直なトータルリターンは年6〜12%、中央値で8〜9%程度に落ち着きます。
セリック金利(Selic、ブラジル中央銀行の政策金利)との比較は避けて通れません。2026年6月時点で政策金利は10.75%、CDI(Certificado de Depósito Interbancário、銀行間預金金利の指標で多くのブラジル国債連動商品のベンチマーク)もほぼ同水準にあり、CDI連動の債券は税引後ベースでこのほぼ100%を、日次流動性付きで、運営リスクゼロで提供します。言い換えれば、2026年にBCの短期賃貸投資を選ぶ投資家は、流動性・単純性・ゼロリスクを、資産価値上昇のポテンシャル、税制優遇(一部のケース)、自家使用、そして「向こう5年で運営収益が固定金利の床を超える」という賭けの組み合わせと引き換えにしているのです。一定の投資家プロファイルにとっては合理的です。しかし「広告されている稼働率」だけを見て判断する投資家にとっては合理的ではありません。日本の海外不動産投資家にとっては、レアル円の為替変動──過去5年で年平均ボラティリティが10%超──も独立したリスク要因として見積もる必要があります。
購入意思決定における実質稼働率の使い方
実務上のポイント:稼働率はひとつの数字ではなく、異なる問いに答える数字の集合です。バウネアリオカンボリウで短期賃貸目的の物件購入を決める前に、責任ある投資家は少なくとも5系列のデータを収集・突合する必要があります──ひとつではなく。第一に、AirDNA等による物件のミクロエリア(市全体ではなく)のグロス稼働率。第二に、最も近い類似物件25件のADR中央値、最低18か月の履歴付き。第三に、季節集中度を特定するための比較可能物件の月次RevPAR曲線。第四に、半径800メートル以内に今後24か月で参入する新規供給の推定。第五に、候補物件のADR十分位上の位置──平均だけでなく、どちらの端に寄っているかが重要です。
2026年のデューデリジェンス最低限のチェックリストには次が含まれます:運営会社に同じ建物または地区で既に管理している比較可能物件の過去24か月の運営履歴を要求する;AirDNAの競合分析レポート(有料版、堂々と請求してよい)を入手するか、独立アナリストを契約する;運営会社の知覚稼働率推定とAirDNAのグロス稼働率を突合する──乖離が12ポイントを超えるなら計算根拠の開示を求める;運営費は下限(より保守的)、収入はレンジ(稼働率40%、ADR中央値)で予算化する。このシナリオでテーゼが成立するなら堅牢です;稼働率50%超かつADR上位十分位でしか成立しないなら、それは投資ではなく賭けです。
2026年において、計画段階購入(プランタ、planta)と完成物件購入の比較には重要なニュアンスが加わりました。バウネアリオカンボリウで今プランタを買うことは、24〜36か月の工期中のINCCを未払い残高に対して吸収すること(ベースシナリオで累積14〜20%)を意味します。利点はカギ受領前の長期分割払いと、現行表価格と引き渡し時表価格の間の値上がりポテンシャル。完成物件購入は即座に収益を生み出し始め、投影ではなく実測の稼働率が手に入りますが、SBPE(Sistema Brasileiro de Poupança e Empréstimo、ブラジルの住宅貯蓄貸付システム)銀行融資で価格満額を支払う必要があり、その実質金利は2026年に年10.5〜12.5%です。選択は時間軸と、投資家がどの変数をより信頼しないかに依存します:INCCか、初期運営か。
2026〜2028年のシナリオで合理的に期待できることは次の通りです。バウネアリオカンボリウのグロス稼働率は42〜48%で推移し、新規タワー引き渡しが進む2027年から下押し圧力が増す見込みです。ADR中央値は競合により一般インフレを下回るペースで上昇しますが、上位十分位物件(恒久ビュー、真のプレミアム)のADRはINCC並みかやや上回るペースで上昇する見込みです。RevPARは実質ベースでほぼ横ばい。今参入する投資家は、運営からの利得は減り、サンタカタリーナ州沿岸で引き続き最も評価の高いミクロエリアにおける資産ポジションからの利得が増えます。これは「市場平均ゲーム」ではなく、「精緻なセレクションゲーム」です。
3つの投資家プロファイルと、それぞれに合う戦略
同じ「バウネアリオカンボリウの短期賃貸」というカテゴリーでも、投資家のプロファイルによって最適解は大きく異なります。実務で観察される3つの典型を整理しておきます。
プロファイルA:ピュア・インカム志向(純粋な賃料収入目当て)。月次キャッシュフローと予測可能性を最優先する投資家。このプロファイルにとって、バウネアリオの短期賃貸は最良の選択肢とは言えません。前述の通り、運営費控除後の現実的なネット利回りは1.75〜2.4%、CDI連動債券(税引後でも年7〜8%水準)と比較して大きく見劣りします。それでもこのアセットクラスを選ぶ場合は、年間を通じて法人契約・長期滞在者をミックスして稼働率の谷を埋めるハイブリッド運営(短期+中期)を採用するか、ピーク依存度を下げる立地(ビーチ徒歩圏ではなく、ビジネス需要を取れる中心部)を選ぶべきです。
プロファイルB:資産分散・自家使用兼ねる富裕層。レアル建てでの資産分散、ブラジル滞在時の自家使用、長期的なキャピタルゲインを組み合わせる投資家。このプロファイルではバウネアリオの上位十分位物件──恒久的なオーシャンビュー、ハイエンドな建物グレード、駐車場2台以上、Praia BravaやBarra Sulの新築──が合理的選択になります。運営からのリターンは年5〜8%程度に抑えて見積もり、12〜2月の高シーズンに自家使用枠を1〜2週間確保するモデルです。物件価値の半分以上は「使う権利」と「ポートフォリオ多様化」に帰属させて考えるべきです。
プロファイルC:開発サイクル・アービトラージ志向。プランタ(建設前)購入から完成・初期運営期間までの2〜4年の値上がりを狙い、安定運営フェーズに入る前に売却する投資家。このプロファイルはINCC連動でリスクを取り、現行表価格と引き渡し時市場価格のスプレッドを取りに行きます。2026年時点でこの戦略は逆風にあります──新規供給増加とSelic高止まりがエンドユーザー需要を圧迫しているためです。本当に魅力的なロケーション(Praia Brava新規セクター、Barra Sul海面側)に限定して、開発業者の財務健全性とプロジェクト進捗を厳格に審査することが条件です。途中での売却出口(権利譲渡、cessão de direitos)の法的設計を契約前に確認することは必須です。
3つのプロファイルに共通する原則は、「ストーリーで買わない」ことです。販売プレゼンに登場する「ブラジルのドバイ」「南米のマイアミビーチ」といったレトリックは、実際の運営数値とは関係ありません。レアル建てキャッシュフローの中央値シナリオを自分の表計算ソフトで組み立て、保守的前提でも投資理論が成立することを確認してから、初めて現地視察に予算を割く順序が合理的です。
もうひとつ加えるなら、エグジット計画を契約前に書いておくことです。短期賃貸物件は、5年後・10年後に売却する際、買い手が「自分で運営したい個人」「ポートフォリオ化を狙う法人」「自家使用したい富裕層」のどれであるかによって価格が変わります。建物の構造(高層/低層)、間取り(1LDK/3LDK)、運営履歴の透明性は、いずれもエグジット時の流動性を左右します。購入時点で「どの買い手プロファイルに、どんな数字を見せて売却するか」を逆算的に設計しておく投資家は、出口の局面で慌てる必要がありません。バウネアリオカンボリウの短期賃貸市場は引き続きダイナミックですが、ダイナミックなのは投入側(新規供給と購入需要)だけでなく、出口側(買い手の層と流動性プロファイル)も同様だという事実は、販売プレゼンでは見落とされがちです。
結論
2026年のバウネアリオカンボリウにおけるAirbnbの3つの稼働率は、相互に矛盾しているのではなく、異なる問いに答えているのです。AirDNAは在庫全体を測り、「市は掲載されている全物件のうちどれだけ稼働しているか」に答えます。AirRoiは厳格な基準で測り、「保守的な床はいくつか」に答えます。運営会社は運用を測り、「チームは利用可能日をどれだけ巧く売っているか」に答えます。プロの投資家は3つすべてを使います:AirDNAで市場を枠付け、AirRoiをストレステストとして、運営会社を実行評価に。どれひとつとして、150万レアル(約4,000万円)規模のチケットのテーゼを単独で支えることはできません。
そしてもうひとつ、本稿で繰り返し示した原則を再確認しておきます。「稼働率」という単一の数字に投資判断を委ねないこと、保守的シナリオでも理論が成立する物件のみを対象とすること、そして現地に信頼できる耳目を持つこと。バウネアリオカンボリウ、Praia Brava、Itajaí沿岸の不動産市場は、過去20年間にわたって名目ベースでブラジル国内トップクラスの値上がりを示してきました。しかし、そのトレンドが2026〜2030年に同じペースで続くことを保証するものは何もありません。新規供給、規制環境、マクロ金利、そして為替──これら4つの変数が、最終的なリターンを決定づけます。
SIDE Empreendimentosはサンタカタリーナ州沿岸の短期賃貸サイクルを綿密にウォッチし、主要市場指標──稼働率、ADR、RevPAR、新規供給、規制シナリオ──を凝縮した分析を週次で発行しています。日本語・英語での国際投資家向けレポートにも対応しています。この週次レポートを購読することは、8桁規模の投資判断を単一ソースに基づいて下さないための最も安価な方法です。正しい数字は存在します。ただ、それはスライドのタイトルには収まらないだけなのです。