Airbnb-Auslastung Balneário Camboriú 2026: die Realität
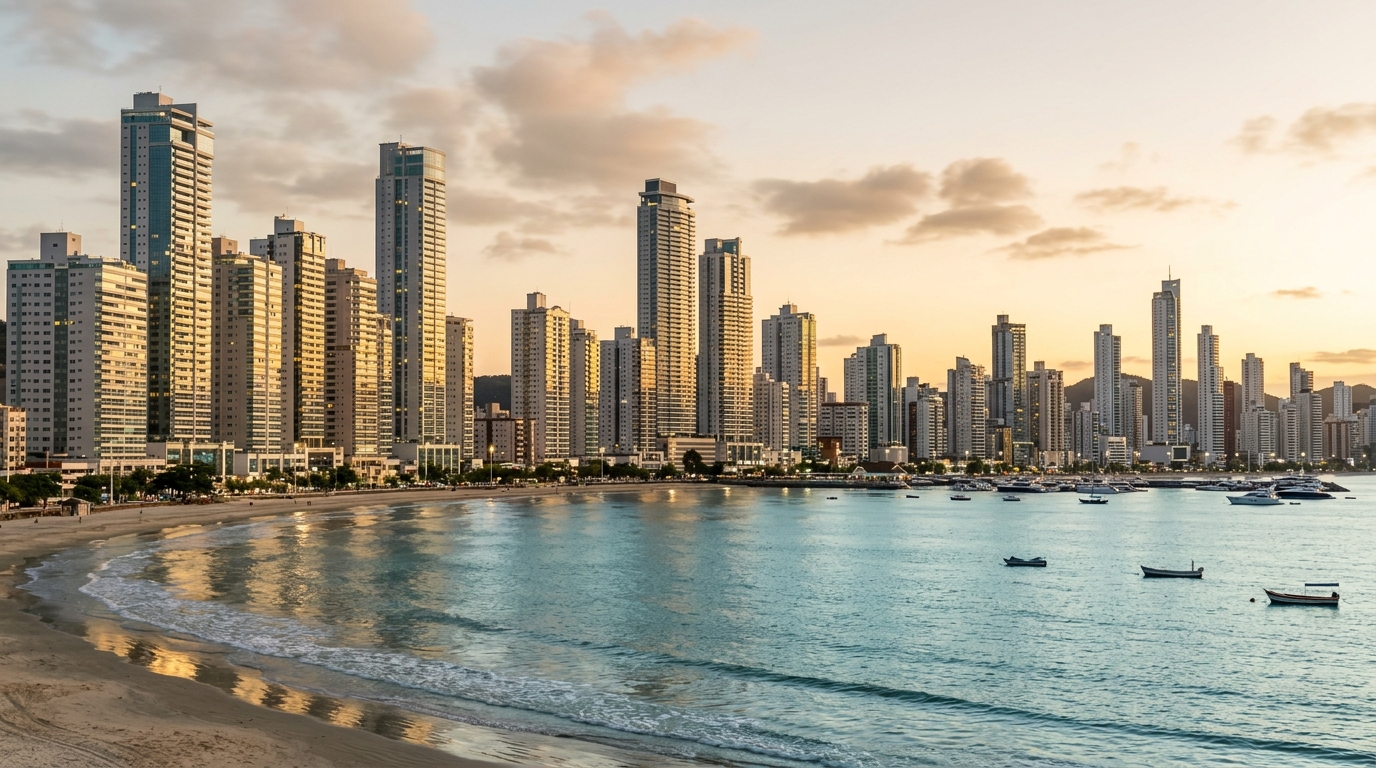
Im Januar 2026 meldete der spezialisierte Datenanbieter AirDNA eine durchschnittliche Jahresauslastung von 46 Prozent für Ferienwohnungen in Balneário Camboriú, an der Küste des südbrasilianischen Bundesstaates Santa Catarina. Im selben Monat veröffentlichte der Wettbewerber AirRoi lediglich 34,5 Prozent. Die drei größten ortsansässigen Hausverwaltungen, die zusammen mehr als viertausend aktive Einheiten zwischen Barra Sul, Centro und Praia Brava (Itajaí) betreuen, kommunizierten in Investorengesprächen wiederum Werte zwischen 51 und 58 Prozent. Die Spanne zwischen den Extremen beträgt 24 Prozentpunkte. Bei einer Wirtschaftlichkeitsrechnung für ein Apartment im Wert von 1,8 Millionen brasilianischen Real (BRL) — rund 300.000 Euro — an der Barra Sul bedeuten diese 24 Prozentpunkte einen jährlichen Bruttomietertrag von etwa 100.000 BRL, der je nach gewählter Datenquelle erscheint oder verschwindet.
Diese Diskrepanz ist kein Betrug, sondern Methode. Jeder Anbieter misst etwas anderes, schließt einen anderen Teil des Bestandes aus und definiert „Auslastung" unterschiedlich. Wer im Jahr 2026 an der Küste Santa Catarinas in Ferienvermietung (international als Short-Term Rental bekannt) investiert — einer Region, in der das Angebot an Neubautürmen weiter wächst und der Vermietungsmarkt längst kein Geheimtipp mehr ist — muss verstehen, was jede Quelle tatsächlich misst, bevor er einen Kaufvertrag unterzeichnet. Dieser Artikel entschlüsselt die drei Kennzahlen, übersetzt die in 2025 und Anfang 2026 beobachteten Werte und zeigt, wie ein internationaler Anleger jede einzelne im Entscheidungsprozess einsetzt.
Die drei Auslastungsbegriffe: brutto, bereinigt und wahrgenommen
Die Verwirrung beginnt schon bei dem Wort „Auslastung". Im klassischen Hotelgeschäft handelt es sich um einen einfachen Bruch: verkaufte Nächte geteilt durch verfügbare Nächte. Im Universum der Ferienvermietung wird der Begriff „verfügbar" jedoch mehrdeutig. Zählt eine Immobilie, die drei Monate lang nicht auf der Plattform stand, weil der Eigentümer sie selbst nutzte, als „verfügbar"? Was ist mit einem im Oktober angelegten Inserat, dessen Kalender nur für Silvester geöffnet ist? Und mit einer Einheit, die erst im März fertiggestellt wurde? Jeder Anbieter beantwortet diese Fragen anders, und die Antwort bestimmt das Endergebnis.
Die Brutto-Auslastung ist die bevorzugte Kennzahl von AirDNA. Sie berücksichtigt sämtliche aktiven Inserate im Stadtgebiet, auch jene mit den meisten Tagen im Jahr geschlossenen Kalender, und teilt die tatsächlich verkauften Nächte durch die theoretische Gesamtsumme der Nächte im Zeitraum (365 Tage pro Inserat). Es ist die konservativste Messgröße, weil sie den Bestand mit halb stillgelegten Einheiten verwässert: Geisterinserate, Zweitwohnsitze, die die Familie in der Hauptsaison selbst nutzt, oder Wohnungen im Umbau. In Balneário Camboriú ergab diese Rechnung 46 Prozent im Januar 2026 — mit leicht rückläufiger Tendenz seit dem Höchststand von 49 Prozent Ende 2024.
Die bereinigte Auslastung, eingesetzt von AirRoi und von Teilen der internen Werkzeuge professioneller Verwalter, schließt aus dem Nenner jene Tage aus, an denen der Kalender aus erkennbarem Grund gesperrt war (Wartung, Eigennutzung, vorübergehender Rückzug aus dem Markt). Die Zahl wird sauberer, verlangt aber eine Entscheidung darüber, was als legitime Sperre gilt. Weil AirRoi strengere Kriterien anlegt als manche Verwalter, liefert das Unternehmen paradoxerweise einen niedrigeren Wert — 34,5 Prozent —, weil es alles als „verfügbar" einstuft, was gelistet ist, auch in historisch toten Phasen. Es ist die am wenigsten großzügige Kennzahl überhaupt.
Die wahrgenommene Auslastung schließlich ist diejenige, die in Berichten lokaler Verwaltungen und in Vertriebspräsentationen von Bauträgern erscheint. Hier umfasst der Nenner ausschließlich Tage, an denen die Wohnung tatsächlich zum Verkauf stand — abzüglich technischer Sperrungen, Wechselzeiten zwischen Gästen und Tagen, an denen renoviert wurde. Es ist die Auslastung aus betrieblicher Sicht: An wie vielen der Tage, an denen die Immobilie wirklich „im Spiel" war, wurde sie auch vermietet? Daher die Werte zwischen 51 und 58 Prozent. Die Zahlen sind nicht aufgebläht; sie haben eine andere Bezugsbasis. Das Problem: Sie beantworten nicht die Frage, die der Investor stellen muss — „Wie viele Nächte im Jahr generiert diese Immobilie tatsächlich Einnahmen?".
Die realen Zahlen 2025–2026 und der Vergleich mit Nachbargemeinden
Konsolidiert man die drei Quellen für den rollierenden Zwölfmonatszeitraum bis Mai 2026, liegt die realistische Brutto-Auslastung für Apartments mit bis zu drei Schlafzimmern in Balneário Camboriú zwischen 40 und 52 Prozent, mit einem Medianwert nahe 45 Prozent. Der ADR (Average Daily Rate, also der durchschnittliche Tagespreis) bewegte sich zwischen 300 und 650 BRL — etwa 50 bis 110 Euro —, stark abhängig von Meerblick, Stockwerk und Entfernung zum zentralen Strand. Der RevPAR (Revenue Per Available Room, der Erlös pro verfügbarer Nacht) lag zwischen 135 und 320 BRL. Die Barra Sul führt das obere Ende der Spanne an, weil sie neuen Bestand, gehobenes Niveau und garantierten Meerblick konzentriert.
Der Vergleich mit den Nachbargemeinden macht die Investmentthese am deutlichsten. Florianópolis, mit weit gestreutem Bestand und einem über das ganze Jahr verteilten Tourismus, liefert eine höhere Brutto-Auslastung von rund 53 Prozent, aber einen Median-ADR von nur 380 BRL — der RevPAR ist daher dem von Balneário ähnlich. Die direkte Nachbargemeinde Itapema arbeitet bei vergleichbarer Auslastung (44 bis 48 Prozent), aber bei einem konstant 15 Prozent niedrigeren ADR, was den jüngeren Bestand und den unmittelbaren Wettbewerb um denselben Touristen widerspiegelt. Porto Belo, mit noch ausgeprägterem saisonalen Profil, weist eine niedrige Jahresauslastung von 38 bis 42 Prozent auf, dafür aber Silvesterspitzen, die in drei Wochen fast die Hälfte der Jahresumsätze einspielen.
| Gemeinde | Brutto-Auslastung 12M | Median-ADR (BRL) | RevPAR (BRL) | Saisonale Konzentration |
|---|---|---|---|---|
| Balneário Camboriú | 45 % | 480 | 216 | Hoch (40 % des Umsatzes Dez–Feb) |
| Itapema | 46 % | 410 | 189 | Hoch (38 % Dez–Feb) |
| Porto Belo | 40 % | 520 | 208 | Sehr hoch (47 % Dez–Feb) |
| Florianópolis | 53 % | 380 | 201 | Mittel (29 % Dez–Feb) |
| Praia Brava (Itajaí) | 43 % | 590 | 254 | Hoch (41 % Dez–Feb) |
Die obigen Werte sind Mediane; die Streuung innerhalb jeder Gemeinde ist erheblich. In Balneário reicht die Spanne zwischen dem unteren und dem oberen ADR-Dezil von 240 bis 1.150 BRL pro Nacht. Wer das eigene Objekt mit dem Stadtdurchschnitt vergleicht, ohne seine Position im richtigen Dezil zu berücksichtigen, rechnet bereits methodisch falsch. Die relevante Frage lautet nicht „Wie hoch ist die Auslastung in BC?", sondern „Wie hoch ist die Auslastung der Objekte, die mit meinem vergleichbar sind — gleiches ADR-Segment, gleicher Mikrostandort, gleiche Zimmeranzahl — in den letzten 24 Monaten?".
Die extreme Saisonalität und warum der Jahresdurchschnitt lügt
Balneário Camboriú weist eines der ausgeprägtesten saisonalen Profile aller städtischen Reiseziele an der brasilianischen Küste auf. Dezember, Januar und Februar machen zwischen 38 und 42 Prozent des Jahresumsatzes aus. Während der Hochsaison — 26. Dezember bis 20. Januar — überschreitet die Auslastung 85 Prozent und erreicht in gut positionierten Objekten 92 bis 95 Prozent. Der Tagespreis zu Silvester kann sich gegenüber dem Jahresdurchschnitt verdreifachen. Außerhalb dieses kurzen Fensters lebt der Ort in einem anderen Rhythmus. Mai, Juni und August liefern Auslastungen zwischen 18 und 28 Prozent; der Juli steigt wegen der brasilianischen Schulferien auf 40 bis 50 Prozent; September und Oktober beginnen mit 25 bis 35 Prozent eine langsame Erholung.
Die operative Konsequenz ist gravierend. Eine Immobilie mit 45 Prozent Jahresauslastung ist NICHT gleichmäßig an 45 Prozent der Tage vermietet. Sie ist im Januar an 90 Prozent der Tage vermietet, im Juni an 22 Prozent und an manchen Tagen im absoluten Tief an null. Das verändert alles: den erforderlichen Working-Capital-Bedarf, das Cashflow-Profil für die Finanzierung, die Toleranz der Investorenfamilie gegenüber Verlustmonaten und den Druck, die Hochsaison aggressiv zu bepreisen, um das Fenster, das das gesamte Jahr trägt, nicht zu verpassen.
„Der Jahresdurchschnitt ist eine Marketingstatistik. Der verantwortungsbewusste Investor kalkuliert in drei Blöcken — Hoch-, Neben- und Niedrigsaison — und berechnet den Break-Even auf dem Niedrigsaisonblock. Wenn die Immobilie im Juni nicht alleine die Betriebskosten deckt, ist sie eine Wette auf die Hochsaison, kein renditeorientiertes Investment."
Der INCC (Índice Nacional da Construção Civil, der brasilianische Baukostenindex) summierte sich in den zwölf Monaten bis April 2026 auf 6,9 Prozent, wobei der Lohnanteil überdurchschnittlich stark anstieg. Das bedeutet: Die Kosten für Ausstattung, jährliche Kleinrenovierungen und laufende Instandhaltung erodieren den realen RevPAR derjenigen, die 2023–2024 mit niedrigeren Inflationsannahmen in den Markt eingestiegen sind. Wer das Betriebsbudget aktualisiert, ohne den Tagespreis oberhalb des INCC nachzujustieren, verliert reale Marge, auch wenn die Auslastung stabil bleibt. Für den europäischen Anleger kommt das Wechselkursrisiko BRL/EUR hinzu — historisch volatil und über die letzten zehn Jahre tendenziell zugunsten des Euro.
Airbnb-Algorithmus 2026, Neubauwelle und kommunale Regulierung
Der Airbnb-Algorithmus durchlief 2025 zwei relevante Veränderungen, die in Destinationen mit Überangebot weiter Druck auf die Auslastung ausüben. Die erste war die stärkere Sanktionierung von Inseraten mit Stornierungsraten oberhalb von 3 Prozent — ein Faktor, der das Ranking in Last-Minute-Suchen senkt, also genau dort, wo die Hochsaison verdient wird. Die zweite war die wachsende Gewichtung der Übereinstimmung zwischen Titel/Foto des Inserats und Gästeerwartung; generische Inserate verloren Sichtbarkeit zugunsten von Anzeigen mit klarer narrativer Linie (Familie mit Kindern, Paar mit Haustier, junge Gruppe, Geschäftsreisender). Wer auf Autopilot fährt und Vorlagen seiner Hausverwaltung übernimmt, verliert Positionen an Wettbewerber, die ihre Beschreibungen von Grund auf neu geschrieben haben.
Parallel dazu steigt das Angebot an Neueinheiten weiter. Konsolidierte Daten der Branchenverbände ABRAINC und Secovi-SC zeigen, dass der VGV (Valor Geral de Vendas, der gesamte Verkaufswert der gestarteten Projekte) in Balneário Camboriú und angrenzenden Gemeinden 2024 und 2025 deutlich über dem historischen Durchschnitt blieb, mit starker Konzentration auf investorenorientierte Projekte — Apartments von 60 bis 90 Quadratmetern, für die Ferienvermietung optimierte Grundrisse und als Inseratskulisse konzipierte Gemeinschaftsbereiche. Ein erheblicher Teil dieses Bestandes befindet sich in der Übergabe oder in fortgeschrittener Bauphase, mit Baugenehmigung („habite-se") zwischen 2026 und 2028. Der erwartete Effekt: mehr Angebot, das um dieselbe Nachfragespitze konkurriert, mit anhaltendem Abwärtsdruck auf Auslastung und ADR außerhalb der Hochsaison.
Auch die regulatorische Diskussion gewinnt an Gewicht. Der Stadtrat von Balneário Camboriú trieb 2025 die Debatte über Mindestanforderungen für Inserate auf Short-Term-Rental-Plattformen voran — kommunale Registrierungspflicht, Erhebung der ISS (Imposto Sobre Serviços, der städtischen Dienstleistungssteuer) und Mindeststandards zur Identifikation der verantwortlichen Person. Die endgültige Fassung befindet sich noch im Gesetzgebungsprozess, aber das Signal ist klar: Das Modell wird sich in Richtung Florianópolis und europäischer Hauptstädte verschieben, wo informelle Betreiber gegenüber professionellen an Wettbewerbsfähigkeit verlieren. Wer 2026 einsteigt, sollte so kalkulieren, als würde die Regulierung im aktuellen Zyklus umgesetzt — nicht im nächsten.
Die Differenzierungsmerkmale, die eine überdurchschnittliche Auslastung sichern, haben sich verschoben. Permanenter Meerblick bleibt der wichtigste Faktor, hat jedoch Boden verloren an drei aufsteigende Variablen: fußläufige Distanz zu Restaurants (Radius 400 Meter), WLAN mit mindestens 100 Mbit/s Upload und unabhängiger überdachter Stellplatz. Gäste, die 2026 hohe Tagespreise bezahlen, akzeptieren keine Immobilie mehr, die von Parkservice, instabilem Internet oder langen Wegen zu Dienstleistern abhängt. Gut positionierte Objekte halten in diesen drei Variablen eine Auslastung über 52 Prozent; wer in zwei davon versagt, fällt unter 38 Prozent.
Die ehrliche Rechnung des Investors: echte Kosten, Break-Even und Vergleich mit der brasilianischen Geldmarktrendite
Die Wirtschaftlichkeitsrechnung in typischen Vertriebspräsentationen geht von einer optimistischen Auslastung (meist die wahrgenommene, nahe 55 Prozent) aus, setzt den Spitzen-ADR des Gebäudes als Durchschnitts-ADR an und ignoriert die Hälfte der Betriebskosten. Das Ergebnis ist eine ausgewiesene Nettorendite von 14 bis 18 Prozent. Die in reifen Portfolios (mehr als 24 Betriebsmonate) beobachtete Realität ist nüchterner. Bei einem aktuellen Durchschnittspreis von 1,6 Millionen BRL für ein Zweizimmer-Apartment an der Barra Sul, realistischer Brutto-Auslastung von 45 Prozent und Median-ADR von 480 BRL liegt der Bruttojahresumsatz bei rund 78.000 BRL. Auf diesen Umsatz fallen folgende Kosten an:
Plattformgebühr (rund 14 bis 15 Prozent des Umsatzes, einschließlich Host- und indirekter Guest-Service-Gebühren), Provision der professionellen Hausverwaltung (15 bis 25 Prozent je nach Paket — Basisverwaltung, Full Service oder Premium-Hospitality), Reinigungs- und Wäschereikosten pro Aufenthalt (90 bis 180 BRL pro Check-in, je nach Markt teilweise oder ganz an den Gast weitergegeben), Eigentümergemeinschaftsbeiträge (in einem Premium-Gebäude in Balneário zwischen 1.200 und 2.400 BRL monatlich), die IPTU (städtische Grundsteuer von 1,1 bis 1,4 Prozent des Steuerwerts), Sach- und Haftpflichtversicherung sowie eine jährliche Rücklage für Instandhaltung und Erneuerung (3 bis 5 Prozent des Bruttoumsatzes für Ausstattung, Haushaltsgeräte und Anstrich).
In Summe verschlingt der Betrieb zwischen 52 und 64 Prozent des Bruttoumsatzes. Es verbleibt ein operativer Nettoertrag von 28.000 bis 38.000 BRL pro Jahr, also 1,75 bis 2,4 Prozent des Kaufpreises. Hinzu kommt die erwartete Wertsteigerung — in Balneário 2024–2025 laut FipeZap-Index rund 9 bis 12 Prozent jährlich, mit voraussichtlicher Verlangsamung durch das neue Angebot. Die ehrliche Gesamtrendite liegt damit zwischen 6 und 12 Prozent pro Jahr, mit Median bei 8 bis 9 Prozent — vor Wechselkurseffekten für den ausländischen Anleger.
Der Vergleich mit dem brasilianischen Leitzins Selic ist unumgänglich. Mit der Selic bei 10,75 Prozent im Juni 2026 und dem CDI (der Interbankenrate, an die brasilianische Geldmarktpapiere üblicherweise gekoppelt sind) nahe daran liefert ein CDI-gebundenes Wertpapier 100 Prozent davon, nach Steuern, mit täglicher Liquidität und ohne operatives Risiko. Mit anderen Worten: Wer 2026 in BC auf Ferienvermietung setzt, tauscht Liquidität, Einfachheit und Risikofreiheit gegen eine Kombination aus Wertsteigerungspotenzial, möglichen Steuervorteilen, Eigennutzung des Objekts und der Wette, dass die Operation den Boden der Festverzinsten in den nächsten fünf Jahren übertrifft. Für bestimmte Anlegerprofile sinnvoll. Für einen Anleger, der nur auf die „beworbene Auslastung" schaut, nicht.
Wie die reale Auslastung in die Kaufentscheidung einfließt
Der praktische Kernpunkt: Auslastung ist keine Zahl, sondern ein Bündel von Zahlen, das unterschiedliche Fragen beantwortet. Bevor ein verantwortungsbewusster Investor in Balneário Camboriú eine Immobilie für die Ferienvermietung kauft, muss er mindestens fünf Datensätze einholen und kreuzen — nicht einen. Erstens: die Brutto-Auslastung von AirDNA oder vergleichbar für die exakte Mikrolage des Objekts (nicht für die gesamte Stadt). Zweitens: den Median-ADR der 25 nächstgelegenen vergleichbaren Objekte mit mindestens 18 Monaten Historie. Drittens: die monatliche RevPAR-Kurve vergleichbarer Objekte, um die saisonale Konzentration zu identifizieren. Viertens: die Schätzung des Neubauangebots im Radius von 800 Metern in den kommenden 24 Monaten. Fünftens: die Position des Kandidatenobjekts im ADR-Dezil — der Durchschnitt reicht nicht; entscheidend ist, in welches Ende der Verteilung das Objekt tendiert.
Die Mindest-Due-Diligence-Checkliste für 2026 umfasst: das Anfordern der Betriebshistorie der letzten 24 Monate vergleichbarer Objekte, die dieselbe Verwaltung im gleichen Gebäude oder Viertel betreut; die Einforderung des kostenpflichtigen AirDNA-Wettbewerbsberichts (oder die Beauftragung eines unabhängigen Analysten); den Abgleich der wahrgenommenen Auslastung der Verwaltung mit der Brutto-Auslastung von AirDNA — bei Abweichungen über 12 Punkten ist die Berechnungsgrundlage einzufordern; die Kalkulation der Betriebskosten am unteren Rand (konservativ) und der Erlöse im mittleren Bereich (45 Prozent Auslastung, Median-ADR). Trägt die These in diesem Szenario, ist sie robust; trägt sie nur bei mehr als 50 Prozent Auslastung und ADR im oberen Dezil, ist sie eine Wette, kein Investment.
Der Vergleich zwischen Off-Plan-Kauf (in der Planungsphase) und Bestandskauf hat 2026 an Nuancen gewonnen. Off-Plan-Kauf bedeutet heute, den INCC während der 24 bis 36 Monate Bauzeit auf die Restschuld zu absorbieren (im Basisszenario kumulativ 14 bis 20 Prozent), mit dem Vorteil einer langen Ratenzahlung vor Schlüsselübergabe und einer möglichen Wertdifferenz zwischen aktueller und Übergabe-Preistabelle. Der Bestandskauf bedeutet, sofort Einnahmen zu erzielen und über reale, nicht prognostizierte Auslastungsdaten zu verfügen — aber den vollen Kaufpreis über die brasilianische Wohnungsbaufinanzierung SBPE zu tragen, deren reale Zinsen 2026 zwischen 10,5 und 12,5 Prozent jährlich liegen. Für ausländische Käufer ist außerdem zu beachten: SBPE-Finanzierungen stehen Nichtansässigen in der Regel nicht offen; der Kauf erfolgt überwiegend in bar oder über internationale Finanzierungen. Die Entscheidung hängt vom Anlagehorizont und davon ab, welcher Variablen der Investor weniger vertraut: dem INCC oder dem Betriebsanlauf.
Für die Szenarien 2026–2028 lautet die vernünftige Erwartung: Die Brutto-Auslastung in BC schwankt zwischen 42 und 48 Prozent, mit zunehmendem Abwärtsdruck ab 2027 durch neue Türme. Der Median-ADR steigt voraussichtlich unterhalb der allgemeinen Inflation wegen des Wettbewerbs, während der ADR im oberen Dezil (permanenter Meerblick, echtes Premium) im Einklang mit dem INCC oder leicht darüber steigen dürfte. Der reale RevPAR bewegt sich praktisch seitwärts. Wer jetzt einsteigt, gewinnt weniger durch den Betrieb und mehr durch die Vermögensposition in einer Mikroregion, die weiterhin als die wertvollste an der Küste Santa Catarinas gilt. Es ist ein Spiel der feinen Selektion — kein Spiel des Marktdurchschnitts.
Fazit
Die drei Airbnb-Auslastungszahlen für Balneário Camboriú 2026 widersprechen sich nicht; sie beantworten unterschiedliche Fragen. AirDNA misst den gesamten Bestand und sagt, wie stark die Stadt alles Gelistete auslastet. AirRoi misst mit strengen Kriterien und liefert die konservative Untergrenze. Die örtlichen Verwaltungen messen den Betrieb und sagen, wie gut das Team die verfügbaren Tage verkauft. Der professionelle Investor nutzt alle drei: AirDNA zur Marktrahmung, AirRoi als Stresstest und die Hausverwaltung zur Bewertung der Ausführung. Keine einzelne trägt eine Investmentthese mit einem Volumen von 1,5 Millionen Real.
SIDE Empreendimentos verfolgt den Ferienvermietungszyklus an der Küste Santa Catarinas eng und veröffentlicht wöchentlich eine kompakte Analyse der wichtigsten Marktindikatoren — Auslastung, ADR, RevPAR, Neubauangebot und regulatorisches Umfeld. Diese wöchentliche Lektüre ist der günstigste Weg, eine Investitionsentscheidung im achtstelligen Bereich nicht auf einer einzigen Quelle aufzubauen. Die richtige Zahl existiert — sie passt nur nicht auf eine einzelne Folie.