Mutuo immobiliare a Itajaí 2026: la simulazione
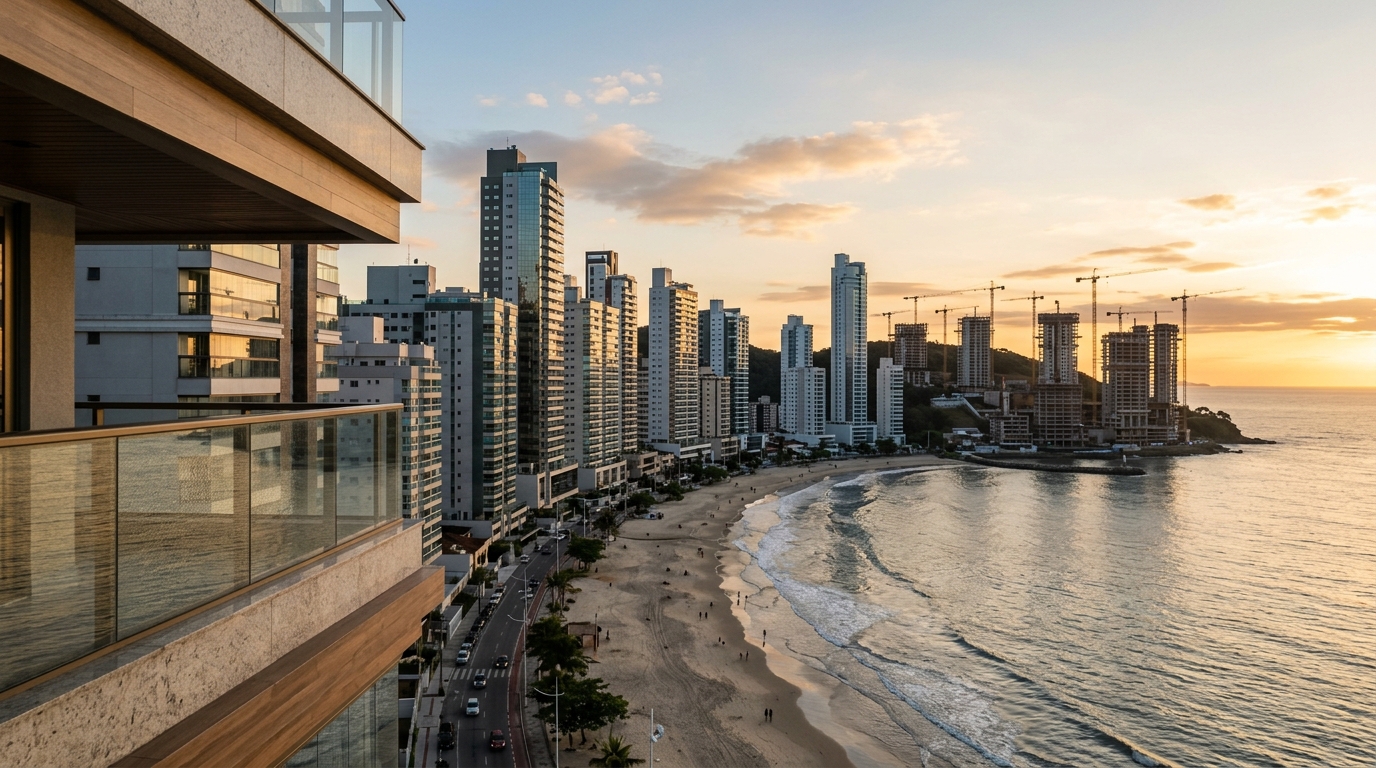
La prima rata di un mutuo immobiliare a Itajaí, a giugno 2026, costa in media il 23% in più di quanto sarebbe costata due anni fa per lo stesso immobile — e questo nonostante la Selic (il tasso di riferimento della Banca Centrale brasiliana, equivalente al tasso BCE) sia in traiettoria discendente dalla seconda metà del 2025. Il motivo non risiede soltanto nel tasso nominale: si concentra nella combinazione tra una TR (Taxa Referencial, l'indice di rivalutazione interno usato dai mutui brasiliani) ancora positiva, polizze MIP e DFI rese più care dalla revisione attuariale dei grandi istituti e un valore di mercato del metro quadro a Itajaí che, secondo l'indice FipeZap, è cresciuto più della media delle capitali brasiliane negli ultimi diciotto mesi. Per questo motivo simulare un finanziamento, oggi, ha smesso di essere una curiosità domenicale: è diventato una disciplina obbligatoria per l'investitore prima di firmare qualsiasi proposta.
Il problema è che la maggior parte delle simulazioni parte male. L'utente entra sul portale di Caixa, Itaú, Bradesco o Santander, inserisce valore dell'immobile, durata e reddito — e accetta il numero che compare come se fosse una verità assoluta. Non lo è. La simulazione è una fotografia di scenario ideale: punteggio creditizio alto, relazione bancaria consolidata, polizze standard, indicizzazione fissa. Cambiare anche una sola di queste variabili modifica la rata di centinaia di reais al mese, e il CET (Custo Efetivo Total, l'equivalente brasiliano del TAEG italiano) di vari punti percentuali lungo trent'anni. Questa analisi descrive, tappa per tappa, ciò che l'investitore calcola prima ancora di aprire il simulatore — e ciò che fa dopo per trarre la migliore decisione possibile dal mercato di Itajaí nel 2026.
I cinque numeri che precedono qualsiasi simulazione
Prima di inserire un solo dato sul sito della banca, l'investitore disciplinato ha cinque numeri sulla punta delle dita. Senza di essi, la simulazione è teatro.
Il primo è il reddito mensile impegnabile. La regola del 30% — la rata del mutuo non può superare il 30% del reddito lordo familiare — non è un consiglio delle banche: è un tetto regolamentare applicato dalla Caixa Econômica Federal e seguito, con piccole varianti, da tutti gli altri istituti. Nel reddito composto (coppia, coobbligati) si sommano i redditi, ma la Caixa esige prova formale di almeno il 70% del reddito dichiarato. Chi guadagna l'equivalente di 10.000 reais può impegnare al massimo 3.000 reais mensili — e in questo importo sono già incluse le polizze e le commissioni di gestione. Se la rata iniziale della simulazione arriva a 3.200, il sistema rifiuta automaticamente la pratica.
Il secondo è il valore di mercato dell'immobile target a Itajaí. Qui l'errore più frequente consiste nel confondere il prezzo di listino del costruttore con la perizia bancaria. L'indice FipeZap ha registrato, a maggio 2026, un valore medio di 9.870 reais al metro quadro a Itajaí (media municipale), con la zona di Praia Brava che ha superato i 16.500 reais/m² in alcuni progetti di alto livello. La banca finanzia il minore tra due numeri: il valore d'atto e la perizia dell'ingegnere incaricato dalla banca stessa. Se il costruttore vende a 13.000 reais/m² e la perizia restituisce 11.500 reais/m², il finanziamento si calcola su 11.500 — e la differenza deve uscire dal portafogli dell'acquirente, come anticipo o capitale proprio. Per l'investitore estero, è essenziale ricordare che le banche brasiliane lavorano in reais e non offrono protezione naturale contro il rischio cambio EUR/BRL.
Il terzo numero è l'anticipo. Tramite il SBPE (Sistema Brasileiro de Poupança e Empréstimo, il canale tradizionale di funding dei mutui), le banche finanziano di norma fino all'80% del valore per usato e fino al 90% per immobili in costruzione tramite Caixa. Ma l'LTV (loan-to-value) effettivo scende in funzione del rischio: immobili sul fronte mare, in zone soggette ad allagamento o in condomini con elevata morosità subiscono un taglio automatico. Per un immobile da 600.000 reais a Itajaí, pianificare un 20% di anticipo (120.000 reais) è il pavimento prudente; chi arriva con il 30% (180.000 reais) riduce la rata fino a 700 reais mensili e ottiene margine per negoziare il tasso.
Il quarto è il FGTS utilizzabile. Il FGTS (Fundo de Garantia do Tempo de Serviço) è un fondo obbligatorio alimentato dal datore di lavoro per ogni lavoratore brasiliano con contratto regolare — una sorta di TFR a gestione pubblica utilizzabile in casi specifici, incluso l'acquisto della prima casa. Per impiegare il saldo nel mutuo il lavoratore deve avere almeno tre anni di contratto regolare (sommando tutti i rapporti), non può possedere altro immobile residenziale nello stesso comune o nei comuni confinanti — il che, a Itajaí, include Balneário Camboriú, Navegantes, Itapema e Camboriú — e l'immobile deve rientrare nel tetto SFH (Sistema Financeiro de Habitação), nel 2026 fissato a 1,5 milioni di reais in tutte le regioni. Conviene controllare l'estratto sull'app del FGTS prima di simulare: il sistema bancario preleva il saldo automaticamente e, se compaiono discrepanze di anzianità, l'approvazione si blocca. L'acquirente non residente, ovviamente, non dispone di questo strumento e deve compensare con capitale proprio.
Il quinto numero è il punteggio creditizio (lo Score Serasa, equivalente brasiliano dei credit bureau europei). Caixa, Itaú, Bradesco e Santander non pubblicano la soglia ufficiale, ma la prassi del 2026 mostra che un punteggio inferiore a 500 (su Serasa Score 2.0) raramente supera il pre-approvato. Tra 500 e 700 il credito viene concesso ma a tasso peggiore — una differenza che può raggiungere 1,2 punti percentuali annui rispetto al miglior cliente. Sopra 800 l'investitore entra nella fascia di negoziazione reale, soprattutto se possiede già conto corrente, investimenti e polizze nella stessa banca. Per un cittadino estero senza storia creditizia brasiliana, conviene aprire un conto e radicare un minimo di operatività almeno sei mesi prima della richiesta di mutuo.
I quattro grandi: SAC contro Price, indicizzatore e lettura del CET
Definiti i cinque numeri, la simulazione cambia livello. Non si tratta più di compilare un modulo: si confrontano quattro proposte che sembrano identiche e non lo sono. A giugno 2026, con la Selic al 10,75% annuo (dopo il ciclo di tagli del Copom, il comitato di politica monetaria della Banca Centrale brasiliana, iniziato in agosto 2025), gli spread bancari mantengono ancora distanze rilevanti tra gli istituti.
La prima scelta è il sistema di ammortamento. Nel SAC (Sistema de Amortização Constante) la rata parte alta e cala mese dopo mese perché la quota capitale è fissa e gli interessi gravano su un debito decrescente — concettualmente vicino al piano "italiano" europeo. Nel Price (Tabela Price, l'equivalente del piano "francese" a rata costante) la rata è costante, ma la quota capitale cresce nel tempo: nei primi anni si pagano quasi solo interessi. Per un immobile finanziato a trent'anni, il SAC genera in termini cumulati tra il 15% e il 25% in meno di interessi rispetto al Price. La prima rata del SAC può essere superiore di 800-1.200 reais, ed è proprio per questo che molti acquirenti scelgono il Price senza riflettere — riescono a comprare immobili più cari rispetto al proprio reddito. Per l'investitore che pensa a una rivendita o ad ammortamenti anticipati, il SAC è quasi sempre matematicamente superiore.
La seconda scelta è l'indicizzatore. Nel 2026 ne sono disponibili tre: TR, IPCA e poupança+. La TR è rimasta a zero per anni, ma è tornata positiva nel 2024 e ha attraversato il 2025 oscillando tra lo 0,12% e lo 0,21% mensile — su base annua, qualcosa tra l'1,5% e il 2,5%. L'indice IPCA (l'IPC ufficiale brasiliano) alleggerisce la rata iniziale ma scarica l'inflazione dentro al debito residuo; è rischioso in contesto inflazionistico e ha offerto buone sorprese solo negli anni di IPCA controllato. La poupança+, offerta dalla Caixa, lega parte del tasso al rendimento del libretto di risparmio postale brasiliano (poupança) — attraente quando la Selic è alta, perde di brillantezza quando il Copom taglia. La regola pratica: per orizzonte lungo e profilo conservatore, TR; per chi scommette su una disinflazione strutturale, IPCA; la poupança+ richiede monitoraggio mensile.
Il terzo filtro è il CET (Custo Efetivo Total). Il tasso nominale esposto in vetrina ("a partire dal 9,99% annuo + TR") rappresenta solo una parte. Il CET — concettualmente identico al TAEG/APR europeo — somma interessi, TR, commissioni, polizze MIP (Morte e Invalidez Permanente) e DFI (Danos Físicos do Imóvel), perizia di garanzia e spese notarili incorporate. Nel 2026 è comune vedere un tasso nominale dell'11,49% annuo trasformarsi in un CET tra il 12,8% e il 13,4% — quasi 1,5 punti in più. Confrontare le banche per CET, non per tasso nominale, è la differenza tra scegliere bene e scegliere male. La tabella sintetizza lo scenario di giugno 2026 per un immobile da 600.000 reais, 360 mesi, sistema SAC, indicizzatore TR.
| Banca | Tasso nominale annuo | CET approssimativo annuo | 1ª rata stimata | Nota |
|---|---|---|---|---|
| Caixa Econômica | 11,49% + TR | 12,9% | R$ 5.420 | Accetta FGTS, MCMV, miglior LTV in costruzione |
| Itaú | 11,79% + TR | 13,2% | R$ 5.510 | Adatto a portabilità e fascia alta |
| Bradesco | 11,69% + TR | 13,1% | R$ 5.480 | La relazione bancaria riduce il tasso fino a 0,8 p.p. |
| Santander | 11,99% + TR | 13,4% | R$ 5.560 | Opzione IPCA più aggressiva |
Le polizze MIP e DFI sono obbligatorie per legge nel SFH, ma la banca deve presentare almeno due alternative di compagnia — e il cliente può scegliere una terza, purché la polizza soddisfi le coperture minime. In pratica quasi nessuno cambia compagnia; ma la differenza tra la polizza standard della banca e una compagnia esterna può raggiungere 150 reais al mese lungo trent'anni, ovvero quasi 54.000 reais di risparmio. Vale la telefonata.
Immobile in costruzione a Itajaí: finanziamento associativo, INCC e subentro al rogito
Itajaí è oggi uno dei mercati brasiliani più attivi nei lanci di fascia alta e media — e questo cambia completamente la logica del finanziamento. L'acquirente di immobile in costruzione non finanzia direttamente con la banca al momento della firma: entra nel finanziamento associativo con il costruttore, versa la caparra e paga rate mensili durante la realizzazione (di norma da 24 a 42 mesi) e perfeziona il subentro bancario soltanto all'habite-se (il certificato di abitabilità rilasciato dal comune, equivalente brasiliano dell'agibilità italiana).
Durante l'opera il debito viene rivalutato dall'INCC (Índice Nacional de Custo da Construção), l'indice del costo di costruzione calcolato dalla Fondazione Getulio Vargas e funzionalmente simile all'indice ISTAT dei costi di costruzione. Nel 2025 l'INCC ha chiuso al 6,8% cumulato e la proiezione del Sinduscon-SC per il 2026 si colloca tra il 5,9% e il 6,5%. Significa che la rata pagata al mese 1 non equivale a quella del mese 24: cresce con l'INCC, così come il debito residuo. Per un immobile di 800.000 reais consegnato in 36 mesi, il debito finale può arrivare a 950.000 reais solo per effetto della rivalutazione — ed è su questo valore maggiorato che la banca calcolerà il subentro.
Il subentro all'habite-se è il secondo momento critico. La banca rifà l'intera analisi del credito — reddito, score, FGTS, perizia dell'immobile finito — e propone le condizioni vigenti in quel momento. Se la Selic sale tra la firma del contratto con il costruttore e la consegna delle chiavi, anche il tasso del subentro sale. Se il cliente perde reddito, il subentro può essere rifiutato, e l'acquirente cade in una trappola classica: ha già pagato il 30-40% dell'immobile al costruttore e deve saldare il resto in contanti o cedere il contratto con uno sconto. Per l'investitore estero, è uno scenario nel quale conviene mantenere una riserva di liquidità in euro come paracadute.
Vi sono peculiarità del litorale di Santa Catarina che pesano sulla perizia. Gli immobili in prima fila sul mare subiscono tagli di LTV per l'esposizione a salsedine, salinità e norme di zona costiera; gli immobili a Itajaí, in aree prossime al fiume Itajaí-Açu o al porto, possono incontrare restrizioni per rischio di esondazione registrato nelle mappe della Protezione Civile comunale. L'acquirente attento richiede al mediatore la mappa di zonizzazione prima di simulare, perché il sistema della banca incrocia il CEP (il codice di avviamento postale brasiliano) con la banca dati del rischio e restituisce un LTV inferiore senza dichiararne il motivo.
Minha Casa Minha Vida a Itajaí: fasce 2026, sussidio e limiti geografici
Il programma Minha Casa Minha Vida (MCMV) — il principale strumento federale brasiliano di housing sociale, paragonabile a una versione molto più ampia dei contributi prima casa europei — è stato ricalibrato per il 2026 e mantiene la struttura su tre fasce di reddito familiare lordo mensile. La Fascia 1 copre redditi fino a 2.850 reais, la Fascia 2 arriva fino a 4.700 e la Fascia 3 abbraccia redditi fino a 8.600. A Itajaí la Fascia 3 è la più rilevante per investitori e professionisti — la combinazione tra sussidio del governo federale, FGTS come anticipo e finanziamento Caixa porta il CET sotto il 10% annuo in molti contratti.
Il sussidio è il punto chiave. Per la Fascia 1 può raggiungere 55.000 reais nei comuni di media dimensione come Itajaí; per la Fascia 2 oscilla tra 8.000 e 25.000 reais; per la Fascia 3 è simbolico o inesistente, ma il beneficio si concretizza nel tasso agevolato (intorno all'8,16% annuo per la soglia inferiore della Fascia 3 e fino al 9,16% per la superiore). L'immobile deve rispettare il tetto di valore — nel 2026, 350.000 reais nelle capitali e nelle aree metropolitane, valore che a Itajaí limita le opzioni a progetti economici fuori dall'asse di Praia Brava.
La combinazione di fonti cambia le carte in tavola. Una coppia con reddito sommato di 7.500 reais e 38.000 di FGTS accumulato può accedere a un immobile da 340.000 reais a Itajaí con: 38.000 di FGTS come anticipo, 15.000 di sussidio federale, 27.000 di capitale proprio e 260.000 di finanziamento Caixa in SAC TR all'9,16% annuo — rata iniziale di circa 2.080 reais, dentro la regola del 30%. Senza il MCMV, la stessa coppia comprerebbe lo stesso immobile pagando 2.450 reais mensili e sborsando 80.000 reais di anticipo di tasca propria.
Il limite geografico del MCMV è meno evidente. Itajaí, classificata come comune di media dimensione all'interno del programma, dispone del tetto pieno; a Balneário Camboriú il tetto può essere interpretato come "capoluogo regionale", il che riduce il sussidio massimo applicabile. Conviene verificare l'inquadramento aggiornato sul portale del Ministero delle Città prima di pianificare l'acquisto. Va segnalato che il MCMV è riservato ai residenti brasiliani: l'investitore italiano interessato a immobili a Itajaí lavorerà sui canali SBPE convenzionali o sul finanziamento associativo dei costruttori.
La lettura dell'investitore: CET, ammortamento con FGTS, portabilità e cap rate
Per chi compra per abitare, la simulazione è un mezzo. Per chi compra per investire, è la base dell'affare. L'investitore in immobili a Itajaí — soprattutto a Praia Brava e nelle aree con locazioni brevi e stagionali — deve leggere la simulazione come la leggerebbe un analista del credito: dal CET, dalla curva di ammortamento e dal rendimento confrontato al costo del funding.
Il primo strumento è l'ammortamento parziale con FGTS ogni due anni. La normativa consente di utilizzare il saldo del FGTS per abbattere il debito residuo del finanziamento ogni 24 mesi, e la strategia migliore è abbatterlo riducendo la durata, non la rata. Ridurre la durata elimina i mesi più cari del contratto (i finali nel SAC; gli iniziali nel Price). In un finanziamento di 500.000 reais in SAC TR a trent'anni, tre ammortamenti da 30.000 reais ciascuno lungo sei anni possono accorciare il contratto di oltre otto anni e generare un risparmio superiore a 180.000 reais di interessi.
Il secondo è la portabilità del credito. Regolata dalla Banca Centrale brasiliana, la portabilità permette di migrare il finanziamento da una banca all'altra mantenendo le garanzie e senza costi diretti per il cliente — un meccanismo simile alla surroga Bersani italiana. Nei cicli di taglio della Selic — come quello attualmente in corso dal 2025 — portabilizzare ogni 18-24 mesi può ridurre il tasso di 1-2 punti percentuali. La regola empirica: il risparmio annuo in interessi deve superare le spese notarili e di perizia di almeno tre volte perché la portabilità sia conveniente.
Il terzo strumento è la leva finanziaria sulla locazione. Il calcolo è semplice e implacabile: il cap rate (canone annuo netto diviso il valore dell'immobile) deve essere superiore al costo del funding (CET del finanziamento). A Itajaí il cap rate medio per la locazione annuale si colloca tra il 4,8% e il 6,2%, a seconda del quartiere; per le locazioni brevi turistiche a Praia Brava può arrivare all'8% o 9% nell'alta stagione, ma con stagionalità brutale e tasso di vacanza annuo medio del 35-45%. Confrontare il cap rate con un CET del 12,9% rivela la verità scomoda: comprare un immobile finanziato per metterlo a reddito offre rendimento positivo solo se l'investitore parte con il 40% o più di anticipo, oppure se scommette sulla rivalutazione dell'attivo nel medio periodo.
"Un immobile finanziato per essere affittato non è reddito passivo — è reddito passivo decurtato dal CET. A Itajaí, con cap rate medio intorno al 5,5% e CET del finanziamento prossimo al 13%, la tesi d'investimento si regge sulla rivalutazione del metro quadro, non sull'affitto. Chi ignora questa matematica trasforma un buon immobile in una passività mensile." — analisi di mercato, giugno 2026.
La rivalutazione patrimoniale è, di fatto, il motore principale. Itajaí ha registrato un rialzo cumulato di oltre il 70% nel prezzo medio del metro quadro negli ultimi cinque anni, secondo serie incrociate dell'indice FipeZap con basi municipali. Anche con un CET superiore al cap rate, l'investitore che mantiene l'immobile cinque-sette anni e rifinanzia approfittando del calo della Selic cattura una plusvalenza ben superiore al costo del finanziamento — a condizione di avere liquidità sufficiente per attraversare i primi 24 mesi, i più pesanti. Per l'investitore europeo, va ricordato che il guadagno reale dipende anche dal cambio EUR/BRL alla data di disinvestimento: una valuta brasiliana debole alla rivendita può erodere parte della performance reale, e questo elemento merita un hedging valutario specifico.
Gli errori che costano caro: ITBI, polizze, perizia e l'illusione della rata minore
Anche gli investitori esperti inciampano nei costi che orbitano attorno al finanziamento e che quasi mai compaiono nel risultato della simulazione. Quattro di essi concentrano la maggior parte delle sorprese sgradevoli.
Il primo è l'ITBI (Imposto sobre Transmissão de Bens Imóveis), l'imposta municipale sul trasferimento immobiliare paragonabile, per funzione, alle imposte di registro italiane. A Itajaí l'aliquota è del 3% sul valore venale di transazione — una delle più alte dello stato di Santa Catarina. Per un immobile da 700.000 reais ciò significa 21.000 reais di imposta versata al comune al momento del rogito, fuori dal finanziamento. Esistono riduzioni di legge per la prima acquisizione tramite SFH (50% di sconto sulla parte finanziata), ma vanno richieste esplicitamente con la documentazione corretta, prima di generare la posizione fiscale.
Il secondo è la sottovalutazione delle polizze nel confronto tra proposte. Il MIP varia con l'età del mutuatario e la durata — chi firma a cinquant'anni paga un premio assai più alto di chi firma a trenta. Il DFI è proporzionale al valore di ricostruzione dell'immobile, non a quello finanziato. In alcune banche queste due polizze sommano lo 0,055% del debito residuo al mese; in altre lo 0,072%. La differenza, in un finanziamento di 600.000 reais per trent'anni, supera 60.000 reais lungo il contratto.
Il terzo è fidarsi ciecamente della perizia bancaria. L'ingegnere incaricato dalla banca lavora per la banca, non per il cliente. Nei mercati in rialzo come Itajaí, è frequente che la perizia si attesti dall'8% al 12% sotto il prezzo d'acquisto; nei mercati di offerta abbondante (i piccoli appartamenti del Itajaí Centro lanciati in massa tra 2023 e 2025) può arrivare al 15%. L'acquirente può contestare con perizia parallela, ma deve pagare la seconda perizia e la banca non è tenuta ad accettarla — anche se la maggior parte riapre il negoziato.
Il quarto, e più frequente, è confrontare le rate senza confrontare le durate. La banca A propone una rata iniziale di 4.800 reais a trent'anni, la banca B propone 4.300 a trentacinque anni. Il lettore meno attento sceglie la B. Ma il CET cumulato della B, lungo cinque anni in più, può essere superiore di 150.000 reais. La simulazione corretta normalizza tutto alla medesima durata — di norma 360 mesi — prima di confrontare il valore attuale netto. Chi compra immobili è spesso digiuno di matematica finanziaria, e le banche lo sanno bene.
Ciò che è cambiato e ciò che ancora può cambiare entro fine 2026
Il ciclo macroeconomico in corso gioca a favore dell'acquirente disciplinato. La Selic, che aveva toccato il 15% a inizio 2025, è scesa al 10,75% a giugno 2026 e la curva DI (la curva dei tassi futuri brasiliani) prevede un minimo prossimo al 9,5% entro dicembre. I tassi del finanziamento immobiliare, che impiegano tempo a riflettere il calo, dovrebbero scendere di 0,8-1,4 punti percentuali nel secondo semestre — il che riapre la finestra di portabilità per chi ha firmato contratti tra il 2023 e il 2024.
In parallelo, l'INCC mostra moderazione: la CBIC (Câmara Brasileira da Indústria da Construção) prevede una chiusura 2026 con INCC cumulato tra il 5,9% e il 6,5%, sotto l'8,9% del 2023. Ciò riduce l'impatto dell'indicizzatore nella fase di costruzione e migliora la tesi dell'acquisto sulla pianta. Il cadastro positivo, nella versione ampliata dal 2024, favorisce gli acquirenti con buona storia di pagamento anche senza una grande relazione bancaria — un punteggio elevato vale oggi quanto un accredito stipendiale presso la banca.
Il rischio residuo è regolamentare. Le discussioni in corso al Congresso sulle regole d'uso del FGTS, eventuali aggiustamenti al tetto SFH e revisioni della metodologia di calcolo del CET possono riconfigurare le simulazioni ancora nel 2026. Chi firma il contratto adesso dovrebbe conservare tutte le condizioni pattuite — tasso, indicizzatore, polizze — in archivio di facile consultazione. Piccoli cambiamenti regolamentari generano diritto di revisione giudiziale, ma solo per chi è in grado di provare le condizioni originali con chiarezza.
Conclusione: simulare è decidere, non consultare
Simulare un finanziamento immobiliare a Itajaí, nel 2026, ha smesso di essere una tappa burocratica per diventare la decisione centrale dell'acquisto. L'investitore che arriva in banca senza i cinque numeri fondamentali — reddito, valore di mercato, anticipo, FGTS, score — riceve una proposta standardizzata e peggiore di quella che potrebbe ottenere. L'investitore che padroneggia SAC e Price, legge il CET anziché il tasso nominale, calcola l'impatto dell'INCC durante la costruzione, integra i sussidi del MCMV ove applicabili e misura il cap rate della locazione rispetto al costo del funding esce dalla banca con un contratto che rispetta il proprio portafogli. La differenza tra i due, lungo trent'anni, è facilmente nell'ordine delle centinaia di migliaia di reais — e per l'investitore europeo si traduce in decine di migliaia di euro di rendimento reale.
Per seguire analisi settimanali sul mercato immobiliare di Itajaí e del litorale di Santa Catarina — con lettura dello scenario macroeconomico, decisioni del Copom e movimenti dei grandi gruppi di costruzione — SIDE Empreendimentos pubblica il bollettino del portale ogni venerdì. Chi preferisce conoscere i progetti in lancio nella regione può visitare l'area portfolio del portale, dove ogni progetto è accompagnato da una simulazione preliminare di finanziamento e da scenari di rendimento dedicati all'investitore.